
ベーカリー加工機器市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
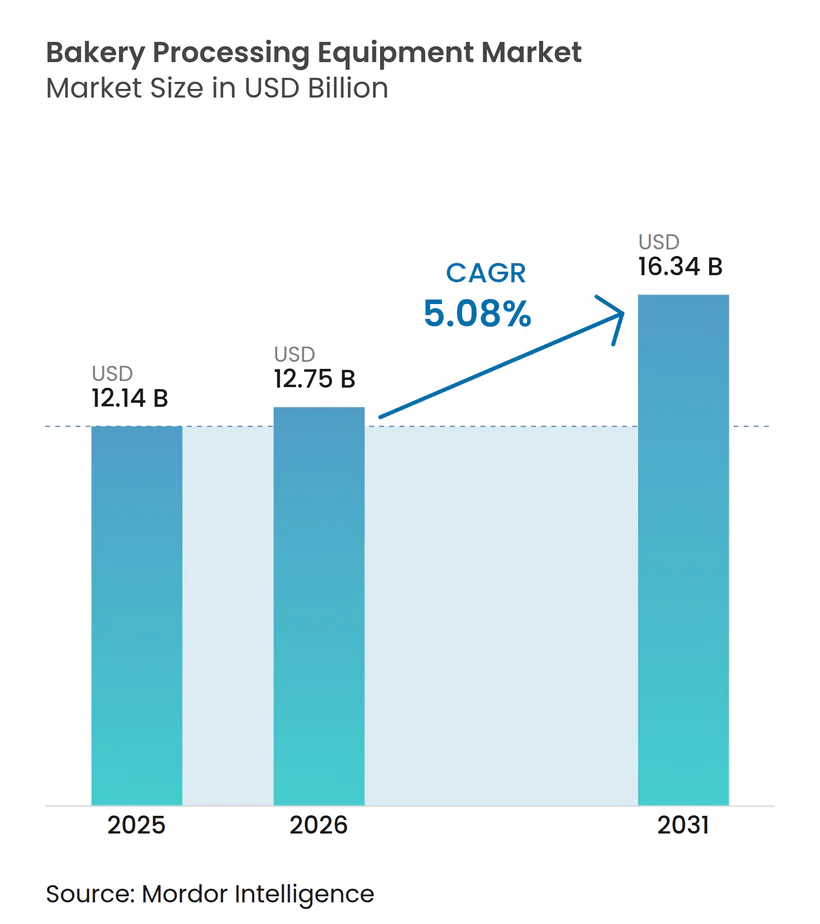
| 市場規模 (2026) | 12.75 十億米ドル |
| 市場規模 (2031) | 16.34 十億米ドル |
| 成長率 (2026 - 2031) | 5.08 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベーカリー加工機器市場分析
ベーカリー加工機器市場規模は、2025年の12.14 ビリオン 米ドルから2026年には12.75 ビリオン 米ドルへと拡大し、2031年には16.34 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.08%で成長すると予測されています。食品製造における自動化需要の高まりと、スケーラブルで労働効率の高いベーキングソリューションへのニーズの急増がこの成長を牽引しています。各社は多額の投資で対応しており、2023年にはBridorが新生産施設に4億1,000万 米ドルを投じ、2024年にはCampbell SoupがGoldfishブランドの焼き菓子事業強化に向けて1億6,000万 米ドルの拡張を発表しました。これらの動きは、消費者嗜好の変化に対応した業界の自動化へのシフトを裏付けています。市場拡大をリードするアジア太平洋地域では、中国の産業用ベーカリーの急速な近代化とインドの小売ベーカリー市場の拡大が追い風となっています。この勢いを象徴するように、The Baker's Dozenは2024年に500万 米ドルを調達し、地方中都市への足がかりを強化する計画を打ち出しました。職人製パンやピザクラストの生産が普及するにつれ、シーターやモルダーといった専門機器へのシフトが顕著になっています。競争環境はさらに激化しており、Middleby CorporationによるGBT GmbHの買収やBühler GroupによるEsau & Hueber統合といった戦略的買収が相次ぎ、いずれも技術的差別化と自動化への注力を示しています。
主要レポートのポイント
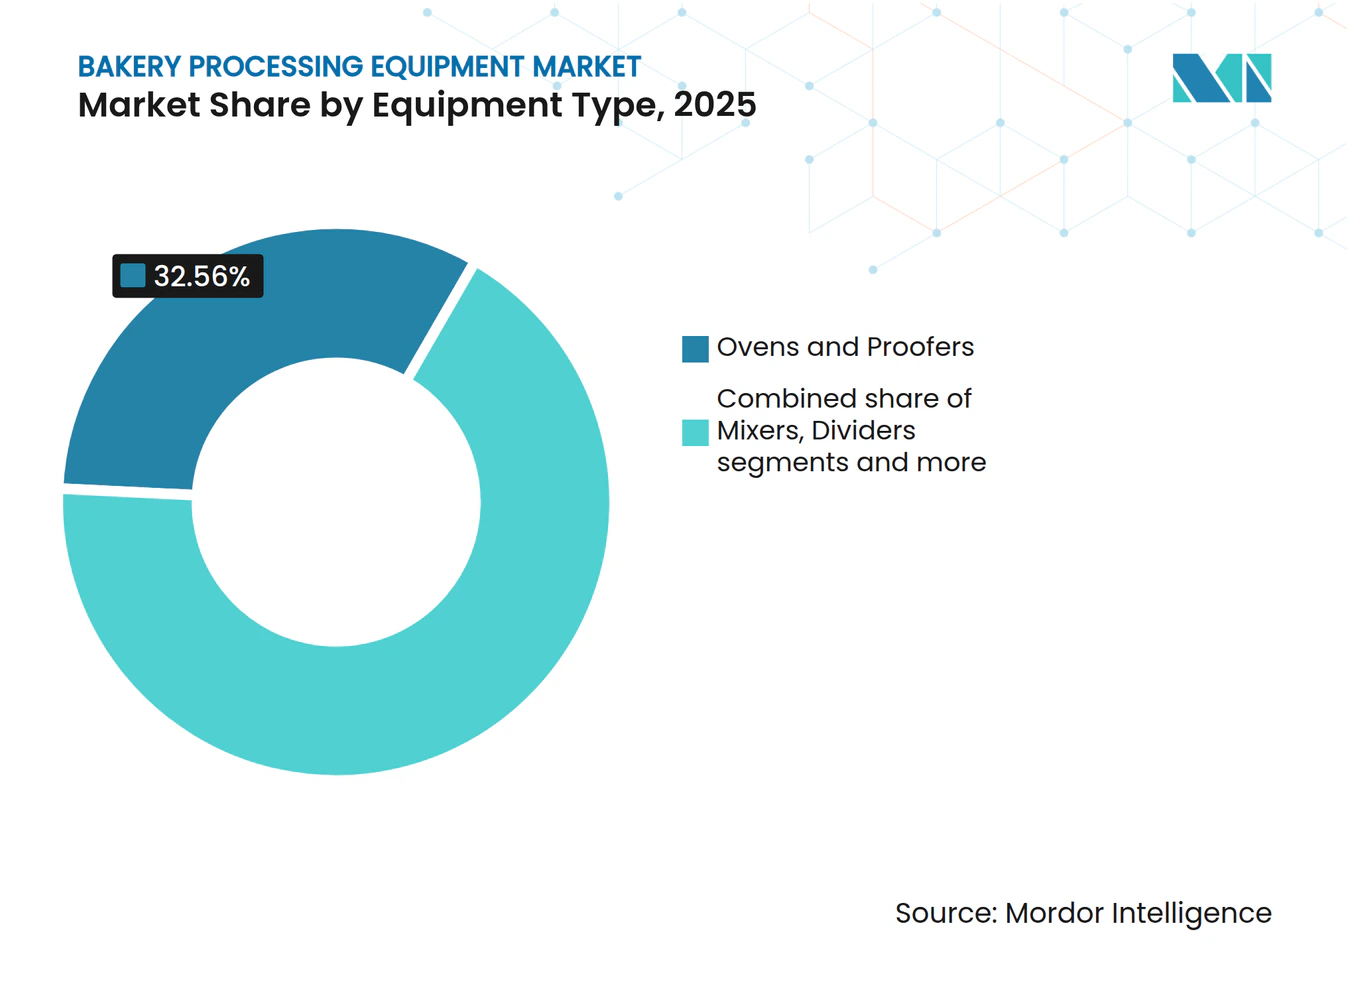
- 機器タイプ別では、オーブンおよびプルーファーが2025年売上高の最大シェアである32.56%を占め、モルダーおよびシーターが2026年から2031年にかけてCAGR 8.61%で最も急速に成長するセグメントとなっています。
- 用途別では、パンが2025年に36.05%のシェアを獲得し、新興国における主食需要と歩調を合わせて拡大する一方、ケーキおよびペストリー向け機器がCAGR 8.14%で成長をリードしています。
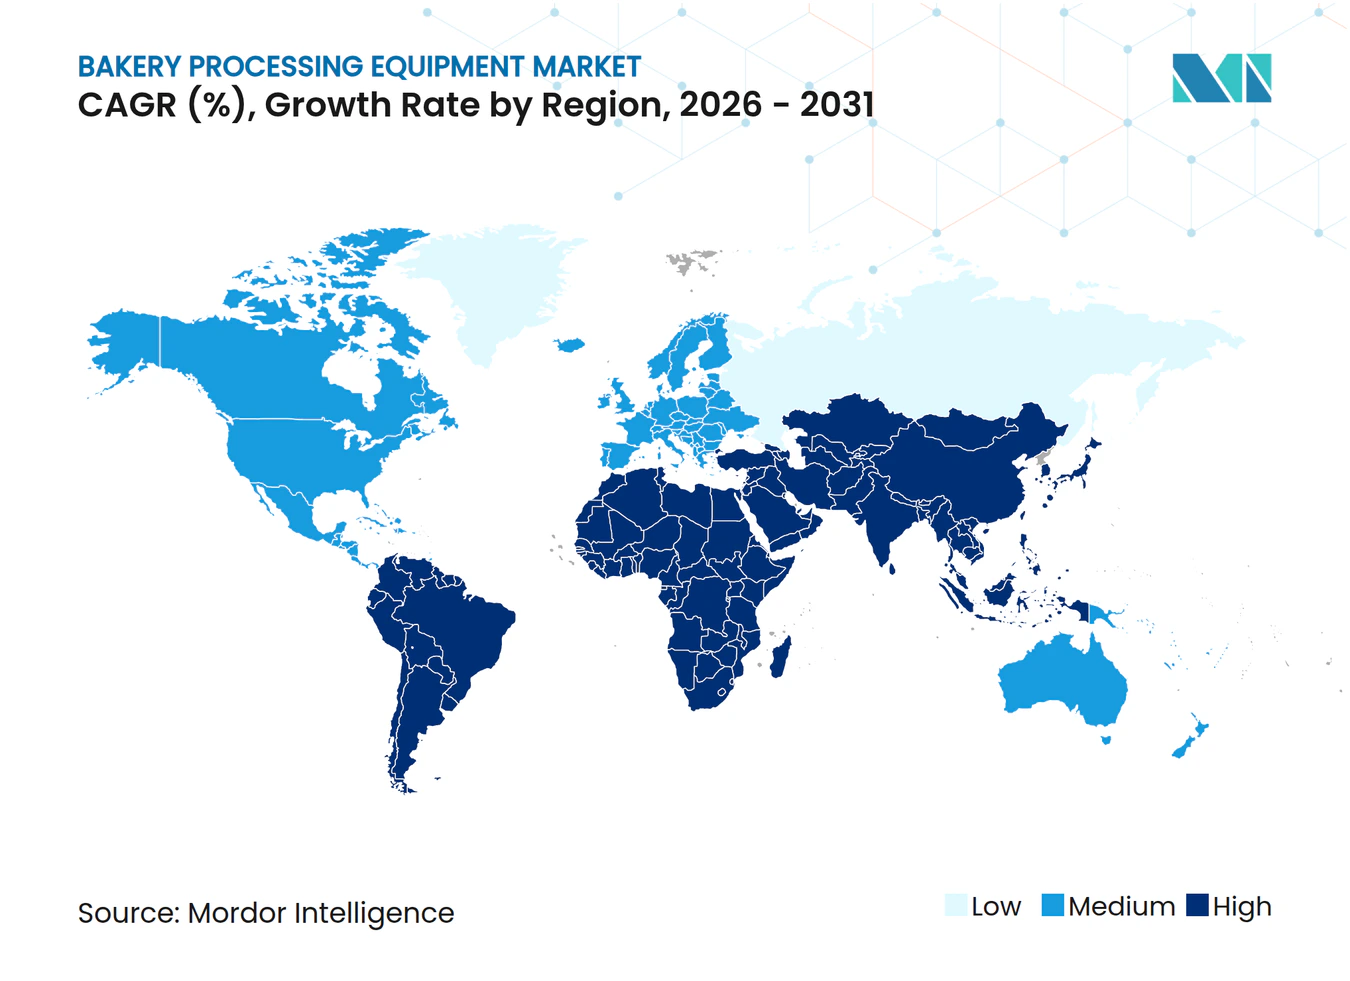
- 地域別では、アジア太平洋が2025年売上高の39.53%を占めており、中東およびアフリカが最も速いCAGR 7.02%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 職人製品および特産ベーカリー製品に対するグローバル需要の増加 | +1.2% | 北米、西欧、都市部アジア太平洋に集中したグローバル | 中期(2〜4年) |
| 自動化および衛生設計基準の向上 | +1.5% | 北米およびEUの規制要件に牽引されたグローバル | 短期(2年以内) |
| 持続可能性規制の中でのエネルギー効率の高い機器の採用 | +0.9% | 欧州および北米、アジア太平洋への波及 | 中期(2〜4年) |
| 新興アジア太平洋市場における産業規模ベーカリーの拡大 | +1.8% | 中国、インド、東南アジア、中東への波及 | 長期(4年以上) |
| IoT対応の予知保全による計画外ダウンタイムの削減 | +0.7% | 北米および西欧での早期採用に牽引されたグローバル | 短期(2年以内) |
| グルテンフリーおよび代替穀物配合向けの専門機器 | +0.5% | 北米、西欧、オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
職人製品および特産ベーカリー製品に対するグローバル需要の増加
独立ゾーン制御デッキオーブンと低衝撃モルダーは現在、設計仕様最前線に位置しており、高加水・長時間発酵生地のガスセル構造を維持することを可能にしています。これは職人製ベーキングにおける望ましいテクスチャーと風味プロファイルの実現に不可欠です。さらに、消費者の6%が家庭内または店内でのベーカリー購入へと嗜好をシフトさせるにつれ、適応性が高く効率的な加工機器への需要がますます明確になっています[1]。オーブンおよびプルーファー市場のサプライヤーは、ツール交換なしにチャバタからフォカッチャへの切り替えが可能なフレキシブルラインへの需要急増を目の当たりにしており、これにより運用効率が向上しダウンタイムが削減されています。2025年のIBIE調査では、北米のベーカーの64%が今後24ヶ月以内に特産ラインへの予算を確保しており、古代穀物とその健康上の利点に対する消費者の関心に後押しされ、スペルトおよびアインーン対応に特に注力していることが明らかになりました。このトレンドはコスト意識の高いアジア太平洋地域では低調ですが、上海やムンバイのブティックチェーンはすでに西洋の需要パターンに合わせつつあり、健康志向でプレミアム志向の消費者という成長するニッチ市場に徐々に対応しながら、約5年の遅れをもって追随しています。
自動化および衛生設計基準の向上
FSMA、NSF/ANSI 169、EHEDGなどのプロトコルは、食品加工・製造における厳格な衛生・安全基準への準拠を確保するため、衛生的なエンクロージャー、工具不要の分解、CIP回路を義務付けています。MiddlebyやVMIを含むベンダーは、清掃時間を40%短縮し、衛生サイクルをデジタル記録することで監査負担を軽減し、運用効率を向上させるミキサーやオーブンを提供しています。組み込みセンサーとスマートHMIにより、オペレーターは人件費を60%削減し、12〜18ヶ月以内に投資回収を実現できます。賃金インフレが資金調達コストを上回る中、自動化はコスト効率の高いソリューションとして特に魅力的です。一方、中小規模のオペレーター季節的返済を伴うリース構造を活用して資本ギャップを乗り越え、多額の初期投資なしに先進機器を導入できるようにしています。
持続可能性規制の中でのエネルギー効率の高い機器の採用
水素燃焼と電気赤外線トンネルを活用したプロトタイプは、20〜30%のエネルギー節約を実現しています。これらの技術はエネルギー消費を削減するだけでなく、運用効率と持続可能性目標にも貢献します。これにより、早期採用者はユーティリティリベートの恩恵を受け、エネルギー管理システムの国際的に認められた規格であるISO 50001認証の取得を目指すことができます。2027年から始まる欧州の炭素国境税(埋め込みCO₂の1メトリックトンあたりEUR 50〜150)は、低炭素鋼材とエネルギー回収ソリューションへの購買選択を促しています[2]。これらの税制は、産業界がよりグリーンな慣行を採用し、カーボンフトプリントを削減することを促すことを目的としています。カリフォルニア州やニューヨーク州などでは、ENERGY STAR認定オーブンの取得コストの最大25%をリベートでカバーできるため、企業の財務的負担が大幅に軽減されます。このインセンティブにより単純回収期間が3年未満に短縮され、エネルギー効率への投資がより魅力的かつ経済的に実行可能なものとなっています。
新興アジア太平洋市場における産業規模ベーカリーの拡大
スーパーマーケットやクイックサービスレストラン(QSR)からの需要増加に対応するため、中国、インド、ASEANの新工場では1時間あたり96,000個のバンズを生産できる先進生産ラインが導入されています。2024年の全米ベーカーズ協会コンベンションでは、加盟企業の約70%が翌年以内に自動化とAIの導入計画を発表し、生産能力の向上と労働・ワークフローの効率化を目指しています[3]。これらの施設には多層プルーフィングタワーが備わっており、生産効率を高め、市場の大量生産要件を満たしています。欧州製品より40〜50%低い価格でターンキーシステムを提供する中国OEMは、ソフトウェアサポートとアフターサービスに関する課題に直面しながらも、契約獲得に成功しています。同様のアプローチに倣い、ソブリンファンドに支援された湾岸協力会議(GCC)は工場設立に多額の投資を行っています。これらの取り組みは、地域的なパン不足への対応と、観光および関連ホスピタリティ需要の増加によって活性化されているフードサービスセクターの成長活用を目的としています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進機器ラインへの高い設備投資 | −0.8% | 新興市場および中堅ベーカリーで深刻なグローバル | 短期(2以内) |
| 熟練労働者不足と急峻な学習曲線 | −0.6% | 北米、西欧、アジア太平洋での影響が拡大中 | 中期(2〜4年) |
| 電子部品サプライチェーンの脆弱性 | −0.4% | アジアの半導体供給に依存したグローバル | 短期(2年以内) |
| ライフサイクルコストを押し上げる炭素国境税の見通し | −0.3% | 欧州、EUへの輸出業者への二次的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進機器ラインへの高い設備投資
ターンキーベーカリーは現在、200万〜500万 米ドルの投資を必要とします。この課題は、9〜12ヶ月に及ぶリードタイムと、2024年以前の平均より200〜300ベーシスポイント高い資金調達コストによってさらに深刻化しています。これらの高コストと長期化するタイムラインは、市場への新規参入者にとって大きな障壁となっています。予算が逼迫する中、新規参入者は最大70%の割引で入手できる欧州の中古機械に傾倒しています。このアプローチにより初期設備投資を削減できますが、多くの場合、運用効率を犠牲にすることになります。さらに、中古機器への依存は事業のスケーラビリティを制限し、確立された市場リーダーとの競争を困難にしています。この選択は自動化の完全導入の先送りにつながっており、このトレンドはラテンアメリカと東南アジアで特に顕著です。自動化導入の遅れは、これらの地域における生産性と増大する消費者需要への対応能力にさらなる影響を与えています。
熟練労働者不足と急峻な学習曲線
米国の業界団体は、エンジニアリングメンテナンスにおける78%という深刻な人材ギャップを指摘しており、2030年までに53,000人の労働者が不足する可能性があると予測しています。自動化によってラインオペレーターからメカトロニクス技術者への役割転換が進むにつれ、より高度なスキルへの需要が高まっています。このシフトは、専門的なトレーニングと専門知識を必要とする先進製造技術の採用拡大によって推進されています。不足はさらに、既存の労働力をアップスキルするための十分なトレーニングプログラムの不足によって悪化しています。さらに、自動化システムの複雑化が増すにつれ、技術の進歩に追いつくための継続的な学習が必要となっています。このギャップは、未充足のポジションがメテナンスや生産の遅延につながる可能性があるため、運用効率にもリスクをもたらします。クラウド診断とユーザーフレンドリーなHMIはこのギャップを埋めるのに役立ちますが、現場の専門知識の必要性を完全に代替することはできません。さらに、企業は人材不足に対処するため、見習いプログラムや教育機関とのパートナーシップへの投資を増やしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
熱処理がシェアを牽引2025年、オーブンおよびプルーファーは熱処理機器市場の総売上高の32.56%という支配的なシェアを占める見込みです。その優位性は、デッキ、ラック、トンネル、スパイラル、ハイブリッド燃料システムなど、それぞれ異なるスループットと配合ニーズに対応した多様な製品ラインナップによって支えられています。これらのシステムはベーカリー生産に不可欠であり、セグメントの堅調な需要を裏付けています。さらに、ハイブリッド燃料トンネル、熱回収モジュール、迅速なベルト交換システムなどの革新は、運用効率を高めコストを削減するだけでなく、機器アップグレードのサイクルを持続させています。中国OEMが価格圧力をかける一方、識別力の高いプレミアム購買者はライフサイクルコスト、信頼性、アフターサービスを重視し、揺るぎない姿勢を保っています。
モルダーおよびシーターは急速な成長軌道にあり、2031年までに14%の市場シェアを目指しています。この急増は、クロワッサンやペストリーなどのラミネート菓子の産業規模生産の拡大によって牽引されています。2031年までのCAGR 5.08%を見込むこのセグメントの成長は、大量生産ベーカリー事業での採用を証明するものです。自動化と生地処理の均一性への推進力、特に大規模および輸出志向の施設における需要がこの拡大を促進しています。さらに、精密成形の進歩と連続生産ラインへのシームレスな統合が採用を加速させています。ベーカリー生産者がラミネート製品のラインナップを拡大するにつれ、最先端のモルディングおよびシーティング機器への投資勢いはさらに高まる見込みです。


注記: 各セグメントのシェアはレポート購入後にご確認いただけます
用途別:
パンが市場を支配、ケーキが加速2025年、パンは総売上高の36.05%を占め市場を支配する見込みです。これは主食としての地位と、都市化および包装食品の普及に後押しされた安定した消費成長によるものです。パンの優位性は、日常的な食事の必需品として位置づけられている先進国・新興国市場の双方で明らかです。このセグメントの機器需要は安定しており、大量生産と標準化された加工の必要性によって牽引されています。メーカーはまた、スループットの向上とエネルギー消費の削減を目指し、効率的なベーキングおよびプルーフィング技術への投資を進めています。規模、必要性、安定した加工の組み合わせが、パンの市場トップの地位を確固たるものにしています。
ケーキおよびペストリーは急速な成長軌道にあり、2031年までのCAGR 8.14%が予測されています。この急増は主に、プレミアムおよび職人製焼き菓子への需要の高まりに起因しています。この勢いは、ロボットデポジティングおよびデコレーティングシステムの採用拡大によってさらに強化されています。特に、5,000 米ドル未満のデスクトップソリューションが小規模ベーカリーにとって自動化を現実のものにしています。消費者嗜好の変化、特にグルテンフリーおよびクリーンラベル製品への傾向も重要な役割を果たしています。これらの嗜好は、高度なミキサー、延長プルーファー、低衝撃シーターなどの専門機器を必要とします。さらに、クイックサービスレストラン(QSR)の拡大と宅配トレンドに牽引された冷凍ピザクラストの生産急増が機器需要を増幅させています。これらのダイナミクスが総合的に、ケーキおよびペストリーを市場の主要成長ドライバーとして位置づけています。
地域分析
アジア太平洋ベーカリー加工機器市場
2025年、アジア太平洋地域は中国、インド、およびASEAN各国におけるグリーンフィールド設備の開発に牽引され、売上高の39.53%という主導的なシェアを占める見込みです。国内OEMは価格面での優位性を提供し、地元ベーカーがより早い投資収を実現できるようにしていますが、レシピの精度と稼働率が重要な場面ではプレミアム輸入品が依然として好まれています。都市化の進展と包装ベーカリー製品への需要増加が、地方中核都市・地方都市での機器投資を促進しています。さらに、食品加工インフラを支援する政府のインセンティブが先進ベーキング技術の採用を加速させています。地域プレーヤーもまた、一貫性の向上と熟練労働への依存低減のため、自動化の採用を積極的に進めています。
中東およびアフリカのベーカリー加工機器市場
中東およびアフリカは、CAGR 7.02%という力強い成長が見込まれています。サウジアラビアでは、ソブリンウェルス投資が主食パンの国内生産化に注力しており、エジプトの生産者は北アフリカのスーパーマーケットの需要を満たすために生産量を5倍に増やしています。小売チェーンの拡大とモダントレード形態の普及が、標準化された大量生産ベーキングソリューションへの需要を高めています。湾岸諸国における食料安全保障プログラムへの投資が、地域の生産能力をさらに強化しています。欧州機器サプライヤーとのパートナーシップも、地域メーカーの技術力向上を可能にしています。人口増加と都市部の消費パターンの変化が、長期的な市場成長を引き続き支えています。
欧州および北米のベーカリー加工機器市場
合計で相当な市場シェアを占める欧州および北米は、設備拡張から更新投資へと焦点をシフトしています。このシフトは主に、厳格な衛生・エネルギー規制によって推進されています。メーカーは厳しい排出基準と食品安全基準を満たすための機器アップグレードを優先しています。IoT対応監視システムを含むデジタル化の採用が、機器調達の意思決定における重要な要素となっています。既存の生産ラインへのエネルギー効率の高いコンポーネントの後付けが、ベーカリーの運用コスト管理を支援しています。さらに、労働力不足が自動化とリモート診断の採用を加速させています。
競争環境
市場集中度
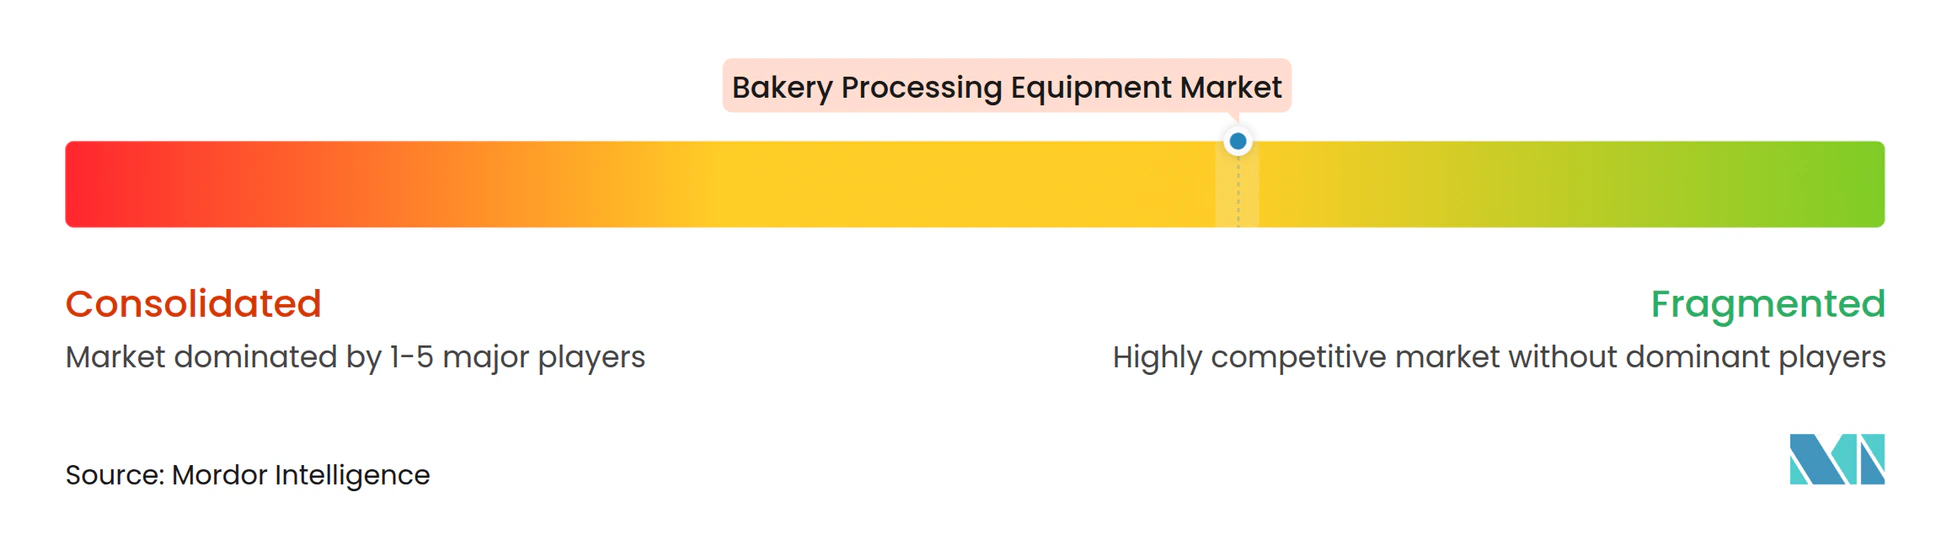
グローバルベーカリー加工機器市場は中程度の集中度を示しています。上位4社であるGEA、Bühler、JBT Marel、Middlebyが世界売上高の約3分の1を占めています。2025年、JBTはMarelを41.8億 米ドルで買収し、クロスカテゴリーサプライヤーとしての地位を確立しました。2026年に40億 米ドルの売上高を見込むJBTは、現在タンパク質とベーカリーの両ポートフォリオの統合を進めています。この統合トレンドは、主要な産業用ベーカリーにおける包括的な加工ソリューションへの需要の高まりを示しています。規模の優位性を享受する大手プレーヤーは、研究開発とグローバルサービスネットワークにより多くのリソースを投入しています。一方、中規模の専門企業はカスタマイズされたアプリケーションと個別対応を強調することでニッチを開拓しています。
2026年、GEAはHydractの買収によりポートフォリオを強化し、汚染リスクを軽減する水圧バルブを導入しました。Rademaker社が2025年に同時に行ったツーリングとAIビジョンへの投資は、段取り替えと不良品を最小化するモジュール式ソフトウェア駆動ラインへの戦略的転換を示しています。中国の新規参入者は価格面で積極的に競争していますが、制御ソフトウェアの高度さとグローバルサービス展開において劣っています。欧州企業はエンジニアリングの精度と包括的なライフサイクルサービスを通じてニッチを開拓しています。多くの企業はまた、ポートフォリオのギャップを埋め、関連する加工分野に進出するために戦略的買収を活用しています。ソフトウェア企業とのコラボレーションも、スマートマニュファクチャリングへのシフトをさらに推進しています。
技術が主要な差別化要因として機能しており、プレミアムベンダーは水素対応オーブン、AI駆動検査、予知保全SaaSで差別化を図っています。ISO 50001対応とENERGY STARメトリクスなどの基準が入札評価において重要な指標となっています。クライアントは単純な初期コストから総所有コスト全体へと焦点をシフトしています。デジタルツインとシミュレーションツールが、設置前のライン性能の最適化に活用されています。さらに、リアルタイムデータ分析によりオペレーターは収率向上、廃棄物削減、一貫した製品品質の維持を実現しています。
ベーカリー加工機器産業リーダー
-
Bühler Holding AG
-
GEA Group Aktiengesellschaft
-
The Middleby Corporation
-
AMF Bakery Systems
-
Mecatherm S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
ベーカリー加工機器市場 このレポートでカバーされる企業
- GEA Group Aktiengesellschaft
- Buhler Holding AG
- John Bean Technologies Corporation
- The Middleby Corporation (Baker Perkins)
- Ali Group S.r.l. (Rondo)
- AMF Bakery Systems (a Markel Food Group Company)
- Mecatherm S.A.
- Rademaker B.V.
- WP Bakery Group GmbH
- Koenig Maschinen GmbH
- European Pastry & Bakery Machinery (EBAK)
- Reading Bakery Systems (a Markel Food Group Company)
- Revent International AB
- Shaffer Mixing
- Zeppelin Systems GmbH
- Oshikiri Machinery Ltd.
- VMI SA (VMI Group)
- Sigma S.r.l.
- Rheon Automatic Machinery Co., Ltd.
- Gemini Bakery Equipment Company
最近の産業開発事情 ベーカリー加工機器市場
- 2026年4月:Unoxは商業ベーカー向けにBakerlux Classicオーブンシリーズを発表しました。この新ラインは最小限のスペースで一貫したベーキングを実現します。ユーザーフレンドリーで設置が容易、メンテナンスも少なくて済みます。このシリーズは3〜4トレイおよび6〜16トレイのモデルを提供し、多様なベーカリーの需要と生産レベルに対応した湿度制御オプションを備えています。
- 2025年5月:Rademaker社は能力強化のため、Form & Frysを買収し、AIビジョン企業Sensureへの戦略的投資を行い、3Dデポジティングと欠陥検出技術でその提供内容を強化しました。
- 2025年3月:Wood Stoneは商業用回転ピザオーブンラインナップに完全電動バリアントとなるElectric OneRevを発表しました。この新モデルは、回転デッキ、ダイナミックサーマルマネジメント、瞬時回復時間など、ガス式の主要機能を維持しながら、化石燃料への依存をなくし、労働要件を合理化しています。
- 2025年1月:ニュージャージー州ペンサウケンにて、PuratosとAMF Bakery Systemsがパイロットベーカリープラントを発表しました。この施設は産業用ベーキングにおけるイノベーションと製品開発を推進するとともに、最先端のベーカリー加工技術のテストのための協働ハブとして機能することを目指しています。
グローバルベーカリー加工機器市場レポートの調査範囲
セグメンテーション概要
| ミキサーおよびブレンダー |
| ディバイダーおよびラウンダー |
| モルダーおよびシーター |
| オーブンおよびプルーファー |
| その他 |
| パン |
| ケーキおよびペストリー |
| クッキーおよびビスケット |
| ピザクラスト |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 中東およびアフリカその他 |
| 機器タイプ別 | ミキサーおよびブレンダー | |
| ディバイダーおよびラウンダー | ||
| モルダーおよびシーター | ||
| オーブンおよびプルーファー | ||
| その他 | ||
| 用途別 | パン | |
| ケーキおよびペストリー | ||
| クッキーおよびビスケット | ||
| ピザクラスト | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
ベーカリー加工機器市場の現在の規模はどのくらいですか?
売上高は2026年に12.75 ビリオン 米ドルと評価されており、2031年までに16.34 ビリオン 米ドルに達する軌道にあります。
どの機器タイプが販売をリードしていますか?
オーブンおよびプルーファーは2025年売上高の32.56%のシェアを占め、2026年から2031年にかけてCAGR 5.08%を記録しています。
需要が最も速く成長しているのはどこですか?
中東およびアフリカ地域は、ソブリンファンドが大容量ベーカリーに資金を提供する中、CAGR 7.02%を記録しています。
主要な成長ドライバーは何ですか?
職人製品および特産製品への需要の高まりが、フレキシブルで衛生的かつエネルギー効率の高い熱処理ラインへの投資を促進しています。