
アジア太平洋スピリッツ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
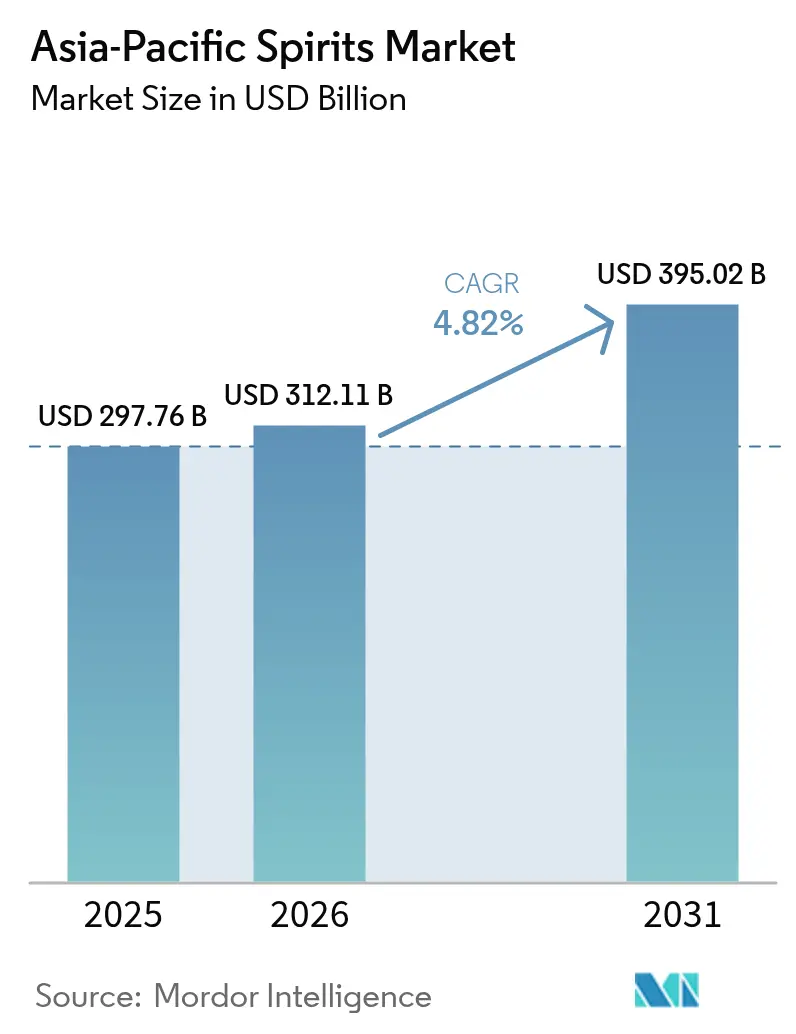
| 基準年の市場規模 (2025) | 297.76 十億米ドル |
| 市場規模 (2026) | 312.11 十億米ドル |
| 市場規模 (2031) | 395.02 十億米ドル |
| Growth Rate (2026 - 2031) | 4.82 % |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋スピリッツ市場分析
アジア太平洋スピリッツ市場規模は2026年にUSD 3,121.1億と推定され、2025年の値であるUSD 2,977.6億から成長し、2031年にはUSD 3,950.2億に達する見込みで、2026年から2031年にかけて4.82%のCAGRで成長しています。可処分所得の増加、プレミアム化へのシフト、および伝統的な地元製品よりもグローバルなスピリッツスタイルへの嗜好の高まりがこの成長を牽引しています。消費者は積極的に新奇性と真正性を求めており、これによりウイスキーがカテゴリーリーダーシップを維持しながら、アガベベースのスピリッツとクラフトの派生品が大きなトラクションを獲得しています。クラフトスピリッツの人気の高まりは、ユニークで高品質な製品を求めるより広い消費者トレンドを反映しており、多くの購買者がこれらの製品に対してプレミアムを支払う意欲を持っています。デジタルコマースは引き続き拡大しており、ブランドがより広い視聴者にリーチし、パーソナライズされた体験を提供することを可能にしています。消費者がバーやレストランに戻ることでオントレード売上が力強く回復しており、観光の回復もプレミアムおよびエキゾチックなスピリッツへの需要を高めることで価値成長をさらに押し上げています。企業は地域の蒸留設備に多額の投資を行っており、長期的な持続的需要への自信と進化する消費者の嗜好に応えるコミットメントを示しています。競争環境は引き続きダイナミックであり、歴史ある生産者、多国籍企業、および機敏なクラフトブランドが、ニッチな味のプロファイルと独自のストーリーテリングを活用することでセグメント化されたオーディエンスを積極的に標的にしています。
主要レポートのポイント
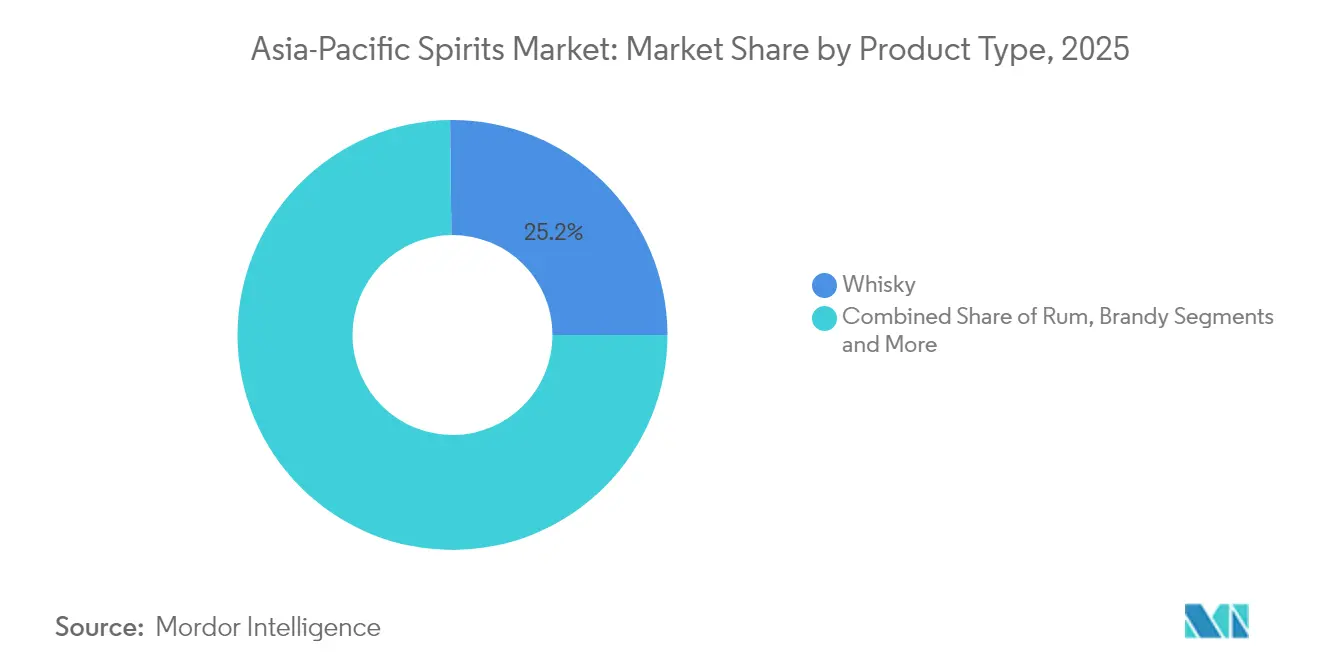
- 製品タイプ別では、2025年にアジア太平洋スピリッツ市場シェアの25.18%をウイスキーが占め、テキーラとメスカルは2031年にかけて5.12%のCAGRで拡大する見込みです。
- エンドユーザー別では、2025年にアジア太平洋スピリッツ市場規模の79.02%のシェアを男性セグメントが占め、女性の消費は2031年にかけて5.48%のCAGRで伸長しています。
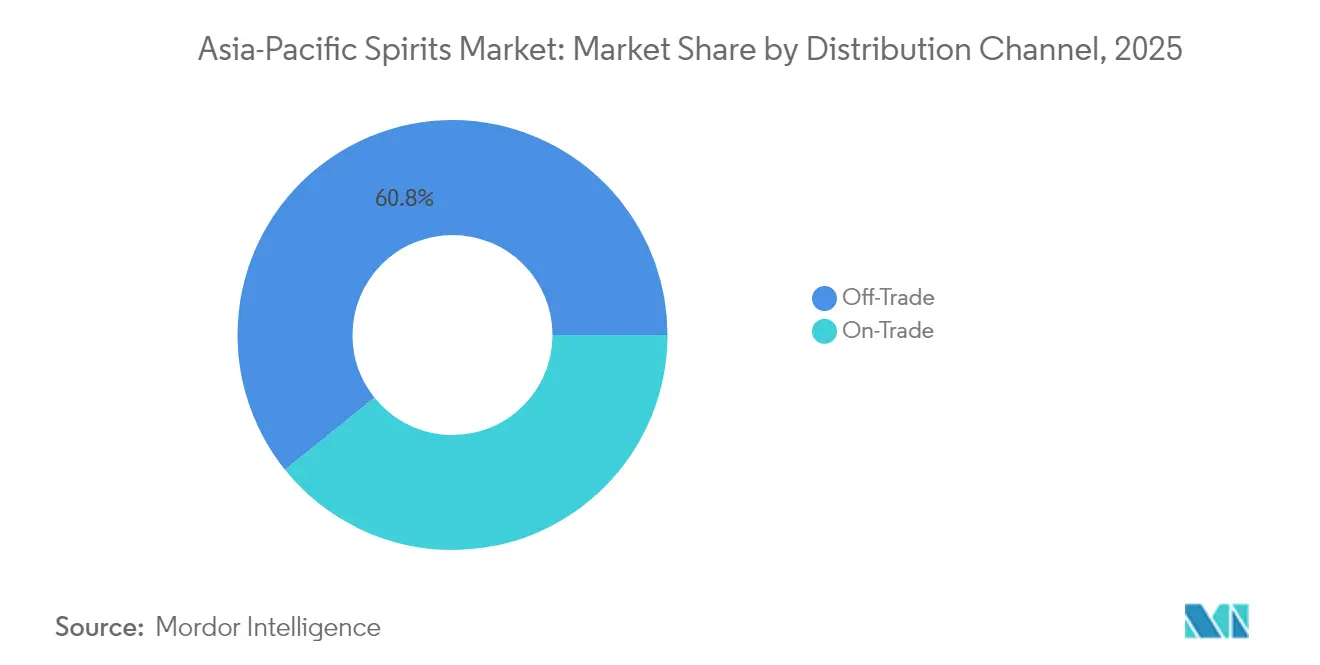
- 流通チャネル別では、2025年にオフトレードが60.78%の収益を獲得し、オントレードは2031年にかけて5.88%のCAGRで成長する見込みです。
- 地域別では、2025年に中国が41.02%の市場シェアを占め、フィリピンは2031年にかけて5.79%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| クラフトスピリッツへの消費者の傾向 | +0.8% | 日本、オーストラリア、韓国での強い普及を伴う地域全般 | 中期(2〜4年) |
| 観光とホスピタリティの成長がポジティブな成長をもたらす | +0.6% | タイ、フィリピン、マレーシア、ベトナムおよびインドネシアへの波及を伴う | 短期(2年以下) |
| 主要ブランドによる戦略的マーケティングが認知と需要を促進 | +0.5% | 中国、インド、韓国、新興市場への拡大を伴う | 中期(2〜4年) |
| プレミアムアルコール飲料への需要の急増 | +0.9% | 中国、日本、韓国、オーストラリア、都市部での成長を伴う | 長期(4年以上) |
| カクテル文化の拡大が市場成長を促進 | +0.7% | 中国、日本、韓国、タイ、フィリピンの都市部 | 中期(2〜4年) |
| 社交的な集まりとクラビング文化の拡大 | +0.6% | 中国、日本、韓国、タイ、マレーシアの大都市圏 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
クラフトスピリッツへの消費者の傾向
クラフトスピリッツへの消費者の高まる傾向は、アジア太平洋スピリッツ市場における重要な市場ドライバーとして台頭しています。このトレンドは、真正性、職人技、および独自の風味を重視するユニークで職人的かつ地元産のアルコール飲料に対する消費者需要の高まりによって促進されています。特にミレニアル世代とZ世代の消費者は、ウイスキー、ジン、ラムなどの小ロット・手作りスピリッツに対する強い好みを示し、しばしばカクテル文化やミクソロジーを通じて新しい飲酒体験を求めています。都市部のナイトライフシーンの台頭と、中国、日本、インド、ベトナムなどの国々でのクラフト蒸留所の増加が、多様なクラフト製品への消費者アクセスを拡大することでこのトレンドを支えています。この成長はまた、革新的な製造プロセスへの投資、地元植物原料の活用、およびクラフトブランドの職人的価値とストーリーを促進することに焦点を当てた戦略的マーケティング活動によっても支えられており、消費者の関心をさらに高め、市場成長を牽引しています。
プレミアムアルコール飲料への需要の急増
アジア太平洋スピリッツ市場は、可処分所得の増加と品質および独自性に向けた消費者嗜好の変化に牽引され、プレミアムアルコール飲料への顕著な需要急増を目撃しています。例えば、中国国家統計局は、2024年に中国家庭の1人当たり年間平均可処分所得が約41,300元に増加し、2023年の39,218元から上昇したと報告しており [1]出典:中国国家統計局、「1990年から2024年における中国家庭の1人当たり年間平均可処分所得」、www.stats.gov.cn、消費者購買力の強化とプレミアム製品へのアップグレード意欲を示しています。中国、インド、日本、および東南アジア全域の中産階級および富裕層の消費者は、プレミアムおよびスーパープレミアムスピリッツをライフスタイルと社会的地位のシンボルとして見る傾向がますます強まっており、若年層、特にミレニアル世代とZ世代がカクテル文化を通じてこのトレンドを牽引し、真正性と職人技への食欲を高めています。東京、上海、シンガポールなどの都市のアップスケールなホテル、高級レストラン、バーが高価値のウイスキー、ウォッカ、ジン、クラフトスピリッツのキュレーションされたポートフォリオを提供することでこのプレミアム化を強化しています。これに応じて、Diageo、Pernod Ricard、Beam Suntoryなどのリーディングプレイヤーはプレミアムレンジを拡大し、マーケティング投資を強化しており、プレミアム化をアジア太平洋スピリッツ市場の主要な成長エンジンとして確立しています。
観光とホスピタリティの成長がポジティブな成長をもたらす
観光とホスピタリティの急速な拡大は、アジア太平洋スピリッツ市場の成長の主要なドライバーであり、国際的な訪問者の流入がホテル、リゾート、レストラン、ナイトライフ施設でのアルコール消費を直接押し上げています。2024年、アジア太平洋地域は3億1,600万人の国際観光客を迎え、マカオを含む北東アジアが1億4,600万人の到着者でトップとなり、続いて東南アジアが1億2,100万人、南アジアとオセアニアがそれぞれ3,300万人と1,500万人の訪問者を迎えました [2]出典:マカオニュース、「アジアは2024年に3億1,600万人の旅行者を迎えたが、依然として2019年の水準を下回る」、www.macaonews.org。これらの増加する数字はスピリッツへの需要を高めており、旅行者は一般にレジャーをプレミアムダイニング、活気あるナイトライフ、および本物の文化体験と結びつけています。東京、シンガポール、プーケット、バリなどの人気スポットは、グローバルブランドと、日本酒、焼酎、白酒(バイジュウ)、アラックなどの地元スピリッツの両方がアップスケールなバー、テーマレストラン、屋上ラウンジ、リゾートイベントで前面に出るセンターとなっています。これとともに、ラグジュアリーホテル、クルーズ観光、およびキュレーションされたイベントの成長がプレミアム化トレンドを加速させており、国際的および地元のスピリッツブランドが大きく恩恵を受けています。この成長をさらに促進するために、地域全体の政府が戦略的投資を行っており、例えばインドは2025〜26年度連邦予算で観光インフラの強化のためにINR 2,541.06クロールを割り当て、国内外の訪問者をさらに引き付けることを目指しています [3]出典:観光省、「雇用と成長の主要ドライバーとしての観光 2025〜26年度予算がインフラ、医療観光、および文化遺産保護に焦点」、www.pib.gov.in。民間セクターと公共セクターの両方によるこの協調的な推進が、アジア太平洋スピリッツ市場拡大の強力なエンジンとしての観光の役割を増幅させています。
主要ブランドによる戦略的マーケティングが認知と需要を促進
主要なスピリッツブランドによる戦略的マーケティング施策は、アジア太平洋スピリッツ市場全体での認知と需要を高める上で重要な役割を果たしています。リーディングプレイヤーはデジタルファーストのキャンペーン、インフルエンサーとのコラボレーション、ターゲットを絞った広告を採用して若年層との接点を強化するとともに、カクテルフェスティバル、ポップアップバー、文化イベントなどの体験型マーケティングへの投資によりブランドエンゲージメントを強化しています。スポーツトーナメント、音楽フェスティバル、ライフスタイルイベントのスポンサーシップはさらに可視性と消費者の想起を高め、進化する都市のエンターテインメントトレンドとブランドを一致させています。重要なことに、Diageo、Pernod Ricard、Suntoryなどの企業はアジア太平洋でのマーケティング支出を大幅に増加させ、デジタルチャネル、地域化されたブランドキャンペーン、および中国、インド、日本、東南アジアなどの市場に合わせたプレミアム化に焦点を当てたプロモーションに投資を振り向けています。これらの継続的なマーケティング努力は、eコマースの成長および消費者直販チャネルと相まって、競争上の差別化を推進し、プレミアムスピリッツの採用を促進し、地域全体での長期的な市場拡大を支えています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 過剰消費に関する健康への懸念 | -0.4% | 日本、オーストラリア、韓国に特に焦点を当てた地域全般 | 長期(4年以上) |
| スピリッツに対する高い政府税および物品税 | -0.6% | フィリピン、タイ、マレーシア、インド、様々な影響レベルを伴う | 短期(2年以下) |
| 若年消費者の低アルコールまたはノンアルコール飲料へのシフト | -0.3% | 日本、オーストラリア、韓国、中国の都市部 | 中期(2〜4年) |
| 成長を妨げる禁酒キャンペーン | -0.2% | 中国、インド、政府主導の取り組みを伴う | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
スピリッツに対する高い政府税および物品税
アジア太平洋地域全体の物品税制度は、スピリッツ市場に対して大きなコスト圧力を課し、特に価格に敏感な消費者にとって価格設定とアクセシビリティに影響を与えています。例えば、フィリピンは2024年に1リットル当たりPHP 66の物品税を設定しており、予定されている引き上げにより消費者へのコストがさらに増加し、手頃な市場アクセスが制限されることが見込まれます。タイの課税は特に複雑で、物品税と輸入関税を組み合わせており、国際ブランドに対して実質的な障壁を生み出すと同時に、Thai Beverage PLCなどの強力な国内プレイヤーを保護しています。マレーシアでは、物品税の枠組みがプレミアム輸入品に大きく影響しており、税金が小売価格の30〜40%を占める可能性があり、国際ブランドが市場に効果的に浸透することを困難にしています。これらの財政政策は収益確保と公衆衛生目標のバランスを図ることを目的としていますが、意図せずして輸入品よりも国内生産を優遇する市場の歪みを生み出しています。さらに、各国にわたる税規制の増大する複雑さと変動は国際企業のコンプライアンスコストを高め、アジア太平洋の多様な規制環境をナビゲートするために専門的な法律・税務顧問サービスが必要となっています。このように層をなす物品税環境は、地域全体での市場拡大、価格戦略、および競争ダイナミクスに課題をもたらしています。
過剰消費に関する健康への懸念
過度なアルコール消費に関する健康への懸念は、アジア太平洋スピリッツ市場に対する重大な阻害要因を示しています。消費者と政府の間での過度な飲酒に関連するリスク、例えば慢性疾患、事故、社会的問題への意識の高まりは、アルコール消費を減らすことを目的としたより厳しい規制と公衆衛生キャンペーンにつながっています。地域の様々な国々が、包装上への健康警告の義務付け、特に若い成人を対象とした広告制限、および飲酒時間と販売場所の制限などの措置を導入しています。アジア太平洋国際スピリッツおよびワインアライアンス(APISWA)のモデレーションウィークキャンペーンなどの業界全体の取り組みが、有害な消費パターンを抑制するための責任ある飲酒を推進しています。これらの取り組みがより安全な消費を支援しているにもかかわらず、高まる公衆の監視と規制上の管理が宣伝活動を制限し、アルコールの入手可能性の拡大に対する障壁を生み出すことで市場成長を制約しています。この健康意識の高まりと引き締まる政策の組み合わせは、アジア太平洋全体の価格に敏感で社会的意識の高い消費者セグメントに特に影響を与える困難な環境を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
テキーラの台頭の中でのウイスキーの優位性ウイスキーはアジア太平洋スピリッツ市場で最大の市場シェアを保持しており、2025年には25.18%という実質的なシェアを確保しています。この支配的な地位は、スコッチウイスキーの世界的な威信と嗜好を継続的に強化するスコットランドの堅調な輸出パフォーマンスによって大きく支えられています。さらに、日本はウイスキー生産において国内の復興を経験しており、地元と国際的な注目を集めています。日本ウイスキーの復活は市場全体に相当な勢いを加え、消費者の関心と売上を押し上げています。ウイスキーの地域での文化的意義は、可処分所得の上昇と進化する消費者嗜好と相まって、そのリーダーシップをさらに確固たるものにしています。さらに、プレミアム化と職人的製品へのトレンドにより、ウイスキーブランドは富裕層セグメントを獲得し、成長と収益性を牽引することが可能となっています。
一方、テキーラとメスカルはアジア太平洋スピリッツ市場において最も急成長しているセグメントとして際立っており、2031年にかけて5.12%の注目すべきCAGRが予測されています。これらのアガベベーススピリッツは、革新的でエキゾチックなフレーバーへの消費者の好奇心の高まりにより急速な人気を得ています。ユニークな飲酒体験を求める若年消費者とミレニアル世代に牽引され、テキーラとメスカルは伝統的な市場を超えてその版図を広げています。カクテル文化とミクソロジーの台頭も、トレンディなバーやクラブでのこれらのスピリッツへの需要を喚起しています。重要なことに、製品ラインナップの多様化と地域全体での改善された流通チャネルがこの加速する成長を支えています。これらの本物のメキシコスピリッツへの認知と評価が高まるにつれて、テキーラとメスカルは今後10年間も力強い拡大を続ける立ち位置にあります。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能


エンドユーザー別:
女性の加速の中での男性の優位性男性消費者はアジア太平洋スピリッツ市場で最大のシェアを保持しており、2025年の総消費量の79.02%を占めています。この圧倒的なリードは、男性が伝統的にアルコール飲料の主要消費者であった地域の長年にわたる文化的・社会的規範を反映しています。男性消費者の優位性はまた、男性的な嗜好に合わせたターゲットを絞ったマーケティング活動と製品ラインナップによっても牽引されています。ウイスキー、ラム、ブランデーなどのスピリッツは、男性中心の社交活動や集まりと結びつくことが多く、このトレンドを強化しています。さらに、この大きな市場シェアは、アジア太平洋全体の市場ダイナミクスとブランド戦略に対する男性飲酒者の持続的な影響力を強調しています。新たな変化が生じているにもかかわらず、現在も男性が消費パターンの大部分を形成しており、地域の酒文化に深く組み込まれています。
逆に、アジア太平洋における女性のスピリッツ消費は最も急成長しているセグメントであり、2031年にかけて5.48%のCAGRで加速しています。この急速な成長は、変化する人口構成、変わりゆく社会規範、および女性の間でのライフスタイル嗜好の進化によって牽引されています。女性は、フレーバーウォッカ、ボタニカルジン、低アルコール飲料など、自分たちの嗜好とウェルネスへの関心に応えるスピリッツカテゴリーを探求する機会が増えています。オントレードおよびオフトレードチャネルでの女性消費者の台頭は、伝統的に男性主導であった市場での幅広い受容と包括を示しています。マーケティング戦略は、洗練されたパッケージング、低アルコールコンテンツの選択肢、および女性にとって魅力的な多様なフレーバープロファイルに焦点を当てることで適応しています。女性消費の急増は、今後数年間でアジア太平洋スピリッツ市場の景観を大きく再形成するであろう根本的な人口構成の変化を示しています。
流通チャネル別:
オントレードの回復の中でのオフトレードのリーダーシップオフトレードチャネルは2025年のアジア太平洋スピリッツ市場において60.78%の支配的な市場シェアを確保しています。この大きなシェアは、消費者が主に家庭での消費のためにアルコール飲料を購入するよう適応したパンデミックによって引き起こされた重大な行動変容を反映しています。eコマースプラットフォームの成長と小売インフラのモダナイゼーションがさらにオフトレードチャネルの拡大に貢献しています。利便性、より広い製品の入手可能性、および競争力のある価格設定が多様な消費者基盤を惹きつけ、地域におけるオフトレードの優位性を強化しています。オンラインショッピングと宅配サービスの普及率の向上により、オフトレードは消費者の購買習慣においてリーディングロールを維持する見通しです。ハイブリッド消費モデルの持続とライフスタイルの変化が、メーカーと小売業者がデジタルエンゲージメントとパーソナライズされた提供に力を入れる中、オフトレードチャネルを通じた持続的な需要を促進しています。
逆に、バー、レストラン、ホテル、クラブを含むオントレードセグメントは力強い回復を見せており、2031年にかけて5.88%のCAGRが予測される最も急成長している流通チャネルとして浮上しています。このリサージェンスは、パンデミックの制限が緩和し主要市場で観光が回復するにつれて、ホスピタリティセクターの再開と復活によって牽引されています。消費者はプレミアムおよび体験的な飲酒の機会を求めて社交の場に戻っており、オントレード環境での支出を増加させています。この成長は、可処分所得の増加、ミクソロジーとクラフトスピリッツへの進化する消費者嗜好、およびオンプレミス販売を標的とした強化されたマーケティング活動によって支えられています。オントレード事業者は、革新的な飲料提供、テーマイベント、およびプレミアムスピリッツブランドとの戦略的パートナーシップを通じて顧客体験を向上させています。社交的消費が再び前景に出るにつれて、オントレードチャネルは市場拡大を加速させ、今後数年間で収益成長に大きく貢献することが期待されています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能
地域分析
中国スピリッツ市場
2025年、中国はアジア太平洋スピリッツ市場において41.02%という支配的なシェアを占めており、その巨大な規模と継続的な変革を示している。伝統的な白酒(バイジュウ)の消費は8年連続で減少しており、消費者の嗜好の変化を示している。この減少は、ライフスタイルの変化、健康志向の高まり、そして伝統的なスピリッツに代わる選択肢を模索する若い世代の影響力の拡大に起因している。同時に、グローバルブランドへの露出増加、可処分所得の上昇、プレミアム製品および輸入品への関心の高まりを背景に、国際的なスピリッツが大きな支持を獲得している。さらに、eコマースプラットフォームの拡大とデジタルマーケティング戦略の活用により、国際的なスピリッツが中国の消費者にとってより身近なものとなり、この変化をさらに加速させている。特に都市部において、カクテル文化の普及が進んでいることも、消費者が多様で革新的な飲酒体験を求める中で、国際的なスピリッツへの需要拡大に寄与している。
フィリピンスピリッツ市場
フィリピンは最も急速な成長を示す市場として際立っており、堅調な経済的基盤に支えられ、2031年までに5.79%のCAGRが見込まれている。フィリピンでは、スピリッツがビールやワインを上回る人気を誇るようになっており、社交的な集まりや祝宴においてアルコール度数の高い飲料を重視する文化的傾向を反映している。さらに、可処分所得の上昇と西洋的な飲酒習慣の影響力の拡大が、特に都市部の消費者を中心に、国内でのスピリッツ需要をさらに押し上げている。国際ブランドの浸透拡大と流通ネットワークの整備も、フィリピンのスピリッツ市場の成長に寄与しており、国内外のプレーヤーにとって有望な機会となっている。さらに、政府による観光セクターへの支援と、バー、レストラン、ナイトライフ施設の増加が相まって、特に大都市圏においてスピリッツ市場が発展しやすい環境が整いつつある。
アジア太平洋スピリッツ市場
日本、韓国、オーストラリアは、それぞれ独自の成長軌跡を持つ成熟市場を形成している。一方、インドネシア、ベトナム、マレーシアは、都市化の進展と経済的発展がプレミアムなアルコール体験を求める中間層を育んでいることから、新興の機会を提示している。インドネシアでは、都市人口の増加と可処分所得の上昇が、特に若い専門職層を中心にスピリッツ需要を牽引している。ベトナムでは、西洋文化の影響力の拡大と近代的な小売チャネルの普及に支えられ、プレミアムスピリッツの消費が急増している。一方、マレーシアでは、中間層の向上志向のライフスタイルを背景に、プレミアムおよび輸入スピリッツへの消費者嗜好の転換が進んでいる。これらの新興市場全体において、国際ブランドのレゼンス拡大と、ターゲットを絞ったマーケティングキャンペーンおよびオントレードチャネルの整備が相まって、スピリッツ需要をさらに押し上げている。
規制環境
アジア太平洋地域全体で、スピリッツ規制はマーケティング規制の強化、製品基準の進化、ラベリング要件の拡大によって形成されつつあり、国内生産者と輸入業者双方にとってコンプライアンス負荷の高い環境が生まれている。タイのアルコール飲料管理法(第2号)B.E. 2568は2025年11月8日に施行され、マーケティング、広告、デジタルプロモーションに関する規制を強化し、これが業務用チャネルおよびオンラインチャネルでのブランド構築に影響を及ぼしている。
ラベリングおよび技術基準も変化している。オーストラリア・ニュージーランド食品基準機構は2025年8月に食品基準規約を更新し、包装済みアルコール飲料へのエネルギー含量表示を義務化した(複数年の移行期間付き)。一方、マレーシアは2025年食品(改正)(第3号)規則を公布し、テキーラおよびメスカルを含む更新基準を導入、2026年4月1日から適用される。インドでは、2026年1月のFSSAIの措置がアルコール飲料の製品基準および成分パラメータを強化し、一部のラベリング施行タイムラインを2026年7月1日まで延長した。ベトナム工商省は通達第39/2026/TT-BCT号を発出し、2027年1月1日から有効なQCVN 30:2026/BCTを公布、地域規模拡大を計画するメーカーおよび輸入業者にさらなる技術コンプライアンスの層を追加した。
競争環境
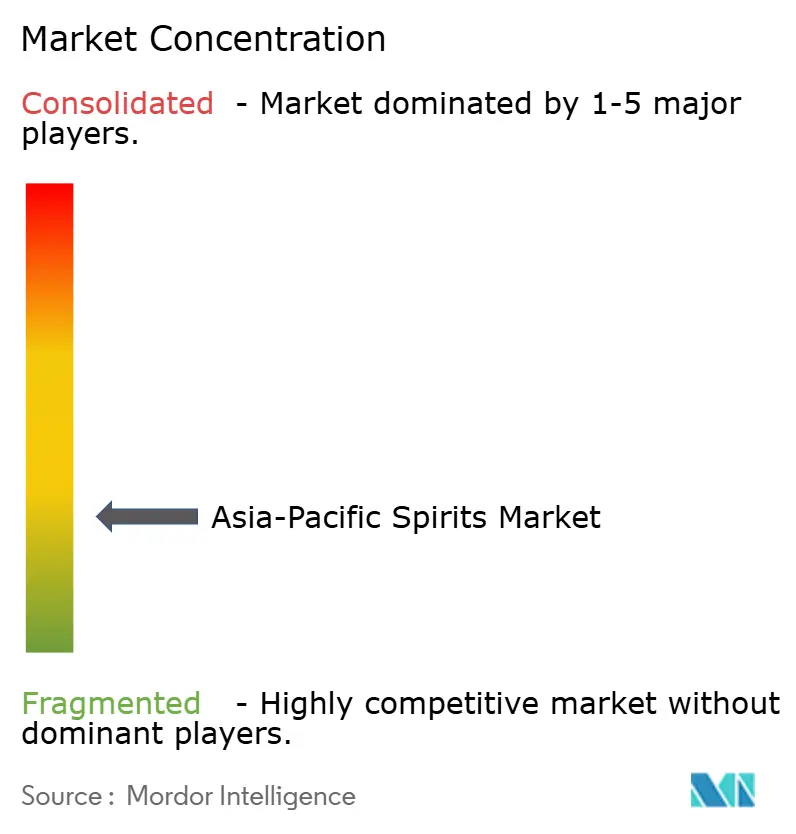
アジア太平洋スピリッツ市場は集中度スコア3を特徴とする中程度の集中度を示しており、グローバルな多国籍企業と新興のクラフト蒸留所の両方が繁栄する機会を持つバランスの取れた競争環境を意味しています。リーディングな多国籍企業は広範な流通ネットワーク、豊富なブランドポートフォリオ、および多大なマーケティング予算を活用し、様々な価格帯と地域にわたって強固な存在感を維持しています。これらの確立したプレイヤーは、規模の経済、ブランド認知、およびグローバルなサプライチェーンの恩恵を受け、多様な消費者ニーズを満たすために製品を一貫して提供するのに役立っています。製品バリエーション、プレミアムオファリング、およびマーケティングキャンペーンでイノベーションを起こす能力が、市場における支配的な勢力としての彼らを位置づけています。
同時に、中程度の集中度は小規模でアジャイルなクラフト蒸留業者が効果的に競争するための包括的な環境を育成しています。これらの新興プレイヤーは、職人的な、小ロットの、および地元調達のスピリッツへの消費者の関心に牽引されたニッチ市場を活かしています。クラフト生産者はフレーバープロファイル、ユニークな原料、および持続可能な生産方法を中心とするイノベーションに焦点を当て、ブランドを差別化しています。彼らは多くの場合、真正性と体験的な飲酒を求める若い都市部の消費者に訴求し、大企業との競争にもかかわらず意義のある市場シェアを切り開いています。このダイナミクスは製品ラインナップの多様性を促進し、消費者の選択を豊かにし、プレミアムおよびクラフトセグメントでの成長を促進しています。中程度の集中度スコアはしたがって、規模だけでは成功が保証されず、創造性と地元市場とのつながりが重要な役割を果たす市場を反映しています。
多国籍コングロマリットは、プレミアム化とラグジュアリー消費が主要なトレンドである日本、韓国、オーストラリアなどの先進国経済で優位性を維持しています。一方、クラフト蒸留業者は中国、インド、東南アジアなど、新興の中産階級と進化する嗜好を持つ市場で特に活発です。デジタルプラットフォームとeコマースチャネルのアクセシビリティにより、大小の生産者ともに消費者にさらに効率的にリーチすることが可能となり、競争をさらに激化させています。全体として、中程度の集中度は、レガシーブランドと革新的な新参者が業界の進化に影響を与えるダイナミックな市場景観を育成し、アジア太平洋を世界で最もダイナミックなスピリッツ市場の一つにしています。
アジア太平洋スピリッツ業界リーダー
Diageo PLC
Kweichow Moutai Co., Ltd.
Wuliangye Yibin Co., Ltd.
Bacardi Limited
Pernod Ricard SA
- *免責事項:主要選手の並び順不同
アジア太平洋スピリッツ市場
- Kweichow Moutai Co., Ltd.
- Wuliangye Yibin Co., Ltd.
- Diageo PLC
- Pernod Ricard SA
- Bacardi Limited
- Suntory Holdings Limited
- HiteJinro Co., Ltd.
- Thai Beverage PLC
- Allied Blenders & Distillers
- Jiangsu Yanghe Brewery Joint-Stock Co.
- Anheuser-Busch InBev SA/NV
- Luzhou Laojiao Co., Ltd.
- Davide Campari-Milano N.V.
- Remy Cointreau SA
- Emperador Inc.
- San Miguel Corporation (Ginebra)
- Tanduay Distillers, Inc.
- Heineken Holding NV
- Brown-Forman Corp.
- Asahi Group Holdings Ltd.

市場機会と将来展望
投資主導の生産能力拡大とポートフォリオのプレミアム化は、特にアジア太平洋地域の都市部で注目を集めているウイスキーやクラフト部門を中心に、地元生産・地元熟成のスピリッツにおける空白地帯を開拓し続けている。Pernod Ricard Indiaは2024年10月、ナグプールのブティボリで大規模モルト蒸留所と熟成施設の建設を開始し、年間最大1,300万純アルコールリットルの生産能力を計画している。一方、IndoBevsは2026年3月、ウッタル・プラデーシュ州ムザッファルナガルに20億ルピーのグリーンフィールドモルト蒸留所を発表した(最大生産能力は1日12,000リットルとされる)。日本では、軽井沢蒸留所が2026年6月、北海道富良野に第2施設「フラリス蒸留所」の建設を開始し、西武グループおよび富良野市と提携、生産と観光連動型プレミアム体験を結びつけるより広範なデスティネーション蒸留の取り組みを支えている。
エネルギーおよびコンプライアンスコストの上昇に伴い、蒸留・熟成事業全体における効率性向上とデジタル化からも、事業運営面および持続可能性の機会が生まれている。インドでは、Radico Khaitanが複数拠点で樽管理のためにDRAMSソフトウェアを導入し、数万個の樽を管理することで、熟成主導カテゴリーの在庫可視性と品質管理を改善している。業界で議論されている蒸留工程の最適化や省エネ統合などの技術的アプローチは、市場ごとに異なる消費税やラベリング規制に対応しながら単位経済性とESGポジショニングを改善しようとする生産者の努力と一致している。需要面では、高級ウイスキー、テキーラ、クラフトジンへのシフトが、Diageo India(USL)が2025年6月にNAO Spiritsの過半数支配株を取得したことに代表される企業の動きによって強化され、プレミアムなインドのクラフトジンブランドへのアクセスを拡大し、業務用・小売用双方のチャネルでプレミアムポートフォリオを強化している。
Recent Industry Developments in アジア太平洋スピリッツ市場
- 2026年7月:貴州茅台は、フラッグシップ製品である53度飛天茅台の出荷価格を7.9%引き上げて1,369元とし、iMoutaiアプリの小売価格を6.5%引き上げて1,639元とした(2026年7月18日発効)。この変更は中国の白酒部門におけるプレミアム価格決定力を強化し、流通業者と小売チャネル全体の取引条件およびポートフォリオポジショニングに影響を与える。
- 2025年6月:Diageo India(United Spirits Limited)は、NAO Spiritsの過半数支配株を13億ルピー相当で取得することに合意した。この取引はDiageoのプレミアムなインドのクラフトジンへの関与を拡大し、インド主要各州における確立された市場参入ルート能力を通じた迅速な規模拡大を支える。
- 2024年11月:Diageoは、中国雲南省洱源県にYunTuoシングルモルトウイスキー蒸留所を開設した。9年間にわたり計1億2,000万米ドルの投資が計画されている。中国国内でのウイスキー生産の確立は現地供給とプレミアムなストーリーテリングを強化し、主要都市市場における輸入シングルモルトブランドへの競争圧力を高める。


アジア太平洋スピリッツ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、アジア太平洋地域のスピリッツ市場は、APAC全域で消費のために販売された蒸留アルコール飲料の価値として算定され、業務用チャネルおよび小売・電子商取引を通じた小売販売を対象とし、現行米ドルで測定される。
対象範囲の除外:ビール、ワイン、シードル、および非アルコール飲料を除外し、非飲料用の工業用アルコール利用も対象としない。
セグメンテーション概要
- 製品タイプ別
- ウイスキー
- ウォッカ
- ラム
- ブランデー
- ジン
- テキーラとメスカル
- その他のスピリッツタイプ
- エンドユーザー別
- 男性
- 女性
- 流通チャネル別
- オントレード
- オフトレード
- スペシャルティ/酒類専門店
- その他のオフトレードチャネル
- 地域別
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ニュージーランド
- インドネシア
- タイ
- ベトナム
- マレーシア
- フィリピン
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
モデルの基盤を固めるため、まずアジア太平洋地域全体でスピリッツの公的な定義、チャネル構造、対象国範囲を用いて市場境界を特定する。一般的な出発点には、各国の税関・消費税関連の公表資料、FAOおよびUN Comtrade貿易表、IMFおよび世界銀行のマクロ系列、OECDの消費者・価格指標などの公式統計や参考資料が含まれ、これらは通貨およびインフレの文脈を整合させる上で役立つ。
その後、面談で確認可能な実用的なインプットを構築するためにデスクワークを活用する。カテゴリー構成や価格動向を把握するために企業の開示資料や投資家向け説明資料を確認し、カテゴリーおよびチャネルの動向を把握するために業界団体の刊行物を確認し、政策変更、税制変更、免税品移動については信頼できる報道を確認する。必要に応じて、企業財務・インテリジェンス、広範なニュース・財務追跡、および出荷レベルの輸出入データの有料サブスクリプションも利用し、方向性とタイミングの妥当性を確認する。これらは例示的なソースに過ぎず、収集、検証、明確化のために他の多くの参考資料も使用された。
一次インタビューおよび調査
一次調査は、スピリッツとして実際に何が計上されているか、カテゴリー別の価格動向、および主要APAC諸国における業務用対小売用の分布の変化に関するデスクリサーチの前提を検証するために活用された。生産者、流通業者、輸入業者、およびチャネル側の関係者(小売および業務用事業者を含む)と話し合い、その後フォローアップを行って、免税品のタイミング、プレミアム化のペース、製品代替パターンといったギャップを調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| 上位層:36% | 経営幹部(CXO):13% |
| 中位層:47% | 機能・部門リーダー:43% |
| 中小プレイヤー:17% | マネージャー:44% |
市場規模算定と予測
規模算定は、消費・貿易動向、カテゴリー構成の兆候、チャネル分布を用いて各国の需要プールを再構築するトップダウン方式から始まり、その後カテゴリー別の価格ロジックを用いて価値に変換される。モデルは、スピリッツタイプ別の平均販売価格(ASP)サンプルに推定量を乗じるといった選択的なボトムアップ推計、および流通業者・チャネルチェックによって確認され、明らかな過大計上や見落とし箇所の補正に役立つ。
この市場で重要なインプットには、カテゴリー構成の変化(例えばウイスキーと地元産スピリッツの比較)、プレミアム化率、業務用の回復状況対家庭内消費機会、免税品の貢献度、および小売価格を急速に変化させ得る税制・消費税の影響が含まれる。また、スピリッツの価値は数量が横ばいでも上昇し得るため、可処分所得や消費支出動向といったマクロ指標も追跡する。
予測に関しては、各国で最も一貫して現れる推進要因、特に価格設定、チャネル構成、政策タイミングの軽度な多変量分析を裏付けとしたシナリオ分析に依拠する。小規模市場でデータが不足している場合は、類似市場のベンチマークを適用し、その後、想定される一人当たり数値および価格の結果を面談フィードバックで再確認してから最終化する。
データ検証と更新サイクル
出力結果は複数の指標を用いた相互確認を通じて検証され、モデルの合計値は報告されたカテゴリー成長、貿易動向、チャネル変化といった独立した傾向指標と比較される。国別の結果に不整合が見られる場合、前提が見直され、必要に応じて、その問題が価格設定、チャネル構成、または対象範囲の不一致に起因するかを確認するために回答者に再度連絡する。
承認前には、単位の整合性、通貨換算のタイミング、カテゴリーおよび国別の前年比変動に関する内部確認を含め、段階的に作業内容が見直される。本レポートは毎年更新され、大規模な税制変更、貿易の混乱、急激な需要変動などの重大な事象が発生した場合には随時更新される。提供直前には最終確認が行われ、クライアントには入手可能な最新の見解が提供される。
Mordor Intelligenceによるアジア太平洋スピリッツ市場成長・市場規模と他の公表推定値との比較
APACスピリッツに関する公表推定値は、対象製品リスト、チャネル対象範囲、価格算定基準が調査ごとに異なるため、しばしば一致しない。これらの選択は市場価値の総額に直接影響を与える。また、あるソースが数量主導の見解を報告し、別のソースがプレミアム化や消費税による価格変動により敏感な価値主導の見解を報告する場合にも差異が生じる。
この市場でよく見られるギャップの要因は、地元産スピリッツ、免税品、業務用価格設定の扱い方であり、これらは国や時期によって異なる動きを見せる。通貨換算に異なる平均化期間が用いられ、ASPの推移が異なる時期に更新される場合、類似の数量前提であっても年次数値は高く、または低く見える可能性がある。公表時期に近い通貨タイミングとASP確認を更新し、チャネル面談で異常値を再検証することにより、モデルは2026年の価値を明示された対象範囲に整合させ続けており、これはMordor Intelligenceに反映されている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 312.11 B (2026) | |
| グローバルコンサルティング会社A | USD 239.82 B (2026) | 複数の地元蒸留飲料を組み込んだより広範な製品リストを使用しているが、異なる価格の段階付けと国別重み付けを適用しており、異なる平均化期間を用いて米ドルに換算する際に2026年の価値が圧縮される可能性がある。 |
| 業界出版社B | USD 59.60 B (2025) | より狭い対象範囲と異なるセグメンテーション基準を使用していると見られ、推定値は2025年について米ドル百万単位で報告されているため、スピリッツとして何が含まれるか、また業務用および免税品が完全に捕捉されているかによって比較が敏感に変化する。 |
表内の差異は主に、対象範囲の境界、使用された年度、プレミアム化が不均一なAPAC諸国における価格設定と通貨タイミングの扱い方によって説明される。当社のアプローチは、カテゴリー構成、チャネル分布、ASP変動といった同一の推進要因を一貫して適用し、最終的な合計値を確定する前に市場参加者と再確認するため、追跡可能性が保たれている。


レポートで回答されている主要な質問
アジア太平洋スピリッツ市場の2031年の予測値は?
4.82%のCAGRで成長し、USD 3,950.2億に達する見込みです。
現在、地域の売上をリードしている製品カテゴリーはどれですか?
ウイスキーが最大のシェアを保持しており、2025年の価値の25.18%を占めています。
地域内で最も急速に成長すると予測されている国はどこですか?
フィリピンが2031年にかけて5.79%のCAGRで最も高い予測成長率を示しています。
プレミアムトレンドは消費者行動にどのような影響を与えていますか?
富裕層の拡大と社会的地位のシグナリングが消費者をより高品質なラベルへと向かわせ、チャネル全体でのサービス当たりの平均支出を押し上げています。
最終更新日:



