
アジア太平洋地域の衛星製造市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
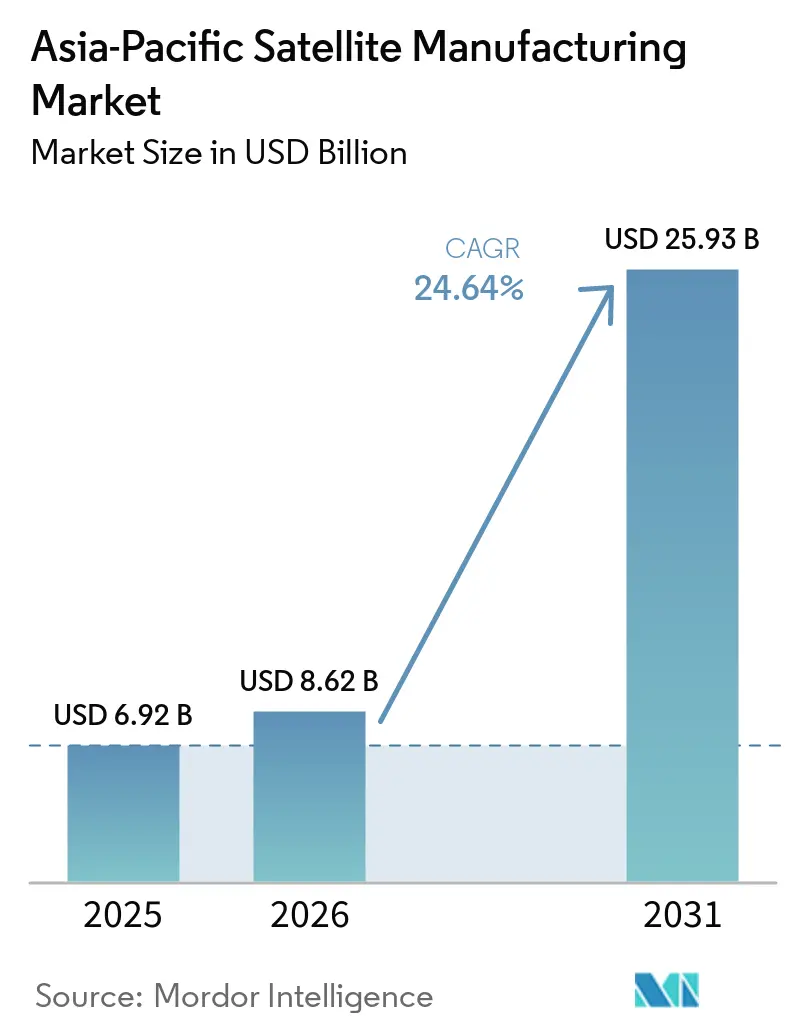
| 基準年の市場規模 (2025) | 6.92 十億米ドル |
| 市場規模 (2026) | 8.62 十億米ドル |
| 市場規模 (2031) | 25.93 十億米ドル |
| 成長率 (2026 - 2031) | 24.64 % |
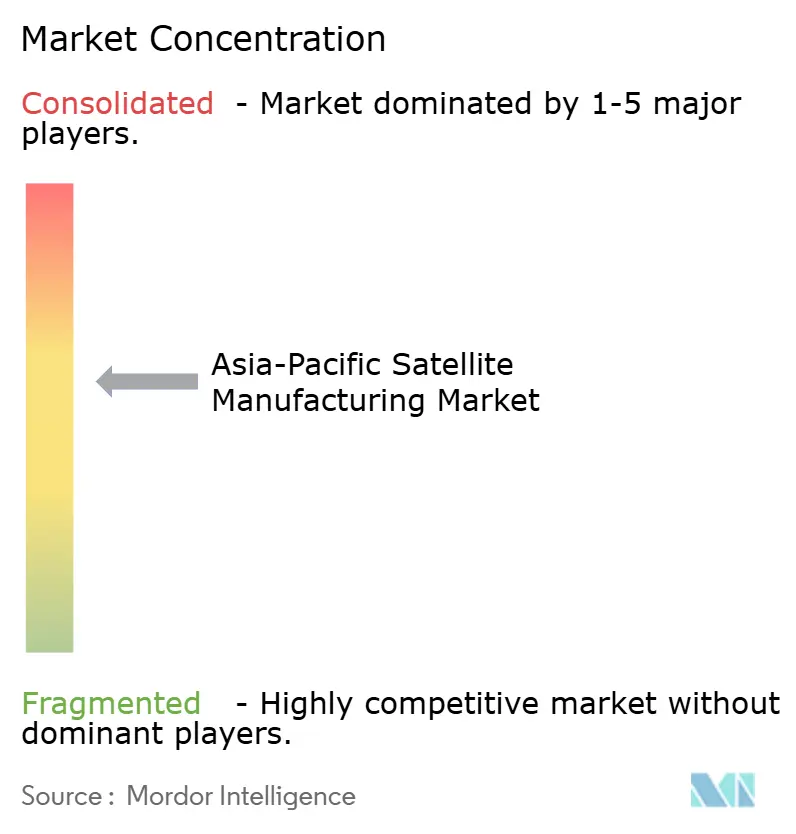
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域の衛星製造市場分析
アジア太平洋衛星製造市場規模は2025年に6.92 ビリオン 米ドルと評価され、2026年の8.62 ビリオン 米ドルから2031年には25.93 ビリオン 米ドルへと成長し、2026年か2031年の間にCAGR 24.64%を記録する見込みです。アジア太平洋衛星製造市場は、政府主導のコンステレーションプログラム、商業ブロードバンドネットワーク、および地球観測に対する防衛需要によって形成されています。通信ミッションは現在の需要の中心であり続ける一方、標準化された宇宙機プラットフォームはメーカーの生産計画の在り方を変えています。政府契約はまた、サプライヤーが後に商業顧客にも対応できる能力を構築する助けとなっています。市場は、ライセンス、輸出規制、周波数調整、および不均一な試験能力という制約に直面しています。打ち上げコストの低下により、より多くのコンステレーションが財務的に実現可能となり、製造機会が拡大する可能性があります。
主要レポートのポイント
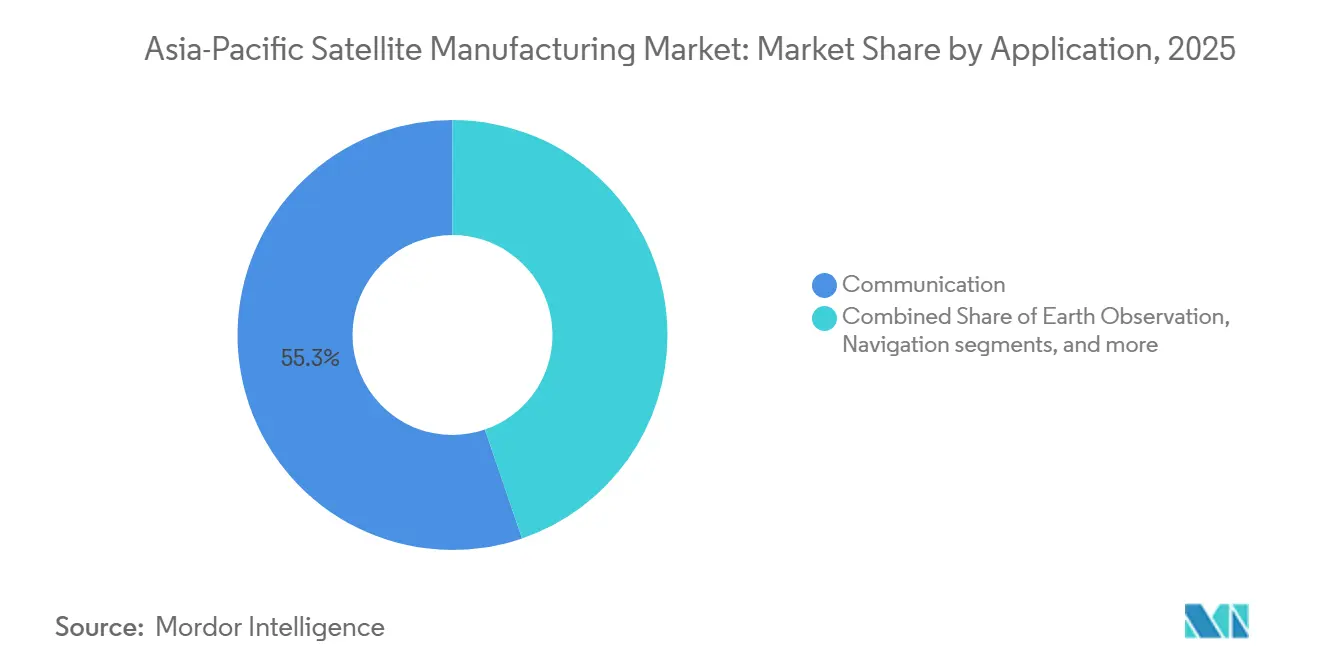
- 用途別では、通信が2025年のアジア太平洋衛星製造市場シェアの55.25%を占め、地球観測は2031年にかけてCAGR 25.71%で拡大する見込みです。
- 衛星質量別では、中型衛星が2025年のアジア太平洋衛星製造市場シェアの42.89%を占め、小型衛星は2031年にかけてCAGR 26.52%で成長する見込みです。
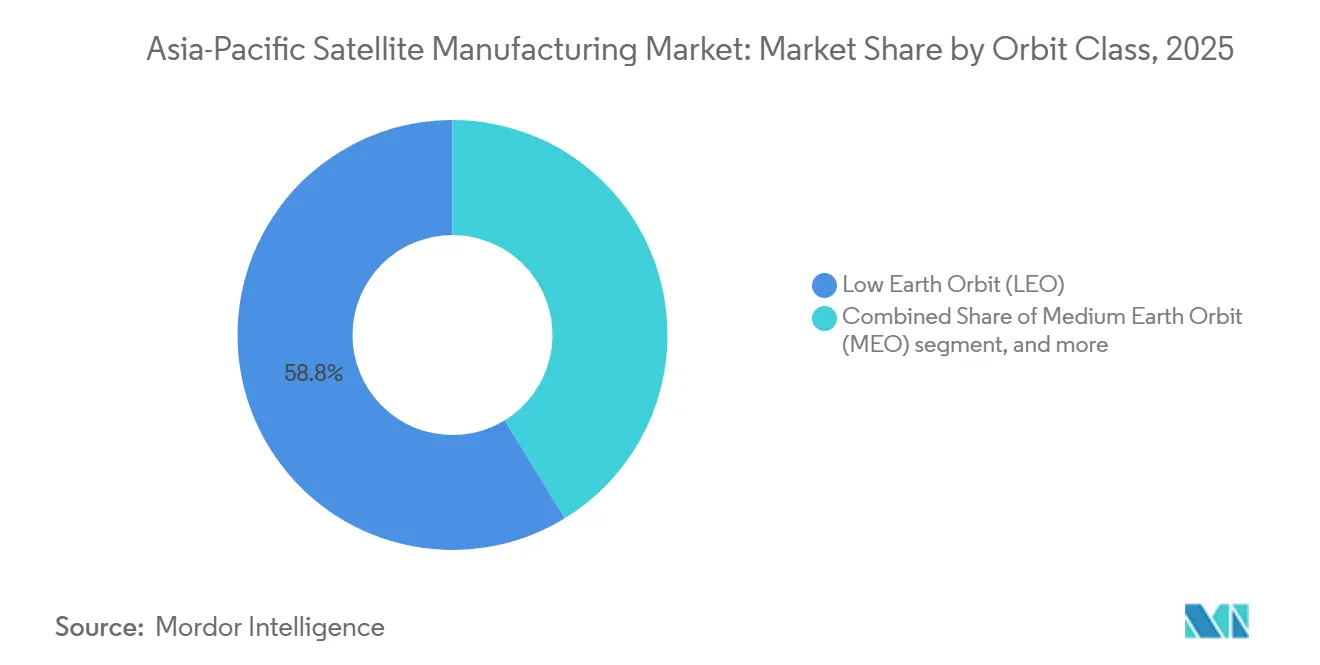
- 軌道クラス別では、LEOが2025年のアジア太平洋衛星製造市場シェアの58.75%を占め、MEOは2031年にかけてCAGR 25.83%で拡大する見込みです。
- エンドユーザー別では、商業オペレーターが2025年のアジア太平洋衛星製造市場シェアの45.32%を占め、2031年にかけてCAGR 26.91%で成長する見込みです。
- 地域別では、中国が2025年のアジア太平洋衛星製造市場シェアの68.77%を占め、インドは2031年にかけてCAGR 28.42%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 政府主導のコンステレーションおよび国産製造プログラム | 6.80% | 中国、インド、韓国、日本 | 長期(4年以上) |
| LEOブロードバンド、IoT、および非地上系ネットワークの展開 | 5.90% | 中国、インド、東南アジア、ASEAN | 中期(2〜4年) |
| 地球観測、航法、および災害管理需要 | 4.20% | 中国、インド、日本、オーストラリア | 中期(2〜4年) |
| 衛星の小型化と標準化されたバス生産 | 3.10% | 中国、韓国、日本、インド | 短期(2年以内) |
| 重要宇宙資産に対する国内管理要件 | 2.50% | インド、日本、韓国、オーストラリア | 中期(2〜4年) |
| 地域の打ち上げペースによる機体製造コストの圧縮 | 1.50% | 中国、インド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
政府主導のコンステレーションおよび国産製造プログラム
アジア太平洋衛星製造市場において、主権コンステレーションが国内生産能力を必要とするため、公共調達は引き続き需要の主要な牽引力となっています。韓国は2026年7月に主権LEO通信戦略を批准し、ハンファグループが2035年までに最大512機の衛星コンステレーションに向けて55韓国ウォン(40.88 ビリオン 米ドル)の官民投資コミットメントを行いました。このプログラムは、韓国の世界宇宙経済におけるシェアを0.7%から3.0%に引き上げることを目指しています。中国のグオワンおよびチエンファンプログラムは合計28,000機の衛星を目標としており、宇宙機サプライヤーに予測可能なパイプラインを提供しています。インドのIN-SPACeは、官民パートナーシップモデルの下で初の完全商業地球観測コンステレーションを承認し、Allied Orbitsが2029年までの運用を計画する12機の衛星に対して1,200クロール・インドルピー(144.21 ミリオン 米ドル)を拠出することを約束しました。これらのプログラムにより、メーカーはサプライヤーを認定し、施設に投資し、より強固な基盤から後の商業受注を獲得することができます。[1]
LEOブロードバンド、IoTおよび非地上系ネットワークの展開
アジア太平洋衛星製造市場では、LEO宇宙機を使用するブロードバンド、モノのインターネット、および直接端末接続ネットワークへの需要が増加しています。日本の情報通信研究機構は2025年10月に衛星と5G統合ネットワークルーティングのデモンストレーションを実施しました。このデモンストレーションでは、衛星接続を通じた適応型ルーティングと品質管理が検証されました。[2] リライアンス・ジオは、提案する1,600機のLEOコンステレーションについてIN-SPACeから肯定的な技術評価を受けています。したがってメーカーは、進化するネットワーク要件とソフトウェア定義機能をサポートできるプラットフォームへの需要に直面しています。標準化された通信衛星の広範な利用は、り大規模な生産バッチを支援し、一品物の宇宙機設計の重要性を低下させる可能性があります。
地球観測、航法および災害管理需要
地球観測に対する需要は、政府が災害監視、民間計画、および防衛任務に衛星データを活用するにつれて強まっている。日本は、衛星コンステレーションおよび次世代技術に向けた宇宙戦略基金を通じてリソースを投入することを約束している。同国の基本政策2025は、2020年の基準水準と比較して、2030年代初頭に宇宙関連経済活動で8兆円(50.54 ビリオン 米ドル)を目標としている。韓国は2025年にNeonSatコンステレーション検証衛星を打ち上げ、2026年に量産5機、2027年にさらに5機を計画した。このプログラムは、国内宇宙機生産と観測要件およびヌリ打ち上げロケットを結びつけている。[3] アジア太平洋衛星製造市場は、民間および防衛ユーザーが関連する光学および合成開口レーダー(SAR)能力を活用できることから恩恵を受けている。
衛星の小型化と標準化されたバス生産
標準化されたバスおよびファクトリー方式の組み立ては、アジア太平洋衛星製造市場のコストおよび納品モデルを変えつつある。GalaxySpaceの南通工場は、100kgから2,000kgの範囲の中型衛星を3日間の生産サイクルで製造している。同施設は、衛星2機ペアあたりの完全な組み立て・統合・試験サイクルを5日間に短縮した。Pixxel Space Technologies, Inc.は、2026年9月の1億米ドルのシリーズC資金調達ランドを経て、ギガピクセル施設の開発を進めている。同施設は年間400機の衛星生産能力に達する計画であり、Pixxel Space Technologies, Inc.の既存のメガピクセル施設は年間100機の衛星を生産している。[4] 標準化された生産は、受注から打ち上げまでのスケジュールを短縮し、スループット、品質管理、および部品へのアクセスをめぐる直接競争を促進する可能性がある。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い資本・試験・打ち上げコスト | -3.50% | 世界全体、特にオーストラリアおよびシンガポール | 短期(2年以内) |
| ライセンス、輸出規制、および周波数調整の複雑性 | -2.80% | インド、日本、韓国 | 中期(2〜4年) |
| メガコンステレーションに対する周波数輻輳と調整の遅延 | -1.80% | 中国、インド | 中期(2〜4年) |
| 地域内の軌道上サービスおよびデブリ軽減インフラの不足 | -1.20% | 地域全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本・試験・打ち上げコスト
資本要件は、特に製造業者が自社の試験施設を持たない場合、衛星プロジェクトにとって依然として制約となっている。2025年の調査によると、世界の打ち上げコストは1960年の1kgあたり87,023米ドルから2025年には1kgあたり3,868米ドルに低下した。同調査は、2030年までに1kgあたり1,600米ドルへのさらなる低下を予測した。[5] インドの国内打ち上げコストは2025年に1kgあたり13,302米ドルであり、限られた打ち上げ頻度と再使用不可能な機体アーキテクチャを反映している。中国、日本、およびインドは、熱真空、振動、および電磁干渉試験施設を整備している。規模の小さい地域経済は外部試験能力に依存することが多く、宇宙機のスケジュールを延長し、強固な財務リソースを持つ企業を有利にする可能性がある。
ライセンス、輸出規制および周波数調整の複雑性
ライセンスおよびコンプライアンス要件は、アジア太平洋衛星製造市場における生産計画を遅延させる可能性がある。インドのIN-SPACe認可プロセスおよび日本の宇宙活動法は、プログラムのタイムラインを12か月から24か月延長する可能性のある審査を必要とする。輸出規制は、特定のエンドカスタマーにサービスを提供するプログラムに対する耐放射線エレクトロニクスへのアクセスを制限する可能性がある。10万機以上の衛星をカバーする国際電気通信連合の申請も、要求の厳しい調整環境を生み出している。決議35は、申請日から2年以内に10%、5年以内に50%、7年以内に100%の展開を義務付けている。これらのマイルストーンは、商業規模を達成する前にスペクトル優先権を失うリスクを小規模事業者にもたらす可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
通信が現在の需要を牽引し、地球観測が拡大通信衛星は2025年のアジア太平洋衛星製造市場シェアの55.25%を占めました。このセグメントは、確立されたGEOブロードバンドプログラムと拡大するLEOブロードバンド受注によって支えられました。地域のコンステレーション計画は、メーカーを比較可能な通信プラットフォームのバッチ生産へと向かわせています。これらの受注は、孤立したミッション契約よりも安定した生産計画をメーカーに提供きます。アジア太平洋衛星製造産業はまた、サービス不足地域へのブロードバンドアクセスのために通信宇宙機に依存しています。直接端末接続および非地上系ネットワークアプリケーションは、変化する標準に適応できるプラットフォームへの需要を高めています。NICTの2025年の衛星と5G統合に関する取り組みは、日本におけるネットワーク設計の方向性を示しています。通信セグメントは、打ち上げ可用性、周波数調整、およびオペレーターの資金調達と密接に結びついています。
地球観測は2031年にかけてCAGR 25.71%で拡大する見込みであり、最も成長の速い用途となっています。防衛情報要件は、民間の災害監視および環境観測ニーズとますます組み合わされています。日本防衛省のコンステレーションプロジェクトは、2031年3月までの光学画像業務をAxelspaceに、SARイメージング業務をSynspectiveに割り当てました。この契約形態は、政府の購買者が専門的な観測プラットフォームに対して信頼性の高い需要を生み出す方法を示しています。航法は、より安定した成長プロファイルにもかかわらず、戦略的に重要であり続けています。日本はQZSSコンステレーションを7機から11機に拡大しており、NEC Corporationは2025年10月にJAXAから測位ミッションペイロードの開発契約を受注しました。宇宙観測および専門ミッションは比較的小規模な分野ですが、大学連携および専門メーカーによる研究支出を支えています。ペイロード主導の設計へのシフトは、新規参入者に対する技術要件を高めています。



衛星質量別:
中型プラットフォームが主導し、小型衛星が最速成長中型衛星は2025年の地域価値の42.89%を占めた。中国の一括生産プログラムおよび日本の防衛コンステレーションプラットフォームがこの地位を支えた。GalaxySpaceは2025年に南通施設から中型衛星22機を出荷した。同施設はこのクラスの宇宙機に3日間の生産サイクルを採用した。中型プラットフォームは、大型GEOシステムの規模を必要とせずに、通信、撮像、およびコンステレーション任務に対応できる。これにより、能力、打ち上げオプション、および標準化された生産の間で実用的なバランスが生まれる。このセグメントは、政府および商業バイヤー向けに反復可能な設計を求める製造業者によっても支えられている。その規模は、アジア太平洋衛星製造市場全体の現在の生産計画の中心に中型衛星を位置づけている。
小型衛星は2031年までに26.52%のCAGRで拡大すると予測されている。需要は、韓国、オーストラリア、インド、および日本全体のSARナノ衛星コンステレーションおよびキューブサットプログラムから生じている。KAIおよびHanwha Systemsは、2030年までに40機のマイクロSAR衛星を生産するための1兆4,200億ウォン(10.2 ビリオン 米ドル相当)の契約をめぐって競合している。この競争は、韓国が構造化された小型衛星生産に向けてシフトしていることを示している。大型衛星は、GEO通信および機密防衛任務に引き続き必要とされる。一部の任務が分散型コンステレーションおよび小型プラットフォームに移行しているため、その成長は遅い。NECが計画している2027年のApex Ariesバスを使用した光通信実証も、標準化された商業プラットフォームへの関心を示している。カテゴリーの構成は変化しているが、各質量クラスは引き続き異なる任務要件に対応している。
軌道クラス別:
LEOが現在の生産を主導し、MEOが戦略的重要性を高めるLEO衛星は2025年のアジア太平洋衛星製造市場規模の58.75%を占めた。この集中は、ブロードバンド、地球観測、および通信向けの高度2,000km未満のコンステレーションへの投資を反映している。中国の国網(グオワン)および千帆(チェンファン)プログラムは合わせて28,000機以上の衛星を目標としている。インドもLEOブロードバンドおよび地球観測コンステレーションの開発パイプラインを有している。LEO生産は、短い交換サイクルおよび反復可能な宇宙機設計の使用から恩恵を受けている。これらの要因は、ファクトリー方式および大規模な部品発注を支援する。また、生産計画を打ち上げ準備状況およびスペクトル調整に対して敏感にする。したがって、アジア太平洋衛星製造市場は、任務保証を確保しながら大量注文に対応する製造業者の能力に依存している。
MEOは2031年までに25.83%のCAGRで拡大すると予測されている。航法補強プログラムがこの軌道クラスの主要な需要源である。防衛計画立案者もMEOを、混雑したLEO帯域を超えて軌道上の露出を多様化する一つの方法として位置づけている。GEOプラットフォームは、中国およびインドにおける高スループット通信および気象任務に引き続き関連性を持つ。国際電気通信連合の等価電力束密度フレームワークは、WRC-27に向けて見直されている。この見直しは、直接デバイス向けネットワーク計画に影響を与え、一部の機関が代替軌道アーキテクチャを検討するきっかけとなる可能性がある。したがって、軌道の多様化は、運用リスクと任務性能の両方に対処する調達上の決定となり得る。

エンドユーザー別:
商業オペレーターが現在の金額と将来の成長を主導商業事業者は2025年の地域価値の45.32%を占め、2031年までに26.91%のCAGRで拡大すると予測されている。この地位は、商業ユーザーを現在最大のエンドユーザーグループかつ最も急成長しているグループの両方にしている。Pixxel Space Technologies, Inc.の2026年9月の1億米ドルのシリーズCラウンドは、商業宇宙機生産への機関投資家の継続的な支持を示した。この資金調達は、ギガピクセル製造施設、ハニービーハイパースペクトルコンステレーション、および主権地球観測システムを支援することを目的としている。商業注文は、政府が支援するアンカー需要と組み合わせることで、工場稼働率を向上させることができる。また、製造業者がプロトタイプ作業から反復生産に移行するために必要な時間を短縮する可能性もある。したがって、アジア太平洋衛星製造産業は、民間資本へのアクセスおよび長期事業者契約への依存度を高めている。
府および民間ユーザーには、気象機関、科学的任務、および開発志向の地球観測プログラムが含まれる。インドのAllied Orbits取り決めは、民間管理のコンステレーションを公共需要に沿って配置するよう設計されている。軍事ユーザーは、直接調達量を超えてプラットフォーム要件に影響を与えている。日本防衛省のプロジェクト、韓国のSAR競争、およびインドの主権SAR能力への関心がこの傾向を示している。防衛要件は、安全な通信、撮像、およびサプライチェーン管理の基準を引き上げる可能性がある。製造業者はその後、これらの能力を民間および商業任務に適用できる。民間と軍事の需要の重複は、プラットフォーム設計において縮小している。これにより、資格を持つサプライヤーに複数の潜在的な収益源を提供しながら、エンドユーザー基盤全体の能力要件が引き上げられる。
地域分析
中国衛星製造市場
中国は2025年に地域全体の価値の68.77%を占め、地域最大のポジションを確立している。その地位は、国家主導の資本、統合された産業クラスター、および国内メガコンステレーションのパイプラインに支えられている。文昌スーパーファクトリーは年間1,000機の衛星を製造可能な施設であり、2026年半ばに試験生産を開始、海南省の商業打ち上げサイトの近くに位置している。同一拠点への集約により、製造から打ち上げ作業までの輸送工程数を削減できる。中国にはまた、外部資本と輸出機会を求める商業企業も存在する。GalaxySpaceは2026年8月にタイのGISTDAへLingzhi-09キューブサットを納入した。この動きは、中国の衛星製造を東南アジアの顧客プログラムへ拡大しようとする取り組みを示している。
インド衛星製造市場
インドは2031年までに28.42%のCAGRで拡大すると予測されており、地域予測の中で最も高い国別成長率となっている。同国は打ち上げサービスを超え、より広範な製造基盤へと移行しつつある。インドの宇宙経済は90億米ドルに達し、民間投資は2021〜22年度の1億0,050万米ドルから2026年3月までに6億1,850万米ドルへと増加した。また、NSILの収益は2024〜25年度に3,000クロール・インドルピー(3億1,155万米ドル)を超えたことも報告されている。NSILは国際顧客向け138機を含む計141機の衛星を打ち上げていた。ICEYEはインドをSARプラットフォームの潜在的な製造拠点として特定し、Agnikul Cosmosと協力している。国内管政策と民間投資が、現地サプライチェーンの発展を支援している。
アジア太平洋衛星製造市場
日本の2025年基本方針は、2030年代初頭における宇宙関連経済活動について8兆円の目標を設定し、宇宙戦略基金を通じて1兆円(63.2 ビリオン 米ドル)を配分した。韓国のLEOプログラムには55兆ウォン(408.8 ビリオン 米ドル)の官民コミットメントが含まれており、2030年までに南部先端産業ベルトにクリーンルームを建設する計画がある。オーストラリアはUTSおよびSpace Machines CompanyのOptimusファクトリーを通じて自国の能力構築を進めている。同施設は2025年6月に設立され、300kgクラスの宇宙機を年間20機以上製造可能である。シンガポールは東南アジアにおける地上局およびコンステレーションサービスの調整において引き続き重要な役割を担っている。日本の政府開発援助のもとNECおよび住友商事が開発したベトナムのLOTUSat-1プログラムは、他の東南アジア諸国政府が検討している技術移転モデルを提供している。これらの国々は、地域の2大市場以外において、特化した需要、サプライチェーンの連携、およ協力ルートを提供している。
競合ランドスケープ
市場集中度
アジア太平洋地域の衛星製造市場におけるMEOセグメント
アジア太平洋衛星製造市場は、地域レルでは中程度に分散しているが、国内市場は通常、少数の確立されたサプライヤーグループによって支配されている。中国は、China Aerospace Science and Technology Corporationなどの国有主要企業と、GalaxySpace、MinoSpace、Chang Guang Satellite Technology Co. Ltd.などの商業企業を組み合わせている。GalaxySpaceは2026年3月に320 ビリオン 人民元(47.7 ビリオン 米ドル)の評価額でIPO指導申請を行った。MinoSpaceのSTARマーケットIPO申請は2026年5月に受理された。Chang Guang Satellite Technology Co. Ltd.は、50 ビリオン 人民元(7億4,581万米ドル)の株式調達後、2026年1月にIPOを再申請した。これらの動きは、商業生産者が能力拡大および長期コンステレーションプログラムの支援に向けた資本を求めていることを示唆している。また、国家支援の注文と並行して、収益創出をより重視するようになっている。
インドには、Pixxel Space Technologies, Inc.やDhruva Space Private Limitedなどの民間企業、およびNSIL技術移転プログラムが含まれる。約118件の技術移転協定は、民間企業がIndian Space Research Organisationの完全な研究投資を複製することなく能力を構築するのを支援した。Pixxel Space Technologies, Inc.の2026年9月の資金調達は、企業が外部資本を活用してより大規模な生産サイトおよびハイパースペクトルコンステレーションを開発する明確な例である。日本のトライサットコンステレーションは、三菱電機、SKY Perfect JSAT、および三井を防衛省のプロジェクトを支援する特別目的会社に統合している。Axelspace CorporationおよびSynspectiveは、このプロジェクトでそれぞれ光学およびSAR画像を提供している。韓国では、Hanwha Systemsが済州宇宙センターを運営し、マイクロSAR衛星の受注をめぐって競合している。戦略的パートナーシップ、専門的なペイロード能力、および公共プログラムへのアクセスは、競争上の地位を構築するための中心的な手段であり続けている。
サプライチェーンの現地化は、耐放射線エレクトロニクス、衛星間レーザー端末、および精密光学ペイロードを製造する企業にとって大きな機会である。製造業者はまた、ダウンリンク量を削減し、観測アプリケーションの応答時間を改善するために、より強力な搭載処理能力を求めている。複数年にわたる防衛画像契約を確保した企業は、その結果生じる収益の可視性を活用して、商業顧客にも対応する能力に資金を投入できる。Airbus SEは2026年1月にEutelsatから追加の340機のOneWeb LEO衛星の注文を受け、総受注数は440機となった。この注文は、大規模なコンステレーション要件に対するシリアル生産ラインの重要性を示している。Inovor Technologiesもまた、2025年10月にIHI CorporationおよびMeisei Electricと海洋領域認識無線観測衛星に関する共同開発協定を締結した。アジア太平洋衛星製造市場は、サプライヤーが生産規模、技術へのアクセス、規制対応、および信頼できる地域パートナーシップを組み合わせなければならないため、競争が激しい状態が続いている。アジア太平洋衛星製造市場はまた、サプライヤーが急速に変化するコンステレーション計画に合わせて地域調達と任務保証を整合させることも求めている。
アジア太平洋衛星製造産業リーダー
-
Axelspace Corporation
-
Satrec Initiative Co., Ltd.
-
Chang Guang Satellite Technology Co. Ltd.
-
Indian Space Research Organisation
-
China Aerospace Science and Technology Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋衛星製造市場 このレポートでカバーされる企業
- Airbus SE
- The Boeing Company
- Chang Guang Satellite Technology Co. Ltd.
- Indian Space Research Organisation
- ICEYE Oy
- Pixxel Space Technologies, Inc.
- China Aerospace Science and Technology Corporation
- NewSpace India Limited
- Planet Labs PBC
- Blue Canyon Technologies LLC (RTX Corporation)
- Spire Global, Inc.
- Axelspace Corporation
- Satrec Initiative Co., Ltd.
- Dhruva Space Private Limited
- UAB Kongsberg NanoAvionics
- NEC Corporation
最近の産業開発事情 アジア太平洋衛星製造市場
- 2026年9月:Pixxel(インド)は、TemasekおよびSeraphimが共同主導し、360 ONE AssetおよびIMM Investmentが参加するシリーズCラウンドで1億米ドルを調達し、総資金調達額を1億9,500万米ドルとしました。資本は、年間400機の衛星生産能力を持つギガピクセル衛星製造施設、ハニービーハイパースペクトルコンステレーション、および国際的な防衛・民間顧客向けの主権地球観測システム開発に充当される予定です。
- 2026年1月:Airbus Defence and SpaceはEutelsatから340機の追加OneWeb LEO衛星の契約を受注し、総受注数を440機に引き上げました。生産はAirbus SEのトゥールーズ施設で新設されたシリアル生産ラインで行われ、2026年末までに納入が開始されます。
- 2025年10月:Inovor Technologiesは、南オーストラリア州政府経済復興基金の支援を受け、IHI CorporationおよびMeisei Electricと海洋領域認識無線観測衛星プロジェクトの共同開発協定を締結しました。
- 2025年6月:UTSおよびSpace Machines Companyは、オーストラリア最の産業規模宇宙機製造施設であるOptimus Factoryを設立しました。同施設は300kgクラスで年間20機以上の宇宙機を生産できる能力を持ち、オーストラリアの防衛および商業用途を対象としています。
アジア太平洋衛星製造市場レポートの範囲
衛星製造市場には、地球軌道またはそれ以遠への展開を目的とした衛星およびその主要サブシステムの設計、エンニアリング、生産、組み立て、統合、および試験が含まれます。衛星プラットフォーム・バス、ペイロード、推進システム、電力システム、熱・構造部品、アビオニクス、通信システム、およびその他の宇宙機サブシステムの製造をカバーしています。
アジア太平洋衛星製造市場レポートは、用途、衛星質量、軌道クラス、エンドユーザー、および地域別に区分されています。用途別では、市場は通信、地球観測、航法、宇宙観測、およびその他に区分されています。衛星質量別では、市場は小型、中型、大型に区分されています。軌道クラス別では、市場は低軌道(LEO)、中軌道(MEO)、および静止軌道(GEO)に区分されています。エンドユーザー別では、市場は商業、政府・民間、および軍事に区分されています。レポートはまた、地域全体の6カ国におけるアジア太平洋衛星製造市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 通信 |
| 地球観測 |
| 航法 |
| 宇宙観測 |
| その他 |
| 10〜100kg |
| 100〜500kg |
| 500〜1000kg |
| 10kg未満 |
| 1000kg超 |
| GEO |
| LEO |
| MEO |
| 商業 |
| 軍・政府 |
| その他 |
| 推進ハードウェアおよび推進剤 |
| 衛星バス・サブシステム |
| 太陽電池アレイ・電力ハードウェア |
| 構造・ハーネス・機構 |
| 電気 |
| ガスベース |
| 液体燃料 |
| オーストラリア |
| 中国 |
| インド |
| 日本 |
| ニュージーランド |
| シンガポール |
| 韓国 |
| アプリケーション | 通信 |
| 地球観測 | |
| 航法 | |
| 宇宙観測 | |
| その他 | |
| 衛星質量 | 10〜100kg |
| 100〜500kg | |
| 500〜1000kg | |
| 10kg未満 | |
| 1000kg超 | |
| 軌道クラス | GEO |
| LEO | |
| MEO | |
| エンドユーザー | 商業 |
| 軍・政府 | |
| その他 | |
| 衛星サブシステム | 推進ハードウェアおよび推進剤 |
| 衛星バス・サブシステム | |
| 太陽電池アレイ・電力ハードウェア | |
| 構造・ハーネス・機構 | |
| 推進技術 | 電気 |
| ガスベース | |
| 液体燃料 | |
| 国 | オーストラリア |
| 中国 | |
| インド | |
| 日本 | |
| ニュージーランド | |
| シンガポール | |
| 韓国 |
市場の定義
- アプリケーション - 衛星の様々なアプリケーションまたは目的は、通信、地球観測、宇宙観測、航法、その他に分類されています。記載されている目的は、衛星のオペレーターが自己申告したものです。
- エンドユーザー - 衛星の主要ユーザーまたはエンドユーザーは、民間(学術、アマチュア)、商業、政府(気象、科学など)、軍事として説明されています。衛星は商業・軍事アプリケーションの両方に対応する多目的用途のものもあります。
- 打ち上げ機の最大離陸重量 - 打ち上げ機の最大離陸重量(MTOW)とは、ペイロード、機器、燃料の重量を含む打ち上げ時の打ち上げ機の最大重量を意味します。
- 軌道クラス - 衛星軌道はGEO、LEO、MEOの3つの大きなクラスに分類されています。楕円軌道の衛星は遠地点と近地点が互いに大きく異なり、離心率0.14以上の衛星軌道を楕円軌道として分類しています。
- 推進技術 - このセグメントでは、様々な種類の衛星推進システムが電気、液体燃料、ガスベース推進システムとして分類されています。
- 衛星質量 - このセグメントでは、様々な種類の衛星推進システムが電気、液体燃料、ガスベース推進システムとして分類されています。
- 衛星サブシステム - 推進剤、バス、太陽電池パネル、衛星のその他のハードウェアを含むすべてのコンポーネントとサブシステムがこのセグメントに含まれています。
| キーワード | 定義#テイギ# |
|---|---|
| 姿勢制御 | 地球と太陽に対する衛星の向き。 |
| INTELSAT | 国際電気通信衛星機構は国際伝送のための衛星ネットワークを運営しています。 |
| 静止軌道(GEO) | 静止衛星は赤道上空35,786km(22,282マイル)の地球軌道上で、地球の自転と同じ方向・速度で周回しており、空に静止しているように見えます。 |
| 低軌道(LEO) | 低軌道衛星は地球上空160〜2000kmを周回し、完全な周回に約1.5時間かかり、地球表面の一部のみをカバーします。 |
| 中軌道(MEO) | MEO衛星はLEO衛星の上方かつGEO衛星の下方に位置し、通常は南北極上空の楕円軌道または赤道軌道を周回します。 |
| 超小型開口端末(VSAT) | 超小型開口端末は通常直径3メートル未満のアンテナです。 |
| CubeSat | CubeSatは10cmの立方体で構成されるフォームファクターに基づく小型衛星のクラスです。CubeSatは1ユニットあたり最大2kgの重量で、通常は市販のコンポーネントを使用して構築・電子機器が搭載されています。 |
| 小型衛星打ち上げ機(SSLV) | 小型衛星打ち上げ機(SSLV)は、3つの固体推進ステージと末端ステージとして液体推進ベースの速度調整モジュール(VTM)で構成された3段式打ち上げ機です。 |
| 宇宙採掘 | 小惑星採掘は、小惑星や地球近傍天体を含む他の小惑星から物質を採取するという仮説です。 |
| ナノサテライト | ナノサテライトは、重量10kg未満の衛星として大まかに定義されています。 |
| 自動識別システム(AIS) | 自動識別システム(AIS)は、他の近隣船舶、AIS基地局、衛星と電子データを交換することで船舶を識別・追跡するために使用される自動追跡システムです。衛星AIS(S-AIS)は、AIS信号の検出に衛星を使用する場合を表す用語です。 |
| 再利用型打ち上げ機(RLV) | 再利用型打ち上げ機(RLV)とは、実質的に無傷で地球に帰還するよう設計されており、したがって複数回打ち上げることができる、または打ち上げオペレーターが実質的に類似した打ち上げ機の運用における将来の使用のために回収できる機体ステージを含む打ち上げ機を意味します。 |
| 遠地点 | 楕円形の衛星軌道において地球表面から最も遠い点。円形軌道を維持する静止衛星は、まず遠地点が22,237マイルの高楕円軌道に打ち上げられます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅固な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定値は収益と数量の両面で提供されています。販売量への換算については、各国の予測期間全体を通じて平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の総合的な全体像を生成するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム。




