
メトロ高密度波長分割多重(DWDM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
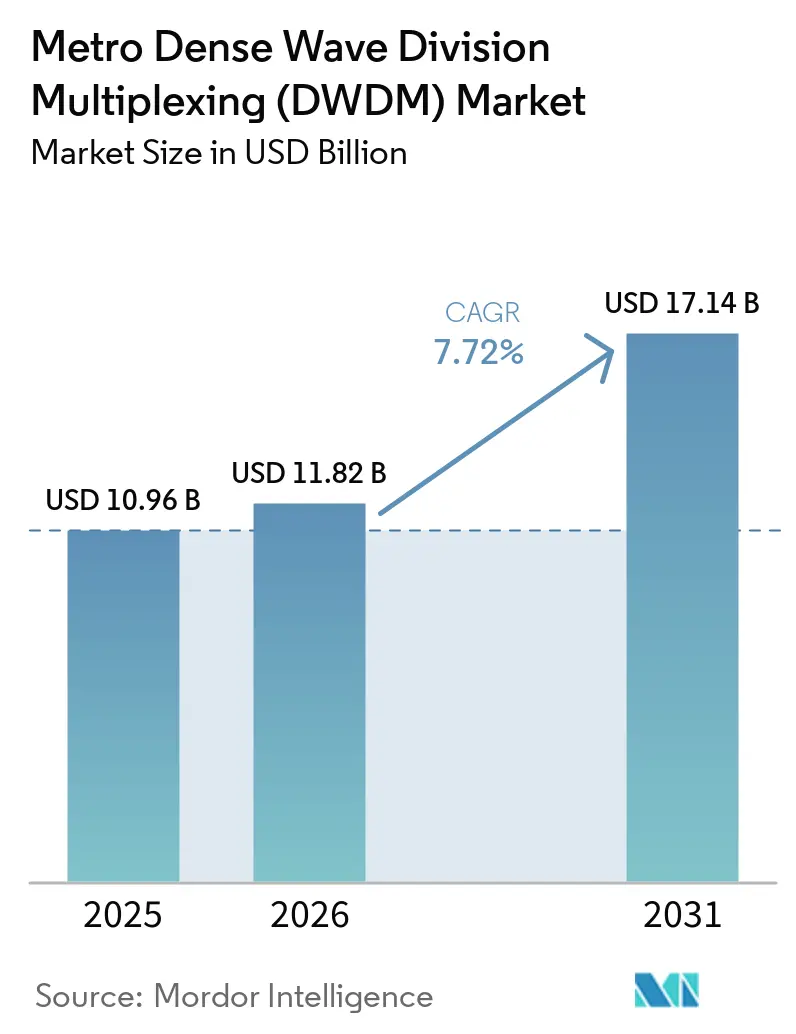
| 市場規模 (2026) | 11.82 十億米ドル |
| 市場規模 (2031) | 17.14 十億米ドル |
| 成長率 (2026 - 2031) | 7.72 % |
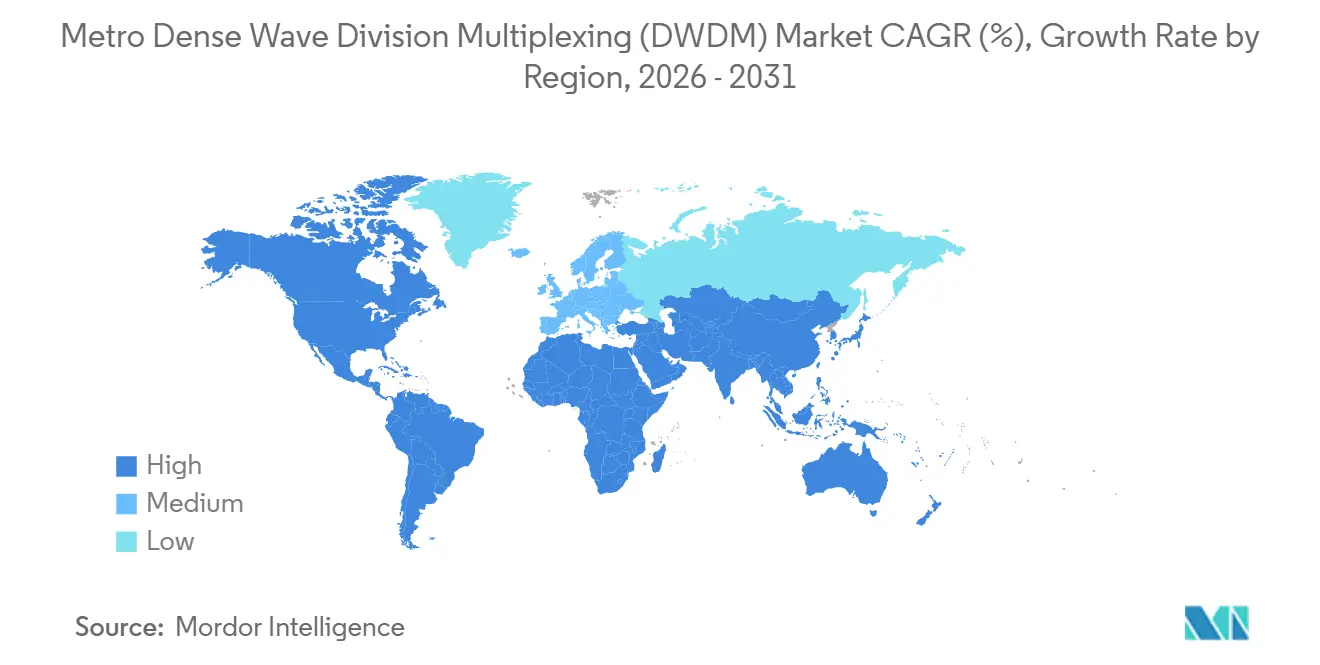
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
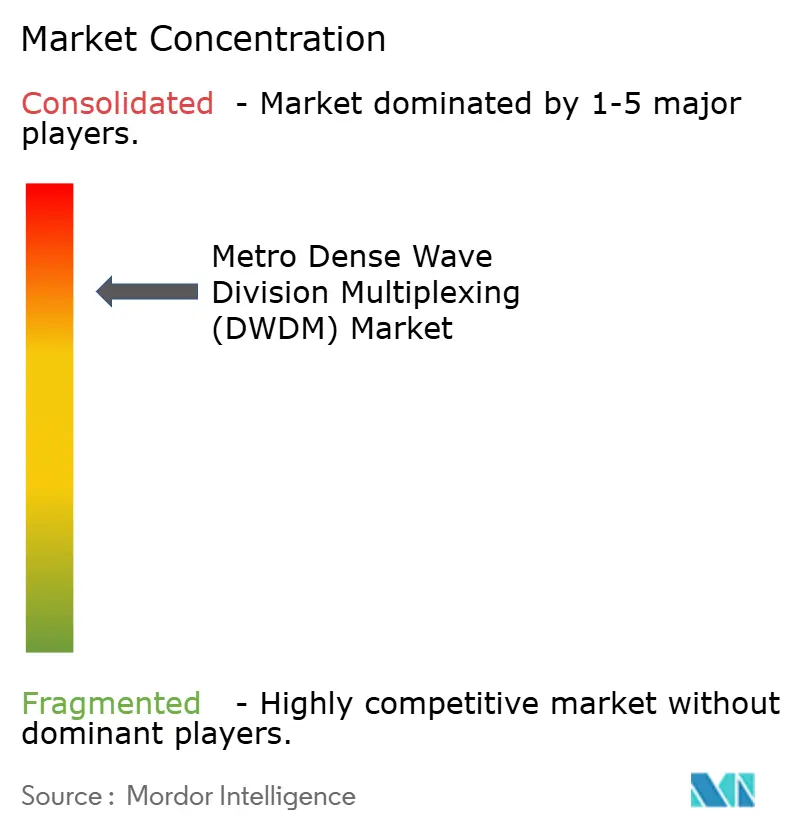
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメトロ高密度波長分割多重(DWDM)市場分析
メトロ高密度波長分割多重(DWDM)市場規模は、2025年の10.96 ビリオン 米ドルから2026年には11.82 ビリオン 米ドルへと成長し、2026年から2031年にかけて7.72%のCAGRで2031年までに17.14 ビリオン 米ドルに達すると予測されています。AI コンピューティングへの投資拡大により、メトロDWDM市場においてデータセンター間の大容量リンクへの需要が高まっています。分散型AIワークロードにより、近隣施設間の低遅延接続の重要性が増しています。10Gシステムから400Gおよび800Gコヒーレントアーキテクチャへの移行も、機器の更新を後押ししています。5Gトランスポートの整備が進み、都市圏ネットワークにおける大容量化の需要が増加しています。一方、プラガブル光学部品と分解型設計の普及により、調達の選択肢が変化し、統合システムの価格に圧力がかかっています。
主要レポートのポイント
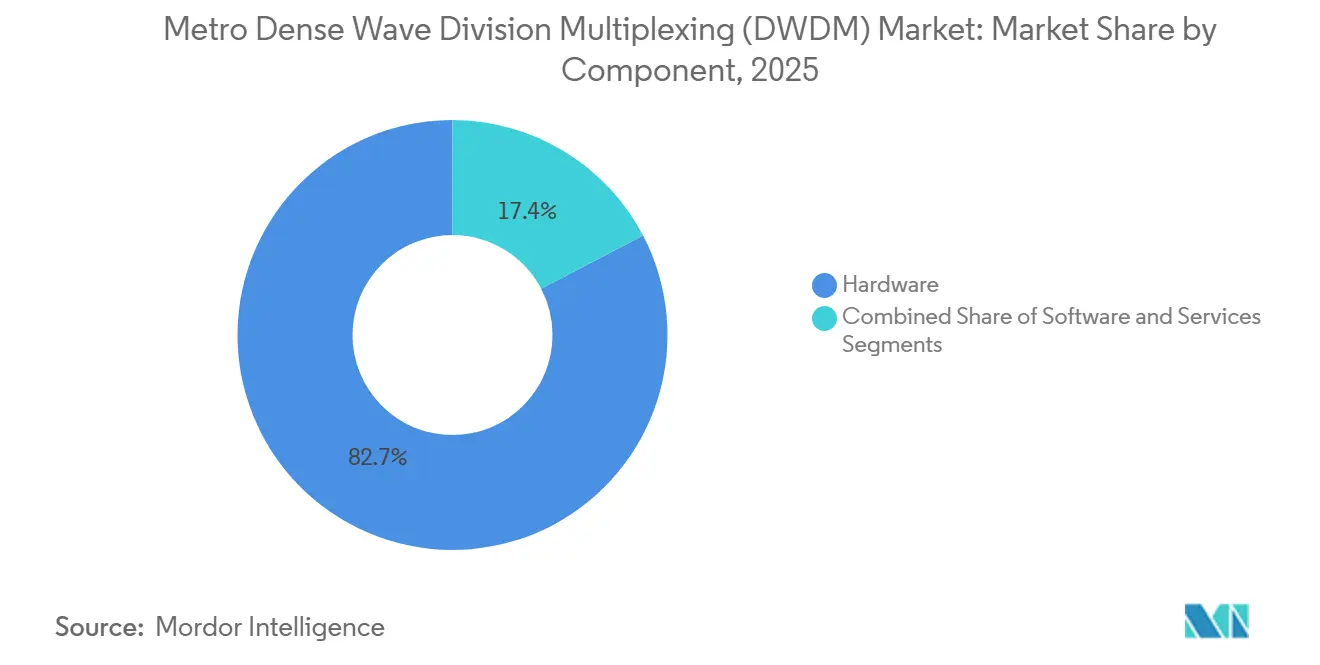
- コンポーネント別では、ハードウェアが2025年のメトロ高密度波長分割多重(DWDM)市場の82.65%を占め、ソフトウェアは2031年にかけて11.53%のCAGRで拡大する見込みです。
- 伝送容量別では、400 Gbpsが2025年のメトロ高密度波長分割多重(DWDM)市場の31.85%を占め、400 Gbps超のソリューションは2031年にかけて12.43%のCAGRを記録する見込みです。
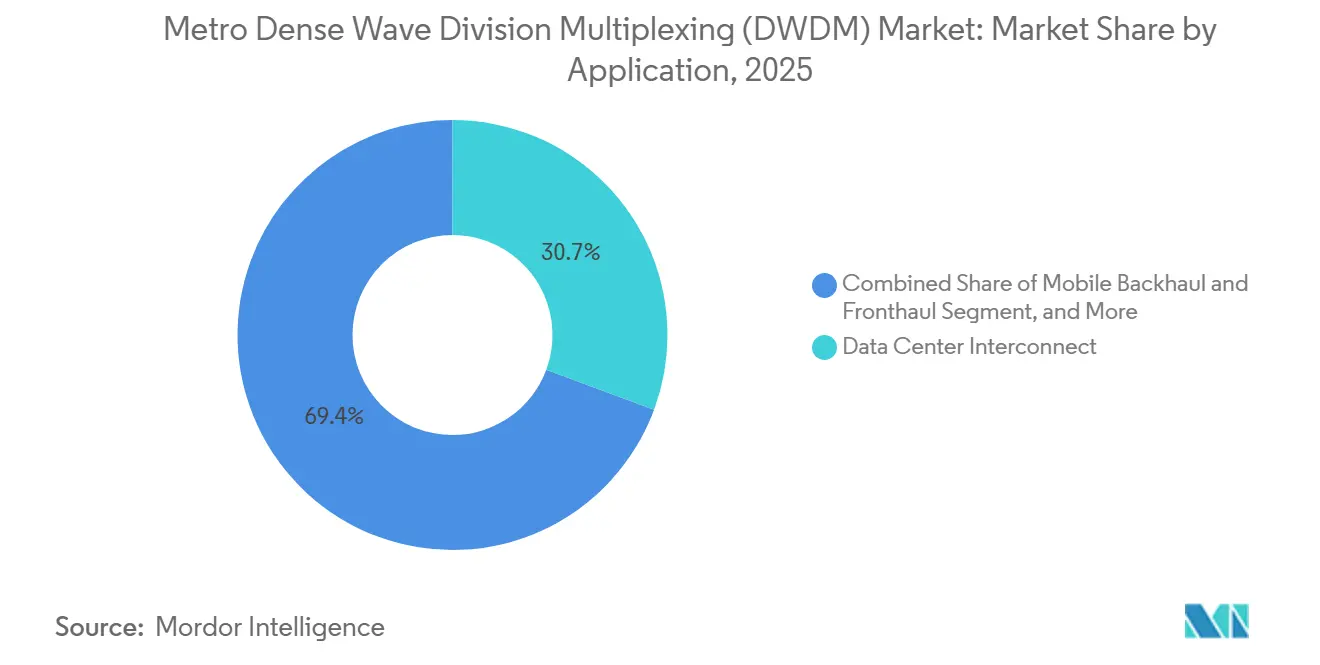
- アプリケーション別では、データセンター相互接続が2025年のメトロ高密度波長分割多重(DWDM)市場の30.65%を占め、2031年にかけて11.17%のCAGRで拡大する見込みです。
- エンドユーザー別では、通信サービスプロバイダーが2025年のメトロDWDM市場の55.85%を占め、クラウドおよびデータセンタープロバイダーは2031年にかけて11.29%のCAGRで拡大する見込みです。
- 地域別では、北米が2025年のメトロDWDM市場の35.11%を占め、アジア太平洋地域は2031年にかけて8.92%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルメトロ高密度波長分割多重(DWDM)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンター 相互接続需要 | +2.5% | グローバル、北米およびアジア太平洋地域でピーク | 短期(2年以内) |
| 5G xHaulおよびモバイルエッジ容量 拡張 | +1.5% | アジア太平洋地域が中心、中東・アフリカへ波及 | 中期(2〜4年) |
| 400G、800G、1.6Tコヒーレント光学部品 への移行 | +1.2% | グローバル | 中期(2〜4年) |
| 既存ルートにおける光ファイバー不足と 容量拡張 | +0.7% | 北米、欧州、アジア太平洋地域の高密度都市部 | 中期(2〜4年) |
| IP-over-DWDMおよびルーター組み込み型 コヒーレントプラガブル | +0.5% | グローバル、北米のハイパースケーラーが主導 | 短期(2年以内) |
| メトロエッジの持続可能性と ビットあたり消費電力の削減 | +0.3% | 欧州、グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAIデータセンター相互接続需要
分散型AIトレーニングにより、メトロDWDM市場の役割がキャリアの集約からコンピューティング相互接続へと変化しています。ハイパースケーラーは、個々の拠点が電力・土地の制約に直面しているため、複数のサイトにわたってコンピューティング容量を分散させています。こアプローチでは、5〜80 km離れた施設間で低遅延・大容量の波長が必要となります。MetaはIP-over-DWDM構成で800ZR+モジュールを採用し、地理的に分散したGPUクラスターに対応しました。この展開は、分散コンピューティングクラスターが都市圏の拠点間で大容量を必要とすることを示しています。需要量は増加していますが、ダークファイバーはハイパースケーラーにとって引き続き代替手段であり、メトロDWDM市場における波長サービスのマージンを制限する可能性があります。
5G xHaulおよびモバイルエッジ容量拡張
5Gの高密度化により、ネットワークはより多くのセルサイト、より厳格なフロントホール遅延、および各サイトでの大容量化を必要とするため、トランスポート要件が増大しています。モバイルオペレーターがフロントホール、ミッドホール、バックホールを共有トランスポートネットワークに統合する場合、メトロDWDM市場が恩恵を受けます。O-RANアライアンスワーキンググループ9の仕様は、これらのネットワーク機能にわたるオープンxHaulトランスポートを定義しています。[1] 中国は2025年末までに476万基の5G基地局を展開しており、主要都市でのミッドホールアップグレードを継続するための大規模な基盤を形成しています。分散ユニットの集約により、より少数のメトロノードに多くの容量が集中しています。この構成は、低速ポートの小規模追加ではなく、既存リング内での100Gから400Gコヒーレントトランスポートへのアップグレードを支援します。
400G、800G、1.6Tコヒーレント光学部品への移行
AI関連の接続要件の高まりに伴い、メトロDWDM市場ではコヒーレント技術の更新サイクルが加速しています。Nokia は、1.6T IP-over-DWDM データセンター相互接続、2.4T シン・トランスポンダー、3.2T コヒーレントライトオプションを含むアプリケーション最適化光学製品を発表しました。このポートフォリオは4つのデジタル信号プロセッサを使用し、インジウムリン化物とシリコンフォトニクスを組み合わせています。より高いライン速度により、オペレーターは同等の新規土木工事を行うことなく、既存の光ファイバールートに容量を追加できます。Cienaも、シングルキャリア1600ZRおよびZR+コヒーレントプラガブル向けの2 nmシリコンプラットフォームを発表しました。フレキシブルグリッドDWDM標準は、購入者が進化する光学環境全体で動作できる機器を必要としているため、引き続き重要です。
既存ルートにおける光ファイバー不足と容量拡張
高密度都市回廊における管路スペースの制限により、メトロDWDM市場では既存光ファイバーのより効率的な活用が重要となっています。都市部の光ファイバープロジェクトは、準備工事、許可取得、通行権の調整によるコストおよびスケジュールの圧力に直面しています。[2] 複数の管轄区域にわたる承認プロセスにより、これらのプロジェクトに6〜12ヶ月が追加される場合があります。C+Lバンドの展開により、オペレーターはすでに管理している光ファイバーペアでより多くのスペクトルを使用できます。これにより、制約のあるルートでの支障工事の必要性が軽減されます。したがって、既存の管路アクセスを持つオペレーターは、新規参入者が並行インフラを容易に構築できない場所で優位性を維持できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分解型マルチベンダーネットワークにおける 統合の複雑さ | -1.1% | グローバル、北米および欧州で最も顕著 | 中期(2〜4年) |
| 高密度都市回廊における光ファイバー管路と 通行権の制約 | -0.8% | 北米、欧州、アジア太平洋地域の高密度都市部 | 長期(4年以上) |
| スタンドアロントランスポートハードウェアに対する プラガブル光学部品の侵食 | -0.6% | グローバル、北米のハイパースケーラーが主導 | 短期(2年以内) |
| 光学計画および運用に対する 高度なスキル要件 | -0.4% | グローバル、新興市場で最も顕著 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
分解型マルチベンダーネットワークにおける統合の複雑さ
分解型光ネットワークは光回線システムをトランスポンダー層から分離し、オペレーターが異なるサプライヤーから各層を調達できるようにします。この柔軟性は統合作業を増加させ、メトロDWDM市場における展開を遅らせる可能性があります。あるサプライヤーの波長が別のサプライヤーの回線システム上で動作する場合、光学性能の検証が必要です。OpticaのマルチベンダーIPoDWDMに関する論文は、これらの環境における性能とコントロールプレーンの検証を評価しました。[3] OpenROADMモデルは相互運用性のフレームワークを提していますが、コントローラーは複数のモデルバージョンを管理する必要がある場合があります。小規模なオペレーターは、テストと統合のための限られた能力により、より大きなソフトウェアおよび運用上の負担に直面する可能性があります。
高密度都市回廊における光ファイバー管路と通行権の制約
都市部の管路容量の物理的な制限により、メトロDWDM市場向けに新しい光ファイバーを追加できる場所が制約されています。交通量の多いルートには、すでに管路を共有している老朽化した電気、ガス、光ファイバーインフラが含まれていることが多いです。高密度都市展開に関する研究では、地下ネットワークの正確な位置特定が継続的な設置課題として特定されました。[4] 地中レーダー調査は役立つ場合がありますが、工事開始前にすべての問題を解決するわけではありません。NTTは、日本の都市部の公共設備エリアでの工事許可が深夜時間帯に制限される場合があると述べています。したがって、最も価値の高い回廊での容量追加は、既存の光ファイバーペアへのコヒーレントアップグレードにより大きく依存することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェア自動化がハードウェア主導の収益構造を再編
ハードウェアは2025年の収益の82.65%を占め、主要なコンポーネントカテゴリーとなっています。この地位は、コヒーレント回線カード、マックスポンダー、トランスポンダー、インライン増幅器へのオペレーターの大規模な投資を反映しています。これらのシステムは、都市圏の光ファイバールートで大量のトラフィックを伝送するための物理層を形成しています。400Gおよび800G伝送用のコヒーレント回線カードが新規ハードウェア調達をリードしています。オペレーターは、スペクトル効率が大幅に向上したシステムで、古い10Gおよび40Gインフラを更新しています。既存のキャリアネットワークの規模は、機器の更新が引き続きハードウェア需要を生み出すことを意味します。インストールおよびネットワーク管理サービスも多くのハードウェアアップグレードに伴います。これらのサービスは、オペレーターが新しい光学容量をインストール、設定、維持するのを支援します。
ソフトウェアは2031年にかけて11.53%のCAGRを記録する見込みであり、メトロDWDM市場のコンポーネントの中で最も高い成長率です。ソフトウェア定義光学プラットフォームは、複雑なトランスポートネットワーク全体で動的な波長ルーティングを可能にします。また、運用上の問題をより迅速に特定できる自動化されたパフォーマンス監視も提供します。集中型トラフィックエンジニアリングにより、ネットワークチームは利用可能な容量をより細かく制御できます。Cienaは2026年3月の光学ポートフォリオでエージェンティックAIネットワーク自動化を強調しました。Nokiaのアプリケーション重視のソリューションも、光学システムを特定のネットワーク用途に合わせる必要性を反映していす。オープンインターフェースにより、機器層をまたいで動作できるソフトウェアの重要性が高まっています。その結果、コントロールプレーンの機能が調達決定においてより大きな比重を持つようになっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


伝送容量別:400 Gbps超の階層が次のDWDM更新サイクルを定義
400 Gbps階層は2025年の収益の31.85%を占め、伝送容量カテゴリーの中で最大のシェアを持ちました。この地位は、オペレーターのメトロコアおよびデータセンター相互接続アプリケーション全体での400Gコヒーレント技術の成熟度を反映しています。400 Gbps階層のメトロDWDM市場規模は、過去3年間に行われた展開から恩恵を受けました。この技術は、既存ルートでより大きな容量を必要とするオペレーターに実証済みのアップグレードパスを提供します。100 Gbps以下のシステムは、レガシーアクセスリングおよびロングテールエンタープライズネットワークで引き続き稼働しています。200 Gbpsカテゴリーは、需要プロファイルが依然として狭い特定の地域要件に対応しています。トラフィック負荷の増加に伴い、投資はより高い容量へとシフトしています。これにより、400Gは大規模な設置ベースとなり、400 Gbps超が次の投資の焦点となっています。
400 Gbps超のソリューションは2031年にかけて12.43%のCAGRを記録する見込みです。このカテゴリーには、大容量都市圏およびデータセンター展開に使用される800Gおよび1.6Tアーキテクチャが含まれます。これらのシステムにより、オペレーターは同量の新規光ファイバーインフラを追加することなくトラフィック容量を拡大できます。Cienaは2 nmシリコンプラットフォームで800 Gbps Cバンドおよびルバンドコヒーレントプラガブルを発表しました。Nokiaもデータセンター相互接続展開向けの1.6T IP-over-DWDM製品を発表しました。分散コンピューティングが施設間のトラフィックを増加させるにつれ、より高いレートの製品がますます重要になっています。800Gの広範な展開により、ギガビットあたりの400G価格にも圧力がかかっています。ベンダーは技術的リーダーシップを維持するために800Gおよび1.6T製品の開発を加速しています。
アプリケーション別:DCIがシェアと成長率の両方でリード
データセンター相互接続は2025年のアプリケーション収益の30.65%を占め、メトロDWDM市場でトップの地位を占めました。また、2031年にかけて11.17%のCAGRで拡大する見込みです。この組み合わせは、データセンター間で交換されるトラフィック量の増加を反映しています。AIワークロードは、分散コンピューティングサイト内および別々の施設間で大容量リンクを必要とします。オペレーターは、これらの接続全体で予測可能な容量を提供できるトランスポートシステムを必要としています。クラウドプロバイダーが低遅延と高帯域幅を必要とする場合、専用光学プラットフォームが重要です。CienaのWaveserverおよびNokiaのデータセンター相互接続製品はこの要件に対応しています。その結果生じる調達パターンにより、サプライヤーはDCI専用システムを優先する明確な理由を持ちます。
モバイルバックホールとフロントホールは引き続き第2位のアプリケーション分野です。その需要は、アジア太平洋地域、中東、アフリカにわたる5G xHaul建設によって支えられています。これらのネットワークは、無線サイト、処理拠点、コアネットワーク間のトラフィックを運びます。ブロードバンドおよびアクセスネットワーク集約は、プロバイダーが分散アクセスポイントからのトラフィックを統合するにつれて、別のユースケースを提供します。その他のアプリケーションには、ケーブルマルチシステムオペレーターネットワークおよび固定無線アクセス集約が含まれます。メトロDWDM市場は、キャンパスとコロケーション施設間のエンタープライズトランスポートもサポートします。このようなリンクは、プライベート相互接続または外部コンピューティング容量へのアクセスを必要とする組織に関連しています。データセンター相互接続契約は、従来のキャリア支出よりも明確な調達パターンを提供できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:クラウドおよびデータセンタープロバイダーが加速、CSPが収益を支える
通信サービスプロバイダーは2025年の収益の55.85%を占め、最大のエンドユーザーポジションを持ちました。その設置ベースには、メトロ光リング、エンタープライズ波長サービス、5G xHaulトランスポートネットワークが含まれます。これらのオペレーターは、既存ルートの容量を拡大するにつれて、引き続きトランスポートシステムの主要な購入者です。そのシェアは、この広範な運用フットプリントを反映しています。キャリアの調達は、地域および都市圏ネットワークへのコヒーレントシステムの展開を支援します。プロバイダーはまた、専用波長を使用するエンタープライズサービス向けの機器を必要としています。政府および公共部門のユーザーは、サービスが行き届いていない地域での光学アップグレードを支援するプログラムを通じて需要を増加させます。その役割は小さいですが、これらのプロジェクトはメトロインフラを新しい場所に拡張できます。
クラウドおよびデータセンタープロバイダーは2031年にかけて11.29%のCAGRで拡大する見込みです。Cienaは2026年度第1四半期の光ネットワーキング収益が10.2億米ドルで67.9%増加したと報告し、光ネットワーキングポートフォリオに関連する需要を特定しました。ハイパースケーラーはコンピューティングサイト間のリンクに大容量を必要としています。企業もキャンパスとコロケーション施設へのプライベート接続のための波長サービスを求めています。AIコンピューティングアクセスと遅延に敏感な金融アプリケーションがこのエンタープライズの関心を高めています。大規模な機関購入者は、その展開が大容量を必要とするため、購買優先事項に影響を与えます。この需要プロファイルにより、メトロDWDM市場内でデータセンター重視のシステムの重要性が高まっています。また、サプライヤーにクラウド相互接続要件を中心にプラットフォームを調整するインセンティブを与えます。
地域分析
北米は2025年のメトロDWDM市場シェアの35.11%を占めました。この地域は、ハイパースケールデータセンターキャンパスの高い集積度から恩恵を受けています。米国が需要の主な源泉であり、データセンター相互接続が主要なアプリケーションとなっています。Cienaは2026年初頭に約50億米ドルのバックログを抱え、実質的に受注残が満杯の状態と説明しており、蓄積された顧客需要を反映しています。カナダはデータ主権要件に関連した国内相互接続投資を追加しています。メキシコはニアショアリング活動に関連したケレタロのデータセンター開発から恩恵を受けています。
アジア太平洋地域は2031年にかけて8.92%のCAGRを記録する見込みであり、地理的エリアの中で最も速い成長率です。中国が2025年末までに展開した476万基の5G基地局は、継続的なミッドホール光学アップグレードを支援しています。インドは地域のメトロDWDM市場内で最も急速に拡大している国です。Cienaは、Vodafone IdeaがインドでWaveLogic 6 Extreme技術を2026年3月に展開し、波長あたり最大1.6 Tbpsをサポートしていると述べました。データセンター投資、光ファイバー化プログラム、モバイルネットワーク容量アップグレードが地域需要を支えています。
日本と韓国は5G-Advancedアップグレードのための容量を引き続き必要としています。東南アジアとオーストラリアは、レガシーSONETおよびSDHシステムをコヒーレントDWDMインフラに置き換えています。欧州は西欧市場で成熟した需要を持ち、東欧はEUの結束基金の支援を受けて拡大しています。欧州電子通信コードに基づくインフラ共有義務は、欧州のネットワーク計画に関連しています。サウジアラビアとアラブ首長国連邦は、大規模なインフラプログラムを通じてメトロ容量を追加しています。南アフリカとナイジェリアは、海底ケーブル陸揚げへの投資に支えられ、発展途上のアフリカ市場をリードしています。

競合環境
Huawei、Ciena、Nokia(Infraeraを含む)、Cisco(Acaciaを含む)は、2026年第2四半期までの直近4四半期の光トランスポート収益の80%超を合計で占めました。したがって、メトロDWDM市場は少数の主要サプライヤーに集中しています。競争は、コヒーレントデジタル信号プロセッサの性能、オープン光学アーキテクチャとの互換性、および自動化ソフトウェアを中心に展開されています。Huaweiは、提供された資料に報告された性能に基づき、80 kmにわたって0.1 W/Gbpsで2.0 Tbpsのコヒーレント波長を提供しました。その垂直統合型フォトニック製造モデルは、電力効率の差別化を支援します。Ciena、Nokia、Ciscoは、より高いライン速度と高密度光学インフラを組み合わせた製品で対応しています。
Cienaは2026年3月にハイパーレールフォトニクスを発表し、1ラックで最大128光ファイバーペアをサポートする構成を提供しました。Ciscoは2026年3月にOpen Transport 3000シリーズをマルチレールオープン回線システムとして発表しました。Nokiaは2026年後半の商業提供を目標としたマルチレール光回線システムを発表しました。これらの動きは、大規模データセンタートランスポート展開への対応に置かれた優先度を反映しています。ベンダーはまた、IP-over-DWDM要件に対応するためにコヒーレントプラガブルを使用しています。その製品戦略は、光ファイバー容量を高めながら消費電力とラックスペースを削減することを目指しています。
SmartopticsとEkinopsは、よりシンプルな分解型プラットフォームでエンタープライズメトロおよびTier-2キャリア展開において競合しています。その製品は、大手サプライヤーの最低購入水準を下回る価格を求める購入者にアピールできます。オープン800ZRおよびOpenROADMの相互運用性要件が製品設計とサプライヤー評価を形成しています。Opticaのデモンストレーションでは、複数の標準ベースの光学技術を使用して1,602 kmにわたるマルチベンダー800G伝送が示されました。このタイプのテストにより、完全統合システムを優遇してきた統合上の懸念が軽減される可能性があります。メトロDWDM市場には、大手ハイパースケーラーが大量注文を行っていない短距離キャンパス相互接続向けのコヒーレントライト製品においても機会があります。
メトロ高密度波長分割多重(DWDM)産業リーダー
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Ekinops SA
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年3月:CienaはOFC 2026でハイパーレールフォトニクスを発表し、現行ソリューションの最大32倍の光ファイバー密度を持つ増幅器構成を提供し、1ラックで128光ファイバーペアをサポート、最大75%の消費電力削減と85%のスペース削減を実現しまし。Cienaはまた、800 Gbps CバンドおよびLバンドコヒーレントプラガブルと、1600ZR/ZR+シングルキャリアコヒーレントプラガブルを可能にする2 nmシリコンプラットフォームを発表しました。
- 2026年3月:CiscoはOpen Transport 3000シリーズを発表しました。これは複数の光ファイバーレールにわたる光学コンポーネントを単一の回線カードに統合するマルチレールオープン回線システムであり、75%の消費電力削減と80%のラックスペース削減を主張しています。Ciscoはまた、NCS 1014を強化し、800ZR/ZR+トランクをサポートする32個のOSFPベースポートを備えた1RU回線カードで12.8Tの容量を提供し、ハイパースケーラーのスケールアクロス展開を対象としています。
- 2026年3月:NokiaはOFC 2026でアプリケーション最適化光学ソリューションを発表しました。IP-over-DWDM DCIに対応する1.6T、シントランスポンダー展開に対応する2.4T、インジウムリン化物とシリコンフォトニクスを使用した4つの新しいデジタル信号プロセッサ上に構築された短距離キャンパスアプリケーション向けの3.2Tコヒーレントライトを含む新しいコヒーレントプラガブルが含まれます。
- 2026年1月:NokiaとSpace World Groupの子会社であるConstlは、ムンバイを起点にNokiaの1830 PSSプラットフォームを使用したインド全土のDWDM光トランスポートネットワーク展開のパートナーシップを発表し、AI、クラウド、次世代接続要件をサポートするために全国展開を計画しています。


グローバルメトロ高密度波長分割多重(DWDM)市場レポートの範囲
メトロ高密度波長分割多重(DWDM)市場の収益は、通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、企業、政府機関、その他のエンドユーザーに提供されるDWDMハードウェア、ソフトウェアライセンスおよびサブスクリプション、ならびに関連する展開、統合、ネットワーク管理、保守、サポートサービスの販売を通じて生み出されます。
メトロ高密度波長分割多重(DWDM)市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、伝送容量(100 Gbps以下、200 Gbps、400 Gbps、400 Gbps超)、アプリケーション(データセンター相互接続、モバイルバックホールおよびフロントホール、ブロードバンドおよびアクセスネットワーク集約、その他のアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、企業、政府および公共部門)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 100 Gbps以下 |
| 200 Gbps |
| 400 Gbps |
| 400 Gbps超 |
| データセンター相互接続 |
| モバイルバックホールおよびフロントホール |
| ブロードバンドおよびアクセスネットワーク集約 |
| その他のアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー |
| 企業 |
| 政府および公共部門 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 伝送容量別 | 100 Gbps以下 | |
| 200 Gbps | ||
| 400 Gbps | ||
| 400 Gbps超 | ||
| アプリケーション別 | データセンター相互接続 | |
| モバイルバックホールおよびフロントホール | ||
| ブロードバンドおよびアクセスネットワーク集約 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 通信サービスプロバイダー | |
| クラウドおよびデータセンタープロバイダー | ||
| 企業 | ||
| 政府および公共部門 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
メトロ高密度波長分割多重(DWDM)市場規模はどのくらいですか?
メトロDWDM市場規模は2026年に11.82 ビリオン 米ドルと推定され、7.72%のCAGRで2031年までに17.14 ビリオン 米ドルに達すると予測されています。この見通しは、AIコンピューティングと5Gネットワークが既存の光ファイバールートのトラフィックを増加させるにつれて、大容量都市圏トランスポートへの需要を反映しています。
メトロDWDMシステムへの需要を促進しているものは何ですか?
AIデータセンター相互接続、5G xHaul拡張、400G、800G、1.6Tコヒーレント技術へのアップグレードが需要を支えています。メトロDWDM市場は、オペレーターがより大きな容量、低遅延、既存の光ファイバールートのより効率的な利用を必要とする場合に恩恵を受けます。
メトロDWDMで最も急速に拡大しているコンポーネントはどれですか?
ソフトウェアは、オペレーターが自動化、監視、ソフトウェア定義光学制御を採用するにつれて、2031年にかけて11.53%のCAGRを記録する見込みです。メトロDWDM市場内では、これらのツールが動的な波長ルーティングとトラフィックエンジニアリングへのより集中的なアプローチをサポートします。
最も急速に拡大すると予想される伝送容量はどれですか?
400 Gbps超のソリューションは、800Gおよび1.6T展開に支えられ、2031年にかけて12.43%のCAGRを記録する見込みです。メトロDWDM市場は、オペレーターとクラウドプロバイダーが新規光ファイバー建設の同等の増加なしにより多くの容量を必要とする場所でこの機器を使用します。
メトロDWDM需要をリードするアプリケーションはどれですか?
データセンター相互接続は2025年のアプリケーション収益の30.65%を占め、2031年にかけて11.17%のCAGRで拡大する見込みです。分散型AIワークロードにより、データセンター拠点間の大容量・低遅延接続の必要性が高まっています。
メトロDWDMで最も急速に拡大すると予想される地域はどこですか?
アジア太平洋地域は、5G展開、データセンター建設、光ファイバー化プログラムに支えられ、2031年にかけて8.92%のCAGRを記録する見込みです。中国の大規模な5G基盤とインドでの継続的なネットワーク拡張がこの地域の見通しに貢献しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

