
Größe und Marktanteil des Asien-Pazifik-Markts für große Haushaltsgeräte
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
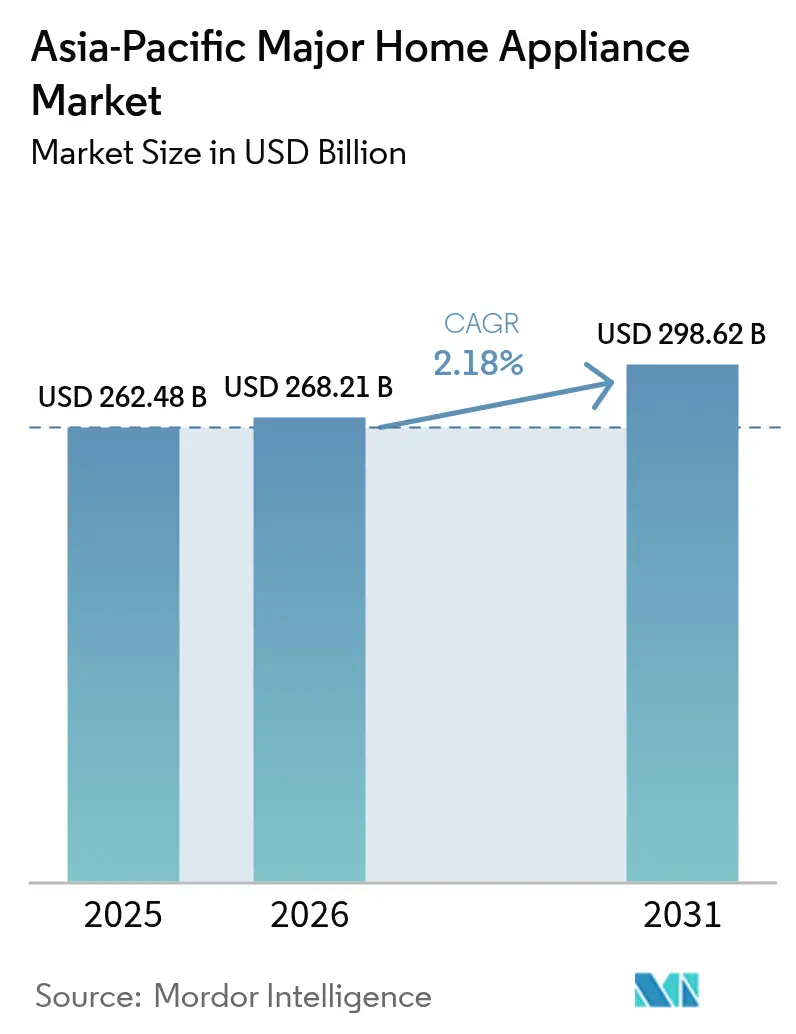
| Marktgröße im Basisjahr (2025) | 262.48 Milliarden US-Dollar |
| Marktgröße (2026) | 268.21 Milliarden US-Dollar |
| Marktgröße (2031) | 298.62 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.18 % |
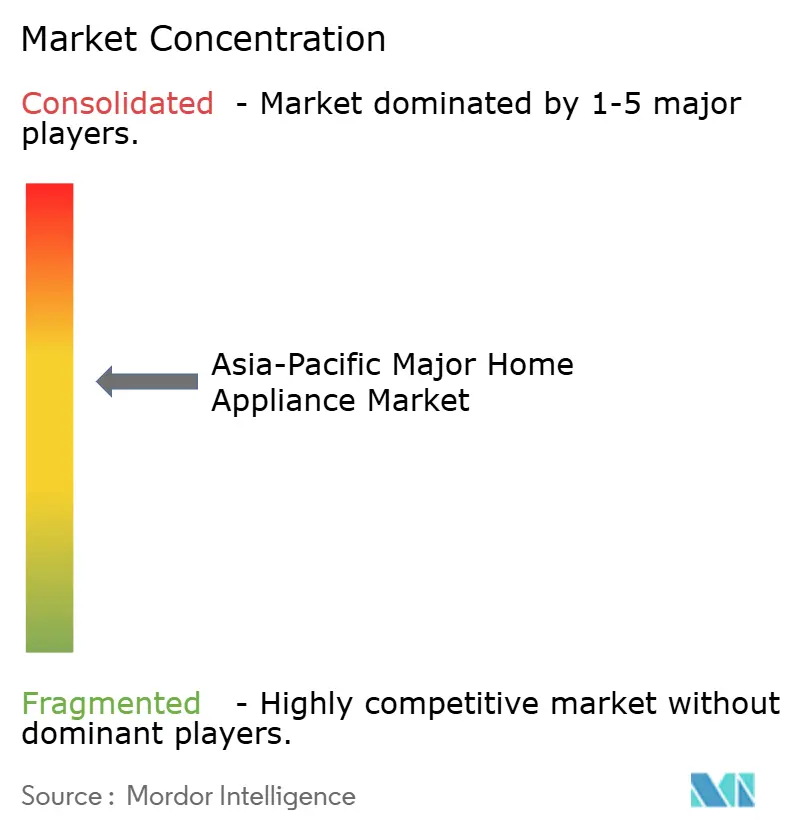
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Asien-Pazifik-Markts für große Haushaltsgeräte von Mordor Intelligence
Die Größe des Asien-Pazifik-Markts für große Haushaltsgeräte soll von 262,48 Milliarden USD im Jahr 2025 auf 268,21 Milliarden USD im Jahr 2026 wachsen und bis 2031 einen Wert von 298,62 Milliarden USD bei einer CAGR von 2,18 % über den Zeitraum 2026–2031 erreichen. Der Übergang von einer mengengetriebenen Expansion hin zu einer wertorientierten Premiumisierung prägt diese Entwicklung, da die Hersteller intelligente Konnektivität, KI und energiesparende Technologien in ihre Kernproduktlinien integrieren und dabei dem Wettbewerbsdruck chinesischer OEM-Anbieter sowie den dynamischen Verbraucherpräferenzen in unterschiedlichen Volkswirtschaften begegnen [1]China Daily, „Hersteller von Haushaltsgeräten streben nach größerer globaler Reichweite”, chinadaily.com.cn. In . In reifen Märkten wie Japan und Südkorea dominiert die Ersatznachfrage nach hochwertigen Einzelhandelseinheiten (SKUs), während Erstkäufe, die durch steigende verfügbare Einkommen und rasche Urbanisierung begünstigt werden, das Wachstum in Indonesien, Vietnam und den Philippinen vorantreiben. Staatliche Eintauschsubventionen, Kauf-jetzt-zahl-später-Systeme (BNPL) und der Ausbau der Logistik auf der letzten Meile sichern die Grundnachfrage gemeinsam ab, trotz der Volatilität der Rohstoffkosten. Zu den strategischen Maßnahmen führender Hersteller gehören die grenzüberschreitende Lokalisierung der Produktion zur Umgehung von Zöllen und zur Verkürzung von Lieferzeiten sowie Ökosystem-Partnerschaften, die Haushaltsgeräte in Heimenergiemanagementplattformen integrieren.
Wesentliche Erkenntnisse des Berichts
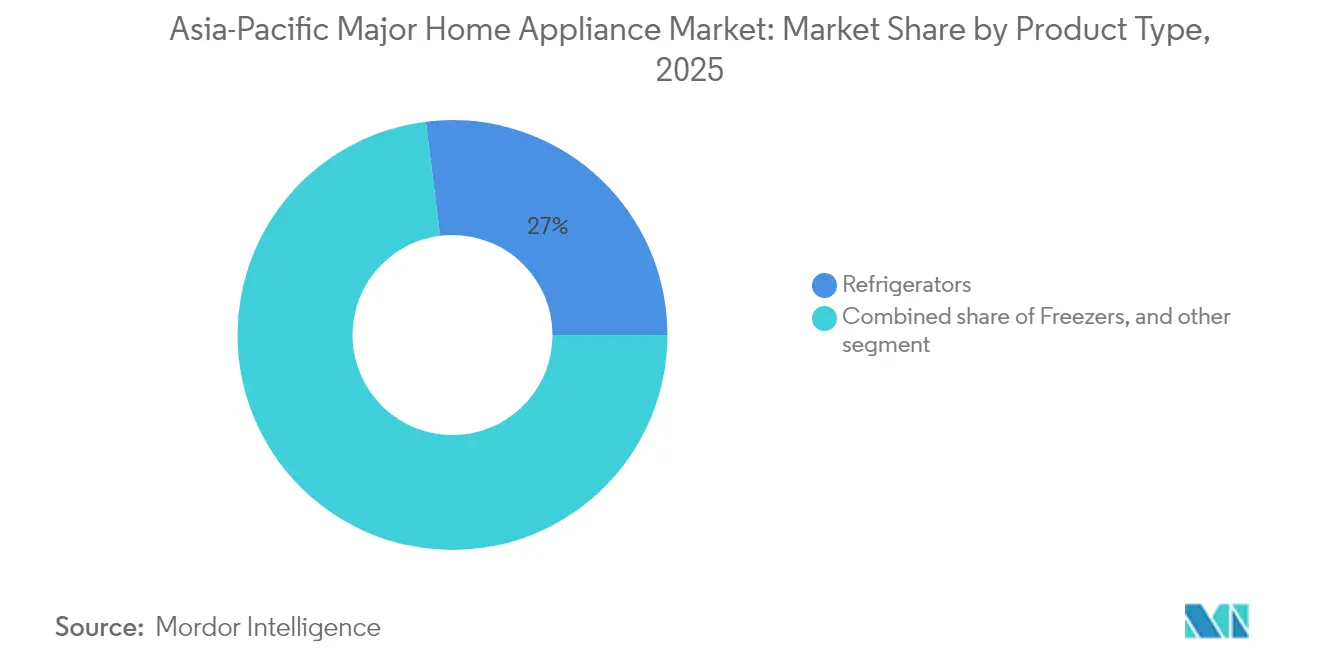
- Nach Produkttyp führten Kühlschränke im Jahr 2025 mit einem Marktanteil von 26,98 % am Asien-Pazifik-Markt für große Haushaltsgeräte, während intelligente Kühlschränke die schnellste CAGR von 14,75 % bis 2031 verzeichneten.
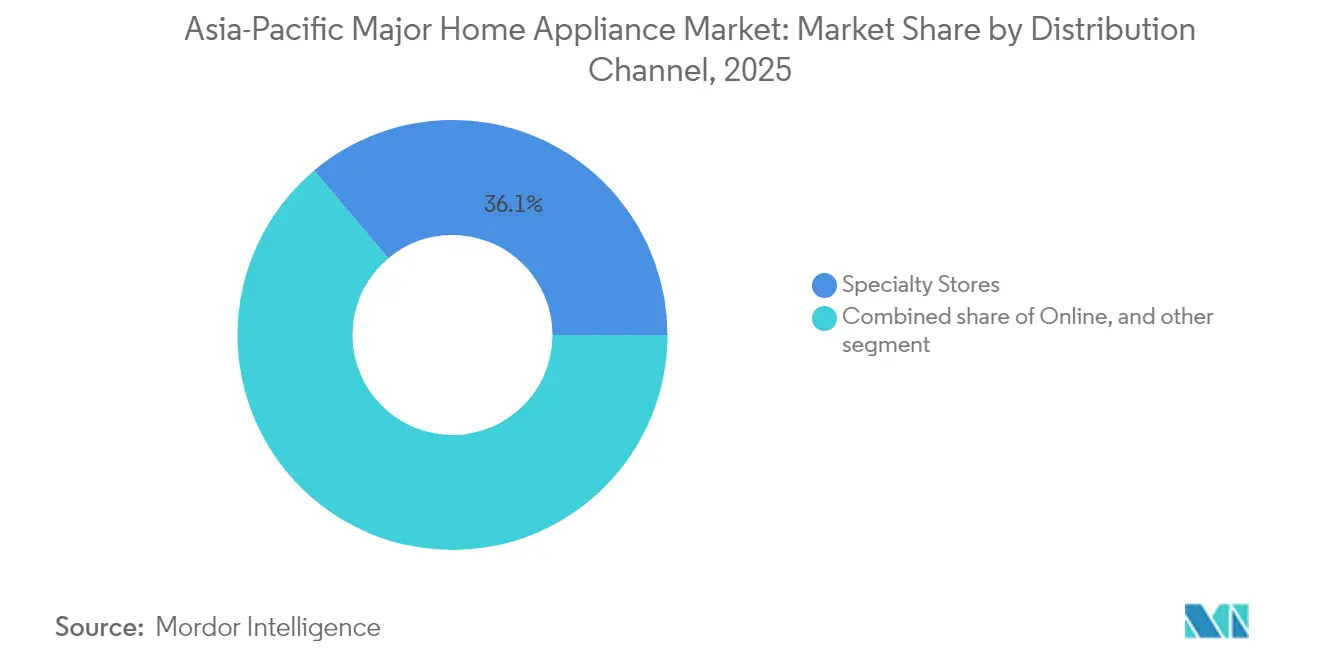
- Nach Vertriebskanal erzielten Fachgeschäfte im Jahr 2025 einen Marktanteil von 36,12 % am Asien-Pazifik-Markt für große Haushaltsgeräte; der E-Commerce verzeichnete die stärkste CAGR von 18,92 % bis 2031.
- Nach Technologie entfielen auf Smart-vernetzte Geräte im Jahr 2025 ein Anteil von 32,85 % an der Größe des Asien-Pazifik-Markts für große Haushaltsgeräte, und sie entwickeln sich mit einer CAGR von 15,11 % bis 2031.
- Geografisch gesehen hielt China im Jahr 2025 einen Anteil von 43,02 % am Asien-Pazifik-Markt für große Haushaltsgeräte, während Südostasien voraussichtlich mit einer CAGR von 15,82 % bis 2031 expandieren wird.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes verfügbares Einkommen und rasche Urbanisierung | +1.2% | Asien-Pazifik-Kernraum, Ausstrahlungseffekte auf Nahost und Afrika | Mittelfristig (2–4 Jahre) |
| Explosives Wachstum des E-Commerce und der Logistik auf der letzten Meile | +0.8% | Global, am stärksten im ASEAN-Raum | Kurzfristig (≤ 2 Jahre) |
| Obligatorische Energieeffizienz-Rückvergütungen und Eintauschprogramme | +0.6% | China, Indien, Singapur | Kurzfristig (≤ 2 Jahre) |
| Grenzüberschreitende Lokalisierung der Fertigung chinesischer OEM-Anbieter | +0.4% | ASEAN, Indien, Mexiko | Mittelfristig (2–4 Jahre) |
| BNPL und durch eingebettete Finanzierung gestützte Erschwinglichkeit | +0.3% | Südostasien, Indien | Kurzfristig (≤ 2 Jahre) |
| Zunahme von Premium-Einbau- und modularen Küchenkonzepten | +0.2% | Städtisches China, Indien, Thailand | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes verfügbares Einkommen und rasche Urbanisierung
Die Zahl der Haushalte mit mittlerem Einkommen in Indonesien und Vietnam stieg im Jahr 2024 deutlich an und wird bis 2030 voraussichtlich 415 Millionen übersteigen, was Erstkäufe von Haushaltsgeräten antreibt und Ersatzzyklen beschleunigt. Die städtische Migration konzentriert die Nachfrage in Städten der zweiten Kategorie, wo Immobilienentwickler Einbauküchen in Wohnprojekte integrieren und dadurch den Kauf mehrerer Haushaltsgeräte fördern. Einzelhändler nutzen BNPL-Plattformen, um latente Nachfrage durch die Senkung der Einstiegspreisbarrieren in Umsatz umzuwandeln. Die Korrelation zwischen Urbanisierungsgeschwindigkeit und Durchdringung mit Haushaltsgeräten ist am stärksten in Städten, in denen die Infrastruktur das Einkommen übersteigt, was zu kurzfristigen Nachfragesprüngen führt, sobald der Kreditzugang sich verbessert. Für Hersteller hilft die Ausrichtung der Produktportfolios auf anspruchsvolle, aber erschwingliche SKUs dabei, Volumen- und Margenziele in Einklang zu bringen.
Explosives Wachstum des E-Commerce und der Logistik auf der letzten Meile
Verbesserte Logistiknetzwerke und Omnichannel-Strategien haben digitale Transaktionen auf eine CAGR von 19,84 % für den Asien-Pazifik-Markt für große Haushaltsgeräte gesteigert. Regionale Plattformen führten Augmented-Reality-Ausstellungsräume ein, die den Bedarf an physischen Kontaktpunkten in kaufentscheidungsintensiven Kategorien wie Kühlschränken und Waschmaschinen reduzieren. Grenzüberschreitende Marktplätze ermöglichen es chinesischen Marken, unterversorgte ländliche Kunden zu erreichen, doch aggressives Rabattieren komprimiert die Margen. Partnerschaften mit Drittanbieter-Logistikunternehmen verkürzen Lieferfenster auf unter 48 Stunden in wichtigen ASEAN-Ballungsräumen und stärken das Verbrauchervertrauen. Integrierte Kundendienste nach dem Kauf und sofortige Rückerstattungen verringern den Erfahrungsunterschied zu stationären Geschäften weiter.
Obligatorische Energieeffizienz-Rückvergütungen und Eintauschprogramme
Chinas nationale Eintauschsubventionen steigerten den Einzelhandelsumsatz für große Haushaltsgeräte im 4. Quartal 2024 um 24,8 % im Jahresvergleich [2]Shanghai Metals Market, „[SMM-Schwerpunktthema] Verkäufe von Haushaltsgeräten erreichen 2024 Rekordhoch”, metal.com. . Singapurs verschärfte Energiekennzeichnungsvorschriften erhöhten die Mindeststandards und veranlassten einen Wechsel zu Inverter-Kompressoren und Wärmepumpen-Trocknern. Diese Programme erzeugen Nachfragespitzen, die Hersteller dazu zwingen, Produktionsplanung und Bestandsallokation zu verfeinern. Einzelhändler synchronisieren ihre Werbekalender mit Subventionszeiträumen, um den Abverkauf zu maximieren, obwohl plötzliche Anstiege die Logistikkapazität herausfordern. Im Laufe der Zeit erhöhen strengere Effizienzvorschriften die durchschnittlichen Verkaufspreise und fördern Produktinnovationen.
BNPL und durch eingebettete Finanzierung gestützte Erschwinglichkeit
Fintech-Partnerschaften mit Banken wie ACLEDA in Kambodscha demokratisieren den Besitz von Haushaltsgeräten, indem sie Einmalkäufe in Mikro-Raten umwandeln und die adressierbaren Märkte unter Generation Z und ländlichen Kunden erweitern [3]The Straits Times, „Energiestandards für bestimmte Haushaltsgeräte werden erhöht”, straitstimes.com. . Eingebettete Finanzierungslösungen am Verkaufspunkt verringern Reibungsverluste und erhöhen die Akzeptanzraten auch für Premium-SKUs. Hersteller gewinnen datenbasierte Einblicke in das Rückzahlungsverhalten und ermöglichen so maßgeschneiderte Marketingmaßnahmen und Upselling-Möglichkeiten. Während das Kreditrisiko einer wachsamen Überwachung bedarf, deuten erste Belege darauf hin, dass die Ausfallquoten aufgrund starker arbeitgebergebundener Abzüge und digitaler KYC-Protokolle innerhalb akzeptabler Grenzen bleiben.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoff- und Frachtkosten | -0.9% | Global, akut in importabhängigen Märkten | Kurzfristig (≤ 2 Jahre) |
| Margendruck durch kostengünstige regionale OEM-Anbieter | -0.7% | ASEAN-Kernraum, Indien | Mittelfristig (2–4 Jahre) |
| Netzinstabilität und hohe Zölle, die den Absatz energieintensiver SKUs einschränken | -0.4% | Indien, Indonesien, Philippinen | Langfristig (≥ 4 Jahre) |
| Logistik- und Rücklogistikkosten in abgelegenen Gebieten | -0.3% | Ländlicher ASEAN-Raum, indische Städte der dritten Kategorie | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoff- und Frachtkosten
Die Volatilität der Stahl- und Kupferpreise komprimierte die Herstellermargen im gesamten Jahr 2024, wobei die Nachfrage nach verzinkten Blechen für Haushaltsgeräte eine gemischte Entwicklung erlebte, trotz eines gesamten Produktionswachstums von über 10 %. Die Kostensteigerung bei Rohstoffen zwingt Hersteller zur Umsetzung dynamischer Preisstrategien, obwohl die Preissensibilität der Verbraucher die Weitergabe in wettbewerbsintensiven Segmenten begrenzt. Lieferkettenunterbrechungen durch geopolitische Spannungen und Hafenstaus schaffen Herausforderungen im Bestandsmanagement, insbesondere für Unternehmen, die Just-in-time-Produktionsmodelle über mehrere geografische Märkte hinweg betreiben.
Margendruck durch kostengünstige regionale OEM-Anbieter
Aggressives Preisverhalten von in ASEAN ansässigen Herstellern intensiviert den Wettbewerbsdruck im Segment der Standardhaushaltsgeräte und zwingt etablierte Akteure dazu, die Entwicklung von Premium-Produkten und Servicedifferenzierungsstrategien zu beschleunigen. Koreanische Hersteller wie Panasonic übernahmen die Eigenmarkenproduktion für Einzelhändler, um das Volumen aufrechtzuerhalten und gleichzeitig die Markenpositionierung zu wahren. Diese Margenkomprression beschleunigt die Konsolidierung der Branche, da kleinere Akteure Schwierigkeiten haben, die Rentabilität angesichts steigender Marketing- und Forschungs- und Entwicklungsinvestitionen für die Entwicklung smarter Haushaltsgeräte aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Kühlschränke treiben die Smart-Integration voranKühlschränke erzielten im Jahr 2025 einen Marktanteil von 26,98 % am Asien-Pazifik-Markt für große Haushaltsgeräte und verankern weiterhin vernetzte Heimökosysteme durch eingebettete Sensoren, Kameras und KI-gestützte Lebensmittelverwaltungssoftware. Das Premium-Segment für intelligente Kühlschränke soll eine CAGR von 14,75 % erzielen, was die Entwicklung des Asien-Pazifik-Markts für große Haushaltsgeräte hin zu höheren durchschnittlichen Verkaufspreisen (ASPs) bestätigt. Waschmaschinen hielten einen Anteil von 17,82 %, da Inverter-Motoren und wassersparende Waschgänge bei städtischen Bewohnern Anklang finden. Klimaanlagen trugen 15,34 % bei, begünstigt durch die zunehmende Häufigkeit von Hitzewellen, jedoch gedämpft durch die Sensibilität gegenüber Energietarifen. Geschirrspüler und Gefriergeräte bleiben Nischenprodukte, gewinnen jedoch in dicht besiedelten städtischen Wohnungen zunehmend an Akzeptanz, da sich Lebensstile weiterentwickeln.
Die Konvergenz von IoT mit Kühltechnik positioniert das Haushaltsgerät als häusliche Steuerzentrale neu, die andere Geräte über Sprachassistenten oder Smartphone-Apps koordinieren kann. Hersteller setzen Predictive-Maintenance-Analysen ein, die Kompressorprobleme vor Ausfällen signalisieren und so Servicekosten senken. Eingebaute French-Door-Modelle, die in modulare Küchen integriert sind, erhöhen die designorientierte Attraktivität, während kompakte Geräte mit Gefrierfach oben den Anforderungen an beengten Wohnraum gerecht werden. Der Wettbewerbsdruck ist hoch, doch differenzierte Software-Ökosysteme und proprietäre KI-Algorithmen tragen dazu bei, die Margen für Marktführer zu sichern.


Nach Vertriebskanal:
E-Commerce stört den traditionellen EinzelhandelFachgeschäfte erzielten einen Anteil von 36,12 % und nutzten praktische Vorführungen sowie gebündelte Installationsleistungen, um ihre Relevanz zu erhalten. Der E-Commerce hingegen soll alle Kanäle mit einer CAGR von 18,92 % übertreffen, angetrieben durch Versprechen zur Lieferung am selben Tag und umfangreiche Produktsortimente. Mehrmarken-Einzelhändler behaupten 29,18 % des Asien-Pazifik-Markts für große Haushaltsgeräte und stützen sich dabei auf vergleichende Einkaufsformate und Mehrwertdienstleistungen. Exklusive Markengeschäfte sicherten sich durch kuratierte Kundenerlebnisse und Treueprogramme 28,07 %.
Südkoreas Mietmodell veranschaulicht die Kanalinnovation: Der gesamte Mietdienstleistungssektor soll bis 2025 100 Billionen KRW (75,3 Milliarden USD) erreichen, wobei 34,5 % der Käufer großer Haushaltsgeräte Abonnements bevorzugen. Direktvertriebsportale, die von OEM-Anbietern betrieben werden, nutzen Live-Stream-Verkäufe und AR-Visualisierung, um das Einkaufserlebnis im Geschäft online zu replizieren. Die Größe des Asien-Pazifik-Markts für große Haushaltsgeräte im Online-Segment soll weiter steigen, da Zahlungs-Gateways reifen und die Effizienz der Rücklogistik sich verbessert.
Nach Technologie:
Intelligente Konnektivität beschleunigt die AkzeptanzSmart-vernetzte Haushaltsgeräte hielten im Jahr 2025 einen Anteil von 32,85 % und sollen bis 2031 mit einer CAGR von 15,11 % wachsen – deutlich über der übergeordneten CAGR des Asien-Pazifik-Markts für große Haushaltsgeräte. Diese Geräte synchronisieren sich mit KI-Hubs wie LG ThinQ ON, um Nutzungsmuster zu erlernen und den Betrieb zu koordinieren, was laut Feldversuchen Energieeinsparungen von bis zu 23 % ermöglicht. Konventionelle Haushaltsgeräte, die mit einem Anteil von 67,15 % führend bleiben, werden weiterhin für Einstiegspreise und wahrgenommene Zuverlässigkeit bevorzugt. Die Kommoditisierung von WLAN-Modulen und Sprachsteuerung verringert jedoch die Preislücke und fördert eine schnellere Verbreitung im mittleren Preissegment.
Energieeffiziente Technologien machen 38 % der insgesamt verkauften Einheiten aus, unterstützt durch staatliche Rückvergütungen. Inverter-Kompressoren, Wärmepumpen-Trockner und R-32-Kältemittel werden zu Standardspezifikationen. Frühe Anwender von Predictive-Maintenance-Algorithmen erschließen Einnahmen aus Abonnementdiensten und verlängern die Produktlebenszyklen durch den präventiven Einsatz von Technikern. Die Einhaltung von Datenschutzbestimmungen entwickelt sich zu einem Differenzierungsmerkmal, da Regierungen grenzüberschreitende Datenflüsse von vernetzten Geräten genau beobachten.
Geografische Analyse
APAC-Markt für große Haushaltsgeräte
China hielt im Jahr 2025 einen Anteil von 43,02 % am Asien-Pazifik-Markt für große Haushaltsgeräte, gestützt durch die Dominanz inländischer Marken und integrierte Lieferketten, wobei die Marktsättigung das Stückzahlenwachstum verlangsamt. Der Markt für große Haushaltsgeräte im asiatisch-pazifischen Raum entwickelt sich in China zunehmend in Richtung ersatzgetriebener Zyklen, mit Schwerpunkt auf intelligenten Upgrades und hocheffizienten Produktvarianten. Südostasien, angetrieben durch Urbanisierung und eine junge Bevölkerungsstruktur, ist die am schnellsten wachsende Teilregion mit einer prognostizierten CAGR von 15,82 %. Indien folgte mit einem Anteil von 15,42 % im Jahr 2025, begünstigt durch Produktionsanreize und eine wachsende Mittelschicht, während Japan trotz einer alternden Bevölkerung durch Premiumisierung und häufige Ersatzkäufe einen Anteil von 14,05 % behauptete.
ASEAN- und Australien-Markt für große Haushaltsgeräte
Australien und Südkorea tragen kleinere Anteile bei, weisen jedoch hohe Pro-Kopf-Ausgaben und eine fortgeschrittene Akzeptanz vernetzter Smart-Home-Ökosysteme auf. Die Einzelhandelsexpansion von Gruppen wie Harvey Norman signalisiert Vertrauen in die langfristige Nachfrage in Südostasien. Unterdessen nutzen chinesische Auftragshersteller ASEAN-Produktionsstandorte, um zollfreien Zugang zum Handelsblock der Regionalen Umfassenden Wirtschaftspartnerschaft (RCEP) zu sichern, Lieferzyklen zu verkürzen und Produkte an tropische Klimabedingungen anzupassen.
Indien-Markt für große Haushaltsgeräte
Indien weist eine Zweiteilung zwischen preissensiblen ländlichen Kunden und premiumorientierten städtischen Verbrauchern auf. LG plante einen Produktionskomplex im Wert von INR 5.000 Crore (600–610 Millionen USD) in Andhra Pradesh, um lokale Beschaffungsanreize zu nutzen. Städtische Smart-Energy-Plattformen, die Solardächer und zeitvariable Tarife integrieren, fördern die Akzeptanz KI-fähiger Geräte mit dynamischer Lastverschiebung. Allerdings schränken eine unzuverlässige Netzqualität und hohe GST-Sätze auf große Haushaltsgeräte die Marktdurchdringung in einkommensschwächeren Segmenten ein und erhalten eine latente Nachfrage für künftige Konversion aufrecht.
Regulatorisches Umfeld
Die Energieeffizienzregulierung wird im gesamten asiatisch-pazifischen Raum verschärft, wobei mehrere Länder ihre Rahmenwerke für obligatorische Energiekennzeichnungssysteme (Mandatory Energy Labelling Scheme, MELS) und Mindestenergieeffizienzstandards (Minimum Energy Performance Standards, MEPS) aktualisieren, was sich auf Gerätedesign, Zertifizierung und den Markteinführungszeitplan auswirkt. In China trat GB 12021.2-2025 für Haushaltskühlgeräte am 1. Juni 2026 in Kraft und verschärfte damit die Grenzwerte für den maximal zulässigen Energieverbrauch und die Effizienzklassen. Singapur hat ebenfalls die Compliance-Anforderungen im Rahmen des Energy Conservation Act weiter verschärft, einschließlich aktualisierter MEPS/MELS-Durchsetzung für wichtige Kategorien ab April 2025, mit einer Übergangsfrist für Bestandsware bis zum 31. März 2026.
Mehrere ASEAN-Märkte formalisieren derzeit Fahrpläne zur Umsetzung von MEPS und Kennzeichnungspflichten, was den Compliance-Aufwand für OEMs und Importeure erhöht. Malaysia setzte den Energy Efficiency and Conservation Act 2024 (Act 861) am 1. Januar 2025 in Kraft, unterstützt durch behördliche Richtlinien, die Mindest-MEPS-Bewertungen (einschließlich eines Mindeststandards von 2 Sternen) für mehrere energieverbrauchende Produktkategorien wie Klimaanlagen und Kühlschränke festlegen. Vietnam setzte das Circular 52/2025/TT-BCT mit Wirkung zum 1. Januar 2026 um, das die von der Energiekennzeichnung betroffene Geräteliste umfasst und einen Übergangspfad festlegt, bei dem bestimmte Kategorien ab 1. Januar 2027 von freiwilliger zu obligatorischer Kennzeichnung wechseln, was den Bedarf an regionsspezifischer Zertifizierung und SKU-Planung verstärkt.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für große Haushaltsgeräte im asiatisch-pazifischen Raum basiert auf der Beschaffung von Komponenten (Kompressoren, Motoren, elektronische Steuerplatinen, Sensoren, Kunststoffe und Blech), gefolgt von der Montage in großen regionalen Fertigungsclustern und anschließend dem Vertrieb über Omnichannel-Einzelhandel, Installation und Kundendienstnetzwerke. China bleibt der größte integrierte Fertigungsstandort mit dichten Lieferantenökosystemen und etablierten Produktionsclustern, während Südostasien zunehmend für regionalisierte Produktionsstandorte genutzt wird, die Vorlaufzeiten verkürzen und die Widerstandsfähigkeit gegenüber Zöllen verbessern, im Einklang mit der grenzüberschreitenden Lokalisierung durch chinesische OEMs.
Nachgelagert wird die Kette durch die Expansion des E-Commerce und der Zustellung auf der letzten Meile umgestaltet, was die Bedeutung von Verpackungsdesign, Rückwärtslogistik sowie Installations- und Servicepartnerabdeckung für sperrige Kategorien wie Kühlschränke und Waschmaschinen erhöht. Gleichzeitig steigern intelligente vernetzte Geräte den Wertanteil von Software- und Konnektivitätsmodulen und erhöhen die Abhängigkeit von Halbleitern und IoT-Komponenten, wobei Lieferzeiten die Verfügbarkeit in Spitzenzeiten einschränken können. Der Wettbewerbsdruck durch kostengünstige regionale OEMs und die rasche Premiumisierung unterstützt duale Portfolios, mit Einstiegsmodellen, die auf Kosten und Skalierung optimiert sind, und Premium-SKUs, die sich durch Energieeffizienz, Konnektivität und Servicepakete differenzieren.
Wettbewerbslandschaft
Der Asien-Pazifik-Markt für große Haushaltsgeräte wird zunehmend mäßig konzentriert, da führende Marken ihre Positionen durch Innovation und regionale Strategien stärken. Haier Smart Home baut seine Präsenz mit einem Mehrmarkenansatz aus, einschließlich Premiumlinien wie CASARTE, unterstützt durch ein globales Forschungs- und Entwicklungsnetzwerk. Midea Group hat die internationale Expansion priorisiert und Thailand als wichtigen Produktionsstandort außerhalb Chinas etabliert. LG Electronics baut weiterhin die Kundenbindung durch seine ThinQ KI-Plattform auf, die HVAC-, Küchen- und Wäschegeräte nahtlos verbindet. Samsung legt derweil Wert auf Produktdesign und hat sein Angebot an Wärmepumpen-Trocknern für verschiedene asiatische Klimazonen erweitert, während Panasonic sich auf Energieeffizienz und Produktzuverlässigkeit konzentriert und Haushaltsgeräte mit Heimenergiespeichersystemen integriert.
Strategische Ansätze variieren nach Land: Chinesische Hersteller konzentrieren sich auf geografische Diversifizierung zur Minderung von Handelsrisiken, koreanische Unternehmen vertiefen ihre KI- und Softwarefähigkeiten, und japanische Unternehmen betonen Energieeffizienz und hochwertigen Kundendienst nach dem Kauf. Abonnementbasierte Haushaltsgerätedienste, die in Südkorea an Popularität gewannen, verbreiten sich in Südostasien und bieten wiederkehrende Umsatzmöglichkeiten sowie tiefere Kundenbeziehungen. Es besteht auch wachsendes Interesse an nachrüstbaren Smart-Modulen, die grundlegende Konnektivität in älteren Haushaltsgeräten ermöglichen und preissensible Verbraucher ansprechen. In Märkten wie Japan und Südkorea treibt die alternde Bevölkerung die Nachfrage nach benutzerfreundlichen Haushaltsgeräten wie Mikrowellen und Waschtrockner mit ergonomischem Design voran. Diese Trends prägen sowohl die Produktentwicklung als auch die Markteinführungsstrategien in der gesamten Region.
Der Wettbewerb verschärft sich, da Unternehmen die Patentanmeldungen im Zusammenhang mit KI- und Sensortechnologien intensivieren. Viele Hersteller arbeiten mit Halbleiterunternehmen zusammen, um gemeinsam Komponenten zu entwickeln, die die Energieeffizienz verbessern und die Datensicherheit erhöhen. Nachhaltigkeit wird auch zu einem wichtigen Kauffaktor, insbesondere bei institutionellen Käufern, was Marken dazu veranlasst, recycelte Materialien zu verwenden und emissionsarme Logistiklösungen einzusetzen. Infolgedessen verlagert sich der Wettbewerbsvorteil über die Preisgestaltung hinaus auf Systemintegration, reaktionsfähige Servicenetzwerke und Umweltleistung. Die Zukunft des Marktes wird davon abhängen, wie effektiv Marken technologische Innovation mit sich wandelnden Verbraucher- und regulatorischen Erwartungen in Einklang bringen.
Marktführer im Asien-Pazifik-Bereich für große Haushaltsgeräte
Haier Smart Home
Midea Group
LG Electronics
Samsung Electronics
Panasonic Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für große Haushaltsgeräte
- Haier Smart Home
- Midea Group
- Samsung Electronics
- LG Electronics
- Panasonic Corp.
- Whirlpool Corp.
- BSH Hausgeräte (Bosch/Siemens)
- Electrolux AB
- Hisense Home Appliances
- Sharp Corp.
- Hitachi Global Life Solutions
- Toshiba Lifestyle
- Gree Electric Appliances
- Godrej Appliances
- IFB Industries
- TCL Technology
- Arçelik (Beko)
- Fujitsu General
- Videocon Industries
- Skyworth
Lesen Sie die Analyse der Asien-Pazifik-Markt für große Haushaltsgeräte-Unternehmen

Marktchancen und Zukunftsaussichten
Politisch unterstützte Ersatznachfrage und Effizienzsteigerungen bleiben ein klarer Chancenbereich für Hersteller, die ihre Produktfahrpläne mit länderspezifischen MEPS-, Kennzeichnungs- und Eintauschprogrammen abstimmen können. China erneuerte im Januar 2026 sein Eintauschprogramm für Konsumgüter mit Subventionen in Höhe von 62,5 Milliarden RMB für energieeffiziente Geräte, was die kurzfristige Nachfrage nach konformen, effizienteren SKUs in den zentralen Hauptkategorien verstärkt. Parallel dazu erhöhen strengere Effizienz- und Kennzeichnungsregelungen in Märkten wie Singapur, Malaysia, Vietnam, Japan (METI Top Runner) und Indien (BEE) die Chance auf einen höheren Premiumanteil für invertergesteuerte, Wärmepumpen- und Produktlinien mit Kältemitteln mit niedrigem GWP, die die sich entwickelnden Schwellenwerte erfüllen.
Die Lokalisierung der Fertigung und Kapazitätserweiterungen in Südostasien und Indien schaffen zudem Spielraum, um Nachschubzyklen zu verkürzen, Lieferkosten zu senken und Produkte an lokale Klimabedingungen und Nutzungsmuster anzupassen. Ein konkretes Beispiel ist die Eröffnung eines Kühlschrankwerks von Midea Electronics Indonesia in Karawang im Mai 2026 mit einer Jahreskapazität von über 2 Millionen Einheiten, das die lokale Versorgung sowie regionale Exporte unterstützt. Auf der Seite der vernetzten Geräte werden Ökosystem- und KI-Fähigkeiten zu einem zunehmend messbaren Differenzierungsmerkmal, da Marken über Hardware hinaus proaktive Dienstleistungen, Diagnostik und Abonnementangebote anbieten. Haiers Home Brain White Paper (2026), offengelegt über eine HKEX-Einreichung im April 2026, signalisiert kontinuierliche Investitionen in räumliche Intelligenz und vernetzte Wohnkonzepte, die servicegestützte Monetarisierung und höhere ASP-Strategien in reifen und aufstrebenden Märkten Asien-Pazifiks unterstützen können.
Recent Industry Developments in Asien-Pazifik-Markt für große Haushaltsgeräte
- Mai 2026: Midea Electronics Indonesia eröffnete offiziell ein neues Kühlschrankwerk in Karawang, Indonesien, mit einer Jahreskapazität von über 2 Millionen Einheiten. Die Anlage stärkt die lokale Versorgung in Südostasien und unterstützt eine schnellere Auftragsabwicklung, während E-Commerce und moderner Einzelhandel die Volumina sperriger Geräte ausweiten. Sie vertieft zudem Mideas Fertigungspräsenz außerhalb Chinas und richtet die Produktion an regionalen Nachfragezentren und handelsbezogenen Erwägungen aus.
- April 2026: LG Electronics veranstaltete LG InnoFest 2026 APAC in Busan, Südkorea, und präsentierte KI-vernetzte Geräte sowie regionsspezifische Abonnement-Serviceansätze. Die Veranstaltung unterstrich den Wandel vom einmaligen Geräteverkauf zu Lifecycle-Services, mit Angeboten, die auf die Kanaldynamik im asiatisch-pazifischen Raum zugeschnitten sind. Sie verstärkte zudem den Wettbewerbsfokus auf Ökosystemintegration, da intelligente vernetzte Geräte einen größeren Anteil der Kategorienachfrage ausmachen.
- November 2024: Samsung und LG stellten in Südkorea Premium-All-in-One-Waschtrockner vor, darunter LGs Signature-Modell und Samsungs Bespoke AI Combo mit Wärmepumpen-Trocknungstechnologie. Diese Markteinführungen unterstrichen die anhaltende Premiumisierung in reifen nordostasiatischen Märkten, in denen die Ersatznachfrage dominiert. Sie verschärften zudem den Wettbewerbsvergleich hinsichtlich energiesparender Trockenleistung und KI-gestützter Komfortmerkmale bei Waschgeräten.


Asien-Pazifik-Markt für große Haushaltsgeräte Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt den Verkauf von großen Haushaltsgeräten im gesamten asiatisch-pazifischen Raum, gemessen als Wert der an Endverbraucher über Offline- und Online-Kanäle innerhalb der Region verkauften Geräte.
Umfangsausschlüsse: Wir schließen kleine Küchengeräte, Körperpflegegeräte, Teile und Verbrauchsmaterialien sowie Reparatur- und Installationsdienstleistungen aus.
Übersicht der Segmentierung
- Nach Produkttyp
- Kühlschränke
- Gefriergeräte
- Geschirrspülmaschinen
- Waschmaschinen
- Öfen
- Klimaanlagen
- Sonstige Hauptprodukte (Elektroherde, Kochfelder usw.)
- Nach Vertriebskanal
- Mehrmarkengeschäfte
- Exklusive Markengeschäfte
- Online
- Sonstige Vertriebskanäle
- Nach Technologie
- Smart-vernetzte große Haushaltsgeräte
- Konventionelle große Haushaltsgeräte
- Nach Geografie
- Indien
- China
- Japan
- Australien
- Südkorea
- Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam, Philippinen)
- Übriger Asien-Pazifik-Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Die Schreibtischrecherche legt die Grenzen fest und liefert uns den Ausgangspool für Angebots- und Nachfragesignale. Wir stützten uns hauptsächlich auf öffentliche statistische und politische Quellen, die helfen, Haushaltsbildung, Gerätedurchdringung und Handelsströme im asiatisch-pazifischen Raum zu erklären. Dazu gehörten nationale Statistikbehörden und Zensusveröffentlichungen in Schlüsselländern, UN Comtrade für Import- und Exportmuster, makroökonomische Indikatoren der Weltbank sowie Energieeffizienz-Politikquellen wie die Internationale Energieagentur.
Um diese Signale in ein funktionierendes Marktmodell zu übersetzen, verwendeten wir auch Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presseberichterstattung, um Verschiebungen im Produktmix und Preisrichtungen zu verstehen. An einigen Stellen nutzten wir kostenpflichtige Unternehmensfinanzdaten und Intelligence-Abonnementquellen sowie eine Datenbank auf Ebene von Import- und Exportsendungen, um Gegenprüfungen von Umsatzaufteilungen und Handelsrichtung zu beschleunigen, bevor Annahmen finalisiert wurden. Die hier aufgeführten Schreibtischquellen sind beispielhaft, und wir haben auch andere öffentliche Datensätze und Dokumente überprüft, um Lücken zu validieren und zu klären.
Primärinterviews und Umfragen
Die Primärarbeit wurde genutzt, um zu überprüfen, was Schreibtischquellen nicht klar bestätigen konnten, insbesondere Preisbewegungen, Kanalmix und wie sich die Nachfrage zwischen reifen und aufstrebenden Märkten in der Region unterscheidet. Wir sprachen mit Herstellern, Vertriebshändlern, Großflächen-Einzelhändlern, auf E-Commerce fokussierten Verkäufern und Teilnehmern des Service-Ökosystems und überprüften anschließend die Annahmen mit unabhängigen Branchenexperten in wichtigen Ländern des asiatisch-pazifischen Raums. Bei widersprüchlichen Antworten wandten wir uns erneut an einen kleinen Kreis von Kontakten, um Lücken zu schließen und realistische Bandbreiten abzustimmen.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 25% | CXOs: 14% |
| Mittleres Segment: 58% | Funktions-/Bereichsleiter: 31% |
| Kleinere Akteure: 17% | Manager: 55% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Produktions- und Handelssignale zusammen mit Haushalts- und Wohnungsindikatoren verwendet werden, um den adressierbaren Absatzpool für große Haushaltsgeräte im asiatisch-pazifischen Raum zu rekonstruieren. Anschließend bilden wir Landesgesamtwerte durch Anwendung realistischer Besitz- und Ersatzmuster, gefolgt von einer Überprüfung, ob die beobachteten Import- und lokalen Fertigungsdynamiken das implizierte Angebot stützen.
Parallel dazu führten wir selektive Bottom-up-Annäherungen durch, um die Gesamtwerte fundiert zu halten. Diese Prüfungen nutzten stichprobenartige Umsatzaufteilungen von Unternehmen, Kanalprüfungen von Einzelhändlern und Vertriebshändlern sowie einen ASP-x-Volumen-Plausibilitätstest für einige Ankerkategorien. Wo die Abweichung erklärbar war, passten wir das Modell an. Wichtige Eingaben, die als Fingerabdrücke (beispielhaft) verwendet wurden, umfassten Gerätedurchdringung und Ersatzzeitpunkt, städtische Haushaltszuwächse, Online- versus Offline-Kanalanteil, Importintensität für Großgeräte und inflationsbedingte ASP-Bewegungen.
Für die Prognose verwendeten wir eine Szenarioanalyse mit einem Basisszenario, das sich an den Erwartungen der Befragten zur Normalisierung von Nachfrage und Preisen in den kommenden Jahren orientiert. Die Wachstumspfade wurden durch die makroökonomischen Aussichten der Länder, Baubeginne und -fertigstellungen sowie das Tempo der Energieeffizienzsteigerungen geprägt und anschließend zur regionalen Prognose zusammengeführt. Wo Bottom-up-Eingaben fehlten, verwendeten wir konservative Bandbreiten und erweiterten diese nur, wenn mehrere Primärantworten dieselbe Richtung bestätigten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch eine Reihe von Gegenprüfungen, die nach Abweichungen zwischen dem Modell und unabhängigen Signalen suchen. Die Ergebnisse werden mit Handelsrichtung, makroökonomischen Konsumtrends und Nachfragesignalen auf Kategorieebene verglichen, und ungewöhnliche Schwankungen werden überprüft, bis der Treiber klar ist.
Vor der Freigabe durchläuft der Datensatz und die Berechnungen eine mehrstufige Analystenprüfung, damit Annahmen, Einheiten und Währungsbehandlung länderübergreifend konsistent sind. Der Bericht wird jährlich aktualisiert, und Zwischenaktualisierungen werden vorgenommen, wenn wesentliche Ereignisse Nachfrage, Preise oder Angebotsverfügbarkeit verändern. Kurz vor der Auslieferung führen wir eine erneute Analystenprüfung durch, damit die Kunden die aktuellste Sichtweise erhalten.
Vergleich der Marktgröße für Haushaltsgeräte im asiatisch-pazifischen Raum von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktzahlen für Haushaltsgeräte im asiatisch-pazifischen Raum können unterschiedlich ausfallen, da Unternehmen nicht immer dasselbe Produktset, dieselbe Geografie oder Preisbasis erfassen und ihre Eingaben zudem nach unterschiedlichen Zeitplänen aktualisieren. Selbst wenn dieselbe Region genannt wird, kann der Mix der einbezogenen Kategorien, die Verwendung von Einzelhandelswert versus Versandwert und die Art der Währungsumrechnung die endgültige Zahl beeinflussen.
Die Vergleichstabelle zeigt eine Streubreite, die hauptsächlich durch Umfangs- und Wertermittlungsentscheidungen erklärt wird. Im Modell von Mordor Intelligence spiegelt die Gesamtsumme die im asiatisch-pazifischen Raum verkauften großen Haushaltsgeräte wider, und benachbarte Kategorien wie Kleingeräte und Serviceeinnahmen werden nicht hinzugerechnet, was den Wert im Vergleich zu breiteren Definitionen von Konsumgüterelektrogeräten senken kann.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 262,48 Milliarden USD (2025) | |
| Branchenbericht A | 256,00 Milliarden USD (2024) | Verwendet ein anderes Basisjahr und scheint in Teilen des Werts große und ausgewählte Kleingeräte zu vermischen, wobei die Historie ohne klare Angaben zu Annahmen bezüglich des Währungszeitpunkts rückwirkend ergänzt wird. |
| Branchenverlag B | 348,45 Milliarden USD (2022) | Erfasst wahrscheinlich einen breiteren Korb an Elektrogeräten und kann gewerbliche Nachfrage sowie andere benachbarte Kategorien einschließen, was die Gesamtwerte im Vergleich zu einer Größenbestimmung, die sich nur auf den Einzelhandelswert von Großgeräten stützt, aufbläht. |
Insgesamt betrachtet liegt die Abweichung weniger an der Mathematik als vielmehr daran, was erfasst wird und wie schnell Annahmen aktualisiert werden. Unser Ansatz hält die Gesamtwerte nachvollziehbar an klaren Nachfragesignalen, praktischer Preislogik und wiederholbaren Länder-Hochrechnungen fest, sodass Nutzer Unterschiede beim Vergleich von Zahlen aus verschiedenen Quellen nachvollziehen können.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Asien-Pazifik-Markt für große Haushaltsgeräte im Jahr 2026?
Der Markt wird im Jahr 2026 auf 268,21 Milliarden USD geschätzt, mit einer prognostizierten CAGR von 2,18 % bis 2031.
Welche Produktkategorie hält den größten Anteil am Asien-Pazifik-Markt für Haushaltsgeräte?
Kühlschränke führen mit einem Anteil von 26,98 %, unterstützt durch die rasche Akzeptanz intelligenter, energieeffizienter Modelle.
Welche Region innerhalb des Asien-Pazifik-Raums soll bei Haushaltsgeräten am schnellsten wachsen?
Südostasien soll bis 2031 mit einer CAGR von 15,82 % expandieren, angetrieben durch Urbanisierung und steigende Einkommen.
Wie ist der Ausblick für Smart-vernetzte Haushaltsgeräte?
Intelligente Geräte halten bereits einen Anteil von 32,85 % und beschleunigen sich mit einer CAGR von 15,11 %, da KI-Ökosysteme in der gesamten Region reifen.
Wie beeinflussen Finanzierungsinnovationen die Nachfrage nach Haushaltsgeräten?
BNPL- und eingebettete Finanzierungsplattformen senken die Vorabkosten und erweitern den Zugang für jüngere und ländliche Verbraucher, während sie OEM-Anbietern ermöglichen, dienstleistungsgetriebene Umsatzströme zu erschließen.
Seite zuletzt aktualisiert am:



