
Taille et part du marché du formaldéhyde en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
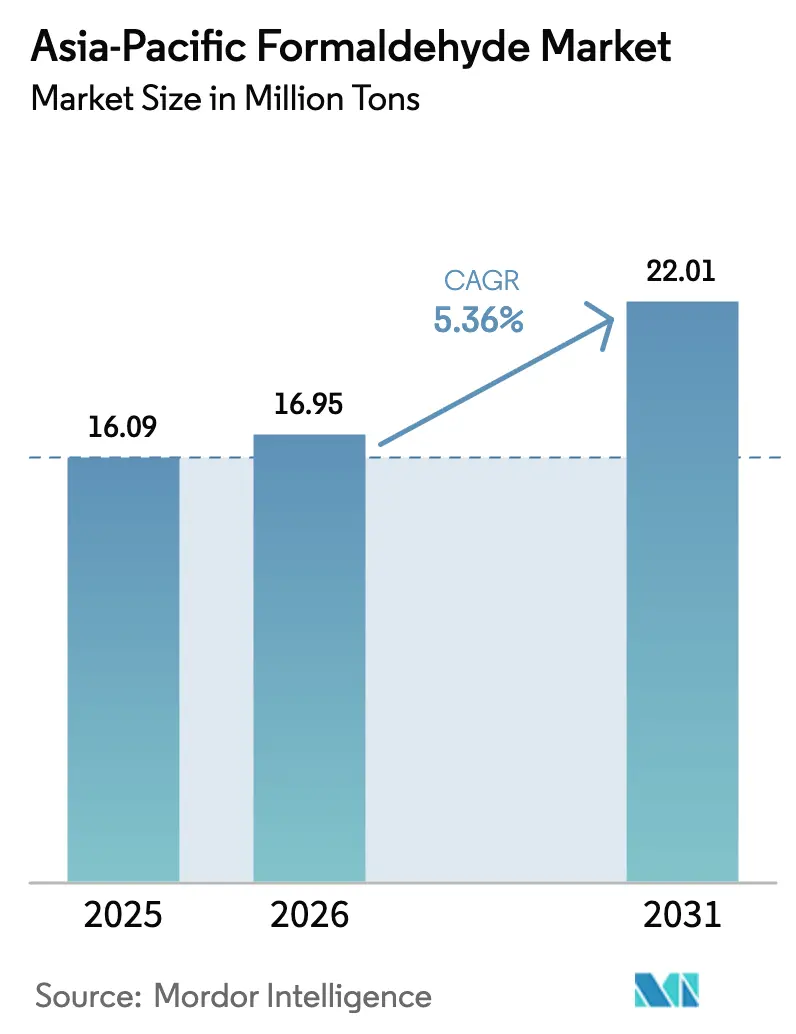
| Taille du marché de l'année de base (2025) | 16.09 Millions de tonnes |
| Volume du Marché (2026) | 16.95 Millions de tonnes |
| Volume du Marché (2031) | 22.01 Millions de tonnes |
| Growth Rate (2026 - 2031) | 5.36 % |
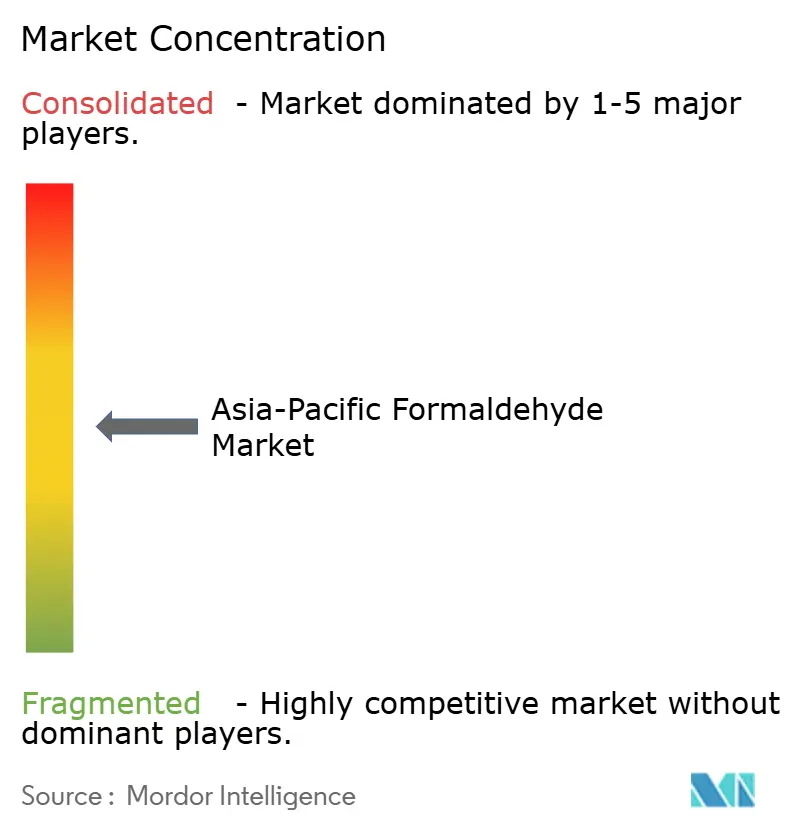
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du formaldéhyde en Asie-Pacifique par Mordor Intelligence
La taille du marché du formaldéhyde en Asie-Pacifique devrait passer de 16,09 millions de tonnes en 2025 à 16,95 millions de tonnes en 2026 et devrait atteindre 22,01 millions de tonnes d'ici 2031, à un TCAC de 5,36 % sur la période 2026-2031. La production robuste de panneaux, les dépenses soutenues dans le résidentiel et les infrastructures, ainsi que l'électrification progressive des plateformes de véhicules maintiennent la demande sur une trajectoire d'expansion, même si les régulateurs resserrent les plafonds d'émissions. Les ajouts de capacité en Chine et en Inde se poursuivent, mais la volatilité des matières premières liée à l'intégration méthanol-oléfines alourdit les coûts des matières premières et comprime les marges des producteurs non intégrés. Les applications automobiles, notamment le polyoxyméthylène (POM) utilisé dans les engrenages de précision et les garnitures intérieures, progressent plus vite que la construction, tandis que les résines phénoliques gagnent du terrain dans les stratifiés ignifuges répondant à des codes de construction plus stricts. L'intensité concurrentielle reste modérée, car les grands acteurs mondiaux s'appuient sur le leadership technologique et des chaînes d'approvisionnement intégrées, tandis que les acteurs régionaux plus petits se différencient par les coûts et la proximité des clusters de panneaux. L'évolution des politiques d'approvisionnement exigeant de l'électricité renouvelable et des résines à faibles émissions représente à la fois une contrainte de conformité et une voie pour décrocher des contrats premium.
Principaux enseignements du rapport
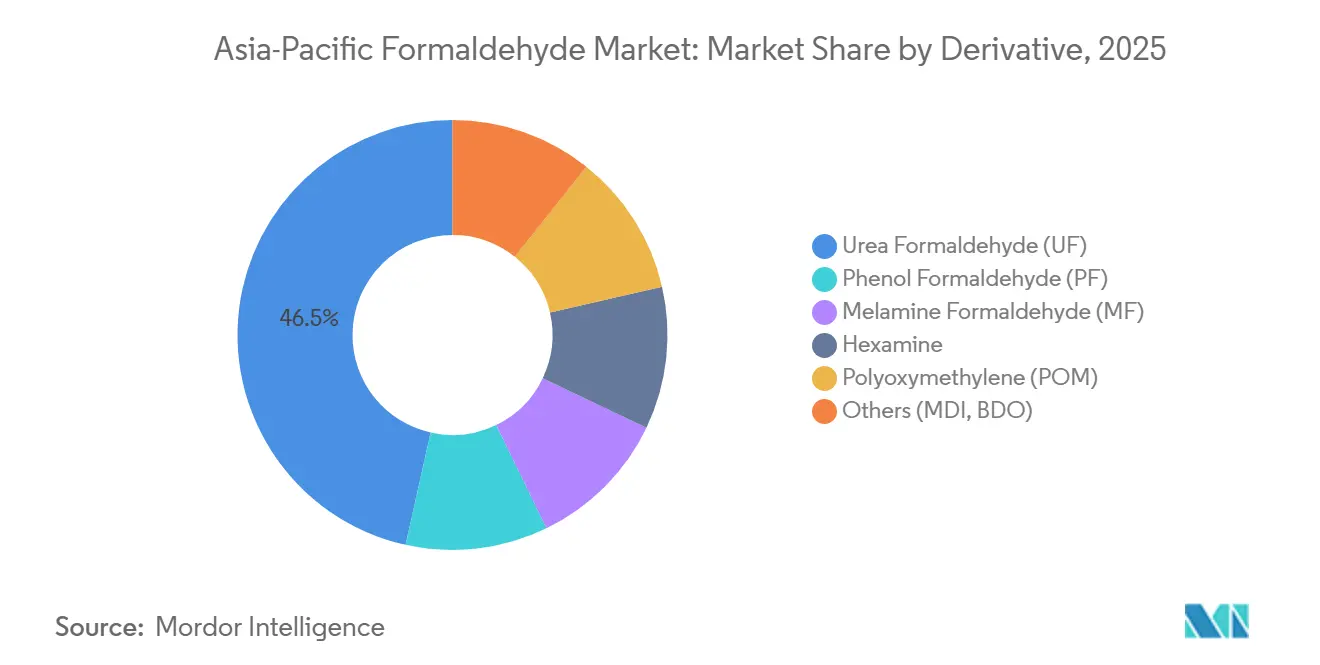
- Par dérivé, l'urée-formaldéhyde a dominé avec une part de marché du formaldéhyde en Asie-Pacifique de 46,50 % en 2025, tandis que le polyoxyméthylène progresse à un TCAC de 6,9 % jusqu'en 2031.
- Par secteur d'utilisation finale, la construction représentait 38,47 % de la taille du marché du formaldéhyde en Asie-Pacifique en 2025 ; le secteur automobile devrait se développer à un TCAC de 6,18 % entre 2026 et 2031.
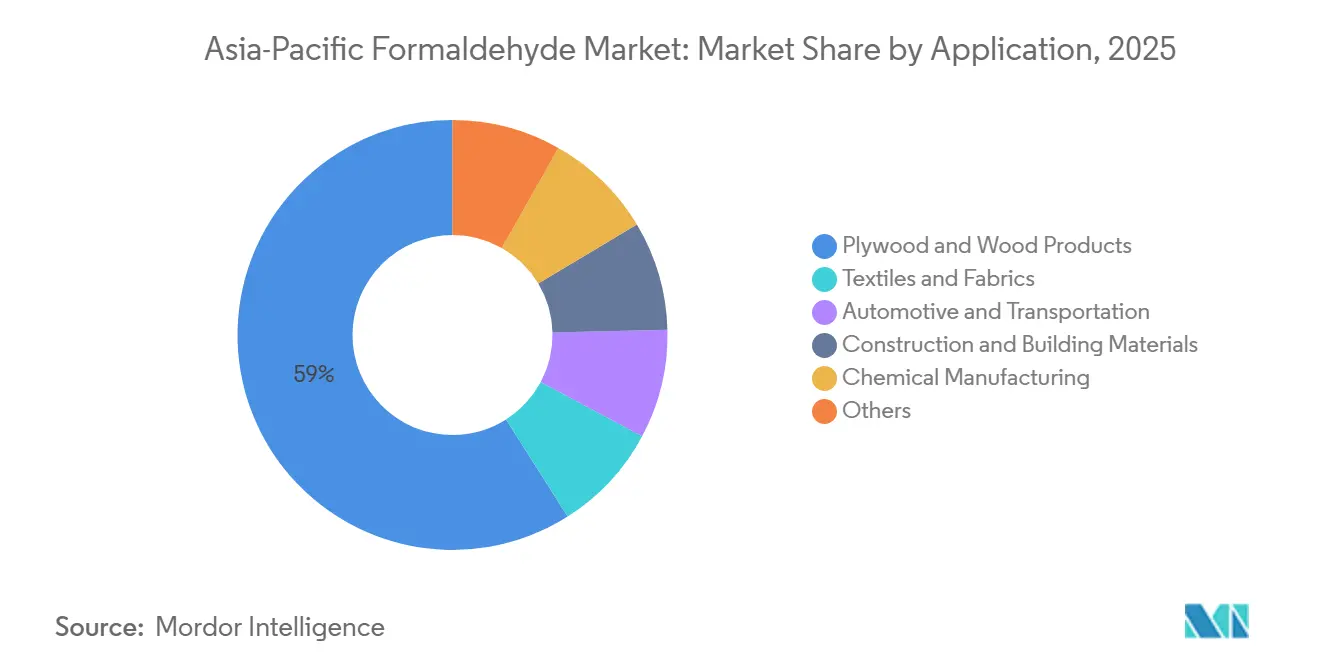
- Par application, le contreplaqué et les produits en bois ont capté 58,99 % de la taille du marché du formaldéhyde en Asie-Pacifique en 2025 et devraient croître à un rythme annuel de 6,05 % jusqu'en 2031.
- Par géographie, la Chine a conservé 52,41 % de la part du marché du formaldéhyde en Asie-Pacifique en 2025, tandis que l'Inde devrait enregistrer le TCAC le plus rapide, à 6,27 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du formaldéhyde en Asie-Pacifique
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante en provenance des composites de construction | +1.2% | Chine, Inde, Asie du Sud-Est | Moyen terme (2-4 ans) |
| Adoption croissante des plastiques et revêtements automobiles | +0.8% | Chine, Japon, Corée du Sud, Inde | Long terme (≥ 4 ans) |
| Essor de la production de bois d'ingénierie (MDF/panneaux de particules) | +1.5% | Chine, Inde, Vietnam, Malaisie, Thaïlande | Court terme (≤ 2 ans) |
| Croissance de l'utilisation des résines UF/PF dans les adhésifs pour meubles | +1.0% | Cœur de l'Asie-Pacifique, débordement vers le Moyen-Orient | Moyen terme (2-4 ans) |
| Intégration méthanol-oléfines stimulant la demande captive | +0.6% | Chine, Inde dans une moindre mesure | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante en provenance des composites de construction
L'Inde et la Chine continuent de canaliser les dépenses d'investissement en infrastructures vers les ponts, les corridors de métro et les centres de données. Les résines phénoliques à base de formaldéhyde dominent le contreplaqué utilisé pour le bardage extérieur, car elles résistent à l'humidité de la mousson et aux contraintes sismiques. La production de contreplaqué en Inde a augmenté de 6,71 % en glissement annuel au cours de l'exercice 2024, soutenue par un TCAC de 6,00 % sur cinq ans, mais le MDF et les panneaux de particules ne représentent encore que 20 % de la part de marché intérieure, laissant une marge de croissance pour la consommation de résines[1]Fondation indienne pour l'équité des marques, « Tendances du secteur des panneaux en bois », ibef.org. Les transactions dans le logement de luxe en Inde ont progressé de 37,8 % entre janvier et septembre 2024, stimulant la demande de stratifiés à faibles émissions conformes aux normes émergentes de qualité de l'air intérieur. La Chine a produit plus de 250 millions de m³ de panneaux à base de bois en 2023, ancrant une demande soutenue en adhésifs, tandis que les cahiers des charges du logement social exigent déjà des produits de classe ENF.
Adoption croissante des plastiques et revêtements automobiles
L'assemblage de véhicules électriques (VE) réoriente les dérivés vers le POM et les composites phénoliques qui satisfont aux protocoles stricts de qualité de l'air en habitacle. BASF a relevé les prix de l'Ultraform POM en Asie-Pacifique de 350 USD/t en mars 2025 pour compenser l'inflation énergétique et logistique ainsi que les dépenses de conformité continues. L'Association des constructeurs automobiles du Japon limite le formaldéhyde en habitacle à 100 µg m⁻³, un seuil désormais repris dans les contrats d'approvisionnement de l'ASEAN. Les groupes motopropulseurs hybrides accélèrent également l'adoption des résines phénoliques dans les plaquettes de frein et les garnitures d'embrayage nécessitant une stabilité thermique.
Essor de la production de bois d'ingénierie
La capacité régionale de MDF dépasse la demande à court terme, ce qui comprime les prix des résines mais consolide les volumes de formaldéhyde à long terme. L'Inde a porté sa capacité nominale de MDF à 4,5 millions de m³ d'ici l'exercice 2025 et prévoit une surcapacité jusqu'à l'exercice 2027, lorsque les exportations de meubles modulaires prendront de l'ampleur. Le Vietnam a lancé une enquête antidumping sur les panneaux de fibres thaïlandais et chinois, favorisant les usines locales qui achètent des grades de résine UF domestiques. La norme MS 2750:2021 de la Malaisie oblige les usines à installer des épurateurs ou à acheter des grades UF à faibles émissions, intensifiant la demande de résines à court terme.
Croissance de l'utilisation des résines UF/PF dans les adhésifs pour meubles
L'UF maintient son leadership en termes de coût dans les panneaux pour usage intérieur, tandis que le PF gagne des parts dans les meubles d'extérieur résistants à l'humidité. L'UF représente environ 70 % des adhésifs mondiaux pour panneaux en bois, et l'Asie-Pacifique dépasse 60 % de la consommation mondiale de mélamine-formaldéhyde en raison des exportations de stratifiés. Hexion a introduit des systèmes UF conformes à la norme ENF en mars 2023 et a élargi sa capacité de MF pour servir les lignes de stratifiés chinoises. Les résines amino à base de biomasse développées par BASF et SWISS KRONO réduisent de 30 % les empreintes carbone du berceau à la porte, offrant aux producteurs une prime ESG.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Resserrement de la classification toxique et cancérigène limitant les seuils d'exposition | -0.4% | Mondial, plus strict au Japon, à Singapour, pour les exportations vers l'UE | Court terme (≤ 2 ans) |
| Réglementations environnementales strictes en Asie-Pacifique et plafonds d'émissions | -0.5% | Chine, Singapour, Malaisie, Vietnam | Moyen terme (2-4 ans) |
| Transition vers des résines sans formaldéhyde dans les panneaux en bois | -0.3% | Chine, Inde, Japon, ASEAN orientée vers l'exportation | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Resserrement de la classification toxique et cancérigène limitant les seuils d'exposition
Singapour interdit le formaldéhyde dans les peintures intérieures à partir de 2026, en plafonnant la teneur à 0,01 % en masse, ce qui pousse les formulateurs vers des liants acryliques et silicones[2]Singapour Statutes Online, « Loi sur la protection de l'environnement et la gestion », sso.agc.gov.sg. La loi japonaise sur les normes de construction exige des classements F4 pour les panneaux à ≤ 0,04 mg m⁻³, tandis que les constructeurs automobiles limitent l'exposition en habitacle à 100 µg m⁻³, imposant des mises à niveau des résines. La norme GB/T 39600-2021 de la Chine a ajouté un niveau ENF à ≤ 0,025 mg m⁻³, et les mises à niveau typiques des adhésifs coûtent 1,2 million USD par usine de panneaux. La conformité érode les marges des petites usines et accélère la substitution par des alternatives mélamine-urée ou phénoliques.
Réglementations environnementales strictes en Asie-Pacifique et plafonds d'émissions
La loi chinoise sur la prévention et le contrôle de la pollution atmosphérique autorise des restrictions de production hivernales pour les installations d'aldéhydes non conformes, limitant l'offre pendant les saisons de chauffage de pointe. La norme MS 2750:2021 de la Malaisie harmonise les seuils d'émissions avec les normes CARB et ENF, réorientant les achats vers l'UF à faibles émissions. L'enquête antidumping du Vietnam sur les panneaux de fibres importés contraint indirectement les usines domestiques à améliorer leur empreinte environnementale pour rester compétitives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par dérivé : la domination de l'UF masque le potentiel de hausse du POM et de l'hexamine
L'urée-formaldéhyde représentait 46,50 % de la part du marché du formaldéhyde en Asie-Pacifique en 2025, reflétant son faible coût unitaire dans les lignes de panneaux de particules et de MDF. Le sous-segment devrait progresser à un TCAC de 5,97 % jusqu'en 2031, conservant le leadership en volume absolu malgré les vents contraires réglementaires. La demande de polyoxyméthylène est portée par les intérieurs de véhicules électriques et la demande d'engrenages de précision, suivant un TCAC proche de 7 %. Le phénol-formaldéhyde gagne une adoption de niche dans le contreplaqué résistant au feu privilégié dans les constructions de métros et de centres de données, tandis que la mélamine-formaldéhyde répond aux besoins des stratifiés décoratifs où la résistance aux rayures justifie une prime de prix.
Les améliorations technologiques de l'UF permettent des panneaux de classe ENF sans sacrifier le débit des presses, atténuant le risque de substitution. L'hexamine conserve son importance dans les explosifs et les applications vétérinaires, mais fait face à un déplacement progressif dans les tablettes de combustible. L'unité de Zhanjiang alimentée par des énergies renouvelables de BASF en 2025 et les lignes UF conformes à la norme ENF de Hexion illustrent la façon dont les fournisseurs mondiaux pivotent vers des chimies à faibles émissions alignées sur les normes chinoises. Parallèlement, la capacité de formaldéhyde intégrée en interne dans les voies MDI ancre une demande captive non reflétée dans les statistiques globales.


Par secteur d'utilisation finale : l'automobile dépasse la construction en termes de croissance
La construction a absorbé 38,47 % du volume régional de formaldéhyde en 2025 et continue de stimuler la demande globale à mesure que l'Inde et l'ASEAN déploient des mesures de relance des infrastructures. Pourtant, l'automobile devrait croître plus vite à un TCAC de 6,18 %, portée par la pénétration du POM dans les blocs de refroidissement des véhicules électriques à batterie (VEB) et les boîtiers de capteurs de conduite autonome. L'adoption des stratifiés à base de formaldéhyde en Inde augmente avec les installations de cuisines modulaires, tandis que les limites de qualité de l'air en habitacle au Japon accélèrent la migration vers des résines à faibles émissions dans les contrats d'approvisionnement. La part de l'agriculture se contracte à mesure que les conservateurs à base d'acide propionique déplacent l'hexamine, et la santé reste un consommateur de niche face à l'utilisation croissante de stérilisants non aldéhydiques.
Au-delà de la demande des équipementiers, les composants de freinage et les garnitures d'embrayage du marché de l'après-vente spécifient de plus en plus les résines phénoliques pour leur stabilité thermique, une opportunité que les compoundeurs régionaux exploitent en développant la production de PF en Corée du Sud. Les intermédiaires chimiques à base de formaldéhyde tels que le pentaérythritol et le méthylènedianiline maintiennent la pertinence du segment pétrochimique, notamment là où les acteurs intégrés exploitent les réseaux de vapeur et de chaleur résiduelle pour minimiser les coûts variables.
Par application : le contreplaqué et les produits en bois maintiennent le leadership en volume
Le contreplaqué et les produits en bois représentaient 58,99 % de la taille du marché du formaldéhyde en Asie-Pacifique en 2025 et pourraient croître de 6,05 % par an jusqu'en 2031 grâce aux exportations soutenues de panneaux. La surcapacité pèse sur les prix des résines mais sécurise les volumes à long terme à mesure que l'Inde, le Vietnam et la Thaïlande développent leur production. Les applications automobiles et de transport affichent une croissance supérieure à la moyenne, car les conceptions de véhicules électriques s'appuient sur des rails en POM légers et des plaquettes de frein phénoliques pour compenser la masse des batteries. Les textiles migrent progressivement vers des réticulants à base d'acide citrique, mais la mélamine-formaldéhyde persiste dans les finitions infroissables pour les vêtements de travail exportés du Bangladesh et d'Indonésie.
Les matériaux de construction et de bâtiment hors domaine du bois - panneaux en mousse phénolique, revêtements ignifuges - affichent une croissance à un chiffre moyen, bénéficiant des codes de construction verts. La demande de fabrication chimique reste stable, la division Acetyl Chain de Celanese ayant enregistré des gains de volume de 11 % au premier trimestre 2024, ancrés dans les clients d'Asie-Pacifique. Les autres utilisations finales telles que les désinfectants et les additifs agricoles représentent moins de 10 % de la part et font face à des vents contraires de substitution.
Analyse géographique
La Chine a conservé une part de 52,41 % du volume du marché du formaldéhyde en Asie-Pacifique en 2025, ancrée dans sa production de panneaux à base de bois de 250 millions de m³ et sa capacité de déshydrogénation du propane de 30,58 millions de tonnes par an qui resserre l'approvisionnement en méthanol. Les directives politiques, telles que la norme GB/T 39600-2021 et les contrôles du smog hivernal, entraînent des reformulations de résines et des investissements en épurateurs, favorisant les grands sites intégrés qui réalisent des économies de conformité. Le bloc formaldéhyde de 240 kt/an de Wanhua Chemical à Ningbo s'aligne sur les unités MDI en aval pour capter l'intégration thermique et la flexibilité des matières premières.
L'Inde, dont le TCAC devrait atteindre 6,27 % jusqu'en 2031, tire parti du logement social, du mobilier modulaire en forte croissance et de la construction routière agressive pour absorber les volumes d'UF et de PF. L'expansion de 345 tonnes par jour de Kanoria Chemicals et la part de 44,8 % du chiffre d'affaires formaldéhyde d'ARCL Organics mettent en évidence les ajouts de capacité domestique. Les projets de normes d'émissions du Ministère des produits chimiques et des engrais s'harmoniseront avec les normes CARB, encourageant les investissements dans les technologies de résines à faibles émissions.
Le Japon, la Corée du Sud, la Malaisie, la Thaïlande, l'Indonésie et le Vietnam complètent collectivement le solde. Le classement F4 du Japon et les directives de qualité de l'air en habitacle de l'Association des constructeurs automobiles du Japon en font un marché premium à faibles émissions ; Mitsubishi Gas Chemical qualifie la formaline d'« activité nécessitant une gestion intensive », laissant entrevoir une éventuelle restructuration. Le secteur de la construction mature de la Corée du Sud plafonne la croissance des panneaux mais renforce l'utilisation du POM dans les groupes motopropulseurs avancés. La norme MS 2750 de la Malaisie et les directives en aval stimulent les mises à niveau des résines, tandis que l'enquête antidumping du Vietnam pourrait rediriger la demande de panneaux de fibres vers les fournisseurs d'adhésifs domestiques. Les marchés plus petits d'Asie du Sud restent dépendants des importations mais affichent des pics de demande sporadiques liés au déploiement de zones industrielles.
Paysage réglementaire
La réglementation en Asie-Pacifique lie de plus en plus la demande de formaldéhyde à la conformité en matière de qualité de l'air intérieur et d'émissions industrielles pour les panneaux de bois, les résines et les produits en aval. La Chine ancre la région à travers les classes d'émission des panneaux à base de bois GB/T 39600-2021 (E1, E0 et ENF), tandis que le ministère de l'Écologie et de l'Environnement (MEE) applique des plafonds d'émission de composés organiques volatils (COV) affectant les opérations de production de résine formaldéhyde, y compris des restrictions saisonnières en vertu de la loi sur la prévention et le contrôle de la pollution atmosphérique pour les sites non conformes.
De multiples changements entrant en vigueur en 2026 renforcent les exigences de conformité tout au long de la chaîne de valeur chimique. La Chine a mis en œuvre la loi de la République populaire de Chine sur la sécurité des produits chimiques dangereux, effective au 1er mai 2026, renforçant les obligations en matière de gestion des produits chimiques dangereux. Le Vietnam est également passé à un cadre chimique plus récent avec sa loi sur les produits chimiques (loi n° 69/2025/QH15), effective au 1er janvier 2026, tandis que le Japon continue de fixer une référence haut de gamme via des attentes de performance alignées sur la norme JIS A 5908 F et des pratiques d'approvisionnement privilégiant les matériaux à faibles émissions.
Analyse de la chaîne de valeur
La chaîne de valeur régionale débute avec le méthanol comme matière première principale, suivi de la production de formaldéhyde (souvent dans des unités captives ou marchandes), puis de la conversion en dérivés tels que l'urée-formaldéhyde (UF), le phénol-formaldéhyde (PF), la mélamine-formaldéhyde (MF) et le polyoxyméthylène (POM). Ces dérivés alimentent le bois d'ingénierie (MDF, panneaux de particules, contreplaqué), les stratifiés et adhésifs pour meubles, les plastiques automobiles et les matériaux de friction, ainsi que les intermédiaires chimiques. Comme le formaldéhyde est généralement produit et consommé à proximité des pôles de panneaux et de résines, la logistique favorise l'approvisionnement domestique et la distribution à courte distance, en particulier en Chine et en Inde.
L'intégration constitue un levier décisif de coût et de fiabilité en Asie-Pacifique : les grands producteurs associent leurs actifs formaldéhyde à des dérivés amont (méthanol) et aval pour gérer la volatilité des matières premières et répondre aux exigences d'émission de plus en plus strictes. BASF utilise son approche intégrée Verbund dans la région, et des dynamiques d'intégration similaires en Chine et en Inde accentuent la pression sur les producteurs de taille moyenne et plus petits, qui doivent financer des rénovations obligatoires de réduction des émissions (par exemple, contrôle et surveillance des COV) tout en concurrençant des sites intégrés bénéficiant d'avantages en matière d'utilités, d'énergie et d'échelle.
Paysage concurrentiel
Le marché du formaldéhyde en Asie-Pacifique reste modérément fragmenté. Les leviers stratégiques comprennent l'intégration en amont vers le méthanol, les liens en aval vers les dérivés, et l'expansion géographique vers l'Inde et l'Asie du Sud-Est, où les infrastructures stimulent l'absorption des résines. Le complexe de Ningbo de Wanhua Chemical illustre l'intégration de bout en bout, réduisant les coûts unitaires de 8 à 12 % grâce à la récupération de chaleur résiduelle. Les opportunités inexploitées couvrent les voies méthanol dérivé du CO₂, les adhésifs à base de lignine et les variantes UF de classe ENF sans pénalité de cycle de durcissement. La technologie de conformité, telle que les moniteurs d'émissions en temps réel et les oxydeurs catalytiques, différencie les producteurs de premier rang, tandis que les petites usines s'appuient sur des tactiques de dilution qui risquent une fermeture sous des règles de qualité de l'air plus strictes.
Leaders du secteur du formaldéhyde en Asie-Pacifique
BASF SE
Hexion
Mitsubishi Gas Chemical Company, Inc.
Perstorp
Kanoria Chemicals & Industries Ltd (KCI)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent autour de la modernisation motivée par la conformité dans les panneaux de bois et les résines, à mesure que les acheteurs s'alignent sur des référentiels plus stricts de qualité de l'air intérieur tels que la norme chinoise GB/T 39600-2021 (y compris ENF) et les exigences d'approvisionnement alignées sur la norme japonaise JIS A 5908 F. Cela oriente la demande vers des systèmes UF à très faibles émissions, des packages piégeurs de formaldéhyde, et des intrants de plus haute pureté qui aident les chaînes d'approvisionnement des panneaux et des meubles à se qualifier pour des spécifications domestiques et d'exportation premium, y compris les exigences relatives à la qualité de l'air dans les habitacles automobiles mentionnées dans les contrats d'approvisionnement.
Un deuxième ensemble d'opportunités est lié à la décarbonation et à la traçabilité des matières premières et des utilités, où les producteurs peuvent se différencier par une fabrication intégrée à plus faible teneur en carbone et des empreintes documentées plutôt qu'un approvisionnement purement de commodité. L'inauguration par BASF de son site Verbund de Zhanjiang en mars 2026, conçu autour d'une intégration à grande échelle et de l'utilisation d'électricité renouvelable, offre un exemple régional visible de clients et de producteurs investissant dans des plateformes de production à plus faibles émissions capables de soutenir un approvisionnement en résines et dérivés à faibles émissions. Parallèlement, les dépenses d'investissement dans les systèmes d'oxydation catalytique et de captage des émissions demeurent un espace blanc pratique pour les usines devant respecter les exigences de conformité en matière de COV et de produits chimiques dangereux sans réduire leur débit.
Développements récents du secteur
- Mars 2026 : BASF SE a inauguré le site Verbund à échelle mondiale à Zhanjiang, province du Guangdong, Chine, doté d'un vapocraqueur d'éthylène d'1 million de tonnes par an alimenté à 100 % par de l'électricité renouvelable et d'une capacité de production intégrée en aval. Ce lancement renforce l'empreinte de BASF en APAC et sa compétitivité coûts grâce à une intégration soutenue par les renouvelables, impactant les dynamiques amont et aval des dérivés régionaux liés au formaldéhyde. L'expansion introduit des capacités améliorées d'efficacité des matières premières et énergétique susceptibles de modifier les chaînes d'approvisionnement régionales et la rentabilité des producteurs voisins de résines et d'adhésifs.
- Juillet 2025 : BASF SE a mis en service des installations de production élargies pour la 3-(diméthylamino)propylamine DMAPA et la polyétheramine PEA sur le site de Nanjing, doublant presque la capacité de DMAPA. Cet ajout de capacité renforce l'approvisionnement en intermédiaires DMAPA et PEA, soutenant les résines et adhésifs en APAC. Ce développement pourrait influencer les dynamiques concurrentielles parmi les dérivés du formaldéhyde en APAC et resserrer l'approvisionnement en matériaux en aval.
- Avril 2025 : Mitsubishi Gas Chemical Company, Inc. a annoncé une collaboration avec Panasonic Electric Works pour développer une résine urée écologique utilisant du méthanol dérivé du CO2 ; MGC Woodchem a été chargée de produire le formaldéhyde requis à partir de méthanol recyclé à partir de carbone. Ce partenariat lie l'approvisionnement en dérivés de formaldéhyde à une boucle de méthanol dérivé du CO2, améliorant potentiellement la sécurité des matières premières et les marges sur les marchés de résines en APAC. Cette collaboration souligne un mouvement vers des systèmes de résines à carbone recyclé et les opportunités de marché associées en APAC.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché du formaldéhyde en Asie-Pacifique couvre l'offre et la consommation de formaldéhyde dans toute la région, suivies en volume physique en tonnes, et liées à l'utilisation dans les principales applications de résines et chimiques en aval.
Exclusions de périmètre : Nous excluons la valeur des produits finis en aval (tels que les panneaux, stratifiés, meubles et revêtements) et ne suivons que le volume de formaldéhyde, et non la valeur en USD.
Aperçu de la segmentation
- Par dérivé
- Urée-formaldéhyde (UF)
- Phénol-formaldéhyde (PF)
- Mélamine-formaldéhyde (MF)
- Hexamine
- Polyoxyméthylène (POM)
- Autres (MDI, BDO)
- Par secteur d'utilisation finale
- Construction
- Automobile
- Agriculture
- Santé
- Chimie et pétrochimie
- Autres secteurs d'utilisation finale (peintures et textiles)
- Par application
- Contreplaqué et produits en bois
- Textiles et tissus
- Automobile et transport
- Construction et matériaux de construction
- Fabrication chimique
- Autres
- Par géographie
- Chine
- Inde
- Japon
- Corée du Sud
- Malaisie
- Thaïlande
- Indonésie
- Vietnam
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier le bassin de demande de formaldéhyde en Asie-Pacifique et les principales voies de conversion du méthanol en formaldéhyde puis en résines. Nous nous sommes appuyés sur des indicateurs publics de fabrication et de commerce pour comprendre comment les panneaux de bois, l'activité de construction et les intermédiaires chimiques évoluent dans chaque pays.
Des sources publiques et officielles ont été référencées lorsque disponibles, telles que les offices statistiques nationaux pour la production industrielle, UN Comtrade pour les flux commerciaux des produits chimiques connexes, et les statistiques douanières et portuaires publiées par les gouvernements. Nous avons également utilisé des publications d'organismes tels que l'Organisation internationale du travail sur l'exposition en milieu de travail et les pratiques de sécurité. Pour les paramètres techniques, nous avons utilisé des revues à comité de lecture pour les rendements de procédé et les parts d'application typiques, et nous avons recoupé les ajouts de capacité et les notes d'exploitation en utilisant les rapports annuels et présentations aux investisseurs des entreprises. Dans quelques cas, des abonnements payants pour les données financières des entreprises et les bases de données de brevets ont aidé à valider la propriété des capacités et les changements technologiques. Cette liste est indicative uniquement, et d'autres sources ont été utilisées lors de la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les travaux primaires se sont concentrés sur les producteurs, distributeurs et grands acheteurs de résines à base de formaldéhyde, car ces groupes sont les plus proches des schémas réels d'enlèvement. Nous avons utilisé des entretiens et des enquêtes structurées pour confirmer les taux d'exploitation, la dépendance aux importations, les unités contractuelles typiques, et comment la demande évolue selon les cycles d'utilisation finale en Chine, en Inde, au Japon, en Corée du Sud et en Asie du Sud-Est.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 30 % | Cadres dirigeants : 13 % |
| Rang intermédiaire : 56 % | Responsables fonctionnels/d'unité : 40 % |
| Acteurs plus petits : 14 % | Managers : 47 % |
Dimensionnement et prévision du marché
Le modèle de dimensionnement débute par une reconstruction descendante du volume en Asie-Pacifique, où les signaux de production et de commerce en aval sont reconvertis en besoins de formaldéhyde à l'aide de facteurs de consommation par application. Ce n'est qu'une fois que les totaux par pays sont cohérents avec les capacités connues et les réalités opérationnelles que le total régional est finalisé.
Les intrants les plus importants incluent la disponibilité du méthanol et l'orientation des prix (en tant que matière première clé), les ajouts et fermetures de capacité des usines de formaldéhyde, les taux d'exploitation estimés par pays, les indicateurs de production de panneaux de bois qui tirent la demande d'urée-formaldéhyde et de mélamine-formaldéhyde, ainsi que les tendances de la construction et de la production de meubles qui influencent la consommation de résines. Nous avons également suivi les signaux liés à la réglementation, tels que le durcissement des normes d'émission pour les panneaux à base de bois, car ces changements peuvent modifier le mix de résines et déplacer la demande vers des formulations à plus faibles émissions.
Les prévisions ont été construites à l'aide d'une analyse de scénarios, car la demande est fortement liée aux cycles de construction, à la production de panneaux et aux fluctuations d'utilisation des usines. Un scénario de base a été établi en utilisant un consensus d'experts sur l'utilisation de capacité attendue et la croissance en aval, puis vérifié par rapport à des approximations sélectives ascendantes telles que des volumes d'échantillonnage de fournisseurs et des facteurs de consommation typiques en tonnes par ligne. Lorsque la couverture ascendante était incomplète dans les pays plus petits, les lacunes ont été traitées par des indicateurs proxy (production de panneaux, production d'intermédiaires chimiques et dépendance aux importations), puis ajustées lors de vérifications d'experts.
Validation des données et cycle de mise à jour
Les résultats sont validés par triangulation entre la reconstruction de la demande, les contraintes de capacité côté offre, et les vérifications de cohérence commerciale, puis les écarts sont examinés avant que les chiffres ne soient verrouillés. Si un pays présente un saut inhabituel, nous revérifions les hypothèses de taux d'exploitation, les facteurs de conversion de résine, et tout événement commercial ponctuel, puis nous recontactons les sources lorsque l'écart reste inexpliqué.
Un examen analyste en plusieurs étapes est utilisé afin que la logique de calcul et les intrants soient vérifiés indépendamment avant validation finale. Le rapport est actualisé annuellement, et des événements importants tels que des démarrages majeurs de capacité, des changements réglementaires, ou des chocs de matières premières peuvent déclencher des mises à jour intermédiaires. Avant la livraison, nous effectuons une nouvelle passe d'examen afin que les clients reçoivent la vision la plus récente et actualisée.
Taille du marché du formaldéhyde en Asie-Pacifique selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour le formaldéhyde en Asie-Pacifique ne concordent souvent pas car les auteurs choisissent des unités différentes, des règles d'inclusion différentes et des années de départ différentes. Certaines études s'appuient également davantage sur des prévisions de revenus déclarées, qui peuvent évoluer plus rapidement que le tonnage réel lorsque les hypothèses de prix ou de devises changent.
Un facteur d'écart courant est le périmètre, car certaines sources rapportent une valeur en USD pouvant inclure les dérivés du formaldéhyde ou même la valeur des résines en aval. D'autres appliquent également un horizon de prévision plus long et supposent des hausses de prix régulières, même si les prix régionaux peuvent fluctuer avec les variations du méthanol et des taux d'exploitation. Certaines estimations intègrent les revenus des dérivés et des résines dans un chiffre unique en USD, alors qu'une règle plus restrictive est appliquée par Mordor Intelligence, où le marché n'est comptabilisé que comme volume de formaldéhyde en tonnes pour l'Asie-Pacifique, avec des facteurs de conversion et des taux d'utilisation revérifiés pays par pays.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 16,09 millions USD (2025) | |
| Cabinet de conseil régional A | 8,70 milliards USD (2026) | Rapporté en revenus USD et présenté avec une couverture des dérivés, de sorte que le prix, le calendrier des devises, et la chimie incluse peuvent gonfler ou déplacer les totaux par rapport à une définition de marché basée sur les tonnes. |
| Base de données sectorielle B | 3,47 milliards USD (2025) | Une logique de part régionale basée sur la valeur est utilisée, et la traduction du niveau mondial vers l'Asie-Pacifique n'est pas entièrement rattachée aux taux d'exploitation par pays et aux facteurs de conversion par application, ce qui peut sous-estimer les marchés à forte utilisation. |
En termes pratiques, l'écart provient du mélange des perspectives de valeur et de volume, et de la rigueur avec laquelle les vérifications de l'offre et de la demande au niveau des pays sont appliquées. Notre approche reste reproductible car les principaux intrants sont des signaux observables tels que la capacité, les taux d'exploitation, la dépendance commerciale, et les indicateurs de production en aval, ce qui rend le chiffre final plus facile à auditer et à mettre à jour.


Questions clés auxquelles le rapport répond
Quelle est la demande projetée en formaldéhyde en Asie-Pacifique d'ici 2031 ?
La consommation de formaldéhyde en Asie-Pacifique devrait atteindre 22,01 millions de tonnes d'ici 2031, reflétant un TCAC de 5,36 % sur la période 2026-2031.
Quel dérivé dominera le volume jusqu'en 2031 ?
L'urée-formaldéhyde restera le plus grand dérivé, conservant près de la moitié du volume régional grâce à ses avantages de coût dans les lignes de MDF et de panneaux de particules.
Pourquoi l'automobile est-elle le segment d'utilisation finale à la croissance la plus rapide ?
La production de véhicules électriques stimule l'utilisation du polyoxyméthylène et des résines phénoliques pour des composants légers à faibles émissions de COV, entraînant un TCAC de 6,18 % dans la consommation automobile.
Comment les réglementations façonnent-elles le développement des produits ?
Des normes telles que le niveau ENF de la norme GB/T 39600-2021 de la Chine et le classement F☆☆☆☆ des panneaux au Japon contraignent les producteurs à investir dans des technologies UF et PF à faibles émissions.
Quel pays offre le plus fort potentiel de croissance ?
L'Inde devrait se développer à un TCAC de 6,27 % jusqu'en 2031, soutenue par les dépenses d'infrastructure, les initiatives de logement formel et les nouvelles additions de capacité de résines.
Dernière mise à jour de la page le:



