
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 16.09 Millionen Tonnen |
| Marktvolumen (2026) | 16.95 Millionen Tonnen |
| Marktvolumen (2031) | 22.01 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 5.36 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des asiatisch-pazifischen Formaldehydmarkts von Mordor Intelligence
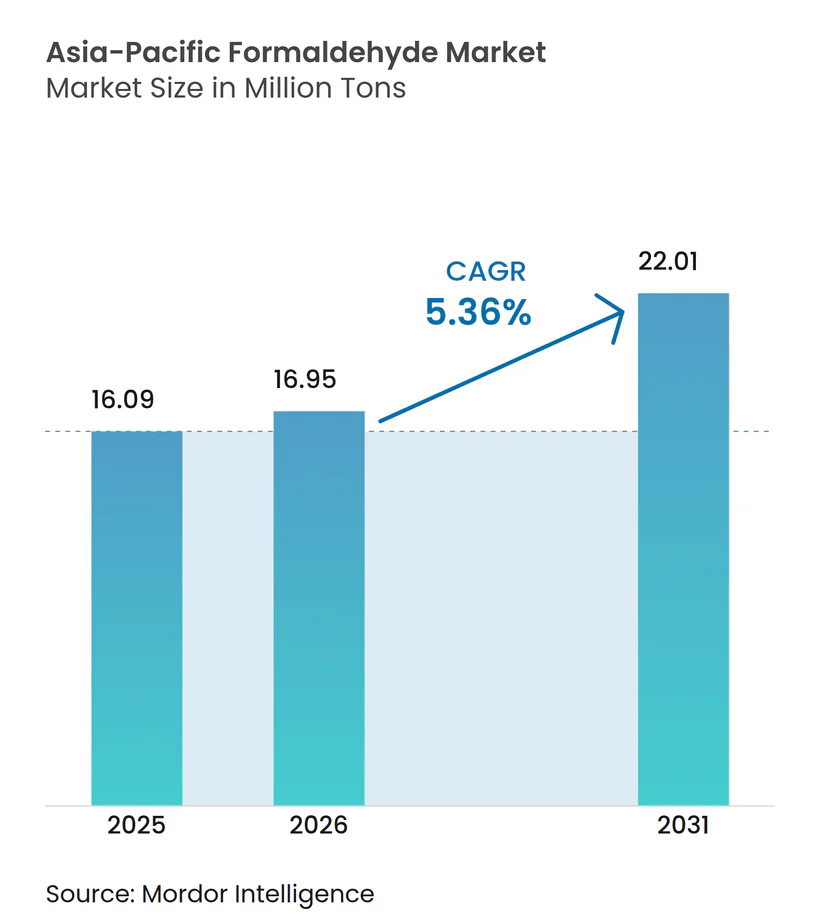
Die Größe des asiatisch-pazifischen Formaldehydmarkts wird voraussichtlich von 16,09 Millionen Tonnen im Jahr 2025 auf 16,95 Millionen Tonnen im Jahr 2026 wachsen und bis 2031 22,01 Millionen Tonnen bei einer CAGR von 5,36 % über 2026–2031 erreichen. Eine robuste Spanplattenproduktion, anhaltende Wohn- und Infrastrukturausgaben sowie die stetige Elektrifizierung von Fahrzeugplattformen halten die Nachfrage auf einem Expansionskurs, auch wenn die Regulierungsbehörden die Emissionsobergrenzen verschärfen. Kapazitätserweiterungen in China und Indien setzen sich fort, doch die mit der Methanol-zu-Olefin-Integration verbundene Rohstoffvolatilität treibt die Rohstoffkosten in die Höhe und drückt die Margen nicht integrierter Hersteller. Automobilanwendungen, insbesondere Polyoxymethylen (POM) für Präzisionsgetriebe und Innenverkleidungen, wachsen schneller als das Bauwesen, während Phenolharze bei feuerhemmenden Laminaten, die strengere Bauvorschriften erfüllen, an Boden gewinnen. Die Wettbewerbsintensität bleibt moderat, da globale Marktführer auf Technologieführerschaft und integrierte Lieferketten setzen, während kleinere regionale Akteure sich über Kosten und Nähe zu Plattenherstellungsclustern differenzieren. Sich entwickelnde Beschaffungsrichtlinien, die erneuerbare Energie und emissionsarme Harze vorschreiben, stellen sowohl eine Compliance-Belastung als auch einen Weg zur Sicherung von Premiumverträgen dar.
Wichtigste Erkenntnisse des Berichts
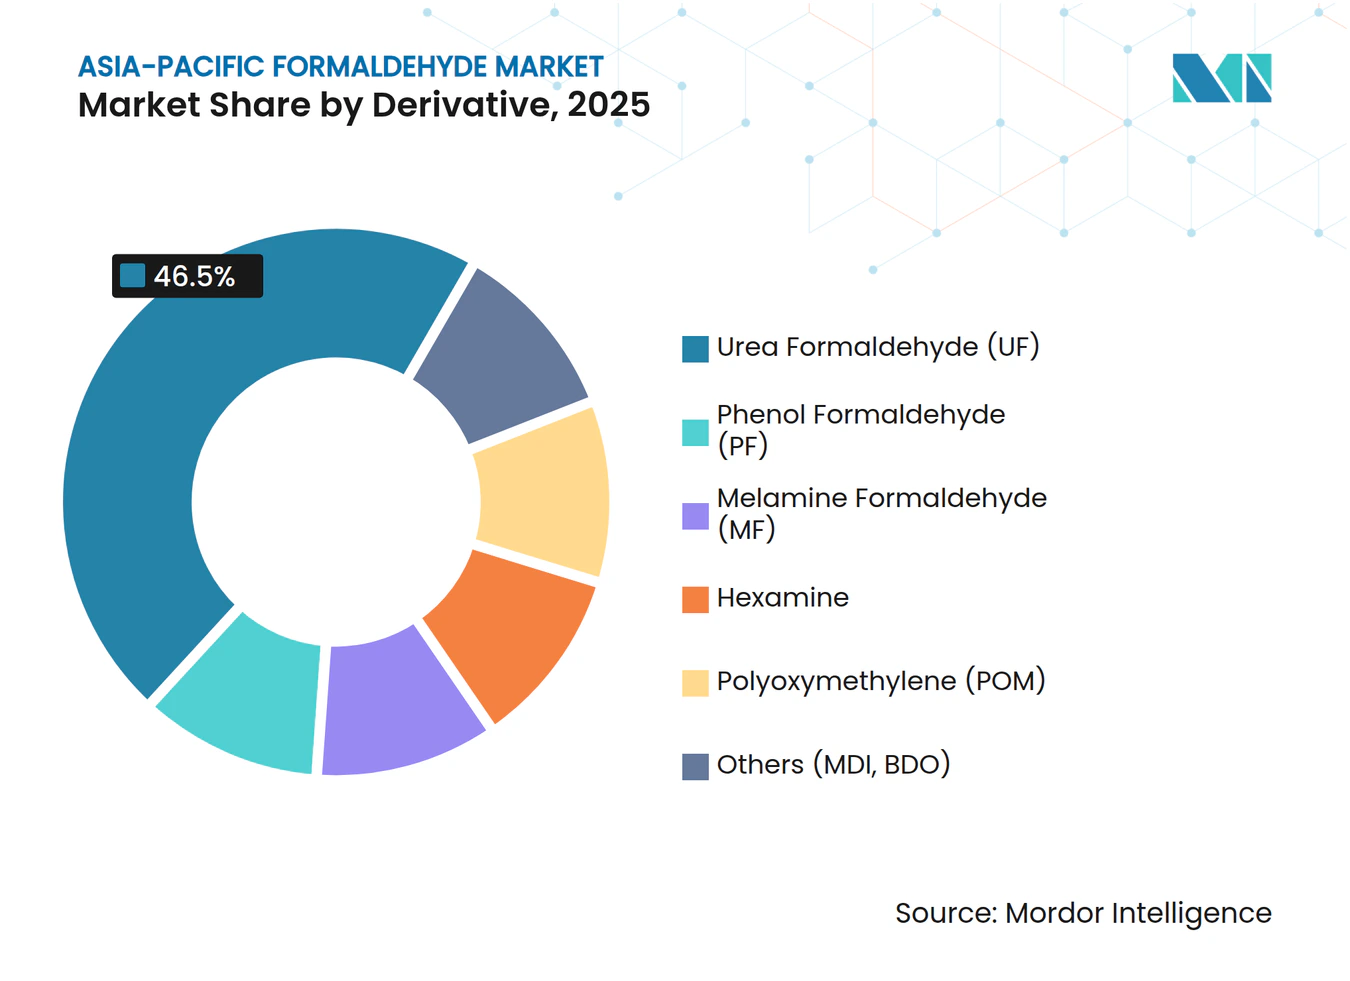
- Nach Derivat führte Harnstoff-Formaldehyd mit einem Marktanteil von 46,50 % am asiatisch-pazifischen Formaldehydmarkt im Jahr 2025, während Polyoxymethylen bis 2031 mit einer CAGR von 6,9 % voranschreitet.
- Nach Endverbraucherbranche entfiel auf das Bauwesen im Jahr 2025 ein Anteil von 38,47 % an der Größe des asiatisch-pazifischen Formaldehydmarkts; die Automobilindustrie wird voraussichtlich zwischen 2026 und 2031 mit einer CAGR von 6,18 % expandieren.
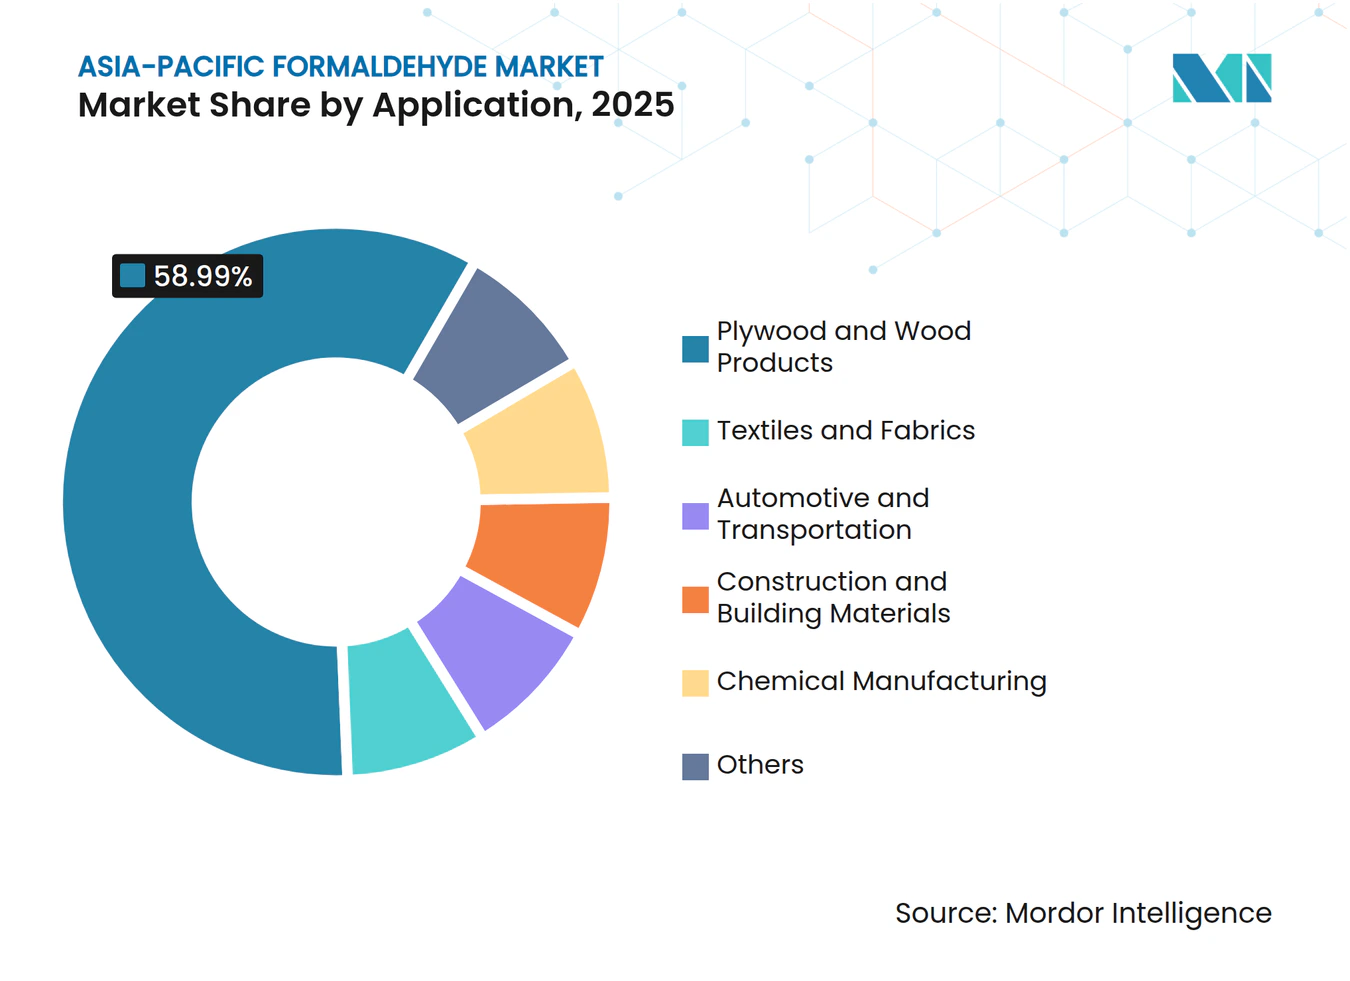
- Nach Anwendung entfielen auf Sperrholz und Holzprodukte im Jahr 2025 58,99 % der Größe des asiatisch-pazifischen Formaldehydmarkts, und es wird prognostiziert, dass diese bis 2031 jährlich um 6,05 % wachsen.
- Nach Geografie behielt China im Jahr 2025 einen Anteil von 52,41 % am asiatisch-pazifischen Formaldehydmarkt, während Indien die schnellste CAGR von 6,27 % bis 2031 verzeichnen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage aus Bauverbundwerkstoffen | +1.2% | China, Indien, Südostasien | Mittelfristig (2–4 Jahre) |
| Zunehmende Nutzung von Automobilkunststoffen und -beschichtungen | +0.8% | China, Japan, Südkorea, Indien | Langfristig (≥ 4 Jahre) |
| Anstieg der Produktion von Ingenieurholz (MDF/Spanplatten) | +1.5% | China, Indien, Vietnam, Malaysia, Thailand | Kurzfristig (≤ 2 Jahre) |
| Wachstum des Einsatzes von Harnstoff-Formaldehyd- und Phenol-Formaldehyd-Harzen in Möbelklebstoffen | +1.0% | Kern-Asien-Pazifik, Übertragungseffekte auf den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Methanol-zu-Olefin-Integration steigert den gebundenen Eigenbedarf | +0.6% | China, begrenzt Indien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage aus Bauverbundwerkstoffen
Indien und China leiten weiterhin Infrastrukturkapitalausgaben in Brücken, U-Bahn-Korridore und Rechenzentren. Formaldehydbasierte Phenolharze dominieren Sperrholz für Außenverkleidungen, da sie Monsunfeuchtigkeit und seismischen Belastungen standhalten. Indiens Sperrholzproduktion stieg im Geschäftsjahr 2024 um 6,71 % im Jahresvergleich, gestützt durch eine Fünfjahres-CAGR von 6,00 %, doch MDF und Spanplatten halten im Inland noch immer nur einen Anteil von 20 %, was Spielraum für das Wachstum des Harzverbrauchs lässt[1]. Luxuswohnungstransaktionen in Indien stiegen zwischen Januar und September 2024 um 37,8 %, was die Nachfrage nach emissionsarmen Laminaten steigerte, die aufkommenden Raumluftstandards entsprechen. China produzierte 2023 mehr als 250 Millionen m³ Holzwerkstoffe und sicherte damit eine anhaltende Klebstoffnachfrage, während öffentliche Wohnungsbauvorschriften bereits ENF-Produkte vorschreiben.
Zunehmende Nutzung von Automobilkunststoffen und -beschichtungen
Die Montage von Elektrofahrzeugen (EV) lenkt Derivate in Richtung POM und Phenolverbundwerkstoffe um, die strenge Kabinenluftprotokolle erfüllen. BASF erhöhte die Preise für Ultraform POM im asiatisch-pazifischen Raum im März 2025 um 350 USD/t, um Energie- und Frachtinflation sowie anhaltende Compliance-Ausgaben auszugleichen. Der Japan Automobile Manufacturers Association begrenzt Formaldehyd in der Fahrzeugkabine auf 100 µg m⁻³, ein Schwellenwert, der nun in ASEAN-Beschaffungsverträgen gespiegelt wird. Hybridantriebe beschleunigen auch die Aufnahme von Phenolharzen in Bremsbelägen und Kupplungsbelägen, die Wärmestabilität erfordern.
Anstieg der Ingenieurholzproduktion
Die regionale MDF-Kapazität übertrifft die kurzfristige Nachfrage, was die Harzpreise drückt, aber langfristige Formaldehydvolumina konsolidiert. Indien hob die MDF-Nennkapazität bis zum Geschäftsjahr 2025 auf 4,5 Millionen m³ an und erwartet bis zum Geschäftsjahr 2027 ein Überangebot, wenn Modularmöbelexporte skalieren. Vietnam leitete eine Antidumping-Untersuchung gegen thailändische und chinesische Faserplatten ein, was lokale Mühlen begünstigt, die inländische Harnstoff-Formaldehyd-Harzsorten kaufen. Malaysias MS 2750:2021 zwingt Mühlen zur Nachrüstung von Scavengern oder zum Kauf emissionsarmer Harnstoff-Formaldehyd-Sorten, was die kurzfristige Harznachfrage intensiviert.
Wachstum des Einsatzes von Harnstoff-Formaldehyd- und Phenol-Formaldehyd-Harzen in Möbelklebstoffen
Harnstoff-Formaldehyd behält die Kostenführerschaft bei Platten für den Innenbereich, während Phenol-Formaldehyd einen Anteil bei feuchtigkeitsbeständigen Außenmöbeln gewinnt. Harnstoff-Formaldehyd macht etwa 70 % der globalen Holzplatten-Klebstoffe aus, und der asiatisch-pazifische Raum übertrifft 60 % des globalen Melamin-Formaldehyd-Verbrauchs aufgrund von Laminatexporten. Hexion führte im März 2023 ENF-konforme Harnstoff-Formaldehyd-Systeme ein und erweiterte die Melamin-Formaldehyd-Kapazität für chinesische Laminatlinien. Biomasseausgeglichene Aminoharze, die von BASF und SWISS KRONO entwickelt wurden, reduzieren den Kohlenstoff-Fußabdruck von der Wiege bis zum Werkstor um 30 % und verschaffen Herstellern eine ESG-Prämie.
Analyse der Hemmnisauswirkung*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Toxische und karzinogene Einstufung verschärft Expositionsgrenzwerte | -0.4% | Global, strenger in Japan, Singapur, EU-Exporten | Kurzfristig (≤ 2 Jahre) |
| Strenge Umweltvorschriften und Emissionsobergrenzen im asiatisch-pazifischen Raum | -0.5% | China, Singapur, Malaysia, Vietnam | Mittelfristig (2–4 Jahre) |
| Verlagerung hin zu formaldehydfreien Harzen in Holzplatten | -0.3% | China, Indien, Japan, exportorientiertes ASEAN | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Toxische und karzinogene Einstufung verschärft Expositionsgrenzwerte
Singapur verbietet Formaldehyd in Innenfarben ab 2026 und begrenzt den Gehalt auf 0,01 Gew.-%, was Formulierer zu Acryl- und Silikonbindemitteln drängt[2]. Japans Bauordnungsgesetz verlangt F4-Plattenbewertungen von ≤ 0,04 mg m⁻³, während Fahrzeughersteller die Kabinenexposition auf 100 µg m⁻³ begrenzen, was Harzaufrüstungen erzwingt. Chinas GB/T 39600-2021 fügte eine ENF-Stufe bei ≤ 0,025 mg m⁻³ hinzu, und typische Klebstoffnachrüstungen kosten 1,2 Millionen USD pro Plattenwerk. Die Compliance erodiert die Margen kleinerer Mühlen und beschleunigt die Substitution durch Melamin-Harnstoff- oder Phenolalternativen.
Strenge Umweltvorschriften und Emissionsobergrenzen im asiatisch-pazifischen Raum
Das chinesische Gesetz zur Verhütung und Bekämpfung der Luftverschmutzung erlaubt winterliche Produktionsbeschränkungen für nicht konforme Aldehydanlagen und drosselt das Angebot in Spitzenheizsaisons. Malaysias MS 2750:2021 harmonisiert Emissionsgrenzwerte mit CARB- und ENF-Normen und gestaltet die Beschaffung hin zu emissionsarmem Harnstoff-Formaldehyd um. Vietnams Antidumping-Untersuchung zu importierten Faserplatten zwingt inländische Mühlen indirekt dazu, ihren ökologischen Fußabdruck zu verbessern, um wettbewerbsfähig zu bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Derivat:
Dominanz von Harnstoff-Formaldehyd verdeckt Aufwärtspotenzial bei POM und HexaminHarnstoff-Formaldehyd trug 2025 mit 46,50 % zum Marktanteil des asiatisch-pazifischen Formaldehydmarkts bei, was seinen niedrigen Stückkosten in Spanplatten- und MDF-Linien widerspiegelt. Für das Teilsegment wird bis 2031 eine CAGR von 5,97 % prognostiziert, womit es trotz regulatorischer Gegenwinds die absolute Volumenführerschaft behält. Die Nachfrage nach Polyoxymethylen wird durch EV-Innenraum- und Präzisionsgetriebeanforderungen angetrieben, die einer CAGR von nahezu 7 % folgen. Phenol-Formaldehyd gewinnt Nischenanwendungen bei feuerfestem Sperrholz, das bei U-Bahn- und Rechenzentrumsbauten bevorzugt wird, während Melamin-Formaldehyd dekorative Laminate bedient, bei denen Kratzfestigkeit einen Preisaufschlag erzielt.
Technologische Upgrades bei Harnstoff-Formaldehyd ermöglichen ENF-Platten ohne Einbußen beim Pressendurchsatz und mindern das Substitutionsrisiko. Hexamin behält seine Bedeutung in Sprengstoff- und Veterinäranwendungen, steht aber bei Brennstofftabletten vor einer schrittweisen Verdrängung. BASFs 2025 mit erneuerbarer Energie betriebenes Zhanjiang-Werk und Hexions ENF-konforme Harnstoff-Formaldehyd-Linien veranschaulichen, wie globale Lieferanten auf emissionsarme Chemikalien ausgerichtet an Chinas Standards umschwenken. Gleichzeitig verankert die in MDI-Routen integrierte Eigenformaldehyd-Kapazität eine gebundene Nachfrage, die in den Schlagzeilen-Statistiken verborgen bleibt.



Nach Endverbraucherbranche:
Automobilindustrie übertrifft Bauwesen beim WachstumDas Bauwesen absorbierte 2025 38,47 % des regionalen Formaldehydvolumens und steigert weiterhin die Gesamtnachfrage, da Indien und ASEAN Infrastrukturkonjunkturprogramme umsetzen. Die Automobilindustrie soll jedoch mit einer CAGR von 6,18 % schneller wachsen, angetrieben durch die Durchdringung von POM in Kühlmittelblöcken für batterieelektrische Fahrzeuge (BEV) und Sensorgehäusen für autonomes Fahren. Indiens Aufnahme von formaldehydbasierten Laminaten steigt mit Modulkücheninstallationen, während Japans Kabinenluftgrenzen die Migration emissionsarmer Harze in Lieferverträge beschleunigen. Der Anteil der Landwirtschaft schrumpft, da Propionsäure-Konservierungsmittel Hexamin verdrängen, und das Gesundheitswesen bleibt ein Nischenverbraucher inmitten steigender Nutzung nicht-aldehydischer Sterilisationsmittel.
Über die OEM-Nachfrage hinaus spezifizieren Aftermarket-Bremskomponenten und Kupplungsbeläge zunehmend Phenolharze für thermische Stabilität, eine Chance, die regionale Compoundeure durch Ausweitung der Phenol-Formaldehyd-Produktion in Südkorea nutzen. Formaldehydbasierte chemische Zwischenprodukte wie Pentaerythrit und Methylendianilin halten das petrochemische Segment relevant, insbesondere dort, wo integrierte Akteure Dampf- und Abwärmenetze nutzen, um variable Kosten zu minimieren.
Nach Anwendung:
Sperrholz und Holzprodukte behaupten VolumenführerschaftSperrholz und Holzprodukte repräsentierten 2025 58,99 % der Größe des asiatisch-pazifischen Formaldehydmarkts und könnten bis 2031 jährlich um 6,05 % wachsen, gestützt durch anhaltende Plattenexporte. Überkapazitäten dämpfen die Harzpreise, sichern aber langfristige Volumina, da Indien, Vietnam und Thailand die Produktion ausweiten. Automobil- und Transportanwendungen verzeichnen ein überdurchschnittliches Wachstum, da BEV-Designs auf leichte POM-Schienen und Phenol-Bremsbeläge angewiesen sind, um die Batteriegewichte auszugleichen. Textilien migrieren schrittweise zu Zitronensäure-Vernetzern, aber Melamin-Formaldehyd bleibt bei knitterfreien Ausrüstungen für aus Bangladesch und Indonesien exportierte Berufskleidung bestehen.
Bau- und Baumaterialien außerhalb des Holzbereichs – Phenolschaumplatten, feuerhemmende Beschichtungen – zeigen ein mittleres einstelliges Wachstum und profitieren von Grünbau-Vorschriften. Die Nachfrage aus der chemischen Fertigung bleibt stabil, da die Acetyl-Chain-Division von Celanese im ersten Quartal 2024 einen Volumenzuwachs von 11 % meldete, verankert bei asiatisch-pazifischen Kunden. Verbleibende Endanwendungen wie Desinfektionsmittel und landwirtschaftliche Zusatzstoffe halten einen Anteil von unter 10 % und sehen sich Substitutionsgegenwind ausgesetzt.

Geografische Analyse
China-Formaldehydmarkt
China hielt im Jahr 2025 einen Anteil von 52,41 % am Volumen des Asien-Pazifik-Formaldehydmarkts, gestützt auf eine Holzplattenproduktion von 250 Millionen m³ und eine Propan-Dehydrierungskapazität von 30,58 Millionen Tonnen pro Jahr, die das Methanolaufkommen verknappt. Politische Vorgaben wie GB/T 39600-2021 und winterliche Smogkontrollen treiben Harzreformulierungen und Investitionen in Abluftreinigungsanlagen voran und begünstigen große integrierte Standorte, die Compliance-Skaleneffekte erzielen. Wanhua Chemicals 240-kt/Jahr-Formaldehydanlage in Ningbo ist auf nachgelagerte MDI-Einheiten abgestimmt, um Wärmeintegration und Rohstoffflexibilität zu nutzen.
Indien-Formaldehydmarkt
Indien, das bis 2031 voraussichtlich eine CAGR von 6,27 % verzeichnen wird, nutzt den sozialen Wohnungsbau, das schnell wachsende Segment modularer Möbel sowie einen aggressiven Straßenbau, um UF- und PF-Volumina aufzunehmen. Die Kapazitätserweiterung von Kanoria Chemicals & Industries Ltd (KCI) um 345 Tonnen pro Tag sowie der Formaldehydumsatzanteil von ARCL Organics von 44,8 % unterstreichen die inländischen Kapazitätszuwächse. Entwürfe für Emissionsstandards des Ministeriums für Chemie und Düngemittel werden mit den CARB-Normen harmonisiert und fördern Investitionen in emissionsarme Harztechnologien.
APAC-Formaldehydmarkt
Japan, Südkorea, Malaysia, Thailand, Indonesien und Vietnam füllen gemeinsam den verbleibenden Anteil. Japans F4-Bewertung und die JAMA-Richtlinien zur Fahrzeuginnenraumluft machen es zu einem Premium-Markt für emissionsarme Produkte; Mitsubishi Gas Chemical Company Inc. bezeichnet Formalin als „Geschäftsfeld mit intensivem Managementbedarf”, was auf eine mögliche Restrukturierung hindeutet. Südkoreas reifer Bausektor begrenzt das Plattenwachstum, stärkt jedoch die POM-Nutzung in fortschrittlichen Antriebssträngen. Malaysias MS 2750 und nachgelagerte Richtlinien treiben Harzverbesserungen voran, während Vietnams Antidumping-Untersuchung die Faserplattenachfrage möglicherweise zu inländischen Klebstofflieferanten umlenkt. Kleinere südasiatische Märkte bleiben importabhängig, zeigen jedoch sporadische Nachfragespitzen im Zusammenhang mit der Erschließung von Industriegebieten.
Regulatorisches Umfeld
Die Regulierung im asiatisch-pazifischen Raum verknüpft die Formaldehyd-Nachfrage zunehmend mit der Einhaltung von Vorschriften zur Innenraumluftqualität und zu Industrieemissionen bei Holzwerkstoffen, Harzen und nachgelagerten Produkten. China bildet den Ankerpunkt der Region mit den Emissionsklassen für Holzwerkstoffe nach GB/T 39600-2021 (E1, E0 und ENF), während das Ministerium für Ökologie und Umwelt (MEE) Emissionsobergrenzen für flüchtige organische Verbindungen (VOC) durchsetzt, die die Produktion von Formaldehydharzen betreffen, einschließlich saisonaler Beschränkungen gemäß dem Gesetz zur Verhütung und Kontrolle der Luftverschmutzung für nicht konforme Standorte.
Mehrere zum Jahr 2026 wirksam werdende Änderungen erhöhen die Compliance-Anforderungen entlang der gesamten chemischen Wertschöpfungskette. China hat das Gesetz der Volksrepublik China zur Sicherheit gefährlicher Chemikalien mit Wirkung zum 1. Mai 2026 eingeführt, das die Pflichten im Umgang mit gefährlichen Chemikalien verschärft. Auch Vietnam ist mit seinem Chemikaliengesetz (Gesetz Nr. 69/2025/QH15) mit Wirkung zum 1. Januar 2026 zu einem neueren Chemikalienrahmen übergegangen, während Japan über die an JIS A 5908 F ausgerichteten Leistungsanforderungen und Beschaffungspraktiken, die emissionsarme Materialien priorisieren, weiterhin einen anspruchsvollen Maßstab setzt.
Wertschöpfungskettenanalyse
Die regionale Wertschöpfungskette beginnt mit Methanol als primärem Rohstoff, gefolgt von der Formaldehydproduktion (häufig in Eigenanlagen oder Merchant-Einheiten) und der Umwandlung in Derivate wie Harnstoff-Formaldehyd (UF), Phenol-Formaldehyd (PF), Melamin-Formaldehyd (MF) und Polyoxymethylen (POM). Diese Derivate fließen in Holzwerkstoffe (MDF, Spanplatten, Sperrholz), Laminate und Möbelklebstoffe, Automobilkunststoffe und Reibmaterialien sowie chemische Zwischenprodukte. Da Formaldehyd in der Regel in der Nähe von Plattenwerken und Harzclustern produziert und verbraucht wird, begünstigt die Logistik die Beschaffung im Inland und den Kurzstreckenvertrieb, insbesondere in China und Indien.
Integration ist im asiatisch-pazifischen Raum ein entscheidender Kosten- und Zuverlässigkeitsfaktor: Große Produzenten kombinieren Formaldehydanlagen mit vorgelagertem Methanol und nachgelagerten Derivaten, um die Rohstoffvolatilität zu bewältigen und strengere Emissionsanforderungen zu erfüllen. BASF nutzt in der Region seinen integrierten Verbund-Ansatz, und ähnliche Integrationsdynamiken in China und Indien erhöhen den Druck auf mittelgroße und kleinere Produzenten, die obligatorische Nachrüstungen zur Emissionsminderung (zum Beispiel VOC-Kontrolle und -Überwachung) finanzieren müssen, während sie gegen integrierte Standorte mit Vorteilen bei Versorgungseinrichtungen, Energie und Skaleneffekten konkurrieren.
Wettbewerbslandschaft
Marktkonzentration
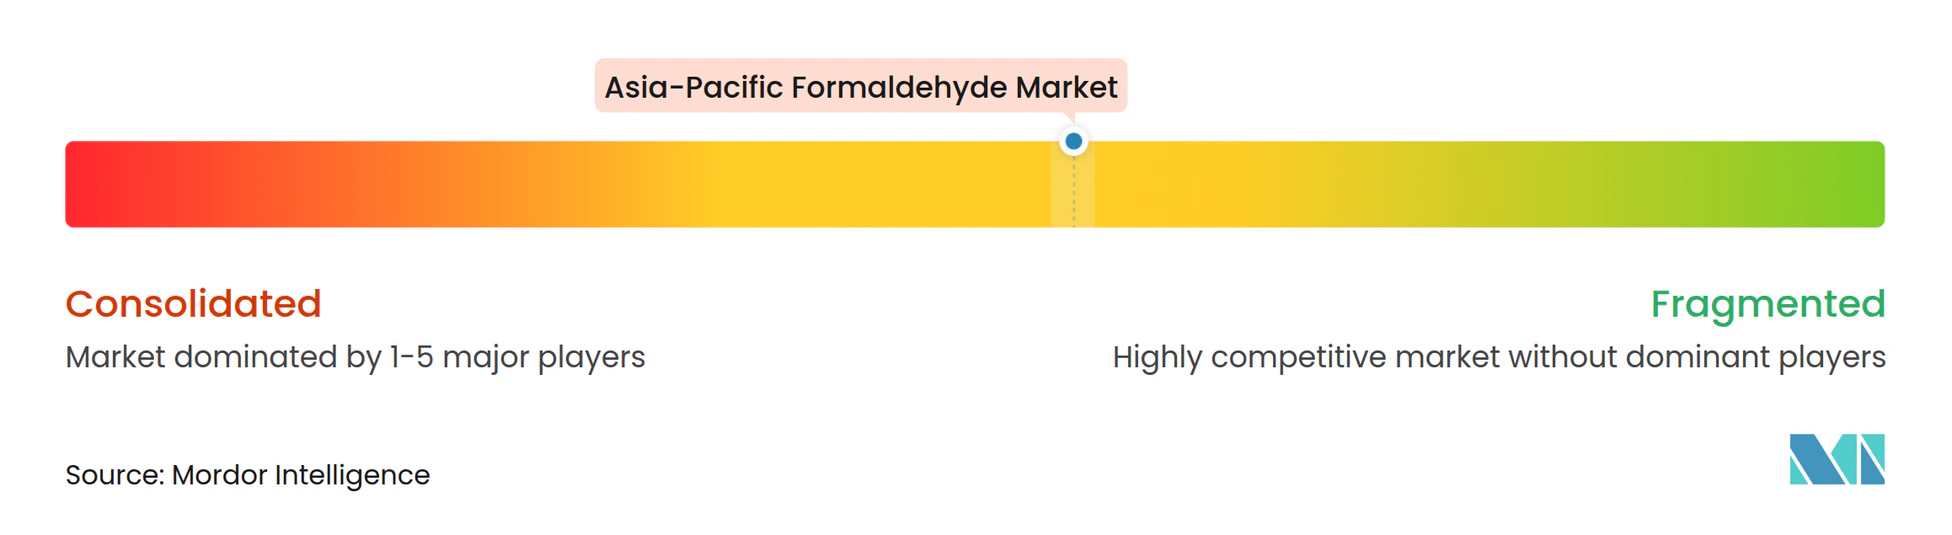
Der asiatisch-pazifische Formaldehydmarkt bleibt mäßig fragmentiert. Strategische Hebel umfassen die Rückwärtsintegration in Methanol, Vorwärtsverknüpfungen zu Derivaten und geografische Expansion nach Indien und Südostasien, wo Infrastruktur die Harzaufnahme antreibt. Wanhua Chemicals Ningbo-Komplex veranschaulicht die End-to-End-Integration und senkt die Stückkosten durch Abwärmerückgewinnung um 8–12 %. Weißflecken-Chancen umfassen CO₂-basierte Methanolrouten, ligninbasierte Klebstoffe und ENF-Harnstoff-Formaldehyd-Varianten ohne Härtungszykluseinbußen. Compliance-Technologie, wie Echtzeit-Emissionsmonitore und katalytische Oxidatoren, differenziert erstklassige Hersteller, während kleinere Mühlen auf Verdünnungstaktiken setzen, die bei strengeren Luftqualitätsvorschriften das Abschaltungsrisiko erhöhen.
Marktführer der asiatisch-pazifischen Formaldehydbranche
-
BASF SE
-
Hexion
-
Mitsubishi Gas Chemical Company, Inc.
-
Perstorp
-
Kanoria Chemicals & Industries Ltd (KCI)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Formaldehydmarkt Unternehmen in diesem Bericht
- Anhui Jinrui Investment Group Co., Ltd.
- ARCL Organics Ltd
- Asta Chemicals
- Atul Ltd
- Bakelite Synthetics
- Balaji Formalin Private Limited
- BASF
- Celanese Corporation
- Hexion
- Hexza Corporation Berhad
- Kanoria Chemicals & Industries Ltd (KCI)
- Mitsubishi Gas Chemical Company Inc.
- Perstorp
- Simalin Chemical Industries Pvt. Ltd
- Vechem Organics Pvt. Ltd
Lesen Sie die Analyse der Asien-Pazifik-Formaldehyd-Unternehmen
Marktchancen und Zukunftsaussichten
Chancen konzentrieren sich auf compliance-getriebene Modernisierungen bei Holzwerkstoffen und Harzen, da sich Käufer an strengeren Innenraumluft-Benchmarks wie GB/T 39600-2021 in China (einschließlich ENF) und den an JIS A 5908 F ausgerichteten Beschaffungsanforderungen in Japan orientieren. Dies verschiebt die Nachfrage hin zu Ultra-Niedrigemissions-UF-Systemen, Formaldehydfänger-Paketen und höherreinen Ausgangsstoffen, die den Lieferketten für Platten und Möbel helfen, sich für hochwertige inländische und Exportspezifikationen zu qualifizieren, einschließlich der in Beschaffungsverträgen referenzierten Anforderungen an die Kabinenluft in Fahrzeugen.
Ein zweites Chancenfeld ist mit Dekarbonisierung und Rückverfolgbarkeit bei Rohstoffen und Versorgungseinrichtungen verbunden, wo sich Produzenten durch integrierte, kohlenstoffärmere Fertigung und dokumentierte Fußabdrücke statt reiner Rohstofflieferung differenzieren können. Die Einweihung des Verbundstandorts Zhanjiang durch BASF im März 2026, der auf großmaßstäbliche Integration und die Nutzung erneuerbaren Stroms ausgelegt ist, liefert ein sichtbares regionales Beispiel dafür, dass Kunden und Produzenten in emissionsärmere Produktionsplattformen investieren, die eine emissionsarme Harz- und Derivatlieferung unterstützen können. Parallel dazu bleiben Investitionen in katalytische Oxidations- und Emissionserfassungssysteme ein praktisches Betätigungsfeld für Anlagen, die VOC- und Compliance-Anforderungen für gefährliche Chemikalien erfüllen müssen, ohne den Durchsatz zu verringern.
Neueste Industrielle Entwicklungen in Asien-Pazifik-Formaldehydmarkt
- März 2026: BASF SE eröffnete den weltmaßstäblichen Verbundstandort in Zhanjiang, Provinz Guangdong, China, mit einem Ethylen-Steamcracker mit einer Kapazität von 1 Million Tonnen pro Jahr, der zu 100 Prozent mit erneuerbarem Strom betrieben wird, sowie integrierten nachgelagerten Produktionskapazitäten. Der Start stärkt BASFs Präsenz in der APAC-Region und deren Kostenwettbewerbsfähigkeit durch erneuerbare-gestützte Integration, was Auswirkungen auf die vor- und nachgelagerte Dynamik bei regionalen formaldehydbezogenen Derivaten hat. Der Ausbau bringt verbesserte Rohstoff- und Energieeffizienzfähigkeiten mit sich, die regionale Lieferketten und die Profitabilität benachbarter Harz- und Klebstoffproduzenten verändern könnten.
- Juli 2025: BASF SE nahm am Standort Nanjing erweiterte Produktionsanlagen für 3-(Dimethylamino)propylamin (DMAPA) und Polyetheramin (PEA) in Betrieb und verdoppelte damit nahezu die DMAPA-Kapazität. Die Kapazitätserweiterung stärkt die Versorgung mit den Zwischenprodukten DMAPA und PEA und unterstützt Harze und Klebstoffe im asiatisch-pazifischen Raum. Diese Entwicklung könnte die Wettbewerbsdynamik unter den Formaldehydderivaten im asiatisch-pazifischen Raum beeinflussen und die nachgelagerte Materialbeschaffung verknappen.
- April 2025: Mitsubishi Gas Chemical Company, Inc. gab eine Zusammenarbeit mit Panasonic Electric Works zur Entwicklung eines umweltfreundlichen Harnstoffharzes unter Verwendung von aus CO2 gewonnenem Methanol bekannt; MGC Woodchem wurde mit der Herstellung des benötigten Formaldehyds aus recyceltem Kohlenstoff-Methanol beauftragt. Die Partnerschaft verknüpft die Versorgung mit Formaldehydderivaten mit dem Kreislauf aus CO2-basiertem Methanol und könnte die Rohstoffsicherheit und die Margen in den Harzmärkten des asiatisch-pazifischen Raums verbessern. Diese Zusammenarbeit unterstreicht eine Verschiebung hin zu kohlenstoffrecycelten Harzsystemen und damit verbundenen Marktchancen im asiatisch-pazifischen Raum.
Asien-Pazifik-Formaldehydmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Asien-Pazifik-Formaldehydmarkt Angebot und Verbrauch von Formaldehyd in der Region, erfasst als physisches Volumen in Tonnen und verknüpft mit der Nutzung in wichtigen nachgelagerten Harz- und Chemieanwendungen.
Ausschlüsse aus dem Umfang: Wir schließen den Wert nachgelagerter Fertigwaren (wie Platten, Laminate, Möbel und Beschichtungen) aus und erfassen ausschließlich das Formaldehydvolumen, nicht den Wert in USD.
Segmentierungsübersicht
- Nach Derivat
- Harnstoff-Formaldehyd (UF)
- Phenol-Formaldehyd (PF)
- Melamin-Formaldehyd (MF)
- Hexamin
- Polyoxymethylen (POM)
- Sonstige (MDI, BDO)
- Nach Endverbraucherbranche
- Bauwesen
- Automobilindustrie
- Landwirtschaft
- Gesundheitswesen
- Chemie und Petrochemie
- Sonstige Endverbraucherbranchen (Farben und Textilien)
- Nach Anwendung
- Sperrholz und Holzprodukte
- Textilien und Stoffe
- Automobil und Transport
- Bau und Baumaterialien
- Chemische Fertigung
- Sonstige
- Nach Geografie
- China
- Indien
- Japan
- Südkorea
- Malaysia
- Thailand
- Indonesien
- Vietnam
- Übriger asiatisch-pazifischer Raum
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Desk Research wurde verwendet, um den Formaldehydnachfragepool im Asien-Pazifik-Raum sowie die wichtigsten Umwandlungswege von Methanol zu Formaldehyd und anschließend zu Harzen zu kartieren. Wir stützten uns auf öffentliche Produktions- und Handelsindikatoren, um zu verstehen, wie Holzplatten, Bautätigkeit und chemische Zwischenprodukte in den einzelnen Ländern bewegt werden.
Öffentliche und offizielle Quellen wurden herangezogen, soweit verfügbar, darunter nationale Statistikämter für die Industrieproduktion, UN Comtrade für Handelsströme verwandter Chemikalien sowie von Regierungen veröffentlichte Zoll- und Hafenstatistiken. Wir nutzten außerdem Veröffentlichungen von Organisationen wie der Internationalen Arbeitsorganisation zu Exposition am Arbeitsplatz und Sicherheitspraktiken. Für technische Parameter verwendeten wir begutachtete Fachzeitschriften für Prozessausbeuten und typische Anwendungsanteile und überprüften Kapazitätserweiterungen und Betriebshinweise anhand von Jahresberichten und Investorenpräsentationen der Unternehmen. In einigen Fällen halfen kostenpflichtige Abonnements für Unternehmensfinanzdaten und Patentdatenbanken dabei, Kapazitätseigentümerschaft und Technologieänderungen zu validieren. Diese Liste ist nur indikativ, und während der Datenerhebung, Validierung und Klärung wurden weitere Quellen herangezogen.
Primärinterviews und Umfragen
Die Primärarbeit konzentrierte sich auf Produzenten, Händler und Großabnehmer formaldehydbasierter Harze, da diese Gruppen den tatsächlichen Abnahmemustern am nächsten sind. Wir nutzten Interviews und strukturierte Umfragen, um Auslastungsraten, Importabhängigkeit, typische Vertragseinheiten und die Verschiebung der Nachfrage nach Endverwendungszyklen in China, Indien, Japan, Südkorea und Südostasien zu bestätigen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 30 % | CXOs: 13 % |
| Mittlere Ebene: 56 % | Funktions-/Bereichsleiter: 40 % |
| Kleinere Marktteilnehmer: 14 % | Manager: 47 % |
Marktgrößenbestimmung und Prognose
Das Größenmodell beginnt mit einem Top-down-Neuaufbau des Asien-Pazifik-Volumens, bei dem nachgelagerte Produktions- und Handelssignale mithilfe anwendungsspezifischer Verbrauchsfaktoren in den Formaldehydbedarf zurückgerechnet werden. Erst nachdem die Ländersummen mit den bekannten Kapazitäts- und Betriebsrealitäten übereinstimmen, wird das regionale Gesamtergebnis finalisiert.
Die wichtigsten Eingangsgrößen umfassten die Verfügbarkeit und Preisentwicklung von Methanol (als wichtigstem Rohstoff), Kapazitätserweiterungen und -stilllegungen von Formaldehydanlagen, geschätzte Auslastungsraten nach Ländern, Produktionsindikatoren für Holzplatten, die die Nachfrage nach Harnstoff-Formaldehyd- und Melamin-Formaldehyd-Harzen antreiben, sowie Bau- und Möbelproduktionstrends, die den Harzverbrauch beeinflussen. Wir verfolgten auch regulierungsbedingte Signale wie die Verschärfung von Emissionsnormen für holzbasierte Platten, da diese Änderungen den Harzmix verändern und die Nachfrage auf emissionsärmere Formulierungen verlagern können.
Prognosen wurden mithilfe von Szenarioanalysen erstellt, da die Nachfrage stark mit Bauzyklen, Plattenproduktion und Schwankungen der Anlagenauslastung verknüpft ist. Ein Basisszenario wurde auf der Grundlage eines Expertenkonsenses zu erwarteter Kapazitätsauslastung und nachgelagertem Wachstum festgelegt und anschließend anhand selektiver Bottom-up-Näherungen wie Stichprobenlieferantenvolumina und typischen Tonnen-pro-Linie-Verbrauchsfaktoren überprüft. Wo die Bottom-up-Abdeckung in kleineren Ländern unvollständig war, wurden Lücken durch Proxy-Indikatoren (Plattenproduktion, Produktion chemischer Zwischenprodukte und Importabhängigkeit) geschlossen und anschließend bei erneuten Expertengesprächen angepasst.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation zwischen der Nachfragerekonstruktion, angebotsseitigen Kapazitätsrestriktionen und Handelskonsistenzprüfungen validiert, und Abweichungen werden untersucht, bevor die Zahlen festgeschrieben werden. Zeigt ein Land einen ungewöhnlichen Sprung, überprüfen wir die Annahmen zur Auslastungsrate, die Harzumrechnungsfaktoren und etwaige einmalige Handelsereignisse und nehmen erneut Kontakt zu den Quellen auf, wenn die Abweichung ungeklärt bleibt.
Ein mehrstufiger Analysten-Review wird eingesetzt, damit Berechnungslogik und Eingaben unabhängig voneinander geprüft werden, bevor die Freigabe erfolgt. Der Bericht wird jährlich aktualisiert, und wesentliche Ereignisse wie bedeutende Kapazitätsstarts, regulatorische Änderungen oder Rohstoffschocks können Zwischenaktualisierungen auslösen. Vor der Auslieferung führen wir einen abschließenden Überprüfungsdurchlauf durch, damit die Kunden die aktuellste Ansicht erhalten.
Marktgröße des Asien-Pazifik-Formaldehydmarkts von Mordor Intelligence im Vergleich zu anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Formaldehyd im Asien-Pazifik-Raum stimmen häufig nicht überein, da die Autoren unterschiedliche Einheiten, unterschiedliche Einschlussregeln und unterschiedliche Ausgangsjahre wählen. Einige Studien stützen sich zudem stärker auf angegebene Umsatzerwartungen, die sich schneller bewegen können als das tatsächliche Tonnagevolumen, wenn sich Preis- oder Währungsannahmen ändern.
Ein häufiger Treiber von Lücken ist der Umfang, da einige Quellen einen USD-Wert ausweisen, der Formaldehydderivate oder sogar den Wert nachgelagerter Harze einschließen kann. Andere wenden außerdem einen längeren Prognosehorizont an und gehen von gleichmäßigen Preissteigerungen aus, obwohl die regionalen Preise mit Methanol- und Auslastungsratenverschiebungen schwanken können. Einige Schätzungen fassen Derivat- und Harzumsätze in einer einzigen USD-Zahl zusammen, während Mordor Intelligence eine engere Regel anwendet, bei der der Markt ausschließlich als Formaldehydvolumen in Tonnen für den Asien-Pazifik-Raum gezählt wird, wobei Umrechnungsfaktoren und Auslastungsraten länderspezifisch überprüft werden.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 16,09 Mio. Tonnen (2025) | |
| Regionale Unternehmensberatung A | 8,70 Milliarden USD (2026) | Berichtet in USD-Umsatz und mit Derivatabdeckung dargestellt, sodass Preisgestaltung, Währungszeitpunkt und einbezogene Chemie die Gesamtwerte im Vergleich zu einer tonnenbasierten Marktdefinition aufblähen oder verschieben können. |
| Branchendatenbank B | 3,47 Milliarden USD (2025) | Es wird eine wertbasierte regionale Anteilslogik verwendet, und die Übertragung vom globalen auf den Asien-Pazifik-Raum ist nicht vollständig an länderspezifische Auslastungsraten und Anwendungsumrechnungsfaktoren rückgebunden, was stark ausgelastete Märkte unterschätzen kann. |
In der Praxis ergibt sich die Streuung aus der Vermischung von Wert- und Volumenbetrachtungen sowie aus der Strenge, mit der Angebots- und Nachfrageprüfungen auf Länderebene durchgesetzt werden. Unser Ansatz bleibt reproduzierbar, da die wichtigsten Eingaben beobachtbare Signale wie Kapazität, Auslastungsraten, Handelsabhängigkeit und nachgelagerte Produktionsindikatoren sind, was die endgültige Zahl leichter prüfbar und aktualisierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Nachfrage nach Formaldehyd im asiatisch-pazifischen Raum bis 2031?
Der Formaldehydverbrauch im asiatisch-pazifischen Raum wird bis 2031 voraussichtlich 22,01 Millionen Tonnen erreichen, was einer CAGR von 5,36 % über 2026–2031 entspricht.
Welches Derivat wird das Volumen bis 2031 dominieren?
Harnstoff-Formaldehyd wird das größte Derivat bleiben und aufgrund von Kostenvorteilen in MDF- und Spanplattenlinien nahezu die Hälfte des regionalen Volumens behalten.
Warum ist die Automobilindustrie das am schnellsten wachsende Endverbrauchersegment?
Die Elektrofahrzeugproduktion steigert den Einsatz von Polyoxymethylen und Phenolharzen für leichte, VOC-arme Komponenten und treibt eine CAGR von 6,18 % beim Automobilverbrauch an.
Wie gestalten Vorschriften die Produktentwicklung?
Standards wie Chinas GB/T 39600-2021 ENF-Stufe und Japans F☆☆☆☆-Plattenbewertung zwingen Hersteller, in emissionsarme Harnstoff-Formaldehyd- und Phenol-Formaldehyd-Technologien zu investieren.
Welches Land bietet das höchste Wachstumspotenzial?
Indien wird bis 2031 voraussichtlich mit einer CAGR von 6,27 % wachsen, unterstützt durch Infrastrukturausgaben, formelle Wohnungsbauinitiativen und neue Harzkapazitätserweiterungen.