
Taille et part du marché des chaussures de sport en Asie-Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
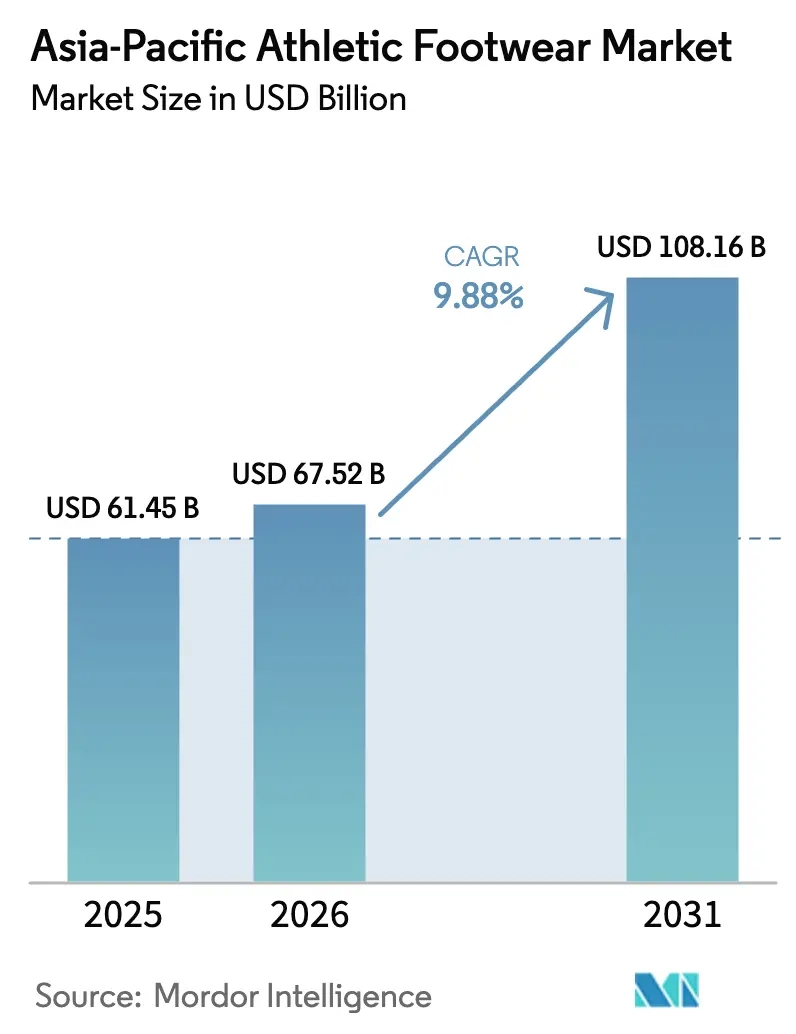
| Taille du marché de l'année de base (2025) | 61.45 Milliards de dollars |
| Taille du Marché (2026) | 67.52 Milliards de dollars |
| Taille du Marché (2031) | 108.16 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 9.88 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des chaussures de sport en Asie-Pacifique par Mordor Intelligence
La taille du marché des chaussures de sport en Asie-Pacifique devrait passer de 61,45 milliards USD en 2025 à 67,52 milliards USD en 2026 et devrait atteindre 108,16 milliards USD d'ici 2031, à un TCAC de 9,88 % sur la période 2026-2031. La Chine ancre la performance régionale en contribuant à hauteur de 59,27 % des ventes de 2024, tandis que l'Inde et les économies d'Asie du Sud-Est apportent des volumes supplémentaires grâce à l'expansion des classes moyennes et à l'amélioration des infrastructures sportives. Les changements de mode de vie consécutifs à la pandémie poussent les consommateurs vers une activité physique régulière, ce qui soutient la demande de chaussures de course et de chaussures de sport polyvalentes. La premiumisation s'accélère à mesure que les acheteurs recherchent un amorti léger, des tiges en matériaux recyclés et l'authenticité des marques. Les canaux numériques reconfigurent les parcours d'achat, et les grandes marques augmentent leurs budgets de recherche pour accélérer les cycles de produits et limiter les pertes de parts de marché face à des challengers régionaux agiles.
Principaux enseignements du rapport
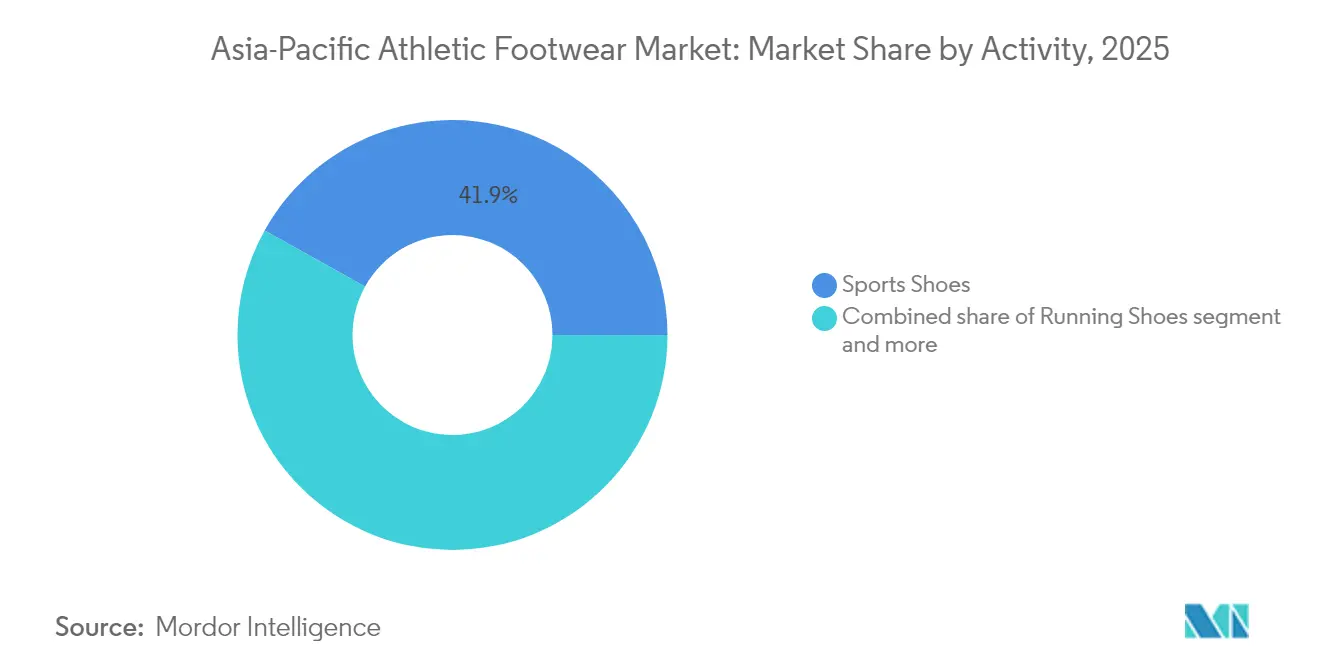
- Par activité, les chaussures de sport ont dominé avec une part de marché de 41,92 % en 2025, tandis que les chaussures de course devraient croître à un TCAC de 10,34 % jusqu'en 2031.
- Par type de produit, les chaussures représentaient 86,68 % de la part du marché des chaussures de sport en Asie-Pacifique en 2025 ; les bottes devraient se développer à un TCAC de 10,11 % d'ici 2031.
- Par utilisateur final, les hommes représentaient une part de 67,62 % en 2025, tandis que le segment enfants progresse à un TCAC de 10,58 % pour 2026-2031.
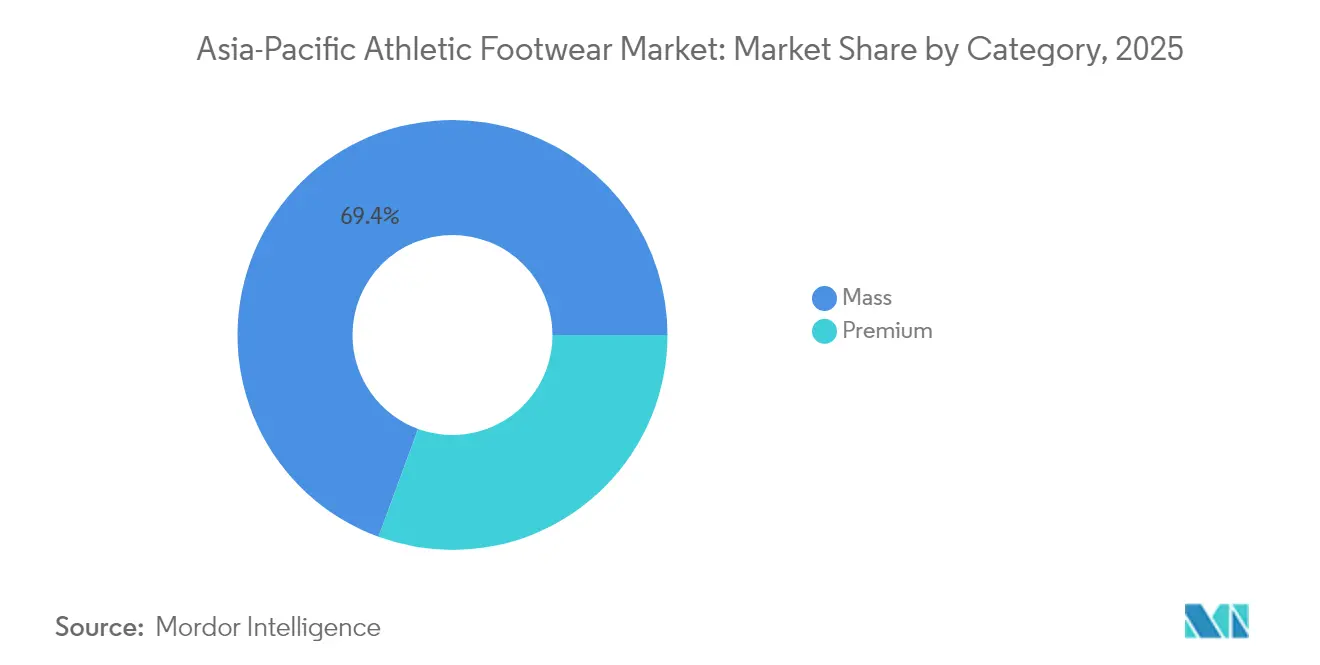
- Par catégorie, les gammes grande consommation détenaient 69,41 % des parts en 2025 ; les offres premium devraient croître à un TCAC de 10,76 %.
- Par canal de distribution, les magasins d'articles de sport et d'athlétisme ont capturé une part de 53,88 % en 2025, tandis que le commerce en ligne devrait afficher un TCAC de 11,21 % sur la période de prévision.
- Par géographie, la Chine a dominé avec une part de marché de 58,64 % en 2025, tandis que l'Inde est positionnée pour le TCAC le plus rapide à 11,52 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Initiatives gouvernementales favorables pour stimuler la culture sportive | +1.8% | Chine, Inde, Indonésie, Vietnam | Moyen terme (2-4 ans) |
| Marketing agressif par des marques réputées | +1.5% | Régional, avec un accent sur la Chine et l'Inde | Court terme (≤ 2 ans) |
| Croissance significative du taux de participation des femmes au sport | +1.2% | Australie, Japon, Chine | Moyen terme (2-4 ans) |
| Inclination des consommateurs vers les produits durables | +1.0% | Japon, Australie, Chine urbaine | Long terme (≥ 4 ans) |
| Population jeune et culture des influenceurs | +2.1% | Chine, Inde, Asie du Sud-Est | Court terme (≤ 2 ans) |
| Sensibilisation croissante à la santé et au fitness | +1.6% | Asie-Pacifique, plus forte dans les marchés développés | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Initiatives gouvernementales favorables pour stimuler la culture sportive
Les initiatives gouvernementales à travers l'Asie-Pacifique stimulent la demande de chaussures de sport grâce au développement des infrastructures et aux programmes de participation sportive. Les politiques de la Chine encouragent les institutions financières à soutenir le secteur sportif en promouvant des modèles économiques intégrés combinant sport, tourisme et soins de santé, tout en soutenant l'accès des entreprises sportives aux obligations d'entreprise et aux marchés boursiers. La Politique nationale du sport 2024 de l'Inde intègre le sport dans le développement économique, en mettant l'accent sur la fabrication d'équipements et les écosystèmes de startups qui augmentent la demande de chaussures, selon le Département des sports, ministère des Affaires de la jeunesse et des Sports [1]Source : Département des sports, "Politique nationale du sport 2024", yas.nic.in. L'Indonésie met en œuvre l'Indice de développement du sport pour améliorer les infrastructures dédiées à la performance des athlètes, tandis que la stratégie de Hanoï au Vietnam vise à atteindre 50 % de participation régulière à l'activité physique d'ici 2030, selon la Bibliothèque juridique du Vietnam. Ces cadres politiques créent des effets en cascade, les investissements publics dans les installations et les programmes favorisant une participation publique durable au sport. Le Bureau de la culture, des sports et du tourisme de Hong Kong renforce l'engagement communautaire et les programmes sportifs d'élite grâce à des installations sportives améliorées, contribuant ainsi à la consommation de chaussures.
Marketing agressif par des marques réputées
Les stratégies marketing des marques sur les marchés asiatiques privilégient la création de contenu localisé et les partenariats stratégiques avec des athlètes pour capter et élargir les parts de marché. Les plateformes et outils d'engagement numérique sont devenus des composantes fondamentales pour l'acquisition et la fidélisation des consommateurs. À la suite de la période pandémique, qui a mis l'accent sur les approches de vente directe aux consommateurs, les entreprises mettent en œuvre des initiatives d'innovation globales, signalant le début d'un cycle d'innovation pluriannuel. Les grands événements internationaux, notamment les Jeux olympiques de Paris, devraient renforcer la visibilité des marques et leur pénétration dans des segments de marché spécialisés. Dans les stratégies d'engagement des consommateurs asiatiques, la mise en œuvre de contenu local authentique et le développement de liens communautaires solides ont démontré une efficacité supérieure par rapport aux approches marketing conventionnelles faisant appel à des célébrités. Ce changement reflète une compréhension plus approfondie des préférences et des comportements des consommateurs régionaux.
Croissance significative du taux de participation des femmes au sport
La participation des femmes au sport augmente sur les marchés d'Asie-Pacifique en raison des investissements dans les infrastructures et des changements culturels consécutifs aux grands événements sportifs, créant des opportunités dans les segments de chaussures de sport destinés aux femmes. L'investissement de l'Australie dans les installations et les programmes après la Coupe du monde féminine de football FIFA 2023 témoigne de son engagement en faveur du développement du sport féminin. Les Jeux olympiques de 2024 ont atteint des jalons en matière d'égalité des genres, entraînant un succès commercial accru pour les ligues féminines et une orientation vers des investissements de croissance à long terme. Les stratégies d'investissement actuelles privilégient les infrastructures et les programmes de base, la transparence des rapports financiers devenant cruciale pour un développement durable. Le marché reflète une préférence croissante pour les activités sociales et en plein air par rapport aux sports axés sur la performance, augmentant la demande de chaussures confortables et polyvalentes. Cette transition de modèles axés sur l'élite vers des modèles de participation inclusive élargit les opportunités de marché pour les marques dans les segments de chaussures de sport féminines récréatives et de style de vie.
Population jeune et culture des influenceurs
La jeune population de la région Asie-Pacifique et l'influence étendue des réseaux sociaux continuent de stimuler l'adoption des chaussures de sport, en particulier chez les jeunes consommateurs de plus en plus actifs sur les plateformes numériques. En Chine, le trail running a gagné en popularité significative auprès des jeunes qui valorisent les expériences sociales et les liens communautaires davantage que les indicateurs de performance compétitive. Les marques sportives obtiennent des taux d'engagement plus élevés grâce à du contenu localisé sur les réseaux sociaux et à des campagnes axées sur la communauté, par rapport aux endorsements traditionnels de célébrités. Les consommateurs de la région manifestent de fortes préférences pour des prix compétitifs, une grande variété de produits et des systèmes de livraison efficaces. Ils montrent également un intérêt croissant pour les produits durables, les processus de fabrication respectueux de l'environnement et les expériences d'achat personnalisées rendues possibles par l'IA et l'analyse de données. Les entreprises qui combinent efficacement des stratégies de commerce social avec des approches authentiques d'engagement communautaire sont bien positionnées pour saisir d'importantes opportunités de croissance sur ce marché dynamique.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prolifération des produits contrefaits | -1.3% | Chine, Asie du Sud-Est, Philippines | Court terme (≤ 2 ans) |
| Coût élevé des chaussures premium | -0.9% | Inde, marchés en développement d'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Concurrence intense sur le marché | -1.1% | Asie-Pacifique, notamment la Chine | Court terme (≤ 2 ans) |
| Fluctuation des prix des matières premières | -0.8% | Centres de fabrication : Vietnam, Chine, Indonésie | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Prolifération des produits contrefaits
Le marché des chaussures de sport contrefaites nuit à la croissance du marché légitime en détournant des revenus et en diluant la valeur des marques. Des actions répressives récentes ont mis au jour des opérations illicites étendues sur les marchés asiatiques. À Pampanga, le Groupe d'enquête criminelle et de détection des Philippines a saisi des chaussures contrefaites d'une valeur de 2,69 millions USD, dont plus de 45 000 paires portant la marque « Crocs » [2]Source : Agence de presse philippine, "Les autorités saisissent des chaussures contrefaites d'une valeur de 152 millions PHP", pna.gov.ph. Cette saisie démontre les risques économiques et sécuritaires significatifs posés par les produits contrefaits. Le marché de la contrefaçon affecte particulièrement les segments de chaussures premium, où les marges bénéficiaires élevées incitent à la production illégale. Cela oblige les fabricants légitimes à allouer des ressources aux technologies d'authentification et à l'application de la loi plutôt qu'à l'innovation produit. La concentration des opérations de contrefaçon à proximité des installations de fabrication légitimes en Asie permet des méthodes de réplication sophistiquées qui rendent difficile pour les consommateurs l'identification des produits contrefaits.
Concurrence intense sur le marché
Le marché des chaussures de sport fait face à une concurrence accrue alors que les marques mondiales rencontrent des défis de la part des acteurs régionaux et des marques en vente directe aux consommateurs, affectant les marges bénéficiaires et le positionnement sur le marché. Nike a subi une baisse de 27,5 milliards USD après avoir réduit sa présence dans les canaux de distribution tiers, ce qui a diminué la visibilité de la marque tant physique qu'en ligne. Cela a créé des opportunités pour des concurrents comme Hoka et On de gagner des parts de marché. PUMA a enregistré une baisse de ses ventes de 4,7 % à 507,39 millions USD dans la région Asie-Pacifique au premier trimestre 2025, principalement en raison d'une performance faible en Grande Chine. Cependant, les ventes globales de chaussures de PUMA ont augmenté de 2,4 %, soutenues par la croissance dans les catégories Course, Basketball et Sportstyle. L'évolution du marché a conduit les entreprises établies à passer de stratégies de marché larges à des approches plus ciblées et orientées vers la communauté, alors que les marques challengers continuent de capter des parts de marché grâce à des offres spécialisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par activité :
les chaussures de sport dominent la part de marché tandis que le segment course affiche une croissance rapideLes chaussures de sport détiennent une part de marché dominante de 41,92 % en 2025, tandis que les chaussures de course affichent le taux de croissance le plus élevé à un TCAC de 10,34 % jusqu'en 2031. Cette croissance découle d'une sensibilisation accrue à la santé et des activités de fitness récréatif. La position de leader des chaussures de sport reflète la préférence des consommateurs pour des chaussures de sport polyvalentes qui s'adaptent à diverses activités, de l'usage quotidien à l'exercice, en particulier dans les marchés urbains asiatiques où l'intégration des chaussures de sport dans la vie quotidienne continue d'augmenter. La croissance des chaussures de course s'aligne sur une participation accrue à la course récréative et aux activités de trail, le Japon connaissant sa troisième phase d'expansion du trail running, portée par les jeunes et les femmes à la recherche d'activités sociales en plein air. Les chaussures de sports d'aventure occupent des segments de marché spécifiques, notamment dans les marchés développés comme l'Australie et le Japon, où les activités de plein air gagnent du terrain, tandis que d'autres catégories répondent à des besoins spécialisés dans les sports de salle et l'entraînement.
L'innovation produit crée des segments de marché distincts à mesure que les entreprises développent des modèles avancés pour des exigences de performance spécifiques. En mai 2025, ASICS a lancé la chaussure de trail running Gel-Trabuco 13, intégrant un amorti de semelle intermédiaire FF Blast Plus Eco, une plaque de protection contre les rochers et la technologie ASICS Grip, avec un accent sur la durabilité et une hauteur de semelle réduite pour une meilleure agilité. En mai 2025, HOKA a présenté la chaussure de trail running Mafate X pour les coureurs d'ultra-trail, dotée d'une construction de semelle intermédiaire à double couche, d'une intégration de plaque en fibre de carbone et de matériaux de tige légers et durables. Ces lancements de produits démontrent l'accent mis par le secteur sur l'amélioration des performances, la durabilité et la fonctionnalité spécialisée, soutenant l'expansion du segment premium dans les catégories spécifiques à chaque activité.


Par type de produit :
les chaussures dominent la part de marché tandis que les bottes affichent une croissance rapideLes chaussures détiennent une part de marché de 86,68 % en 2025, témoignant d'une forte préférence des consommateurs pour les chaussures de sport traditionnelles. Le segment des bottes croît à un TCAC de 10,11 % jusqu'en 2031, porté par une participation croissante aux activités de plein air. Le segment des chaussures comprend les chaussures de course, d'entraînement, de basketball et de style de vie sportif qui répondent à la fois aux exigences de performance et de port décontracté sur les marchés asiatiques. La croissance du segment des bottes découle d'une participation accrue aux sports d'aventure et aux loisirs de plein air, notamment lors de la résurgence du trail running au Japon et de la demande de chaussures liée aux activités de plein air en Australie. Cette tendance indique la préférence des consommateurs pour des chaussures polyvalentes adaptées à la randonnée, au trail running et aux activités de plein air.
Les fabricants de bottes se concentrent sur l'intégration de caractéristiques de performance sportive avec la durabilité en plein air. La chaussure Aventrail de Teva illustre cette tendance, développée en collaboration avec des athlètes et combinant le confort d'une sandale avec la fonctionnalité d'une chaussure de course. L'ultra-coureur Mike Wardian a testé le design à bout fermé sur l'Appalachian Trail, confirmant son efficacité en termes de construction légère, d'évacuation de l'eau, d'adhérence et d'amorti. Le produit intègre la technologie SPIDER RUBBER pour une adhérence et un confort améliorés, démontrant l'accent mis par le secteur sur les avancées techniques qui améliorent les performances en plein air tout en maintenant le confort de l'utilisateur. Cette intégration de caractéristiques sportives et de plein air permet aux marques de répondre au marché croissant des sports d'aventure et à la demande des consommateurs pour des chaussures multifonctions.
Par utilisateur final :
le segment masculin domine tandis que la catégorie enfants affiche la croissance la plus rapideLe segment masculin détient la plus grande part de marché à 67,62 % en 2025, reflétant des habitudes de participation sportive et des comportements d'achat établis. Pendant ce temps, le segment enfants affiche le taux de croissance le plus élevé à un TCAC de 10,58 % jusqu'en 2031, porté par une participation accrue des jeunes au sport et un intérêt parental croissant pour la santé des enfants. La domination du segment masculin est attribuée à des taux de participation sportive plus élevés, à des pointures plus grandes nécessitant davantage de matériaux et aux habitudes traditionnelles de participation sportive sur les marchés asiatiques.
Les Jeux olympiques de 2024 ont atteint la parité des genres dans la participation sportive, contribuant au succès commercial accru des ligues féminines et réorientant les investissements vers les infrastructures sportives féminines. La croissance du segment enfants est soutenue par l'augmentation des revenus disponibles des familles de la classe moyenne asiatique et l'accent culturel mis sur l'éducation et le développement physique. Les importantes populations jeunes en Inde et en Asie du Sud-Est génèrent une demande constante de chaussures de sport pour enfants. En revanche, le vieillissement de la population dans les marchés développés comme le Japon influence le développement de produits vers des designs axés sur le confort pour les segments adultes.
Par catégorie :
domination du marché grande consommation avec un segment premium en croissanceLes produits grande consommation détiennent une part de 69,41 % en 2025, servant les consommateurs sensibles aux prix dans les économies asiatiques. Pendant ce temps, le segment premium affiche la croissance la plus rapide à un TCAC de 10,76 % jusqu'en 2031, porté par des consommateurs à la recherche de performances avancées et de caractéristiques de durabilité. La position forte du marché grande consommation reflète les conditions économiques des marchés asiatiques en développement, où la sensibilité aux prix influence les décisions d'achat. Cela est particulièrement évident dans des régions comme l'Inde et l'Asie du Sud-Est, où l'expansion des classes moyennes crée des opportunités pour des chaussures de sport abordables.
Les préférences des consommateurs pour des produits durables et technologiquement avancés soutiennent la croissance du segment premium sur les principaux marchés. Des études montrent une volonté accrue des consommateurs de payer des prix plus élevés pour des chaussures fabriquées à partir de matériaux véganes et recyclés, la sensibilisation environnementale influençant les décisions d'achat. Par exemple, ASICS a présenté la chaussure de course NIMBUS MIRAI, conçue avec des capacités de recyclage en fin de vie. La chaussure dispose d'une tige en polyester uniforme pour l'efficacité du recyclage et d'une semelle intermédiaire contenant 24 % de matériaux renouvelables, s'alignant sur l'objectif d'ASICS d'atteindre la neutralité carbone d'ici 2050. Cette innovation démontre comment le positionnement premium permet aux fabricants de mettre en œuvre des technologies durables tout en maintenant des marges plus élevées grâce aux consommateurs soucieux de l'environnement.
Par canal de distribution :
le commerce en ligne transforme les ventes traditionnellesLes magasins d'articles de sport et d'athlétisme dominent le paysage de la distribution avec une part de marché de 53,88 % en 2025. Ces magasins maintiennent leur leadership grâce à une expertise produit spécialisée et à des services d'ajustement personnalisés. Le canal de commerce en ligne connaît la croissance la plus rapide à un TCAC de 11,21 % jusqu'en 2031, porté par l'évolution des préférences d'achat des consommateurs. Les magasins de détail traditionnels conservent leur force en raison de la préférence des consommateurs pour essayer physiquement les chaussures de sport, en particulier pour les produits de performance où un ajustement correct impacte directement la satisfaction de l'utilisateur. Ces détaillants spécialisés offrent des conseils d'experts, une large sélection de marques et une disponibilité immédiate des produits. Les supermarchés et hypermarchés s'adressent aux consommateurs axés sur la commodité qui achètent des chaussures de sport de base en même temps que d'autres articles, tandis que les canaux de distribution alternatifs, notamment les magasins appartenant aux marques et les détaillants spécialisés en plein air, servent des segments de marché spécifiques.
La transformation numérique dans le commerce de détail se poursuit grâce à l'amélioration de l'expérience client et aux avancées technologiques qui répondent aux limitations traditionnelles des achats en ligne. ASICS a mis en place une plateforme de commerce électronique unifiée qui connecte divers systèmes dorsaux à travers ses marques en utilisant la plateforme Anypoint de MuleSoft. Cette mise en œuvre a permis d'atteindre une vitesse de développement 2,5 fois plus rapide, complétant le lancement de la plateforme en 4 semaines. Le système permet à ASICS de prioriser l'expérience client tout en utilisant du code partagé entre les applications, réduisant à la fois la durée de développement et la complexité du système.
Analyse géographique
Marché des Chaussures de Sport en Chine
La Chine domine le marché des chaussures de sport en Asie-Pacifique avec une part de 58,64 % en 2025, portée par sa vaste base démographique, son solide écosystème manufacturier et la hausse des dépenses de consommation consacrées aux produits sportifs et de fitness. La domination du pays est en outre renforcée par des programmes de développement de l'industrie sportive soutenus par le gouvernement, qui encouragent les partenariats public-privé et les modèles économiques intégrés. La forte consommation intérieure et la capacité d'exportation de la Chine continuent d'ancrer sa position de leader dans la région.
Marché des Chaussures de Sport au Japon
Le marché japonais met l'accent sur l'innovation technologique et la performance, en réponse à des tendances telles que le vieillissement démographique et la popularité croissante des activités récréatives de plein air comme le trail running. Les jeunes consommateurs et les femmes sont les moteurs de la croissance dans ce segment, avec un intérêt grandissant pour les pratiques sportives à dimension sociale. Des marques comme ASICS capitalisent sur ces tendances, la société visant 6,4 milliards USD de chiffre d'affaires d'ici 2030 grâce à une orientation résolue vers les chaussures de running au Japon, entre autres marchés.
Marché des Chaussures de Sport en Inde
L'Inde s'impose comme le marché à la croissance la plus rapide de la région, avec une expansion projetée à un CAGR de 11,52 % jusqu'en 2031. Cette croissance est portée par une combinaison de facteurs, notamment une population jeune et de plus en plus urbanisée, l'expansion de la classe moyenne et des politiques gouvernementales favorables. La Politique nationale du sport 2024, pilotée par le ministère de la Jeunesse et des Sports, promeut le sport comme outil de développement économique et de bien-être national. Elle soutient également la fabrication nationale de chaussures de sport, les startups et l'intégration du sport dans le système éducatif via la Politique nationale d'éducation. Ces initiatives, conjuguées à une sensibilisation croissante à la forme physique et à une pénétration accrue des marques, accélèrent l'ascension de l'Inde sur le marché régional.
Paysage réglementaire
Les exigences réglementaires à travers l'Asie-Pacifique se durcissent en matière de qualité et de traçabilité des produits, ce qui accroît l'intensité de la conformité pour les chaussures de sport vendues via les canaux hors ligne et en ligne. La Chine applique les normes GB administrées par le SAMR couvrant la sécurité physique et le contenu chimique des chaussures. Le Vietnam a également introduit en 2026 des amendements à sa loi sur la qualité des produits et des marchandises, avec une classification des risques à trois niveaux et un régime de passeport numérique du produit effectif à partir du 1er janvier 2026, ce qui ajoute de nouvelles exigences en matière de documentation et de suivi pour les marques et les vendeurs de commerce électronique.
L'Inde utilise l'application du contrôle qualité comme levier à la fois pour la fabrication et la sécurité des consommateurs, tout en créant un espace pour l'innovation. Le DPIIT a modifié les ordonnances de contrôle qualité pour les chaussures en juin 2026, incluant des exemptions orientées R&D (jusqu'à 4 500 paires par an) et prolongeant les délais de conformité pour certaines QCO de chaussures jusqu'au 31 juillet 2027, ce qui modifie le calendrier de conformité à court terme pour les importateurs et les producteurs nationaux. D'autres réglementations nationales continuent de façonner l'accès au marché, notamment le règlement n° 5 de 2024 du ministère de l'Industrie indonésien exigeant des certificats de marque pour la licence d'importation API-U dans les cas pertinents, ainsi que les exigences d'étiquetage SIRIM/DOSH de la Malaisie pour les chaussures de sécurité au travail, qui influencent la manière dont les variantes performance et protection sont spécifiées et étiquetées.
Paysage concurrentiel
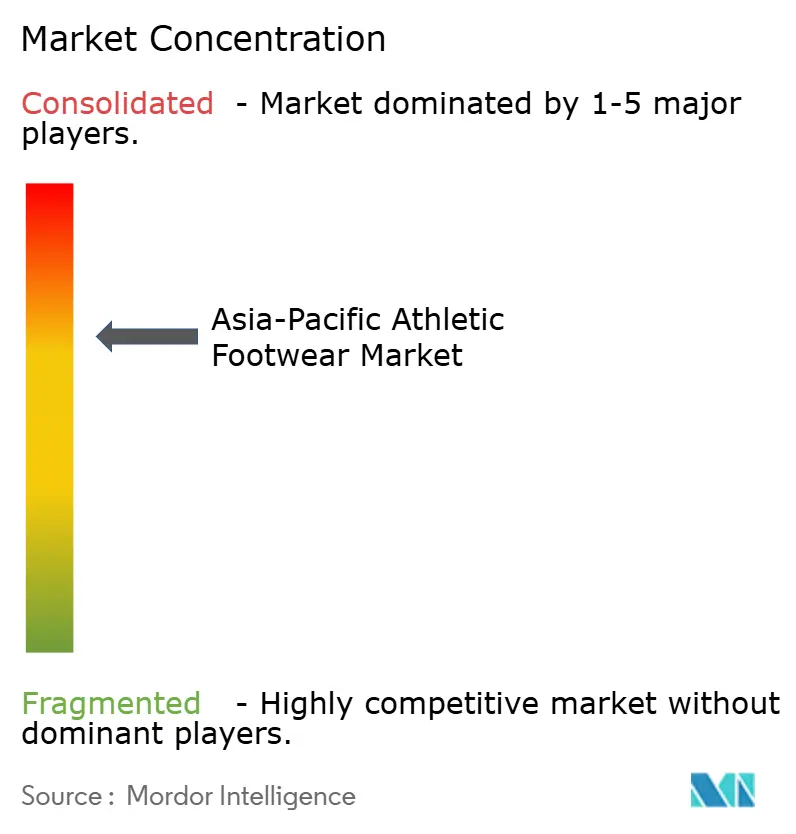
Le marché des chaussures de sport en Asie-Pacifique est modérément consolidé, marqué par une concurrence entre marques mondiales et régionales. Alors que Nike, Adidas et Puma maintiennent une présence significative, des entreprises chinoises comme ANTA et Li-Ning ont gagné des parts de marché substantielles grâce à leur expertise du marché local et au soutien gouvernemental. Les leaders du marché emploient des stratégies différenciées allant des approches axées sur l'innovation à l'engagement communautaire localisé, le succès dépendant de plus en plus de connexions régionales authentiques plutôt que des endorsements traditionnels de célébrités.
Le marché présente des opportunités de croissance dans les segments spécifiques à la performance et les gammes de produits durables, les entreprises se disputant le développement d'innovations respectueuses de l'environnement. De nouveaux entrants comme On Running sécurisent des positions sur le marché grâce à des technologies spécifiques et des stratégies de marché ciblées. Les entreprises protègent leurs innovations par des brevets, comme en témoignent les technologies « Zoom Air » de Nike et « Boost » d'Adidas. La concurrence se concentre de plus en plus sur l'avancement technologique, avec des investissements dans la recherche sur les matériaux, la biomécanique et les fonctionnalités numériques pour créer des produits aux bénéfices de performance démontrables qui justifient des prix plus élevés.
Des opportunités de niches existent dans des segments spécialisés incluant les chaussures de sports d'aventure, l'intégration de matériaux durables et les plateformes numériques en vente directe aux consommateurs qui contournent les limitations du commerce de détail traditionnel. Les partenariats stratégiques et les coentreprises, illustrés par la collaboration de Li-Ning avec HongShan pour l'expansion mondiale, permettent aux marques régionales de concurrencer les acteurs internationaux établis grâce à un meilleur accès au marché et au partage d'expertise.
Leaders du secteur des chaussures de sport en Asie-Pacifique
Nike Inc
Adidas AG
Puma SE
ASICS Corporation
Under Armour Inc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Chaussures de Sport en Asie-Pacifique
- Nike Inc
- Adidas AG
- Puma SE
- ASICS Corporation
- Under Armour Inc
- Li-Ning Company Ltd
- ANTA Sports Products Ltd
- Skechers USA Inc
- Fila Holdings Corp
- New Balance Athletics Inc
- Mizuno Corp
- Berkshire Hathaway Inc.
- Xtep International Holdings Ltd
- 361 International Ltd
- Peak Sport Products Co Ltd
- Decathlon SA (Kiprun/Quechua)
- Deckers Outdoor Corp (Hoka One One)
- On Holding AG (On Running)
- Columbus Shoes
- Authentic Brands Group (Reebok)
Lire l’analyse des entreprises de marché des chaussures de sport en asie-pacifique

Opportunités de marché et perspectives d'avenir
La gouvernance des produits liée à la conformité crée un espace pour les marques et fabricants capables de développer les tests, la traçabilité et la documentation, en particulier pour la distribution axée sur le numérique. L'exigence vietnamienne de passeport numérique du produit effective à partir du 1er janvier 2026 relève le niveau de gestion de l'information au niveau de l'article et de suivi post-commercialisation, favorisant les entreprises disposant d'une infrastructure de conformité numérique plus solide et de contrôles coordonnés entre la marque et la place de marché. En Inde, les amendements de juin 2026 du DPIIT aux QCO des chaussures, incluant des exemptions R&D jusqu'à 4 500 paires par an et des délais prolongés jusqu'au 31 juillet 2027 pour certaines ordonnances, créent une voie plus claire pour les essais pilotes, les tests sur athlètes et une itération plus rapide au sein du cadre de contrôle qualité.
Du côté de la demande, les programmes gouvernementaux de promotion du sport et la politique industrielle recoupent plus directement le développement de la catégorie des chaussures. La politique nationale du sport 2024 de l'Inde relie explicitement la participation sportive à la fabrication d'équipements et aux écosystèmes de startups, soutenant le développement de produits localisés et les chaînes d'approvisionnement pour les chaussures de sport de masse comme premium. Les plateformes de coordination sectorielle pointent également vers des opportunités opérationnelles dans la base de fabrication régionale, notamment l'Indonesia Footwear Summit 2026, qui s'est concentré sur le développement industriel et la compétitivité, signalant une attention continue aux mises à niveau des capacités et à la préparation à l'exportation parmi les producteurs locaux et associations.
Recent Industry Developments in Marché des Chaussures de Sport en Asie-Pacifique
- Juillet 2026 : Adidas a commencé la construction d'une nouvelle usine de fabrication de chaussures à Karur, Tamil Nadu, Inde (coentreprise entre Evervan Group et Kothari Industrial Corporation) avec une capacité annuelle de 40 millions de paires et 15 000 emplois. Ce lancement élargit la capacité de production régionale dans un marché à forte croissance et diversifie l'empreinte asiatique d'Adidas. Il renforce les chaînes d'approvisionnement locales et l'échelle en Inde.
- Juin 2026 : Nike a lancé la collection capsule Tigers of Asia en Corée du Sud, en collaboration avec G-Dragon et la basket Cryoshot de la Korea Football Association. Cette sortie crée un moment produit à forte visibilité dans un marché clé de l'APAC. Les marques utilisent les collaborations régionales pour renforcer la premiumisation et l'attrait auprès des jeunes en Asie, susceptible d'accroître les prix de vente moyens et la dynamique de la demande.
- Mai 2026 : Nike a annoncé l'expérience de personnalisation BTS World Tour ARIRANG et un partenariat de merchandising Nike By You avec des activations à travers l'Asie. Cette initiative relie le commerce expérientiel à l'engagement des consommateurs de l'APAC. Elle renforce l'attrait de la vente directe au consommateur et de la personnalisation en exploitant les bases de fans interculturelles pour générer du trafic et de l'affinité de marque.


Marché des Chaussures de Sport en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Ce marché couvre les revenus générés par les chaussures de sport vendues à travers l'Asie-Pacifique pour un usage lié au sport et au fitness, en comptabilisant les achats via les canaux hors ligne et en ligne au point de vente dans la région.
Exclusions de périmètre : Nous excluons les chaussures de mode non sportives, les chaussures habillées et les chaussures de protection industrielle principalement achetées pour des besoins de sécurité au travail.
Aperçu de la segmentation
- Par activité
- Chaussures de course
- Chaussures de sport
- Chaussures de sports d'aventure
- Autres activités
- Par type de produit
- Chaussures
- Bottes
- Par utilisateur final
- Hommes
- Femmes
- Enfants
- Par catégorie
- Premium
- Grande consommation
- Par canal de distribution
- Magasins d'articles de sport et d'athlétisme
- Supermarchés/Hypermarchés
- Boutiques de commerce en ligne
- Autres canaux de distribution
- Par géographie
- Chine
- Japon
- Inde
- Australie
- Reste de l'Asie-Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire commence par la construction d'un contexte clair de demande et d'échanges commerciaux pour les chaussures de sport en Asie-Pacifique, afin que le modèle s'appuie sur des données observables et vérifiables. Nous examinons des sources publiques telles que UN Comtrade pour les flux commerciaux, les indicateurs de la Banque mondiale et du FMI pour les moteurs macroéconomiques, et les offices nationaux de statistiques pour les signaux de vente au détail et de dépenses des ménages lorsque disponibles.
Ceci est complété par des associations, organismes de normalisation et publications sectorielles, par exemple World Footwear, les sites web des fédérations de chaussures, et la documentation douanière ou tarifaire, pour clarifier les frontières et mouvements des produits. Les rapports annuels d'entreprises, les présentations aux investisseurs et les dépôts audités sont utilisés pour comprendre comment les marques évoquent la croissance des catégories, les évolutions de distribution et la tarification, ce qui aide à façonner des hypothèses réalistes. Certains abonnements payants sont utilisés uniquement pour accélérer les vérifications financières des entreprises, les vérifications d'intensité brevets et design, et la triangulation au niveau des expéditions ou du commerce lorsque la granularité publique est faible. Les sources listées ici sont illustratives, et beaucoup d'autres ont été utilisées pendant la collecte de données, la clarification et la vérification croisée.
Entretiens et enquêtes primaires
Les entretiens et enquêtes primaires sont utilisés pour tester la solidité de ce que nous observons dans la recherche documentaire et pour combler les lacunes concernant le mix des canaux, les fourchettes de prix, et la manière dont la demande varie selon le type d'activité et l'utilisateur final. Nous nous entretenons avec des distributeurs régionaux, des détaillants, des équipes de catégorie côté marque, et des spécialistes du secteur à travers les principaux marchés d'Asie-Pacifique, afin que les hypothèses sur les volumes et les prix de vente moyens puissent être ajustées à la réalité du terrain.
Répartition des répondants au terrain de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 27 % | Cadres dirigeants : 13 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/unités : 36 % |
| Petits acteurs : 18 % | Managers : 51 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, où la consommation régionale est reconstruite à partir de signaux de demande au niveau pays, puis vérifiée par rapport à des agrégations sélectives de fournisseurs et de canaux. Du côté descendant, nous partons des totaux nationaux reflétant les dépenses en chaussures et l'orientation de la participation sportive, puis appliquons des parts de chaussures de sport affinées à l'aide des schémas commerciaux et des structures des canaux de vente au détail.
Pour garder le modèle pratique, un petit ensemble d'empreintes de marché est suivi et mis à jour à chaque cycle, tel que le mix de catégorie entre masse et premium, l'évolution du prix de vente moyen par canal, la progression de la part en ligne, et les changements de demande liés à la course et à la participation multisports. Les tendances d'import-export et le calendrier des devises sont également examinés car ils peuvent modifier la ligne de valeur visible même lorsque la demande unitaire est stable. Lorsque des données ascendantes sont utilisées, elles servent de vérifications de cohérence, par exemple en échantillonnant un ensemble de divulgations de revenus de marques et détaillants, en calibrant les fourchettes de prix typiques, et en validant les volumes implicites. Lorsque la couverture est inégale dans les marchés plus petits, les lacunes sont traitées via des ratios proxy provenant de marchés similaires, suivis d'appels de validation avant la finalisation des valeurs.
Les prévisions utilisent une analyse de scénarios appuyée par de simples projections de tendances sur les mêmes moteurs, afin que la prévision reste explicable et reproductible. Nous construisons un scénario de base reflétant la tarification attendue, les évolutions de canaux et les changements de participation, puis le soumettons à des stress tests avec des scénarios haussiers et baissiers reflétant une premiumisation plus rapide ou des dépenses discrétionnaires plus lentes, qui sont réconciliés avec les retours d'experts.
Validation des données et cycle de mise à jour
La validation se fait par couches afin que les chiffres finaux ne dépendent pas d'un seul ensemble de données ou d'une seule hypothèse. Nous comparons les résultats à des signaux indépendants tels que la direction de la valeur commerciale, les indices de dynamique de la vente au détail, et la relation implicite entre prix et volume, puis nous examinons les valeurs aberrantes avant que le modèle ne soit accepté.
Un second examen par un analyste est effectué pour confirmer l'intégrité des calculs, la cohérence des définitions, et que les moteurs utilisés sont alignés avec ce que les répondants ont décrit lors des entretiens. Lorsqu'un écart important apparaît, nous recontactons les sources et revérifions l'hypothèse qui en est à l'origine, ce qui concerne généralement la tarification, le mix des canaux ou la couverture géographique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements matériels modifient la demande, l'offre ou la tarification. Avant la livraison, une dernière relecture est effectuée afin que les clients reçoivent la vision la plus actuelle basée sur les dernières données disponibles.
Taille du marché des chaussures de sport en Asie-Pacifique selon Mordor Intelligence par rapport à d'autres estimations publiées
Les tailles de marché publiées pour les chaussures de sport en Asie-Pacifique peuvent différer même lorsque le nom du sujet semble similaire, car les produits inclus, la liste des pays et la base de prix ne sont pas toujours alignés. Les différences proviennent également de la manière dont les équipes traitent les ventes en ligne, la tarification premium versus masse, et de la fréquence à laquelle les hypothèses sont actualisées lorsque les devises et la demande évoluent.
En suivant le mix des canaux, les fourchettes de prix et les règles de couverture géographique, Mordor Intelligence maintient la valeur 2025 liée à un bassin de demande d'Asie-Pacifique qui exclut les chaussures de mode non sportives et évite le double comptage à travers les flux transfrontaliers. Dans certaines estimations, des catégories adjacentes comme les sneakers décontractées sont mélangées, ou une définition plus large de l'Asie est utilisée, ce qui peut augmenter les totaux. Dans d'autres cas, des scénarios conservateurs peuvent être rapportés comme le chiffre principal, ou le calendrier de conversion des devises peut ne pas correspondre à l'année de base citée, ce qui peut comprimer ou gonfler la valeur déclarée.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 61,45 milliards USD (2025) | |
| Cabinet de conseil régional A | 58,20 milliards USD (2025) | Utilise une sélection de pays plus restreinte et applique des hypothèses de prix de vente moyen conservatrices pour les produits premium, et semble également atténuer la croissance en ligne, ce qui réduit la capture de valeur. |
| Journal professionnel B | 66,90 milliards USD (2025) | Mélange les chaussures de sport avec des sneakers lifestyle plus larges dans certaines parties de la région et s'appuie davantage sur des proxys de valeur d'expédition sans pleinement ajuster pour les réexportations et les marges de canaux. |
L'écart des valeurs s'explique principalement par ce qui est comptabilisé comme chaussures de sport, quels pays sont inclus sous Asie-Pacifique, et comment la tarification et les flux commerciaux sont traités dans l'année de base. Notre approche reste traçable car les principaux leviers sont visibles et peuvent être vérifiés, tels que les parts de canaux, les fourchettes de prix et les totaux par pays, puis ajustés lorsque les points de validation diffèrent.


Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des chaussures de sport en Asie-Pacifique ?
Le marché est évalué à 67,52 milliards USD en 2026 et devrait atteindre 108,16 milliards USD d'ici 2031.
Quel pays détient la plus grande part dans la région ?
La Chine est en tête avec 58,64 % des ventes de 2025, portée par une grande population et une solide capacité de fabrication.
Quel segment connaît la croissance la plus rapide ?
Les chaussures de course devraient afficher le TCAC le plus élevé à 10,34 % entre 2026 et 2031.
À quelle vitesse le commerce en ligne se développe-t-il ?
Les canaux en ligne devraient progresser à un TCAC de 11,21 % à mesure que l'adoption du commerce social s'élargit.
Dernière mise à jour de la page le:



