
アジア太平洋水着市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
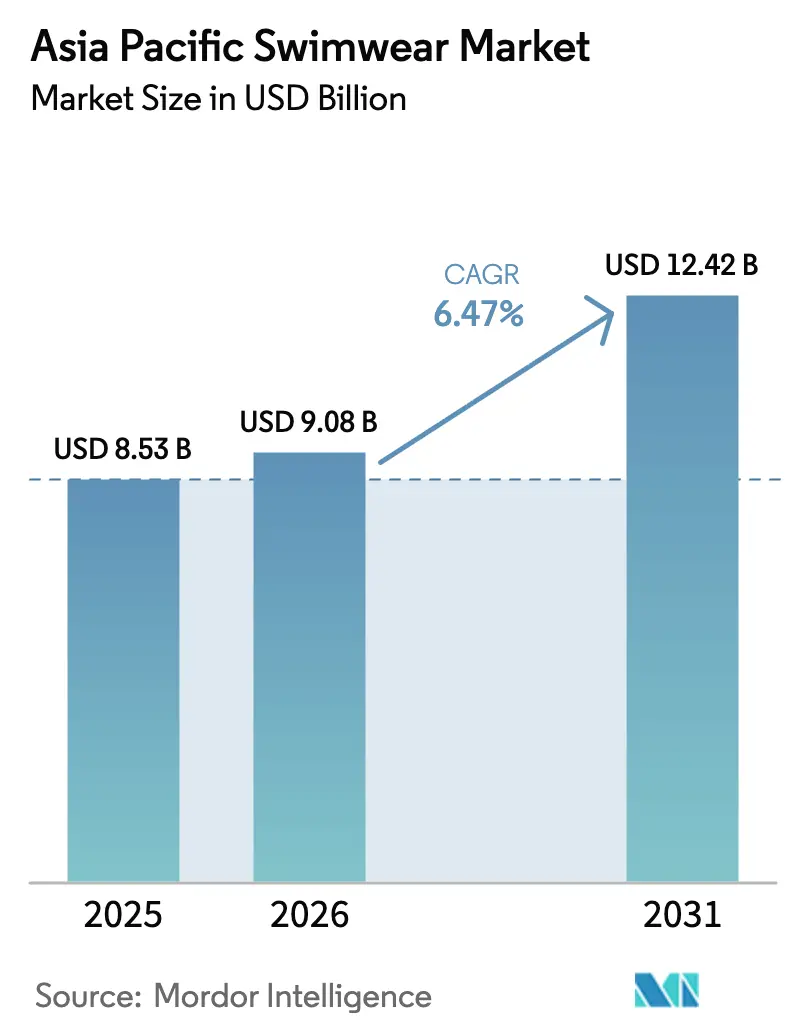
| 基準年の市場規模 (2025) | 8.53 十億米ドル |
| 市場規模 (2026) | 9.08 十億米ドル |
| 市場規模 (2031) | 12.42 十億米ドル |
| Growth Rate (2026 - 2031) | 6.47 % |
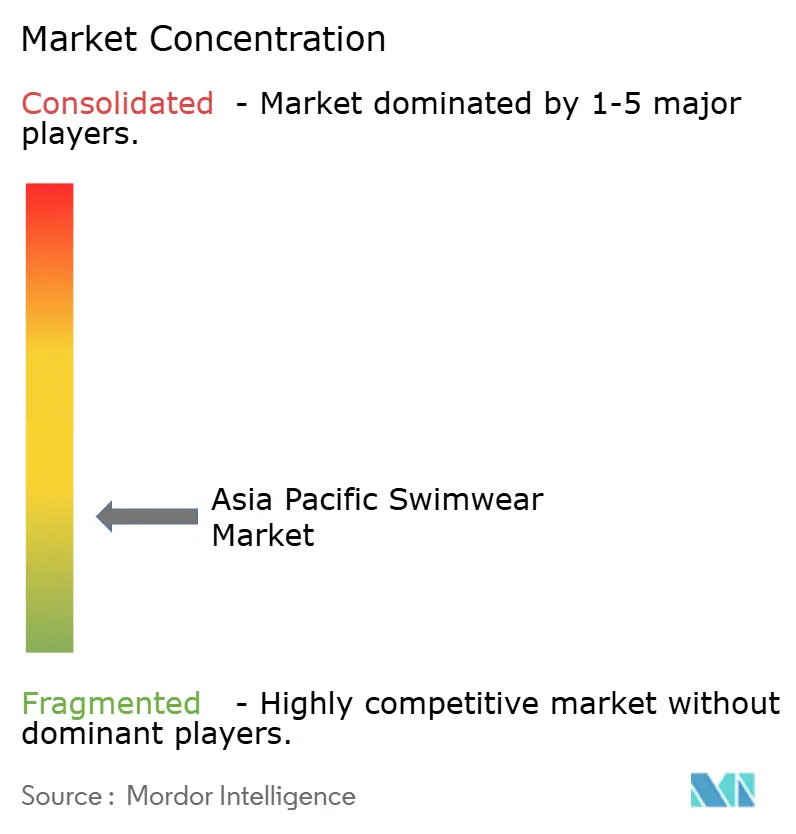
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋水着市場分析
2026年のアジア太平洋水着市場規模は90億8,000万米ドルと推定され、2025年の85億3,000万米ドルから成長し、2026年~2031年のCAGR 6.47%で拡大し、2031年には124億2,000万米ドルに達する見通しです。この成長は、健康意識の高まり、地域観光の回復、そして急速なファブリック技術革新によって牽引されており、消費者のニーズが単なるカバレッジからパフォーマンス重視のギアへとシフトしています。例えば、2024年11月にタイのデジタル経済・社会省が報告したように、プーケットはロシアから約124,500人の訪問者を迎え、インドからは55,000人以上が訪れました。中国、ドイツ、オーストラリアからも注目すべき入国者数が記録されています[1]出典:デジタル経済・社会省(タイ)、「入国者全国境月次概況統計総覧、2024年」、travellink.go.th。プレミアムブランドは韓国のポップカルチャーを活用し、アスリートとのパートナーシップを築き、デジタルストーリーテリングで若年消費者にアプローチしています。これらの消費者は水着をもはや季節的な衣料品としてではなく、必須のアクティブウェアとして捉えるようになっています。2025年1月、クイーンズランド州政府はスワン・アクティブ・エレンブルック・プロジェクトに1億800万米ドルを投資しました。これは世界クラスの水泳施設であり、プールの収容能力を高め、塩素耐性スーツへの需要を喚起しています。TikTokショップなどのプラットフォームを中心にオンライン小売の台頭が続き、インフルエンサーコンテンツを直接販売に転換することで販売の様相を塗り替え、ハイパーマーケットの長年にわたる優位性に挑戦しています。さらに、主要輸出市場がサステナビリティを重視し、消費者がエコフレンドリーな選択に傾く中、サプライヤーはリサイクル繊維や生分解性ポリアミドへの転換を進めており、プレミアム価格帯においても同様の動きが見られます。
主要レポートのポイント
- 製品タイプ別では、2025年に女性用水着が42.02%の収益シェアをリードし、アクセサリーは2031年にかけてCAGR 7.57%で成長する見通しです。
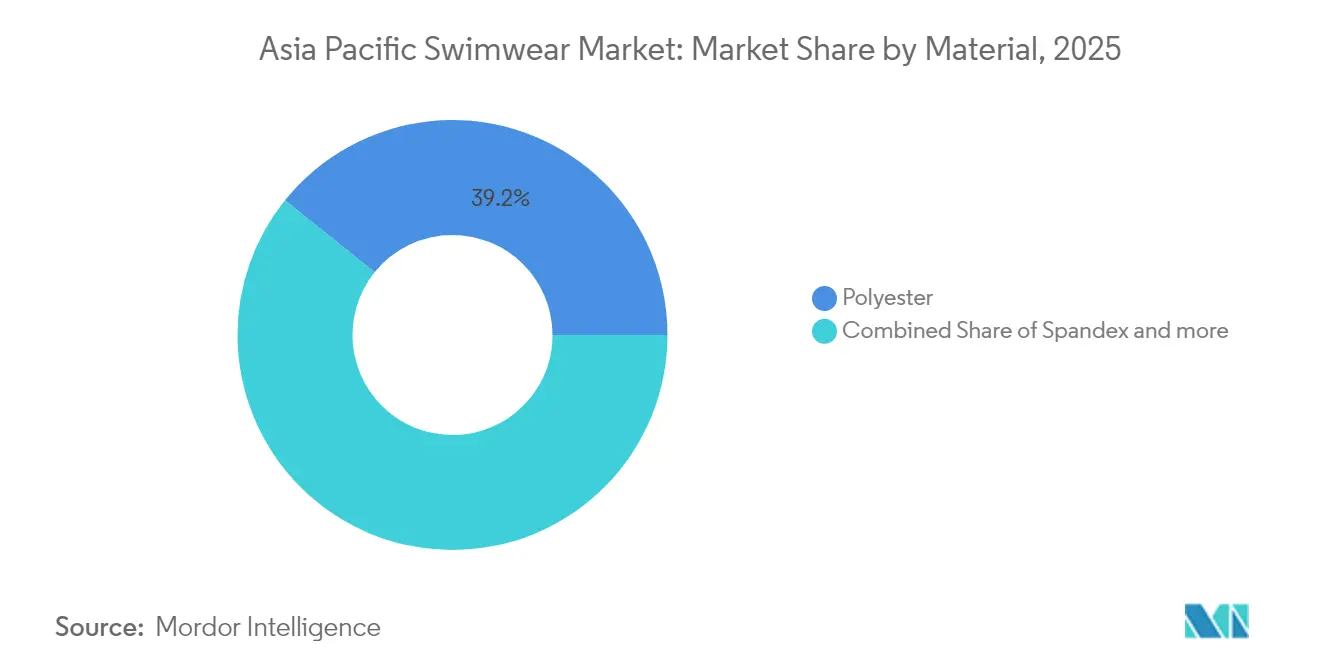
- 素材別では、ポリエステルが2025年のアジア太平洋水着市場シェアの39.22%を占め、スパンデックスは2031年にかけてCAGR 7.97%で拡大する見込みです。
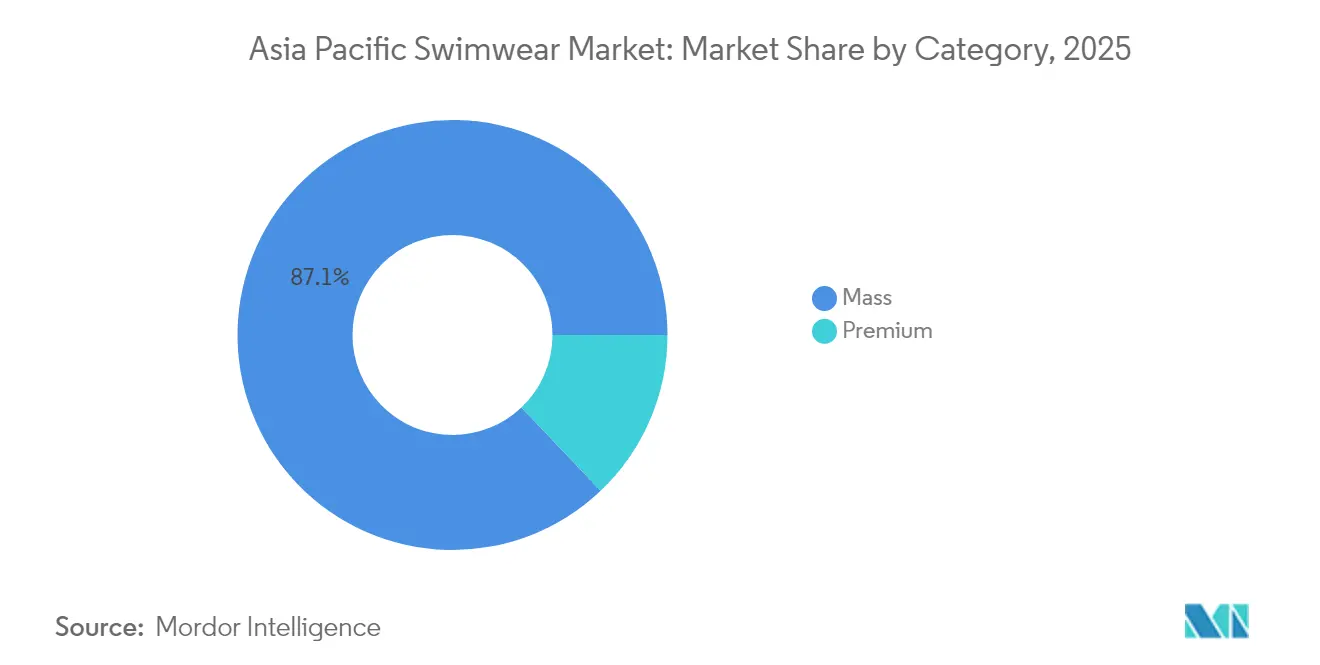
- カテゴリー別では、マスセグメントが2025年のアジア太平洋水着市場規模の87.10%を占め、プレミアム製品は2031年にかけてCAGR 7.72%で成長する見通しです。
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年に37.35%のシェアを保持し、オンライン小売は2031年にかけてCAGR 8.55%で成長すると予測されています。
- 地域別では、中国が2025年に32.16%のシェアを占め、インドが2031年にかけてCAGR 7.88%で最速の成長を記録しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋水着市場のトレンドと考察
促進要因影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 時間軸 |
|---|---|---|---|
| 健康 意識の向上とフィットネストレンドの高まり | +1.1% | グローバル、 中国、シンガポール、韓国で最も強い影響 | 中期 (2~4年) |
| 観光・ レジャー活動の成長 | +0.8% | タイ、 シンガポール、オーストラリア、インドネシア | 短期 (2年以内) |
| ファブリックの 技術的進歩 | +1.2% | グローバル、 日本・韓国のイノベーションハブが主導 | 長期 (4年以上) |
| アスレジャーおよび 多機能水着の台頭 | +0.9% | 中国、 オーストラリア、シンガポール | 中期 (2~4年) |
| 水泳施設の 拡充 | +0.7% | オーストラリア、 シンガポール、中国 | 長期 (4年以上) |
| サステナビリティへの 関心の高まり | +0.6% | オーストラリア、 日本、韓国、シンガポール | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
健康意識の向上とフィットネストレンドの高まり
地域全体において、政府主導のウェルネス推進施策がパフォーマンス重視の水着への需要を高めており、単なるレクリエーション用途を超えた活用が進んでいます。2025年、シンガポールの健康促進委員会は職場のウェルネスプログラムを強化し、最低15名の参加を条件として、身体活動1セッションあたり最大シンガポールドル65の補助を共同負担する制度を設けました。この施策は企業フィットネス文化の定着を直接後押しするものです。こうした制度的支援は、より広範な行動変容の動きと軌を一にしています。シンガポールの住民は定期的にスポーツに参加する機会が増えており、アクティブライフスタイルへの勢いが高まっていることを示しています。シンガポール統計局のデータによれば、スポーツ施設の予約件数は顕著に増加しており、2023年にはサッカーフィールドの予約が約34,550件、テニスコートの予約が約205,700件に達しています[2].出典:シンガポール統計局、「シンガポール統計局」、tablebuilder.singstat.gov.sg このトレンドは個人の活動に留まらず、コミュニティ主導の活動も拡大しています。中国の活発なマラソンシーンは、吸湿速乾素材への需要を際立たせるだけでなく、水着素材の新たな基準を打ち立てています。中国では、プレミアムスポーツウェアブランドが一般アパレルを上回る成長率を示しており、特定の活動に特化した衣料品への投資意欲という消費者トレンドを浮き彫りにしています。こうした識別眼を持つ健康志向の消費者層が水着に対する認識を塗り替え、水着を不可欠なパフォーマンスギアとして捉えるようになっています。その結果、塩素耐性、UV保護、速乾技術などの高度な機能への需要が高まっています。
観光・レジャー活動の成長
アジア太平洋地域の観光が回復するにつれて、主要な目的地市場では水着需要が急増しており、インフラ投資が持続的な成長を示唆しています。タイは2025年までに3,599万人の外国人観光客到着を目標としており、これはほぼコロナ禍前の水準に戻る見込みで、300バーツ(8.20米ドル)の観光税を導入する予定です。この税収は観光地の整備や安全インフラの強化に充てられます。一方、2025年にシンガポールで開催される世界水泳選手権は、大規模なスポーツイベントが観光に与える持続的な影響を示しています。文化・コミュニティ・青少年省によると、4万人の国際訪問者が見込まれ、このイベントにより観光収入が追加でシンガポールドル6,000万相当生み出されると期待されています[3]出典:文化・コミュニティ・青少年省、「2025年世界水泳選手権の仮設施設、観光収入およびスポンサーシップ」、mccy.gov.sg。この選手権のために、水容量206万ガロンを誇る仮設施設の建設が必要となりました。これはイベントの規模を示すと同時に、二重の恩恵を浮き彫りにしています。すなわち、水着需要の即時増加と、そのような施設の長期的な有用性です。地域の観光トレンドが体験型・ウェルネス志向の旅行へとシフトするにつれ、水着の購入は旅行前の単なる買い物ではなく、旅行体験の不可欠な要素として捉えられるようになっています。この変化は、パフォーマンスとライフスタイルの魅力をシームレスに融合させたプレミアムかつ多機能な水着への道を開いています。
ファブリックの技術的進歩
革新的な技術が水着の耐久性、サステナビリティ、機能性を同時に高め、新たなパフォーマンス基準を打ち立てています。2025年4月、Speedoは生分解性アパレルラインを発表しました。このラインには、衛生管理された埋め立て地で3年以内に分解されるカーボンニュートラルなニットポリアミドが採用されています。また、ストレッチウェット80+技術を搭載しており、素材が伸縮・濡れた状態でもUV 80+以上の保護性能を確保しています。LYCRAのlastingFIT技術はファイバーレベルの革新を示しており、塩素・紫外線・化学薬品への耐性が向上することで、保護されていないスパンデックスを使用した製品と比較して水着の寿命を最大10倍延ばすことができます。2023年6月、ArenaはThe Woolmark Companyと提携し、水着のテックウール・カプセルコレクションを発売しました。これらの水着はメリノウールと技術的繊維のブレンドから製造され、超軽量で通気性があり生分解性を持ちながら、塩水・塩素への耐性を備えています。こうした進歩は、サステナビリティ基準を守りながら多用途なパフォーマンスを求める消費者に応えるものです。パフォーマンスの向上と環境への配慮の融合が新たな市場カテゴリーを生み出しており、特にオーストラリアや日本などの環境意識の高い市場では、高い技術力がプレミアム価格を支えています。
アスレジャーおよび多機能水着の台頭
消費者がライフスタイルに統合された衣料品をますます求めるようになるにつれ、水着はプールサイドのアクセサリーという従来の役割を超え、さまざまな活動に適した多用途なガーメントへと進化しています。Lululemonは欧州・中東・アフリカ・アジア太平洋・中国本土地域全体で戦略的に拡大しており、直接消費者向け投資とブランドアクティベーションに注力しています。その目標は、異なる環境間でシームレスに移行できる衣料品への高まる需要を取り込むことです。このシフトは、単一用途に最適化されるのではなく、その多用途性ゆえに高い価格帯を設定できる多機能製品を好む、より広範な消費者トレンドを浮き彫りにしています。Arenaは伝統的な水着ブランドとしての枠を超えて視野を広げています。ビーチウェア、アウターウェア、バッグ、ミニドレスへの参入は、年間を通じて消費者を取り込む戦略を示しています。アスレジャーの影響力の高まりが、ファッション性と高い技術的パフォーマンスを融合させた水着デザインへの道を開いています。このフュージョンは特に若年消費者に響いており、彼らはアクティブウェアをアイデンティティの延長として捉えています。インフルエンサー主導のコンテンツを通じてGMV150億米ドルを記録したTikTokショップなどのプラットフォームが主要な場として台頭しており、スポーツ的な文脈を超えた多様なライフスタイルシーンで多機能水着をアピールしています。
抑制要因影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 時間軸 |
|---|---|---|---|
| 原材料 価格の変動性 | -0.9% | 中国、 インド、ベトナム、タイ | 短期 (2年以内) |
| 偽造品の 蔓延 | -0.5% | 東南アジア、 中国 | 中期 (2~4年) |
| 環境問題と サステナビリティコスト | -0.4% | グローバル、 オーストラリア、日本、韓国で最も強い | 長期 (4年以上) |
| 激しい市場競争 と断片化 | -0.3% | グローバル | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動性
スパンデックスおよびポリエステルの価格不安定性が利益率を圧迫し、在庫管理を複雑化させており、サプライチェーンの混乱とコスト転嫁能力の限界によって市場成長が妨げられています。中国のスパンデックスセクターは年間生産能力の拡大にもかかわらず、慢性的な供給過剰に悩まされています。主流である40Dスパンデックスの価格は需要増加で押し上げられているものの、この供給過剰が価格不安定をもたらしています。生産者は在庫をより適切に管理するため、生産削減を検討しています。一方、1,4-ブタンジオール(BDO)およびポリテトラメチレンエーテルグリコール(PTMEG)の原料コストは数年ぶりの低水準にあるものの、下落圧力にさらされており、潜在的な供給不足への懸念が高まっています。ポリエステルフィラメント糸市場では注目すべき変化が観察されており、在庫水準が20日分からわずか1週間分にまで急落し、稼働率は90%を超えています。これは需給バランスが引き締まりつつあることを示していますが、需要の変化によって容易に崩れうるバランスでもあります。過剰生産能力という継続的な課題を考えると、スパンデックス市場の回復は緩慢に見えます。こうした投入コストの予測困難性は、最適なパフォーマンスのために一定のエラスタン含有量に依存する水着メーカーにとって課題をもたらします。原材料価格が変動する中、メーカーは小売価格を維持してマージンを圧縮するか、値上げによって需要を損ねるかという岐路に立たされています。どちらの選択肢も市場拡大の可能性を制限します。
偽造品の蔓延
国境を越えた偽造品取引ネットワークが電子商取引プラットフォームと脆弱な取締り機構を悪用し、アジア太平洋市場に低品質の模倣品を氾濫させています。これらの模倣品はブランド価値を損なうだけでなく、消費者の安全をも脅かしています。中国は世界の偽造品の主要な発生源として際立っており、総量の約75%を占めています。特に、中国から東南アジアへの偽造品輸出は推定350億米ドルという驚異的な規模に達しています。この取引は高度なサプライチェーンとインフラに支えられており、他の地域での再現を困難にしています。2024年4月、上海の警察が国境を越えたプラットフォームであるパンダバイを摘発しました。当局は中国20都市にまたがる広大なネットワークを摘発し、2,200人が従事していることが判明しました。この組織は10万平方メートルを超える倉庫スペースを有し、2021年以降5,000万点以上の偽造品を処理していました。マネージング・インテレクチュアル・プロパティの報告によれば、2023年だけでもこのネットワークは396億元の収益を上げていました。東南アジアの電子商取引プラットフォームは、中国のフルフィルメントセンターを活用した国境を越えた販売業者の導管として機能するケースが増えています。一方、現地のドロップシッパーは中国から直接仕入れを行っています。このダイナミクスは検知および取締り活動を複雑にしています。市場における偽造水着の台頭は混乱を招くだけでなく、正規ブランドの売上を減少させます。さらに、これらの偽造品はUV保護や塩素耐性といった必須機能を欠いた規格外素材から製造されている可能性があり、安全上のリスクをもたらします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:女性用水着の優位性がアクセサリーイノベーションを牽引
2025年において、女性用水着はアジア太平洋地域で42.02%の支配的な市場シェアを保持しており、人口統計的な購買習慣と製品の複雑さに起因する高い平均販売価格によって牽引されています。アクセサリーセグメントは、UV保護カバーアップ、防水フィットネストラッカー、カスタマイズ可能なモジュラー水着などの多機能イノベーションに牽引され、2031年にかけてCAGR 7.57%で成長すると予測されています。男性用水着は競泳と水上スポーツ向けのパフォーマンス重視デザインに注力しながら着実な成長を続けており、スイムトランクスとカジュアルショーツを融合させたアスレジャートレンドの恩恵も受けています。キッズ水着は人口動態トレンドと水泳プログラムへの参加増加によって一貫した成長を示しており、内蔵浮力具や視認性を高める鮮やかな色使いといった安全機能が標準化されつつあります。
Arenaのライフスタイル拡張は、パフォーマンスブランドがバッグ、アウターウェア、ミニドレスを含むビーチウェアコレクションを水着ラインに組み込むことで、アクセサリー成長をいかに取り込んでいるかを示しています。女性用水着はファッション性の高いデザインと季節ごとのリフレッシュの恩恵を受け、年間複数回の購入を促している一方、アクセサリーは通年の収益をもたらし、季節依存度を低減しています。アクセサリーイノベーションは技術統合に焦点を当てており、防水ケース、UV監視デバイス、パフォーマンス追跡ウェアラブルが新たな市場の交点を生み出しています。このセグメントの成長は、単品製品よりも水泳に関わる総合的なエコシステムを好む消費者の嗜好を反映しており、製品タイプをまたいだ統一感のあるコレクションを持つブランドに機会をもたらしています。

注記: 全セグメントの個別シェアはレポート購入時に入手可能


素材タイプ別:スパンデックスイノベーションの中でのポリエステルの安定性
2025年において、ポリエステルはその耐久性とコスト最適化とパフォーマンスのバランスを取れるスケーラブルな製造性を背景に、39.22%の市場シェアをリードしています。スパンデックスは最速の成長率が見込まれており、塩素耐性・UV保護・ストレッチ回復性の進歩とリサイクルコンテンツの統合に牽引され、2031年にかけてCAGR 7.97%で成長する見通しです。ナイロンは女性用ファッション水着などのプレミアムセグメントで優位を保っており、その優れた肌触りとドレープ性が高コストを正当化しています。バイオベースおよびリサイクル素材は、サステナビリティとパフォーマンスにおける革新を通じて市場シェアを拡大しており、従来素材に挑戦しています。
LYCRAのlastingFIT技術は、塩素・紫外線・洗濯への耐性を高めることで標準スパンデックスよりも最大10倍の耐用年数を実現し、水着の長寿命化を実現しています。Speedoの生分解性ポリアミドは、適切に廃棄された場合に3年以内に分解されるという環境問題への対応を図りながらもパフォーマンスを維持しています。能力増加が需要を上回り価格が歴史的低水準にある中国のスパンデックス供給過剰により、メーカーは競争力を維持しながら中間市場製品に高含有量のスパンデックスを組み込むことができています。素材の選択はブランド戦略を反映しており、プレミアムブランドは技術的パフォーマンスとサステナビリティに注力する一方、マス市場製品はコスト効率を優先しています。高まるパフォーマンス需要と環境責任がより優れた技術的・エコフレンドリーなソリューションへの素材革新を推進しています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
カテゴリー別:マス市場の規模がプレミアム成長を可能にする
2025年において、マスカテゴリーは87.10%の支配的な市場シェアを占め、効率的なサプライチェーンと小売流通の基盤を構築しています。一方、プレミアムセグメントは2031年にかけてCAGR 7.72%で成長すると予測されており、差別化製品への投資意欲という高まる消費者トレンドを示しています。マス市場はアクセシビリティと基本的な機能性を優先し、スーパーマーケットやハイパーマーケットを通じて広く流通しています。このアプローチは高度な機能よりもコストを重視する価格志向の消費者に対応しています。反対に、プレミアムセグメントの成長は人口動態の変化、可処分所得の上昇、健康意識の向上、そして若年消費者の間のトレンドによって牽引されています。こうした若い消費者は水着を単なる機能的な衣料品ではなく、ライフスタイルを表現するステートメントとしてますます捉えるようになっています。
中国のプレミアムスポーツウェア市場は一般アパレル市場の約9倍の速度で成長しており、水着を含む活動特化型プレミアム製品に対する地域的な需要の高さを裏付けています。2023年度の純売上高が10億米ドルに迫り、中国での成長率が印象的な45%を記録したLululemonは、プレミアムブランドの潜在力を示しています。その成功はコミュニティ主導のマーケティングと直接消費者向け戦略に起因しており、従来の小売マークアップを回避しています。消費者がパフォーマンスの恩恵を認識しブランドロイヤルティを高めるにつれ、マスからプレミアムへのシフトが鮮明になっています。プレミアムブランドは現在、価格設定の正当性を示すために技術的革新・サステナビリティ・体験型小売を強調しています。これに対応して、マス市場プレイヤーは機能性とデザインを向上させ、従来のカテゴリーの境界線を曖昧にしています。
注記: 全セグメントの個別シェアはレポート購入時に入手可能
流通チャネル別:デジタルトランスフォーメーションが小売の様相を塗り替える
2025年において、従来のスーパーマーケットおよびハイパーマーケットは37.35%の市場シェアを占め、利便性・衝動買い・目立つ季節陳列を活用しています。ただし、CAGR 8.55%という力強い拡大を続けるオンライン小売店との競争に直面しており、この成長は2031年まで継続すると予測されています。オンラインチャネルのこの急増は、高度な製品可視化技術と従来の小売マージンを回避する直接消費者向け戦略に支えられた、より広範な電子商取引トレンドを示しています。優れたフィッティングサービスと精選されたプレミアムブランドを提供する専門店は、特にピッタリとしたフィットが重要なパフォーマンス水着カテゴリーにおいて引き続き重要な役割を果たしています。一方、リゾート小売やポップアップコンセプトなどの他のチャネルは、観光需要と季節的な購買習慣を巧みに取り込んでいます。
東南アジアの電子商取引の急成長はデジタルチャネルの可能性を示しており、Shopeeなどの主要プレイヤーが台頭する中、コンテンツ制作と直接購入を革新的に融合させたTikTokショップはGMV 150億米ドルを誇っています。アマゾン・シンガポールは重要な地域ハブとして台頭しており、水着の国境を越えた流通を促進しています。アマゾンのフルフィルメントサービスは国際ブランドの物流を効率化しています。オンライン購入が勢いを増すにつれ、ブランドはデジタルマーケティング・インフルエンサーコラボレーション・バーチャル試着技術への投資を拡大しており、実店舗でのフィッティング体験を再現しています。ソーシャルコマースプラットフォームはユーザー生成コンテンツとインフルエンサーパートナーシップを活用することで、水着ブランドが実生活に即したライフスタイルシーンで製品を提示できるようにし、水着ブランドのゲームを一段と引き上げています。このアプローチは従来の電子商取引カタログを凌駕するより没入感のあるショッピング体験を生み出します。進化する流通の様相は、堅牢なデジタル消費者エンゲージメントと物理的な小売プレゼンスのバランスを取り、オムニチャネル戦略に長けたブランドに有利に働いています。
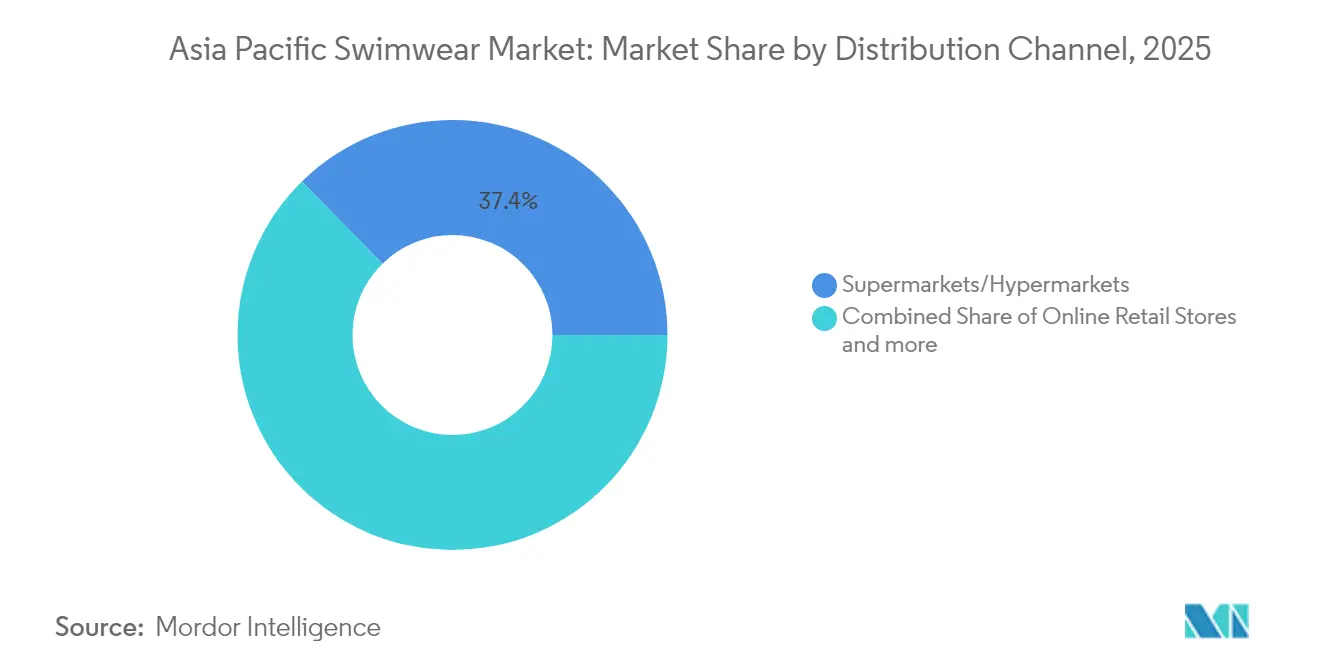
注記: 全セグメントの個別シェアはレポート購入時に入手可能
地域分析
アジア太平洋地域は世界の水着市場において、最も支配的かつ急速に拡大している市場です。2025年、中国はアジア太平洋水着市場の32.16%という圧倒的なシェアを獲得しており、堅調な国内需要・拡大する中産階級・真正ブランドを優遇する方向での偽造品取締り強化によって牽引されています。原材料価格の変動や知的財産侵害は課題をもたらしているものの、政府主導のフィットネス推進施策や施設の充実がボリューム成長を支えています。中国市場はウォータースポーツへの関心の高まりとファッション性の高い高品質なワンピーススーツへの関心が特徴であり、オンライン小売とソーシャルメディアトレンドの影響を強く受けています。インドは急速な都市化と若年人口の波に乗り、地域最速のCAGR 7.88%を誇っています。この勢いは、Decathlonが2030年までに30億米ドルへ地元調達を拡大するという野心的なコミットメントによってさらに後押しされています。技術的繊維に対する生産連動インセンティブと「メイク・イン・インディア」施策により、インドは消費大国であるだけでなく、新興の輸出拠点としても台頭しており、地域のサプライチェーンを効果的に多様化しています。
日本・オーストラリア・ニュージーランドの市場は成熟しており健康意識が高く、日焼け対策の義務と高い水上活動参加率に合致したUV保護と塩素耐性を提供する機能性ファブリックへの強い需要があります。韓国はハイテクでファッション性と機能性を兼ね備えたウェアへの同様の関心を示しています。東南アジアは年間を通じた観光の恩恵を大きく受けており、タイ・シンガポール・インドネシアなどの主要市場では休暇シーズンに高い需要が発生します。大きな若年人口と変化する文化的態度が伝統的な控えめな水着を超えたモダンなスタイルへの需要を牽引しており、「メイク・イン・インディア」のような政府施策が現地生産を支援しています。全体として、地域の様相は品質と機能性に注力する成熟市場と、急速なライフスタイルの変化と経済成長によって牽引される新興市場の融合によって特徴づけられています。
成長の全体像を補完するのは、オーストラリア・日本・タイ・シンガポール・インドネシア・韓国・ニュージーランドです。日本はハイテクファブリックとエコフレンドリーな認定を重視し、タイはリゾート観光によって復活を遂げ、シンガポールは著名な水泳大会から恩恵を受け、オーストラリアは地域の施設投資をリードしています。これらの国々が連携することで、アジア太平洋水着市場は局所的な経済変動に対して強固な耐性を示しており、現地の気候・文化・規制環境に合わせてオファリングを巧みに調整するブランドに報いています。
規制環境
アジア太平洋地域における水着関連の規制は、繊維製品の化学物質規制、輸出市場からの持続可能性要件、そして国境を越えた電子商取引における偽造品の取締り強化によって、その内容が形成されつつあります。日本は、化学物質の審査及び製造等の規制に関する法律(CSCL)や日本産業規格(JIS)を通じて、輸入繊維製品に関する重要な準拠基準となっており、ホルムアルデヒド、アゾ染料、重金属などの物質に厳しい制限を設けています。これにより、ブランドやサプライヤーは生地、トリム、プリントの試験・認証手続きを強化するようになっています。
貿易およびデューデリジェンスの義務も、この地域で販売または生産を行うグローバルブランドの調達判断とベンダー選定に影響を与えています。インドの2026-27年度連邦予算は、輸出向け生産を対象とした一部の繊維・皮革原材料に対する関税免除を2028年3月31日まで継続し、輸出関連製造のコスト競争力を支えています。買い手側では、Adidasが国連指導原則およびドイツのサプライチェーンデューデリジェンス法に沿った人権・環境デューデリジェンス(HREDD)の枠組みを運用していると報告しており、その期待はZDHC MRSLに準拠したティア2化学物質管理などの下位階層にも及んでいます。これにより、水着用生地を供給するアジア地域の紡織工場や染色・仕上げ加工業者に対する規制順守への圧力が強まっています。
競争環境
アジア太平洋水着市場は、グローバル大企業・地域専業企業・新興デジタルファーストブランドが混在するダイナミックで競争的な様相を呈しています。主要プレイヤーには、adidas AG、Nike Inc.、Pentland Group(Speedoを含む)、Arena Italia S.p.A.、Boardriders(Rip CurlおよびBillabongの親会社)などの多国籍企業のほか、Seafolly Australia、Wacoal Holdings、Zivameなどの地域・現地ブランドが含まれます。市場成長戦略は多面的であり、パフォーマンス重視の消費者とオーストラリアなどの国々における日焼け対策義務に対応するため、UV保護(UPF 80+)や塩素耐性といったファブリックの技術的進歩に強く注力しています。高まる消費者の環境意識に応えて、ブランドはリサイクル糸や生分解性ポリアミドなどのエコフレンドリー素材の採用と持続可能な生産慣行の実施を進めています。例えば、2025年4月、Speedoは倫理的な消費者へのアピールを目的とした新しい生分解性アパレルラインを発表しました。
各企業はパフォーマンスウェアとファッションの間のギャップを埋めるため、トレンディなデザイン・インクルーシブなサイジング・アスレジャートレンドに合致した多機能水着を展開しています。このアプローチは、最大の市場シェアを保持する女性を中心に、より幅広い消費者層に訴求しています。ブランドはまた、オムニチャネルアプローチに注力し、従来のスーパーマーケット・ハイパーマーケットを活用しながら、地域で最も急成長している流通チャネルであるオンライン小売とソーシャルコマースプラットフォームに多額の投資を行っています。主要プレイヤーは製品ラインナップと市場展開を拡大するため、合併・買収・パートナーシップを積極的に進めています。例えば、2023年6月のArenaとThe Woolmark Companyのコラボレーションは、軽量で生分解性の水着に焦点を当てたものでした。
革新とサステナブルな実践、そして的を絞った流通を組み合わせたこの戦略的機敏性は、急速に進化するこの市場での競争優位を維持するうえで不可欠です。機能性・サステナビリティ・スタイルに対する消費者の需要に応えることで、ブランドは地域の成長ポテンシャルを取り込む体制を整えています。アジア太平洋水着市場は技術的進歩・環境配慮の取り組み・多様な消費者ニーズへの対応に焦点を当てた融合によって進化し続けています。
アジア太平洋水着業界リーダー
adidas AG
Nike Inc
Pentland Group
Arena S.p.A.
TYR Sport Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
アジア太平洋地域では、政策に支えられた輸出経路の確立とサプライチェーンの再編により、より高付加価値なアパレル生産能力を優位に導く機会が生まれています。2026年7月に発効するインド・英国包括的経済貿易協定(CETA)は、インド製アパレルおよび繊維製品に対する12%の輸入関税を撤廃し、英国市場向けのインド製水着および隣接するアクティブウェア分野の着地コスト経済性を改善します。これにより、ブランドはパフォーマンス生地や複雑な構造を持つ製品の生産拠点としてインドの工場を認定しやすくなります。インドが2026-27年度連邦予算で継続する一部輸出向け繊維原材料の関税免除(2028年3月31日まで延長)は、リサイクル合成繊維、エラスタン混紡、耐久性のある仕上げを求める輸出プログラムにおけるベンダーのコスト構造をさらに支えます。
第二の機会は、地域の生産形態をCMT(カット・メイク・トリム)からより完全な製品オーナーシップと迅速な商業化へと引き上げることです。ベトナムの繊維・衣料産業は2026年の輸出目標を480億米ドルに設定し、CMTからFOBおよびODMモデルへの転換方針を示しており、これによりオンライン小売やブランド直販向けの小ロット対応、生地調達、コンプライアンス試験を管理できる水着サプライヤーに新たな機会が生まれています。同時に、ブランド主導のサプライチェーン統合の取り組みが、技術的水着の市場投入速度を支えています。Nikeが2026年4月23日に発表したグローバル業務体制の見直しでは、素材開発チームとフットウェア・アパレルのサプライチェーンチームとの連携強化が強調され、これにより追跡可能な原材料、再現性のある色・フィット性能、そしてパフォーマンス・持続可能水着ラインの開発サイクル短縮を実現できるサプライヤーが優位に立つことになります。
最近の業界動向
- 2026年7月:Perry Ellis International(Nike Swim)- Nike Swim APACのコマーシャルディレクターであるJoyce Chen氏は、10以上のアジア太平洋市場で損益と市場開発を管理する現行事業を確認しました。Nike SwimのAPAC流通戦略は、地域のライセンシーおよびディストリビューターを活用し、複数市場での展開を拡大することに重点を置いています。この動きにより、Nike SwimのAPACにおける地域管理体制と市場開拓能力が強化されます。
- 2026年6月:Nike Inc. - Nikeは、リサイクル素材を使用した新しい水着・トレーニングコレクションを発表し、女性向けパフォーマンスアパレルのポートフォリオを拡大しました。この製品展開により、APACにおけるリサイクル素材水着の選択肢が広がります。この拡大は、持続可能性を重視した製品ライン拡張によりNike SwimのAPACでの競争力を強化します。
- 2025年4月:Speedoは、100%リサイクルナイロンおよびポリエステルから作られたEco Fastskinコレクションを発売しました。このコレクションは、パフォーマンス水着分野における持続可能性のリーダーシップを示すものです。強化された環境認証を通じて、地域市場の認識やサプライヤー選定に影響を与えています。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、アジア太平洋地域全体で販売される水着の小売および卸売収益を対象とし、主に水泳、ビーチ、プール用途で購入される水着および関連アパレルを含みます。
対象範囲外:下着、一般的なアクティブウェア、および衣料品以外のビーチアクセサリーは、夏やリゾートをテーマにしたマーケティングが行われている場合でも対象外とします。
セグメンテーション概要
- 製品タイプ別
- 女性用水着
- 男性用水着
- キッズ水着
- アクセサリー
- 素材タイプ別
- ナイロン
- ポリエステル
- スパンデックス
- その他の素材タイプ
- カテゴリー別
- マス
- プレミアム
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 専門店
- オンライン小売店
- その他の流通チャネル
- 地域別
- 中国
- 日本
- インド
- タイ
- シンガポール
- インドネシア
- 韓国
- オーストラリア
- ニュージーランド
- その他のアジア太平洋地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、国別に水着需要プールを整理し、アパレル支出や観光活動などの測定可能な指標と結び付けることから始まります。UN Comtradeの貿易データ、世界銀行のマクロ指標、UNWTOの観光統計、ILOの労働・賃金データセット、および主要アジア太平洋経済圏の各国統計局などの公開統計や参照資料を使用します。
前提条件を現実的なものに保つため、入手可能な場合は年次報告書、投資家向け説明資料、監査済み財務諸表におけるブランドおよび小売業者の開示情報も確認し、その後、業界団体のウェブサイトやアパレル小売・繊維サプライチェーンに関する信頼できる報道内容と照合します。いくつかの段階では、企業財務・インテリジェンスの有料サブスクリプション、生地やパフォーマンス性能に関する特許検索、および出荷単位の輸出入確認を用いて方向性を検証します。このデスクリサーチのソース一覧はあくまで例示であり、データ収集、相互確認、明確化を完了するために他の多くの公開・有料資料が使用されています。
一次インタビューおよび調査
一次調査は、広範なアパレル指標を水着固有の比率に変換し、ビーチウェア、パフォーマンス水着、季節販促の間で売上構成がどのように変化するかを検証するために用いられます。APAC各市場のブランド、契約製造業者、ディストリビューター、小売業者、カテゴリー専門家に取材を行い、これらの対話を通じて価格帯、チャネル配分、そして何を真の水着収益として計上するかを検証します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:34% | 経営幹部(CXO):13% |
| ミドルティア:51% | 部門・ユニットリーダー:28% |
| 小規模事業者:15% | マネージャー:59% |
市場規模算定と予測
中核となる規模算定モデルは、トップダウン方式で構築されており、アパレル需要と観光関連活動を水着の対象需要プールに再構成した上で、国別の浸透率および買い替え前提でフィルタリングします。その後、選択的にボトムアップ方式による近似値を確認手段として使用し、抽出したブランド収益開示、小売チャネルの確認、および貿易・生産指標から得られる平均販売価格(ASP)と単位販売数量のスナップショットを組み合わせます。
モデルで使用される主要な入力データには、水着関連HSコードの輸出入貿易フロー、季節需要を左右する旅行者数や沿岸レジャー指標、オンラインとオフラインの小売構成比の変化、マス層とプレミアム層の平均販売価格帯、価格設定や販促に影響を与える原材料コストの変動が含まれます。小規模市場でデータが手薄な場合は、同種国の比率を用いてギャップを補完し、その後インタビューからのフィードバックを通じて総計を再調整し、算出結果がチャネルの実態と整合するようにしています。
予測にあたっては、水着需要が観光サイクル、裁量的支出、および販促の強度に敏感であり、これらの要因がAPAC各国で異なる動きを示すため、シナリオ分析を使用します。将来展望は、価格設定、在庫姿勢、チャネル成長に関して面談対象者から得られた共通認識と整合させることで、予測を説明可能かつ再現可能なものに保っています。
データ検証と更新サイクル
検証は、マクロ指標、貿易・供給指標、およびバリューチェーンからの一次確認という3つの層にわたる三角測量を通じて行われます。国別の異常値を確認し、通貨換算の時期を再確認し、算出された1人当たり支出額が現実的な衣類保有・使用パターンと一致しているかを比較した上で数値を確定します。
最終段階として、モデルおよび報告内容は複数段階のアナリストレビューを経て、大きな差異が生じた場合はソースへの再確認または入力データの再検討が行われます。レポートは毎年更新され、観光動向の急激な変化、大幅な価格変動、主要チャネルの混乱などの重大事象が発生した場合には臨時更新が行われます。提供前には最終確認を行い、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのアジア太平洋水着市場規模と他の公表推定値との比較
アジア太平洋地域の水着市場について公表されている市場価値は、しばしば一致しません。これは主に、各発行元が製品範囲の境界を異なる方法で設定し、異なる価格設定・チャネル前提を用いているためです。基準年が異なる場合、通貨換算の時期が変わる場合、また一部のモデルが貿易データに、他が消費支出指標により重きを置く場合にも差異が生じます。
ビーチアクセサリーおよび衣料品以外の付属品は、本市場におけるMordor Intelligenceの対象範囲外であり、タオル、バッグ、一般的なリゾート用品を同じ収益プールに含める推定値よりも総額が低くなる場合があります。一部の情報源は、東南アジアの一部地域で割引販売や価値帯層の成長を示すインタビュー結果があるにもかかわらず、すべての国で平均販売価格(ASP)がより急速に上昇すると仮定しており、これが市場規模の起点および将来曲線の推移に影響を与えます。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.53 B (2025) | |
| 業界調査発行元A | USD 6.43 B (2025) | 対象国リストが狭く、専門小売やオンライン先行の販売を過小評価する傾向があり、より大規模なAPAC市場における捕捉収益プールが縮小しています。 |
| 市場インサイト企業B | USD 5.37 B (2025) | 水着とビーチウェアの定義を一貫性なく統合することが多く、国別価格検証を明確に行わずに低めのASP基準を適用しており、これが総価値を圧縮させる可能性があります。 |
この表から、差異の大部分は、水着として何を計上するか、チャネル捕捉の網羅性がどの程度であるか、そして価格帯が大きく異なる市場間でASPをどのように適用しているかによって説明できることがわかります。対象範囲の項目を明確にし、前提を貿易指標やインタビューに基づく実態確認と結び付けることで、最終数値は検証・再現可能な入力データに基づいたものとなります。


レポートで回答される主要な質問
2026年のアジア太平洋水着市場の規模はどれくらいですか?
市場は2026年に90億8,000万米ドルであり、2031年までに124億2,000万米ドルに達する見通しです。
2031年までのアジア太平洋水着のCAGR予測はどれくらいですか?
2026年から2031年にかけてCAGR 6.47%が見込まれています。
アジア太平洋水着市場内で最も成長が速い製品カテゴリーはどれですか?
UV保護カバーアップや防水ウェアラブルを含むアクセサリーがCAGR 7.57%で成長しています。
地域で最も成長が速い水着市場の国はどこですか?
インドが都市化と政策支援に牽引され、2031年にかけてCAGR 7.88%でリードしています。
オンラインチャネルは水着販売にどのような影響を与えていますか?
オンライン小売はインフルエンサーコンテンツとワンクリック購入を融合させたソーシャルコマースプラットフォームに支えられ、CAGR 8.55%で成長しています。
最も長い水着の寿命を実現する素材イノベーションはどれですか?
LYCRAのlastingFITファイバーは、従来のスパンデックスブレンドと比較して塩素・UV耐性が最大10倍高い水着を提供します。
最終更新日:



