
アルゼンチンファシリティマネジメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
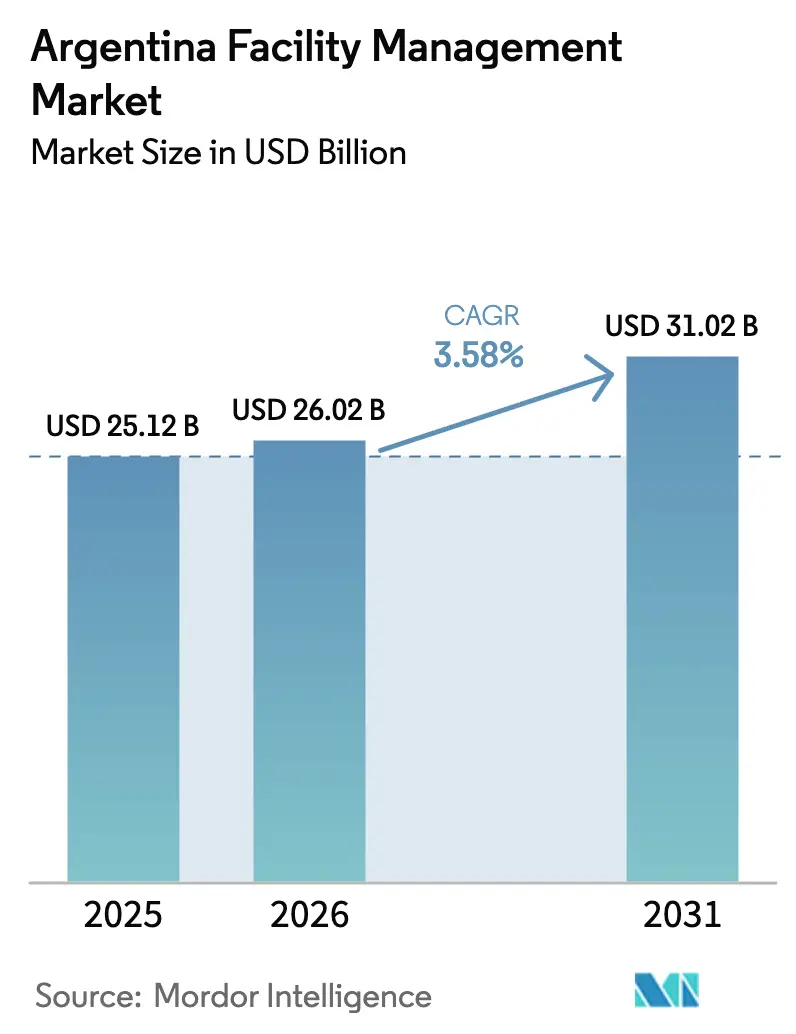
| 基準年の市場規模 (2025) | 25.12 十億米ドル |
| 市場規模 (2026) | 26.02 十億米ドル |
| 市場規模 (2031) | 31.02 十億米ドル |
| Growth Rate (2026 - 2031) | 3.58 % |
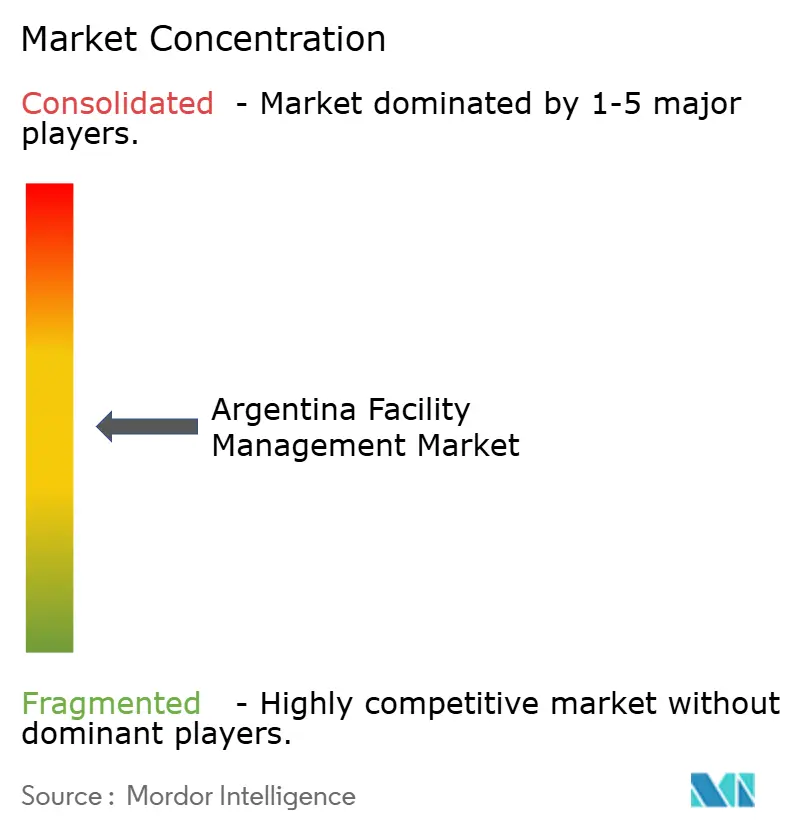
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルゼンチンファシリティマネジメント市場分析
アルゼンチンファシリティマネジメント市場規模は2025年に251億2,000万USDと評価され、2026年の260億2,000万USDから2031年には310億2,000万USDに達すると推定され、予測期間(2026年〜2031年)中のCAGRは3.58%となっています。アウトソーシング採用の増加、重要インフラ投資の拡大、パンデミック後の衛生基準の厳格化が需要を下支えする一方、通貨変動と熟練労働者不足が利益率を圧迫しています。予知保全やIoT駆動の資産監視を中心とするテクノロジー対応ハードサービス提供は、統合的な価値提案を実現するために従来のソフトサービスとのバンドル化が進んでいます。ブエノスアイレスの企業集積地が収益の60%を供給していますが、分散化の進展に伴い地方都市が首都を上回る成長を示しています。国際的なプロバイダーはグローバル基準とローカル実行能力を組み合わせることで競争圧力を高めており、国内企業はサービスポートフォリオの近代化を急速に進めています。[1]Resolución 906/2023、「エネルギー貯蔵システムの統合」、経済省、economia.gob.ar
主要レポートのポイント
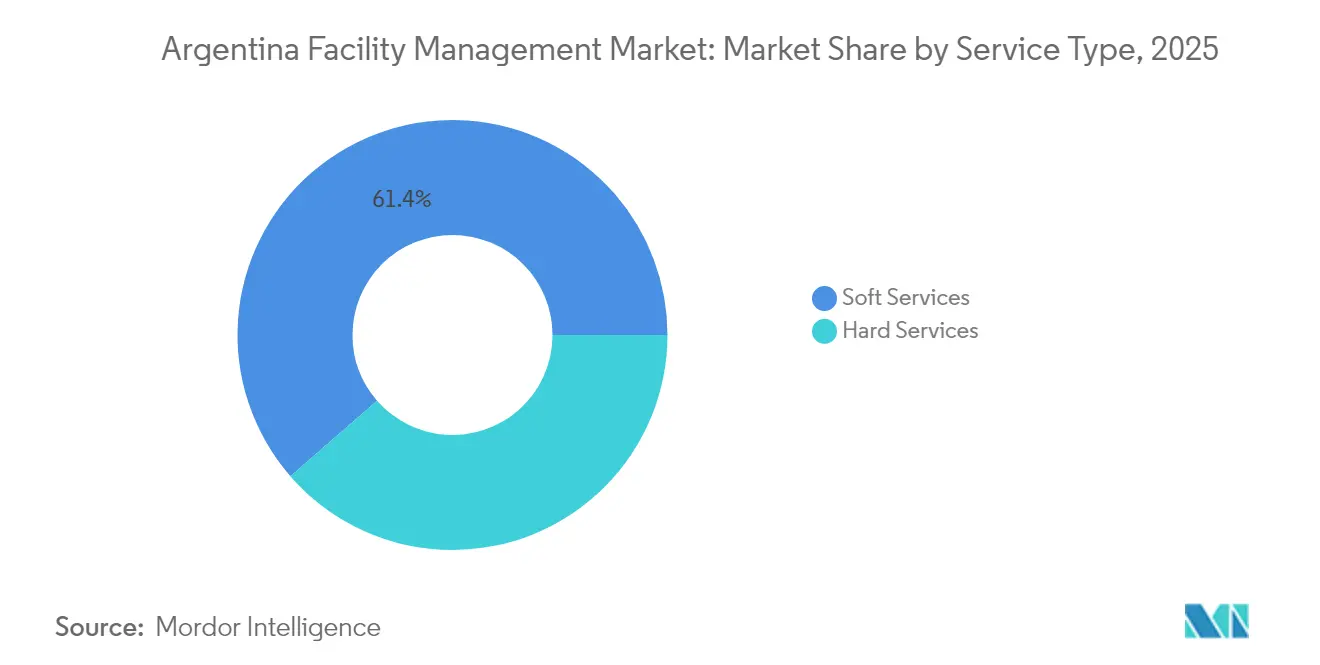
- サービスタイプ別では、ソフトサービスが2025年のアルゼンチンファシリティマネジメント市場シェアの61.40%を占め、スマート資産ハードサービスは2031年にかけて8.62%のCAGRで拡大しています。
- 提供タイプ別では、自社提供が2025年のアルゼンチンファシリティマネジメント市場規模の67.35%を維持していますが、アウトソーシングソリューションは2031年にかけて9.18%のCAGRで拡大しています。
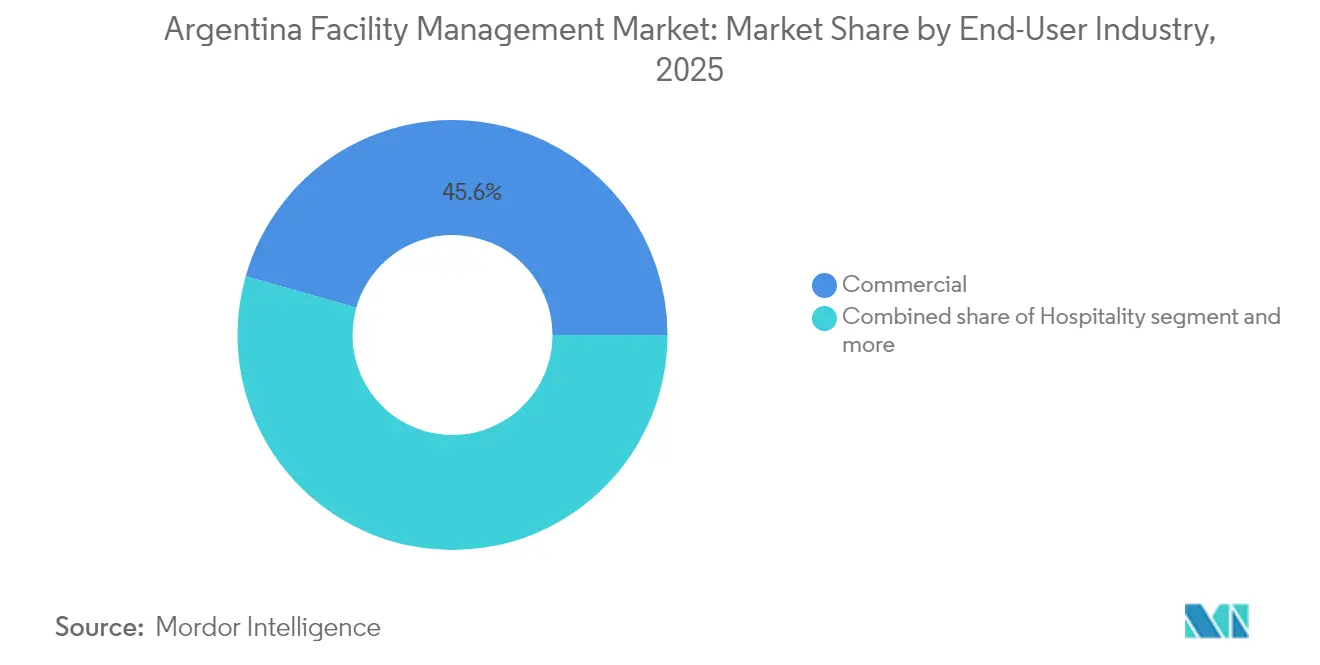
- エンドユーザー産業別では、商業施設が2025年に45.60%の収益シェアでトップとなり、ヘルスケア施設は2031年にかけて7.54%のCAGRで成長すると予測されています。
- 施設タイプ別では、商業ビルが2025年のアルゼンチンファシリティマネジメント市場規模の50.45%を占め、重要インフラ施設は2031年にかけて7.96%のCAGRで成長しています。
- CBRE、ISS、Sodexoは2024年に国際的なプロバイダーの中で最大の契約パイプラインを共同で獲得し、従来この分野を支配してきた主要な国内企業をわずかに上回りました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
アルゼンチンファシリティマネジメント市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 企業間のアウトソーシング浸透率の上昇 | 0.80% | ブエノスアイレスおよび主要都市圏、地方都市への拡大 | 中期(2〜4年) |
| パンデミック後の衛生・室内空気質基準の施行 | 0.60% | 全国、ヘルスケアおよび商業セクターへの集中 | 短期(2年以内) |
| 再生可能エネルギーおよび先進産業施設の拡大 | 0.50% | パタゴニア、メンドーサ、ブエノスアイレス州 | 長期(4年以上) |
| 公共建築物のエネルギー効率改修に対する政府インセンティブ | 0.40% | 全国、CABAおよび州都での早期採用 | 中期(2〜4年) |
| ブエノスアイレスにおけるデータセンターの急速な成長による専門的ファシリティマネジメント需要の喚起 | 0.30% | ブエノスアイレス首都圏、コルドバへの拡大 | 短期(2年以内) |
| 予知保全を可能にするBIM・IoT統合CAFMプラットフォームの採用 | 0.20% | ブエノスアイレス、コルドバ、ロサリオ、段階的な地方展開 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業間のアウトソーシング浸透率の上昇
アルゼンチンに拠点を置く多国籍企業は、固定費を変動費に転換し、内部リソースをコアな収益源に集中させるため、外部サービスパートナーへのシフトを加速しています。バンドル型・統合型契約は、複数のソフトサービスとハードサービスを成果志向の合意にまとめることで即時のコスト削減を実現します。ブエノスアイレスのテクノロジー、ヘルスケア、ライフサイエンス系テナントは、エンタープライズグレードのエネルギー管理ダッシュボードと自動化されたSLAレポートをますます要求しており、サプライヤーは予知保全ツールを急速に拡充しています。自動車や食品加工分野の国内コングロマリットの間での受容拡大は、地方都市への機会拡大をもたらしています。アウトソーシング量が深まるにつれ、サービスレベルのベンチマーキングと透明性の高いパフォーマンス指標がベンダー選定における重要な差別化要因となっています。
パンデミック後の衛生・室内空気質基準の施行
清掃頻度の向上と高度なフィルタリングは、オフィス、病院、小売店舗全体でベースラインの期待値として定着しています。アルゼンチンのヘルスケア規制当局は現在、抗菌表面処理と定期的な室内空気質監査を義務付けており、施設はHEPAグレードの換気アップグレードと紫外線消毒オプションへの移行を促されています。商業施設のオーナーは、ほぼリアルタイムの粒子数を表示するテナント体験アプリと衛生分析を組み合わせ、入居者の信頼を醸成し、スペース利用率を向上させています。認定された清掃プロトコルを提供するプロバイダーは、特に請求書に適合文書を添付する必要がある公共入札において優先ベンダーの地位を獲得しています。その結果、測定可能な健康・安全成果に直結したソフトサービスの契約価値が構造的に上昇しています。[2]「ビルオペレーション&エクスペリエンスの開始」、CBRE Group プレスリリース、cbre.com
再生可能エネルギーおよび先進産業施設の拡大
パタゴニアの風力・太陽光プロジェクト、サルタのリチウムイオン電池パーク、リオネグロで計画中のLNG大型プロジェクトはいずれも、専門的な運用・保守体制を必要としています。資産管理者は、厳格な安全基準のもとでタービンブレードの健全性、変電所の開閉装置、高圧LNG極低温ラインを監視しなければなりません。予防保全をリモートセンシングデータと連携させることができるファシリティマネジメントプロバイダーは、エネルギー収率指標に連動することが多い長期契約でプレミアム料金を獲得しています。地域の技能開発イニシアチブは電気、計装、制御システムの資格取得に注力し、これらの高度複雑環境に必要な技術労働力プールを拡大しています。再生可能エネルギーと従来型エネルギー資産の両方に対応できる技術者のクロストレーニングは、プロバイダーの稼働率をさらに向上させます。
公共建築物のエネルギー効率改修に対する政府インセンティブ
連邦エネルギーラベリング義務は現在、市営建築物、学校、社会住宅をカバーしており、外皮断熱、LED改修、センサー制御HVACの改修予算を解放しています。成果連動型の官民契約は、検証済みの光熱費節約分をサービスプロバイダーと共有し、複数年にわたる予測可能な収益を確保します。認定エネルギー監査人とIRAM 11900適合の専門知識を持つファシリティマネジメント企業は、多国間プログラムを通じて調達枠組みが事前に資金調達されているブエノスアイレス州において特に競争優位を獲得しています。統合的な改修は多くの場合、後続の保守範囲を誘発し、ビルオートメーションシステムの採用を加速しながら契約生涯価値を増大させます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練労働者不足と賃金インフレ圧力 | -0.70% | 全国、ブエノスアイレスおよび技術専門職への深刻な影響 | 短期(2年以内) |
| 輸入ファシリティマネジメント機器のコストを増大させる通貨変動 | -0.50% | 全国、テクノロジー集約型サービスへの高い影響 | 中期(2〜4年) |
| コンプライアンスの曖昧さを引き起こす地方監督の断片化 | -0.30% | ブエノスアイレス以外の地方市場、特に内陸部 | 長期(4年以上) |
| グレードBオフィス在庫の高い空室率による契約更新の制限 | -0.20% | ブエノスアイレス商業地区、地方オフィス市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練労働者不足と賃金インフレ圧力
HVAC自動化、高圧電気保守、防火システム試運転などの技術職は、見習いパイプラインが限られているため、平均賃金が全国インフレを大幅に上回っています。プロバイダーは現場アカデミーに投資し、資格取得を加速するために教室での指導と監督付き現場作業を組み合わせています。労働組合交渉にはテクノロジー研修条項が含まれることが増えており、複数年の定着と引き換えに資格取得費用を共同負担する雇用主の意欲を反映しています。それでも、入札価格には賃金上昇リスクが織り込まれており、クライアントは消費者物価指数に連動した契約締結を求め、変動性をプロバイダーに転嫁しています。労働コストが総価格を支配する低複雑度ソフトサービスで利益率が最も圧縮されています。
輸入ファシリティマネジメント機器のコストを増大させる通貨変動
ペソの急激な変動は、USDまたはEURで価格設定されたチラー、BMSコントローラー、IoTセンサーの着地コストを押し上げ、近代化に充てられる設備投資予算を圧迫しています。大手サプライヤーは外貨ヘッジラインを維持し、リードタイムとコストの急騰を緩和するために戦略的な予備部品を国内に在庫しています。中小の国内企業は、テクノロジー更新サイクルを妨げる運転資本の制約に直面しており、多国籍競合他社との能力格差が拡大しています。クライアントはFM契約内にバンドルされた機器の複数年固定レートリースをますます好み、より広範な財務能力を持つプロバイダーに通貨リスクを転嫁しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:スマートテクノロジーがハードサービスの採用を向上させる
IoT対応の資産監視が新規契約入札の標準となった2025年、ハードサービス収益は他のどのカテゴリーよりも速く成長しました。スマート資産ハードサービスのアルゼンチンファシリティマネジメント市場規模は8.62%のCAGRで拡大し、ソフトサービスの優位性との差を縮めています。統合されたMEPおよびHVACセンサースイートは、予知保全エンジンにデータを供給し、計画外のダウンタイムを削減することでプレミアム料金を正当化しています。同時に、アルゼンチンファシリティマネジメント市場は、その非裁量的な性質から安定したキャッシュフローのためにソフトサービス(清掃、セキュリティ、ケータリング)への依存を続けています。セキュリティ業務にはビデオ分析とリアルタイムのアクセス制御レポートが含まれるようになっており、テクノロジーが両サービスクラスターに浸透していることを示しています。
アルゼンチンファシリティマネジメント市場は、プロバイダーが清掃、有人警備、スマートメンテナンスを統一されたアカウント管理のもとにバンドルする際のクロスセル機会から恩恵を受けています。ビルオーナーが単一請求書の簡便さを求める中、モジュール式ダッシュボードが多様なワークストリームにわたるKPIコンプライアンスを表示し、統合サービス契約の更新を強化しています。フロアケアへのロボティクスやファサード点検へのドローンに投資するプロバイダーは効率性でさらに差別化を図り、従来は低技術であったソフトサービスにおいてもデータリッチな提供へのシフトが進んでいることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


提供タイプ別:アウトソーシングが自社管理を置き換えることなく地位を確立
企業は歴史的に清掃、セキュリティ、軽微な保守クルーの直接管理を維持しており、2025年の自社提供シェアは67.35%を保っています。それでも、CFOが変動コスト構造を優先するにつれ、アウトソーシングプロバイダーが保有するアルゼンチンファシリティマネジメント市場シェアは急速に拡大しました。バンドル型FM契約は調達コストを削減し、統合FM契約はマルチサイトポートフォリオ全体でサービス品質を安定させます。絶対値では、アウトソーシング提供に紐づくアルゼンチンファシリティマネジメント市場規模は2031年にかけて9.18%のCAGRで成長し、業界全体の拡大を上回ると予測されています。
単一サービスのアウトソーシングはリスク回避型クライアントの入口として残っていますが、バンドル型・統合型フォーマットはより高い利益率と長い契約期間をもたらします。製薬・テクノロジー分野で事業を展開する多国籍企業は、スペースプランニングとエネルギー最適化KPIを含む主要な統合FM契約を締結しています。国内の中堅企業は、社内では利用できない専門知識へのアクセスを求めてこれらのモデルをますます模倣しており、コスト圧力への循環的な対応ではなく構造的なシフトを示しています。
エンドユーザー産業別:ヘルスケアが安定した商業コアを上回る成長
病院やクリニックは厳格な環境管理、専門的な廃棄物処理、規制された清掃プロトコルを必要とし、契約価値は一般的なオフィススペースを上回ります。その結果、ヘルスケアは最も高い予測成長を示し、アルゼンチンファシリティマネジメント市場内でのフットプリントを拡大しています。ヘルスケアプロバイダーが獲得するアルゼンチンファシリティマネジメント市場規模は、公共セクター施設の近代化と民間セクターの能力拡大に支えられ、7.54%のCAGRで加速すると見込まれています。
それでも商業不動産は収益の柱であり続け、グレードAのオフィスタワー、ショッピングセンター、ハイブリッドワークプレイスが2025年の売上高の45.60%を共同で生み出しています。テナント誘致のためのプレミアムオフィスの継続的な改修は、エネルギー効率改修とワークプレイス体験向上への安定した支出を支えています。学校、美術館、市営複合施設などの機関施設は、特に官民パートナーシップがユーザー満足度指標に業績報酬を結びつける場合に、それに続いています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
施設タイプ別:重要インフラがプレミアム成長を牽引
データセンター、交通ハブ、発電施設はアルゼンチンファシリティマネジメント市場においてニッチながら高度に技術的なセグメントを構成しています。ミッションクリティカルな稼働時間要件と厳格な規制監督により、プロバイダーは契約を相当なプレミアムで価格設定することができ、これが重要インフラ施設の7.96%のCAGR見通しを説明しています。サーバールームの冷却負荷と変電所変圧器の健全性に関する予測分析はダウンタイムリスクを最小化し、クライアントが長期サービスアライアンスを締結する意欲を強化しています。
商業ビルは依然として量的に支配的であり、ブエノスアイレスの密集した高層ビル群と全国の小売ポートフォリオにより2025年収益の50.45%を占めています。複合用途開発の増加に伴い、商業施設が保有するアルゼンチンファシリティマネジメント市場シェアは引き続き相当な規模を維持すると予想されています。住宅複合施設、教育キャンパス、ワイナリーなどの特殊施設は、プロバイダーが居住者と訪問者の体験を向上させるためにアメニティ中心のサービスバンドルを調整するインクリメンタルなニッチを生み出しています。
地域分析
ブエノスアイレスは2025年の売上高の59.40%を占め、企業本社、政府省庁、機関投資家の深い集積を反映して、アルゼンチンファシリティマネジメント市場の中核を担っています。洗練されたテナントの期待が統合FM、CAFMプラットフォーム、ESG整合のパフォーマンス指標への需要を支えています。この地域は全国平均よりもゆっくりと拡大していますが、契約更新は大規模で通常複数年にわたり、収益の確実性を高めています。
地方の農村部は、鉄道接続を延伸し風力発電クラスターを設置する連邦交通・再生可能エネルギープログラムから間接的に恩恵を受けています。モバイルでテクノロジー対応の労働力を持つファシリティマネジメントプロバイダーはこれらの地域でファーストムーバーの優位性を獲得していますが、州の規制が国家基準と大きく異なる断片化した検査体制を乗り越えなければなりません。アルゼンチンの拡大する経済地図全体でサービス品質の一貫性を維持するために、地元の下請業者に企業コンプライアンスフレームワークを研修することが戦略的な必須事項となっています。
規制環境
アルゼンチンにおける施設管理(FM)の提供は、国レベルの職場・建物利用基準と、重要インフラに関する分野別の技術的コンプライアンスの組み合わせによって形作られている。公共建築物においては、国家資産管理庁(AABE)が、国の公共部門施設の合理的利用、維持、保全を導くワークスペース基準を定めている。国家公共部門向け持続可能な公共建築物プログラム(決議107/23)もまた、政府資産における電力、水、ガス、廃棄物、アクセシビリティの持続可能な管理に関する要件を定めており、これがFM入札仕様書や報告義務にも反映されている。
市レベルでは、ブエノスアイレス市建築基準法(2024年改訂版)が、ダクト清掃や防火設備の維持など維持管理活動に関する要件を厳格化し、サービス提供業者の所管当局への登録義務も含んでいる。これにより、社内チームと外部委託業者の双方に対するコンプライアンス上の要求水準が高まっている。通信およびデータセンター環境に関連するFMについては、ENACOM決議57/2026(2026年2月26日公表)がアルゼンチンの通信機器承認制度を更新し、認定を受けた第三者証明機関への移行を導入する。この新たな枠組みは2026年9月1日から施行され、最新のスマート対応FM契約に組み込まれる接続性、セキュリティ、監視用ハードウェアの調達、コミッショニング、ライフサイクル維持管理計画に影響を与える。
バリューチェーン分析
アルゼンチンの施設管理バリューチェーンには、資産所有者・使用者(商業オフィス、リテール、ヘルスケア、公共インフラ、産業・エネルギー施設)、サービスインテグレーター(国際的・現地のFM提供業者)、そして専門的なハードサービス(MEP、HVAC制御、防火システム、高電圧、重要冷却設備)を担う幅広い下請業者層が含まれる。上流の入力要素には、輸入および現地流通のビルシステム(BMS/CAFMソフトウェア、IoTセンサー、アクセス制御、電力・冷却機器)およびソフトサービス向け消耗品が含まれる。サービス提供は、現地労働力の可用性、労働組合の慣行、地域固有のコンプライアンスに関する知見に大きく依存しており、特にブエノスアイレス以外の地域では州レベルの監督が分断されている場合がある。
デジタルインフラ企業は、より多くの施設が常時接続と監視環境を求めるようになるにつれ、下流のFM要件への影響力を強めている。ICTエコシステムにおけるパートナーシップや流通面での動きは、FM提供業者がデータセンターやスマートビル展開のために依存する重要インフラ機器の可用性および現地サポート能力を左右する。例えば、Vertivが2025年10月にアルゼンチンおよびチリにおいて、重要デジタルインフラソリューションに関してGrupo Datcoと流通提携を結んだことが挙げられる。事業者主導のエコシステム構想も、接続性・APIプラットフォームを通じてFMの実現を後押ししている。例えば、Telecom Argentinaが2024年2月にNokiaと協力し、GSMA Open Gatewayエコシステムに整合したNetwork as Codeプラットフォームを推進した事例があり、これはCAFMやビルディングオートメーションのワークフローと並んで、ネットワーク機能を企業の業務運用ツールに統合することを支援する。
競合ランドスケープ
アルゼンチンファシリティマネジメント市場には、グローバルリーダーと根付いた地元専門企業が混在しています。CBREはビルオペレーション&エクスペリエンスプラットフォームを活用してFMとワークプレイス柔軟性サービスを統合し、テクノロジーおよびライフサイエンス系テナントのマルチサイトバンドル契約を獲得しています。ISSはESG認証を優先し、持続可能性志向のクライアントにアピールするためにサービス契約内に炭素削減ダッシュボードを組み込んでいます。Sodexoは業務規律に注力し、契約の立ち上げ時間を短縮してリアルタイムKPI監視のための標準化されたデジタルツールキットを展開しています。
PluralやFacility Serviceなどの地元有力企業は、深い市区町村との関係と文化的な親しみやすさを通じて競争上の足場を維持し、高度なハードサービス要素をニッチなエンジニアリング企業に下請けに出すことが多いです。BIM・IoTソリューション、ドローン点検、ロボティクスの採用が国際・国内プレイヤー双方で進むにつれ、テクノロジー競争が激化しています。デジタルアップグレードのための資本が不足している中規模プロバイダーは、市場での存在感を維持するために合併や戦略的アライアンスを模索する可能性があり、統合が進む見込みです。労働力の確保は普遍的な課題であり、競合他社は技術者パイプラインを確保し高まるサービスレベル義務を満たすために共同職業訓練プログラムに資金を提供しています。[4]「バンコ・プロビンシア データセンター再認証」、Uptime Institute ケーススタディ、uptimeinstitute.com
アルゼンチンファシリティマネジメント業界リーダー
CBRE Group Inc.
ISS Facility Services Argentina S.A.
Cushman & Wakefield S.R.L.
Sodexo Argentina S.A.
Grupo EULEN Argentina S.A.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ホワイトスペースの機会は、FMとアルゼンチンにおける加速するデジタル・重要インフラの構築・現代化との交差点、特にブエノスアイレスおよび拡大する二次的な拠点に存在する。データセンターおよびネットワーク施設は、より高規格なハードサービス(電力、冷却、防火、監視、稼働率重視の予防保全)への需要と、技術的保守とセキュリティ、清掃、SLA報告を単一の運用レイヤーに統合するサービスモデルへの需要を高めている。この動きは、5G、光ファイバー、データセンター容量に関する事業者・ベンダーの投資活動によって支えられており、Claroに関連するブエノスアイレスでの3,000万米ドル規模のデータセンタープロジェクトの報道や、設置済み資産基盤を拡大し監査・基準準拠の保守を必要とする通信インフラの官民資金調達メカニズムも含まれる。
第二の機会分野は、労働集約型サービスにおける技術活用型の生産性向上であり、賃金インフレと技術者不足が買い手を測定可能な成果、自動化された報告、予知保全へと向かわせている。2026年、Telecom Argentinaの経営陣は自律型ネットワークへの道筋を公に強調し、エージェント型AIとプロセス再設計の活用を訴えた。これは、より広範な企業の自動化推進の動きや、FM契約におけるBIM-IoT統合CAFMの導入と整合している。Andreaniのパチェコ物流拠点におけるAI管理の自動処理システムなど、大規模運用施設内での並行的な自動化投資も、センサー化された資産を維持し、ベンダーシステムを統合し、AABE基準および持続可能な公共建築物プログラム(決議107/23)に準拠する政府所有の建物ポートフォリオと民間顧客の両方に対してコンプライアンス対応の文書を提供できるFM提供業者にとって、近い将来の対応可能な市場範囲を示している。
最近の業界動向
- 2026年7月:Telecom Argentinaの経営陣は、レベル4自律ネットワークに向けたロードマップを示し、エージェント型AI、プロセス変革、デジタルファーストの運用文化を強調した。これは、高度に計測・ソフトウェア定義されたインフラへの移行を強化するものであり、FM契約においては24時間365日の監視、自動化されたインシデント対応ワークフロー、施設運用とネットワークパフォーマンスとのより緊密な連携が求められるようになっている。
- 2025年10月:Vertivは、アルゼンチンおよびチリを対象に、重要デジタルインフラおよび高性能コンピューティングソリューションに関する流通提携をGrupo Datcoと発表した。電力・熱管理インフラ機器の入手性の拡大と現地チャネルサポートの強化は、安定した部品供給と認定サービスパートナーに依存するデータセンターおよびミッションクリティカルなFM展開のエコシステムを強化する。
- 2024年2月:Telecom ArgentinaはNokiaと提携し、GSMA Open Gatewayエコシステムに整合したNetwork as Codeプラットフォームおよび開発者ポータルを推進した。企業がネットワークインテリジェンスを業務アプリケーションに組み込めるようにすることで、この取り組みは、複数拠点の施設ポートフォリオ運用に用いられる接続サービスとスマートビルまたはCAFMプラットフォームとのより深い統合を支援する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、アルゼンチンの施設管理市場は、ハードサービスおよびソフトサービスの両方にわたり、建物や施設を運営、維持、支援するために使用されるサービスの価値として定義され、社内提供か外部委託かを問わず、米ドルベースで算出される。
対象範囲の除外事項:同一拠点で発生する場合であっても、一回限りの建設プロジェクトや大規模資本改修プロジェクトは施設管理収益として計上しない。
セグメンテーション概要
- サービスタイプ別
- ハードサービス
- 資産管理
- MEPおよびHVACサービス
- 防火システムと安全
- その他ハードFMサービス
- ソフトサービス
- オフィスサポートとセキュリティ
- 清掃サービス
- ケータリングサービス
- その他ソフトFMサービス
- ハードサービス
- 提供タイプ別
- 自社
- アウトソーシング
- シングルFM
- バンドルFM
- 統合FM
- エンドユーザー産業別
- 商業(ITおよび通信、小売・倉庫など)
- ホスピタリティ(ホテル、飲食店、大規模レストラン)
- 機関・公共インフラ(政府、教育、交通)
- ヘルスケア(公共・民間施設)
- 産業・プロセス(製造、エネルギー、鉱業)
- その他エンドユーザー産業(集合住宅、エンターテインメント、スポーツ・レジャー)
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、アルゼンチン国内の主要な施設フットプリント全体にわたる需要プールを整理することから始まり、その後、どのサービス分野が継続契約として購入される傾向があり、どのサービスが臨時対応として発注されるかを確認する。公的資料は、INDECの建設・サービス指標、アルゼンチン中央銀行のマクロ・外国為替指標、労働省の公表資料、国の電力・燃料当局によるエネルギー統計など、実際の建物活動や運用の強度に市場を根付かせる助けとなる。また、機関投資家向けおよび公共インフラの外部委託契約パターンを理解するために入札ポータルや公共調達の公表情報を確認し、価格動向や労働力の確保状況については業界団体の更新情報や信頼できる現地経済メディアを参照する。
供給側では、企業の年次報告書、可能な場合は現地子会社の開示情報、投資家向け説明資料を確認し、サービスの構成や商業オフィス、ヘルスケア、産業施設といった分野への関与状況を特定する。財務情報の可視性が限られる場合には、企業財務・インテリジェンス、ニュースや財務情報、関連する場合は特許情報を扱う有料サブスクリプション、さらにクロスチェックを支援するグローバルな契約・入札情報のビューを利用する。このデスクリサーチ資料のリストは網羅的なものではなく、データ収集、仮定の検証、未解決の疑問点の明確化のために、他の多くの公開文書やデータベースも利用された。
一次インタビューおよび調査
一次インタビューおよび調査は、アルゼンチンにおいて買い手が実際に施設管理契約に何を組み込んでいるかを検証し、価格が賃金、インフレ、米ドル連動の入力要素とどのように連動して変動するかを確認するために実施される。商業、機関、ヘルスケア、宿泊、産業施設にわたる外部委託サービス提供業者、社内施設責任者、調達責任者、現場管理者と意見交換を行い、ブエノスアイレスと主要な二次都市および州レベルの市場にわたって対象範囲を分散させている。
一次調査フィールドワーク回答者の分布
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の職位 |
|---|---|
| 上位層:39% | 経営幹部(CXO):14% |
| 中位層:42% | 機能・部門責任者:41% |
| 中小規模事業者:19% | マネージャー:45% |
市場規模算定と予測
市場規模の算定は、トップダウンとボトムアップの両方の論理を組み合わせて構築されている。トップダウンの視点は、アルゼンチンのサービス対象となる建物・インフラの需要プールから出発し、そのフットプリントに対してサービス浸透率と契約強度を適用することで支出を再構築する。このモデルはハードサービスとソフトサービスを軸に構成され、その後、提供形態(社内提供 対 外部委託、さらに外部委託は単一型、バンドル型、統合型に区分)ごとに整合させることで、重複計上を防いでいる。
モデルで使用される主要な入力要素には、都市クラスター別(ブエノスアイレス、二次都市、州レベルの市場)の対象施設基盤、サービス分野別の典型的な契約頻度と人員配置の強度、継続的なコスト調整を引き起こす賃金・インフレの動向、価格に影響を与える米ドル連動の入力要素の比率、そして最終利用者グループ別(商業、機関・公共インフラ、ヘルスケア、宿泊、産業・プロセス)の外部委託採用率が含まれる。また、実務担当者が共有する年間契約金額のサンプル値、人員配置面積比率の実務基準、清掃・警備・保守バンドルに関するチャネルチェックといった実務的な確認手法も用いており、これらは公開指標が契約更新よりも速く変動する場合に総額を調整するのに役立つ。
予測にあたっては、単純な多変量レイヤーを伴うシナリオ分析を用い、収益を施設フットプリントの成長、外部委託比率の変化、賃金動向、外国為替・インフレの反映タイミングと関連付けている。より小規模な州レベルの市場でデータが欠落している場合には、比較可能な都市クラスターからの比率ベースの配分によって対応し、その後、サービスの可用性および買い手の予算行動に関するインタビューでの見解を用いて調整を行う。
データ検証と更新サイクル
検証は、モデルの出力結果を、建設・サービス指標、公共入札活動、および継続的なFM契約に影響を与える人員配置・賃金動向などの独立した指標と三角比較することによって行われる。1平方メートル当たりの推定支出、サービス浸透率、外部委託比率が事業者や買い手にとって現実的と考えられる範囲を外れている場合には、外れ値として指摘され、承認前に前提条件が再検討される。第二の分析担当者によるレビューを実施し、通貨換算のタイミング、インフレの取り扱い、年度の整合性について検証を行うことで、市場データの一貫性を維持している。
レポートは毎年更新され、重大な事象(例:急激な外国為替変動、賃金の見直し、契約量を変化させる大規模な公共インフラ推進など)が発生した場合には中間確認も行われる。提供前には最新の見解をクライアントに提供するために改めてレビューを実施し、一次情報がデスクリサーチの指標と有意な差異を示す場合には再確認を行う。
他の公表推定値と比較したMordor Intelligenceのアルゼンチン施設管理市場規模
アルゼンチンの施設管理に関する市場規模の公表値には大きな差異が見られることがある。これは、サービスの範囲が常に同一ではないことに加え、通貨とインフレのタイミングの違いによって、ある時点から次の時点にかけて米ドル換算値が大きく変動しうるためである。一部の資料は外部委託FMのみを対象としているが、他の資料はより広範な不動産運用や、買い手がFM契約とは見なさない隣接するサービスを含めている場合がある。
実務上の差異の要因の一つは、高インフレ期における価格の継続方法である。契約上の価格調整は総合インフレ率に遅れて反映されることが多く、一部のコスト項目は部分的に米ドルに連動しているため、各会計年度における実現収益が変動する。もう一つの要因は更新頻度であり、更新が遅れると、古い外国為替の前提や古い外部委託浸透率が保持され、当該年度の値をゆがめる可能性がある。本調査における更新主導の検証では、当該年度の外国為替タイミング、賃金見直し行動、サービス構成の再確認を優先しており、これはMordor Intelligenceによってモデル全体に一貫して適用されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 25.12 B (2025) | |
| 業界出版社A | USD 7.00 B (2024) | この数値は、主に外部委託を対象とした、より狭い範囲での施設管理と統合型FMに焦点を当てているように見受けられ、そのため社内提供が除外され、記載された範囲外にある複数サービスのバンドルが過小に評価されている可能性がある。 |
| 市場モニターB | USD 26.02 B (2026) | この推定値は異なる年度について報告されており、外国為替換算のタイミングや価格調整の遅延の扱い方によって、より大きく見えることもあれば小さく見えることもある。特に、モデルが単純化されたインフレ反映方式を用いて価格を先送りしている場合にその傾向が顕著である。 |
表全体を見ると、差異の大部分は範囲の境界(外部委託のみか総提供量か)、および米ドル換算に使用された年度と通貨のタイミングによって説明される。施設フットプリント、外部委託比率、契約価格の見直し動向に基づいて入力要素の追跡可能性を維持することで、アルゼンチンにおいて状況が急速に変化する場合でも、最終的な数値の再現・再確認が容易になる。


レポートで回答される主要な質問
アルゼンチンファシリティマネジメント市場の現在の価値は?
市場は2026年に260億2,000万USDであり、2031年までに310億2,000万USDに達すると予測されています。
最も急速に拡大しているサービスタイプは何ですか?
スマート資産ハードサービスが2031年にかけて8.62%のCAGRで最高の成長を実現しています。
アウトソーシングされたファシリティサービスが普及している理由は何ですか?
企業は変動コスト構造へのシフトと外部専門知識の活用を進めており、アウトソーシング契約は9.18%のCAGRで推移しています。
成長見通しをリードするエンドユーザーセグメントはどこですか?
ヘルスケア施設は近代化と厳格な衛生基準により7.54%のCAGRで成長すると予想されています。
国内市場におけるブエノスアイレスの重要性はどの程度ですか?
首都圏はファシリティマネジメント総収益の約59.40%を生み出していますが、地方都市は現在より高い成長率を示しています。
最終更新日:



