
アンプル検査システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
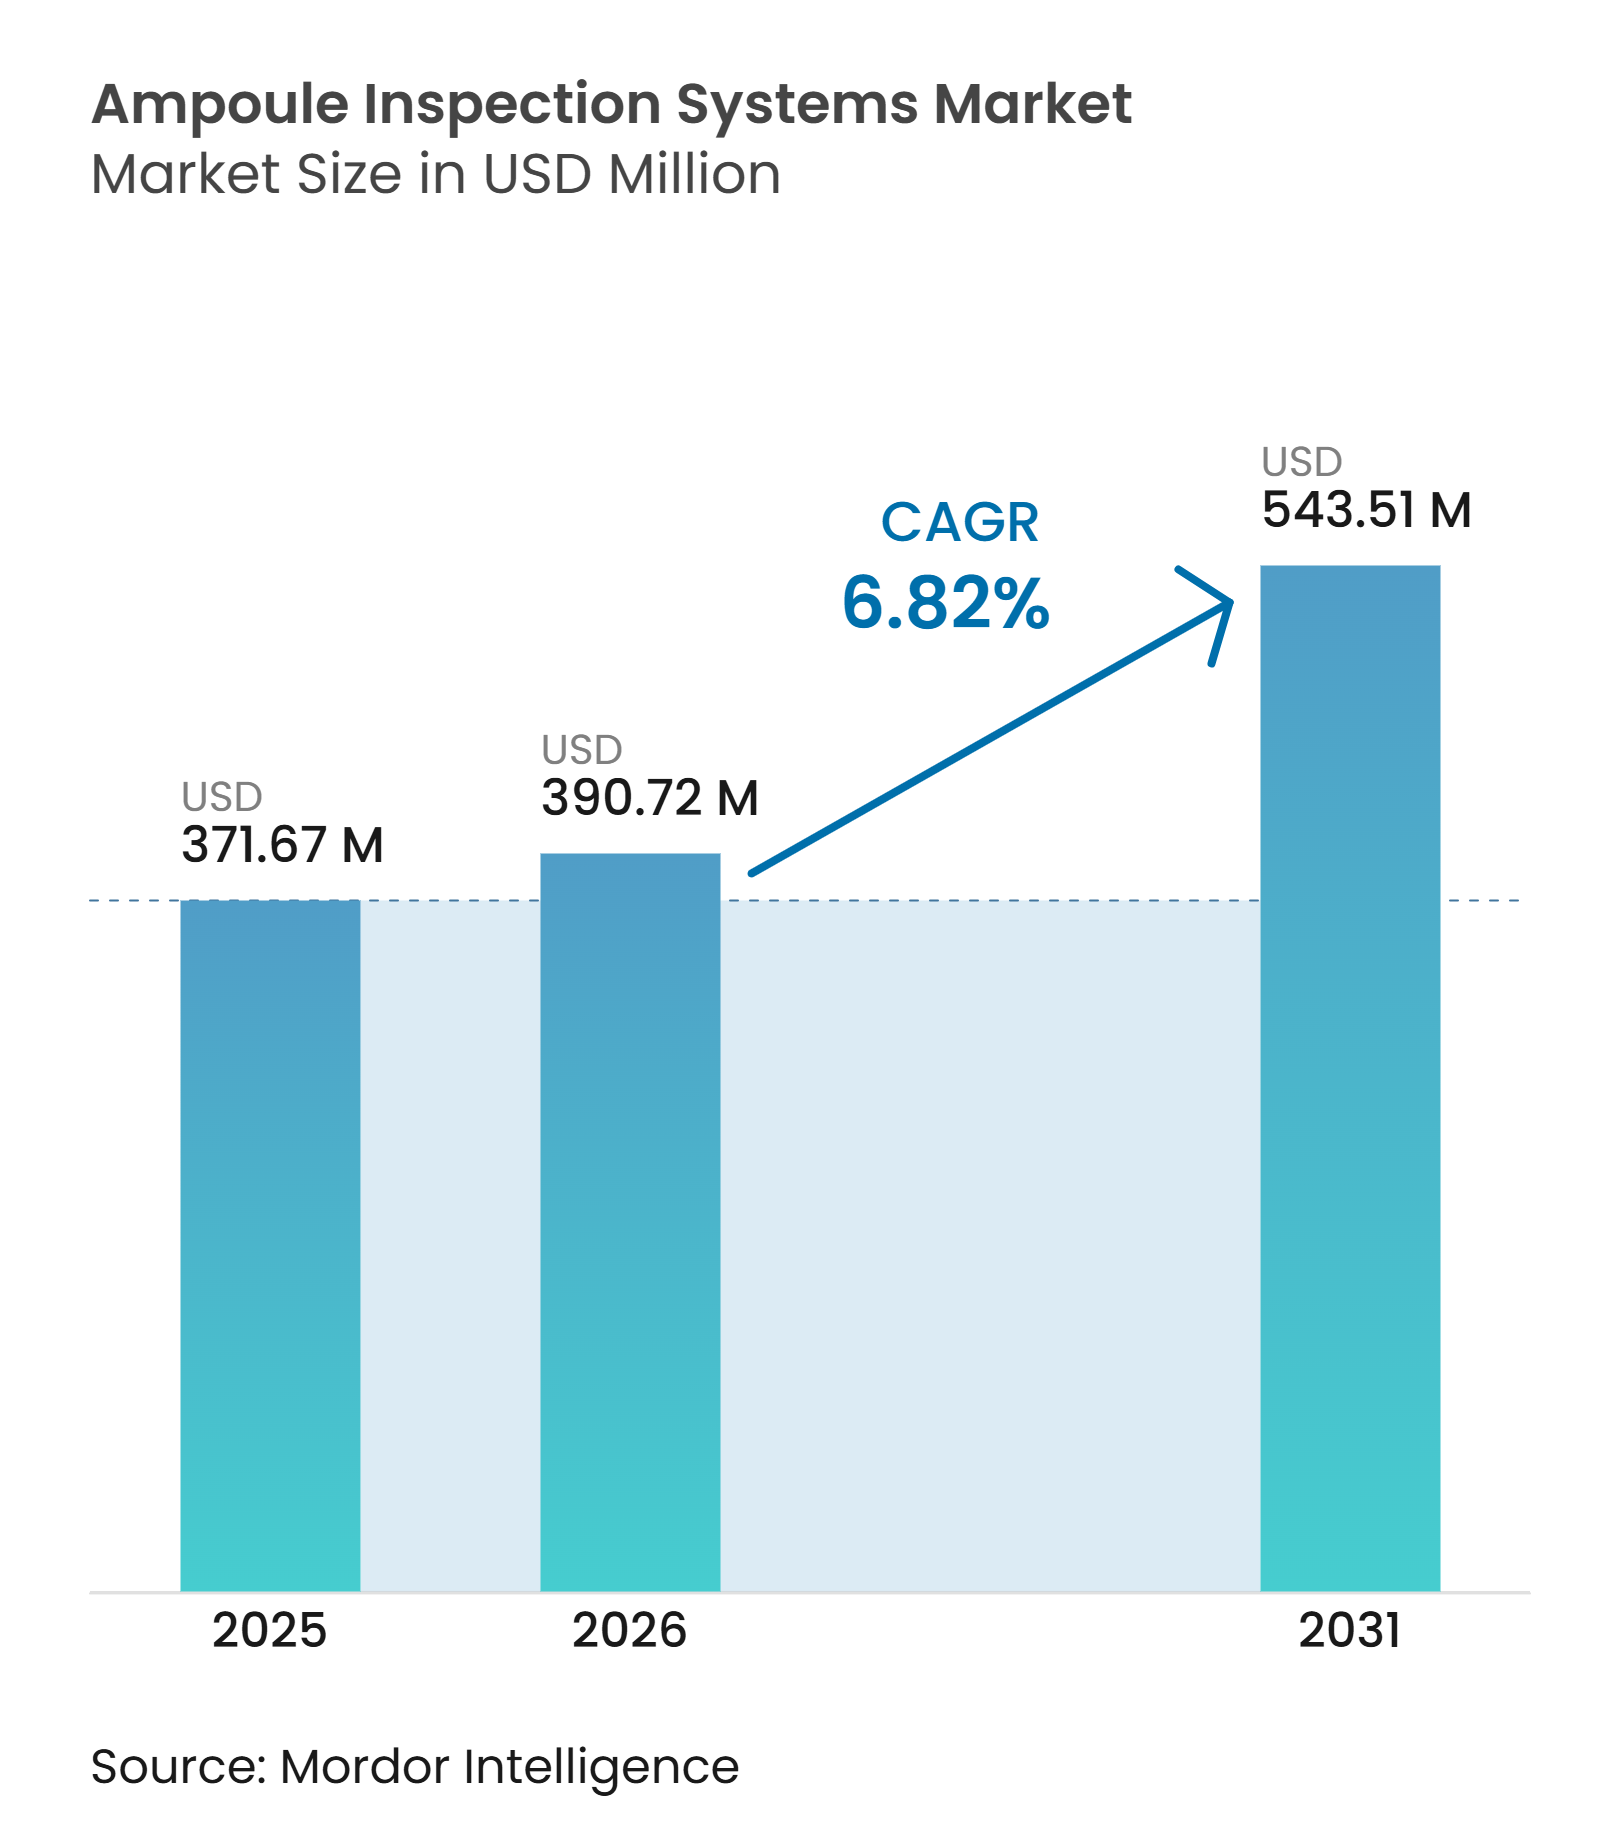
| 市場規模 (2026) | 390.72 百万米ドル |
| 市場規模 (2031) | 543.51 百万米ドル |
| 成長率 (2026 - 2031) | 6.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー
注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor Intelligenceによるアンプル検査システム市場分析
アンプル検査システム市場規模は、2025年の371.67 ミリオン 米ドルから2026年には390.72 ミリオン 米ドルに増加し、2031年までに543.51 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.82%で拡大します。無菌充填・仕上げ能力への投資は、各新ラインが商業生産前に適格性評価済みの検査装置を必要とするため、需要を支えています。容器・閉鎖系完全性試験に関する規制上の要求も、目視検査と確定的試験を組み合わせたシステムへの調達をシフトさせています。CDMOは、スポンサークライアントが商業業務を発注する前に品質対応状況を評価するため、施設設計段階でより多くの設備決定を行っています。アンプル検査システム市場では、特にレシピ管理、監査証跡、サイバーセキュリティ、統合検査データに関するソフトウェア機能の重要性が高まっています。人工知能向けの高い適格性評価コストと限られた欠陥ライブラリが、大手メーカーやCDMOが投資を拡大する一方で、中小規模の事業者による採用を遅らせています。
レポートの主要ポイント
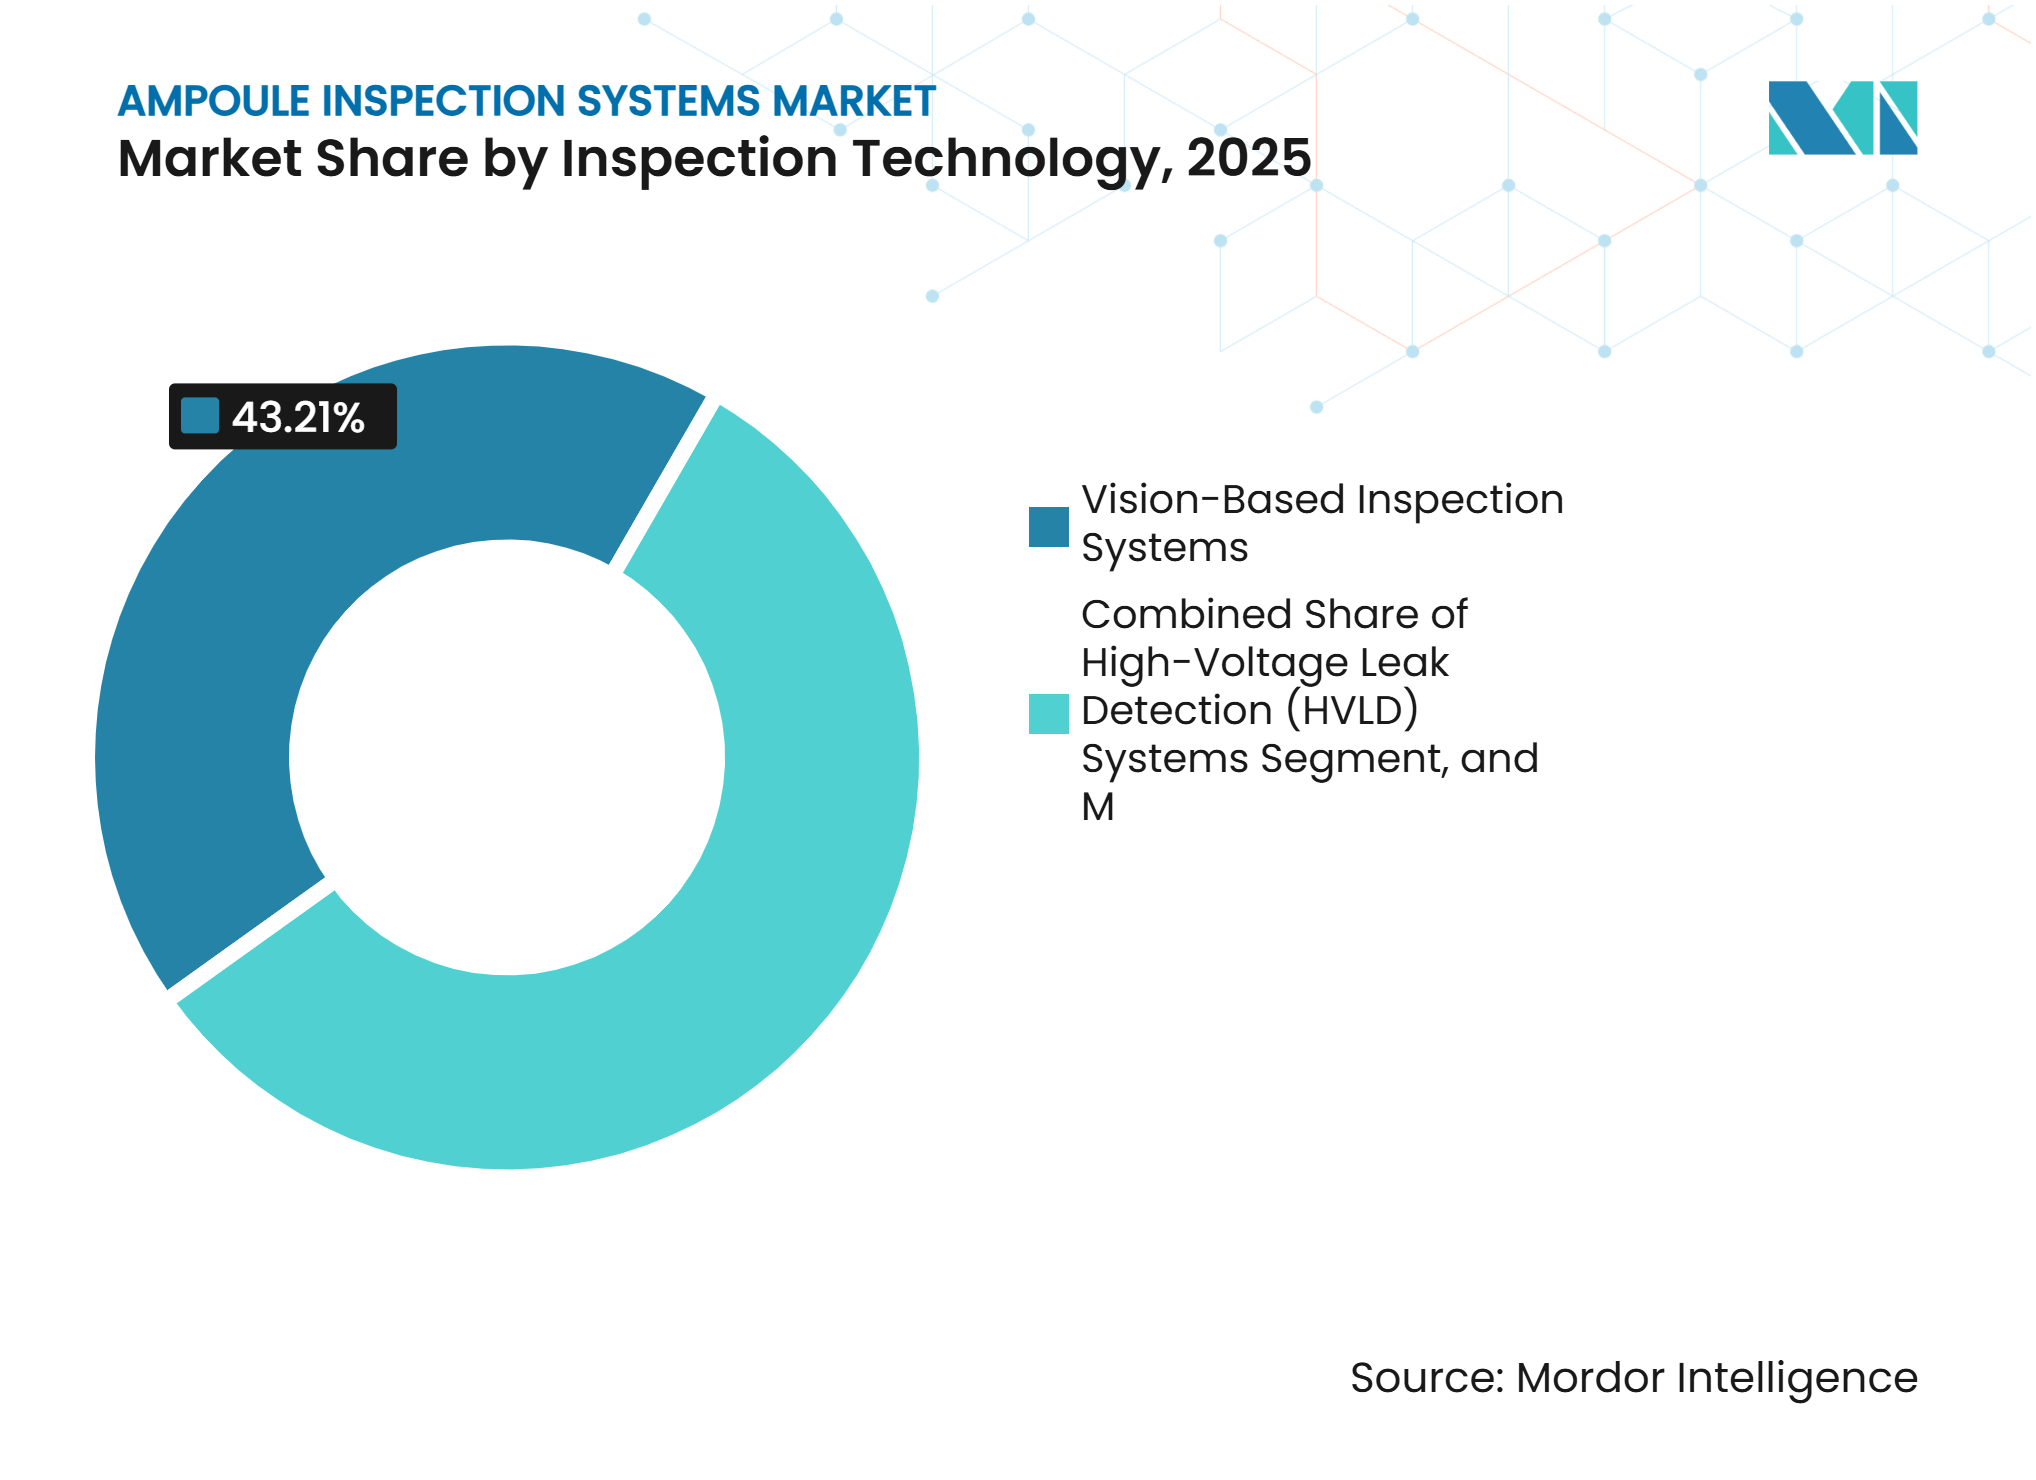
- 検査技術別では、ビジョンベースシステムが2025年のアンプル検査システム市場シェアの43.21%を占め、高電圧リーク検出システムは2031年にかけてCAGR 7.14%で拡大すると予測されています。
- 自動化レベル別では、完全自動化システムが2025年に68.79%の収益シェアを占め、2031年にかけてCAGR 7.23%で拡大すると予測されています。
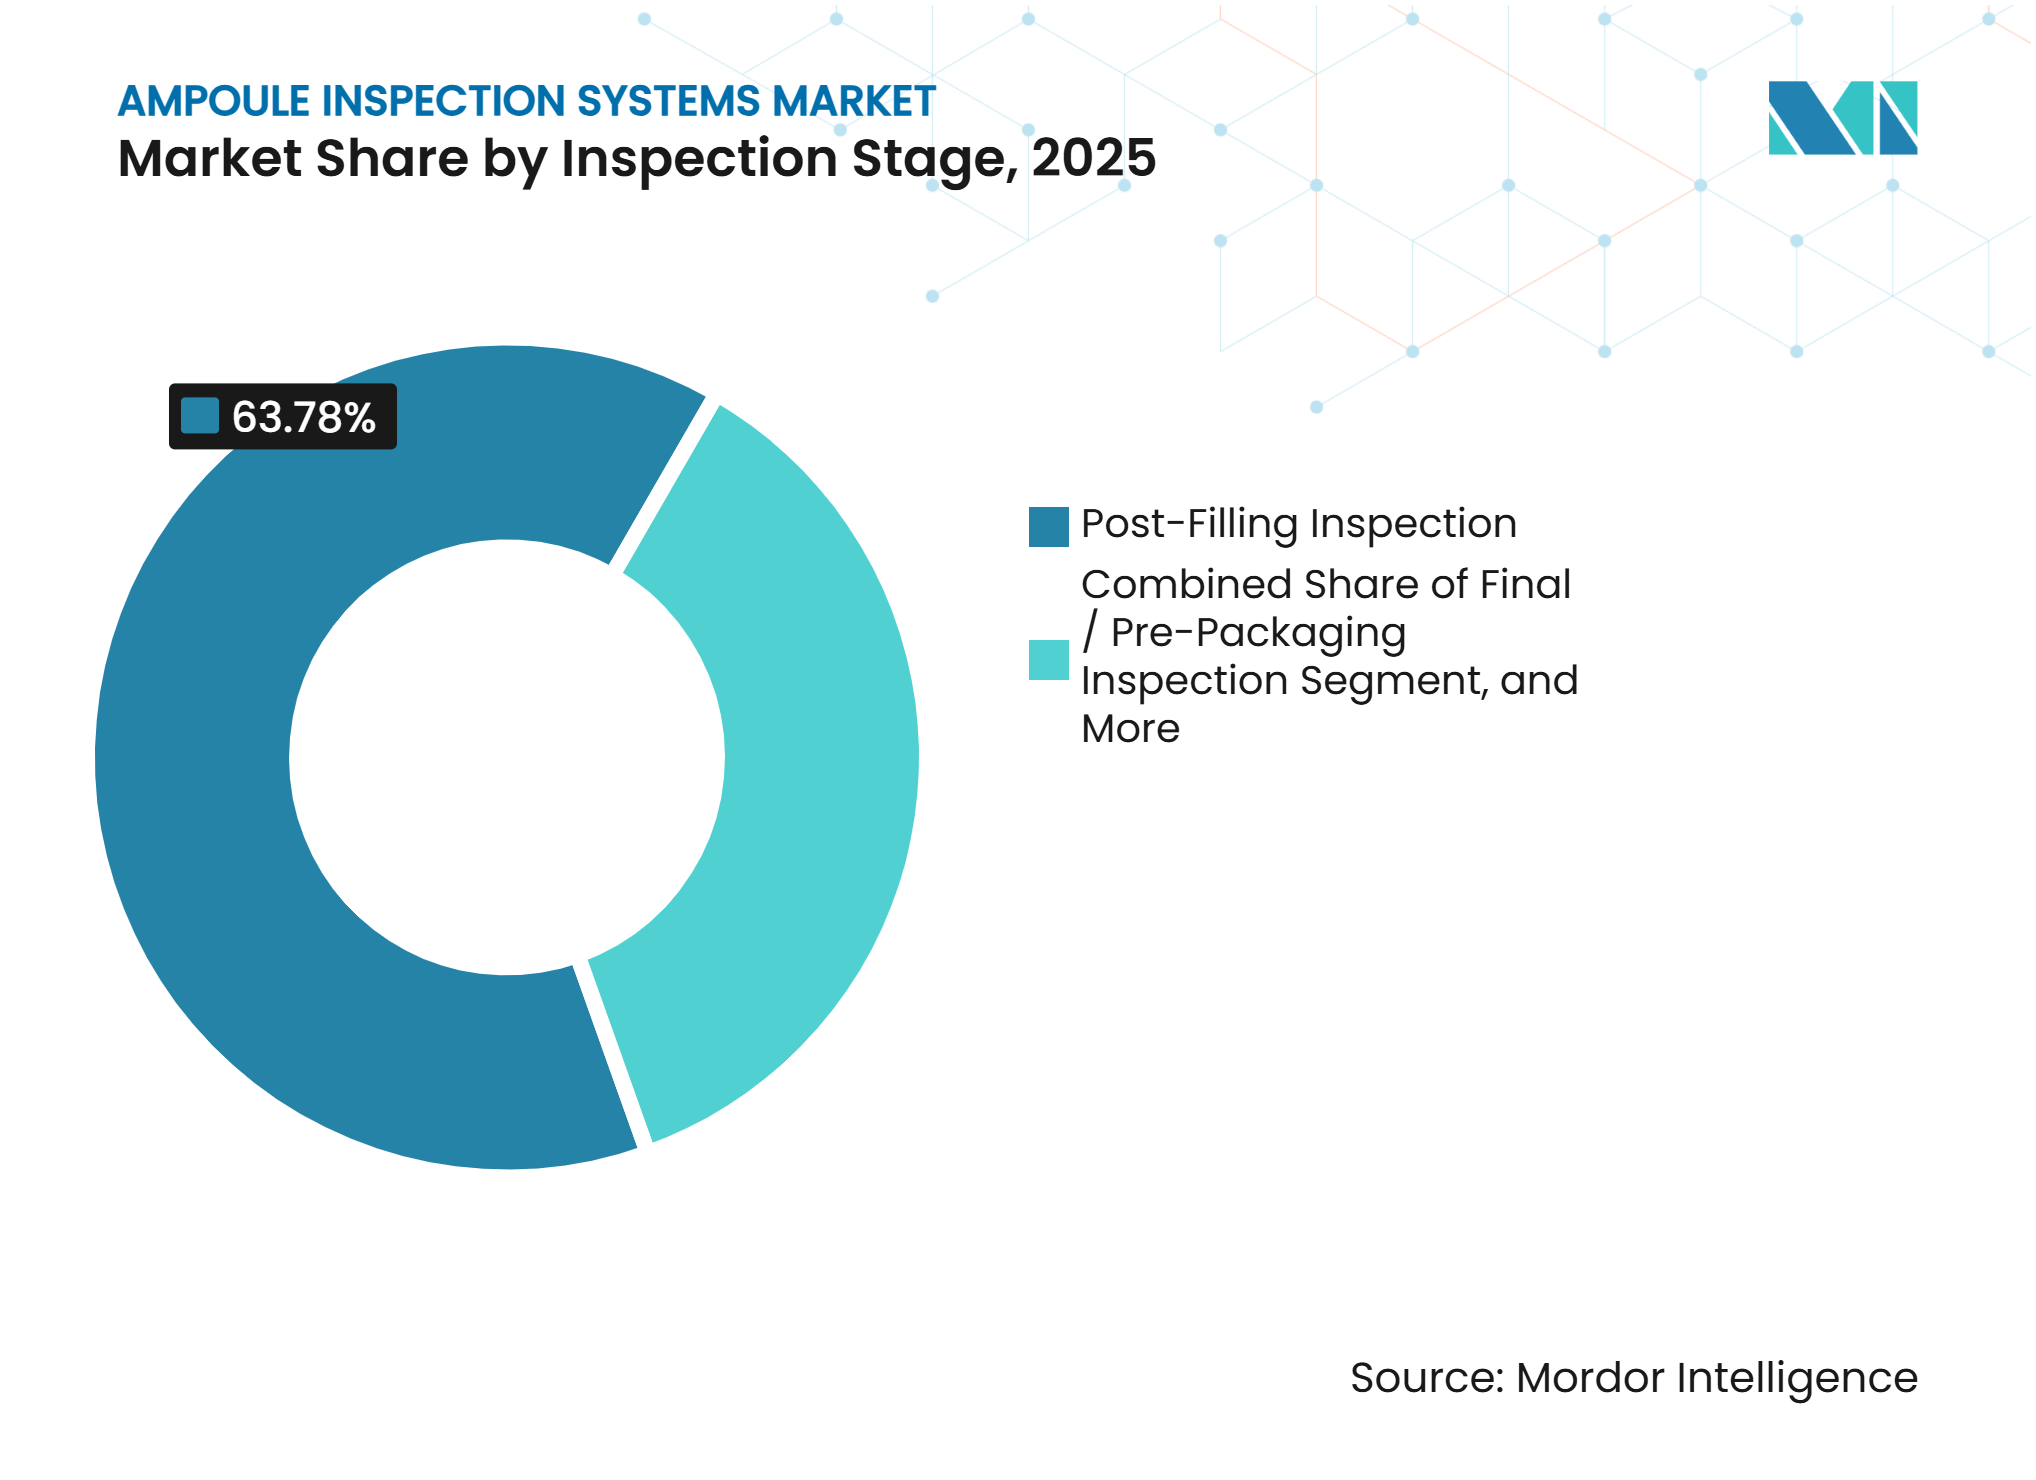
- 検査段階別では、充填後検査が2025年に63.78%の収益シェアを占め、最終/包装前検査は2031年にかけてCAGR 7.41%で拡大すると予測されています。
- エンドユーザー別では、製薬メーカーが2025年に68.95%の収益シェアを占め、CMOおよびCDMOは2031年にかけてCAGR 7.52%で拡大すると予測されています。
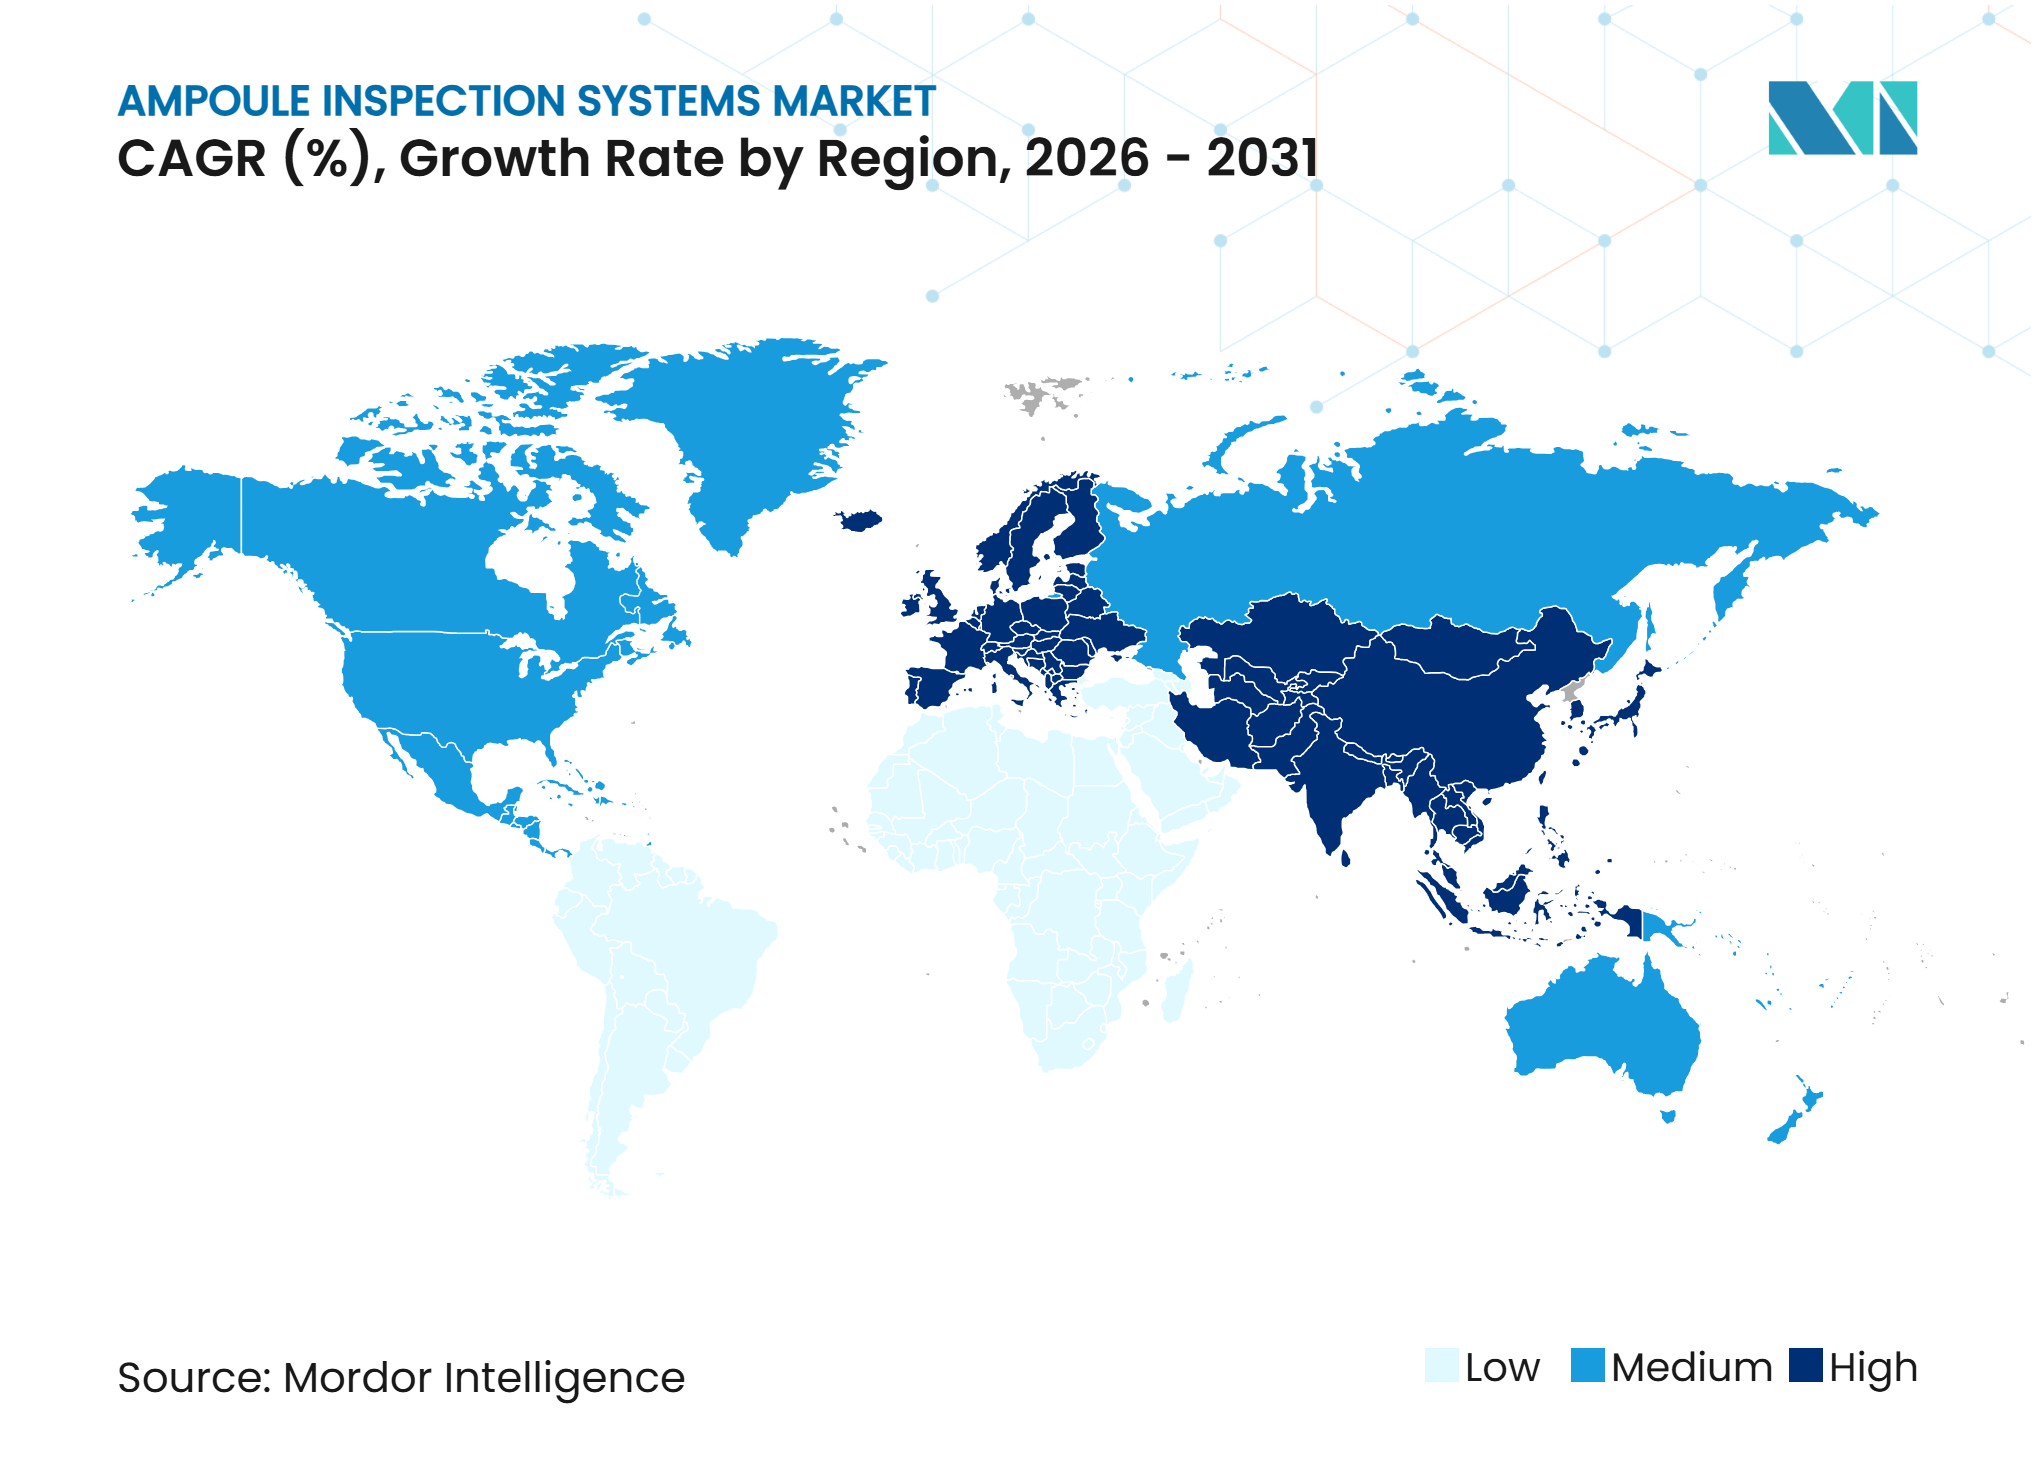
- 地域別では、欧州が2025年に32.76%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 7.66%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 無菌注射剤製造の拡大 | +1.7% | 北米、欧州、アジア太平洋地域に集中するグローバル | 中期(2〜4年) |
| より厳格な検査および容器・閉鎖系完全性への要求 | +1.5% | グローバル、EUがアネックス1を通じて施行をリード、米国がUSP <1207>を通じて追随 | 短期(2年以内) |
| 完全自動化高スループット検査へのシフト | +1.2% | 北米および欧州、アジア太平洋地域での急速な採用 | 中期(2〜4年) |
| 人工知能およびディープラーニングビジョンの統合 | +0.9% | グローバル、欧州およびアジア太平洋地域にイノベーションクラスター | 長期(4年以上) |
| ブロー・フィル・シール アンプル生産の成長 | +0.7% | グローバル、アジア太平洋地域と欧州が新規能力増強をリード | 中期(2〜4年) |
| マルチフォーマット充填・仕上げラインからの改修需要 | +0.5% | 北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
無菌注射剤製造の拡大
無菌注射剤能力の増強が、新規充填・仕上げラインにおける検査システムへの直接的な需要を生み出しています。Curiaは2026年9月にアルバカーキに拡張キャンパスを開設し、自動目視検査および包装技術を備えた隔離充填ラインを設置しました。PCI Pharma Servicesは2026年4月、無菌充填・仕上げ能力を含むサンディエゴおよびベッドフォードキャンパスへの大規模投資を発表しました。[1] これらの投資により、アンプル検査システム市場全体で検査に関する意思決定が施設計画プロセスの早い段階に組み込まれるようになっています。これは、生産開始前に設備仕様、適格性評価計画、ラインインテグレーションを支援できるサプライヤーに有利に働きます。アンプル検査システム市場は、検査能力が無菌製造設計の中核的要素として位置づけられるようになったことで恩恵を受けています。
より厳格な検査および容器・閉鎖系完全性への要求
EU GMP アネックス1は、ガラスおよびプラスチックアンプル、ブロー・フィル・シールユニットを含む融着封止容器に対する包括的な完全性試験を要求しています。改訂されたECA目視検査ワーキンググループのポジションペーパーは、融着封止容器と機械的閉鎖システムを区別し、それぞれ異なる試験要件を明確化しています。[2] 米国食品医薬品局は2026年8月に容器閉鎖システムにするドラフトガイダンスを公表し、品質評価と管理のためのリスクベースフレームワークを提案しました。これらの要件により、融着封止容器の完全性評価において目視検査単独では不十分となっています。高電圧リーク検出は、EU監督下で稼働するアンプルラインにとって必要不可欠な補完技術となっています。このコンプライアンス上のシフトにより、アンプル検査システム市場において目視検査と容器・閉鎖系完全性試験を統合したプラットフォームの機会が広がっています。
完全自動化高スループット検査へのシフト
完全自動化システムは収益の大部分を占め、予測期間中に着実に拡大すると予測されています。ECA目視検査グループの最近の調査では、回答者の大多数がいまだに手動目視検査を使用しており、約半数が自動目視検査システムを導入していることが判明しました。同調査では、自動化システムの大多数が手動検査と同等以上のパフォーマンスを実証する必要があることも明らかになりました。自動化設備は、アンプル検査システム市場における複数シフト生産において、一貫した検出パフォーマンスと電子監査証跡を提供します。手動検査は薬局方の実践における参照方法であり続けるため、適格性評価済みの人による検査が引き続きバリデーションを支えています。Syntegonは、高い生産スループットで目視検査と統合された容器・閉鎖系完全性試験を備えたAIMプラットフォームを発売しました。
人工知能およびディープラーニングビジョンの統合
人工知能は非経口製剤検査における現在の導入は限定的ですが、メーカーはより広範な活用に向けて準備を進めています。ECAメンバー調査では、一部の回答者が近い将来に人工知能を採用する計画があることが判明しました。ディープラーニングモデルは、固定ルールでは管理が困難な多様な欠陥パターンに対応できます。その使用には、代表的な欠陥データセット、ドリフト監視、管理されたモデルバージョン、および文書化された変更管理も必要です。ある科学的研究では、マルチパラメータ透明容器検査プラットフォームにおけるYOLOベースの表面欠陥検出で高い検出精度が報告されました。Brevetti CEAは最近Brevetti AIを買収し、設備サプライヤーが人工知能能力を製品ポートフォリオに取り込む動きを示しています。アンプル検査システム市場は、ソフトウェアとハードウェアを一つの管理されたシステムとしてバリデーションできるサプライヤーを優遇するようになるでしょう。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いバリデーションおよびフォーマット切替コスト | -1.3% | グローバル、北米および欧州のマルチプロダクトCDMO施設で最も深刻 | 中期(2〜4年) |
| アンプル固有の欠陥ライブラリの限られた入手可能性 | -0.8% | グローバル | 長期(4年以上) |
| 高速検査時のガラス破損および製品取り扱いリスク | -0.6% | グローバル | 短期(2年以内) |
| 複雑な検査およびCCITシステムに対する熟練サービスの制約 | -0.5% | アジア太平洋地域および新興市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いバリデーションおよびフォーマット切替コスト
バリデーションコストは、アンプル検査システム市場において複数製品を小ロットで製造する施設にとって依然として大きな制約となっています。バリデーション実践に関する研究では、製薬メーカーの相当数がプロジェクト総予算に占めるリデーションコストの割合が大きいと報告していることが判明しました。同研究では、パフォーマンス適格性評価サイクルの失敗が相当数のランに影響を与え、各繰り返しサイクルに高いコストが追加されることも報告されました。アンプルラインでは、新しい直径や充填量に対してカメラ設定、照明、搬送パラメータ、またはレシピが変更された場合に文書化された再適格性評価が必要です。この負担は、多数のフォーマットを運用するCDMOおよびコントラクト包装組織にとって最も大きくなります。自動高さ調整と統一レシピ管理を備えたモジュール式機械は作業を軽減できますが、標準化されたフォーマット非依存のバリデーションフレームワークはまだ各法域で確立されていません。
アンプル固有の欠陥ライブラリの限られた入手可能性
人工知能モデルには、各製品の容器形状、充填色、照明条件、および欠陥パターンに一致する欠陥サンプルが必要です。汚染プロファイルは製品固有であり、トレーサビリティ管理が共有を制限するため、メーカーはこれらのサンプルを容易にプールすることができません。したがって、各新フォーマットには新しい欠陥ライブラリが必要となり、自動化適格性評価が延長される可能性があります。最近の科学的研究では、アンプル表面欠陥サンプルが限られている場合、元の取得画像だけではディープラーニングのトレーニングに不十分であると述べられています。研究者たちはデータ拡張と操作されたテストアンプルを使用して利用可能なトレーニング素材を増やしました。この要件は、アンプル検査システム市場において統計的に代表的な欠陥母集団を構築するための生産量が不足している中小メーカーおよびコントラクト包装組織にとって特に困難です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査技術別:
ビジョンシステムがリードし、HVLDがコンプライアンスの基準を引き上げるビジョンベースシステムは2025年に43.21%の収益シェアを占め、アンプル検査システム市場内で最大のポジションを持っています。これらのシステムは、高速処理中に微粒子汚染、外観欠陥、充填レベル、および閉鎖特性を検査します。そのインストールベースと目視品質評価における受け入れられた役割により、多くの新ラインで一般的な選択肢となっています。サプライヤーは、異なる角度から12枚以上の画像を取得するディープラーニングモジュールとマルチカメラ配置を追加しています。高電圧リーク検出システムは2031年にかけてCAGR 7.14%で拡大すると予測されており、融着封止容器に対する確定的完全性試験の必要性を反映しています。
目視検査は、アネックス1の下で融着封止アンプルの完全性試験要件を単独では満たすことができません。アンプル検査システム市場の統合プラットフォームは、同じラインスピードで目視検査とHVLDを実行でき、別途試験フットプリントの必要性を低減します。SyntegonのAIM9は、目視検査、容器・閉鎖系完全性試験、オプションのHVLD、およびヘッドスペースガス分析を一つのモジュラープラットフォームに組み合わせています。[3] レーザーベースシステムは、凍結乾燥製品や窒素填アンプルのヘッドスペース分析を含む特殊用途に使用されます。アンプル検査システム業界は、検査装置がよりネットワーク化されるにつれて、セキュアなソフトウェア、監査対応データ、および統合管理にますます価値を置くようになっています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
自動化レベル別:
完全自動化システムがスケールと文書化を両立完全自動化システムは2025年に68.79%の収益を占め、2031年にかけてCAGR 7.23%で拡大すると予測されています。このセグメントがリードしているのは、高速ラインが長時間の稼働期間にわたって一貫した検査パフォーマンスを必要とするためです。自動化機械は疲労に起因するばらつきを低減し、管理された生産記録に必要な電子監査証跡を作成します。アンプル検査システム市場におけるその大きなシェアは、スループットと文書化の両方の重要性を反映しています。商業ラインスピードとコンプライアンスニーズが同時に高まると、半自動化システムの役割は小さくなります。
Körberは2026年5月に、臨床試験、個別化療法、ATMP製造を含む高品種・低量アプリケーション向けに、ALVA適応型完全自動検査機を発売しました。これにより、従来半自動化設備が担っていたアプリケーションにおけるアンプル検査システム市場での自動化の対象範囲が拡大します。半自動化システムは、バッチリリース再検査および実験室ワークフローにおいて引き続き重要な役割を果たします。手動およびベンチトップシステムは、方法開発、開発段階プログラム、および低量施設をサポートします。2025年の論文では、検査モデル全体を再トレーニングすることなく新しい欠陥サンプルを組み込む方法として、インクリメンタルラーニングが可能な手段として特定されました。
検査段階別:
充填後がリードし、最終ライン統合が増加充填後検査は2025年に63.78%の収益シェアを占め、アンプル検査システム市場の検査段階セグメントの中で最大となっています。充填・封止されたアンプルは、この時点で微粒子、充填量、封止完全性、および外観欠陥について検査されます。この段階での不合格ユニットには上流製造投入物の価値が含まれます。これにより、施設規模や製品タイプに関わらず、この段階が中核的な品質ゲートとなっています。最終/包装前検査は2031年にかけてCAGR 7.41%で拡大すると予測されています。
最終/包装前段階は、トラック・アンド・トレースおよび二次包装管理が検査記録とより統合されるようになっているため、アンプル検査システム市場での重要性が高まっています。Antares Vision GroupはInterpack 2026でINSPECTAソフトウェアを発表し、検査機能とデータ管理のための統一インターフェースとして提示しました。充填前および空アンプル検査は収益では小さいですが、高価値バイオロジクスおよび遺伝子治療において重要です。2025年の科学的プラットフォームは残留応力、寸法、および表面欠陥測定を組み合わ、高い寸法精度と優れた欠陥検出パフォーマンスを実現しました。このアプローチにより、充填前にガラス内部応力を特定し、下流での破損の可能性を低減できます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
製薬メーカーがリードし、CDMOが新たな需要を追加製薬メーカーは2025年に68.95%の収益シェアを占め、定義された製品・容器の組み合わせに対する確立された検査ラインに支えられています。これらの企業は広範な適格性評価プログラムを管理し、専任の品質チームを維持できます。そのインストールベースは、アンプル検査システム市場におけるアップグレード、ソフトウェア更新、およびサービスへの需要を支えています。CMOおよびCDMOは2031年にかけてCAGR 7.52%で拡大すると予測されています。その速いペースは、新規無菌能力プロジェクトとマルチクライアント運営の追加的な検査複雑性に起因しています。
PCI Pharma Servicesは4月に米国キャンパス全体の拡張に多額の投資を約束し、サンディエゴの高速アイソレーター充填ラインとベッドフォードのバイアルおよび凍結乾燥ラインを含みます。CDMOは各クライアントプログラムに対して個別の検査レシピ、バッチ記録、および交差汚染管理を管理しなければなりません。コントラクト包装・試験組織は、アンプル検査システム市場において再検査、受入材料チェック、および方法開発をサポートします。Catalentは6月に、グローバル製造ネットワーク全体でQai企業向け人工知能品質管理ツールを立ち上げました。これにより、検査装置購入者にとってデータ互換性が追加の購入検討事項となっています。
地域分析
欧州は2025年に32.76%の収益シェアを占め、アンプル検査システム市場で最大の地域ポジションを持っています。この地域は、検査装置サプライヤーの集積と厳格な無菌製造要件を組み合わせています。ドイツとイタリアには、アンプルおよびその他の非経口容器向けの確立されたプラットフォームを持つ複数の企業が拠点を置いています。EU GMP アネックス1は、コンプライアンスに準拠した検査および完全性試験能力の必要性を生み出しています。Aenovaはイタリアのラティナサイトで無菌充填・仕上げ能力を拡張し、相当な年間生産能力を持つ新しいアイソレーターベースのラインを追加しました。
アジア太平洋地域は2031年にかけてCAGR 7.66%で拡大すると予測されており、アンプル検査システム市場で最も速い地域成長率となっています。能力増強、輸出計画、および注射剤療法への国内需要が、地域全体での設備購入を支えています。欧州市場に供給する施設は、アネックス1の要件を満たす検査インフラが必要です。これにより、半自動化構成の代わりに容器・閉鎖系完全性試験を統合した完全自動化システムの採用が促進されています。中国の研究チームは、包装欠陥評価要件に沿った人工知能ベースの検査方法を開発しています。
北米は、無菌製造の拡大と最終容器検査に対する品質要件に支えられ重要な需要センターであり続けています。PCI Pharma Servicesの2026年4月の拡張プログラムは、米国に高速無菌能力を追加します。南米は、ブラジルの製薬生産とアルゼンチンのジェネリック注射剤生産を中心とした、より小規模な発展途上の機会です。中東およびアフリカは採用の初期段階にあり、検査投資は主に輸出市場の適格性評価に関連しています。これらの地域は調達の意思決定においてEUおよび米国の品質フレームワークを参照しています。
競合環境
市場集中度
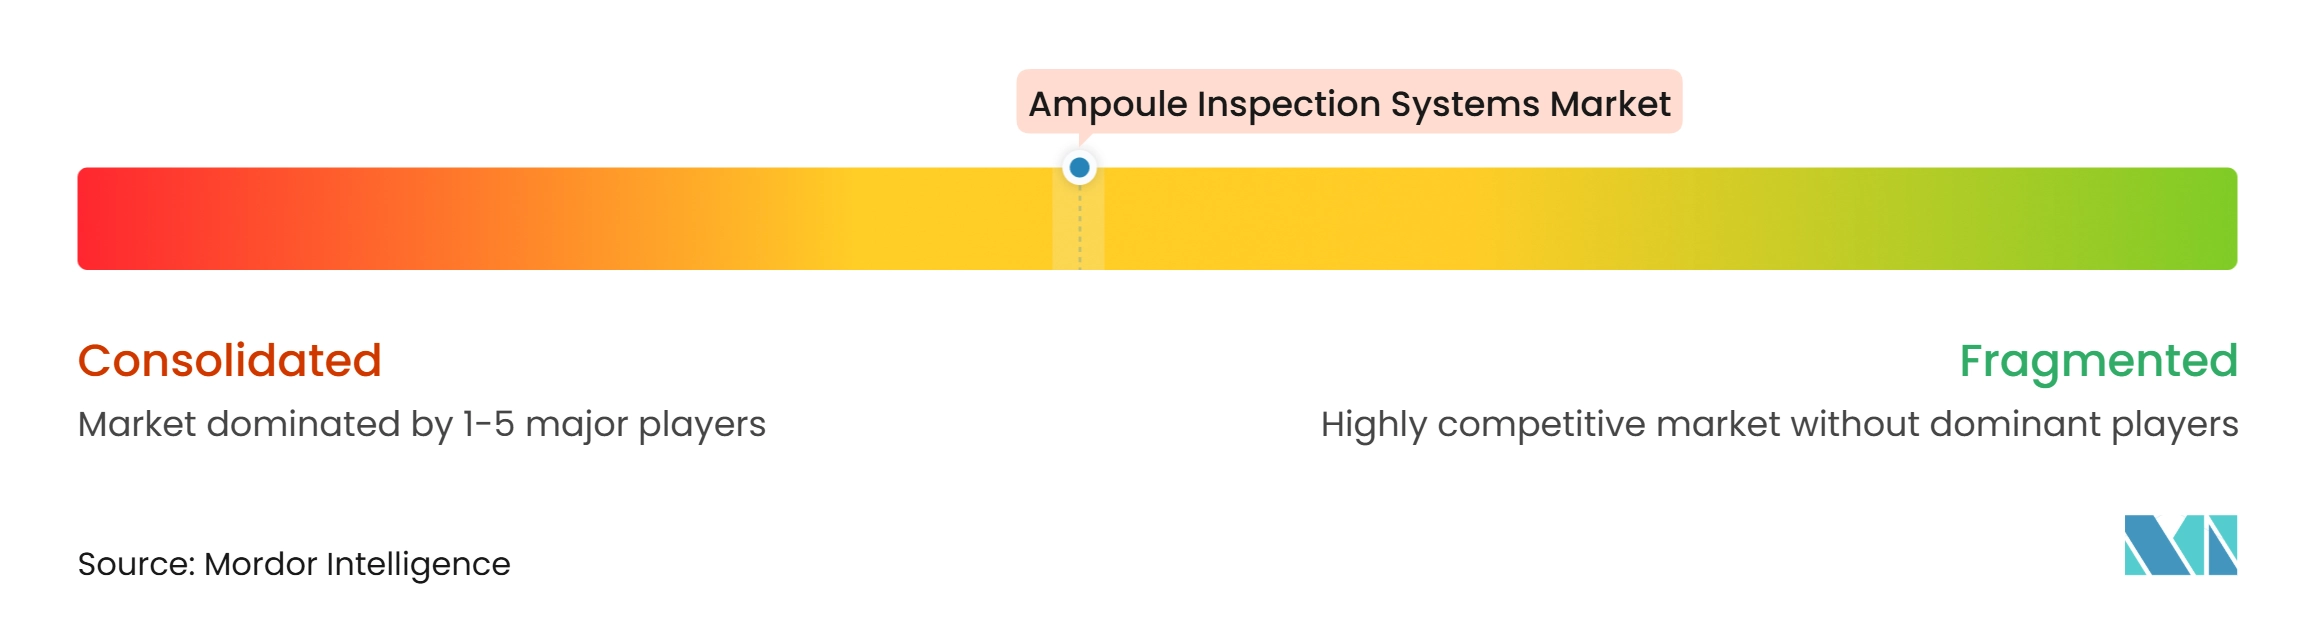
アンプル検査システム市場は、完全自動化・高速ティアにおいて中程度の集中度を示しています。欧州の主要設備メーカー、特にドイツとイタリアに拠点を置く企業は、バリデーション済みプラットフォーム、規制経験、およびインストールベースを通じて確立されたポジションを保持しています。顧客との関係は、適格性評価サービス、メンテナンス、およびソフトウェアアップデートからの継続的な収益を支えています。製品ライフサイクル中にバリデーション済み検査システムを切り替えることは技術的に困難であり、商業的に混乱をもたらします。中間市場はより分散しており、地域専門業者、マシンビジョンインテグレーター、およびHVLD専門サプライヤーが柔軟性、納期、およびローカルサービスで競争しています。
主要企業は人工知能とモジュラー設備アーキテクチャへの投資を行っています。Brevetti CEAは2025年8月にBrevetti AIの買収を完了し、独自のディープラーニング能力を検査ポートフォリオに追加しました。Syntegonは2026年2月にAIM9を統合検査技術を備えたモジュラープラットフォームとして発売し、アンプル、バイアル、シリンジ、カートリッジをサポートします。Körberは2026年5月に自動切替を備えた高品種・低量製薬アプリケーション向けにALVAを発売しました。Antares Vision Groupは2026年5月にINSPECTAを発表し、検査機能を単一のソフトウェアインターフェースに統合しました。
マイクロリーク信号を電気ノイズから区別するAIネイティブのHVLD解釈レイヤーは、製品ギャップとして残っています。品質管理およびサイバーセキュリティ要件も、ネットワーク接続された設備の設計選択を形成しています。統合ソフトウェアと監査対応データ管理を持つサプライヤーは、ハードウェアのみのプロバイダーに対して優位性を持つ可能性があります。アンプル検査システム業界は、機械速度と同様に、バリデーション済みパフォーマンス、データ能力、および長期サービスサポートで競争しています。
アンプル検査システム業界リーダー
-
Körber AG
-
Antares Vision Group
-
Stevanato Group S.p.A.
-
Syntegon Technology GmbH
-
Mettler-Toledo International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
アンプル検査システム市場 このレポートでカバーされる企業
- ACG
- Anritsu Corporation
- Antares Vision Group
- Brevetti CEA SpA
- Cognex Corporation
- CMP Phar.ma
- HEUFT SYSTEMTECHNIK GmbH
- Ishida Co., Ltd.
- Jekson Vision
- Keyence Corporation
- Korber AG
- Mettler-Toledo International Inc.
- Minebea Intec GmbH
- Omron Corporation
- OPTEL Group
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Teledyne Technologies Incorporated
- Thermo Fisher Scientific Inc.
- WIPOTEC-OCS GmbH
最近の産業開発事情 アンプル検査システム市場
- 2026年9月:Syntegonはダブリンで開催されたPDA目視検査フォーラム2026において、不透明注射剤向けの新しい検査技術OpaqViewを発表しました。専用カメラ、高度な照明、およびソフトウェア機能を使用して、従来の目視検査では確実に検査できない製品中の微粒子を検出するもので、複数の顧客製品との実現可能性試験後、現在すべてのSyntegon自動検査プラットフォームで利用可能です。
- 2026年4月:Antares Vision GroupはInterphex NYC 2026において、プレフィルドシリンジ向けの新しい自動目視検査・リーク検出システムをデビューさせ、アンプルを含む最大100 mLの容器の小ロット検査向けEasy TB手動目視検査ユニットとともに発表しました。ツールフリーのフォーマット変更は1分以内に実現可能です。
- 2026年3月:SyntegonはAIM9プラットフォームの基盤となる共創モデルを詳述し、継続的な機能強化にはAI統合、ソフトウェアのEUサイバーセキュリティ法コンプライアンス更新、および規制サイクル全体でプラットフォームの将来対応性を確保するためのカメラ検査システムのアップグレードが含まれることを確認しました。
- 2026年2月:Syntegonは自動目視検査と容器・閉鎖系リーク検出を組み合わせたAIM9高速検査プラットフォームを発売しました。このプラットフォームは最大600容器/分のスループットをサポートし、エリアスキャンおよびラインスキャンカメラを使用し、ディープラーニングベースの欠陥分類を採用しています。
グローバルアンプル検査システム市場レポートの範囲
アンプル検査システム市場は、注射用医薬品およびバイオロジクスに使用されるガラスアンプルを目視および物理的に検査する自動および半自動機械を対象とし、製品の安全性と規制コンプライアンスを確保するために微粒子、亀裂、充填レベルエラー、封止問題、および外観欠陥などの欠陥を検出します。
アンプル検査システム市場レポートは、検査技術(ビジョンベース検査システム、高電圧リーク検出(HVLD)システム、レーザーベース検査システム、複合/マルチモーダル検査システム、その他の検査技術)、自動化レベル(完全自動化、半自動化、手動/ベンチトップ)、検査段階(充填前、充填後、最終/包装前)、エンドユーザー(製薬メーカー、CMO/CDMO、コントラクト包装/試験、その他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ビジョンベース検査システム |
| 高電圧リーク検出(HVLD)システム |
| レーザーベース検査システム |
| 複合/マルチモーダル検査システム |
| その他の検査技術 |
| 完全自動化システム |
| 半自動化システム |
| 手動およびベンチトップシステム |
| 充填前/空アンプル検査 |
| 充填後検査 |
| 最終/包装前検査 |
| 製薬メーカー |
| CMO/CDMO |
| コントラクト包装/試験組織 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| トルコ | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 検査技術別 | ビジョンベース検査システム | ||
| 高電圧リーク検出(HVLD)システム | |||
| レーザーベース検査システム | |||
| 複合/マルチモーダル検査システム | |||
| その他の検査技術 | |||
| 自動化レベル別 | 完全自動化システム | ||
| 半自動化システム | |||
| 手動およびベンチトップシステム | |||
| 検査段階別 | 充填前/空アンプル検査 | ||
| 充填後検査 | |||
| 最終/包装前検査 | |||
| エンドユーザー別 | 製薬メーカー | ||
| CMO/CDMO | |||
| コントラクト包装/試験組織 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| トルコ | |||
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
アンプル検査システムの市場規模はどのくらいですか?
市場規模は2026年の390.72 ミリオン 米ドルから2031年までに543.51 ミリオン 米ドルに増加し、CAGRは6.82%となる見込みです。
アンプル検査においてどの検査技術がリードしていますか?
ビジョンベースシステムは2025年に43.21%の収益シェアでリードしており、高いラインスピードで微粒子、外観欠陥、および充填レベルを評価できるためです。
アンプルラインでHVLDの採用が進んでいる理由は何ですか?
HVLDは2031年にかけてCAGR 7.14%で拡大すると予測されており、融着封止容器がEU GMP アネックス1の下で確定的完全性試験を必要とするためです。
どのエンドユーザーが最も急速に設備購入を増やしていますか?
CMOおよびCDMOは2031年にかけてCAGR 7.52%で拡大すると予測されており、無菌製造がマルチクライアント施設全体でますますアウトソーシングされているためです。
どの地域が最も急速に進展していますか?
アジア太平洋地域は2031年にかけてCAGR 7.66%で拡大すると予測されており、新規能力、輸出要件、および自動化検査の採用に支えられています。
アンプル検査における人工知能のより広範な採用を制限しているものは何ですか?
製品固有の欠陥ライブラリ、モデルバリデーション、ドリフト監視、および管理されたソフトウェア変更が、中小規模の事業者にとって人工知能の導入を困難にしています。