
Marktgröße und Marktanteil für Ampulleninspektionssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 390.72 Millionen US-Dollar |
| Marktgröße (2031) | 543.51 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.82 % |
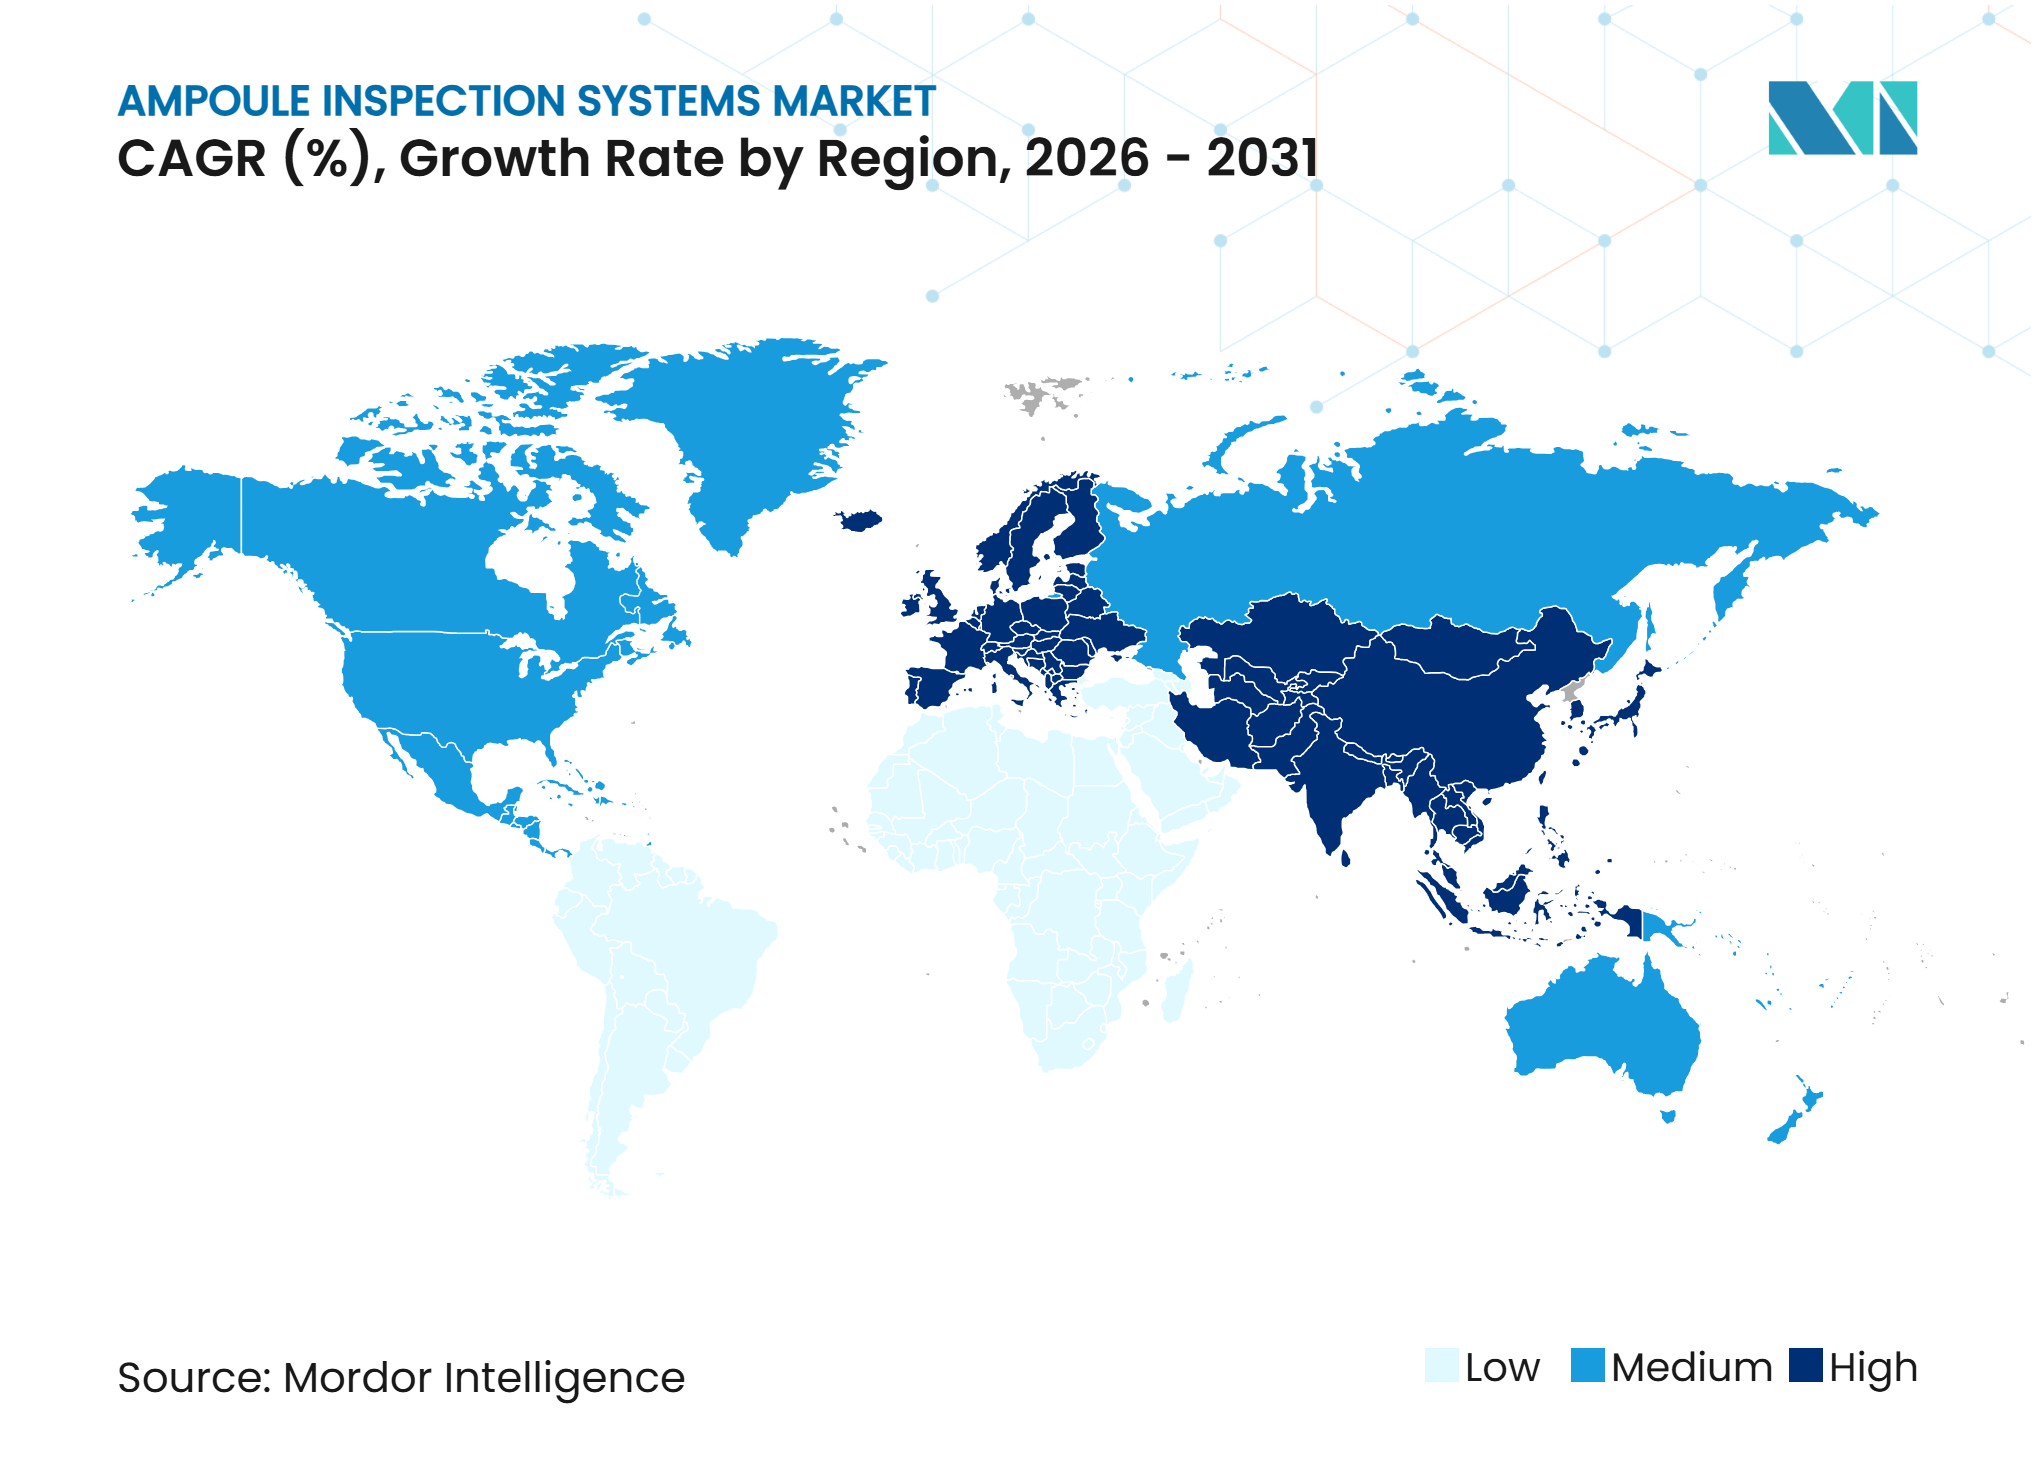
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Ampulleninspektionssysteme von Mordor Intelligence
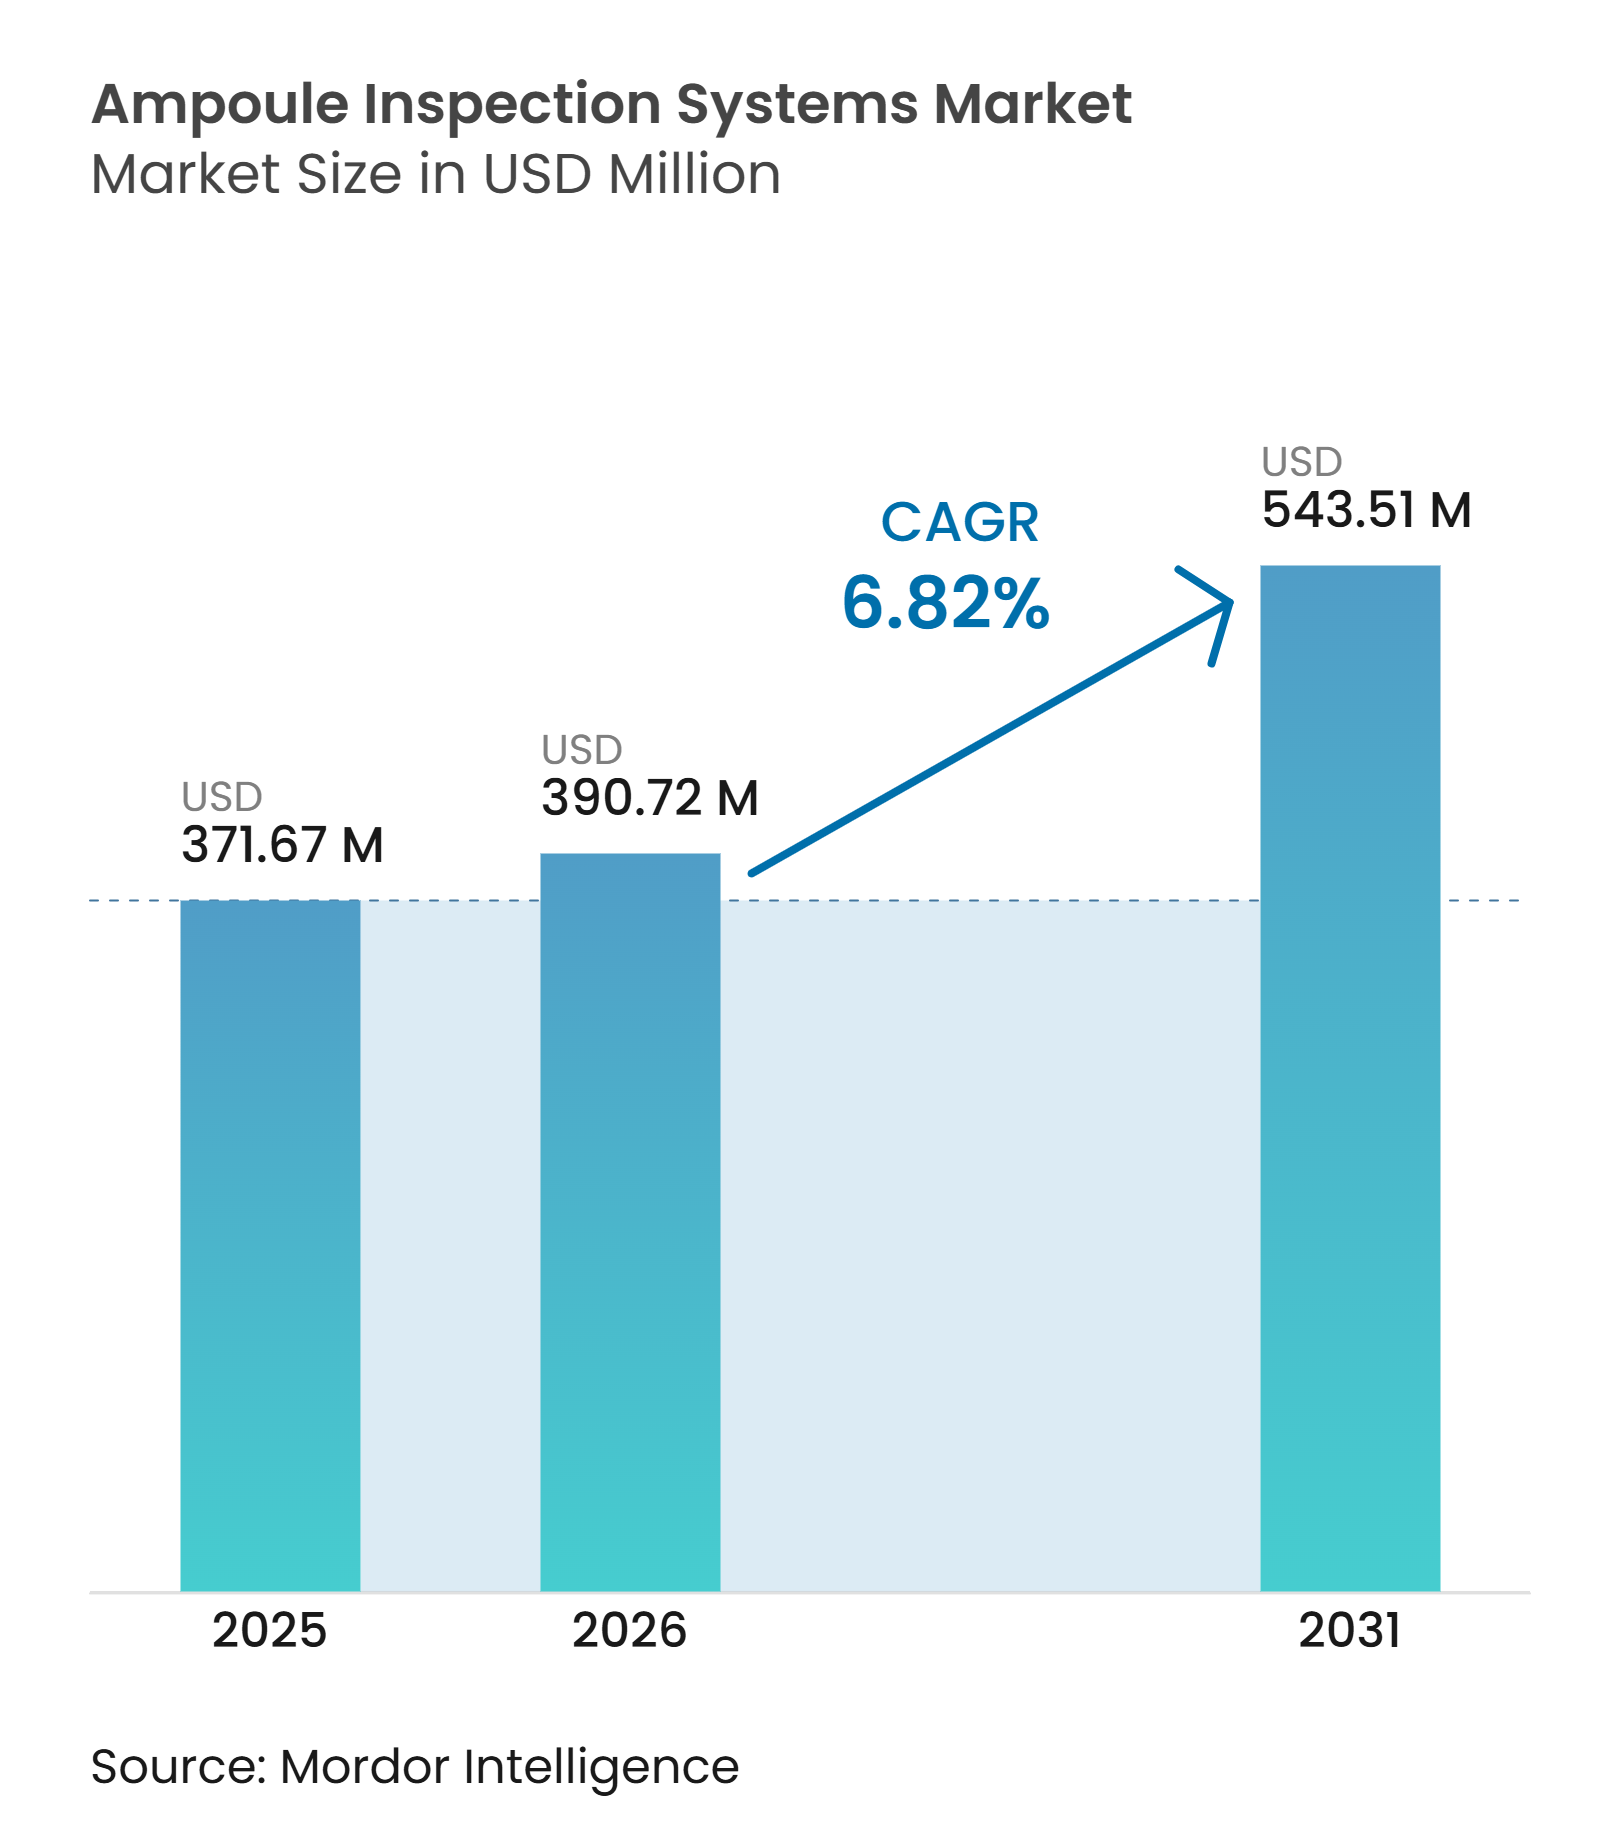
Die Marktgröße für Ampulleninspektionssysteme wird voraussichtlich von 371,67 Millionen USD im Jahr 2025 auf 390,72 Millionen USD im Jahr 2026 steigen und bis 2031 543,51 Millionen USD erreichen, mit einer CAGR von 6,82 % über den Zeitraum 2026–2031. Investitionen in sterile Abfüll- und Verpackungskapazitäten stützen die Nachfrage, da jede neue Linie qualifizierte Inspektionsausrüstung vor der kommerziellen Produktion benötigt. Die regulatorischen Anforderungen an die Prüfung der Behälter-Verschluss-Integrität verlagern die Beschaffung zunehmend hin zu Systemen, die visuelle Inspektion mit deterministischen Prüfverfahren kombinieren. CDMOs treffen Ausrüstungsentscheidungen zunehmend bereits in der Planungsphase von Anlagen, da Auftraggeber die Qualitätsbereitschaft vor der Vergabe kommerzieller Aufträge bewerten. Die Softwarekompetenz gewinnt im Markt für Ampulleninspektionssysteme zunehmend an Bedeutung, insbesondere in Bezug auf Rezepturverwaltung, Prüfpfade, Cybersicherheit und integrierte Inspektionsdaten. Hohe Qualifizierungskosten und begrenzte Fehlerbibliotheken für künstliche Intelligenz verlangsamen die Einführung bei kleineren Betreibern, auch wenn große Hersteller und CDMOs ihre Investitionen erhöhen.
Wichtigste Erkenntnisse des Berichts
- Nach Inspektionstechnologie hielten bildbasierte Systeme im Jahr 2025 einen Marktanteil von 43,21 % im Markt für Ampulleninspektionssysteme, während Hochspannungs-Leckageerkennungssysteme bis 2031 voraussichtlich mit einer CAGR von 7,14 % wachsen werden.
- Nach Automatisierungsgrad hielten vollautomatische Systeme im Jahr 2025 einen Umsatzanteil von 68,79 % und werden bis 2031 voraussichtlich mit einer CAGR von 7,23 % wachsen.
- Nach Inspektionsphase hielt die Inspektion nach der Befüllung im Jahr 2025 einen Umsatzanteil von 63,78 %, während die abschließende Inspektion bzw. die Inspektion vor der Verpackung bis 2031 voraussichtlich mit einer CAGR von 7,41 % wachsen wird.
- Nach Endnutzer hielten Pharmahersteller im Jahr 2025 einen Umsatzanteil von 68,95 %, während CMOs und CDMOs bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2025 einen Umsatzanteil von 32,76 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau der Fertigung steriler Injektionspräparate | +1.7% | Global, mit Schwerpunkt in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Strengere Anforderungen an Inspektion und Behälter-Verschluss-Integrität | +1.5% | Global, EU führt die Durchsetzung über Anhang 1 an, USA folgen über USP <1207> | Kurzfristig (≤ 2 Jahre) |
| Verlagerung hin zu vollautomatischer Hochdurchsatz-Inspektion | +1.2% | Nordamerika und Europa, mit rascher Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Integration von künstlicher Intelligenz und Deep-Learning-Vision | +0.9% | Global, mit Innovationszentren in Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Wachstum der Blow-Fill-Seal-Ampullenproduktion | +0.7% | Global, asiatisch-pazifischer Raum und Europa führen bei neuen Kapazitätserweiterungen | Mittelfristig (2–4 Jahre) |
| Nachrüstungsbedarf bei Mehrzweck-Abfüll- und Verpackungslinien | +0.5% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ausbau der Fertigung steriler Injektionspräparate
Kapazitätserweiterungen für sterile Injektionspräparate schaffen eine direkte Nachfrage nach Inspektionssystemen an neuen Abfüll- und Verpackungslinien. Curia eröffnete im September 2026 einen erweiterten Campus in Albuquerque mit isolierten Abfülllinien mit automatischer visueller Inspektion und Verpackungstechnologien. PCI Pharma Services kündigte im April 2026 erhebliche Investitionen an seinen Standorten in San Diego und Bedford an, einschließlich steriler Abfüll- und Verpackungskapazitäten.[1] Diese Investitionen verlagern Inspektionsentscheidungen im Markt für Ampulleninspektionssysteme früher in den Anlagenplanungsprozess. Dies begünstigt Lieferanten, die Gerätespezifikation, Qualifizierungsplanung und Linienintegration vor Produktionsbeginn unterstützen können. Der Markt für Ampulleninspektionssysteme profitiert davon, da die Inspektionskompetenz nun als Teil des Kerndesigns der Sterilherstellung betrachtet wird.
Strengere Anforderungen an Inspektion und Behälter-Verschluss-Integrität
EU-GMP-Anhang 1 schreibt umfassende Integritätsprüfungen für fusionsversiegelte Behälter vor, einschließlich Glas- und Kunststoffampullen sowie Blow-Fill-Seal-Einheiten. Das überarbeitete Positionspapier der ECA-Arbeitsgruppe für visuelle Inspektion unterscheidet fusionsversiegelte Behälter von mechanisch verschlossenen Systemen und klärt die unterschiedlichen Prüfanforderungen.[2] Die US-amerikanische Lebensmittel- und Arzneimittelbehörde veröffentlichte im August 2026 einen Leitlinienentwurf zu Behälter-Verschluss-Systemen, der einen risikobasierten Rahmen für die Qualitätsbewertung und -kontrolle vorschlägt. Diese Anforderungen machen die alleinige visuelle Inspektion für die Integritätsbewertung fusionsversiegelter Behälter unzureichend. Die Hochspannungs-Leckageerkennung wird zu einer notwendigen Begleittechnologie für Ampullenlinien, die unter EU-Aufsicht betrieben werden. Diese Compliance-Verschiebung erweitert die Möglichkeiten für integrierte Plattformen zur visuellen Inspektion und Behälter-Verschluss-Integritätsprüfung im Markt für Ampulleninspektionssysteme.
Verlagerung hin zu vollautomatischer Hochdurchsatz-Inspektion
Vollautomatische Systeme machten den Großteil des Umsatzes aus und werden im Prognosezeitraum voraussichtlich stetig wachsen. Eine aktuelle Umfrage der ECA-Gruppe für visuelle Inspektion ergab, dass die meisten Befragten noch manuelle visuelle Inspektion einsetzten, während etwa die Hälfte automatisierte visuelle Inspektionssysteme eingesetzt hatte. Dieselbe Umfrage ergab, dass die Mehrheit der automatisierten Systeme eine Leistung nachweisen musste, die der manuellen Inspektion gleichwertig oder überlegen war. Automatisierte Geräte bieten im Markt für Ampulleninspektionssysteme eine konsistente Erkennungsleistung und elektronische Prüfpfade während der Mehrschichtproduktion. Die manuelle Inspektion bleibt die Referenzmethode gemäß pharmakopöischer Praxis, sodass qualifizierte menschliche Inspektion weiterhin die Validierung unterstützt. Syntegon brachte seine AIM-Plattform mit visueller Inspektion und integrierter Behälter-Verschluss-Integritätsprüfung bei hohem Produktionsdurchsatz auf den Markt.
Integration von künstlicher Intelligenz und Deep-Learning-Vision
Künstliche Intelligenz ist derzeit im Bereich der parenteralen Inspektion nur begrenzt im Einsatz, aber die Hersteller bereiten sich auf eine breitere Nutzung vor. Eine ECA-Mitgliederumfrage ergab, dass einige Befragte planten, künstliche Intelligenz kurzfristig einzuführen. Deep-Learning-Modelle können variable Fehlermuster verarbeiten, die mit festen Regeln schwer zu handhaben sind. Ihr Einsatz erfordert außerdem repräsentative Fehlerdatensätze, Drift-Überwachung, kontrollierte Modellversionen und dokumentiertes Änderungsmanagement. Eine wissenschaftliche Studie berichtete von hoher Erkennungsgenauigkeit für YOLO-basierte Oberflächenfehlerkennung in einer Mehrparameter-Inspektionsplattform für transparente Behälter. Brevetti CEA hat kürzlich Brevetti AI übernommen, was zeigt, wie Gerätehersteller Fähigkeiten der künstlichen Intelligenz in ihre Produktportfolios integrieren. Der Markt für Ampulleninspektionssysteme wird Lieferanten bevorzugen, die Software und Hardware als ein kontrolliertes System validieren können.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Validierungs- und Formatwechselkosten | -1.3% | Global, am stärksten ausgeprägt bei Mehrprodukt-CDMO-Anlagen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit ampullenspezifischer Fehlerbibliotheken | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Glasbruch- und Produkthandhabungsrisiko bei der Hochgeschwindigkeitsinspektion | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Eingeschränkte Fachdienstleistungskapazitäten für komplexe Inspektions- und CCIT-Systeme | -0.5% | Asiatisch-pazifischer Raum und Schwellenmärkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Validierungs- und Formatwechselkosten
Validierungskosten bleiben eine erhebliche Einschränkung für Anlagen, die mehrere Produkte in kleinen Chargen im Markt für Ampulleninspektionssysteme betreiben. Eine Studie zu Validierungspraktiken ergab, dass ein nennenswerter Anteil der Pharmahersteller erhebliche Validierungskosten als Teil des Gesamtprojektbudgets meldete. Die Studie berichtete auch, dass fehlgeschlagene Leistungsqualifizierungszyklen einen beträchtlichen Anteil der Durchläufe betrafen und für jeden Wiederholungszyklus hohe Kosten verursachten. Ampullenlinien erfordern eine dokumentierte Neuqualifizierung, wenn Kameraeinstellungen, Beleuchtung, Transportparameter oder Rezepturen für einen neuen Durchmesser oder ein neues Füllvolumen geändert werden. Die Belastung ist am größten für CDMOs und Vertragsverpackungsorganisationen, die zahlreiche Formate betreiben. Modulare Maschinen mit automatischer Höhenverstellung und einheitlichem Rezepturmanagement können den Aufwand reduzieren, aber standardisierte formatunabhängige Validierungsrahmen sind noch nicht über alle Jurisdiktionen hinweg etabliert.
Begrenzte Verfügbarkeit ampullenspezifischer Fehlerbibliotheken
Modelle der künstlichen Intelligenz benötigen Fehlerbeispiele, die zur Behältergeometrie, Füllfarbe, Beleuchtungsbedingungen und den Fehlermustern jedes Produkts passen. Hersteller können diese Proben nicht ohne Weiteres bündeln, da Kontaminationsprofile produktspezifisch sind und Rückverfolgbarkeitskontrollen den Austausch einschränken. Jedes neue Format kann daher eine neue Fehlerbibliothek erfordern und die automatisierte Qualifizierung verlängern. Eine aktuelle wissenschaftliche Studie stellte fest, dass ursprünglich aufgenommene Bilder allein für das Deep-Learning-Training unzureichend waren, wenn Ampullenoberflächenfehlerproben begrenzt waren. Die Forscher verwendeten Datenerweiterung und manipulierte Testampullen, um verfügbares Trainingsmaterial zu erhöhen. Diese Anforderung ist besonders schwierig für kleinere Hersteller und Vertragsverpackungsorganisationen im Markt für Ampulleninspektionssysteme, denen das Produktionsvolumen fehlt, um statistisch repräsentative Fehlerpopulationen aufzubauen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Inspektionstechnologie:
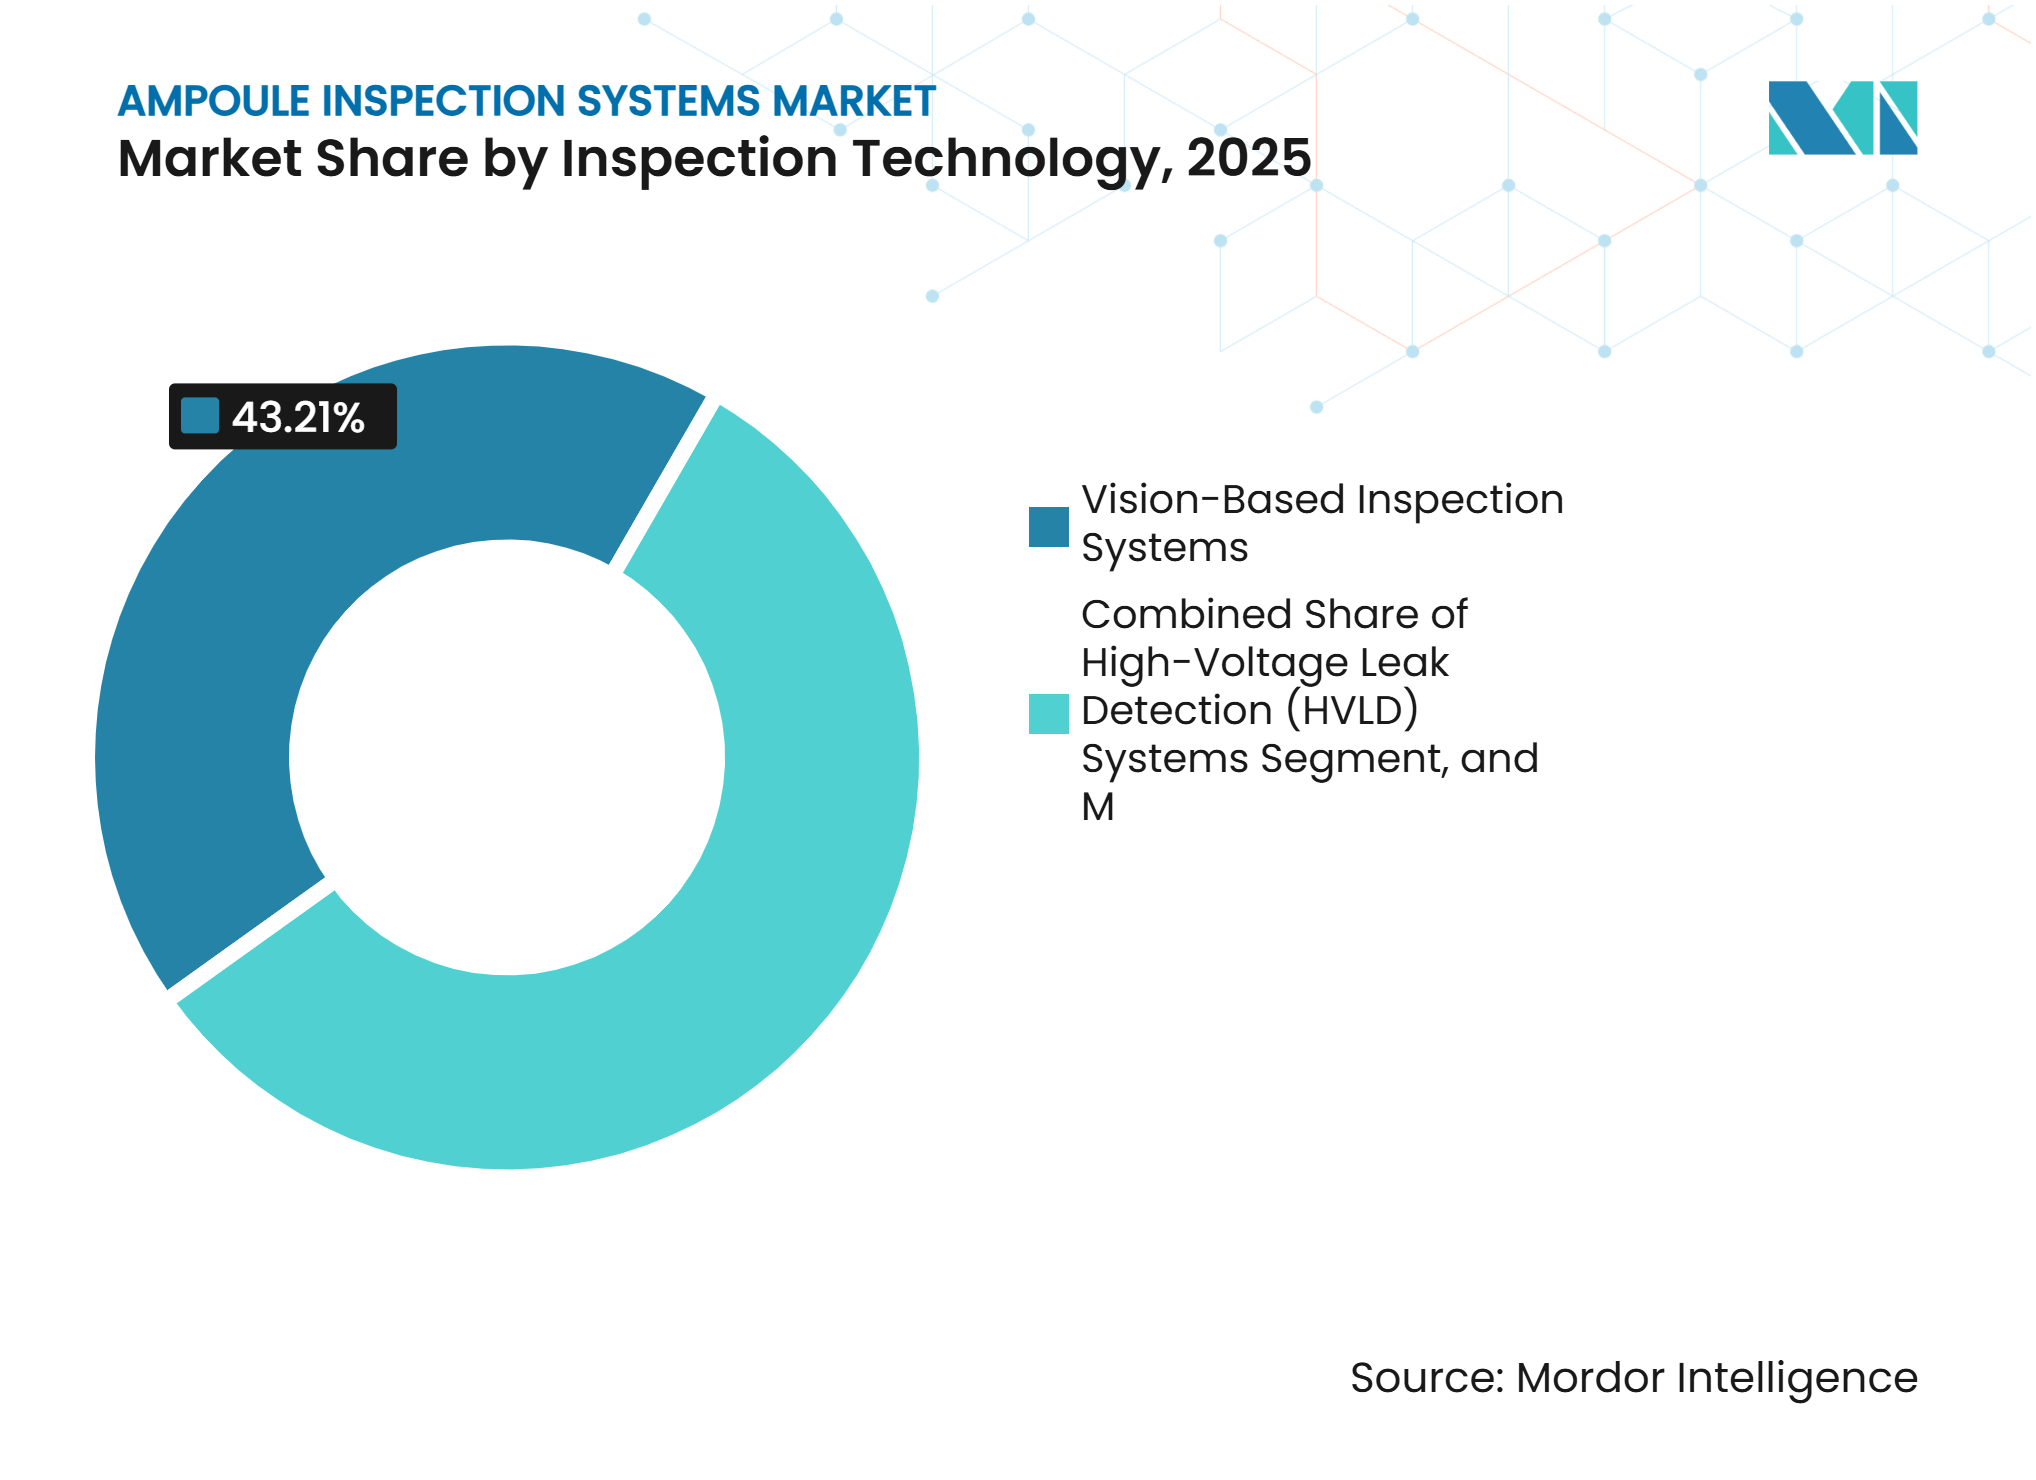
Visuelle Systeme führen, während die Hochspannungs-Leckageerkennung die Compliance-Basis anhebtBildbasierte Systeme hielten im Jahr 2025 einen Umsatzanteil von 43,21 %, die größte Position im Markt für Ampulleninspektionssysteme. Diese Systeme prüfen bei der Hochgeschwindigkeitsverarbeitung auf Partikelkontamination, kosmetische Fehler, Füllstand und Verschlussmerkmale. Ihre installierte Basis und ihre anerkannte Rolle bei der visuellen Qualitätsbewertung haben sie zur gängigen Wahl für viele neue Linien gemacht. Lieferanten fügen Deep-Learning-Module und Mehrkameraanordnungen hinzu, die 12 oder mehr Bilder aus verschiedenen Winkeln aufnehmen. Hochspannungs-Leckageerkennungssysteme werden bis 2031 voraussichtlich mit einer CAGR von 7,14 % wachsen, was den Bedarf an deterministischen Integritätsprüfungen für fusionsversiegelte Behälter widerspiegelt.
Die visuelle Inspektion allein kann die Integritätsprüfungsanforderung für fusionsversiegelte Ampullen gemäß Anhang 1 nicht erfüllen. Integrierte Plattformen im Markt für Ampulleninspektionssysteme können visuelle Inspektion und Hochspannungs-Leckageerkennung mit derselben Liniengeschwindigkeit durchführen und reduzieren so den Bedarf an einem separaten Prüfbereich. Syntegons AIM9 kombiniert visuelle Inspektion, Behälter-Verschluss-Integritätsprüfung, optionale Hochspannungs-Leckageerkennung und Headspace-Gasanalyse in einer modularen Plattform.[3] Laserbasierte Systeme dienen spezialisierten Anwendungen, einschließlich der Headspace-Analyse für lyophilisierte Produkte und stickstoffgefüllte Ampullen. Die Branche der Ampulleninspektionssysteme legt zunehmend Wert auf sichere Software, prüffertige Daten und integrierte Steuerungen, da Inspektionsgeräte stärker vernetzt werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Automatisierungsgrad:
Vollautomatische Systeme verbinden Skalierung und DokumentationVollautomatische Systeme machten im Jahr 2025 68,79 % des Umsatzes aus und werden bis 2031 voraussichtlich mit einer CAGR von 7,23 % wachsen. Dieses Segment führt, weil Hochgeschwindigkeitslinien eine konsistente Inspektionsleistung über längere Betriebszeiträume hinweg erfordern. Automatisierte Maschinen reduzieren ermüdungsbedingte Variabilität und erstellen elektronische Prüfpfade, die für kontrollierte Produktionsaufzeichnungen benötigt werden. Ihr größerer Anteil im Markt für Ampulleninspektionssysteme spiegelt die kombinierte Bedeutung von Durchsatz und Dokumentation wider. Halbautomatische Systeme spielen eine geringere Rolle, wenn kommerzielle Liniengeschwindigkeiten und Compliance-Anforderungen gleichzeitig steigen.
Körber stellte im Mai 2026 seine vollautomatische adaptive Inspektionsmaschine ALVA für Hochmix-Niedrigvolumen-Anwendungen vor, einschließlich klinischer Studien, personalisierter Therapien und ATMP-Fertigung. Dies erweitert die adressierbare Rolle der Automatisierung im Markt für Ampulleninspektionssysteme für Anwendungen, die traditionell von halbautomatischen Geräten bedient werden. Halbautomatische Systeme bleiben relevant für die Chargenfreigabe-Nachinspektion und Laborabläufe. Manuelle und Tischgeräte unterstützen die Methodenentwicklung, Entwicklungsprogramme und Anlagen mit geringerem Volumen. Eine Veröffentlichung aus dem Jahr 2025 identifizierte inkrementelles Lernen als möglichen Weg, neue Fehlerbeispiele einzubeziehen, ohne ein gesamtes Inspektionsmodell neu zu trainieren.
Nach Inspektionsphase:
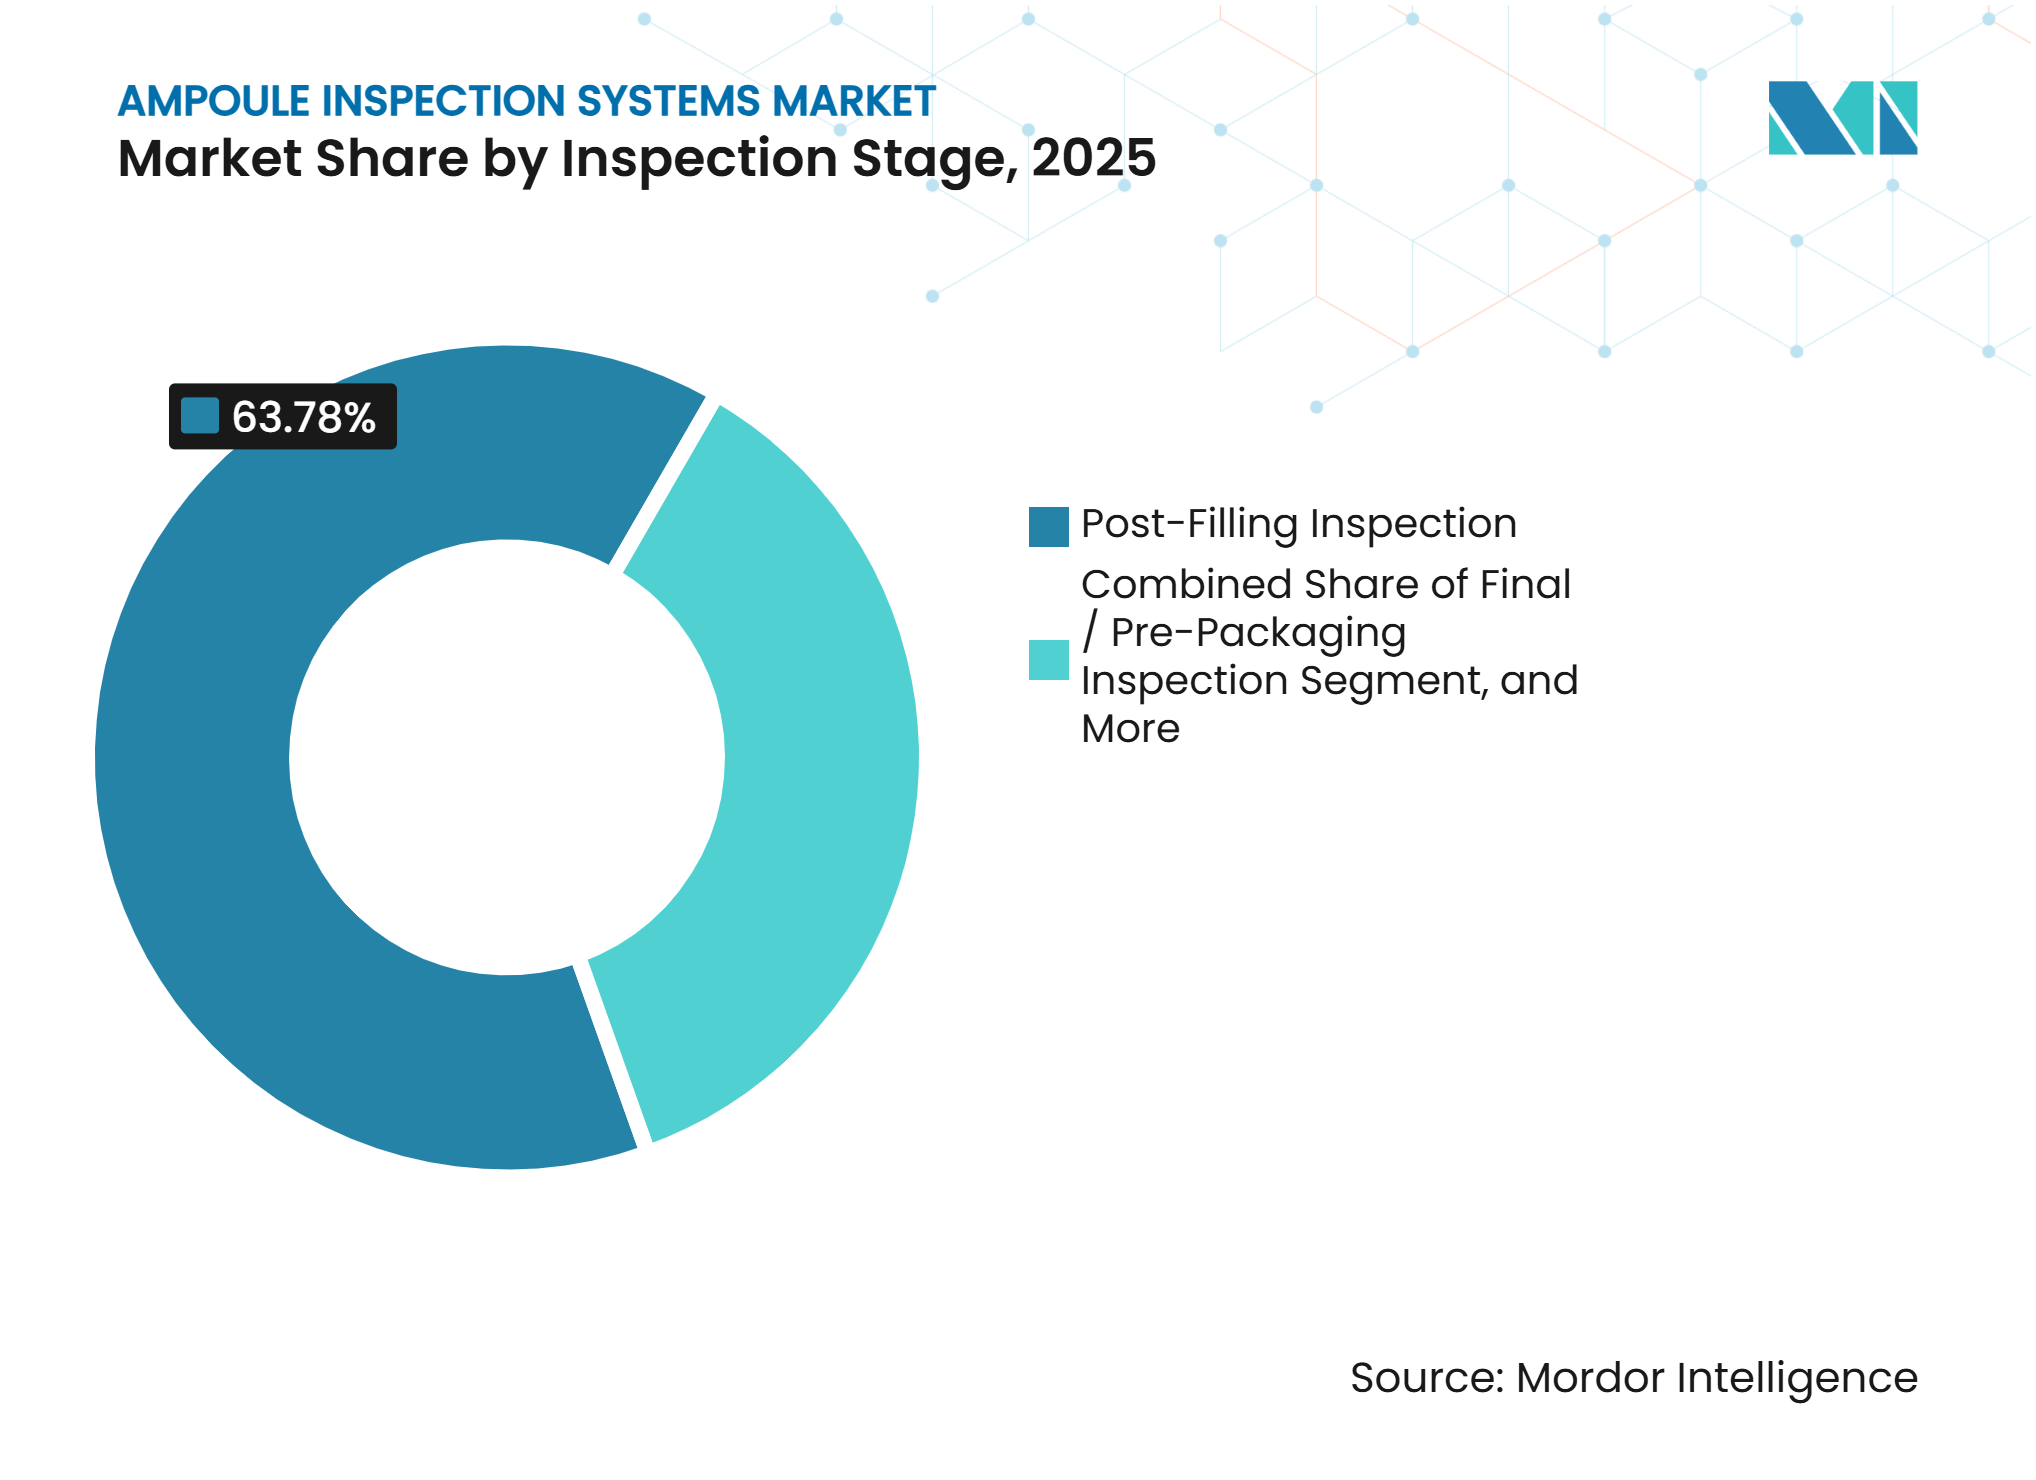
Inspektion nach der Befüllung führt, während die Integration in die abschließende Linie zunimmtDie Inspektion nach der Befüllung hielt im Jahr 2025 einen Umsatzanteil von 63,78 % und ist damit das größte Inspektionsphasensegment im Markt für Ampulleninspektionssysteme. Befüllte und versiegelte Ampullen werden an diesem Punkt auf Partikel, Füllvolumen, Siegelintegrität und kosmetische Fehler untersucht. Eine fehlerhafte Einheit in dieser Phase enthält den Wert der vorgelagerten Fertigungseinsätze. Dies macht die Phase zu einem zentralen Qualitätskontrollpunkt unabhängig von Anlagengröße oder Produkttyp. Die abschließende Inspektion bzw. die Inspektion vor der Verpackung wird bis 2031 voraussichtlich mit einer CAGR von 7,41 % wachsen.
Die abschließende Phase bzw. die Phase vor der Verpackung gewinnt im Markt für Ampulleninspektionssysteme an Bedeutung, da Track-and-Trace- und Sekundärverpackungskontrollen zunehmend mit Inspektionsaufzeichnungen integriert werden. Antares Vision Group präsentierte seine INSPECTA-Software auf der Interpack 2026 als einheitliche Schnittstelle für Inspektionsfunktionen und Datenverwaltung. Die Inspektion vor der Befüllung und die Leerampulleninspektion bleiben umsatzmäßig kleiner, sind aber für hochwertige Biologika und Gentherapien von Bedeutung. Eine wissenschaftliche Plattform aus dem Jahr 2025 kombinierte Messungen von Restspannung, Abmessungen und Oberflächenfehlern und lieferte hohe Maßgenauigkeit und starke Fehlererkennungsleistung. Dieser Ansatz kann innere Glasspannungen vor der Befüllung identifizieren und die Wahrscheinlichkeit von nachgelagerten Brüchen reduzieren.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Pharmahersteller führen, während CDMOs neue Nachfrage generierenPharmahersteller hielten im Jahr 2025 einen Umsatzanteil von 68,95 %, gestützt durch etablierte Inspektionslinien für definierte Produkt-Behälter-Kombinationen. Diese Unternehmen können umfangreiche Qualifizierungsprogramme verwalten und dedizierte Qualitätsteams unterhalten. Ihre installierte Basis stützt die Nachfrage nach Upgrades, Software-Aktualisierungen und Service im Markt für Ampulleninspektionssysteme. CMOs und CDMOs werden bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen. Ihr schnelleres Tempo folgt neuen Projekten zur Erweiterung steriler Kapazitäten und der zusätzlichen Inspektionskomplexität von Mehrkundenbetrieben.
PCI Pharma Services verpflichtete sich im April zu erheblichen Investitionen in die Expansion an US-amerikanischen Standorten, darunter eine Hochgeschwindigkeits-Isolatorfülllinie in San Diego und eine Fläschchen- und Lyophilisierungslinie in Bedford. CDMOs müssen für jedes Kundenprogramm separate Inspektionsrezepturen, Chargenprotokolle und Kreuzkontaminationskontrollen verwalten. Vertragsverpackungs- und Prüforganisationen unterstützen die Nachinspektion, Eingangsmaterialprüfungen und Methodenentwicklung im Markt für Ampulleninspektionssysteme. Catalent brachte im Juni sein unternehmensweites KI-Qualitätsmanagementsystem Qai in seinem globalen Fertigungsnetzwerk auf den Markt. Dies macht die Datenkompatibilität zu einem zusätzlichen Beschaffungsaspekt für Käufer von Inspektionsgeräten.
Geografische Analyse
Europa hielt im Jahr 2025 einen Umsatzanteil von 32,76 %, die größte regionale Position im Markt für Ampulleninspektionssysteme. Die Region vereint eine Konzentration von Inspektionsgerätelieferanten mit strengen Anforderungen an die Sterilherstellung. Deutschland und Italien beherbergen mehrere Unternehmen mit etablierten Plattformen für Ampullen und andere parenterale Behälter. EU-GMP-Anhang 1 hat einen Bedarf an konformen Inspektions- und Integritätsprüfungskapazitäten geschaffen. Aenova erweiterte die sterile Abfüll- und Verpackungskapazität an seinem Standort in Latina, Italien, und fügte eine neue isolatorbasierte Linie mit erheblicher jährlicher Produktionskapazität hinzu.
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen, der schnellsten regionalen Rate im Markt für Ampulleninspektionssysteme. Kapazitätserweiterungen, Exportpläne und die inländische Nachfrage nach injizierbaren Therapien stützen Gerätekäufe in der gesamten Region. Anlagen, die europäische Märkte beliefern, benötigen eine Inspektionsinfrastruktur, die den Anforderungen von Anhang 1 entspricht. Dies fördert die Einführung vollautomatischer Systeme mit integrierter Behälter-Verschluss-Integritätsprüfung anstelle von halbautomatischen Konfigurationen. Forschungsteams in China entwickeln KI-basierte Inspektionsmethoden, die auf die Anforderungen zur Bewertung von Verpackungsfehlern abgestimmt sind.
Nordamerika bleibt ein wichtiges Nachfragezentrum, gestützt durch die Expansion der Sterilherstellung und Qualitätsanforderungen für die Endbehalterinspektion. Das Expansionsprogramm von PCI Pharma Services vom April 2026 fügt in den Vereinigten Staaten Hochgeschwindigkeits-Sterilkapazitäten hinzu. Südamerika ist eine kleinere, sich entwickelnde Chance, die sich auf die Pharmaproduktion in Brasilien und die generische Injektionsproduktion in Argentinien konzentriert. Der Nahe Osten und Afrika befinden sich noch in einem früheren Einführungsstadium, in dem Inspektionsinvestitionen in erster Linie mit der Qualifizierung für Exportmärkte verbunden sind. Diese Regionen orientieren sich bei Beschaffungsentscheidungen an den Qualitätsrahmen der EU und der USA.
Wettbewerbslandschaft
Marktkonzentration
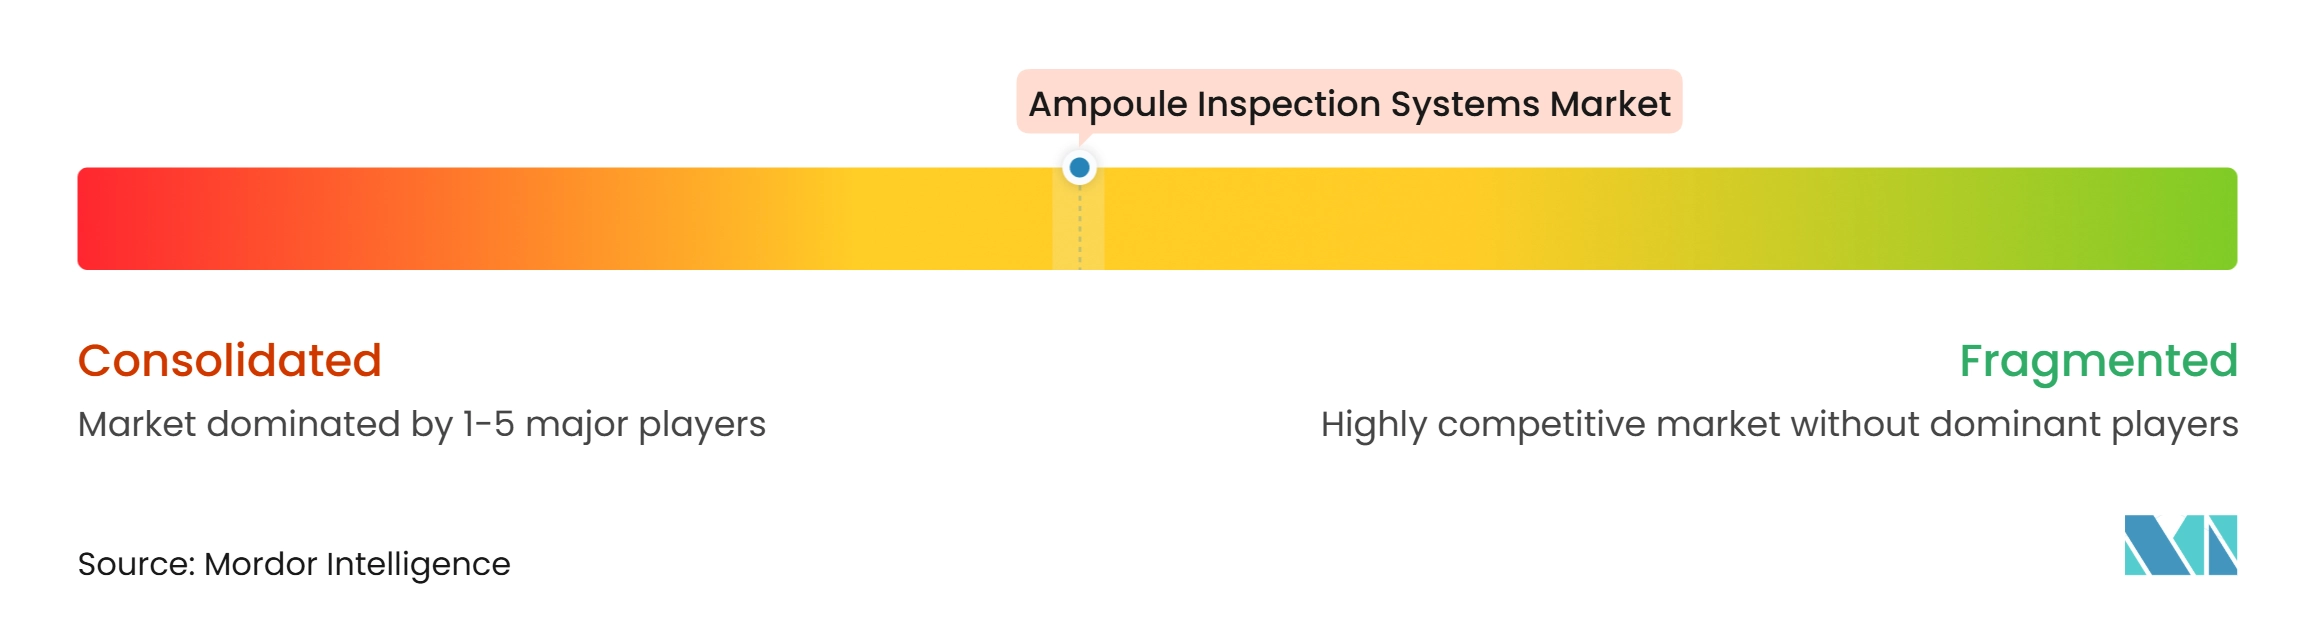
Der Markt für Ampulleninspektionssysteme weist im vollautomatischen Hochgeschwindigkeitssegment eine moderate Konzentration auf. Europäische Originalgerätehersteller, insbesondere solche mit Sitz in Deutschland und Italien, halten durch validierte Plattformen, regulatorische Erfahrung und installierte Basen etablierte Positionen. Ihre Kundenbeziehungen stützen wiederkehrende Einnahmen aus Qualifizierungsdienstleistungen, Wartung und Software-Updates. Der Wechsel eines validierten Inspektionssystems während eines Produktlebenszyklus ist technisch schwierig und kommerziell störend. Das mittlere Marktsegment ist stärker fragmentiert, mit regionalen Spezialisten, Maschinenvision-Integratoren und auf Hochspannungs-Leckageerkennung spezialisierten Lieferanten, die um Flexibilität, Lieferzeit und lokalen Service konkurrieren.
Führende Unternehmen investieren in künstliche Intelligenz und modulare Gerätearchitektur. Brevetti CEA schloss im August 2025 die Übernahme von Brevetti AI ab und fügte seinem Inspektionsportfolio proprietäre Deep-Learning-Fähigkeiten hinzu. Syntegon brachte AIM9 im Februar 2026 als modulare Plattform auf den Markt, die Ampullen, Fläschchen, Spritzen und Karpulen mit integrierten Inspektionstechnologien unterstützt. Körber stellte ALVA im Mai 2026 für pharmazeutische Hochmix-Niedrigvolumen-Anwendungen mit automatisierten Formatwechseln vor. Antares Vision Group präsentierte INSPECTA im Mai 2026, um Inspektionsfunktionen in eine einzige Softwareschnittstelle zu integrieren.
Eine KI-native Interpretationsschicht für die Hochspannungs-Leckageerkennung, die Mikroleck-Signaturen von elektrischem Rauschen unterscheidet, bleibt eine Produktlücke. Anforderungen an das Qualitätsmanagement und die Cybersicherheit prägen ebenfalls die Designentscheidungen für vernetzte Geräte. Lieferanten mit integrierter Software und prüffertigen Datenkontrollen könnten gegenüber reinen Hardwareanbietern einen Vorteil haben. Die Branche der Ampulleninspektionssysteme konkurriert ebenso sehr auf der Grundlage validierter Leistung, Datenkompetenz und langfristiger Serviceunterstützung wie auf der Grundlage der Maschinengeschwindigkeit.
Branchenführer im Markt für Ampulleninspektionssysteme
-
Körber AG
-
Antares Vision Group
-
Stevanato Group S.p.A.
-
Syntegon Technology GmbH
-
Mettler-Toledo International Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Ampulleninspektionssysteme Unternehmen in diesem Bericht
- ACG
- Anritsu Corporation
- Antares Vision Group
- Brevetti CEA SpA
- Cognex Corporation
- CMP Phar.ma
- HEUFT SYSTEMTECHNIK GmbH
- Ishida Co., Ltd.
- Jekson Vision
- Keyence Corporation
- Korber AG
- Mettler-Toledo International Inc.
- Minebea Intec GmbH
- Omron Corporation
- OPTEL Group
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Teledyne Technologies Incorporated
- Thermo Fisher Scientific Inc.
- WIPOTEC-OCS GmbH
Neueste Industrielle Entwicklungen in Markt für Ampulleninspektionssysteme
- September 2026: Syntegon präsentierte OpaqView, eine neue Inspektionstechnologie für opake Injektionspräparate, auf dem PDA Visual Inspection Forum 2026 in Dublin, unter Verwendung spezialisierter Kameras, fortschrittlicher Beleuchtung und Softwarefunktionen zur Erkennung von Partikeln in Produkten, die die konventionelle visuelle Inspektion nicht zuverlässig inspizieren kann, und ist nun nach Machbarkeitstests mit mehreren Kundenprodukten auf allen automatisierten Syntegon-Inspektionsplattformen verfügbar.
- April 2026: Antares Vision Group debütierte auf der Interphex NYC 2026 mit einem neuen automatischen visuellen Inspektions- und Leckageerkennungssystem für vorgefüllte Spritzen sowie der manuellen visuellen Inspektionseinheit Easy TB für die Kleinschargeninspektion von Behältern bis 100 ml einschließlich Ampullen, mit werkzeugfreien Formatwechseln in unter 1 Minute.
- März 2026: Syntegon erläuterte das Kokreationsmodell, das der AIM9-Plattform zugrunde liegt, und bestätigte, dass laufende Verbesserungen die KI-Integration, Aktualisierungen zur Einhaltung des EU-Cybersicherheitsgesetzes für Software und verbesserte Kamerainspektionssysteme umfassen, um die Zukunftsfähigkeit der Plattform über regulatorische Zyklen hinweg sicherzustellen.
- Februar 2026: Syntegon brachte die AIM9-Hochgeschwindigkeits-Inspektionsplattform auf den Markt, die automatisierte visuelle Inspektion mit Behälter-Verschluss-Leckageerkennung kombiniert. Die Plattform unterstützt einen Durchsatz von bis zu 600 Behältern/Minute und verwendet Flächenscan- und Zeilenscan-Kameras mit Deep-Learning-basierter Fehlerklassifizierung.
Globaler Berichtsumfang des Marktes für Ampulleninspektionssysteme
Der Markt für Ampulleninspektionssysteme umfasst automatisierte und halbautomatische Maschinen, die Glasampullen für injizierbare Arzneimittel und Biologika visuell und physisch inspizieren, Fehler wie Partikel, Risse, Füllstandsfehler, Siegelprobleme und kosmetische Mängel erkennen, um Produktsicherheit und regulatorische Compliance zu gewährleisten.
Der Markt für Ampulleninspektionssysteme ist segmentiert nach Inspektionstechnologie (bildbasierte Inspektionssysteme, Hochspannungs-Leckageerkennungssysteme, laserbasierte Inspektionssysteme, kombinierte/multimodale Inspektionssysteme und sonstige Inspektionstechnologien), Automatisierungsgrad (vollautomatisch, halbautomatisch und manuell/Tischgerät), Inspektionsphase (vor der Befüllung, nach der Befüllung und abschließend/vor der Verpackung), Endnutzer (Pharmahersteller, CMOs/CDMOs, Vertragsverpackung/Prüfung und sonstige Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bildbasierte Inspektionssysteme |
| Hochspannungs-Leckageerkennungssysteme |
| Laserbasierte Inspektionssysteme |
| Kombinierte/multimodale Inspektionssysteme |
| Sonstige Inspektionstechnologien |
| Vollautomatische Systeme |
| Halbautomatische Systeme |
| Manuelle und Tischgeräte |
| Inspektion vor der Befüllung / Leerampulleninspektion |
| Inspektion nach der Befüllung |
| Abschließende Inspektion / Inspektion vor der Verpackung |
| Pharmahersteller |
| CMOs / CDMOs |
| Vertragsverpackungs- und Prüforganisationen |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Türkei | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
| Nach Inspektionstechnologie | Bildbasierte Inspektionssysteme | ||
| Hochspannungs-Leckageerkennungssysteme | |||
| Laserbasierte Inspektionssysteme | |||
| Kombinierte/multimodale Inspektionssysteme | |||
| Sonstige Inspektionstechnologien | |||
| Nach Automatisierungsgrad | Vollautomatische Systeme | ||
| Halbautomatische Systeme | |||
| Manuelle und Tischgeräte | |||
| Nach Inspektionsphase | Inspektion vor der Befüllung / Leerampulleninspektion | ||
| Inspektion nach der Befüllung | |||
| Abschließende Inspektion / Inspektion vor der Verpackung | |||
| Nach Endnutzer | Pharmahersteller | ||
| CMOs / CDMOs | |||
| Vertragsverpackungs- und Prüforganisationen | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Türkei | |||
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Ampulleninspektionssysteme?
Die Marktgröße wird voraussichtlich von 390,72 Millionen USD im Jahr 2026 auf 543,51 Millionen USD bis 2031 steigen, mit einer CAGR von 6,82 %.
Welche Inspektionstechnologie führt bei der Ampulleninspektion?
Bildbasierte Systeme führten im Jahr 2025 mit einem Umsatzanteil von 43,21 %, da sie Partikel, kosmetische Fehler und Füllstände bei hohen Liniengeschwindigkeiten bewerten können.
Warum gewinnt die Hochspannungs-Leckageerkennung für Ampullenlinien an Bedeutung?
Die Hochspannungs-Leckageerkennung wird bis 2031 voraussichtlich mit einer CAGR von 7,14 % wachsen, da fusionsversiegelte Behälter gemäß EU-GMP-Anhang 1 deterministische Integritätsprüfungen erfordern.
Welche Endnutzer erhöhen ihre Gerätekäufe am schnellsten?
CMOs und CDMOs werden bis 2031 voraussichtlich mit einer CAGR von 7,52 % wachsen, da die Sterilherstellung zunehmend an Mehrkundenanlagen ausgelagert wird.
Welche Region entwickelt sich am schnellsten?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 7,66 % wachsen, gestützt durch neue Kapazitäten, Exportanforderungen und die Einführung automatisierter Inspektion.
Was schränkt die breitere Einführung von künstlicher Intelligenz bei der Ampulleninspektion ein?
Produktspezifische Fehlerbibliotheken, Modellvalidierung, Drift-Überwachung und kontrollierte Softwareänderungen machen den Einsatz künstlicher Intelligenz für kleinere Betreiber schwierig.