
Tamaño y Participación del Mercado de Sistemas de Inspección de Ampollas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 390.72 Millones de dólares |
| Tamaño del Mercado (2031) | 543.51 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.82 % |
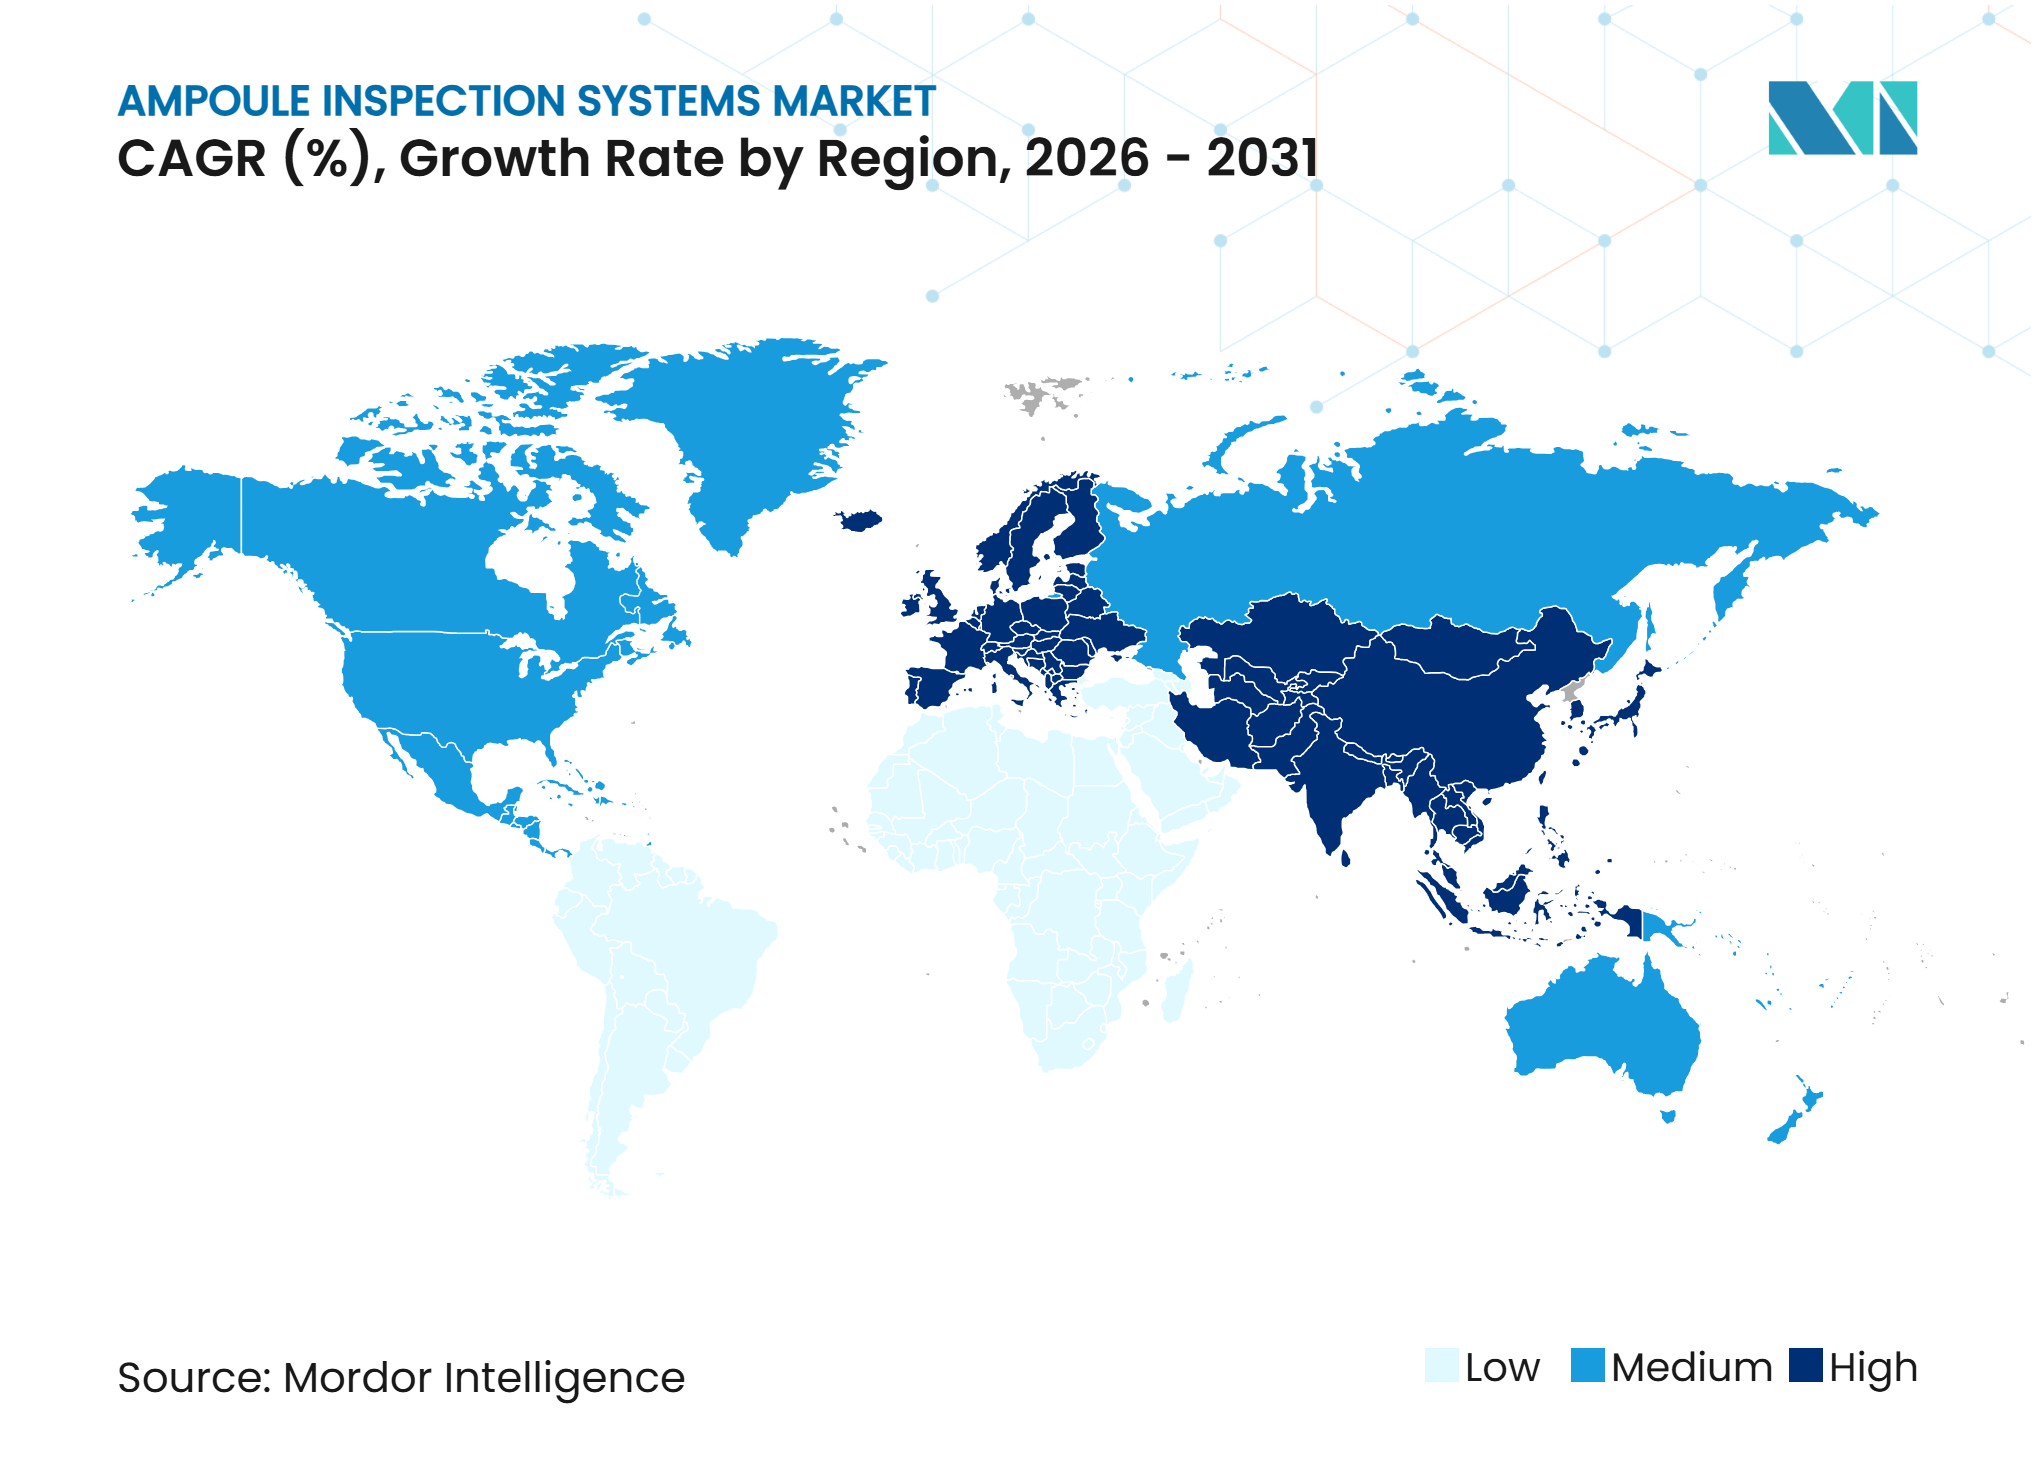
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Sistemas de Inspección de Ampollas por Mordor Intelligence
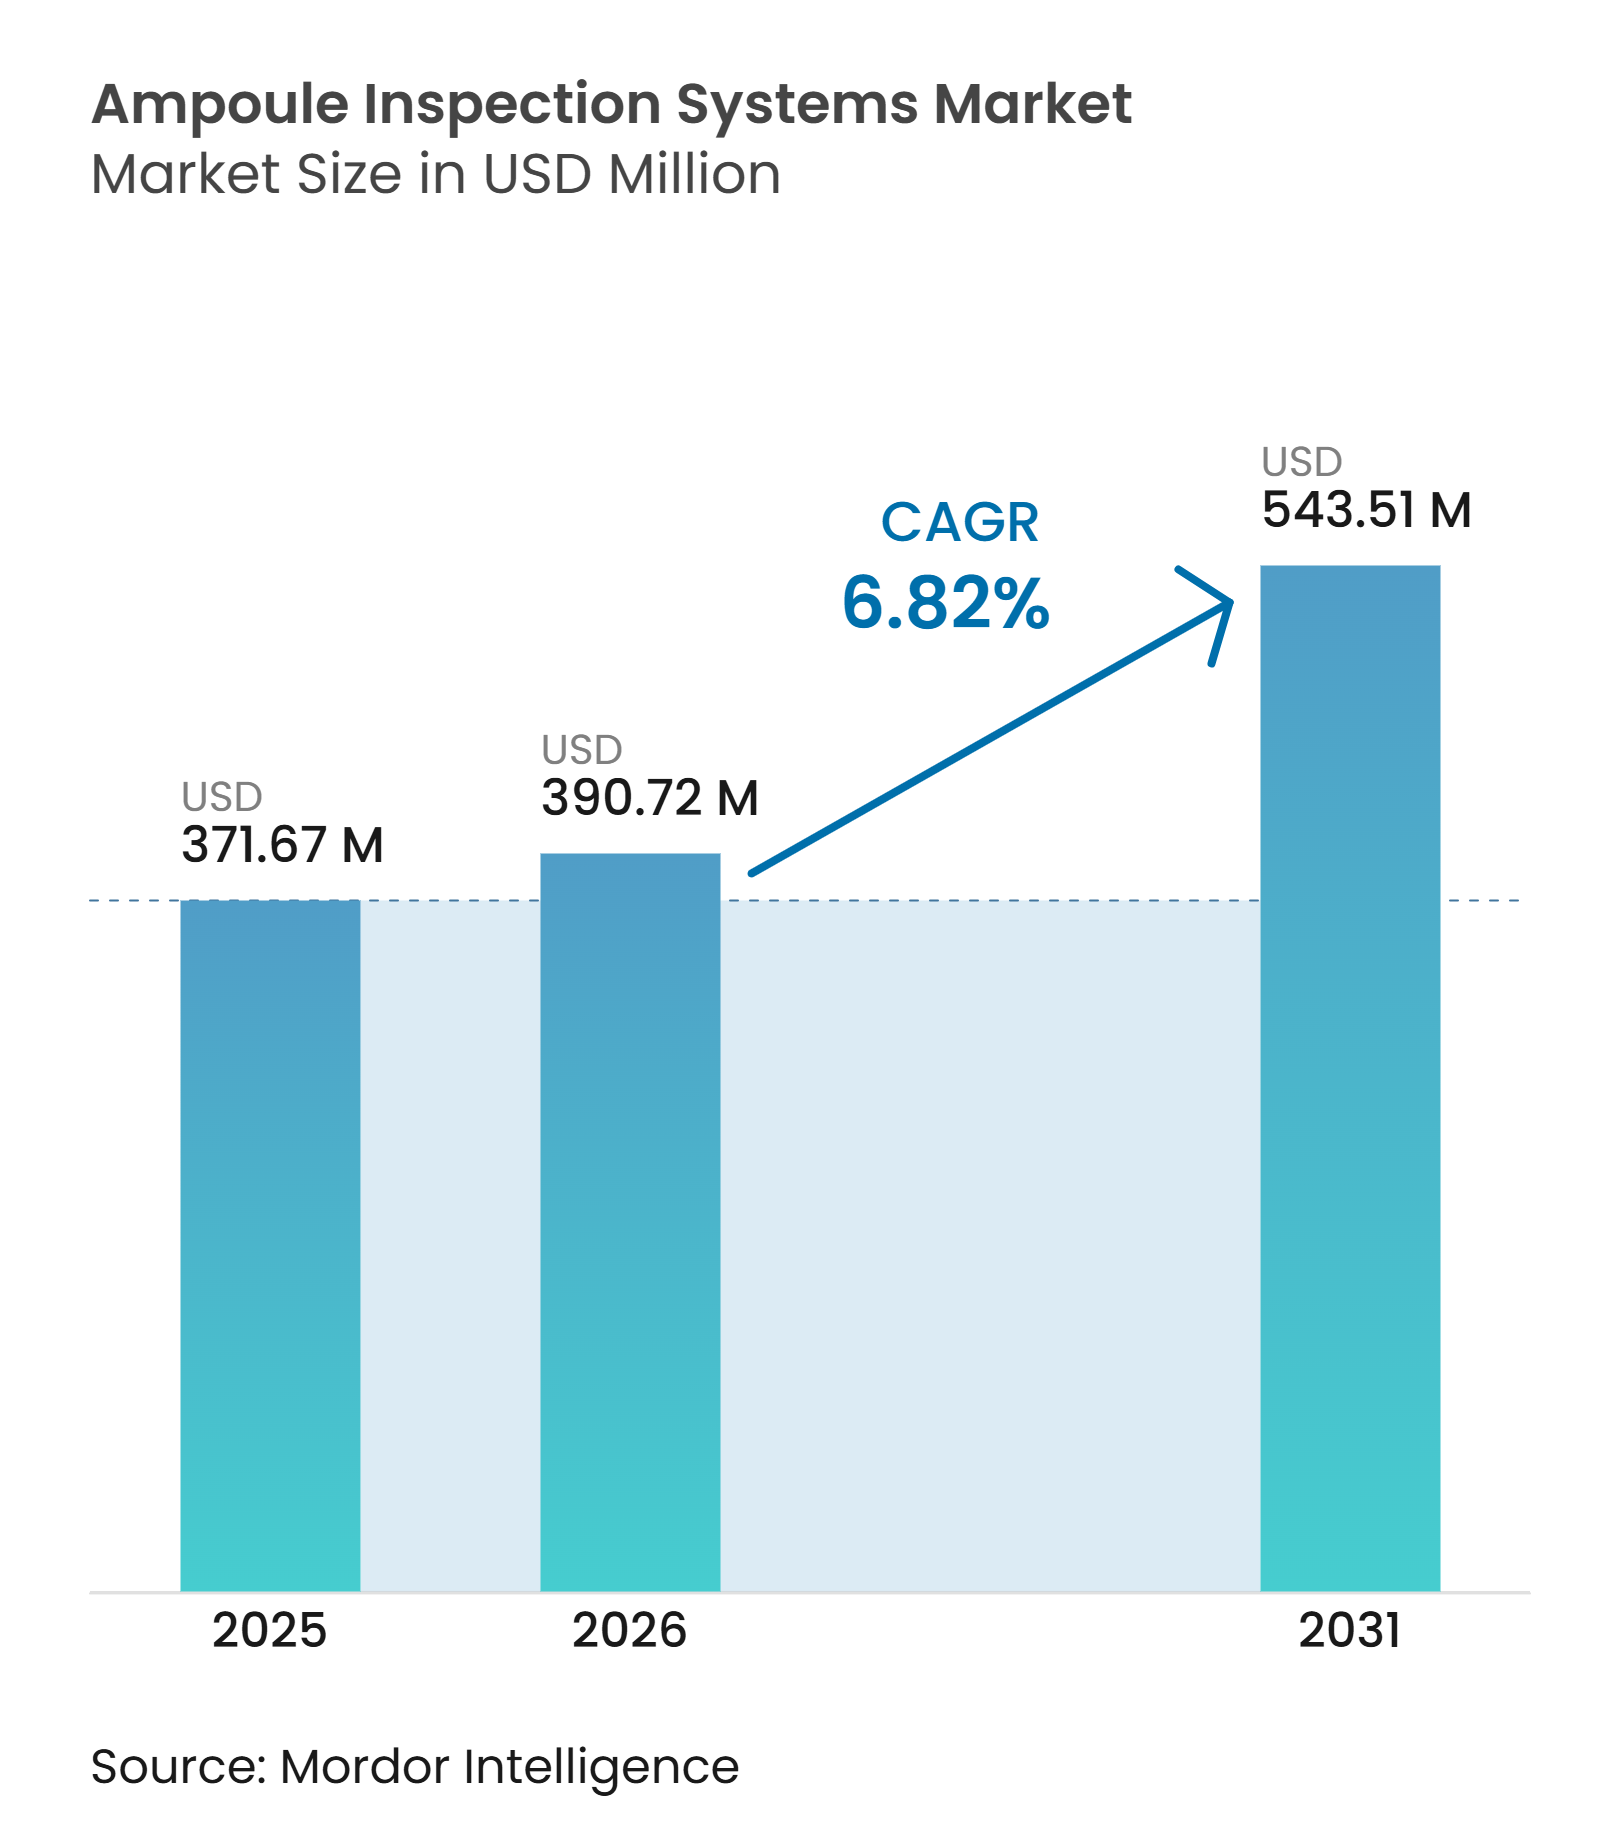
Se espera que el tamaño del Mercado de Sistemas de Inspección de Ampollas aumente de 371,67 millones USD en 2025 a 390,72 millones USD en 2026 y alcance 543,51 millones USD en 2031, expandiéndose a una CAGR del 6,82% durante 2026-2031. La inversión en capacidad de llenado y acabado estéril respalda la demanda, ya que cada nueva línea necesita equipos de inspección calificados antes de la producción comercial. Las expectativas regulatorias para las pruebas de integridad de cierre de envases también están desplazando las adquisiciones hacia sistemas que combinan la inspección visual con pruebas deterministas. Las organizaciones de desarrollo y fabricación por contrato (CDMO) están tomando más decisiones sobre equipos durante el diseño de instalaciones, porque los clientes patrocinadores evalúan la preparación en materia de calidad antes de adjudicar el trabajo comercial. La capacidad del software se está volviendo más importante en el Mercado de Sistemas de Inspección de Ampollas, especialmente en lo que respecta a la gestión de recetas, las pistas de auditoría, la ciberseguridad y los datos de inspección integrados. Los elevados costos de calificación y las limitadas bibliotecas de defectos para la inteligencia artificial ralentizan la adopción por parte de los operadores más pequeños, incluso cuando los grandes fabricantes y las CDMO aumentan su inversión.
Conclusiones Clave del Informe
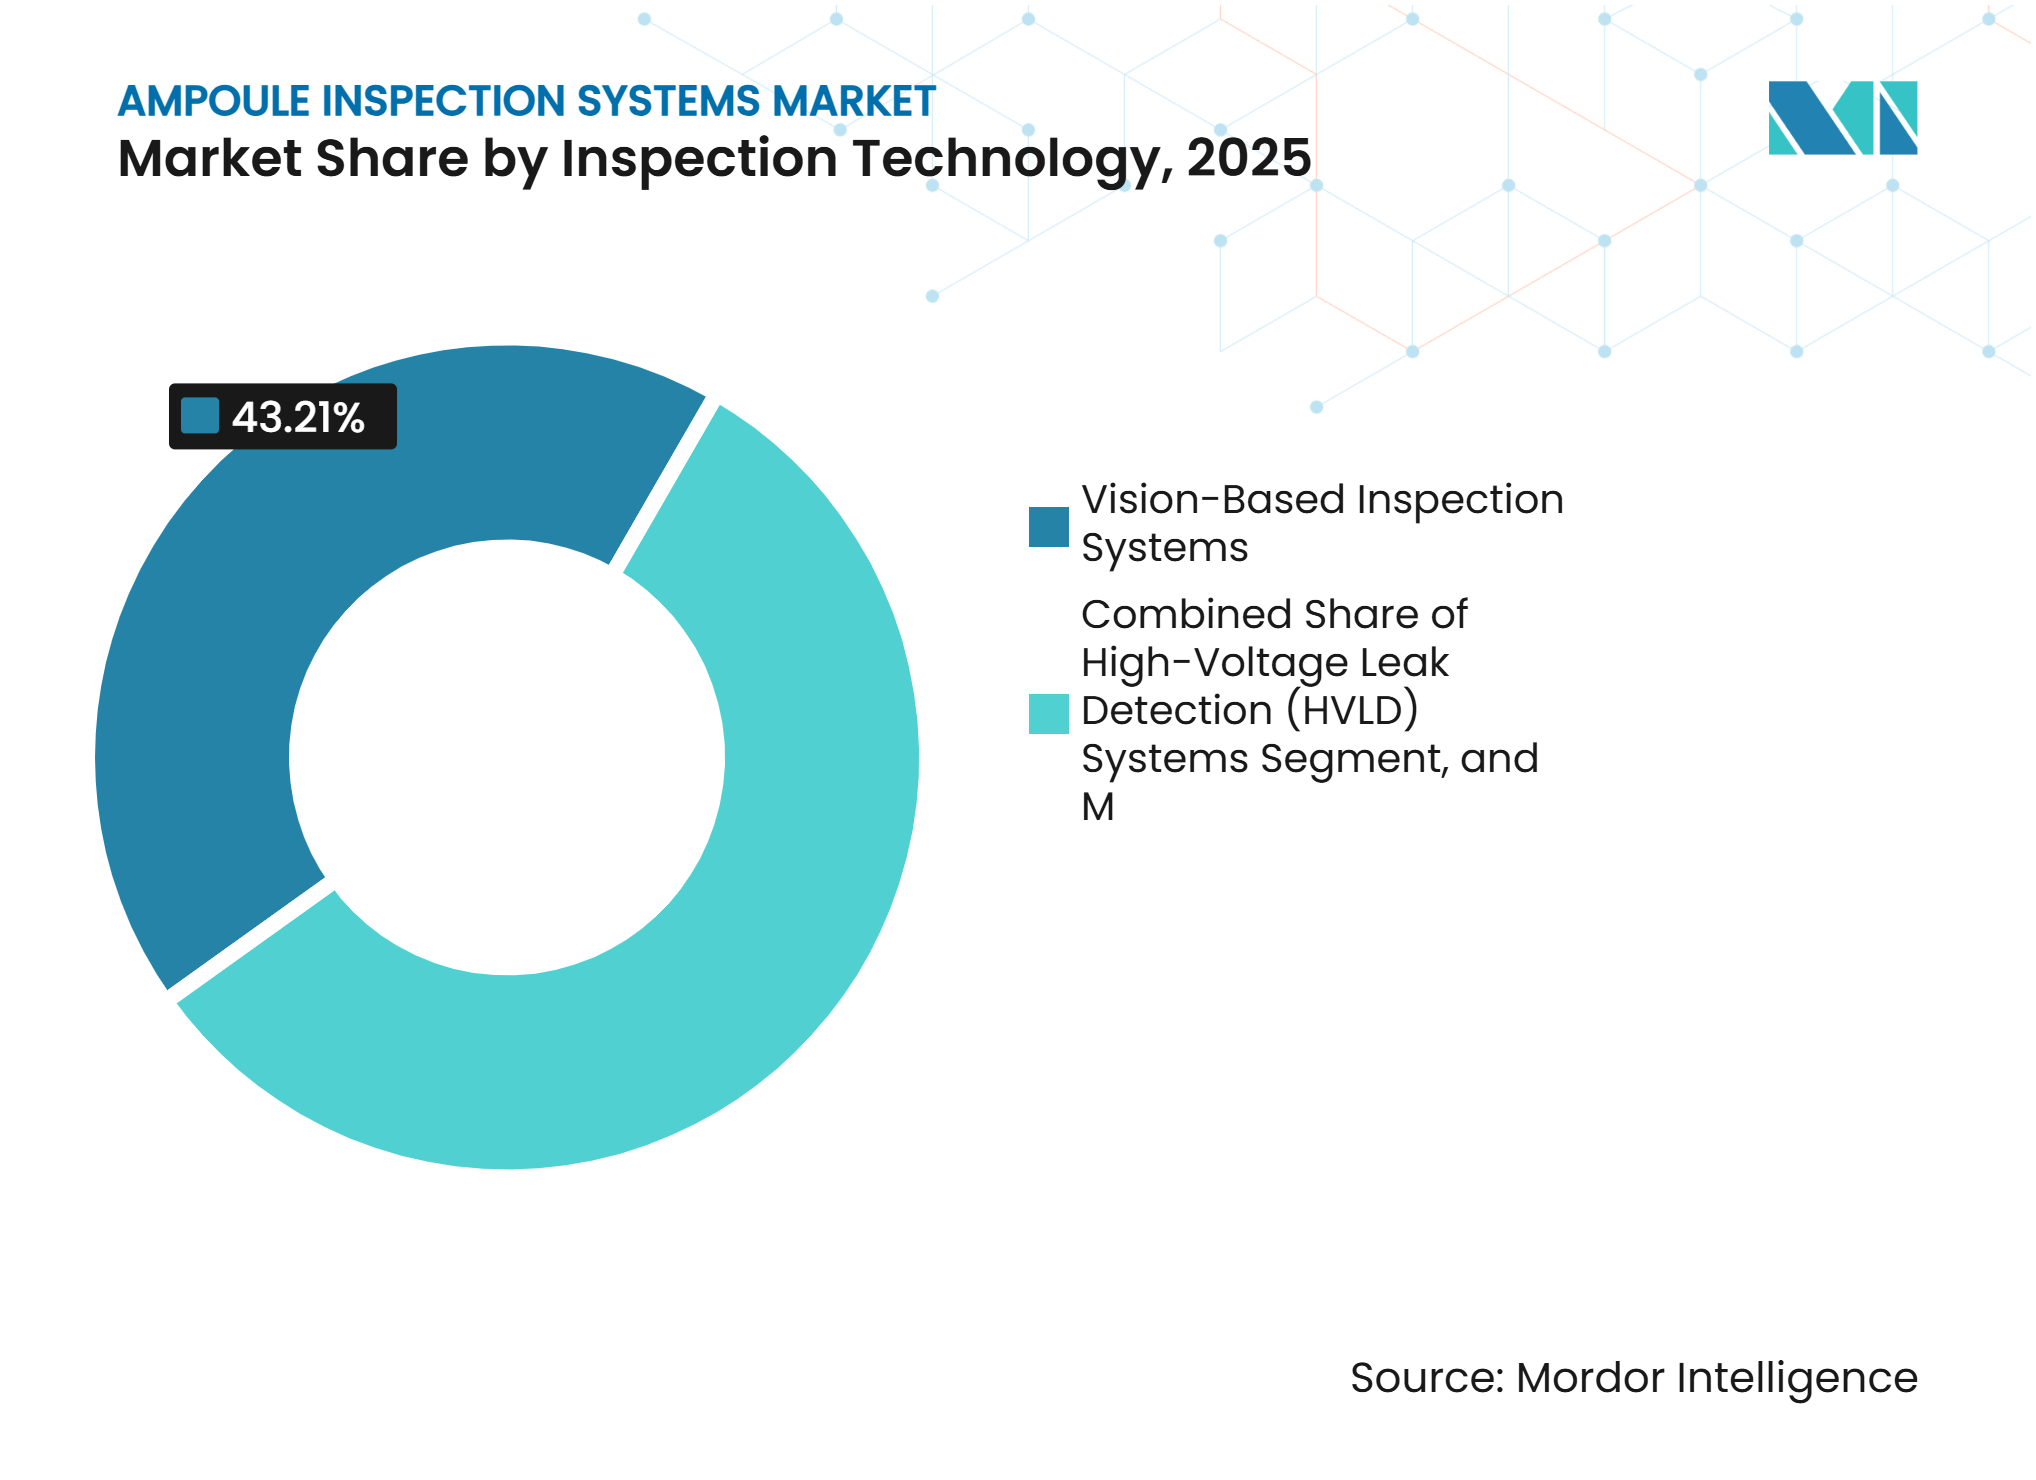
- Por tecnología de inspección, los sistemas basados en visión representaron el 43,21% de la participación del Mercado de Sistemas de Inspección de Ampollas en 2025, mientras que se proyecta que los sistemas de Detección de Fugas por Alta Tensión se expandan a una CAGR del 7,14% hasta 2031.
- Por nivel de automatización, los sistemas totalmente automatizados representaron el 68,79% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 7,23% hasta 2031.
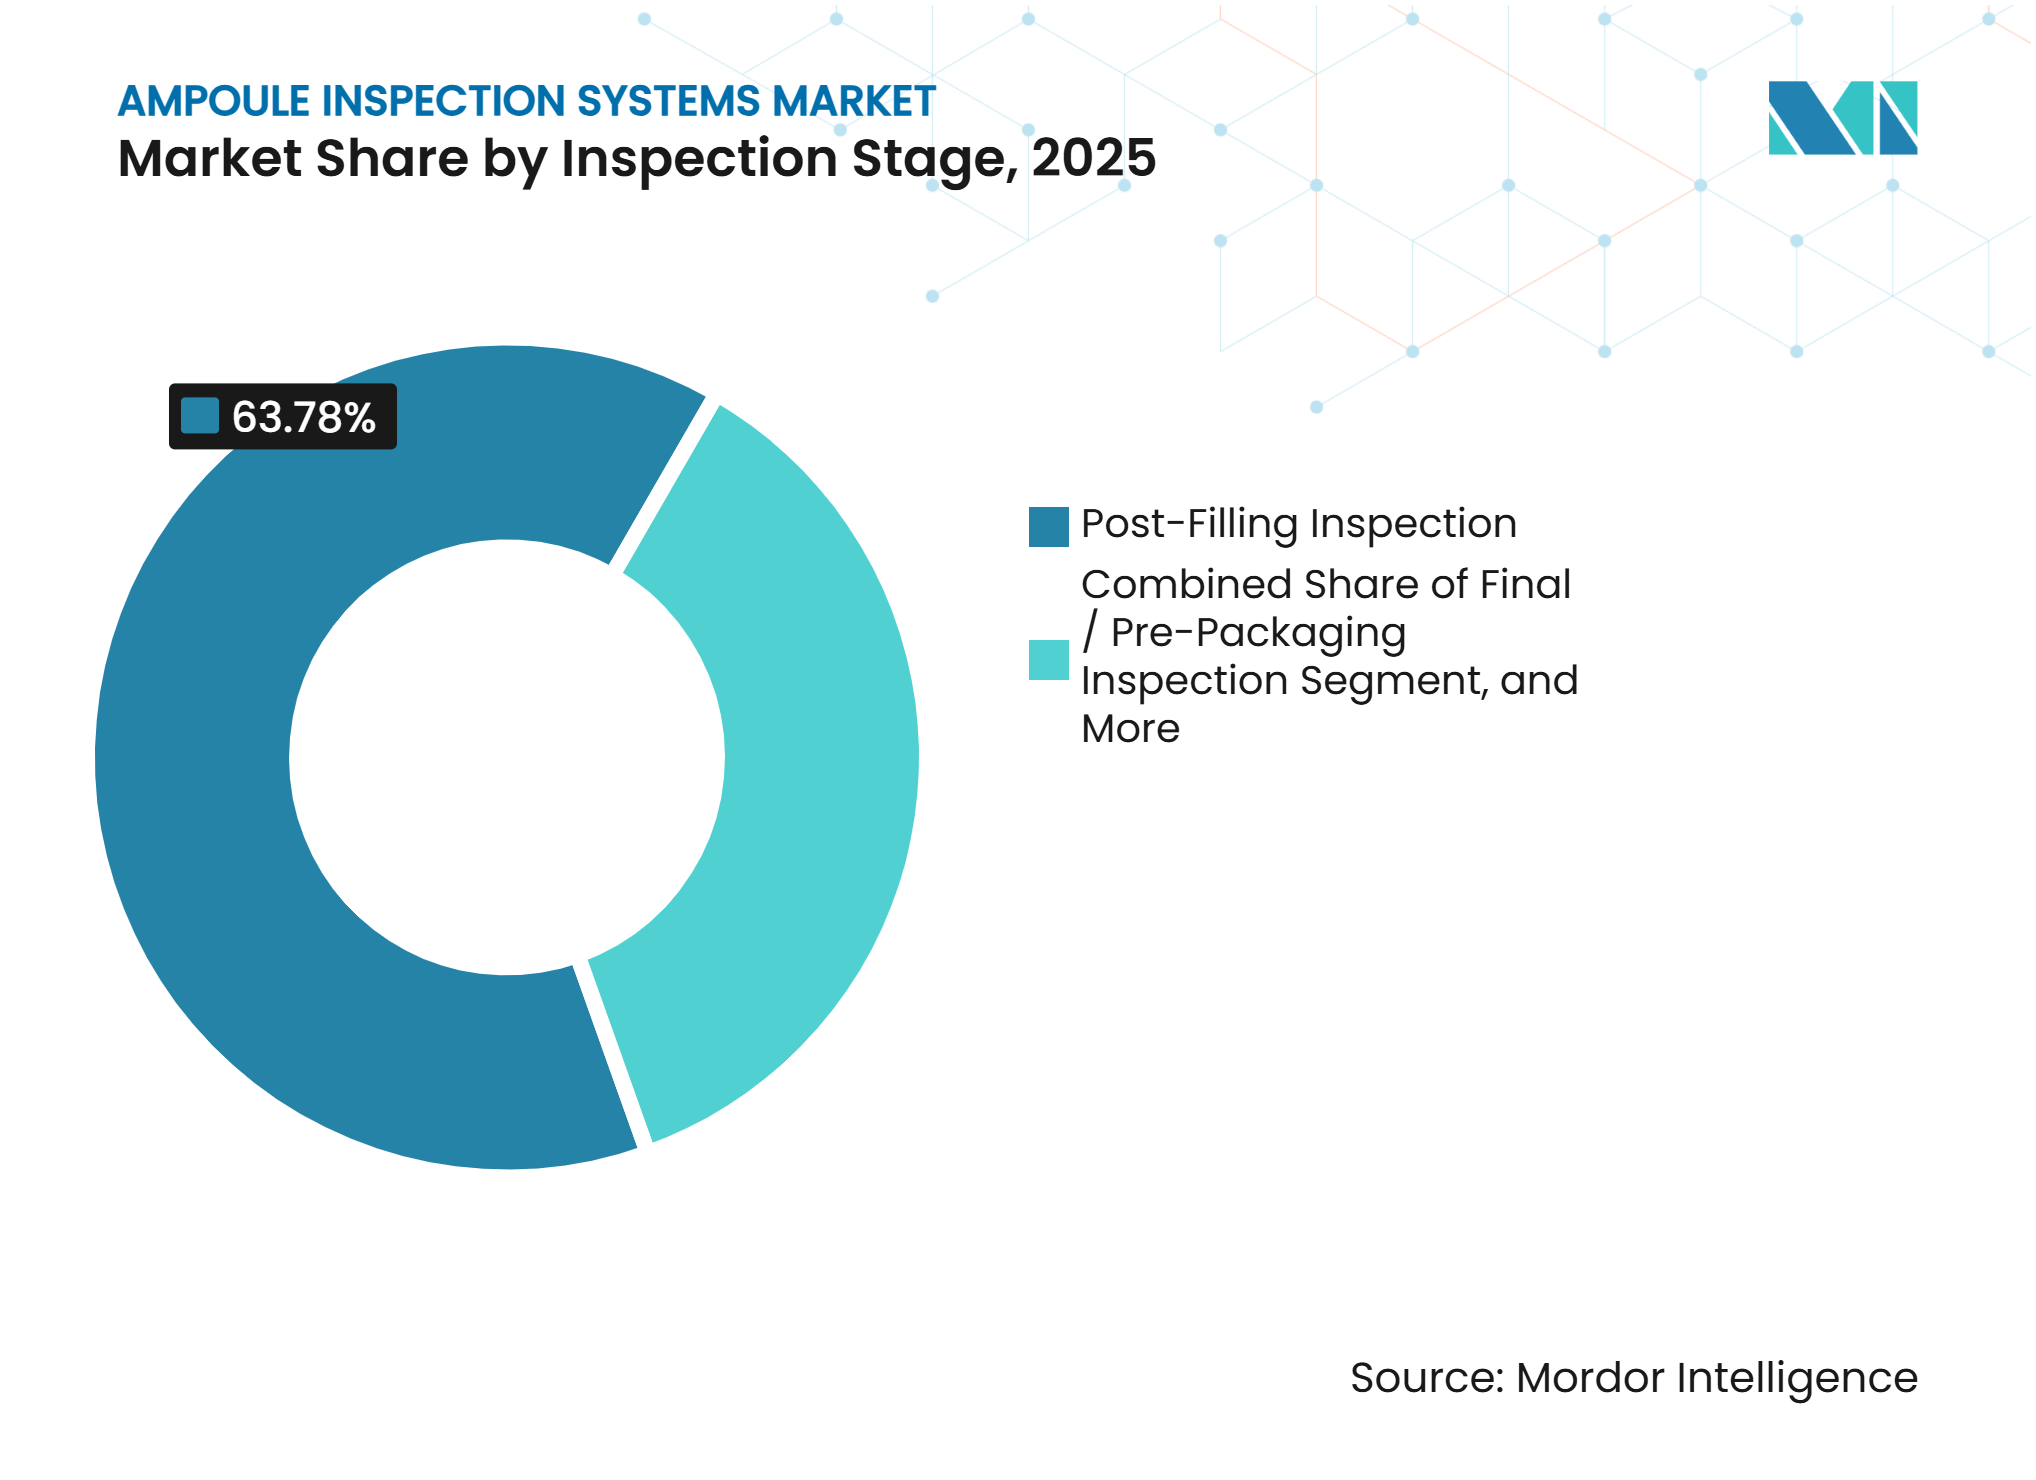
- Por etapa de inspección, la inspección post-llenado representó el 63,78% de los ingresos en 2025, mientras que se proyecta que la inspección final o pre-empaque se expanda a una CAGR del 7,41% hasta 2031.
- Por usuario final, los fabricantes farmacéuticos representaron el 68,95% de los ingresos en 2025, mientras que se proyecta que las CMO y CDMO se expandan a una CAGR del 7,52% hasta 2031.
- Por geografía, Europa representó el 32,76% de los ingresos en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 7,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Fabricación de Inyectables Estériles | +1.7% | Global, con concentración en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Inspección e Integridad de Cierre de Envases | +1.5% | Global; la UE lidera la aplicación a través del Anexo 1, Estados Unidos la sigue a través de USP <1207> | Corto plazo (≤ 2 años) |
| Transición hacia la Inspección Totalmente Automatizada de Alto Rendimiento | +1.2% | América del Norte y Europa, con rápida adopción en Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración de Inteligencia Artificial y Visión de Aprendizaje Profundo | +0.9% | Global, con centros de innovación en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Crecimiento de la Producción de Ampollas por Soplado-Llenado-Sellado | +0.7% | Global; Asia-Pacífico y Europa lideran las nuevas adiciones de capacidad | Mediano plazo (2-4 años) |
| Demanda de Modernización de Líneas de Llenado y Acabado Multiformato | +0.5% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la Fabricación de Inyectables Estériles
Las adiciones de capacidad de inyectables estériles están generando demanda directa de sistemas de inspección en las nuevas líneas de llenado y acabado. Curia inauguró un campus ampliado en Albuquerque en septiembre de 2026, con líneas de llenado aisladas con inspección visual automatizada y tecnologías de empaque. PCI Pharma Services anunció inversiones significativas en sus campus de San Diego y Bedford en abril de 2026, incluyendo capacidad de llenado y acabado estéril.[1] Estas inversiones sitúan las decisiones de inspección en una etapa más temprana del proceso de planificación de instalaciones en todo el Mercado de Sistemas de Inspección de Ampollas. Esto favorece a los proveedores que pueden apoyar la especificación de equipos, la planificación de calificación y la integración de líneas antes de que comience la producción. El Mercado de Sistemas de Inspección de Ampollas se beneficia porque la capacidad de inspección se considera ahora parte del diseño central de fabricación estéril.
Requisitos más Estrictos de Inspección e Integridad de Cierre de Envases
El Anexo 1 de las BPF de la UE exige pruebas de integridad exhaustivas para los envases sellados por fusión, incluidas ampollas de vidrio y plástico y unidades de soplado-llenado-sellado. El documento de posición revisado del Grupo de Trabajo de Inspección Visual de la Academia ECA distingue los envases sellados por fusión de los sistemas de cierre mecánico y aclara las diferentes expectativas de prueba.[2] La Administración de Alimentos y Medicamentos de los Estados Unidos publicó en agosto de 2026 una guía preliminar sobre sistemas de cierre de envases que propone un marco basado en el riesgo para la evaluación y el control de la calidad. Estos requisitos hacen que la inspección visual por sí sola sea insuficiente para la evaluación de la integridad de los envases sellados por fusión. La Detección de Fugas por Alta Tensión se convierte en una tecnología complementaria necesaria para las líneas de ampollas que operan bajo supervisión de la UE. Este cambio de cumplimiento amplía la oportunidad para las plataformas integradas de inspección visual y pruebas de integridad de cierre de envases en el Mercado de Sistemas de Inspección de Ampollas.
Transición hacia la Inspección Totalmente Automatizada de Alto Rendimiento
Los sistemas totalmente automatizados representaron la mayor parte de los ingresos y se proyecta que se expandan de manera constante durante el período de pronóstico. Una encuesta reciente del Grupo de Inspección Visual de la Academia ECA encontró que la mayoría de los encuestados aún utilizaba inspección visual manual, mientras que aproximadamente la mitad había implementado sistemas de inspección visual automatizada. La misma encuesta encontró que la mayoría de los sistemas automatizados debían demostrar un rendimiento igual o superior al de la inspección manual. Los equipos automatizados proporcionan un rendimiento de detección consistente y pistas de auditoría electrónicas durante la producción en múltiples turnos en el Mercado de Sistemas de Inspección de Ampollas. La inspección manual sigue siendo el método de referencia en la práctica farmacopeica, por lo que la inspección humana calificada continúa apoyando la validación. Syntegon lanzó su plataforma AIM con inspección visual y pruebas de integridad de cierre de envases integradas a altos rendimientos de producción.
Integración de Inteligencia Artificial y Visión de Aprendizaje Profundo
La inteligencia artificial tiene una implementación actual limitada en la inspección de parenterales, pero los fabricantes se están preparando para un uso más amplio. Una encuesta de miembros de la Academia ECA encontró que algunos encuestados planeaban adoptar inteligencia artificial en el corto plazo. Los modelos de aprendizaje profundo pueden manejar patrones de defectos variables que son difíciles de gestionar con reglas fijas. Su uso también requiere conjuntos de datos de defectos representativos, monitoreo de deriva, versiones de modelos controladas y control de cambios documentado. Un estudio científico reportó una alta precisión de detección para la detección de defectos superficiales basada en YOLO en una plataforma de inspección de envases transparentes con múltiples parámetros. Brevetti CEA adquirió recientemente Brevetti AI, lo que ilustra cómo los proveedores de equipos están incorporando capacidades de inteligencia artificial en sus carteras de productos. El Mercado de Sistemas de Inspección de Ampollas favorecerá a los proveedores que puedan validar el software y el hardware como un sistema controlado único.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costos de Validación y Cambio de Formato | -1.3% | Global; más agudo en instalaciones CDMO multiproducto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Bibliotecas de Defectos Específicas para Ampollas | -0.8% | Global | Largo plazo (≥ 4 años) |
| Riesgo de Rotura de Vidrio y Manejo de Productos Durante la Inspección a Alta Velocidad | -0.6% | Global | Corto plazo (≤ 2 años) |
| Limitaciones de Servicio Especializado para Sistemas Complejos de Inspección y CCIT | -0.5% | Asia-Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costos de Validación y Cambio de Formato
Los costos de validación siguen siendo una restricción significativa para las instalaciones que procesan múltiples productos en lotes pequeños en el Mercado de Sistemas de Inspección de Ampollas. Un estudio sobre prácticas de validación encontró que una proporción notable de fabricantes farmacéuticos reportó costos de validación sustanciales como porcentaje del presupuesto total del proyecto. El estudio también reportó que los ciclos fallidos de calificación del desempeño afectaron a una proporción considerable de las ejecuciones y añadieron costos elevados por cada ciclo repetido. Las líneas de ampollas requieren recalificación documentada cuando los ajustes de cámara, la iluminación, los parámetros de transporte o las recetas cambian para un nuevo diámetro o volumen de llenado. La carga es mayor para las CDMO y las organizaciones de empaque por contrato que operan numerosos formatos. Las máquinas modulares con ajuste automático de altura y gestión unificada de recetas pueden reducir el trabajo, pero los marcos de validación estandarizados e independientes del formato aún no están establecidos en todas las jurisdicciones.
Disponibilidad Limitada de Bibliotecas de Defectos Específicas para Ampollas
Los modelos de inteligencia artificial necesitan ejemplos de defectos que coincidan con la geometría del envase, el color del contenido, las condiciones de iluminación y los patrones de defectos de cada producto. Los fabricantes no pueden compartir fácilmente estas muestras porque los perfiles de contaminación son específicos del producto y los controles de trazabilidad limitan el intercambio. Cada nuevo formato puede, por tanto, requerir una nueva biblioteca de defectos y prolongar la calificación automatizada. Un estudio científico reciente afirmó que las imágenes capturadas originales por sí solas eran insuficientes para el entrenamiento de aprendizaje profundo cuando las muestras de defectos superficiales de ampollas eran limitadas. Los investigadores utilizaron el aumento de datos y ampollas de prueba manipuladas para incrementar el material de entrenamiento disponible. Este requisito es especialmente difícil para los fabricantes más pequeños y las organizaciones de empaque por contrato en el Mercado de Sistemas de Inspección de Ampollas que carecen del volumen de producción necesario para construir poblaciones de defectos estadísticamente representativas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tecnología de Inspección:
Los Sistemas de Visión Lideran Mientras que el HVLD Eleva el Estándar de CumplimientoLos sistemas basados en visión representaron el 43,21% de los ingresos en 2025, la posición más grande dentro del Mercado de Sistemas de Inspección de Ampollas. Estos sistemas inspeccionan la contaminación por partículas, los defectos cosméticos, el nivel de llenado y las características de cierre durante el procesamiento a alta velocidad. Su base instalada y su papel aceptado en la evaluación de la calidad visual los han convertido en la opción habitual para muchas líneas nuevas. Los proveedores están añadiendo módulos de aprendizaje profundo y disposiciones de múltiples cámaras que capturan 12 o más imágenes desde diferentes ángulos. Se proyecta que los sistemas de Detección de Fugas por Alta Tensión se expandan a una CAGR del 7,14% hasta 2031, lo que refleja la necesidad de pruebas de integridad deterministas en envases sellados por fusión.
La inspección visual no puede satisfacer de forma independiente la expectativa de prueba de integridad para ampollas selladas por fusión bajo el Anexo 1. Las plataformas integradas en el Mercado de Sistemas de Inspección de Ampollas pueden realizar inspección visual y HVLD a la misma velocidad de línea, reduciendo la necesidad de una huella de prueba separada. El AIM9 de Syntegon combina inspección visual, pruebas de integridad de cierre de envases, HVLD opcional y análisis de gas en el espacio de cabeza en una plataforma modular.[3] Los sistemas basados en láser sirven para usos especializados, incluido el análisis del espacio de cabeza para productos liofilizados y ampollas rellenas de nitrógeno. La industria de Sistemas de Inspección de Ampollas otorga cada vez más valor al software seguro, los datos listos para auditoría y los controles integrados a medida que los equipos de inspección se vuelven más conectados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nivel de Automatización:
Los Sistemas Totalmente Automatizados Combinan Escala y DocumentaciónLos sistemas totalmente automatizados representaron el 68,79% de los ingresos en 2025 y se proyecta que se expandan a una CAGR del 7,23% hasta 2031. Este segmento lidera porque las líneas de alta velocidad requieren un rendimiento de inspección consistente durante períodos operativos prolongados. Las máquinas automatizadas reducen la variabilidad relacionada con la fatiga y crean pistas de auditoría electrónicas necesarias para los registros de producción controlados. Su mayor participación en el Mercado de Sistemas de Inspección de Ampollas refleja la importancia combinada del rendimiento y la documentación. Los sistemas semiautomatizados tienen un papel menor cuando las velocidades de línea comerciales y las necesidades de cumplimiento aumentan simultáneamente.
Körber presentó su máquina de inspección totalmente automática adaptativa ALVA en mayo de 2026 para aplicaciones de alta variedad y bajo volumen, incluidos ensayos clínicos, terapias personalizadas y fabricación de ATMP. Esto amplía el papel abordable de la automatización en el Mercado de Sistemas de Inspección de Ampollas para aplicaciones tradicionalmente atendidas por equipos semiautomatizados. Los sistemas semiautomatizados siguen siendo relevantes para la reinspección de liberación de lotes y los flujos de trabajo de laboratorio. Los sistemas manuales y de sobremesa apoyan el desarrollo de métodos, los programas en etapa de desarrollo y las instalaciones de menor volumen. Una publicación de 2025 identificó el aprendizaje incremental como una posible forma de incorporar nuevos ejemplos de defectos sin reentrenar un modelo de inspección completo.
Por Etapa de Inspección:
El Post-Llenado Lidera a Medida que Aumenta la Integración en la Línea FinalLa inspección post-llenado representó el 63,78% de los ingresos en 2025, convirtiéndola en el segmento de etapa de inspección más grande del Mercado de Sistemas de Inspección de Ampollas. Las ampollas llenas y selladas se examinan en este punto para detectar partículas, volumen de llenado, integridad del sello y defectos cosméticos. Una unidad fallida en esta etapa incluye el valor de los insumos de fabricación anteriores. Esto convierte a esta etapa en una puerta de control de calidad fundamental independientemente del tamaño de la instalación o del tipo de producto. Se proyecta que la inspección final o pre-empaque se expanda a una CAGR del 7,41% hasta 2031.
La etapa final o de pre-empaque está ganando importancia en el Mercado de Sistemas de Inspección de Ampollas porque los controles de trazabilidad y empaque secundario se están integrando cada vez más con los registros de inspección. Antares Vision Group presentó su software INSPECTA en Interpack 2026 como una interfaz unificada para las capacidades de inspección y la gestión de datos. La inspección pre-llenado y de ampollas vacías sigue siendo menor en ingresos, pero es importante para los biológicos de alto valor y las terapias génicas. Una plataforma científica de 2025 combinó mediciones de tensión residual, dimensionales y de defectos superficiales, ofreciendo alta precisión dimensional y un sólido rendimiento de detección de defectos. Este enfoque puede identificar el estrés interno del vidrio antes del llenado y reducir la probabilidad de rotura posterior.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Fabricantes Farmacéuticos Lideran Mientras que las CDMO Añaden Nueva DemandaLos fabricantes farmacéuticos representaron el 68,95% de los ingresos en 2025, respaldados por líneas de inspección establecidas para combinaciones definidas de producto-envase. Estas empresas pueden gestionar extensos programas de calificación y mantener equipos de calidad dedicados. Su base instalada respalda la demanda de actualizaciones, renovaciones de software y servicio en el Mercado de Sistemas de Inspección de Ampollas. Se proyecta que las CMO y CDMO se expandan a una CAGR del 7,52% hasta 2031. Su ritmo más rápido sigue a nuevos proyectos de capacidad estéril y a la mayor complejidad de inspección de las operaciones con múltiples clientes.
PCI Pharma Services comprometió una inversión sustancial para la expansión en sus campus de Estados Unidos en abril, incluyendo una línea de llenado con aislador de alta velocidad en San Diego y una línea de viales y liofilización en Bedford. Las CDMO deben gestionar recetas de inspección separadas, registros de lotes y controles de contaminación cruzada para cada programa de cliente. Las organizaciones de empaque y pruebas por contrato apoyan la reinspección, las verificaciones de materiales entrantes y el desarrollo de métodos en el Mercado de Sistemas de Inspección de Ampollas. Catalent lanzó su herramienta empresarial de gestión de calidad con inteligencia artificial Qai en junio en toda su red de fabricación global. Esto convierte la compatibilidad de datos en una consideración de compra adicional para los compradores de equipos de inspección.
Análisis Geográfico
Europa representó el 32,76% de los ingresos en 2025, la posición regional más grande en el Mercado de Sistemas de Inspección de Ampollas. La región combina una concentración de proveedores de equipos de inspección con estrictos requisitos de fabricación estéril. Alemania e Italia albergan varias empresas con plataformas establecidas para ampollas y otros envases parenterales. El Anexo 1 de las BPF de la UE ha creado la necesidad de capacidades de inspección y pruebas de integridad conformes. Aenova amplió la capacidad de llenado y acabado estéril en su sitio de Latina, en Italia, añadiendo una nueva línea basada en aislador con una capacidad de producción anual sustancial.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 7,66% hasta 2031, la tasa regional más rápida en el Mercado de Sistemas de Inspección de Ampollas. Las adiciones de capacidad, los planes de exportación y la demanda interna de terapias inyectables respaldan las compras de equipos en toda la región. Las instalaciones que abastecen a los mercados europeos necesitan una infraestructura de inspección que satisfaga las expectativas del Anexo 1. Esto fomenta la adopción de sistemas totalmente automatizados con pruebas de integridad de cierre de envases integradas en lugar de configuraciones semiautomatizadas. Los equipos de investigación en China están desarrollando métodos de inspección basados en inteligencia artificial alineados con los requisitos de evaluación de defectos de empaque.
América del Norte sigue siendo un importante centro de demanda, respaldado por la expansión de la fabricación estéril y las expectativas de calidad para la inspección del envase final. El programa de expansión de PCI Pharma Services de abril de 2026 añade capacidad estéril de alta velocidad en Estados Unidos. América del Sur es una oportunidad de desarrollo menor centrada en la producción farmacéutica en Brasil y la producción de inyectables genéricos en Argentina. Oriente Medio y África se encuentran en una etapa de adopción más temprana, donde la inversión en inspección está vinculada principalmente a la calificación para mercados de exportación. Estas regiones se basan en los marcos de calidad de la UE y Estados Unidos al tomar decisiones de adquisición.
Panorama Competitivo
Concentración del Mercado
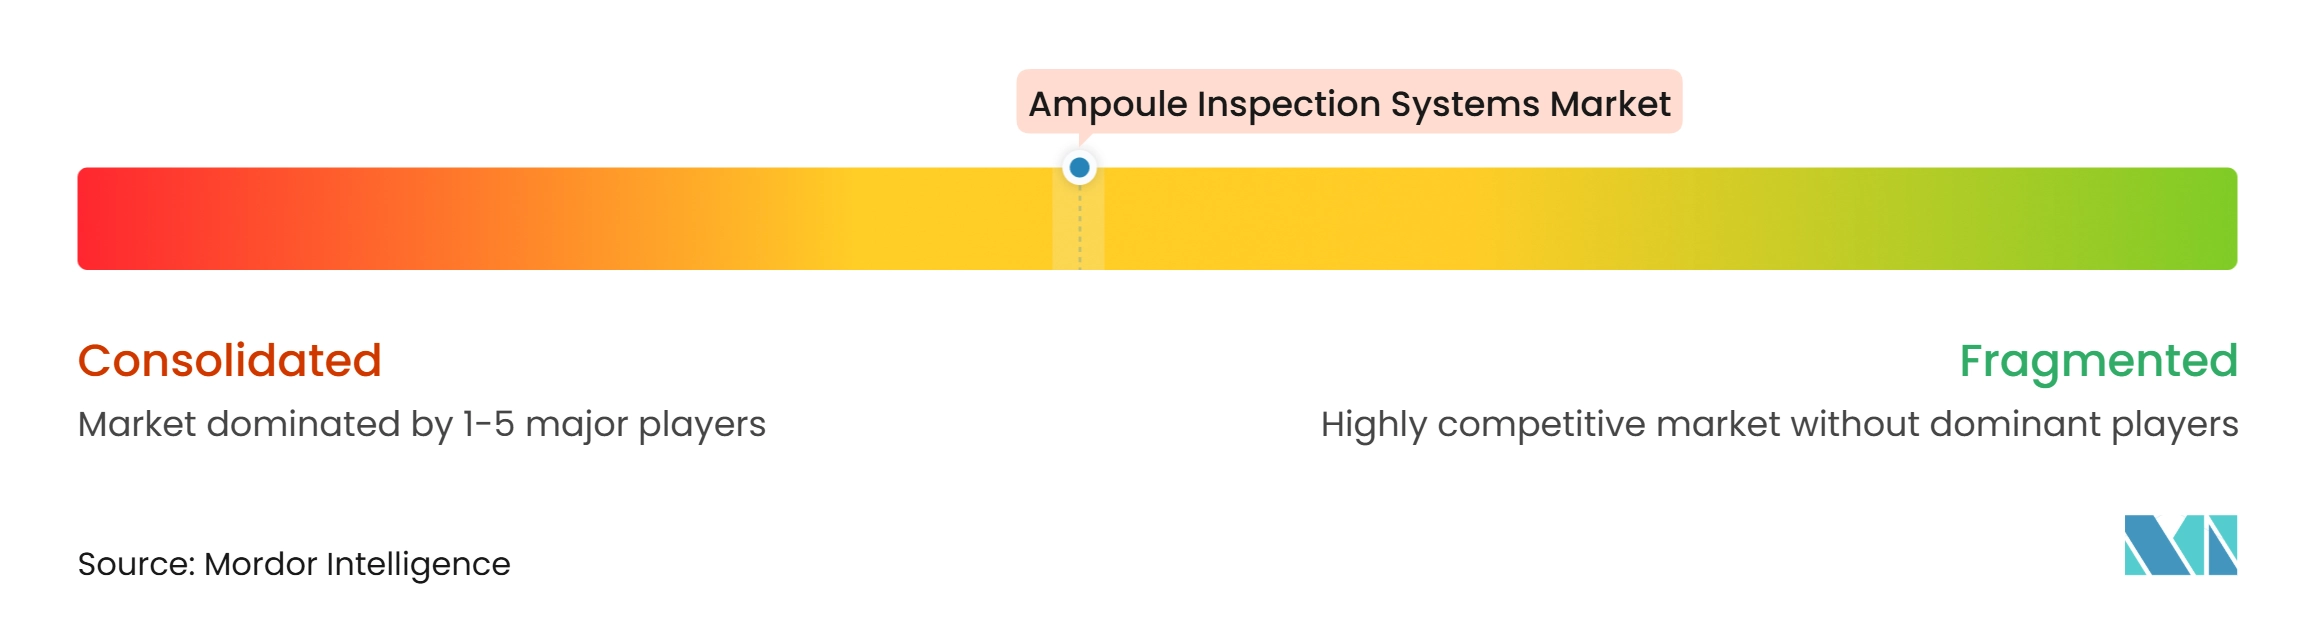
El Mercado de Sistemas de Inspección de Ampollas tiene una concentración moderada en el segmento totalmente automatizado de alta velocidad. Los fabricantes de equipos originales europeos, especialmente los con sede en Alemania e Italia, mantienen posiciones establecidas a través de plataformas validadas, experiencia regulatoria y bases instaladas. Sus relaciones con los clientes respaldan ingresos recurrentes provenientes de servicios de calificación, mantenimiento y actualizaciones de software. Cambiar un sistema de inspección validado durante el ciclo de vida de un producto es técnicamente difícil y comercialmente disruptivo. El segmento medio del mercado está más fragmentado, con especialistas regionales, integradores de visión artificial y proveedores especializados en HVLD que compiten en flexibilidad, tiempo de entrega y servicio local.
Las empresas líderes están invirtiendo en inteligencia artificial y arquitectura de equipos modulares. Brevetti CEA completó la adquisición de Brevetti AI en agosto de 2025, añadiendo capacidad propia de aprendizaje profundo a su cartera de inspección. Syntegon lanzó el AIM9 en febrero de 2026 como una plataforma modular que admite ampollas, viales, jeringas y cartuchos con tecnologías de inspección integradas. Körber presentó ALVA en mayo de 2026 para aplicaciones farmacéuticas de alta variedad y bajo volumen con cambios de formato automatizados. Antares Vision Group presentó INSPECTA en mayo de 2026 para integrar las funciones de inspección en una única interfaz de software.
Una capa de interpretación HVLD nativa de inteligencia artificial que distinga las firmas de microfugas del ruido eléctrico sigue siendo una brecha de producto. Los requisitos de gestión de calidad y ciberseguridad también están configurando las decisiones de diseño para los equipos en red. Los proveedores con software integrado y controles de datos listos para auditoría pueden tener una ventaja sobre los proveedores exclusivamente de hardware. La industria de Sistemas de Inspección de Ampollas compite en rendimiento validado, capacidad de datos y soporte de servicio a largo plazo tanto como en la velocidad de la máquina.
Líderes de la Industria de Sistemas de Inspección de Ampollas
-
Körber AG
-
Antares Vision Group
-
Stevanato Group S.p.A.
-
Syntegon Technology GmbH
-
Mettler-Toledo International Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Inspección de Ampollas Empresas cubiertas en este informe
- ACG
- Anritsu Corporation
- Antares Vision Group
- Brevetti CEA SpA
- Cognex Corporation
- CMP Phar.ma
- HEUFT SYSTEMTECHNIK GmbH
- Ishida Co., Ltd.
- Jekson Vision
- Keyence Corporation
- Korber AG
- Mettler-Toledo International Inc.
- Minebea Intec GmbH
- Omron Corporation
- OPTEL Group
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Teledyne Technologies Incorporated
- Thermo Fisher Scientific Inc.
- WIPOTEC-OCS GmbH
Desarrollos recientes de la industria en Mercado de Sistemas de Inspección de Ampollas
- Septiembre de 2026: Syntegon presentó OpaqView, una nueva tecnología de inspección para inyectables opacos, en el Foro de Inspección Visual de la PDA 2026 en Dublín, utilizando cámaras especializadas, iluminación avanzada y funciones de software para detectar partículas en productos que la inspección visual convencional no puede inspeccionar de manera confiable, ahora disponible en todas las plataformas de inspección automatizada de Syntegon tras pruebas de viabilidad con múltiples productos de clientes.
- Abril de 2026: Antares Vision Group presentó un nuevo sistema automático de inspección visual y detección de fugas para jeringas precargadas en Interphex NYC 2026, junto con la unidad de inspección visual manual Easy TB para la inspección de lotes pequeños de envases de hasta 100 mL, incluidas ampollas, con cambios de formato sin herramientas realizables en menos de 1 minuto.
- Marzo de 2026: Syntegon detalló el modelo de cocreación que sustenta la plataforma AIM9, confirmando que las mejoras continuas incluyen la integración de inteligencia artificial, actualizaciones de cumplimiento de la Ley de Ciberseguridad de la UE para el software y sistemas de inspección de cámara mejorados para garantizar la preparación futura de la plataforma a lo largo de los ciclos regulatorios.
- Febrero de 2026: Syntegon lanzó la plataforma de inspección de alta velocidad AIM9, que combina la inspección visual automatizada con la detección de fugas de cierre de envases. La plataforma admite un rendimiento de hasta 600 envases/minuto y utiliza cámaras de área y de línea de barrido, con clasificación de defectos basada en aprendizaje profundo.
Alcance del Informe Global del Mercado de Sistemas de Inspección de Ampollas
El Mercado de Sistemas de Inspección de Ampollas abarca máquinas automatizadas y semiautomatizadas que inspeccionan visual y físicamente ampollas de vidrio utilizadas para productos farmacéuticos inyectables y biológicos, detectando defectos como partículas, grietas, errores en el nivel de llenado, problemas de sellado y defectos cosméticos para garantizar la seguridad del producto y el cumplimiento normativo.
El Informe del Mercado de Sistemas de Inspección de Ampollas está Segmentado por Tecnología de Inspección (Sistemas de Inspección Basados en Visión, Sistemas de Detección de Fugas por Alta Tensión (HVLD), Sistemas de Inspección Basados en Láser, Sistemas de Inspección Combinados / Multimodales y Otras Tecnologías de Inspección), Nivel de Automatización (Totalmente Automatizado, Semiautomatizado y Manual/de Sobremesa), Etapa de Inspección (Pre-Llenado, Post-Llenado y Final / Pre-Empaque), Usuario Final (Fabricantes Farmacéuticos, CMO/CDMO, Empaque/Pruebas por Contrato y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Sistemas de Inspección Basados en Visión |
| Sistemas de Detección de Fugas por Alta Tensión (HVLD) |
| Sistemas de Inspección Basados en Láser |
| Sistemas de Inspección Combinados / Multimodales |
| Otras Tecnologías de Inspección |
| Sistemas Totalmente Automatizados |
| Sistemas Semiautomatizados |
| Sistemas Manuales y de Sobremesa |
| Inspección Pre-Llenado / de Ampollas Vacías |
| Inspección Post-Llenado |
| Inspección Final / Pre-Empaque |
| Fabricantes Farmacéuticos |
| CMO / CDMO |
| Organizaciones de Empaque / Pruebas por Contrato |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Turquía | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
| Por Tecnología de Inspección | Sistemas de Inspección Basados en Visión | ||
| Sistemas de Detección de Fugas por Alta Tensión (HVLD) | |||
| Sistemas de Inspección Basados en Láser | |||
| Sistemas de Inspección Combinados / Multimodales | |||
| Otras Tecnologías de Inspección | |||
| Por Nivel de Automatización | Sistemas Totalmente Automatizados | ||
| Sistemas Semiautomatizados | |||
| Sistemas Manuales y de Sobremesa | |||
| Por Etapa de Inspección | Inspección Pre-Llenado / de Ampollas Vacías | ||
| Inspección Post-Llenado | |||
| Inspección Final / Pre-Empaque | |||
| Por Usuario Final | Fabricantes Farmacéuticos | ||
| CMO / CDMO | |||
| Organizaciones de Empaque / Pruebas por Contrato | |||
| Otros Usuarios Finales | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Turquía | |||
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Nigeria | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de sistemas de inspección de ampollas?
Se espera que el tamaño del mercado aumente de 390,72 millones USD en 2026 a 543,51 millones USD en 2031, a una CAGR del 6,82%.
¿Qué tecnología de inspección lidera la inspección de ampollas?
Los sistemas basados en visión lideraron con una participación de ingresos del 43,21% en 2025, porque pueden evaluar partículas, defectos cosméticos y niveles de llenado a altas velocidades de línea.
¿Por qué el HVLD está ganando adopción en las líneas de ampollas?
Se proyecta que el HVLD se expanda a una CAGR del 7,14% hasta 2031, porque los envases sellados por fusión requieren pruebas de integridad deterministas bajo el Anexo 1 de las BPF de la UE.
¿Qué usuarios finales están aumentando las compras de equipos más rápidamente?
Se proyecta que las CMO y CDMO se expandan a una CAGR del 7,52% hasta 2031, a medida que la fabricación estéril se externaliza cada vez más en instalaciones con múltiples clientes.
¿Qué región está avanzando más rápidamente?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 7,66% hasta 2031, respaldada por nueva capacidad, requisitos de exportación y la adopción de inspección automatizada.
¿Qué limita una adopción más amplia de la inteligencia artificial en la inspección de ampollas?
Las bibliotecas de defectos específicas del producto, la validación de modelos, el monitoreo de deriva y los cambios de software controlados hacen que la implementación de inteligencia artificial sea difícil para los operadores más pequeños.