
Taille et part du marché des systèmes d'inspection des ampoules
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
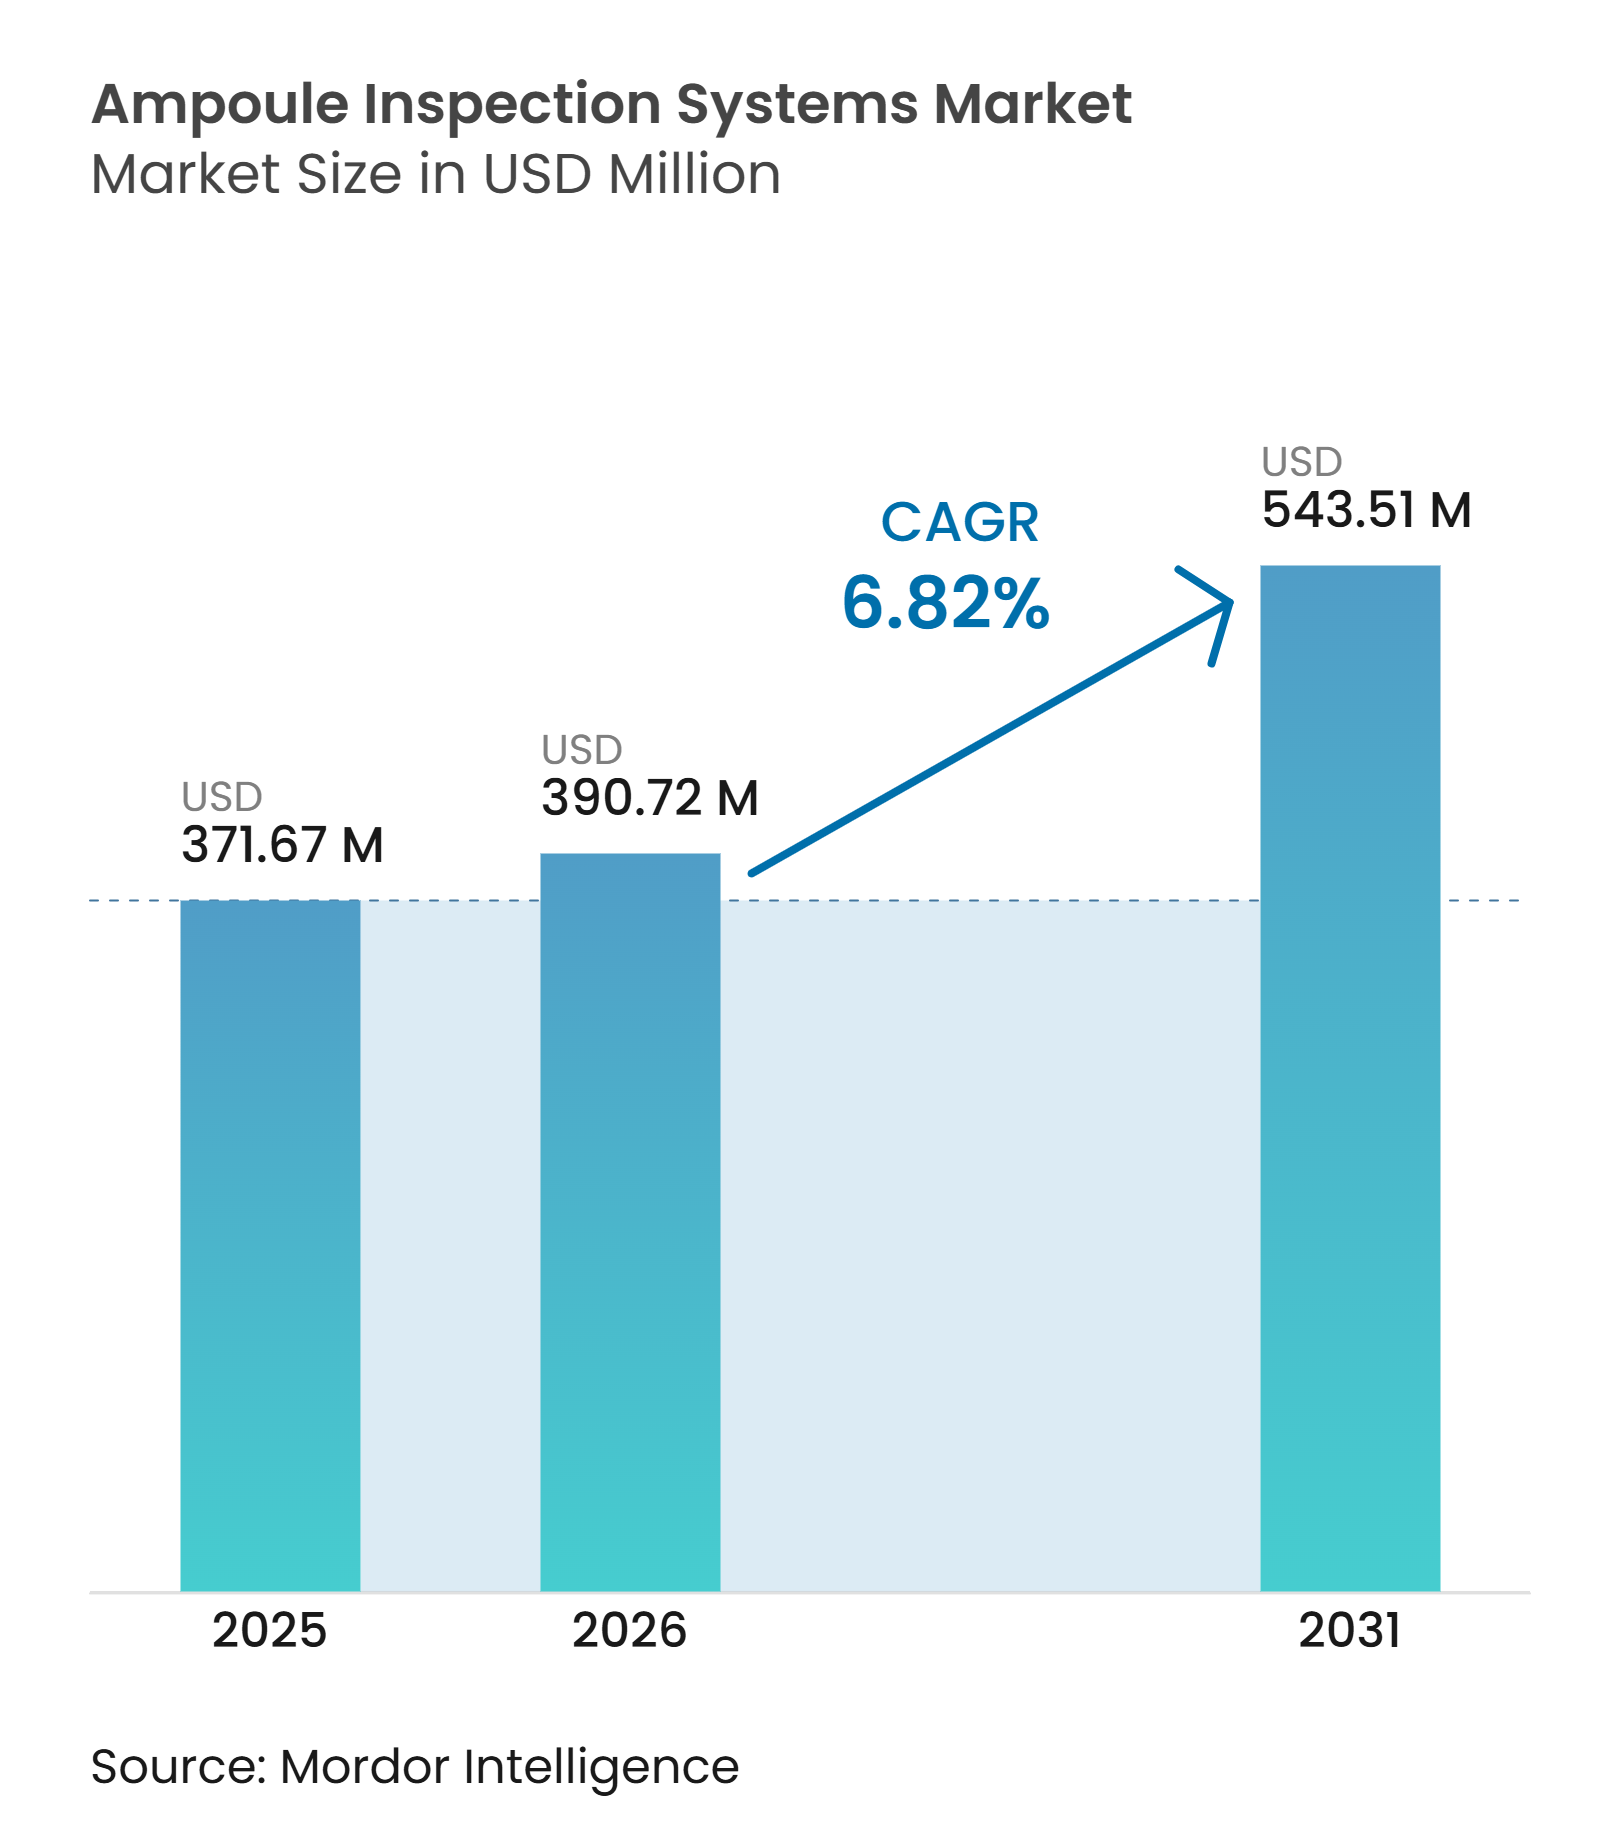
| Taille du Marché (2026) | 390.72 Millions de dollars américains |
| Taille du Marché (2031) | 543.51 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 6.82 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des systèmes d'inspection des ampoules par Mordor Intelligence
La taille du marché des systèmes d'inspection des ampoules devrait passer de 371,67 millions USD en 2025 à 390,72 millions USD en 2026, pour atteindre 543,51 millions USD d'ici 2031, avec une expansion à un CAGR de 6,82 % sur la période 2026-2031. Les investissements dans les capacités de remplissage-finition stérile soutiennent la demande, car chaque nouvelle ligne nécessite des équipements d'inspection qualifiés avant le démarrage de la production commerciale. Les exigences réglementaires en matière de tests d'intégrité du système contenant-fermeture font également évoluer les achats vers des systèmes combinant l'inspection visuelle et les tests déterministes. Les CDMOs prennent davantage de décisions d'équipement lors de la conception des installations, car les clients commanditaires évaluent la maturité qualité avant d'attribuer des travaux commerciaux. La capacité logicielle devient de plus en plus importante sur le marché des systèmes d'inspection des ampoules, notamment pour la gestion des recettes, les pistes d'audit, la cybersécurité et les données d'inspection intégrées. Les coûts de qualification élevés et les bibliothèques de défauts limitées pour l'intelligence artificielle ralentissent l'adoption par les opérateurs de plus petite taille, même si les grands fabricants et les CDMOs augmentent leurs investissements.
Points clés du rapport
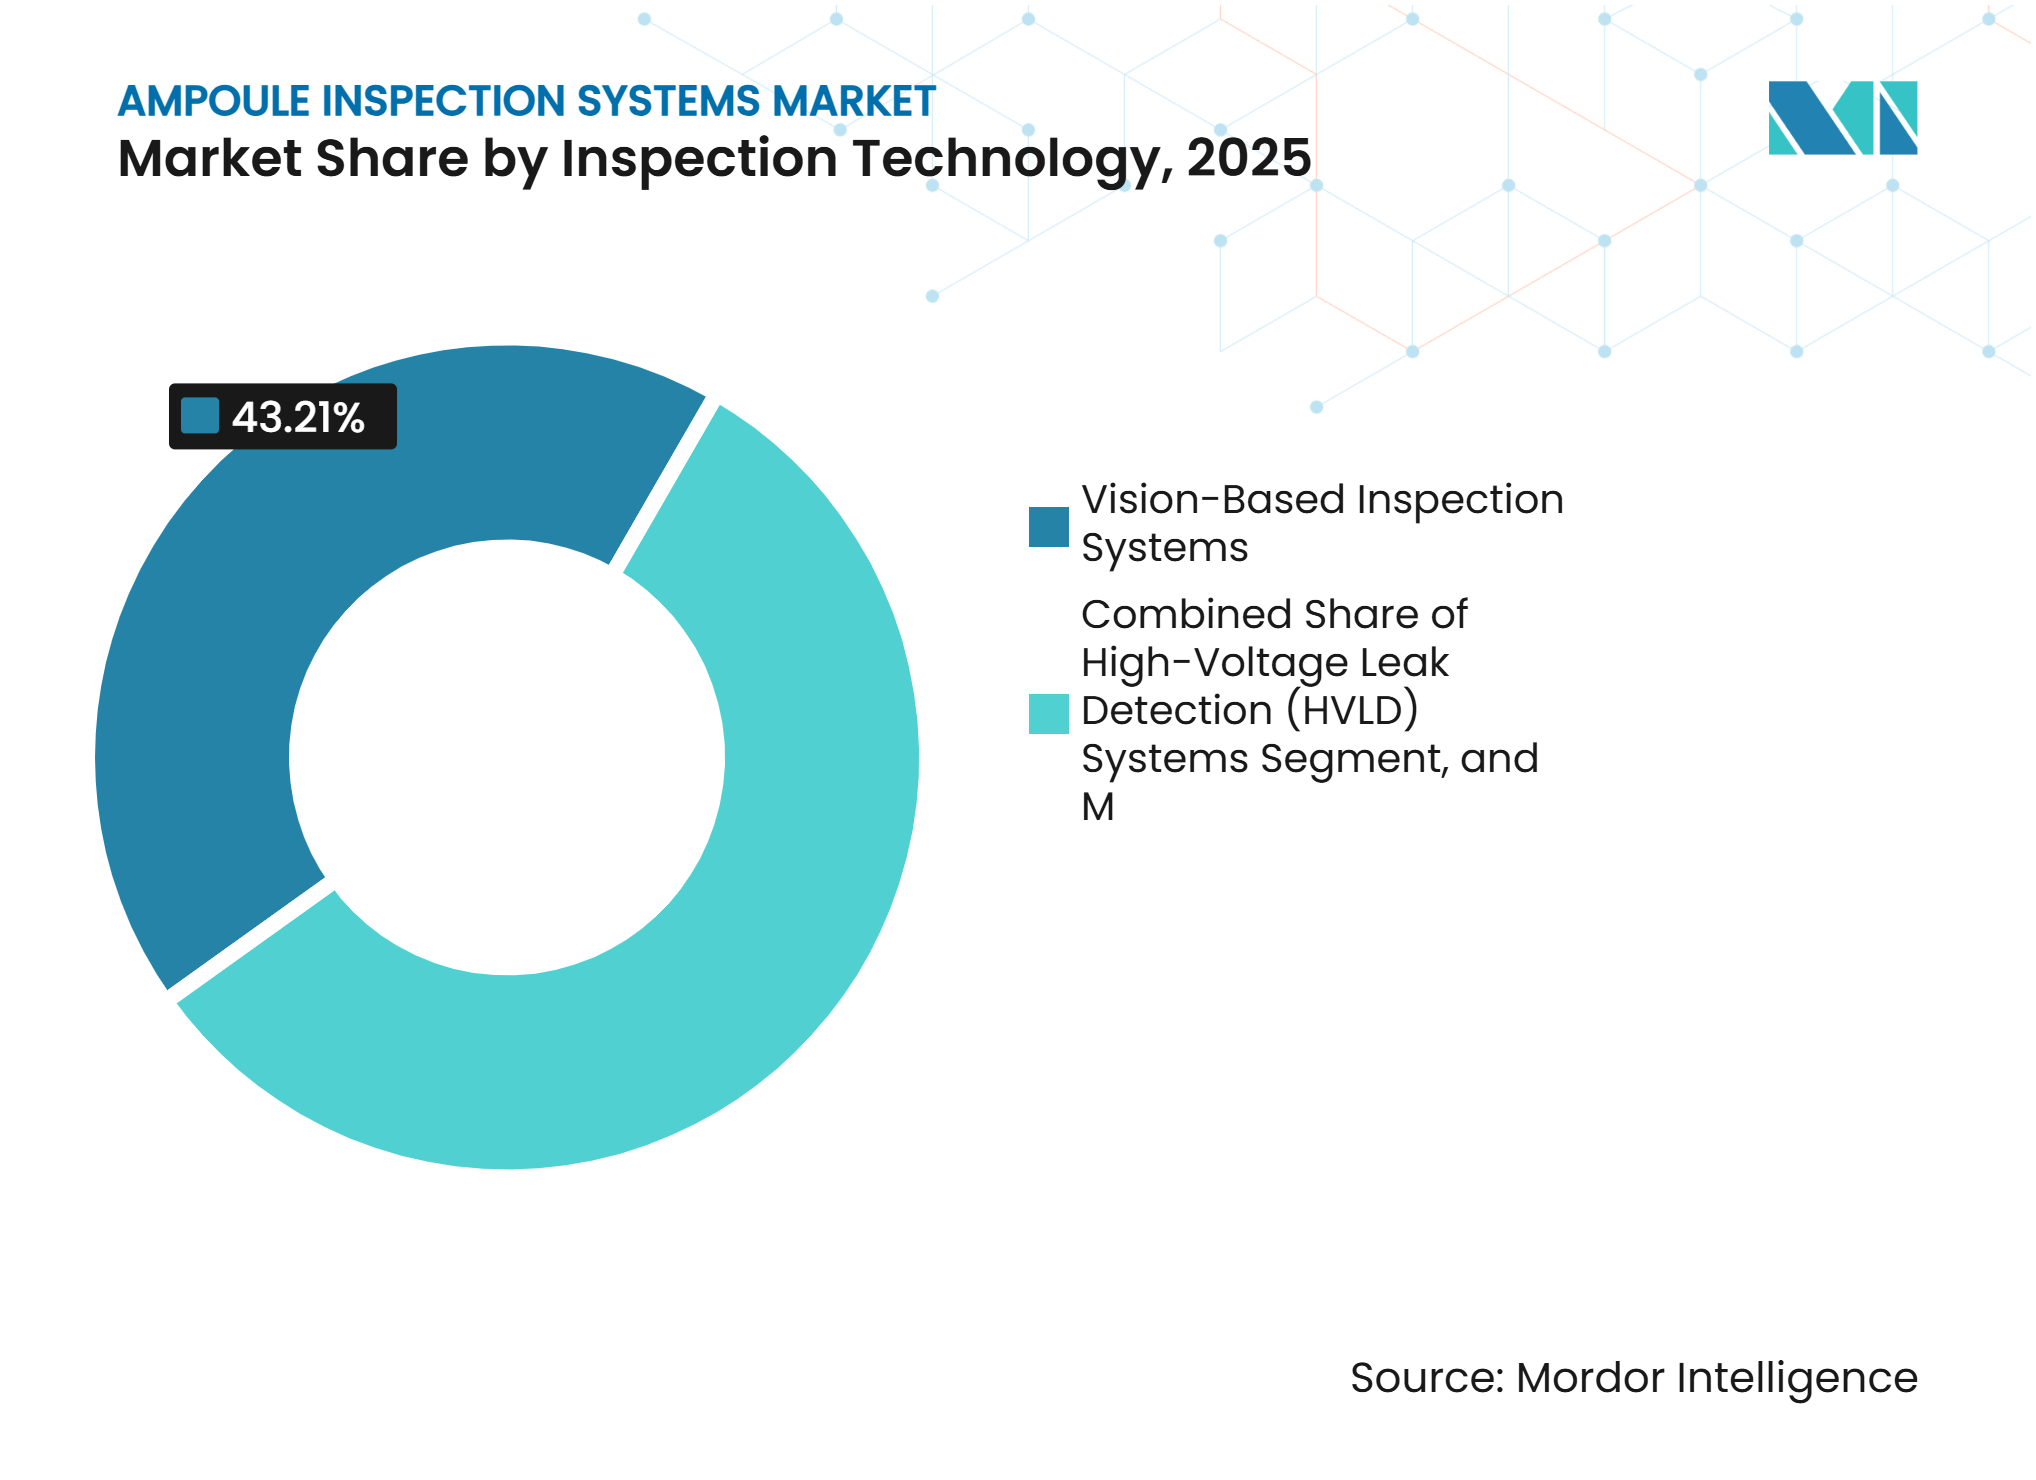
- Par technologie d'inspection, les systèmes à vision détenaient 43,21 % de la part du marché des systèmes d'inspection des ampoules en 2025, tandis que les systèmes de détection de fuites haute tension devraient se développer à un CAGR de 7,14 % jusqu'en 2031.
- Par niveau d'automatisation, les systèmes entièrement automatisés détenaient 68,79 % de la part des revenus en 2025 et devraient se développer à un CAGR de 7,23 % jusqu'en 2031.
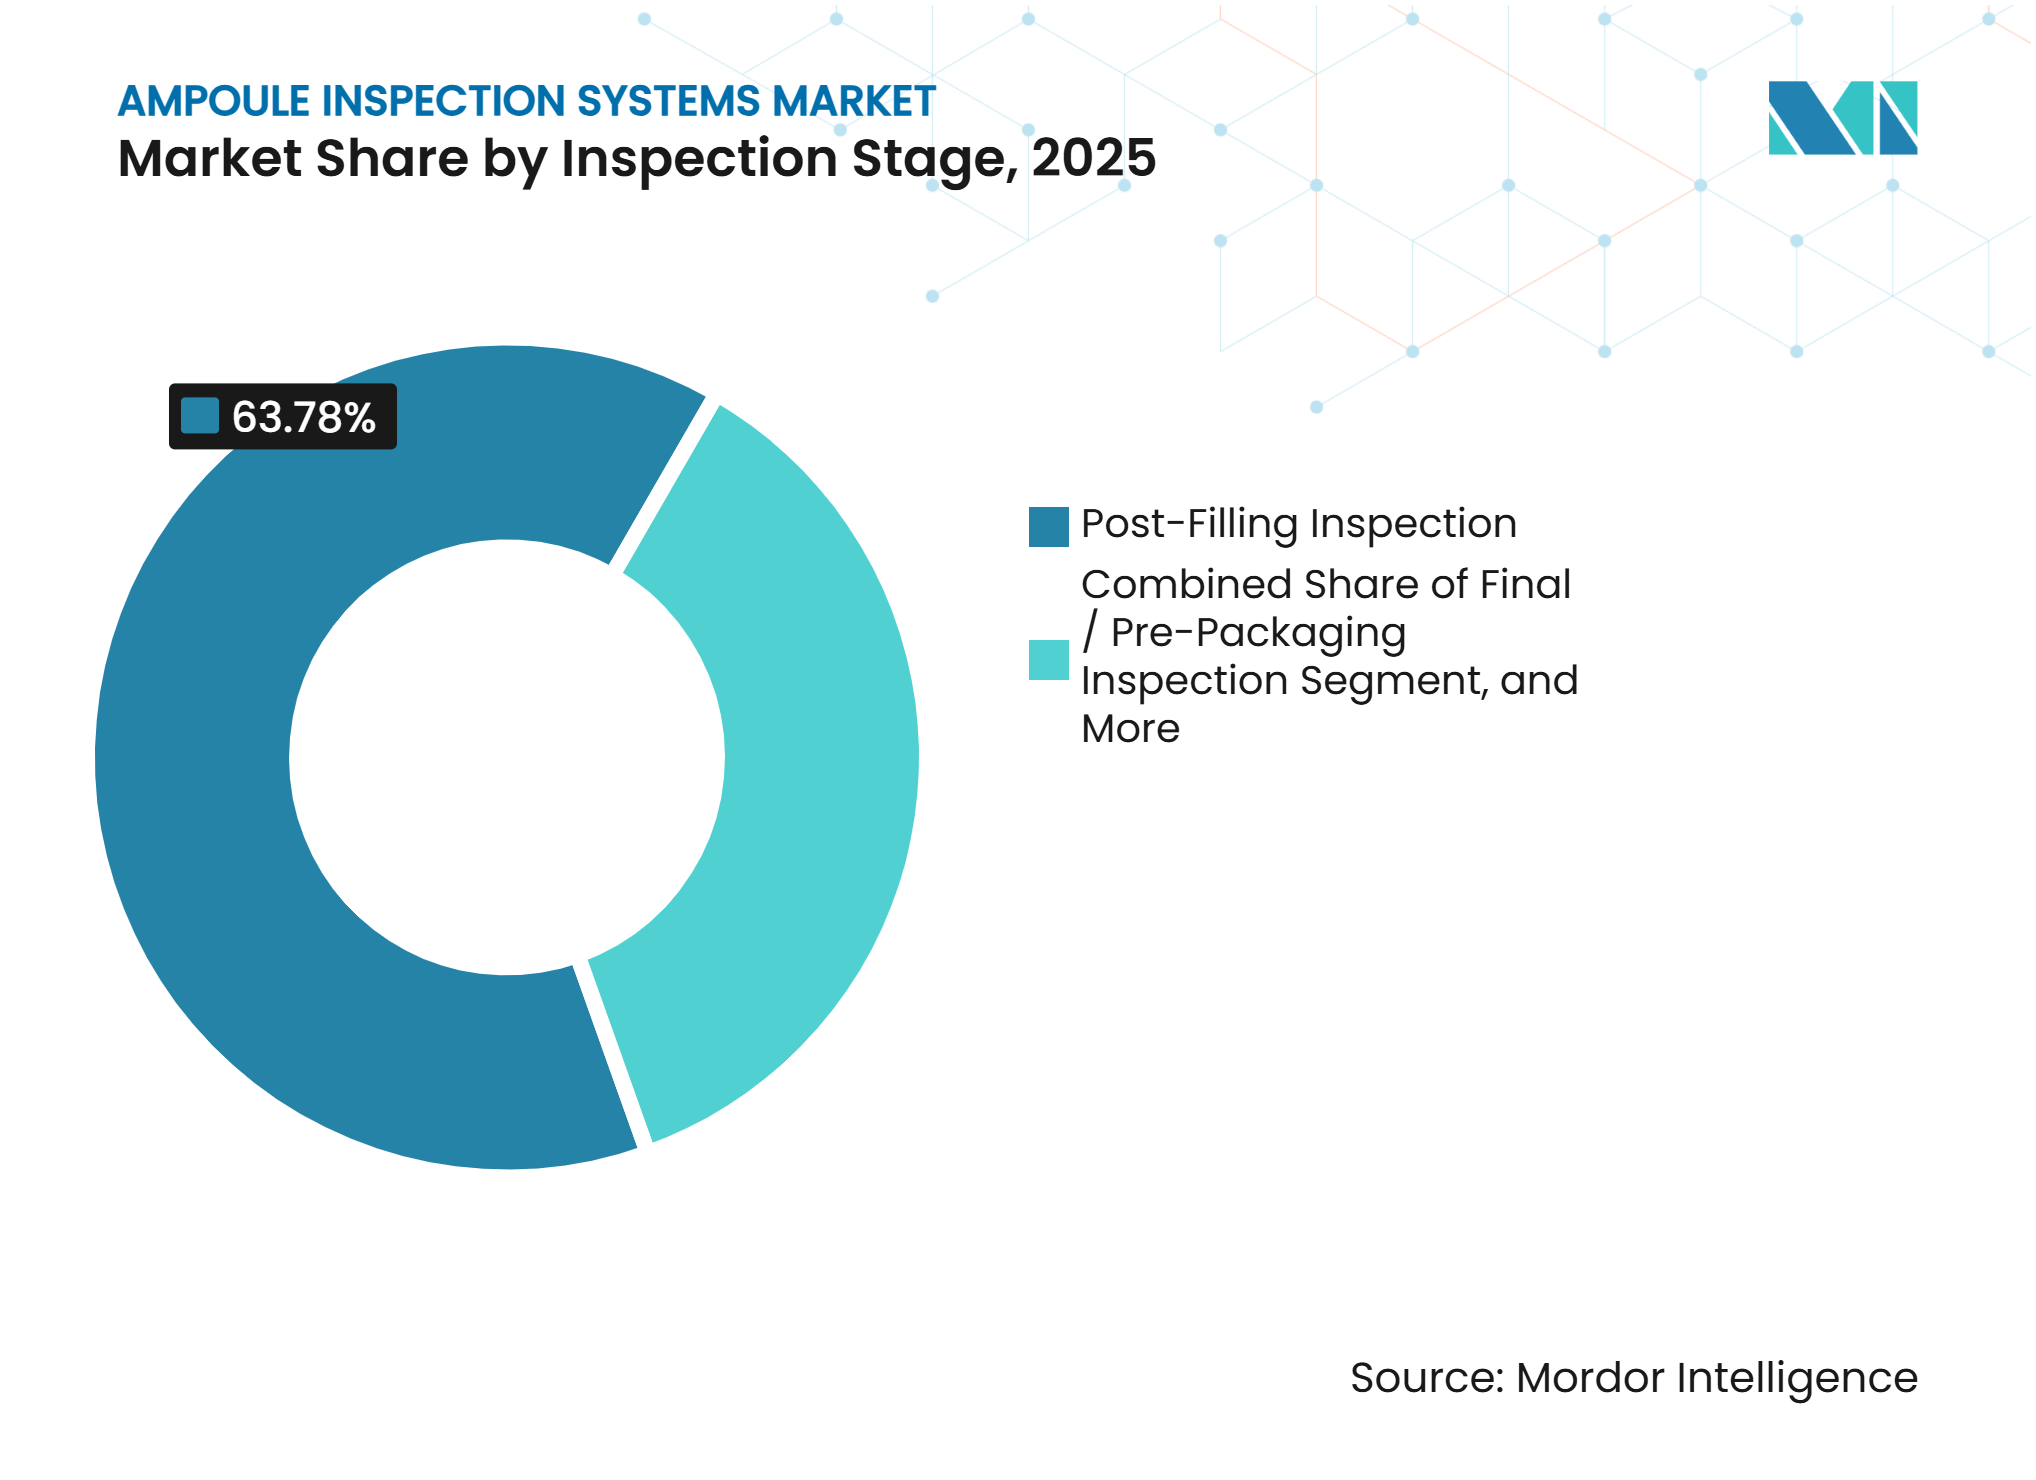
- Par stade d'inspection, l'inspection post-remplissage détenait 63,78 % de la part des revenus en 2025, tandis que l'inspection finale ou pré-emballage devrait se développer à un CAGR de 7,41 % jusqu'en 2031.
- Par utilisateur final, les fabricants pharmaceutiques détenaient 68,95 % de la part des revenus en 2025, tandis que les CMOs et CDMOs devraient se développer à un CAGR de 7,52 % jusqu'en 2031.
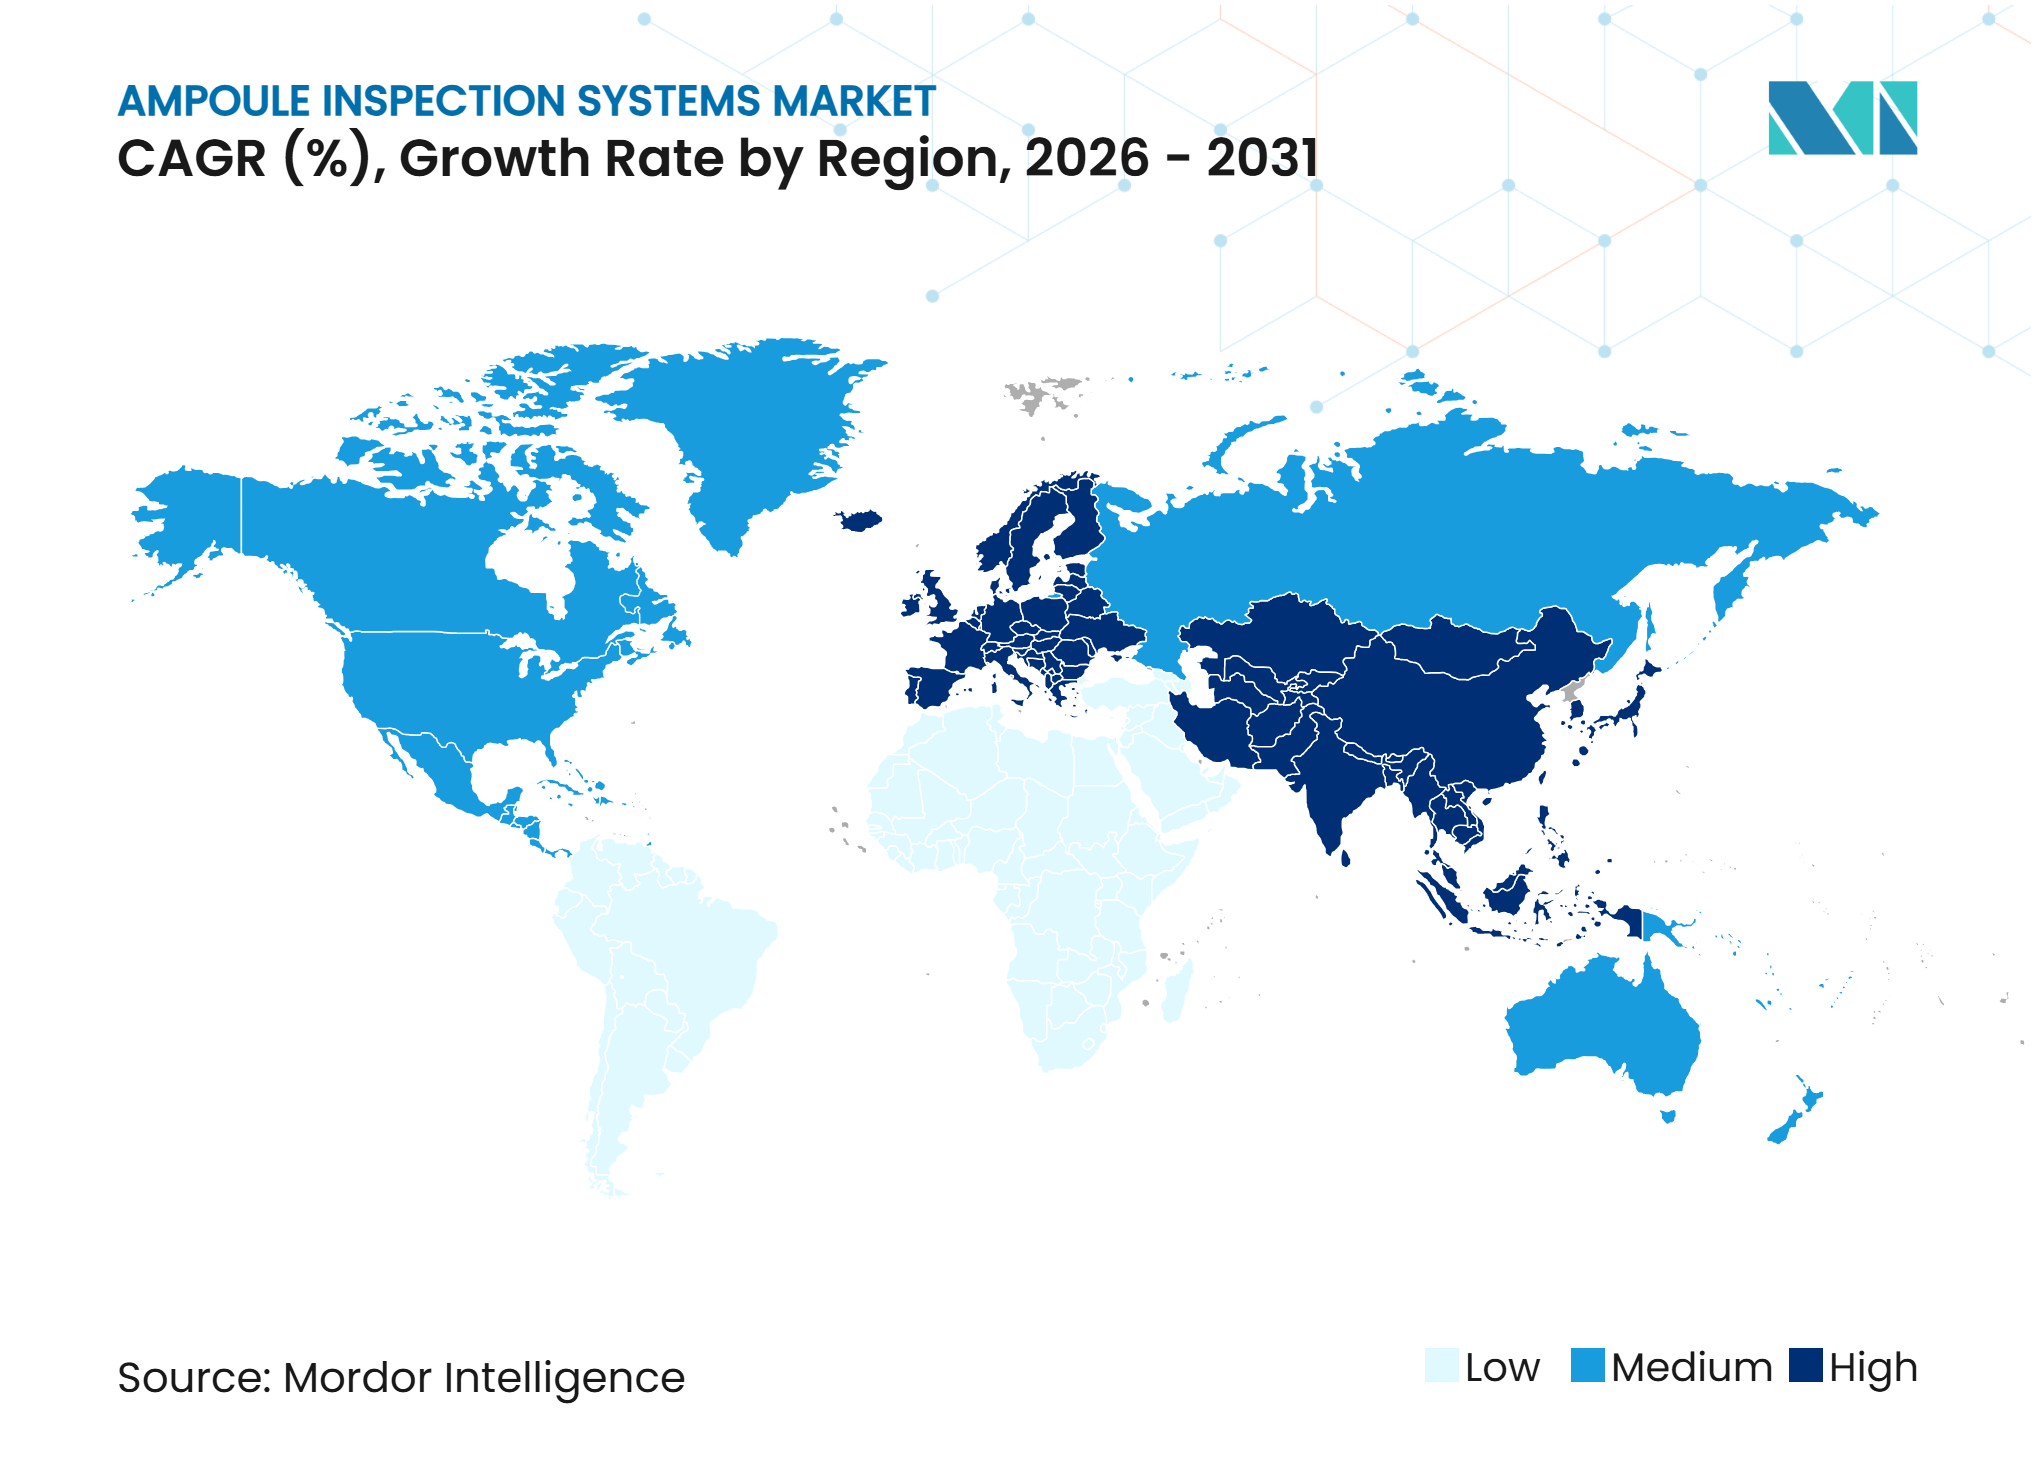
- Par géographie, l'Europe détenait 32,76 % des revenus en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,66 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la fabrication d'injectables stériles | +1.7% | Mondial, avec une concentration en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences plus strictes en matière d'inspection et d'intégrité du système contenant-fermeture | +1.5% | Mondial, l'UE mène l'application via l'Annexe 1, les États-Unis suivent via USP <1207> | Court terme (≤ 2 ans) |
| Évolution vers une inspection entièrement automatisée à haut débit | +1.2% | Amérique du Nord et Europe, avec une adoption rapide en Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration de l'intelligence artificielle et de la vision par apprentissage profond | +0.9% | Mondial, avec des pôles d'innovation en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Croissance de la production d'ampoules par soufflage-remplissage-scellage | +0.7% | Mondial, l'Asie-Pacifique et l'Europe mènent les nouvelles additions de capacité | Moyen terme (2-4 ans) |
| Demande de modernisation des lignes de remplissage-finition multi-formats | +0.5% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de la fabrication d'injectables stériles
Les ajouts de capacité de remplissage-finition stérile créent une demande directe de systèmes d'inspection sur les nouvelles lignes. Curia a inauguré un campus agrandi à Albuquerque en septembre 2026, doté de lignes de remplissage isolées avec inspection visuelle automatisée et technologies d'emballage. PCI Pharma Services a annoncé des investissements significatifs sur ses campus de San Diego et Bedford en avril 2026, incluant des capacités de remplissage-finition stérile.[1] Ces investissements placent les décisions d'inspection plus tôt dans le processus de planification des installations sur le marché des systèmes d'inspection des ampoules. Cela favorise les fournisseurs capables de soutenir la spécification des équipements, la planification de la qualification et l'intégration des lignes avant le démarrage de la production. Le marché des systèmes d'inspection des ampoules en bénéficie car la capacité d'inspection est désormais considérée comme faisant partie intégrante de la conception de la fabrication stérile.
Exigences plus strictes en matière d'inspection et d'intégrité du système contenant-fermeture
L'Annexe 1 des BPF de l'UE exige des tests d'intégrité complets pour les contenants scellés par fusion, y compris les ampoules en verre et en plastique et les unités soufflées-remplies-scellées. Le document de position révisé du groupe de travail sur l'inspection visuelle de l'ECA distingue les contenants scellés par fusion des systèmes à fermeture mécanique et clarifie les différentes attentes en matière de tests.[2] La Food and Drug Administration américaine a publié en août 2026 un projet de directive sur les systèmes contenant-fermeture proposant un cadre basé sur le risque pour l'évaluation et le contrôle de la qualité. Ces exigences rendent l'inspection visuelle seule insuffisante pour l'évaluation de l'intégrité des contenants scellés par fusion. La détection de fuites haute tension devient une technologie complémentaire indispensable pour les lignes d'ampoules opérant sous la supervision de l'UE. Ce changement de conformité élargit les opportunités pour les plateformes intégrées d'inspection visuelle et de tests d'intégrité du système contenant-fermeture sur le marché des systèmes d'inspection des ampoules.
Évolution vers une inspection entièrement automatisée à haut débit
Les systèmes entièrement automatisés représentaient la majorité des revenus et devraient se développer régulièrement au cours de la période de prévision. Une récente enquête du groupe d'inspection visuelle de l'ECA a révélé que la plupart des répondants utilisaient encore l'inspection visuelle manuelle, tandis qu'environ la moitié avait déployé des systèmes d'inspection visuelle automatisée. La même enquête a révélé que la majorité des systèmes automatisés devaient démontrer des performances égales ou supérieures à l'inspection manuelle. Les équipements automatisés offrent des performances de détection constantes et des pistes d'audit électroniques lors de la production en plusieurs équipes sur le marché des systèmes d'inspection des ampoules. L'inspection manuelle reste la méthode de référence selon les pratiques pharmacopéiales, de sorte que l'inspection humaine qualifiée continue de soutenir la validation. Syntegon a lancé sa plateforme AIM avec inspection visuelle et tests d'intégrité du système contenant-fermeture intégrés à des cadences de production élevées.
Intégration de l'intelligence artificielle et de la vision par apprentissage profond
L'intelligence artificielle a un déploiement actuel limité dans l'inspection parentérale, mais les fabricants se préparent à une utilisation plus large. Une enquête auprès des membres de l'ECA a révélé que certains répondants prévoyaient d'adopter l'intelligence artificielle à court terme. Les modèles d'apprentissage profond peuvent gérer des schémas de défauts variables difficiles à traiter avec des règles fixes. Leur utilisation nécessite également des ensembles de données de défauts représentatifs, une surveillance de la dérive, des versions de modèles contrôlées et une gestion documentée des changements. Une étude scientifique a rapporté une haute précision de détection pour la détection de défauts de surface basée sur YOLO dans une plateforme d'inspection de contenants transparents multi-paramètres. Brevetti CEA a récemment acquis Brevetti AI, illustrant comment les fournisseurs d'équipements intègrent des capacités d'intelligence artificielle dans leurs portefeuilles de produits. Le marché des systèmes d'inspection des ampoules favorisera les fournisseurs capables de valider les logiciels et le matériel comme un seul système contrôlé.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de validation et de changement de format | -1.3% | Mondial, plus aigu pour les installations CDMO multi-produits en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Disponibilité limitée de bibliothèques de défauts spécifiques aux ampoules | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Risque de bris de verre et de manipulation des produits lors de l'inspection à grande vitesse | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Contraintes de service qualifié pour les systèmes d'inspection et CCIT complexes | -0.5% | Asie-Pacifique et marchés émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de validation et de changement de format
Les coûts de validation restent une contrainte significative pour les installations gérant plusieurs produits en petits lots sur le marché des systèmes d'inspection des ampoules. Une étude sur les pratiques de validation a révélé qu'une part notable des fabricants pharmaceutiques signalaient des coûts de validation substantiels en proportion du budget total du projet. L'étude a également rapporté que les cycles de qualification des performances échoués affectaient une part considérable des cycles et ajoutaient des coûts élevés pour chaque cycle répété. Les lignes d'ampoules nécessitent une requalification documentée lorsque les paramètres de caméra, d'éclairage, de transport ou les recettes changent pour un nouveau diamètre ou volume de remplissage. La charge est la plus lourde pour les CDMOs et les organisations de conditionnement sous contrat qui exploitent de nombreux formats. Les machines modulaires avec réglage automatique de la hauteur et gestion unifiée des recettes peuvent réduire la charge de travail, mais des cadres de validation standardisés indépendants du format ne sont pas encore établis dans toutes les juridictions.
Disponibilité limitée de bibliothèques de défauts spécifiques aux ampoules
Les modèles d'intelligence artificielle ont besoin d'exemples de défauts correspondant à la géométrie du contenant, à la couleur du remplissage, aux conditions d'éclairage et aux schémas de défauts de chaque produit. Les fabricants ne peuvent pas facilement mettre ces échantillons en commun car les profils de contamination sont spécifiques aux produits et les contrôles de traçabilité limitent le partage. Chaque nouveau format peut donc nécessiter une nouvelle bibliothèque de défauts et prolonger la qualification automatisée. Une récente étude scientifique a indiqué que les images capturées originales seules étaient insuffisantes pour l'entraînement par apprentissage profond lorsque les échantillons de défauts de surface d'ampoules étaient limités. Les chercheurs ont utilisé l'augmentation de données et manipulé des ampoules de test pour augmenter le matériel d'entraînement disponible. Cette exigence est particulièrement difficile pour les fabricants de plus petite taille et les organisations de conditionnement sous contrat sur le marché des systèmes d'inspection des ampoules qui manquent du volume de production nécessaire pour constituer des populations de défauts statistiquement représentatives.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie d'inspection :
les systèmes à vision sont en tête tandis que la détection de fuites haute tension élève le niveau de conformitéLes systèmes à vision détenaient 43,21 % de la part des revenus en 2025, la position la plus importante sur le marché des systèmes d'inspection des ampoules. Ces systèmes inspectent la contamination particulaire, les défauts cosmétiques, le niveau de remplissage et les caractéristiques de fermeture lors du traitement à grande vitesse. Leur base installée et leur rôle reconnu dans l'évaluation de la qualité visuelle en ont fait le choix courant pour de nombreuses nouvelles lignes. Les fournisseurs ajoutent des modules d'apprentissage profond et des configurations multi-caméras capturant 12 images ou plus sous différents angles. Les systèmes de détection de fuites haute tension devraient se développer à un CAGR de 7,14 % jusqu'en 2031, reflétant le besoin de tests d'intégrité déterministes sur les contenants scellés par fusion.
L'inspection visuelle ne peut pas répondre de manière indépendante aux attentes en matière de tests d'intégrité pour les ampoules scellées par fusion selon l'Annexe 1. Les plateformes intégrées sur le marché des systèmes d'inspection des ampoules peuvent effectuer l'inspection visuelle et la détection de fuites haute tension à la même vitesse de ligne, réduisant le besoin d'une empreinte de test séparée. L'AIM9 de Syntegon combine l'inspection visuelle, les tests d'intégrité du système contenant-fermeture, la détection de fuites haute tension optionnelle et l'analyse des gaz de l'espace de tête dans une seule plateforme modulaire.[3] Les systèmes à laser servent des usages spécialisés, notamment l'analyse de l'espace de tête pour les produits lyophilisés et les ampoules remplies d'azote. Le secteur des systèmes d'inspection des ampoules accorde davantage de valeur aux logiciels sécurisés, aux données prêtes pour l'audit et aux contrôles intégrés à mesure que les équipements d'inspection deviennent plus connectés.



Par niveau d'automatisation :
les systèmes entièrement automatisés combinent échelle et documentationLes systèmes entièrement automatisés représentaient 68,79 % des revenus en 2025 et devraient se développer à un CAGR de 7,23 % jusqu'en 2031. Ce segment est en tête car les lignes à grande vitesse nécessitent des performances d'inspection constantes sur de longues périodes de fonctionnement. Les machines automatisées réduisent la variabilité liée à la fatigue et créent des pistes d'audit électroniques nécessaires pour les dossiers de production contrôlés. Leur part plus importante sur le marché des systèmes d'inspection des ampoules reflète l'importance combinée du débit et de la documentation. Les systèmes semi-automatisés jouent un rôle plus limité lorsque les vitesses de ligne commerciales et les besoins de conformité augmentent simultanément.
Körber a présenté sa machine d'inspection entièrement automatique adaptative ALVA en mai 2026 pour les applications à forte diversité et faible volume, notamment les essais cliniques, les thérapies personnalisées et la fabrication de médicaments de thérapie innovante. Cela élargit le rôle adressable de l'automatisation sur le marché des systèmes d'inspection des ampoules pour des applications traditionnellement servies par des équipements semi-automatisés. Les systèmes semi-automatisés restent pertinents pour la réinspection de libération de lots et les flux de travail en laboratoire. Les systèmes manuels et de paillasse soutiennent le développement de méthodes, les programmes en phase de développement et les installations à faible volume. Une publication de 2025 a identifié l'apprentissage incrémental comme une voie possible pour intégrer de nouveaux exemples de défauts sans réentraîner l'ensemble d'un modèle d'inspection.
Par stade d'inspection :
le post-remplissage est en tête tandis que l'intégration en fin de ligne augmenteL'inspection post-remplissage détenait 63,78 % de la part des revenus en 2025, ce qui en fait le plus grand segment par stade d'inspection du marché des systèmes d'inspection des ampoules. Les ampoules remplies et scellées sont examinées à ce stade pour les particules, le volume de remplissage, l'intégrité du scellage et les défauts cosmétiques. Une unité défaillante à ce stade inclut la valeur des intrants de fabrication en amont. Cela fait de ce stade une porte de contrôle qualité essentielle quelle que soit la taille de l'installation ou le type de produit. L'inspection finale ou pré-emballage devrait se développer à un CAGR de 7,41 % jusqu'en 2031.
Le stade final ou pré-emballage gagne en importance sur le marché des systèmes d'inspection des ampoules car les contrôles de traçabilité et d'emballage secondaire s'intègrent de plus en plus aux dossiers d'inspection. Antares Vision Group a présenté son logiciel INSPECTA à Interpack 2026 comme une interface unifiée pour les capacités d'inspection et la gestion des données. L'inspection pré-remplissage et des ampoules vides reste plus modeste en termes de revenus, mais elle est importante pour les produits biologiques de haute valeur et les thérapies géniques. Une plateforme scientifique de 2025 a combiné des mesures de contrainte résiduelle, dimensionnelles et de défauts de surface, offrant une haute précision dimensionnelle et de solides performances de détection des défauts. Cette approche peut identifier les contraintes internes du verre avant le remplissage et réduire la probabilité de bris en aval.

Par utilisateur final :
les fabricants pharmaceutiques sont en tête tandis que les CDMOs génèrent une nouvelle demandeLes fabricants pharmaceutiques détenaient 68,95 % de la part des revenus en 2025, soutenus par des lignes d'inspection établies pour des combinaisons produit-contenant définies. Ces entreprises peuvent gérer des programmes de qualification étendus et maintenir des équipes qualité dédiées. Leur base installée soutient la demande de mises à niveau, de mises à jour logicielles et de services sur le marché des systèmes d'inspection des ampoules. Les CMOs et CDMOs devraient se développer à un CAGR de 7,52 % jusqu'en 2031. Leur rythme plus rapide suit les nouveaux projets de capacité stérile et la complexité d'inspection accrue des opérations multi-clients.
PCI Pharma Services a engagé des investissements substantiels pour l'expansion sur ses campus américains en avril, incluant une ligne de remplissage isolateur à grande vitesse à San Diego et une ligne de flacons et lyophilisation à Bedford. Les CDMOs doivent gérer des recettes d'inspection, des dossiers de lots et des contrôles de contamination croisée séparés pour chaque programme client. Les organisations de conditionnement et de test sous contrat soutiennent la réinspection, les contrôles des matières entrantes et le développement de méthodes sur le marché des systèmes d'inspection des ampoules. Catalent a lancé son outil de gestion de la qualité par intelligence artificielle d'entreprise Qai en juin sur son réseau mondial de fabrication. Cela fait de la compatibilité des données une considération d'achat supplémentaire pour les acheteurs d'équipements d'inspection.
Analyse géographique
L'Europe détenait 32,76 % des revenus en 2025, la plus grande position régionale sur le marché des systèmes d'inspection des ampoules. La région combine une concentration de fournisseurs d'équipements d'inspection avec des exigences strictes en matière de fabrication stérile. L'Allemagne et l'Italie accueillent plusieurs entreprises disposant de plateformes établies pour les ampoules et autres contenants parentéraux. L'Annexe 1 des BPF de l'UE a créé un besoin de capacités d'inspection et de tests d'intégrité conformes. Aenova a étendu sa capacité de remplissage-finition stérile sur son site de Latina en Italie, ajoutant une nouvelle ligne à base d'isolateur avec une capacité de production annuelle substantielle.
L'Asie-Pacifique devrait se développer à un CAGR de 7,66 % jusqu'en 2031, le taux régional le plus rapide sur le marché des systèmes d'inspection des ampoules. Les ajouts de capacité, les plans d'exportation et la demande intérieure pour les thérapies injectables soutiennent les achats d'équipements dans toute la région. Les installations qui approvisionnent les marchés européens ont besoin d'une infrastructure d'inspection satisfaisant aux exigences de l'Annexe 1. Cela encourage l'adoption de systèmes entièrement automatisés avec tests d'intégrité du système contenant-fermeture intégrés plutôt que des configurations semi-automatisées. Des équipes de recherche en Chine développent des méthodes d'inspection basées sur l'intelligence artificielle alignées sur les exigences d'évaluation des défauts d'emballage.
L'Amérique du Nord reste un centre de demande important, soutenu par l'expansion de la fabrication stérile et les exigences de qualité pour l'inspection des contenants finaux. Le programme d'expansion d'avril 2026 de PCI Pharma Services ajoute des capacités stériles à grande vitesse aux États-Unis. L'Amérique du Sud est une opportunité de développement plus modeste centrée sur la production pharmaceutique au Brésil et la production d'injectables génériques en Argentine. Le Moyen-Orient et l'Afrique restent à un stade d'adoption plus précoce, où les investissements en inspection sont principalement liés à la qualification pour les marchés d'exportation. Ces régions se réfèrent aux cadres de qualité de l'UE et des États-Unis pour leurs choix d'approvisionnement.
Paysage concurrentiel
Concentration du Marché
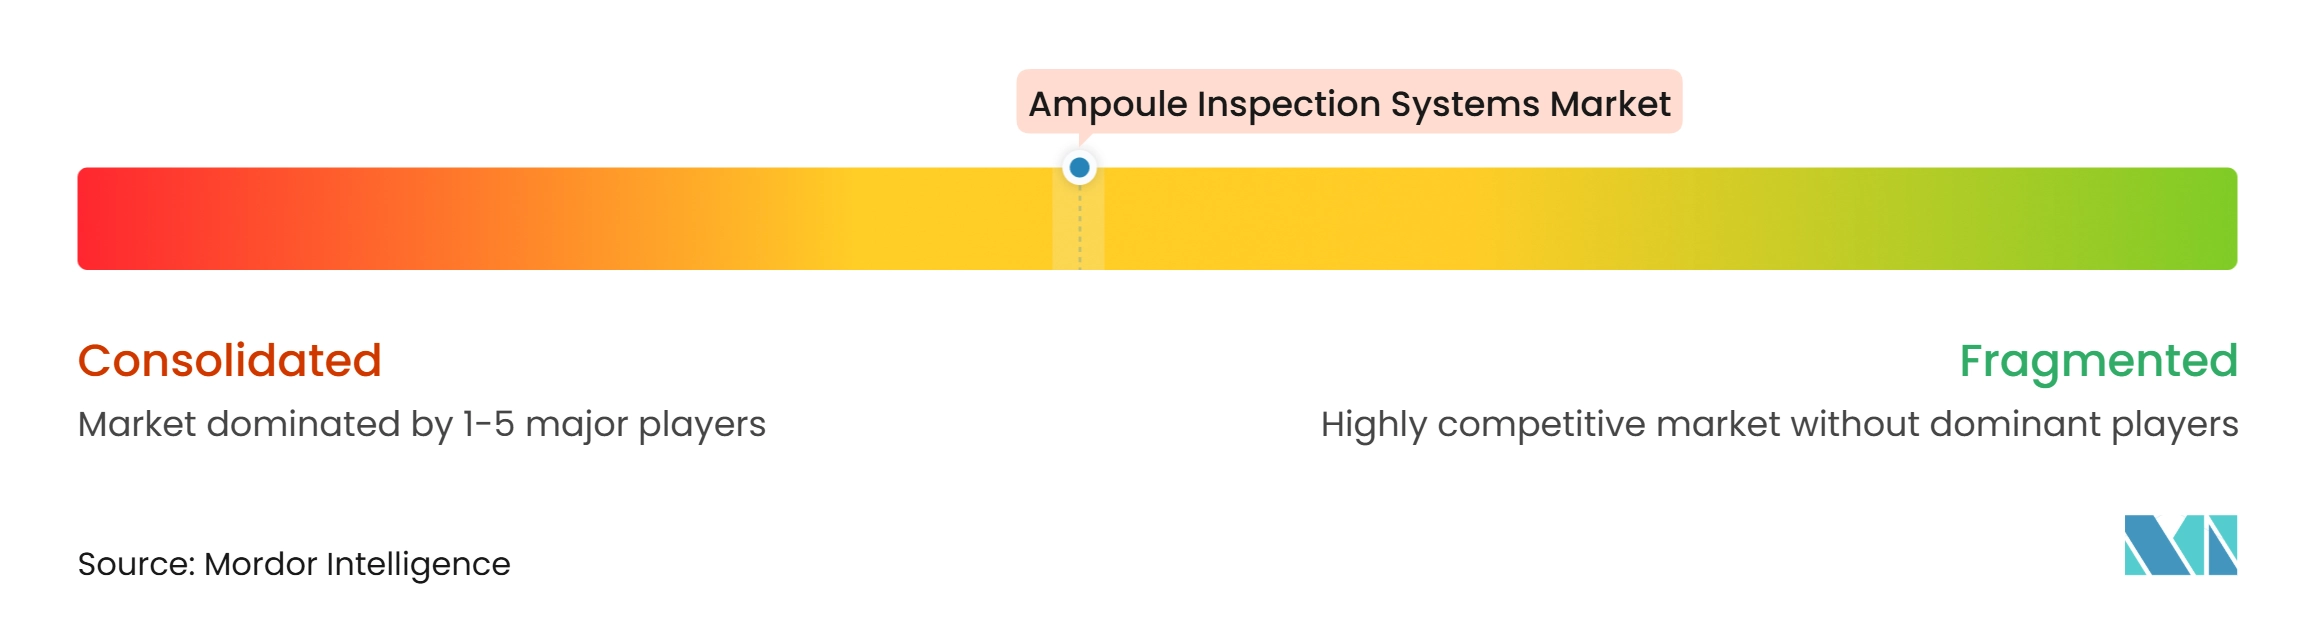
Le marché des systèmes d'inspection des ampoules présente une concentration modérée dans le segment entièrement automatisé à grande vitesse. Les fabricants d'équipements d'origine européens, notamment ceux basés en Allemagne et en Italie, occupent des positions établies grâce à des plateformes validées, une expérience réglementaire et des bases installées. Leurs relations clients soutiennent des revenus récurrents provenant des services de qualification, de la maintenance et des mises à jour logicielles. Le remplacement d'un système d'inspection validé au cours d'un cycle de vie produit est techniquement difficile et commercialement perturbateur. Le segment intermédiaire est plus fragmenté, avec des spécialistes régionaux, des intégrateurs de vision industrielle et des fournisseurs spécialisés en détection de fuites haute tension qui se concurrencent sur la flexibilité, les délais de livraison et le service local.
Les entreprises leaders investissent dans l'intelligence artificielle et l'architecture d'équipements modulaires. Brevetti CEA a finalisé l'acquisition de Brevetti AI en août 2025, ajoutant des capacités d'apprentissage profond propriétaires à son portefeuille d'inspection. Syntegon a lancé l'AIM9 en février 2026 comme plateforme modulaire prenant en charge les ampoules, flacons, seringues et cartouches avec des technologies d'inspection intégrées. Körber a présenté ALVA en mai 2026 pour les applications pharmaceutiques à forte diversité et faible volume avec des changements de format automatisés. Antares Vision Group a présenté INSPECTA en mai 2026 pour regrouper les fonctions d'inspection dans une interface logicielle unique.
Une couche d'interprétation de détection de fuites haute tension native à l'intelligence artificielle qui distingue les signatures de micro-fuites du bruit électrique reste un manque dans l'offre produit. Les exigences en matière de gestion de la qualité et de cybersécurité façonnent également les choix de conception pour les équipements en réseau. Les fournisseurs disposant de logiciels intégrés et de contrôles de données prêts pour l'audit peuvent avoir un avantage sur les fournisseurs uniquement matériels. Le secteur des systèmes d'inspection des ampoules se concurrence sur les performances validées, les capacités de données et le support de service à long terme autant que sur la vitesse des machines.
Leaders du secteur des systèmes d'inspection des ampoules
-
Körber AG
-
Antares Vision Group
-
Stevanato Group S.p.A.
-
Syntegon Technology GmbH
-
Mettler-Toledo International Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des systèmes d'inspection des ampoules Entreprises couvertes dans ce rapport
- ACG
- Anritsu Corporation
- Antares Vision Group
- Brevetti CEA SpA
- Cognex Corporation
- CMP Phar.ma
- HEUFT SYSTEMTECHNIK GmbH
- Ishida Co., Ltd.
- Jekson Vision
- Keyence Corporation
- Korber AG
- Mettler-Toledo International Inc.
- Minebea Intec GmbH
- Omron Corporation
- OPTEL Group
- Robert Bosch GmbH
- Syntegon Technology GmbH
- Teledyne Technologies Incorporated
- Thermo Fisher Scientific Inc.
- WIPOTEC-OCS GmbH
Développements industriels récents dans Marché des systèmes d'inspection des ampoules
- Septembre 2026 : Syntegon a présenté OpaqView, une nouvelle technologie d'inspection pour les injectables opaques, au PDA Visual Inspection Forum 2026 à Dublin, utilisant des caméras spécialisées, un éclairage avancé et des fonctions logicielles pour détecter les particules dans des produits que l'inspection visuelle conventionnelle ne peut pas inspecter de manière fiable, désormais disponible sur toutes les plateformes d'inspection automatisée Syntegon après des tests de faisabilité avec plusieurs produits clients.
- Avril 2026 : Antares Vision Group a dévoilé un nouveau système d'inspection visuelle automatique et de détection de fuites pour les seringues préremplies à Interphex NYC 2026, ainsi que l'unité d'inspection visuelle manuelle Easy TB pour l'inspection en petits lots de contenants jusqu'à 100 mL incluant les ampoules, avec des changements de format sans outil réalisables en moins d'1 minute.
- Mars 2026 : Syntegon a détaillé le modèle de cocréation sous-tendant la plateforme AIM9, confirmant que les améliorations en cours incluent l'intégration de l'intelligence artificielle, les mises à jour de conformité à la loi européenne sur la cybersécurité pour les logiciels et les systèmes d'inspection par caméra améliorés pour assurer la pérennité de la plateforme sur plusieurs cycles réglementaires.
- Février 2026 : Syntegon a lancé la plateforme d'inspection à grande vitesse AIM9, combinant l'inspection visuelle automatisée avec la détection de fuites du système contenant-fermeture. La plateforme prend en charge un débit allant jusqu'à 600 contenants/minute et utilise des caméras à balayage de surface et à balayage linéaire, avec une classification des défauts basée sur l'apprentissage profond.
Périmètre du rapport mondial sur le marché des systèmes d'inspection des ampoules
Le marché des systèmes d'inspection des ampoules couvre les machines automatisées et semi-automatisées qui inspectent visuellement et physiquement les ampoules en verre utilisées pour les produits pharmaceutiques injectables et les produits biologiques, en détectant des défauts tels que les particules, les fissures, les erreurs de niveau de remplissage, les problèmes de scellage et les défauts cosmétiques afin de garantir la sécurité des produits et la conformité réglementaire.
Le rapport sur le marché des systèmes d'inspection des ampoules est segmenté par technologie d'inspection (systèmes d'inspection par vision, systèmes de détection de fuites haute tension (HVLD), systèmes d'inspection par laser, systèmes d'inspection combinés/multimodaux et autres technologies d'inspection), niveau d'automatisation (entièrement automatisé, semi-automatisé et manuel/de paillasse), stade d'inspection (pré-remplissage, post-remplissage et final/pré-emballage), utilisateur final (fabricants pharmaceutiques, CMOs/CDMOs, conditionnement/test sous contrat et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Systèmes d'inspection par vision |
| Systèmes de détection de fuites haute tension (HVLD) |
| Systèmes d'inspection par laser |
| Systèmes d'inspection combinés / multimodaux |
| Autres technologies d'inspection |
| Systèmes entièrement automatisés |
| Systèmes semi-automatisés |
| Systèmes manuels et de paillasse |
| Inspection pré-remplissage / ampoules vides |
| Inspection post-remplissage |
| Inspection finale / pré-emballage |
| Fabricants pharmaceutiques |
| CMOs / CDMOs |
| Organisations de conditionnement / test sous contrat |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite |
| Turquie | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
| Par technologie d'inspection | Systèmes d'inspection par vision | ||
| Systèmes de détection de fuites haute tension (HVLD) | |||
| Systèmes d'inspection par laser | |||
| Systèmes d'inspection combinés / multimodaux | |||
| Autres technologies d'inspection | |||
| Par niveau d'automatisation | Systèmes entièrement automatisés | ||
| Systèmes semi-automatisés | |||
| Systèmes manuels et de paillasse | |||
| Par stade d'inspection | Inspection pré-remplissage / ampoules vides | ||
| Inspection post-remplissage | |||
| Inspection finale / pré-emballage | |||
| Par utilisateur final | Fabricants pharmaceutiques | ||
| CMOs / CDMOs | |||
| Organisations de conditionnement / test sous contrat | |||
| Autres utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie Saoudite | |
| Turquie | |||
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'inspection des ampoules ?
La taille du marché devrait passer de 390,72 millions USD en 2026 à 543,51 millions USD d'ici 2031, à un CAGR de 6,82 %.
Quelle technologie d'inspection est en tête pour l'inspection des ampoules ?
Les systèmes à vision étaient en tête avec 43,21 % de la part des revenus en 2025, car ils peuvent évaluer les particules, les défauts cosmétiques et les niveaux de remplissage à des vitesses de ligne élevées.
Pourquoi la détection de fuites haute tension gagne-t-elle en adoption pour les lignes d'ampoules ?
La détection de fuites haute tension devrait se développer à un CAGR de 7,14 % jusqu'en 2031, car les contenants scellés par fusion nécessitent des tests d'intégrité déterministes conformément à l'Annexe 1 des BPF de l'UE.
Quels utilisateurs finaux augmentent le plus rapidement leurs achats d'équipements ?
Les CMOs et CDMOs devraient se développer à un CAGR de 7,52 % jusqu'en 2031, la fabrication stérile étant de plus en plus externalisée dans des installations multi-clients.
Quelle région progresse le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 7,66 % jusqu'en 2031, soutenue par les nouvelles capacités, les exigences d'exportation et l'adoption de l'inspection automatisée.
Qu'est-ce qui limite l'adoption plus large de l'intelligence artificielle dans l'inspection des ampoules ?
Les bibliothèques de défauts spécifiques aux produits, la validation des modèles, la surveillance de la dérive et les modifications contrôlées des logiciels rendent le déploiement de l'intelligence artificielle difficile pour les opérateurs de plus petite taille.