
オルタナティブ宿泊市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 137.63 十億米ドル |
| 市場規模 (2031) | 184.43 十億米ドル |
| 成長率 (2026 - 2031) | 6.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオルタナティブ宿泊市場分析
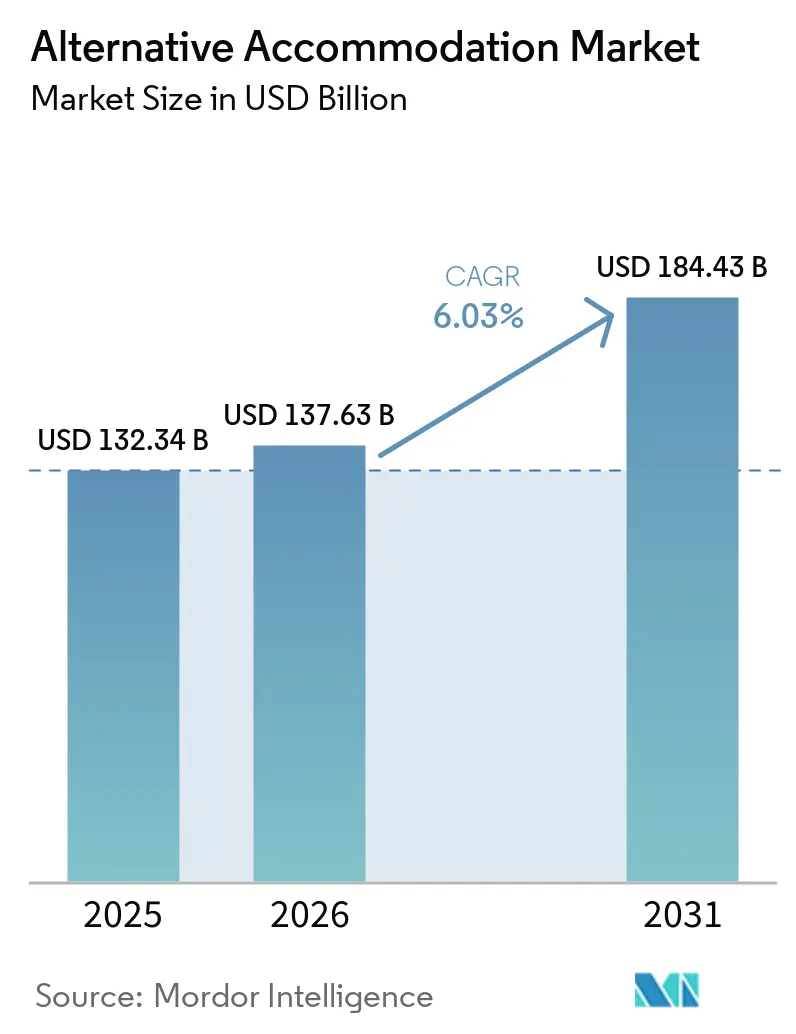
オルタナティブ宿泊市場の規模は、2025年に132.34 ビリオン 米ドル、2026年に137.63 ビリオン 米ドルと予測され、2031年までに184.43 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 6.03%で成長する見込みです。
オルタナティブ宿泊市場は、地元オーナーが運営する宿泊施設、文化的没入体験、柔軟な予約形式を標準化された宿泊施設よりも好む旅行パターンから引き続き恩恵を受けています。2025年には欧州が最大の地域基盤であり続けた一方、アジア太平洋地域は2031年にかけて最も速い拡大を記録する見込みであり、成熟した観光システムと新興の需要拠点の双方が成長を支えていることを示しています。オルタナティブ宿泊市場はまた、ゲストの行動における明確な変化を反映しており、特に独自の環境やホスト主導の体験を重視する若い旅行者の間では、発見のきっかけがますます宿泊施設そのものから始まるようになっています。レジャー旅行が最大の需要基盤であり続けていますが、長期滞在やワーケーション需要が稼働率パターンを改善し、多くの事業者にとって季節的な需要変動の圧力を軽減しています。同時に、オルタナティブ宿泊市場はホストレベルでは依然として分散しており、予約プラットフォームレベルではより集中しており、これがカテゴリー全体のマージン構造、ロイヤルティ戦略、および直接予約への取り組みを形成しています。[1]
レポートの主要ポイント
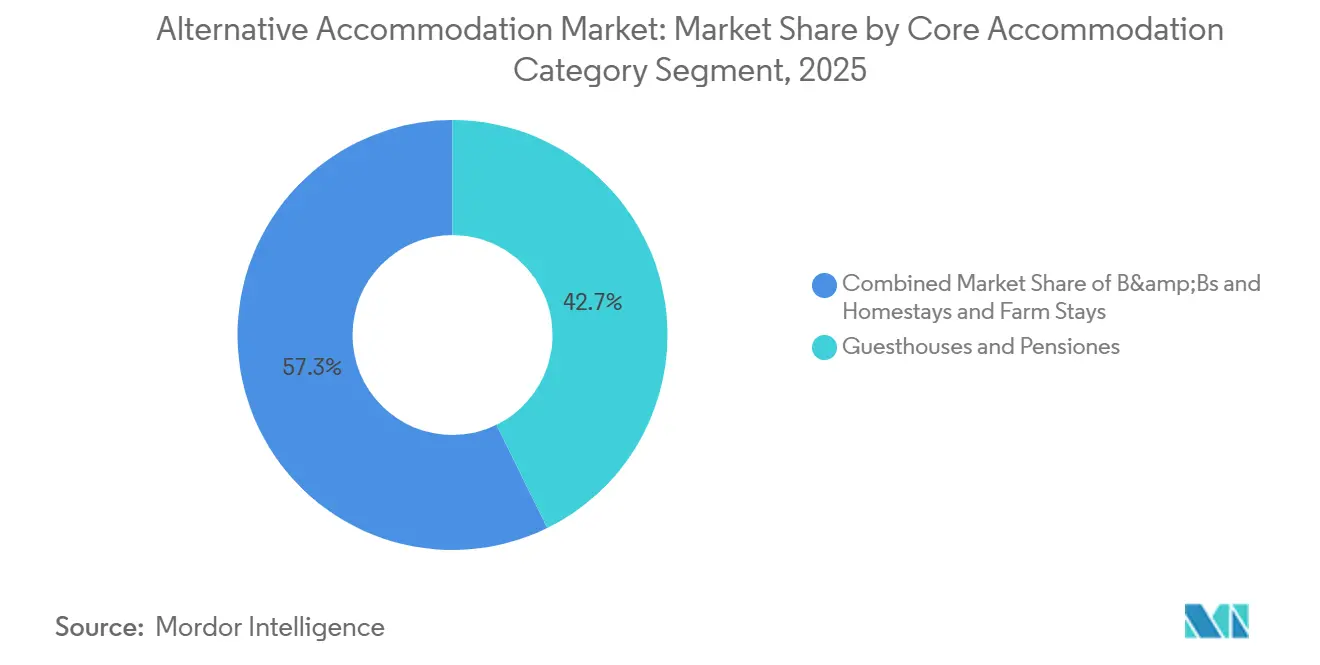
- 主要宿泊カテゴリー別では、ゲストハウスおよびペンシオネスが2025年に42.73%の収益シェアでトップとなり、ホームステイおよびファームステイは2031年にかけて7.12%のCAGRで拡大する見込みです。
- 予約チャネル別では、オンライン仲介業者およびデジタルマーケットプレイスが2025年に54.94%のシェアを占め、ホスト直接予約チャネルが2031年にかけて7.85%と最も高い予測CAGRを記録しました。
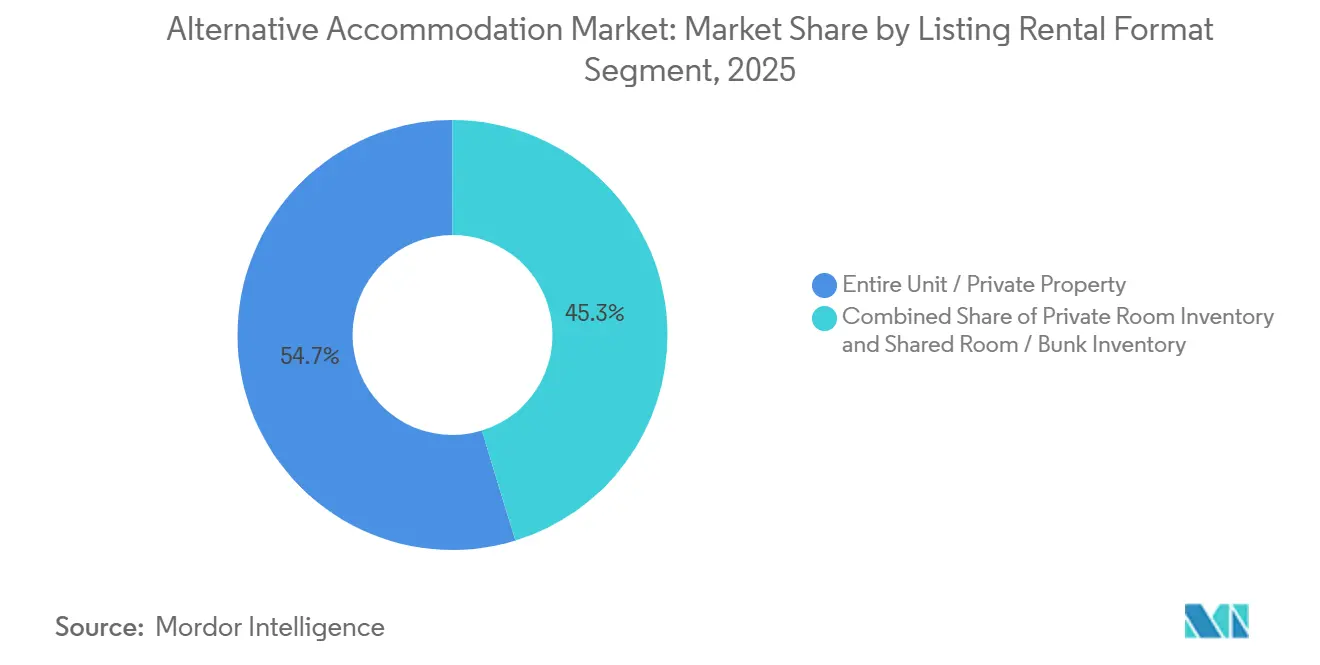
- 掲載賃貸形式別では、施設全体および専有物件が2025年に54.73%の収益シェアを占め、個室在庫は2031年にかけて6.98%のCAGRで拡大しています。
- 滞在目的別では、レジャー旅行が2025年に収益の60.12%を占め、長期滞在・ワーケーションは2031年にかけて7.46%のCAGRで成長する見込みです。
- 地域別では、欧州が2025年に36.85%のシェアを占め、アジア太平洋地域は2031年にかけて7.93%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルオルタナティブ宿泊市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 本物の地域密着型滞在への需要の高まり | +1.6% | グローバル、特に欧州、アジア太平洋、北米で顕著 | 短期(2年以内) |
| 非ホテル在庫へのオンライン旅行代理店の急速な浸透 | +1.1% | グローバル、アジア太平洋およびラテンアメリカで加速 | 短期(2年以内) |
| 低密度の長期滞在物件へのワーケーション需要 | +0.8% | 欧州、北米、南アジア | 中期(2〜4年) |
| 農村部および二次的目的地における国内観光の回復 | +0.7% | アジア太平洋中心、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| コミュニティベースの観光とマイクロ起業家精神の支援 | +0.4% | 南アジア、東南アジア、サハラ以南アフリカ | 長期(4年以上) |
| 歴史的建造物の転用と適応的再利用の経済性 | +0.3% | 欧州、東アジア、南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
本物の地域密着型滞在への需要の高まり
オルタナティブ宿泊市場は、地元らしさ、個人的なつながり、場所との結びつきを感じられる宿泊施設への需要の明確な変化から恩恵を受けています。アメリカン・エキスプレスは2026年に、ミレニアル世代およびZ世代の回答者の83%が独自かつ本物の体験を優先し、91%が将来の旅行に歴史的空間を転用した施設に興味があると報告しており、これはヘリテージB&B、ゲストハウス、ブティック農村物件への需要を直接支えています。Airbnbのインド旅行調査でも、Z世代旅行者の63%が発見した宿泊施設をきっかけに目的地を選んだことが示されており、宿泊施設が旅行の選択に影響を与えるようになっていることを示しています。この変化により、オルタナティブ宿泊市場は標準化されたホテル供給に対して優位性を持ちます。独立系物件は多くの場合、若い旅行者が今やより積極的に評価する建築的個性、ホストとの交流、文化的背景を備えているためです。また、古い住宅、農場物件、歴史的建造物が地域のアイデンティティを失わずに宿泊価値を生み出せることから、適応的再利用の経済性も支えています。
非ホテル在庫へのオンライン旅行代理店の急速な浸透
オルタナティブ宿泊市場は、非ホテル宿泊における可視性、信頼構築、取引完了の主要経路であり続けるオンライン旅行プラットフォームによって大きく形成されてきました。Airbnbは2025年末に900万件のアクティブリスティングを報告しており、主要プラットフォームが非ホテル宿泊において達成した規模と、オンラインチャネルが発見行動を支配し続ける理由を示しています。このリーチにより、独立系事業者は特に国際・長距離旅行の流れにおいて、そうでなければアクセスできない需要にアクセスできます。同時に、オルタナティブ宿泊市場では、手数料への依存を減らし、リピート予約の経済性を改善したいホストからの実際的な対応が見られます。CloudbedsとJourneyは2026年初頭にこの方向に動き、オンライン旅行代理店予約よりも直接予約をより多く報酬するロイヤルティモデルを共有し、このセクターの流通がもはや在庫量だけでなく、ホストがマージンとゲストの所有権をどのように守るかについてでもあることを示しました。その結果、オンライン旅行代理店が規模においてリードし続ける一方、事業者が予約管理を長期的な競争力の一部と見なすようになったため、ホスト直接予約チャネルが重要性を増しています。
低密度の長期滞在物件へのワーケーション需要
ルタナティブ宿泊市場はまた、特にリモートワークとレジャーが単一の滞在パターンに融合するにつれて、旅行期間と目的の変化からも恩恵を受けています。2025年の「Journal of Destination Marketing & Management」の研究では、ワーケーションが独自の宿泊需要形態を生み出しており、ゲストはより長く滞在し、異なる支出をし、短期観光とは異なる方法で場所を利用することが明らかになりました。このパターンは、低密度の環境にあるB&B、ファームステイ、ゲストハウスに有利です。これらの形式はプライバシー、地域との関わり、標準的なホテルの客室よりも居住感のある雰囲気を提供できるためです。オルタナティブ宿泊市場では、長期滞在によりクリーニングサイクルの削減、付帯支出の増加、季節的な変動の管理が容易になることで、ホストの経済性も改善できます。これはインドや他の南アジアの目的地にとって重要であり、農村部や二次的な場所が宿泊施設と接続性、地元の食事、アクティビティ主導の体験を組み合わせることで年間を通じた需要を獲得できます。その結果、ワーケーション需要は稼働率を高めるだけでなく、予測期間中にどの場所が実行可能になり、どの物件形式がより強靭になるかを変えています。
農村部および二次的目的地における国内観光の回復
オルタナティブ宿泊市場は、供給が限られており、ゲストの期待がより体験重視である農村部および二次的目的地への国内旅行の強化から着実な支持を得ています。これは特にアジア太平洋地域に関連しており、非都市部の旅行パターンがホームステイ、小規模ゲストハウス、コミュニティベースの宿泊施設の商業的役割を拡大しています。インドでは、NITI Aayogがホームステイの雇用乗数が4.38、産出乗数が2.04であることを明らかにしており、これはホームステイを地域の生計創出のための最も強力な観光連携チャネルの一つとし、小規模目的地におけるマイクロ起業家精神の実践的な経路としています。国際労働機関もまた、コミュニティベースの観光が地域の生態系と文化的参加を保護しながら雇用を生み出す方法を強調しており、地元所有の宿泊モデルの長期的な関連性を支えています。オルタナティブ宿泊市場では、これは需要の成長がもはや主要な都市ゲートウェイに集中していないことを意味し、農村回路、巡礼関連旅行、ソーシャルおよびデジタルチャネルを通じた目的地発見が支出をより小さなホストコミュニティに押し込んでいます。これによりカテゴリーの基盤が広がり、公式化と信用アクセスがまだ発展途上にあるインドなどの市場でホームステイ主導の拡大のための長い滑走路が生まれます。[2]
制約要因の影響分析*
| 制約要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ライセンスおよびゾーニングコンプライアンスの負担の分散 | -1.0% | グローバル、特に欧州連合、北米、中東・アフリカで深刻 | 短期(2年以内) |
| ホテルと比較したサービス品質のばらつきと信頼の欠如 | -0.7% | グローバル | 短期(2年以内) |
| 保険、賠償責任、安全コストの上昇 | -0.5% | 北米欧州、アジア太平洋 | 中期(2〜4年) |
| 遠隔地および農村部の運営場所における労働力不足 | -0.4% | 欧州、北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ライセンスの分散とサービス品質のばらつき
オルタナティブ宿泊市場は、地域によって異なるコンプライアンス規則、物件分類、地域許可による運営上の摩擦に引き続き直面しています。これは特に、複数の物件に拡大しようとしている、または登録、ゾーニング、税務処理が整合していない市場で事業を行おうとしている小規模ホストにとって重い負担となっています。この制約は行政的なものだけではなく、不均一な規制構造はしばしば一貫性のないサービス提供と並存しており、一部の旅行者にとってブランドホテルよりも信頼水準を低く保っています。Bed-and-Breakfast.itの2025年イタリア向け事業者調査では、平均年間収益が約26,500ユーロ(約28,900米ドル)にとどまり、小規模事業者がサービスのアップグレード、スタッフトレーニング、ブランドプレゼンテーションへの再投資能力を制限していることが示されました。インドでも、分類と標準化が信頼性を向上させる可能性があります。しかし、市場や物件タイプによって採用状況は依然として不均一であり、オルタナティブ宿泊市場は初めて利用するユーザーを大規模に転換するために信頼のギャップを埋める必要があります。この制約は成長を止めるものではありませんが、非公式または低容量の供給がより適切に管理された物件と競争できるペースを遅らせます。
ホテルと比較したサービス品質のばらつきと信頼の欠如
サービスの一貫性のなさは、多くの物件がブランドホテルに旅行者が期待する標準化されたプロセスなしに運営されているため、オルタナティブ宿泊市場の中核的な制約要因であり続けています。小規模なB&B、ゲストハウス、ホームステイは、清潔さ、チェックインの質、食事サービス、安全対策、苦情処理において大きく異なることが多く、初めて利用するユーザーのリピート需要を弱める可能性があります。Rapporto B&B Italia 2025では、イタリアのB&Bセグメントの平均年間収益が約26,500ユーロ(28,900米ドル)にとどまり、多くの事業者がサービスのアップグレード、スタッフトレーニング、デジタルゲストサポートへの投資能力を制限していることが指摘されました。この信頼のギャップは、誤解を招く物件説明、不均一なアメニティ基準、または管理されていないゲストレビューがホテル滞在よりも信頼性が低いと感じられる予約体験を生み出す場合に、より顕著になります。インドでは、NITI Aayogがホームステイの88%が未登録であると指摘しており、供給の大部分がまだ一貫した品質とコンプライアンスの枠組みの外にあることを示しています。その結果、専門的に管理された事業者と認定物件はより速く信頼を獲得する可能性があります。同時に、非公式プロバイダーは、地元滞在への旅行者の関心が依然として強い場合でも、需要を転換することが難しくなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
主要宿泊カテゴリー別:ゲストハウスが規模でリード、ホームステイが文化的深みで躍進
ゲストハウスおよびペンシオネスは2025年にオルタナティブ宿泊市場シェアの42.73%を占め、収益において最大の主要宿泊形式となりました。そのリードは、確立された観光回廊、成熟した運営慣行、および欧州やその他の長年のレジャー市場で旅行者がすでによく理解しいる予約構造に基づいています。オルタナティブ宿泊市場において、このカテゴリーは小規模な非公式ホームステイよりも標準化が容易でありながら、多くのゲストがチェーンホテルよりも好む地域のアイデンティティを保持しているという利点があります。ゲストハウスはまた、デジタルリスティング要件、モバイルファーストの予約行動、レビュー主導の発見にうまく適応しており、複数の旅行者グループにわたって商業的な可視性を維持しています。その相対的な規模は、評判管理、マルチチャネル流通、品質向上への段階的な投資において実際的な優位性を与え、これらすべてがより安定した稼働率を支えています。
ホームステイおよびファームステイは最も成長の速い主要形式であり、このセグメントのオルタナティブ宿泊市場規模は2031年にかけて7.12%のCAGRで拡大する見込みです。成長を牽引する二つの並行する力があります:より没入的で場所に特化した滞在への旅行者需要と、農村収入機会を拡大するために観光を活用することへの政策的関心です。インドでは、ホームステイが観光需要と訪問者経済への家庭レベルの参加の間の実践的な橋渡しを提供するため、これが特に重要になっています。NITI Aayogの2025年ホームステイ論文では、このセグメントが観光サブセクターの中で最も強い雇用乗数を持つことが示されており、農村開発と公式化への取り組みにおけるその役割を支えています。オルタナティブ宿泊市場において、これはホームステイをニッチな宿泊タイプ以上のものにしており、地域支出、目的地の多様化、コミュニティ参加のための提供モデルとしても機能しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


予約チャネル別:オンライン旅行代理店の規模が依然として支配的、直接予約の経済性が改善
オンライン仲介業者およびデジタルマーケットプレイスは2025年にオルタナティブ宿泊市場の54.94%を占め、プラットフォームがカテゴリー全体で主要な予約経路であり続けることを確認しました。その規模は三つの明確な優位性から生まれています:広範な在庫の可視性、ユーザーの信頼、および個々の事業者が対抗するのが難しいシンプルなモバイル予約体験です。オルタナティブ宿泊市場において、これはオンライン旅行代理店を需要獲得に不可欠なものにしており、特に馴染みのある決済システムとレビュー構造に依存する国際旅行や初めてのゲストにとってそうです。Airbnb単独で2025年末に900万件のアクティブリスティングを終え、非ホテル宿泊がいかに深くメインストリームの旅行検索と転換行動に組み込まれているかを示しています。このチャネルは、多くの小規模ホストにとってサードパーティ流通への依存を減らそうとしている場合でも、デフォルトの成長エンジンであり続けています。
ホスト直接予約チャネルは最も成長の速いセグメントであり、このチャネルのオルタナティブ宿泊市場規模は2031年にかけて7.85%のCAGRで拡大する見込みです。この成長は、特に手数料の高いオンライン旅行代理店モデルが小規模・独立系事業者のマージンを圧迫し続ける中、流通コストの削減とゲスト関係のより良いコントロールに向けたホストの明確な変化を反映しています。直接予約はまた、物件オーナーに価格設定、ロイヤルティオファー、コミュニケーション、リピート滞在転換においてより多くの柔軟性を与え、これはB&B、ゲストハウス、ホームステイ全体でますます重要になっています。このセグメントはまた、独立系物件が大規模なサードパーティプラットフォームに完全に依存することなくウェブサイト、決済、ゲストエンゲージメント、ロイヤルティプログラムを管理しやすくする新しいテクノロジーツールからの支援も得ています。その結果、オンライン仲介業者が規模においてリードし続ける一方、ホスト直接予約チャネルは収益性、ブランドアイデンティティ、長期的な顧客維持に焦点を当てた事業者にとってより強力な戦略的経路として台頭しています。
掲載賃貸形式別:施設全体がリードを維持、個室が戦略的重要性を取り戻す
施設全体および専有物件のリスティングは2025年に収益の54.73%を占め、オルタナティブ宿泊市場で最大の賃貸形式となりました。その強みは、プライバシー、自己完結型の滞在、チェックイン、調理、共用スペースの利用における柔軟性へのゲストの好みを反映しています。この形式はまた、仕事とレジャーの両方に物件を使用する旅行者が通常環境を完全にコントロールすることを好むため、長期予約とも相性が良いです。オルタナティブ宿泊市場では、施設全体はより少ない接触の滞在とキッチン付き宿泊を好むパンデミック後の習慣からさらに恩恵を受けました。家族グループや小規模旅行グループは、複数のホテルの部屋を予約するよりも専有物件の方が価値があると見なすことが多いため、別の支持層を加えています。
個室在庫は2031年にかけて6.98%のCAGRで拡大する見込みであり、共有物件の宿泊が予算旅行に限定されないことを示しています。個室の魅力には今や、完全に独立した滞在よりも社会的交流、地元のガイダンス、より生活感のある体験を求める旅行者も含まれています。これは伝統的なB&Bとホスト主導のゲストハウスが重要な優位性を保つ場所であり、その製品価値はしばしば床面積だけでなく、会話、朝食サービス、近隣の知識、感情的な温かさから生まれます。オルタナティブ宿泊市場において、個室は物件と目的地に応じて、手頃な価格のニーズと体験のニーズの両方を満たすことができます。これはインドにとって特に関連性が高く、ホストとの交流、家庭ベースの宿泊、文化的に根ざした滞在が、妥協ではなく旅行決定のポジティブな部分となり得ます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
滞在目的別:レジャーが需要を配、ワーケーションが収益の質を改善
レジャー旅行は2025年に市場収益の60.12%を占め、オルタナティブ宿泊市場の中心に確固として位置し続けています。この広範なセグメントには、短期休暇、家族旅行、農村への逃避、体験主導の旅行が含まれており、これらは自然にB&B、ゲストハウス、ホームステイと一致しています。このカテゴリーは、独立系宿泊施設が標準化されたホテルよりも容易に提供できる感情的・文化的価値から引き続き恩恵を受けています。オルタナティブ宿泊市場において、レジャー需要は目的地主導の発見とも相性が良く、独特の滞在施設がしばしば旅行者の行き先の選択を形成するのに役立ちます。このダイナミクスは特に若いゲストの間で顕著であり、彼らはますます古いホテルファーストの予約シーケンスに従うのではなく、魅力的な物件を見つけた後に目的地を選ぶ意欲を示しています。
長期滞在・ワーケーションは2031年にかけて7.46%のCAGRで最も成長の速い滞在目的セグメントであり、これはホストの経済性をポジティブに変えています。2025年のワーケーションに関するジャーナル研究では、これらのゲストはしばしばより長く滞在し、地元の食事やアクティビティにより多く支出し、短期滞在のレジャー旅行者よりも強い再予約意向を示すことが明らかになりました。オルタナティブ宿泊市場において、これは予約頻度が同じペースで上昇しなくても収益の質が改善できることを意味します。長期滞在はターンオーバーコストを下げ、オフシーズンを通じて稼働率を安定させることができ、これは限られた容量を管理する小規模事業者にとって価値があります。インドにとって、この形式は特に関連性が高く、丘陵地帯、農村部、精神的な目的地が、大規模な都市ホテルがしばしばできない方法で地域への没入とゆっくりとした滞在需要を組み合わせることができます。
地域分析
欧州は2025年にオルタナティブ宿泊市場シェアの36.85%を占め、これは地域の独立系宿泊施設の深い基盤と農村・ヘリテージ旅行の長い歴史を反映しています。スペインの非ホテル宿泊セクターは2025年に1億4,630万泊を記録し、新記録を樹立し、非ホテル形式が欧州観光需要の周辺的な部分ではないことを示しました。イタリアはさらなる支持を加え、アグリツーリズモの到着者数が2025年に510万人に達し、市場価値が約20億ユーロ(約21.8億米ドル)に近づきました。この地域の強みは、確立された旅行回廊、独立系物件の密な在庫、および地元所有の宿泊形式にすでに慣れ親しんだゲスト基盤から生まれています。
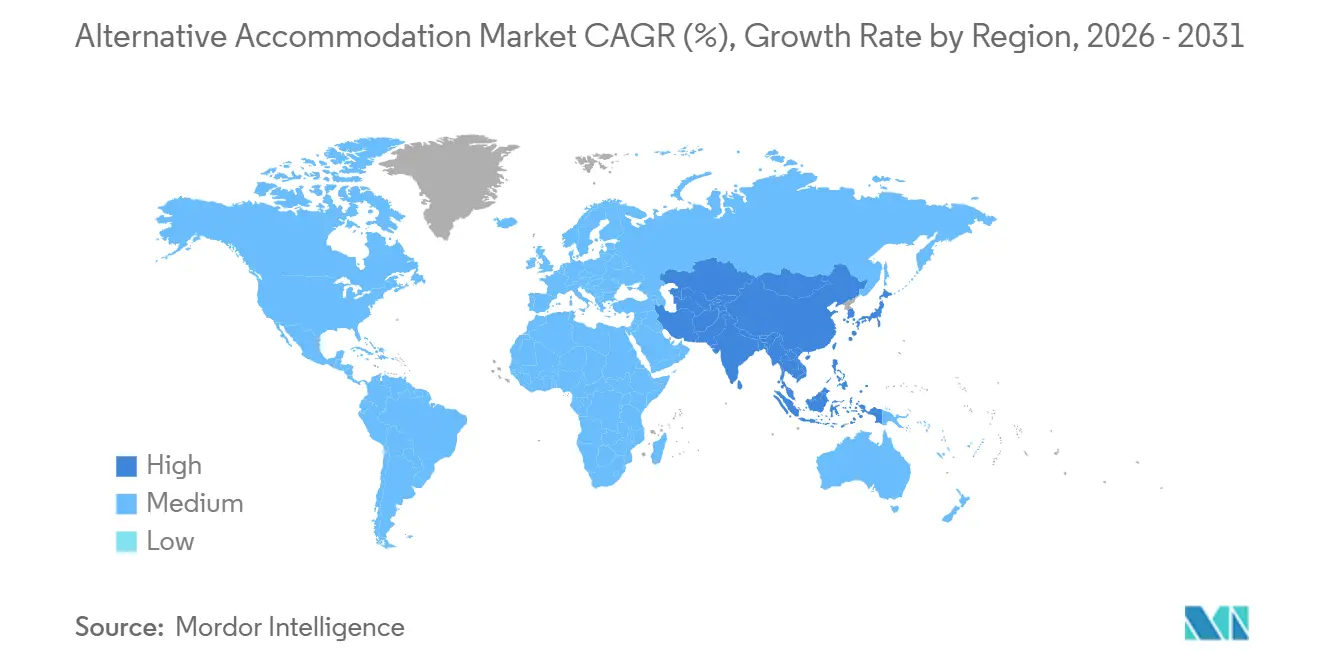
アジア太平洋地域は最も成長の速い地域であり、この地域のオルタナティブ宿泊市場規模は2031年にかけて7.93%のCAGRで拡大する見込みです。インドはこの地域的な図の中で最も明確な構造的ドライバーの一つであり、2024年のホームステイ販売収益は4,722クロールインドルピー(約5億6,700万米ドル)で、2031年にかけて11.0%のCAGRが期待されています。これにより、アジア太平洋地域は成長率だけでなく、オルタナティブ宿泊市場が家庭や小規模目的地事業者の参加を広げる方法においても重要です。農村需要、国内旅行の成長、政策支援がすべて、この地域をより公式で拡張能な非ホテルエコシステムに向けて押し進めています。この組み合わせは特にインドに関連しており、観光政策、地域企業開発、宿泊の多様化がますます同じ方向に動いています。
北米も2025年に意味のあるシェアを保持しており、米国の確立されたB&B回廊と、景観やワイン産地の場所での差別化された滞在に対価を支払う意欲のあるゲスト基盤に支えられています。この地域のオルタナティブ宿泊市場は、より速く拡大する地域と比較して供給成長が緩やかになるにつれて、確立されたホストがある程度の価格保護を得るより選択的な成長段階に移行しています。南米では国内旅行の強化と短期賃貸活動の増加が見られますが、二次的目的地のインフラギャップが需要を予約可能な在庫に転換できる速度を依然として制限しています。中東・アフリカは収益規模では依然として小さいですが、地域の一部で公式化とカテゴリー認識が改善しているため、旅行の方向性はポジティブです。これらのパターンを総合すると、オルタナティブ宿泊市場は構造的にグローバルですが、成長のペースと質は各地域が規制、目的地開発、ホストの準備をどのように結びつけるかに大きく依存していることを示しています。[3]

競争環境
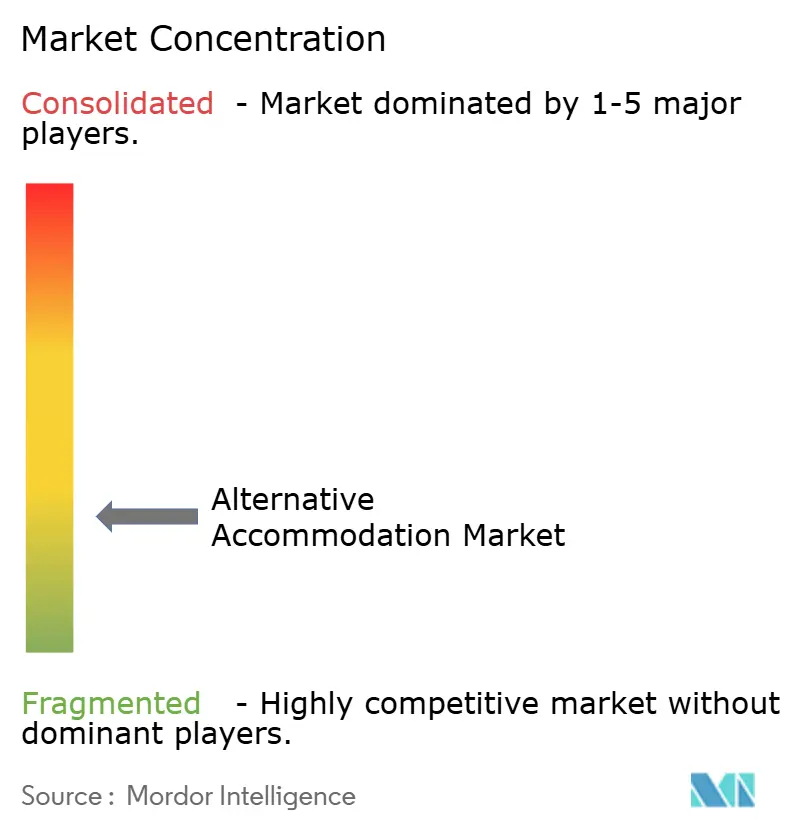
オルタナティブ宿泊市場は、供給が非常に多くの独立系B&B、ゲストハウス、ホームステイに分散しているため、事業者レベルでは依然として分散しています。この分散はカテゴリーの定義的な強みの一つであり、旅行者に多様性、地域の風味、強い目的地特異性を提供します。同時に、市場はプラットフォーム層でより集中しており、少数のデジタル仲介業者が発見、予約、レビューの可視性を形成しています。Airbnbはこの規模効果の最も明確な例の一つであり、2025年末に900万件のアクティブリスティングを持ち、プラットフォームを通じて旅行者が予約できるものを広げることへの継続的な投資を行っています。この構造は、少数の物件オーナーがオルタナティブ宿泊市場を支配しないことを意味します。それでも、検索、転換、ゲスト獲得を制御する少数のデジタルエコシステムによって強く影響されています。
競争はしたがって、独立系事業者がプラットフォームのリーチと直接的な関係構築をどのようにバランスさせるかによってますます形成されています。2026年、Airbnbはニューヨーク、パリ、ロンドン、マドリード、ローマ、シンガポールを含む世界20都市でブティックおよび独立系ホテルを含むようにプラットフォームを拡大し、ブティック物件に対して価格一致保証と低い手数料を導入し、プラットフォームがより広範な非標準宿泊施設をネットワークに取り込もうとしていることを示しました。これはオルタナティブ宿泊市場にとって重要であり、独特の滞在の魅力を保ちながら、バケーションレンタル、ゲストハウス、独立系ホテルの間の古い境界の一部を曖昧にするためです。CloudbedsとJourneyは独立系ホスピタリティビジネスのための共有ロイヤルティシステムを構築することで異なる戦略的動きをし、小規模事業者がブランドコントロールを放棄することなくゲスト維持で競争するのを助けています。これらの例は、競争がもはや誰が最も多くの在庫を持っているかだけでなく、誰がロイヤルティ、ゲストデータ、リピート予約行動を制御するかについてでもあることを示しています。この環境では、専門的に管理された独立系事業者が、新しいツールと流通の選択肢から恩恵を受けるために非公式ホストよりも有利な立場にあります。
オルタナティブ宿泊市場のホワイトスペースは、直接予約インフラ、体験バンドリング、または認証主導の信頼シグナルにまだ投資していない独立系事業者にあります。宿泊施設を食事、農業、工芸、ウェルネス、または地域のストーリーテリングと組み合わせた物件は、部屋だけを販売する物件よりもますます有利な立場にあります。これはインドにとって特に関連性が高く、地域の文脈、ホストとの交流、文化的な深みがしばしばアドオンではなく宿泊価値提案の一部です。競争上の差別化はしたがって、製品の深さ、デジタルの準備、および単一のオンライン旅行代理店主導の予約を超えてゲストを維持する能力に向かっています。市場は小規模事業者が参加するのに十分なほど開かれています。それでも、より一貫性、より強い信頼マーカー、より明確なゲスト体験を提示できる事業者に優位性が移っています。
オルタナティブ宿泊産業のリーダー
-
Airbnb, Inc.
-
B&B HOTELS Group
-
OYO Hotels and Homes Private Limited
-
Select Registry Distinguished Inns
-
The Inn Collection Group
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:CloudbedsはJourneyと提携し、独立系物件向けの共有直接予約ロイヤルティネットワークを構築し、オンライン旅行代理店チャネルと比較して直接予約に5倍のリワードポイントを提供しました。
- 2026年6月:MakeMyTripはインドの1万1,000件以上の物件(ホームステイやヴィラの大規模な在庫を含む)で確認済みの早期チェックインおよびレイトチェックアウト機能を開始し、ゲストが3時間、6時間、または9時間の構造化されたタイムスロットを通じて事前に客室アクセスを確保できるようにし、独立系ホストが以前は未使用だった在庫を収益化するのを支援しました。
- 2026年5月:Airbnbはニューヨーク、パリ、ロンドン、マドリード、ローマ、シンガポールを含む世界20都市でブティックおよび独立系ホテルを含むようにプラットフォームを拡大し、ブティック物件に対して価格一致保証と低い手数料を導入しました。
- 2025年8月:インドのNITI Aayogは「ホームステイの再考:政策経路のナビゲーション」を発表し、担保不要のMUDRAローン、30日間の申請処理上限、および国内ホームステイセクターへの単一窓口登録を推奨しました。


グローバルオルタナティブ宿泊市場レポートの範囲
| ベッド&ブレックファスト(B&B) |
| ゲストハウスおよびペンシオネス |
| ホームステイおよびファームステイ |
| オンライン仲介業者およびデジタルマーケットプレイス |
| ホスト直接予約チャネル |
| オフライン仲介業者および卸売業者 |
| 施設全体・専有物件 |
| 個室在庫 |
| 相部屋・バンク在庫 |
| レジャー旅行 |
| ビジネス旅行 |
| 友人・親族訪問(VFR) |
| 長期滞在・ワーケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 主要宿泊カテゴリー別 | ベッド&ブレックファスト(B&B) | |
| ゲストハウスおよびペンシオネス | ||
| ホームステイおよびファームステイ | ||
| 予約チャネル別 | オンライン仲介業者およびデジタルマーケットプレイス | |
| ホスト直接予約チャネル | ||
| オフライン仲介業者および卸売業者 | ||
| 掲載賃貸形式別 | 施設全体・専有物件 | |
| 個室在庫 | ||
| 相部屋・バンク在庫 | ||
| 滞在目的別 | レジャー旅行 | |
| ビジネス旅行 | ||
| 友人・親族訪問(VFR) | ||
| 長期滞在・ワーケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのオルタナティブ宿泊の予測値は?
このカテゴリーは2026年の137.63 ビリオン 米ドルから6.03%のCAGRで成長し、2031年までに184.43 ビリオン 米ドルに達する見込みです。
どの宿泊カテゴリーが収益創出をリードしていますか?
ゲストハウスおよびペンシオネスは2025年に42.73%の収益シェアでカテゴリーをリードし、専門的に運営される独立系宿泊施設の継続的な強みを示しています。
主要宿泊タイプの中で最も成長が速い形式はどれですか?
ホームステイおよびファームステイは、文化的旅行需要と農村生計政策に支えられ、2031年にかけて7.12%のCAGRで最も速く成長する見込みです。
直接予約チャネルが重要性を増している理由は何ですか?
ホスト直接予約チャネルは、ホストがより良いマージン、リピートゲストへのより多くのコントロール、オンライン旅行代理店手数料への依存の低減を求めているため成長しています。
最も速く拡大している地域はどこですか?
アジア太平洋地域は、インドおよびその他の二次的目的地市場に支えられ、2031年にかけて7.93%の予測CAGRで最も速く成長する地域セグメントです。
ホストの経済性を最も変えているものは何ですか?
長期滞在・ワーケーション需要は、長期予約が稼働率の安定性を改善し、ターンオーバーコストを削減し、地域の付帯支出を増加させるため、強い影響を与えています。


 お客様のデータは安全であり、販売や共有は一切行われません。
