
Taille et part du marché de l'hébergement alternatif
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
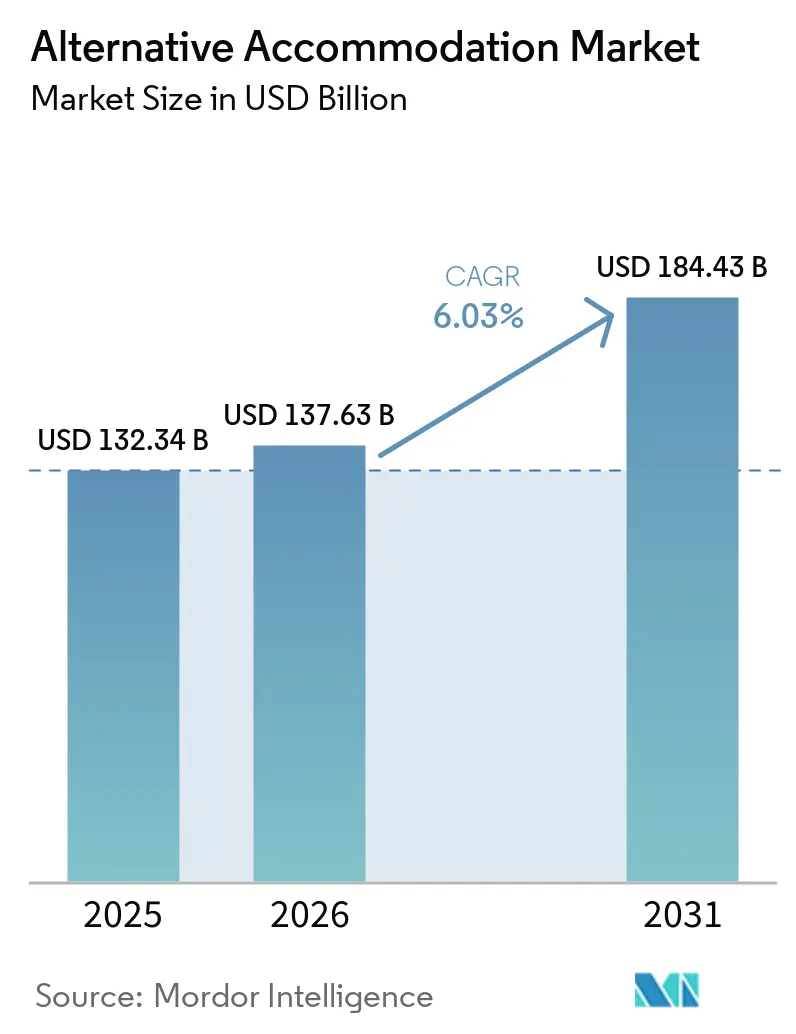
| Taille du Marché (2026) | 137.63 Milliards de dollars |
| Taille du Marché (2031) | 184.43 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.03 % |
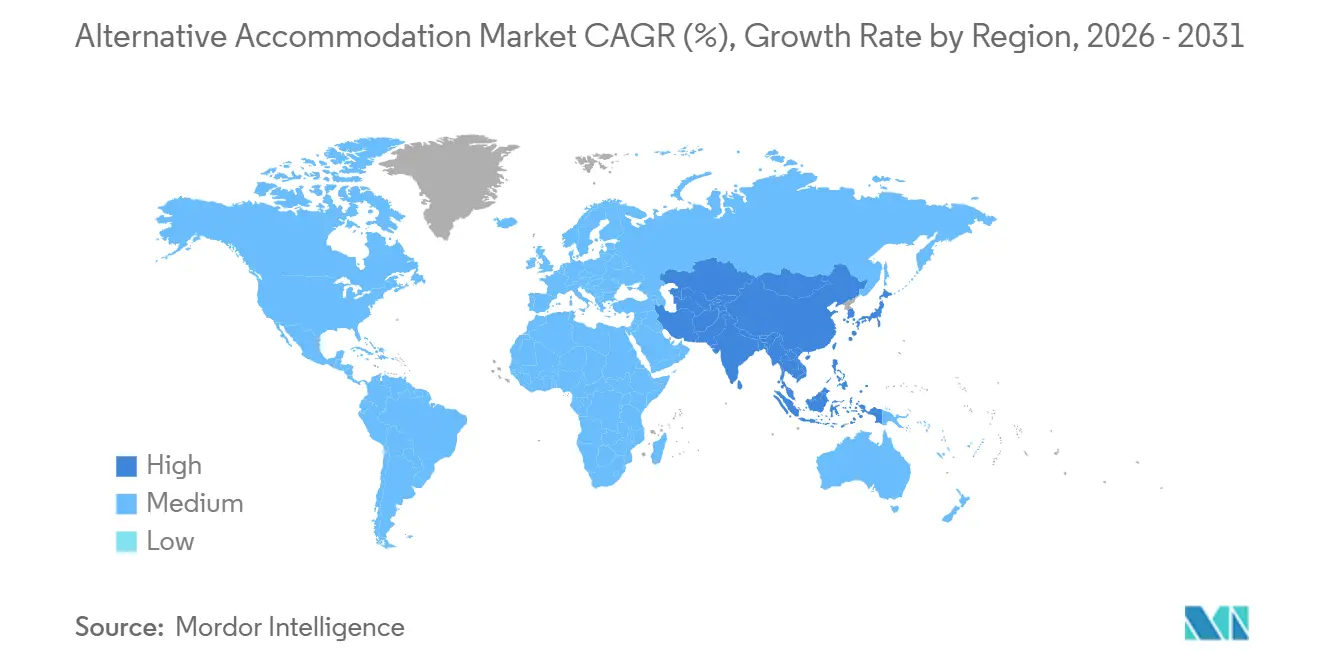
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
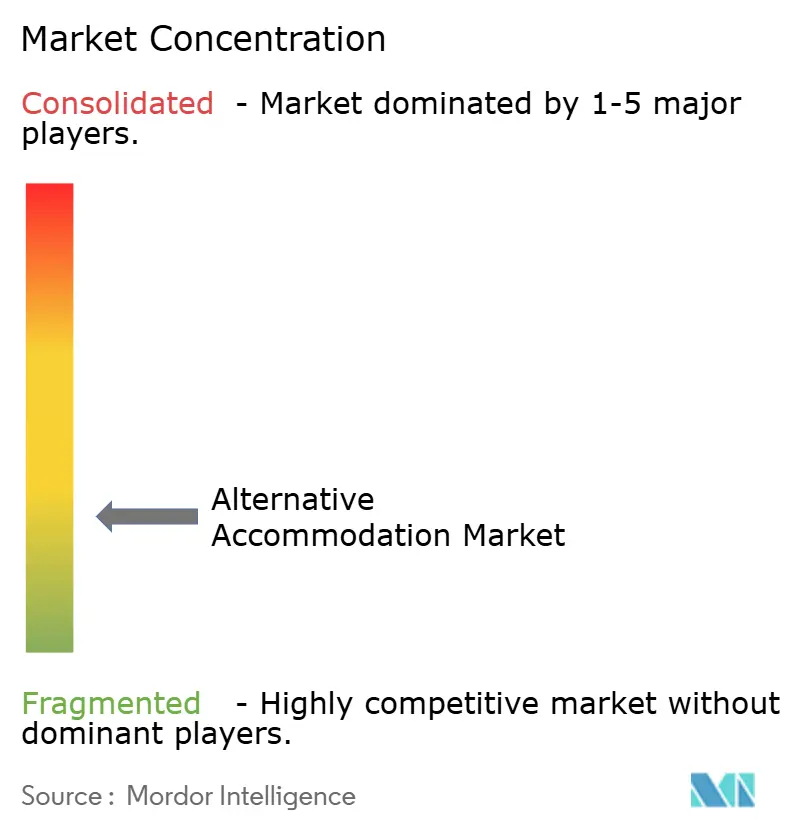
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'hébergement alternatif par Mordor Intelligence
La taille du marché de l'hébergement alternatif est projetée à 132,34 milliards USD en 2025, 137,63 milliards USD en 2026, et devrait atteindre 184,43 milliards USD d'ici 2031, avec une croissance à un CAGR de 6,03 % de 2026 à 2031.
Le marché de l'hébergement alternatif continue de bénéficier de tendances de voyage qui favorisent les séjours chez des propriétaires locaux, l'immersion culturelle et des formats de réservation flexibles plutôt que l'hébergement standardisé. L'Europe est restée la plus grande base régionale en 2025, tandis que l'Asie-Pacifique devrait enregistrer l'expansion la plus rapide jusqu'en 2031, soulignant que les systèmes touristiques matures et les nouveaux centres de demande soutiennent tous deux la croissance. Le marché de l'hébergement alternatif reflète également un changement clair dans le comportement des voyageurs, où la découverte commence de plus en plus par le séjour lui-même, notamment chez les voyageurs plus jeunes qui valorisent les cadres distinctifs et les expériences animées par les hôtes. Le tourisme de loisirs reste la plus grande base de demande, mais les séjours prolongés et la demande de workcation améliorent les taux d'occupation et réduisent la pression saisonnière pour de nombreux opérateurs. Dans le même temps, le marché de l'hébergement alternatif reste fragmenté au niveau des hôtes et plus concentré au niveau des plateformes de réservation, ce qui façonne les structures de marges, les stratégies de fidélisation et les efforts de réservation directe dans l'ensemble de la catégorie.[1]
Principaux enseignements du rapport
- Par catégorie d'hébergement principale, les maisons d'hôtes et pensions ont dominé avec une part de revenus de 42,73 % en 2025, tandis que les hébergements chez l'habitant et les séjours à la ferme devraient se développer à un CAGR de 7,12 % jusqu'en 2031.
- Par canal de réservation, les intermédiaires en ligne et les places de marché numériques ont détenu une part de 54,94 % en 2025, tandis que les canaux de réservation directe auprès de l'hôte ont enregistré le CAGR projeté le plus élevé à 7,85 % jusqu'en 2031.
- Par format de location d'annonce, les logements entiers et propriétés privées ont représenté 54,73 % de la part des revenus en 2025, tandis que les chambres privées progressent à un CAGR de 6,98 % jusqu'en 2031.
- Par objectif de séjour, le tourisme de loisirs a représenté 60,12 % des revenus en 2025, tandis que les longs séjours et workcations devraient croître à un CAGR de 7,46 % jusqu'en 2031.
- Par géographie, l'Europe a détenu une part de 36,85 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 7,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché de l'hébergement alternatif
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Préférence croissante pour des séjours authentiques et localisés | +1.6% | Mondial, plus fort en Europe, en Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Pénétration rapide des agences de voyage en ligne dans les inventaires non hôteliers | +1.1% | Mondial, s'accélérant en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Demande de workcation pour des propriétés à faible densité et à séjour prolongé | +0.8% | Europe, Amérique du Nord, Asie du Sud | Moyen terme (2-4 ans) |
| Reprise du tourisme intérieur dans les destinations rurales et secondaires | +0.7% | Cœur de l'Asie-Pacifique, débordement vers le MEA et l'Amérique du Sud | Moyen terme (2-4 ans) |
| Tourisme communautaire et soutien à la micro-entrepreneuriat | +0.4% | Asie du Sud, Asie du Sud-Est, Afrique subsaharienne | Long terme (≥ 4 ans) |
| Conversion de propriéts patrimoniales et économie de réutilisation adaptative | +0.3% | Europe, Asie de l'Est, Asie du Sud | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Préférence croissante pour des séjours authentiques et localisés
Le marché de l'hébergement alternatif bénéficie d'un changement clair de la demande vers des séjours qui semblent locaux, personnels et ancrés dans un lieu. American Express a rapporté en 2026 que 83 % des répondants de la génération Y et de la génération Z accordent la priorité à des expériences uniques et authentiques, et 91 % ont déclaré être intéressés par des espaces historiques reconvertis pour leurs futurs voyages, ce qui soutient directement la demande pour les chambres d'hôtes patrimoniales, les maisons d'hôtes et les propriétés rurales de charme. L'étude de voyage d'Airbnb en Inde a également montré que 63 % des voyageurs de la génération Z ont choisi une destination en raison d'un séjour qu'ils avaient découvert, indiquant que l'hébergement influence désormais le choix du voyage plutôt que de simplement le servir. Ce changement donne au marché de l'hébergement alternatif un avantage sur l'offre hôtelière standardisée, car les propriétés indépendantes portent souvent un caractère architectural, une interaction avec l'hôte et un contexte culturel que les jeunes voyageurs valorisent désormais plus ouvertement. Cela soutient également l'économie de réutilisation adaptative, car les anciennes maisons, propriétés agricoles et bâtiments patrimoniaux peuvent générer une valeur hôtelière sans perdre leur identité locale.
Pénétration rapide des agences de voyage en ligne dans les inventaires non hôteliers
Le marché de l'hébergement alternatif a été profondément façonné par les plateformes de voyage en ligne, qui restent la principale voie de visibilité, de renforcement de la confiance et de finalisation des transactions. Airbnb a signalé 9 millions d'annonces actives fin 2025, soulignant l'ampleur que les grandes plateformes ont atteinte dans l'hébergement non hôtelier et la raison pour laquelle les canaux en ligne continuent de dominer le comportement de découverte. Cette portée aide les opérateurs indépendants à accéder à une demande qui resterait autrement inaccessible, notamment pour les flux de trafic internationaux et long-courriers. Dans le même temps, le marché de l'hébergement alternatif observe des réponses pratiques de la part des hôtes qui souhaitent réduire leur dépendance aux commissions et améliorer l'économie des réservations répétées. Cloudbeds et Journey ont évolué dans cette direction début 2026 avec un modèle de fidélisation partagé qui récompensait les réservations directes plus généreusement que les réservations via les agences de voyage en ligne, montrant que la distribution dans ce secteur ne concerne plus seulement le volume d'inventaire, mais aussi la manière dont les hôtes protègent leurs marges et la relation avec les voyageurs. Il en résulte un marché où les agences de voyage en ligne dominent toujours en termes d'échelle, mais où les canaux de réservation directe auprès de l'hôte gagnent en importance car les opérateurs considèrent désormais le contrôle des réservations comme un élément de compétitivité à long terme.
Demande de workcation pour des propriétés à faible densité et à séjour prolongé
Le marché de l'hébergement alternatif bénéficie également des changements dans la durée et l'objectif des voyages, notamment à mesure que le travail à distance et les loisirs se fondent en un seul et même schéma de séjour. Une étude de 2025 publiée dans le Journal of Destination Marketing & Management a révélé que les workcations créent une forme distincte de demande hôtelière, avec des voyageurs séjournant plus longtemps, dépensant différemment et utilisant les lieux de manière distincte du tourisme de courte durée. Ce schéma favorise les chambres d'hôtes, les séjours à la ferme et les maisons d'hôtes dans des environnements à faible densité, car ces formats peuvent offrir intimité, engagement local et une atmosphère plus résidentielle que les chambres d'hôtel standard. Sur le marché de l'hébergement alternatif, les séjours prolongés peuvent également améliorer l'économie des hôtes en réduisant les cycles de nettoyage, en augmentant les dépenses annexes et en facilitant la gestion de la volatilité saisonnière. Cela est important pour l'Inde et d'autres destinations d'Asie du Sud où les lieux ruraux ou secondaires peuvent générer une demande toute l'année s'ils combinent hébergement, connectivité, gastronomie locale et expériences axées sur les activités. Par conséquent, la demande de workcation fait plus que stimuler l'occupation ; elle change les lieux qui deviennent viables et les formats de propriétés qui deviennent plus résilients sur la période de prévision.
Reprise du tourisme intérieur dans les destinations rurales et secondaires
Le marché de l'hébergement alternatif bénéficie d'un soutien régulier grâce à un tourisme intérieur plus fort vers les destinations rurales et secondaires, où l'offre reste limitée et les attentes des voyageurs sont davantage axées sur l'expérience. Cela est particulièrement pertinent dans la région Asie-Pacifique, où les schémas de voyage non urbains ont élargi le rôle commercial des hébergements chez l'habitant, des petites maisons d'hôtes et des hébergements communautaires. En Inde, le NITI Aayog a constaté que les hébergements chez l'habitant ont un multiplicateur d'emploi de 4,38 et un multiplicateur de production de 2,04, ce qui en fait l'un des canaux les plus puissants liés au tourisme pour la création de moyens de subsistance locaux et une voie pratique pour la micro-entrepreneuriat dans les petites destinations. L'Organisation internationale du travail a également souligné comment le tourisme communautaire peut créer des emplois tout en préservant les écosystèmes locaux et la participation culturelle, ce qui soutient la pertinence à long terme des modèles d'hébergement détenus localement. Sur le marché de l'hébergement alternatif, cela signifie que la croissance de la demande n'est plus centrée sur les grandes portes d'entrée urbaines, car les circuits ruraux, le tourisme lié aux pèlerinages et la découverte de destinations via les canaux sociaux et numériques poussent les dépenses vers de plus petites communautés d'hôtes. Cela élargit la base de la catégorie et crée une plus longue piste pour l'expansion menée par les hébergements chez l'habitant dans des marchés comme l'Inde, où la formalisation et l'accès au crédit sont encore en développement.[2]
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des licences et charge de conformité en matière de zonage | -1.0% | Mondial, plus aigu dans l'UE, en Amérique du Nord et au MEA | Court terme (≤ 2 ans) |
| Variabilité de la qualité de service et déficit de confiance par rapport aux hôtels | -0.7% | Mondial | Court terme (≤ 2 ans) |
| Escalade des coûts d'assurance, de responsabilité et de sécurité | -0.5% | Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre dans les lieux d'exploitation éloignés et ruraux | -0.4% | Europe, Amérique du Nord, Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des licences et variabilité de la qualité de service
Le marché de l'hébergement alternatif continue de faire face à des frictions opérationnelles dues à des règles de conformité, des classifications de propriétés et des autorisations locales variables selon les régions. Cela crée une charge plus lourde pour les petits hôtes, notamment ceux qui tentent de se développer au-delà d'une seule propriété ou d'opérer sur des marchés où l'enregistrement, le zonage et le traitement fiscal ne sont pas alignés. Le frein n'est pas seulement administratif, car des structures réglementaires inégales coexistent souvent avec une prestation de services incohérente, ce qui maintient les niveaux de confiance en dessous de ceux des hôtels de marque pour certains voyageurs. L'enquête 2025 de Bed-and-Breakfast.it auprès des opérateurs italiens a montré que le chiffre d'affaires annuel moyen restait autour de 26 500 EUR (environ 28 900 USD), limitant la capacité de nombreux petits opérateurs à réinvestir dans des améliorations de service, la formation du personnel et la présentation de la marque. En Inde également, la classification et la standardisation peuvent améliorer la crédibilité. Cependant, l'adoption reste inégale selon les marchés et les types de propriétés, ce qui signifie que le marché de l'hébergement alternatif doit encore combler un déficit de confiance pour convertir les primo-utilisateurs à grande échelle. Ce frein n'arrête pas la croissance, mais il ralentit le rythme auquel l'offre informelle ou à faible capacité peut rivaliser avec des propriétés mieux gérées.
Variabilité de la qualité de service et déficit de confiance par rapport aux hôtels
L'incohérence du service reste un frein fondamental pour le marché de l'hébergement alternatif, car de nombreuses propriétés fonctionnent encore sans les processus standardisés que les voyageurs attendent des hôtels de marque. Les petites chambres d'hôtes, maisons d'hôtes et hébergements chez l'habitant diffèrent souvent considérablement en termes de propreté, qualité de l'enregistrement, service de restauration, pratiques de sécurité et gestion des réclamations, ce qui peut affaiblir la demande répétée parmi les primo-utilisateurs. Le Rapporto B&B Italia 2025 a noté que le chiffre d'affaires annuel moyen dans le segment des chambres d'hôtes en Italie restait autour de 26 500 EUR (28 900 USD), limitant la capacité de nombreux opérateurs à investir dans des améliorations de service, la formation du personnel et le support numérique aux voyageurs. Ce déficit de confiance devient plus visible lorsque des descriptions de propriétés trompeuses, des normes d'équipements inégales ou des avis de voyageurs non gérés créent une expérience de réservation qui semble moins fiable qu'un séjour à l'hôtel. En Inde, le défi est également lié à une formalisation inégale, le NITI Aayog ayant noté que 88 % des hébergements chez l'habitant n'étaient pas enregistrés, indiquant qu'une grande partie de l'offre reste en dehors des cadres cohérents de qualité et de conformité. Par conséquent, les opérateurs gérés professionnellement et les propriétés certifiées sont susceptibles de gagner la confiance plus rapidement. Dans le même temps, les prestataires informels peuvent avoir plus de mal à convertir la demande, même lorsque l'intérêt des voyageurs pour les séjours locaux reste fort.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par catégorie d'hébergement principale : les maisons d'hôtes dominent par l'échelle, tandis que les hébergements chez l'habitant progressent par la profondeur culturelle
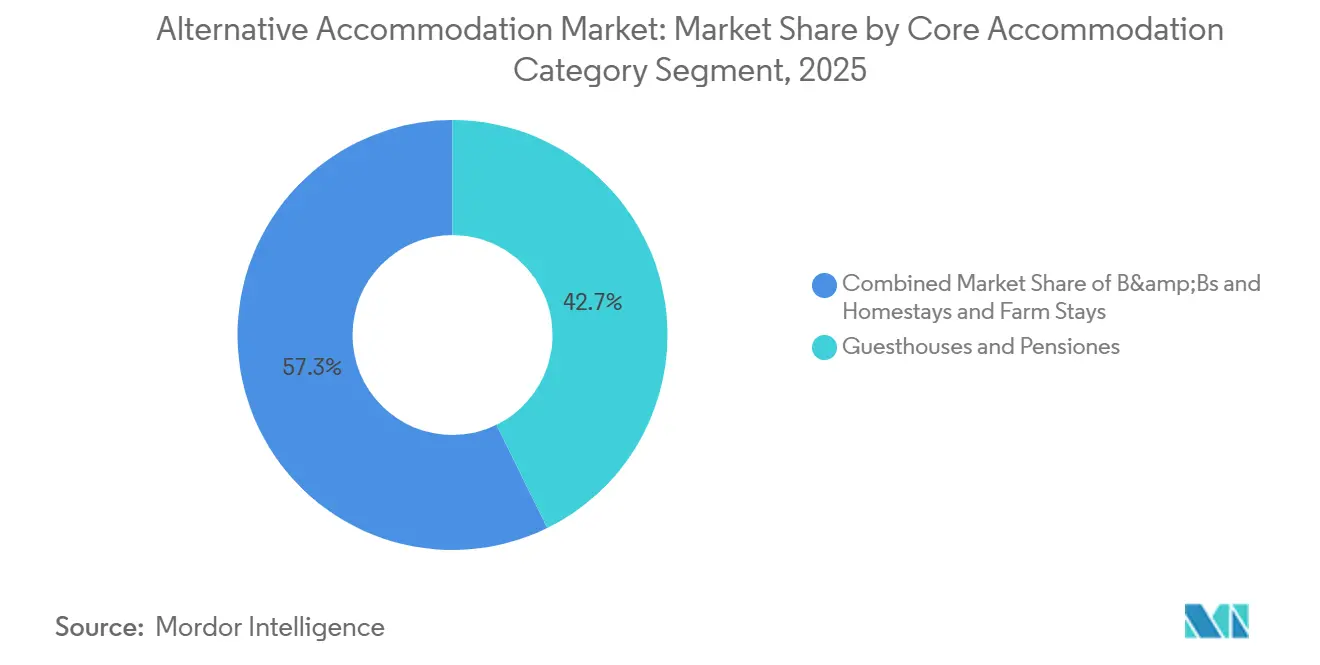
Les maisons d'hôtes et pensions ont représenté 42,73 % de la part du marché de l'hébergement alternatif en 2025, ce qui en fait le plus grand format d'hébergement principal par chiffre d'affaires. Leur avance repose sur des corridors touristiques établis, des pratiques opérationnelles matures et une structure de réservation que les voyageurs comprennent déjà bien en Europe et dans d'autres marchés de loisirs de longue date. Sur le marché de l'hébergement alternatif, cette catégorie bénéficie d'être plus facile à standardiser que les petits hébergements chez l'habitant informels, tout en conservant une identité locale que de nombreux voyageurs préfèrent aux hôtels de chaîne. Les maisons d'hôtes se sont également bien adaptées aux exigences des annonces numériques, au comportement de réservation sur mobile et à la découverte basée sur les avis, ce qui les aide à rester commercialement visibles auprès de plusieurs groupes de voyageurs. Leur échelle relative leur confère un avantage pratique en matière de gestion de la réputation, de distribution multicanal et d'investissement progressif dans des améliorations de qualité, ce qui soutient une occupation plus stable.
Les hébergements chez l'habitant et les séjours à la ferme sont le format principal à la croissance la plus rapide, et la taille du marché de l'hébergement alternatif pour ce segment devrait se développer à un CAGR de 7,12 % jusqu'en 2031. Deux forces parallèles stimulent la croissance : la demande des voyageurs pour des séjours plus immersifs et spécifiques à un lieu, et l'intérêt des politiques pour l'utilisation du tourisme afin d'élargir les opportunités de revenus ruraux. En Inde, cela est devenu particulièrement important car les hébergements chez l'habitant offrent un pont pratique entre la demande touristique et la participation au niveau des ménages dans l'économie des visiteurs. Le document de 2025 du NITI Aayog sur les hébergements chez l'habitant a montré que le segment a le multiplicateur d'emploi le plus fort parmi les sous-secteurs du tourisme, ce qui soutient son rôle dans le développement rural et les efforts de formalisation. Sur le marché de l'hébergement alternatif, cela fait des hébergements chez l'habitant plus qu'un type d'hébergement de niche, car ils servent également de modèle de livraison pour les dépenses locales, la diversification des destinations et la participation communautaire.


Par canal de réservation : l'échelle des agences de voyage en ligne reste dominante, tandis que l'économie de la réservation directe s'améliore
Les intermédiaires en ligne et les places de marché numériques ont représenté 54,94 % du marché de l'hébergement alternatif en 2025, confirmant que les plateformes restent le principal canal de réservation dans l'ensemble de la catégorie. Leur échelle découle de trois avantages clairs : une large visibilité de l'inventaire, la confiance des utilisateurs et une expérience de réservation mobile simple que les opérateurs individuels peinent à égaler. Sur le marché de l'hébergement alternatif, cela a rendu les agences de voyage en ligne essentielles pour capter la demande, notamment pour les voyages transfrontaliers et les primo-voyageurs qui s'appuient sur des systèmes de paiement et des structures d'avis familiers. Airbnb seul a terminé 2025 avec 9 millions d'annonces actives, ce qui montre à quel point l'hébergement non hôtelier est désormais ancré dans la recherche et le comportement de conversion des voyages grand public. Ce canal reste donc le moteur de croissance par défaut pour de nombreux petits hôtes, même s'ils cherchent à réduire leur dépendance à la distribution par des tiers.
Les canaux de réservation directe auprès de l'hôte sont le segment à la croissance la plus rapide, avec une taille du marché de l'hébergement alternatif pour ce canal projetée à un CAGR de 7,85 % jusqu'en 2031. Cette croissance reflète un changement clair parmi les hôtes vers des coûts de distribution plus faibles et un meilleur contrôle des relations avec les voyageurs, notamment à mesure que les modèles d'agences de voyage en ligne à commissions élevées continuent de peser sur les marges des petits opérateurs indépendants. Les réservations directes donnent également aux propriétaires plus de flexibilité en matière de tarification, d'offres de fidélisation, de communication et de conversion des séjours répétés, ce qui devient de plus en plus important pour les chambres d'hôtes, les maisons d'hôtes et les hébergements chez l'habitant. Le segment bénéficie également du soutien de nouveaux outils technologiques qui facilitent la gestion par les propriétés indépendantes de leurs sites web, paiements, engagement des voyageurs et programmes de fidélisation sans dépendre entièrement de grandes plateformes tierces. Par conséquent, bien que les intermédiaires en ligne dominent toujours en termes d'échelle, les canaux de réservation directe auprès de l'hôte émergent comme une voie stratégique plus forte pour les opérateurs axés sur la rentabilité, l'identité de marque et la fidélisation à long terme des clients.
Par format de location d'annonce : les logements entiers conservent la tête, tandis que les chambres privées regagnent en pertinence stratégique
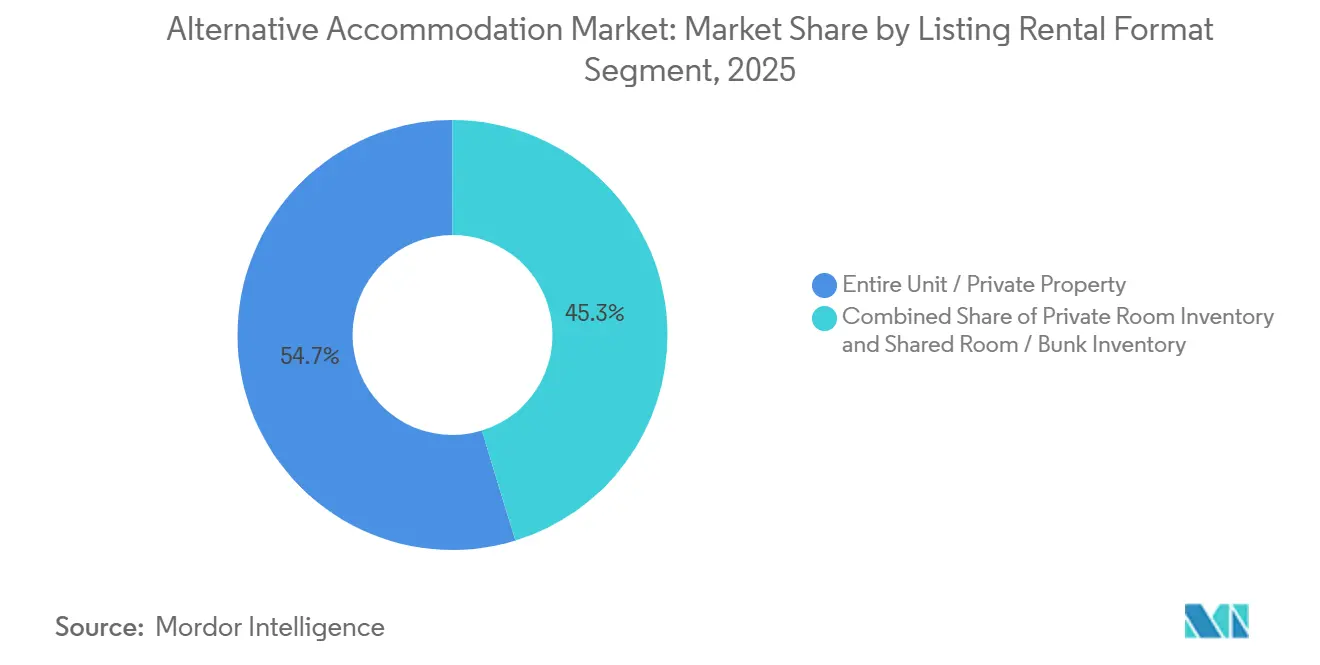
Les annonces de logements entiers et de propriétés privées ont représenté 54,73 % des revenus en 2025, ce qui en fait le plus grand format de location sur le marché de l'hébergement alternatif. Leur force reflète une préférence des voyageurs pour l'intimité, les séjours autonomes et la flexibilité en matière d'enregistrement, de cuisine et d'utilisation des espaces communs. Le format s'aligne également bien avec les réservations plus longues, car les voyageurs qui utilisent une propriété à la fois pour le travail et les loisirs préfèrent généralement un contrôle total sur l'environnement. Sur le marché de l'hébergement alternatif, les logements entiers ont également bénéficié des habitudes post-pandémiques qui favorisaient les séjours à faible contact et les hébergements équipés d'une cuisine. Les groupes familiaux et les petits groupes de voyageurs ont apporté une couche de soutien supplémentaire car ils considèrent souvent les propriétés privées comme une meilleure valeur que la réservation de plusieurs chambres d'hôtel.
Les chambres privées devraient se développer à un CAGR de 6,98 % jusqu'en 2031, montrant que l'hébergement en propriété partagée ne se limite pas aux voyages économiques. L'attrait des chambres privées inclut désormais des voyageurs qui souhaitent une interaction sociale, des conseils locaux et une expérience plus vécue plutôt qu'un séjour entièrement détaché. C'est là que les chambres d'hôtes traditionnelles et les maisons d'hôtes animées par des hôtes conservent un avantage important, car leur valeur produit provient souvent de la conversation, du service du petit-déjeuner, de la connaissance du quartier et de la chaleur émotionnelle plutôt que de la seule superficie. Sur le marché de l'hébergement alternatif, les chambres privées peuvent donc répondre à la fois aux besoins d'accessibilité et aux besoins d'expérience, selon la propriété et la destination. Cela est particulièrement pertinent pour l'Inde, où l'interaction avec l'hôte, l'hébergement basé sur les ménages et les séjours culturellement enracinés peuvent être une partie positive de la décision de voyage plutôt qu'un compromis.
Par objectif de séjour : les loisirs dominent la demande, tandis que le workcation améliore la qualité des revenus
Le tourisme de loisirs a représenté 60,12 % des revenus du marché en 2025, ce qui le maintient fermement au centre du marché de l'hébergement alternatif. Ce large segment comprend les courts séjours, les voyages en famille, les escapades rurales et le tourisme axé sur l'expérience, qui s'alignent naturellement avec les chambres d'hôtes, les maisons d'hôtes et les hébergements chez l'habitant. La catégorie bénéficie toujours de la valeur émotionnelle et culturelle que l'hébergement indépendant peut offrir plus facilement que les hôtels standardisés. Sur le marché de l'hébergement alternatif, la demande de loisirs s'aligne également bien avec la découverte axée sur la destination, car des séjours distinctifs aident souvent à façonner les choix de destination des voyageurs. Cette dynamique est particulièrement visible chez les voyageurs plus jeunes qui sont de plus en plus disposés à choisir une destination après avoir trouvé une propriété attrayante plutôt que de suivre l'ancienne séquence de réservation axée sur l'hôtel.
Les longs séjours et workcations sont le segment d'objectif de séjour à la croissance la plus rapide avec un CAGR de 7,46 % jusqu'en 2031, et cela change positivement l'économie des hôtes. L'étude de 2025 sur les workcations a révélé que ces voyageurs séjournent souvent plus longtemps, dépensent davantage pour la gastronomie et les activités locales, et montrent une intention de réservation plus forte que les voyageurs de loisirs en court séjour. Sur le marché de l'hébergement alternatif, cela signifie que la qualité des revenus peut s'améliorer même si la fréquence des réservations n'augmente pas au même rythme. Les séjours plus longs réduisent les coûts de rotation et peuvent stabiliser l'occupation pendant les saisons intermédiaires, ce qui est précieux pour les petits opérateurs gérant une capacité limitée. Pour l'Inde, ce format est particulièrement pertinent car les destinations de montagne, rurales et spirituelles peuvent combiner l'immersion locale avec une demande de séjour plus lent d'une manière que les grands hôtels urbains ne peuvent souvent pas.
Analyse géographique
L'Europe a détenu 36,85 % de la part du marché de l'hébergement alternatif en 2025, ce qui reflète la base profonde de la région en matière d'hébergement indépendant et sa longue histoire de tourisme rural et patrimonial. Le secteur de l'hébergement non hôtelier en Espagne a enregistré 146,3 millions de nuitées en 2025, établissant un nouveau record et montrant que les formats non hôteliers ne sont pas une partie périphérique de la demande touristique européenne. L'Italie a apporté une couche de soutien supplémentaire, avec des arrivées en agritourisme atteignant 5,1 millions en 2025 et la valeur du marché approchant 2 milliards EUR (environ 2,18 milliards USD). La force de la région provient de corridors de voyage établis, d'un inventaire dense de propriétés indépendantes et d'une base de voyageurs déjà à l'aise avec les formats d'hébergement détenus localement.
L'Asie-Pacifique est la région à la croissance la plus rapide, et la taille du marché de l'hébergement alternatif dans cette région devrait se développer à un CAGR de 7,93 % jusqu'en 2031. L'Inde est l'un des moteurs structurels les plus clairs dans ce tableau régional, avec un chiffre d'affaires des ventes d'hébergements chez l'habitant de 4 722 crore INR (environ 567 millions USD) en 2024 et un CAGR attendu de 11,0 % jusqu'en 2031. Cela rend l'Asie-Pacifique importante non seulement pour les taux de croissance, mais aussi pour la manière dont le marché de l'hébergement alternatif peut élargir la participation des ménages et des petits opérateurs de destination. La demande rurale, la croissance du tourisme intérieur et le soutien des politiques poussent tous la région vers un écosystème non hôtelier plus formel et évolutif. Cette combinaison est particulièrement pertinente en Inde, où la politique touristique, le développement des entreprises locales et la diversification de l'hébergement évoluent de plus en plus dans la même direction.
L'Amérique du Nord a également détenu une part significative en 2025, soutenue par des corridors de chambres d'hôtes établis aux États-Unis et une base de voyageurs prête à payer pour des séjours différenciés dans des lieux pittoresques ou des régions viticoles. Le marché de l'hébergement alternatif dans la région entre dans une phase de croissance plus sélective, où les hôtes établis bénéficient d'une certaine protection des prix à mesure que la croissance de l'offre se modère par rapport aux régions en expansion plus rapide. L'Amérique du Sud connaît un tourisme intérieur plus fort et une activité de location à court terme en hausse, mais les lacunes d'infrastructure dans les destinations secondaires limitent encore la rapidité avec laquelle la demande peut être convertie en inventaire réservable. Le Moyen-Orient et l'Afrique restent plus petits en termes de revenus, mais la direction est positive car la formalisation et la reconnaissance de la catégorie s'améliorent dans certaines parties de la région. Pris ensemble, ces schémas montrent que le marché de l'hébergement alternatif est mondial dans sa structure, mais le rythme et la qualité de la croissance dépendent encore fortement de la manière dont chaque région connecte la réglementation, le développement des destinations et la préparation des hôtes.[3]

Paysage concurrentiel
Le marché de l'hébergement alternatif reste fragmenté au niveau des opérateurs car l'offre est répartie entre un très grand nombre de chambres d'hôtes, maisons d'hôtes et hébergements chez l'habitant indépendants. Cette fragmentation est l'une des forces déterminantes de la catégorie car elle offre aux voyageurs de la variété, une saveur locale et une forte spécificité de destination. Dans le même temps, le marché est plus concentré au niveau des plateformes, où un petit nombre d'intermédiaires numériques façonnent la découverte, les réservations et la visibilité des avis. Airbnb reste l'un des exemples les plus clairs de cet effet d'échelle, avec 9 millions d'annonces actives fin 2025 et des investissements continus pour élargir ce que les voyageurs peuvent réserver via la plateforme. Cette structure signifie que quelques propriétaires ne dominent pas le marché de l'hébergement alternatif. Néanmoins, il est fortement influencé par quelques écosystèmes numériques qui contrôlent la recherche, la conversion et l'acquisition de voyageurs.
La concurrence est donc de plus en plus façonnée par la manière dont les opérateurs indépendants équilibrent la portée des plateformes avec la construction de relations directes. En 2026, Airbnb s'est étendu pour inclure des hôtels boutique et indépendants dans 20 villes mondiales et a introduit une garantie de correspondance des prix et des commissions plus faibles pour certaines propriétés participantes, montrant que la plateforme travaille à intégrer une gamme plus large d'hébergements non standard dans son réseau. Cela est important pour le marché de l'hébergement alternatif car cela brouille certaines des anciennes frontières entre les locations de vacances, les maisons d'hôtes et les hôtels indépendants tout en préservant l'attrait des séjours uniques. Cloudbeds et Journey ont fait un mouvement stratégique différent en construisant un système de fidélisation partagé pour les entreprises hôtelières indépendantes, ce qui aide les petits opérateurs à rivaliser sur la fidélisation des voyageurs sans abandonner le contrôle de la marque. Ces exemples montrent que la concurrence ne concerne plus seulement celui qui a le plus d'inventaire, mais aussi celui qui contrôle la fidélisation, les données des voyageurs et le comportement de réservation répétée. Dans cet environnement, les opérateurs indépendants gérés professionnellement sont mieux placés que les hôtes informels pour bénéficier de nouveaux outils et choix de distribution.
L'espace blanc sur le marché de l'hébergement alternatif se situe encore avec les opérateurs indépendants qui n'ont pas encore investi dans l'infrastructure de réservation directe, le regroupement d'expériences ou les signaux de confiance basés sur la certification. Les propriétés qui combinent hébergement avec gastronomie, agriculture, artisanat, bien-être ou narration locale sont de plus en plus bien positionnées que celles qui ne vendent qu'une chambre. Cela est particulièrement pertinent pour l'Inde, où le contexte local, l'interaction avec l'hôte et la profondeur culturelle font souvent partie de la proposition de valeur de l'hébergement plutôt qu'un complément. La différenciation concurrentielle évolue donc vers la profondeur du produit, la préparation numérique et la capacité à fidéliser les voyageurs au-delà d'une seule réservation via une agence de voyage en ligne. Le marché reste suffisamment ouvert pour que les petits opérateurs puissent y participer. Néanmoins, l'avantage se déplace vers ceux qui peuvent se présenter avec plus de cohérence, des marqueurs de confiance plus forts et une expérience voyageur plus claire.
Leaders du secteur de l'hébergement alternatif
-
Airbnb, Inc.
-
B&B HOTELS Group
-
OYO Hotels and Homes Private Limited
-
Select Registry Distinguished Inns
-
The Inn Collection Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juin 2026 : Cloudbeds s'est associé à Journey pour créer un réseau de fidélisation partagé pour les réservations directes destiné aux propriétés indépendantes, offrant 5 fois plus de points de récompense pour les réservations directes par rapport aux canaux des agences de voyage en ligne.
- Juin 2026 : MakeMyTrip a lancé une fonctionnalité d'enregistrement anticipé confirmé et de départ tardif dans plus de 11 000 propriétés, dont un large inventaire d'hébergements chez l'habitant et de villas en Inde, permettant aux voyageurs de sécuriser un accès anticipé à la chambre via des créneaux horaires structurés de trois, six ou neuf heures pour aider les hôtes indépendants à monétiser un inventaire auparavant inutilisé.
- Mai 2026 : Airbnb a étendu sa plateforme pour inclure des hôtels boutique et indépendants dans 20 villes mondiales dont New York, Paris, Londres, Madrid, Rome et Singapour, introduisant une garantie de correspondance des prix et des commissions plus faibles pour les propriétés boutique.
- Août 2025 : Le NITI Aayog indien a publié « Rethinking Homestays: Navigating Policy Pathways », recommandant des prêts MUDRA sans garantie, des délais de traitement des demandes de 30 jours et un guichet unique d'enregistrement pour le secteur des hébergements chez l'habitant du pays.


Portée du rapport mondial sur le marché de l'hébergement alternatif
| Chambres d'hôtes |
| Maisons d'hôtes et pensions |
| Hébergements chez l'habitant et séjours à la ferme |
| Intermédiaires en ligne et places de marché numériques |
| Canaux de réservation directe auprès de l'hôte |
| Intermédiaires hors ligne et grossistes |
| Logement entier / Propriété privée |
| Chambres privées |
| Chambres partagées / Dortoirs |
| Tourisme de loisirs |
| Tourisme d'affaires |
| Visite d'amis et de proches |
| Long séjour et workcation |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par catégorie d'hébergement principale | Chambres d'hôtes | |
| Maisons d'hôtes et pensions | ||
| Hébergements chez l'habitant et séjours à la ferme | ||
| Par canal de réservation | Intermédiaires en ligne et places de marché numériques | |
| Canaux de réservation directe auprès de l'hôte | ||
| Intermédiaires hors ligne et grossistes | ||
| Par format de location d'annonce | Logement entier / Propriété privée | |
| Chambres privées | ||
| Chambres partagées / Dortoirs | ||
| Par objectif de séjour | Tourisme de loisirs | |
| Tourisme d'affaires | ||
| Visite d'amis et de proches | ||
| Long séjour et workcation | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'hébergement alternatif d'ici 2031 ?
La catégorie devrait atteindre 184,43 milliards USD d'ici 2031, en hausse par rapport à 137,63 milliards USD en 2026, à un CAGR de 6,03 % sur 2026-2031.
Quelle catégorie d'hébergement génère le plus de revenus ?
Les maisons d'hôtes et pensions ont dominé la catégorie avec une part de revenus de 42,73 % en 2025, témoignant de la force continue de l'hébergement indépendant géré professionnellement.
Quel format connaît la croissance la plus rapide parmi les types d'hébergement principaux ?
Les hébergements chez l'habitant et les séjours à la ferme devraient connaître la croissance la plus rapide à un CAGR de 7,12 % jusqu'en 2031, soutenus par la demande de tourisme culturel et les politiques de moyens de subsistance ruraux.
Pourquoi les canaux de réservation directe gagnent-ils en importance ?
Les canaux de réservation directe auprès de l'hôte se développent car les hôtes souhaitent de meilleures marges, plus de contrôle sur les voyageurs fidèles et moins de dépendance aux commissions des agences de voyage en ligne.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique est le segment régional à la croissance la plus rapide avec un CAGR prévu de 7,93 % jusqu'en 2031, soutenu par l'Inde et d'autres marchés de destinations secondaires.
Qu'est-ce qui change le plus l'économie des hôtes ?
La demande de longs séjours et de workcations a un fort effet car les réservations plus longues améliorent la stabilité de l'occupation, réduisent les coûts de rotation et augmentent les dépenses annexes locales.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
