
Marktgröße und Marktanteile für Alternative Unterkünfte
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 137.63 Milliarden US-Dollar |
| Marktgröße (2031) | 184.43 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.03 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
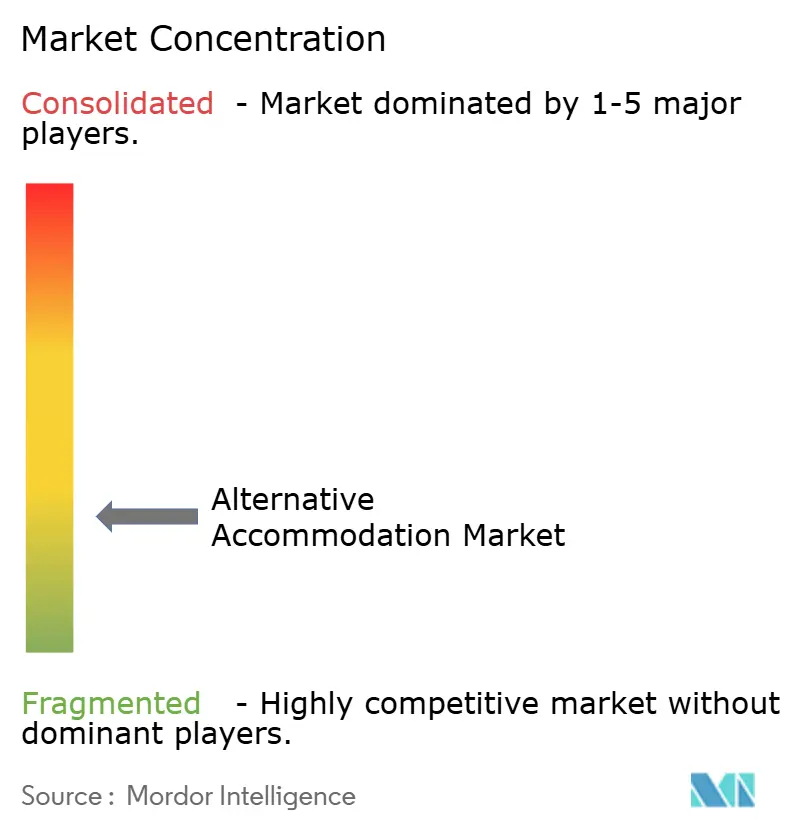
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Alternative Unterkünfte von Mordor Intelligence
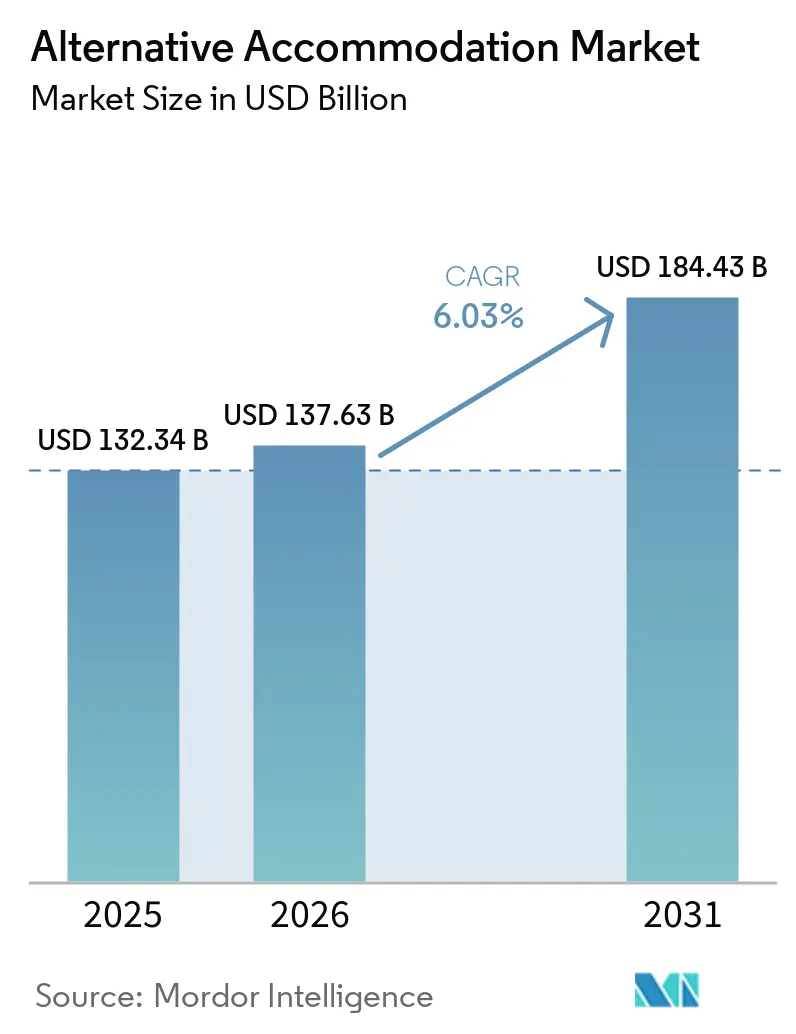
Die Marktgröße für Alternative Unterkünfte wird für 2025 auf 132,34 Milliarden USD, für 2026 auf 137,63 Milliarden USD und bis 2031 auf 184,43 Milliarden USD prognostiziert, mit einer CAGR von 6,03 % von 2026 bis 2031.
Der Markt für Alternative Unterkünfte profitiert weiterhin von Reisemustern, die lokal geführte Unterkünfte, kulturelles Eintauchen und flexible Buchungsformate gegenüber standardisierten Beherbergungsbetrieben bevorzugen. Europa blieb 2025 die größte regionale Basis, während Asien-Pazifik bis 2031 die schnellste Expansion verzeichnen soll, was unterstreicht, dass sowohl ausgereifte Tourismussysteme als auch neuere Nachfragezentren das Wachstum unterstützen. Der Markt für Alternative Unterkünfte spiegelt auch eine deutliche Verschiebung im Gästeverhalten wider, bei der die Entdeckung zunehmend mit dem Aufenthalt selbst beginnt, insbesondere bei jüngeren Reisenden, die unverwechselbare Umgebungen und von Gastgebern geleitete Erlebnisse schätzen. Freizeitreisen bleiben die größte Nachfragebasis, aber längere Aufenthalte und Workcation-Nachfrage verbessern die Belegungsmuster und reduzieren den saisonalen Druck für viele Betreiber. Gleichzeitig bleibt der Markt für Alternative Unterkünfte auf Gastgeberebene fragmentiert und auf Buchungsplattformebene stärker konzentriert, was Margenstrukturen, Treueprogrammstrategien und Direktbuchungsbemühungen in der gesamten Kategorie prägt.[1]
Wichtigste Erkenntnisse des Berichts
- Nach Kernunterkunftskategorie führten Pensionen und Gästehäuser mit einem Umsatzanteil von 42,73 % im Jahr 2025, während Homestays und Bauernhofaufenthalte bis 2031 mit einer CAGR von 7,12 % wachsen sollen.
- Nach Buchungskanal hielten Online-Vermittler und digitale Marktplätze im Jahr 2025 einen Anteil von 54,94 %, während Direkt-beim-Gastgeber-Kanäle mit einer prognostizierten CAGR von 7,85 % bis 2031 die höchste Wachstumsrate verzeichneten.
- Nach Inseratsformat entfielen auf Gesamte Einheit und Privatimmobilien im Jahr 2025 ein Umsatzanteil von 54,73 %, während das Privatzimmerangebot bis 2031 mit einer CAGR von 6,98 % wächst.
- Nach Aufenthaltszweck hielt Freizeitreisen im Jahr 2025 einen Umsatzanteil von 60,12 %, während Langzeitaufenthalt und Workcation bis 2031 voraussichtlich mit einer CAGR von 7,46 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 36,85 %, während Asien-Pazifik bis 2031 mit einer CAGR von 7,93 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Alternative Unterkünfte
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Präferenz für authentische, lokale Unterkünfte | +1.6% | Global, am stärksten in Europa, Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Schnelle Durchdringung von Online-Reisebüros in Nicht-Hotel-Inventar | +1.1% | Global, beschleunigt in Asien-Pazifik und Lateinamerika | Kurzfristig (≤ 2 Jahre) |
| Workcation-Nachfrage nach Immobilien mit geringer Dichte und längeren Aufenthalten | +0.8% | Europa, Nordamerika, Südasien | Mittelfristig (2–4 Jahre) |
| Erholung des Inlandstourismus in ländlichen und sekundären Reisezielen | +0.7% | Asien-Pazifik-Kern, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Gemeinschaftsbasierter Tourismus und Unterstützung von Mikrounternehmertum | +0.4% | Südasien, Südostasien, Subsahara-Afrika | Langfristig (≥ 4 Jahre) |
| Umwandlung von Kulturerbeimmobilien und Wirtschaftlichkeit der adaptiven Wiederverwendung | +0.3% | Europa, Ostasien, Südasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Präferenz für authentische, lokale Unterkünfte
Der Markt für Alternative Unterkünfte profitiert von einer deutlichen Verschiebung der Nachfrage hin zu Aufenthalten, die sich lokal, persönlich und ortsgebunden anfühlen. American Express berichtete 2026, dass 83 % der Millennials und der Generation Z einzigartige und authentische Erlebnisse priorisieren und 91 % angaben, an umgebauten historischen Räumen für zukünftige Reisen interessiert zu sein, was die Nachfrage nach historischen B&Bs, Gästehäusern und ländlichen Boutique-Immobilien direkt unterstützt. Airbnbs Indien-Reisestudie zeigte auch, dass 63 % der Reisenden der Generation Z ein Reiseziel wegen eines entdeckten Aufenthalts wählten, was darauf hindeutet, dass die Unterkunft die Reiseauswahl nun beeinflusst, anstatt ihr nur zu dienen. Diese Verschiebung verschafft dem Markt für Alternative Unterkünfte einen Vorteil gegenüber standardisiertem Hotelangebot, da unabhängige Immobilien oft architektonischen Charakter, Gastgeberinteraktion und kulturellen Kontext bieten, den jüngere Reisende nun offener schätzen. Es unterstützt auch die Wirtschaftlichkeit der adaptiven Wiederverwendung, da ältere Häuser, Bauernhöfe und Kulturerbegebäude einen Gastgewerbewert generieren können, ohne ihre lokale Identität zu verlieren.
Schnelle Durchdringung von Online-Reisebüros in Nicht-Hotel-Inventar
Der Markt für Alternative Unterkünfte wurde tiefgreifend durch Online-Reiseplattformen geprägt, die nach wie vor der Hauptweg für Sichtbarkeit, Vertrauensaufbau und Transaktionsabschluss sind. Airbnb meldete Ende 2025 9 Millionen aktive Inserate, was den Umfang unterstreicht, den große Plattformen im Nicht-Hotel-Beherbergungsbereich erreicht haben, und warum Online-Kanäle das Entdeckungsverhalten weiterhin dominieren. Diese Reichweite hilft unabhängigen Betreibern, Nachfrage zu erschließen, die sonst unzugänglich bliebe, insbesondere bei internationalen und Langstreckenverkehrsströmen. Gleichzeitig sieht der Markt für Alternative Unterkünfte praktische Reaktionen von Gastgebern, die ihre Abhängigkeit von Provisionen reduzieren und die Wirtschaftlichkeit von Wiederholungsbuchungen verbessern möchten. Cloudbeds und Journey gingen Anfang 2026 in diese Richtung mit einem gemeinsamen Treueprogrammmodell, das Direktreservierungen stärker belohnte als Online-Reisebüro-Buchungen, was zeigt, dass der Vertrieb in diesem Sektor nicht mehr nur um das Inventarvolumen geht, sondern auch darum, wie Gastgeber Margen und Gästebeziehungen schützen. Das Ergebnis ist ein Markt, auf dem Online-Reisebüros nach wie vor in der Skalierung führend sind, aber Direkt-beim-Gastgeber-Kanäle an Bedeutung gewinnen, weil Betreiber die Buchungskontrolle nun als Teil der langfristigen Wettbewerbsfähigkeit betrachten.
Workcation-Nachfrage nach Immobilien mit geringer Dichte und längeren Aufenthalten
Der Markt für Alternative Unterkünfte profitiert auch von Veränderungen in der Reisedauer und dem Reisezweck, insbesondere da Fernarbeit und Freizeit zu einem einzigen Aufenthaltsmuster verschmelzen. Eine Studie aus dem Jahr 2025 im Journal of Destination Marketing & Management stellte fest, dass Workcations eine eigenständige Form der Gastgewerbeanfrage schaffen, bei der Gäste länger bleiben, anders ausgeben und Orte auf eine Weise nutzen, die sich von kurzfristigem Tourismus unterscheidet. Dieses Muster begünstigt B&Bs, Bauernhofaufenthalte und Gästehäuser in Gebieten mit geringerer Dichte, da diese Formate Privatsphäre, lokales Engagement und ein wohnlicheres Gefühl bieten können als Standardhotelzimmer. Im Markt für Alternative Unterkünfte können längere Aufenthalte auch die Wirtschaftlichkeit der Gastgeber verbessern, indem Reinigungszyklen reduziert, Zusatzausgaben erhöht und saisonale Schwankungen leichter bewältigt werden. Das ist wichtig für Indien und andere südasiatische Reiseziele, wo ländliche oder sekundäre Standorte eine ganzjährige Nachfrage gewinnen können, wenn sie Unterkunft mit Konnektivität, lokaler Küche und erlebnisorientierten Angeboten kombinieren. Infolgedessen tut Workcation-Nachfrage mehr als nur die Belegung zu steigern; sie verändert, welche Standorte rentabel werden und welche Immobilienformate im Prognosezeitraum widerstandsfähiger werden.
Erholung des Inlandstourismus in ländlichen und sekundären Reisezielen
Der Markt für Alternative Unterkünfte erhält stetigen Rückhalt durch stärkere Inlandsreisen in ländliche und sekundäre Reiseziele, wo das Angebot begrenzt bleibt und die Gästeerwartungen erlebnisorientierter sind. Dies ist besonders relevant in der Asien-Pazifik-Region, wo nicht-urbane Reisemuster die kommerzielle Rolle von Homestays, kleinen Gästehäusern und gemeinschaftsbasierter Beherbergung erweitert haben. In Indien stellte NITI Aayog fest, dass Homestays einen Beschäftigungsmultiplikator von 4,38 und einen Produktionsmultiplikator von 2,04 aufweisen, was sie zu einem der stärksten tourismusbezogenen Kanäle für die Schaffung lokaler Lebensgrundlagen und einem praktischen Weg für Mikrounternehmertum in kleineren Reisezielen macht. Die Internationale Arbeitsorganisation hat auch hervorgehoben, wie gemeinschaftsbasierter Tourismus Arbeitsplätze schaffen kann, während lokale Ökosysteme und kulturelle Teilhabe erhalten bleiben, was die langfristige Relevanz lokal geführter Beherbergungsmodelle unterstützt. Im Markt für Alternative Unterkünfte bedeutet dies, dass das Nachfragewachstum nicht mehr auf große städtische Eingangspunkte konzentriert ist, da ländliche Routen, pilgergebundene Reisen und Reisezielentdeckungen über soziale und digitale Kanäle Ausgaben in kleinere Gastgebergemeinschaften lenken. Dies verbreitert die Basis der Kategorie und schafft eine längere Wachstumsbahn für Homestay-geführte Expansion in Märkten wie Indien, wo Formalisierung und Kreditzugang noch in der Entwicklung sind.[2]
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Lizenzierungs- und Zonenkonformitätslast | -1.0% | Global, am stärksten in der EU, Nordamerika und Naher Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Variabilität der Servicequalität und Vertrauensdefizit gegenüber Hotels | -0.7% | Global | Kurzfristig (≤ 2 Jahre) |
| Eskalation von Versicherungs-, Haftungs- und Sicherheitskosten | -0.5% | Nordamerika, Europa, Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Arbeitskräftemangel an abgelegenen und ländlichen Betriebsstandorten | -0.4% | Europa, Nordamerika, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Lizenzierung und Variabilität der Servicequalität
Der Markt für Alternative Unterkünfte sieht sich weiterhin mit operativen Reibungsverlusten aufgrund unterschiedlicher Compliance-Regeln, Immobilienklassifizierungen und lokaler Genehmigungen in verschiedenen Regionen konfrontiert. Dies schafft eine größere Belastung für kleine Gastgeber, insbesondere für diejenigen, die versuchen, über eine Immobilie hinaus zu skalieren oder in Märkten zu operieren, in denen Registrierung, Zonierung und steuerliche Behandlung nicht aufeinander abgestimmt sind. Das Hemmnis ist nicht nur administrativer Natur, da ungleichmäßige regulatorische Strukturen oft neben inkonsistenter Serviceerbringung bestehen, was das Vertrauensniveau bei einigen Reisenden unter dem von Markenhotels hält. Die Betreiberbefragung von Bed-and-Breakfast.it aus dem Jahr 2025 für Italien zeigte, dass der durchschnittliche Jahresumsatz bei rund 26.500 EUR (ca. 28.900 USD) blieb, was die Fähigkeit kleiner Betreiber einschränkt, in Serviceupgrades, Mitarbeiterschulungen und Markenpräsentation zu reinvestieren. Auch in Indien kann Klassifizierung und Standardisierung die Glaubwürdigkeit verbessern. Die Akzeptanz bleibt jedoch über Märkte und Immobilientypen hinweg uneinheitlich, was bedeutet, dass der Markt für Alternative Unterkünfte noch eine Vertrauenslücke schließen muss, um Erstnutzer in großem Maßstab zu gewinnen. Dieses Hemmnis stoppt das Wachstum nicht, verlangsamt aber das Tempo, mit dem informelles oder kapazitätsschwaches Angebot mit besser geführten Immobilien konkurrieren kann.
Variabilität der Servicequalität und Vertrauensdefizit gegenüber Hotels
Serviceinkonsistenz bleibt ein zentrales Hemmnis für den Markt für Alternative Unterkünfte, da viele Immobilien noch ohne die standardisierten Prozesse betrieben werden, die Reisende von Markenhotels erwarten. Kleinere B&Bs, Gästehäuser und Homestays unterscheiden sich oft stark in Sauberkeit, Check-in-Qualität, Verpflegungsservice, Sicherheitspraktiken und Beschwerdebehandlung, was die Wiederholungsnachfrage bei Erstnutzern schwächen kann. Der Rapporto B&B Italia 2025 stellte fest, dass der durchschnittliche Jahresumsatz im B&B-Segment Italiens bei rund 26.500 EUR (28.900 USD) blieb, was viele Betreiber in ihrer Fähigkeit einschränkt, in Serviceupgrades, Mitarbeiterschulungen und digitalen Gästesupport zu investieren. Diese Vertrauenslücke wird sichtbarer, wenn irreführende Immobilienbeschreibungen, uneinheitliche Ausstattungsstandards oder nicht verwaltete Gästebewertungen ein Buchungserlebnis schaffen, das sich weniger verlässlich anfühlt als ein Hotelaufenthalt. In Indien ist die Herausforderung auch mit ungleichmäßiger Formalisierung verbunden, da NITI Aayog feststellte, dass 88 % der Homestays nicht registriert waren, was darauf hindeutet, dass ein großer Teil des Angebots noch außerhalb konsistenter Qualitäts- und Compliance-Rahmenbedingungen liegt. Infolgedessen werden professionell geführte Betreiber und zertifizierte Immobilien wahrscheinlich schneller Vertrauen gewinnen. Gleichzeitig könnten informelle Anbieter es schwerer haben, Nachfrage zu konvertieren, selbst wenn das Reisenderinteresse an lokalen Aufenthalten stark bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kernunterkunftskategorie: Gästehäuser führen in der Skalierung, während Homestays an kultureller Tiefe gewinnen
Pensionen und Gästehäuser hielten 2025 einen Marktanteil von 42,73 % im Markt für Alternative Unterkünfte und waren damit das größte Kernunterkunftsformat nach Umsatz. Ihre Führungsposition beruht auf etablierten Tourismuskorridoren, ausgereiften Betriebspraktiken und einer Buchungsstruktur, die Reisende in Europa und anderen langjährigen Freizeitmärkten bereits gut kennen. Im Markt für Alternative Unterkünfte profitiert diese Kategorie davon, dass sie leichter zu standardisieren ist als kleine, informelle Homestays, während sie dennoch eine lokale Identität beibehält, die viele Gäste gegenüber Kettenhotels bevorzugen. Gästehäuser haben sich auch gut an digitale Inseratsanforderungen, mobilfirstes Buchungsverhalten und bewertungsgesteuertes Entdecken angepasst, was ihnen hilft, über mehrere Reisendergruppen hinweg kommerziell sichtbar zu bleiben. Ihre relative Größe verschafft ihnen einen praktischen Vorteil beim Reputationsmanagement, der Mehrkanal-Distribution und schrittweisen Investitionen in Qualitätsverbesserungen, die alle eine stabilere Belegung unterstützen.
Homestays und Bauernhofaufenthalte sind das am schnellsten wachsende Kernformat, und die Marktgröße für Alternative Unterkünfte in diesem Segment soll bis 2031 mit einer CAGR von 7,12 % wachsen. Zwei parallele Kräfte treiben das Wachstum an: die Nachfrage der Reisenden nach immersiveren, ortsspezifischen Aufenthalten und das politische Interesse daran, Tourismus zur Erweiterung ländlicher Einkommensmöglichkeiten zu nutzen. In Indien ist dies besonders wichtig geworden, weil Homestays eine praktische Brücke zwischen Tourismusnachfrage und Beteiligung auf Haushaltsebene an der Besucherwirtschaft bieten. NITI Aayogs Homestay-Papier aus dem Jahr 2025 zeigte, dass das Segment den stärksten Beschäftigungsmultiplikator unter den Tourismus-Teilsektoren aufweist, was seine Rolle bei der ländlichen Entwicklung und Formalisierungsbemühungen unterstützt. Im Markt für Alternative Unterkünfte macht dies Homestays zu mehr als einem Nischen-Beherbergungstyp, da sie auch als Liefermodell für lokale Ausgaben, Reisezieldiversifizierung und Gemeinschaftsbeteiligung dienen.
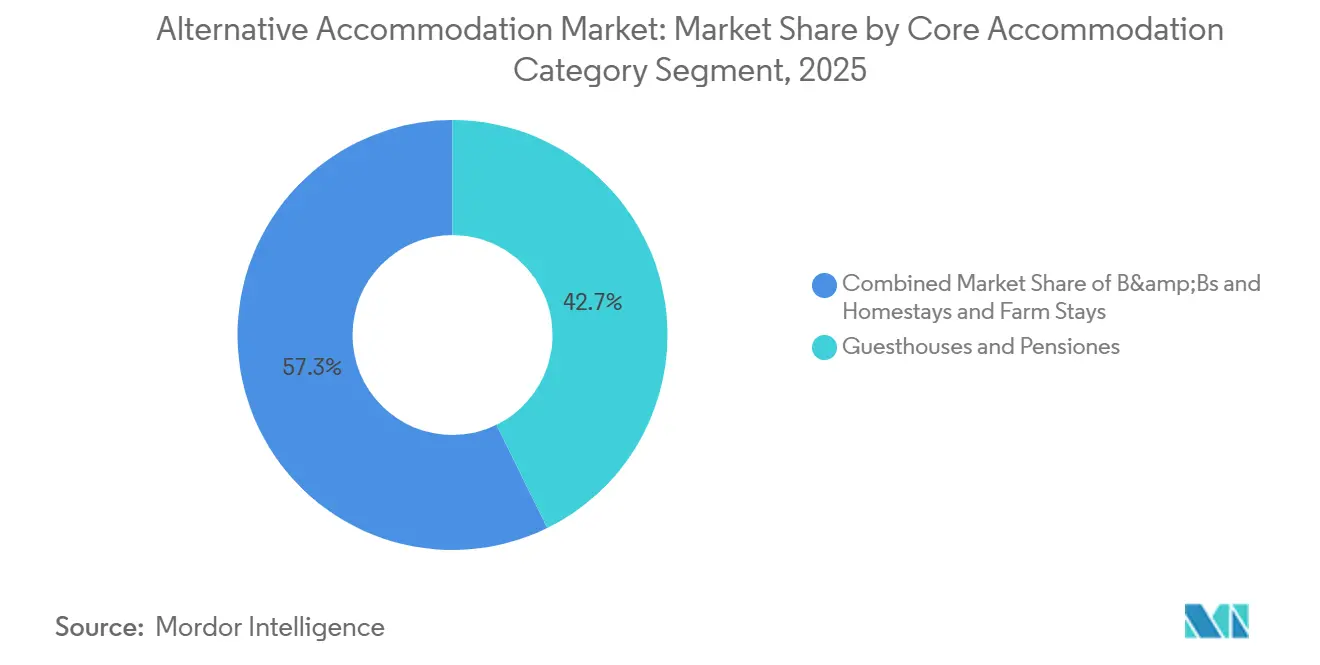
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Buchungskanal: Die Skalierung von Online-Reisebüros bleibt dominant, während sich die Wirtschaftlichkeit von Direktbuchungen verbessert
Online-Vermittler und digitale Marktplätze machten 2025 54,94 % des Marktes für Alternative Unterkünfte aus und bestätigten damit, dass Plattformen der führende Buchungsweg in der gesamten Kategorie bleiben. Ihre Skalierung beruht auf drei klaren Vorteilen: breite Inventarsichtbarkeit, Nutzervertrauen und ein einfaches mobiles Buchungserlebnis, das einzelne Betreiber nur schwer erreichen können. Im Markt für Alternative Unterkünfte hat dies Online-Reisebüros für die Nachfrageerfassung unverzichtbar gemacht, insbesondere für grenzüberschreitende Reisen und Erstgäste, die auf vertraute Zahlungssysteme und Bewertungsstrukturen angewiesen sind. Allein Airbnb beendete 2025 mit 9 Millionen aktiven Inseraten, was zeigt, wie tief Nicht-Hotel-Unterkünfte nun in der Mainstream-Reisesuche und im Konversionsverhalten verankert sind. Dieser Kanal bleibt daher die Standard-Wachstumsmaschine fr viele kleine Gastgeber, auch wenn sie versuchen, ihre Abhängigkeit von der Drittanbieter-Distribution zu reduzieren.
Direkt-beim-Gastgeber-Kanäle sind das am schnellsten wachsende Segment, wobei die Marktgröße für Alternative Unterkünfte für diesen Kanal bis 2031 mit einer CAGR von 7,85 % wachsen soll. Dieses Wachstum spiegelt eine deutliche Verschiebung bei Gastgebern hin zu niedrigeren Distributionskosten und besserer Kontrolle über Gästebeziehungen wider, insbesondere da provisionsintensive Online-Reisebüro-Modelle weiterhin die Margen kleiner und unabhängiger Betreiber unter Druck setzen. Direktbuchungen geben Immobilieneigentümern auch mehr Flexibilität bei Preisgestaltung, Treueangeboten, Kommunikation und Wiederholungsaufenthaltskonversion, was für B&Bs, Gästehäuser und Homestays immer wichtiger wird. Das Segment erhält auch Unterstützung durch neue Technologietools, die es unabhängigen Immobilien erleichtern, Websites, Zahlungen, Gästeengagement und Treueprogramme zu verwalten, ohne sich vollständig auf große Drittanbieterplattformen zu verlassen. Während Online-Vermittler daher nach wie vor in der Skalierung führend sind, entwickeln sich Direkt-beim-Gastgeber-Kanäle zu einem stärkeren strategischen Weg für Betreiber, die sich auf Rentabilität, Markenidentität und langfristige Kundenbindung konzentrieren.
Nach Inseratsformat: Gesamte Einheiten behalten die Führung, während Privatzimmer strategische Relevanz zurückgewinnen
Inserate für Gesamte Einheit und Privatimmobilien erzielten 2025 einen Umsatzanteil von 54,73 % und waren damit das größte Mietformat im Markt für Alternative Unterkünfte. Ihre Stärke spiegelt eine Gästepräferenz für Privatsphäre, in sich geschlossene Aufenthalte und Flexibilität beim Check-in, Kochen und der Nutzung von Gemeinschaftsräumen wider. Das Format passt auch gut zu längeren Buchungen, da Reisende, die eine Immobilie sowohl für Arbeit als auch für Freizeit nutzen, in der Regel die volle Kontrolle über die Umgebung bevorzugen. Im Markt für Alternative Unterkünfte profitierten Gesamteinheiten weiterhin von Post-Pandemie-Gewohnheiten, die kontaktarme Aufenthalte und küchenausgestattete Unterkünfte bevorzugten. Familiengruppen und kleine Reisegruppen haben eine weitere Unterstützungsebene hinzugefügt, da sie private Immobilien oft als besseres Preis-Leistungs-Verhältnis sehen als die Buchung mehrerer Hotelzimmer.
Das Privatzimmerangebot soll bis 2031 mit einer CAGR von 6,98 % wachsen, was zeigt, dass Beherbergung in geteilten Immobilien nicht auf Budgetreisen beschränkt ist. Der Reiz von Privatzimmern umfasst nun Reisende, die soziale Interaktion, lokale Orientierung und ein gelebteres Erlebnis suchen, anstatt einen vollständig abgetrennten Aufenthalt. Hier behalten traditionelle B&Bs und von Gastgebern geführte Gästehäuser einen wichtigen Vorteil, da ihr Produktwert oft aus Gesprächen, Frühstücksservice, Ortskenntnissen und emotionaler Wärme statt nur aus der Wohnfläche kommt. Im Markt für Alternative Unterkünfte können Privatzimmer daher je nach Immobilie und Reiseziel sowohl Erschwinglichkeitsbedürfnisse als auch Erlebnisbedürfnisse erfüllen. Dies ist besonders relevant für Indien, wo Gastgeberinteraktion, haushaltsbasierte Unterkünfte und kulturell verwurzelte Aufenthalte ein positiver Teil der Reiseentscheidung sein können und kein Kompromiss.
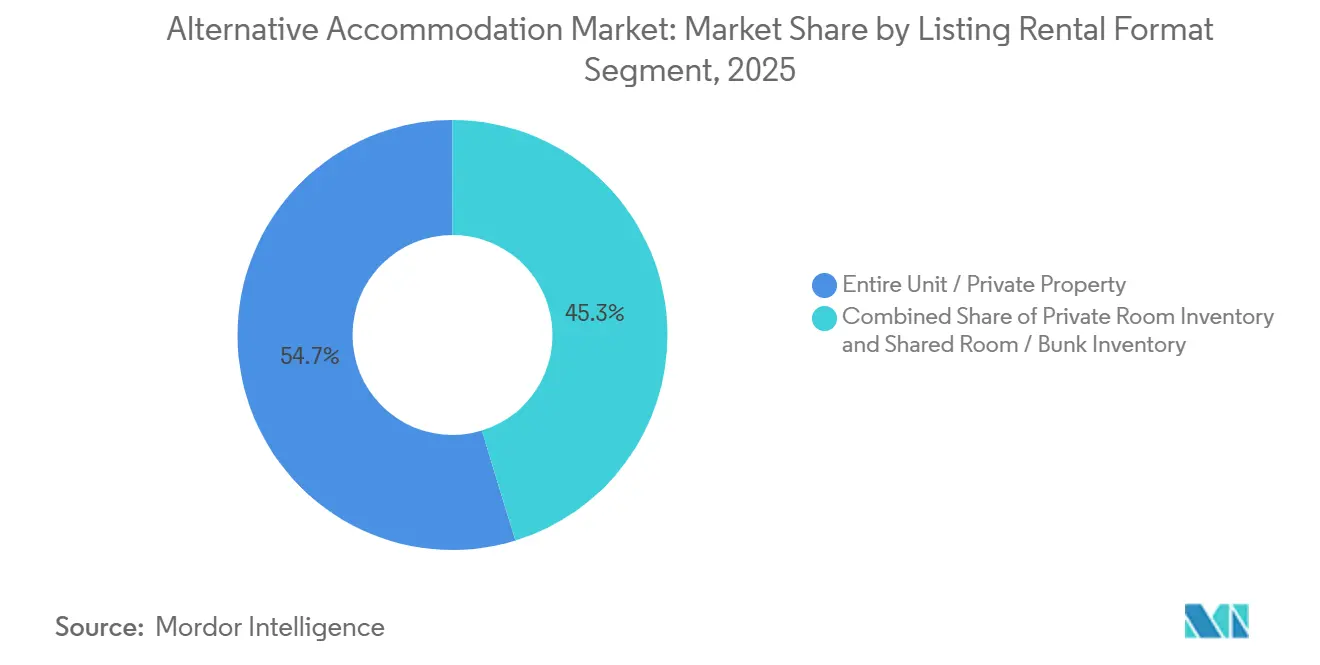
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Aufenthaltszweck: Freizeit dominiert die Nachfrage, während Workcation die Umsatzqualität verbessert
Freizeitreisen machten 2025 60,12 % des Marktumsatzes aus und bleiben damit fest im Mittelpunkt des Marktes für Alternative Unterkünfte. Dieses breite Segment umfasst Kurzurlaube, Familienreisen, Landausflüge und erlebnisorientierte Reisen, die natürlich zu B&Bs, Gästehäusern und Homestays passen. Die Kategorie profitiert weiterhin vom emotionalen und kulturellen Wert, den unabhängige Unterkünfte leichter bieten können als standardisierte Hotels. Im Markt für Alternative Unterkünfte passt die Freizeitnachfrage auch gut zur reisezielgeleiteten Entdeckung, da unverwechselbare Aufenthalte oft dabei helfen, die Reisezielwahl der Reisenden zu gestalten. Diese Dynamik ist besonders bei jüngeren Gästen sichtbar, die zunehmend bereit sind, ein Reiseziel nach dem Finden einer ansprechenden Immobilie auszuwählen, anstatt der älteren Hotel-zuerst-Buchungsreihenfolge zu folgen.
Langzeitaufenthalt und Workcation ist das am schnellsten wachsende Aufenthaltszweck-Segment mit einer CAGR von 7,46 % bis 2031, und dies verändert die Gastgeberwirtschaft positiv. Die Journalstudie aus dem Jahr 2025 über Workcations stellte fest, dass diese Gäste oft länger bleiben, mehr für lokale Speisen und Aktivitäten ausgeben und eine stärkere Wiederbuchungsabsicht zeigen als Kurzzeit-Freizeitreisende. Im Markt für Alternative Unterkünfte bedeutet das, dass die Umsatzqualität steigen kann, auch wenn die Buchungshäufigkeit nicht im gleichen Tempo zunimmt. Längere Aufenthalte senken die Umschlagskosten und können die Belegung in der Nebensaison stabilisieren, was für kleine Betreiber mit begrenzter Kapazität wertvoll ist. Für Indien ist dieses Format besonders relevant, weil Hügel-, Landschafts- und spirituelle Reiseziele lokale Immersion mit langsamerer Aufenthaltsnachfrage auf eine Weise kombinieren können, die große Stadthotels oft nicht können.
Geografische Analyse
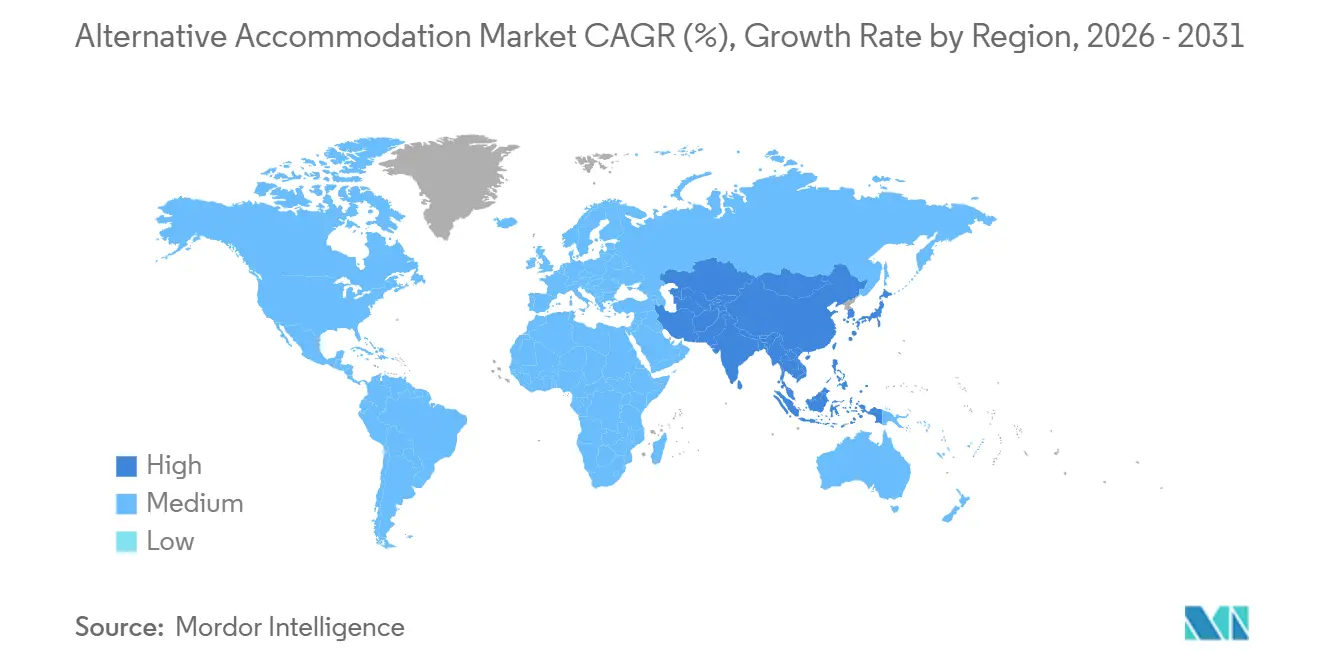
Europa hielt 2025 einen Marktanteil von 36,85 % im Markt für Alternative Unterkünfte, was die tiefe Basis der Region an unabhängigen Unterkünften und ihre lange Geschichte des ländlichen und kulturellen Reisens widerspiegelt. Spaniens Nicht-Hotel-Beherbergungssektor verzeichnete 2025 146,3 Millionen Übernachtungen und stellte damit einen neuen Rekord auf, der zeigt, dass Nicht-Hotel-Formate kein peripherer Teil der europäischen Tourismusnachfrage sind. Italien fügte eine weitere Unterstützungsebene hinzu, wobei die Agriturismo-Ankünfte 2025 5,1 Millionen erreichten und der Marktwert sich 2 Milliarden EUR (ca. 2,18 Milliarden USD) näherte. Die Stärke der Region ergibt sich aus etablierten Tourismuskorridoren, einem dichten Inventar unabhängiger Immobilien und einer Gästebasis, die bereits mit lokal geführten Beherbergungsformaten vertraut ist.
Asien-Pazifik ist die am schnellsten wachsende Region, und die Marktgröße für Alternative Unterkünfte in dieser Region soll bis 2031 mit einer CAGR von 7,93 % wachsen. Indien ist einer der klarsten strukturellen Treiber in diesem regionalen Bild, mit einem Homestay-Verkaufsumsatz von 4.722 Crore INR (ca. 567 Millionen USD) im Jahr 2024 und einer erwarteten CAGR von 11,0 % bis 2031. Dies macht Asien-Pazifik nicht nur für Wachstumsraten wichtig, sondern auch dafür, wie der Markt für Alternative Unterkünfte die Beteiligung von Haushalten und kleinen Reisezieloperatoren erweitern kann. Ländliche Nachfrage, Wachstum des Inlandstourismus und politische Unterstützung treiben die Region alle in Richtung eines formaleren und skalierbaren Nicht-Hotel-Ökosystems. Diese Kombination ist besonders relevant für Indien, wo Tourismuspolitik, lokale Unternehmensentwicklung und Unterkunftsdiversifizierung zunehmend in dieselbe Richtung gehen.
Nordamerika hielt 2025 ebenfalls einen bedeutenden Anteil, unterstützt durch etablierte B&B-Korridore in den Vereinigten Staaten und eine Gästebasis, die bereit ist, für differenzierte Aufenthalte in landschaftlich reizvollen oder Weinregionen zu zahlen. Der Markt für Alternative Unterknfte in der Region bewegt sich in eine selektivere Wachstumsphase, in der etablierte Gastgeber einen gewissen Preisschutz gewinnen, da das Angebotswachstum im Vergleich zu schneller expandierenden Regionen nachlässt. Südamerika verzeichnet stärkere Inlandsreisen und zunehmende Kurzzeitvermietungsaktivitäten, aber Infrastrukturlücken in sekundären Reisezielen begrenzen noch, wie schnell die Nachfrage in buchbares Inventar umgewandelt werden kann. Der Nahe Osten und Afrika bleiben in Umsatzbegriffen kleiner, aber die Entwicklungsrichtung ist positiv, da Formalisierung und Kategorieanerkennung in Teilen der Region zunehmen. Zusammengenommen zeigen diese Muster, dass der Markt für Alternative Unterkünfte global strukturiert ist, aber das Tempo und die Qualität des Wachstums noch stark davon abhängen, wie jede Region Regulierung, Reisezielentwicklung und Gastgeberbereitschaft miteinander verbindet.[3]

Wettbewerbslandschaft
Der Markt für Alternative Unterkünfte bleibt auf Betreiberebene fragmentiert, da das Angebot über eine sehr große Anzahl unabhängiger B&Bs, Gästehäuser und Homestays verteilt ist. Diese Fragmentierung ist eine der prägenden Stärken der Kategorie, da sie Reisenden Vielfalt, lokales Flair und eine starke Reisezielspezifität bietet. Gleichzeitig ist der Markt auf der Plattformebene stärker konzentriert, wo eine kleine Anzahl digitaler Vermittler Entdeckung, Buchungen und Bewertungssichtbarkeit prägt. Airbnb bleibt eines der klarsten Beispiele für diesen Skaleneffekt, mit 9 Millionen aktiven Inseraten Ende 2025 und fortlaufenden Investitionen in die Erweiterung dessen, was Reisende über die Plattform buchen können. Diese Struktur bedeutet, dass einige wenige Immobilieneigentümer den Markt für Alternative Unterkünfte nicht dominieren. Dennoch wird er stark von einigen wenigen digitalen Ökosystemen beeinflusst, die Suche, Konversion und Gästegewinnung kontrollieren.
Der Wettbewerb wird daher zunehmend davon geprägt, wie unabhängige Betreiber Plattformreichweite mit dem Aufbau direkter Beziehungen in Einklang bringen. Im Jahr 2026 erweiterte Airbnb seine Plattform um Boutique- und unabhängige Hotels in 20 globalen Städten und führte Preisgarantien und niedrigere Provisionen für einige teilnehmende Immobilien ein, was zeigt, dass die Plattform daran arbeitet, eine breitere Palette nicht-standardisierter Unterkünfte in ihr Netzwerk zu bringen. Dies ist für den Markt für Alternative Unterkünfte wichtig, weil es einige der alten Grenzen zwischen Ferienvermietungen, Gästehäusern und unabhängigen Hotels verwischt, während der Reiz einzigartiger Aufenthalte erhalten bleibt. Cloudbeds und Journey machten einen anderen strategischen Schritt, indem sie ein gemeinsames Treueprogrammsystem für unabhängige Gastgewerbebetriebe aufbauten, das kleineren Betreibern hilft, bei der Gästebindung zu konkurrieren, ohne die Markenkontrolle aufzugeben. Diese Beispiele zeigen, dass der Wettbewerb nicht mehr nur darum geht, wer das meiste Inventar hat, sondern auch darum, wer Loyalität, Gästedaten und Wiederholungsbuchungsverhalten kontrolliert. In diesem Umfeld sind professionell geführte unabhängige Betreiber besser positioniert als informelle Gastgeber, um von neuen Tools und Distributionsmöglichkeiten zu profitieren.
Der weiße Fleck im Markt für Alternative Unterkünfte liegt noch bei unabhängigen Betreibern, die noch nicht in direkte Buchungsinfrastruktur, Erlebnisbündelung oder zertifizierungsbasierte Vertrauenssignale investiert haben. Immobilien, die Unterkunft mit Essen, Landwirtschaft, Handwerk, Wellness oder lokalem Geschichtenerzählen kombinieren, sind zunehmend besser positioniert als solche, die nur ein Zimmer verkaufen. Das ist besonders relevant für Indien, wo lokaler Kontext, Gastgeberinteraktion und kulturelle Tiefe oft Teil des Unterkunftswertangebots sind und kein Zusatz. Wettbewerbsdifferenzierung bewegt sich daher in Richtung Produkttiefe, digitale Bereitschaft und die Fähigkeit, Gäste über eine einzelne Online-Reisebüro-geführte Buchung hinaus zu binden. Der Markt bleibt offen genug für kleine Betreiber zur Teilnahme. Dennoch verschiebt sich der Vorteil zu denjenigen, die sich mit mehr Konsistenz, stärkeren Vertrauensmarkern und einem klareren Gästeerlebnis präsentieren können.
Branchenführer im Bereich Alternative Unterkünfte
-
Airbnb, Inc.
-
B&B HOTELS Group
-
OYO Hotels and Homes Private Limited
-
Select Registry Distinguished Inns
-
The Inn Collection Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Cloudbeds ging eine Partnerschaft mit Journey ein, um ein gemeinsames Direktbuchungs-Treuenetzwerk für unabhängige Immobilien zu schaffen, das 5-fache Bonuspunkte für Direktbuchungen gegenüber Online-Reisebüro-Kanälen bietet.
- Juni 2026: MakeMyTrip führte eine bestätigte Frühcheck-in- und Spät-Check-out-Funktion für mehr als 11.000 Immobilien ein, darunter ein großes Inventar an Homestays und Villen in Indien, das Gästen ermöglicht, vorab Zimmerzugang über strukturierte Drei-, Sechs- oder Neun-Stunden-Zeitfenster zu sichern, um unabhängigen Gastgebern zu helfen, bisher ungenutztes Inventar zu monetarisieren.
- Mai 2026: Airbnb erweiterte seine Plattform um Boutique- und unabhängige Hotels in 20 globalen Städten, darunter New York, Paris, London, Madrid, Rom und Singapur, und führte eine Preisgarantie und niedrigere Provisionen für Boutique-Immobilien ein.
- August 2025: Indiens NITI Aayog veröffentlichte „Rethinking Homestays: Navigating Policy Pathways” mit Empfehlungen für sicherheitsfreie MUDRA-Darlehen, 30-tägige Antragsbearbeitungsfristen und eine einheitliche Registrierungsstelle für den Homestay-Sektor des Landes.


Globaler Berichtsumfang für den Markt für Alternative Unterkünfte
| Bed & Breakfasts (B&Bs) |
| Pensionen und Gästehäuser |
| Homestays und Bauernhofaufenthalte |
| Online-Vermittler und digitale Marktplätze |
| Direkt-beim-Gastgeber-Kanäle |
| Offline-Vermittler und Großhändler |
| Gesamte Einheit / Privatimmobilie |
| Privatzimmerangebot |
| Gemeinschaftszimmer / Mehrbettzimmerangebot |
| Freizeitreisen |
| Geschäftsreisen |
| Besuch bei Freunden und Verwandten |
| Langzeitaufenthalt und Workcation |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Kernunterkunftskategorie | Bed & Breakfasts (B&Bs) | |
| Pensionen und Gästehäuser | ||
| Homestays und Bauernhofaufenthalte | ||
| Nach Buchungskanal | Online-Vermittler und digitale Marktplätze | |
| Direkt-beim-Gastgeber-Kanäle | ||
| Offline-Vermittler und Großhändler | ||
| Nach Inseratsformat | Gesamte Einheit / Privatimmobilie | |
| Privatzimmerangebot | ||
| Gemeinschaftszimmer / Mehrbettzimmerangebot | ||
| Nach Aufenthaltszweck | Freizeitreisen | |
| Geschäftsreisen | ||
| Besuch bei Freunden und Verwandten | ||
| Langzeitaufenthalt und Workcation | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden Alternative Unterkünfte bis 2031 erreichen?
Die Kategorie soll bis 2031 184,43 Milliarden USD erreichen, ausgehend von 137,63 Milliarden USD im Jahr 2026 mit einer CAGR von 6,03 % über 2026–2031.
Welche Unterkunftskategorie führt bei der Umsatzgenerierung?
Pensionen und Gästehäuser führten die Kategorie mit einem Umsatzanteil von 42,73 % im Jahr 2025 an und zeigen die anhaltende Stärke professionell geführter unabhängiger Unterkünfte.
Welches Format wächst am schnellsten unter den Kernunterkunftstypen?
Homestays und Bauernhofaufenthalte sollen mit einer CAGR von 7,12 % bis 2031 am schnellsten wachsen, unterstützt durch kulturelle Reisenachfrage und ländliche Lebensunterhaltspolitik.
Warum gewinnen Direktbuchungskanäle an Bedeutung?
Direkt-beim-Gastgeber-Kanäle wachsen, weil Gastgeber bessere Margen, mehr Kontrolle über Wiederholungsgäste und weniger Abhängigkeit von Online-Reisebüro-Provisionen wünschen.
Welche Region expandiert am schnellsten?
Asien-Pazifik ist das am schnellsten wachsende regionale Segment mit einer prognostizierten CAGR von 7,93 % bis 2031, unterstützt durch Indien und andere sekundäre Reisezielmarkte.
Was verändert die Gastgeberwirtschaft am stärksten?
Langzeitaufenthalt und Workcation-Nachfrage haben einen starken Effekt, weil längere Buchungen die Belegungsstabilität verbessern, Umschlagskosten reduzieren und lokale Zusatzausgaben erhöhen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
