
Tamaño y Participación del Mercado de Alojamiento Alternativo
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 137.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 184.43 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.03 % |
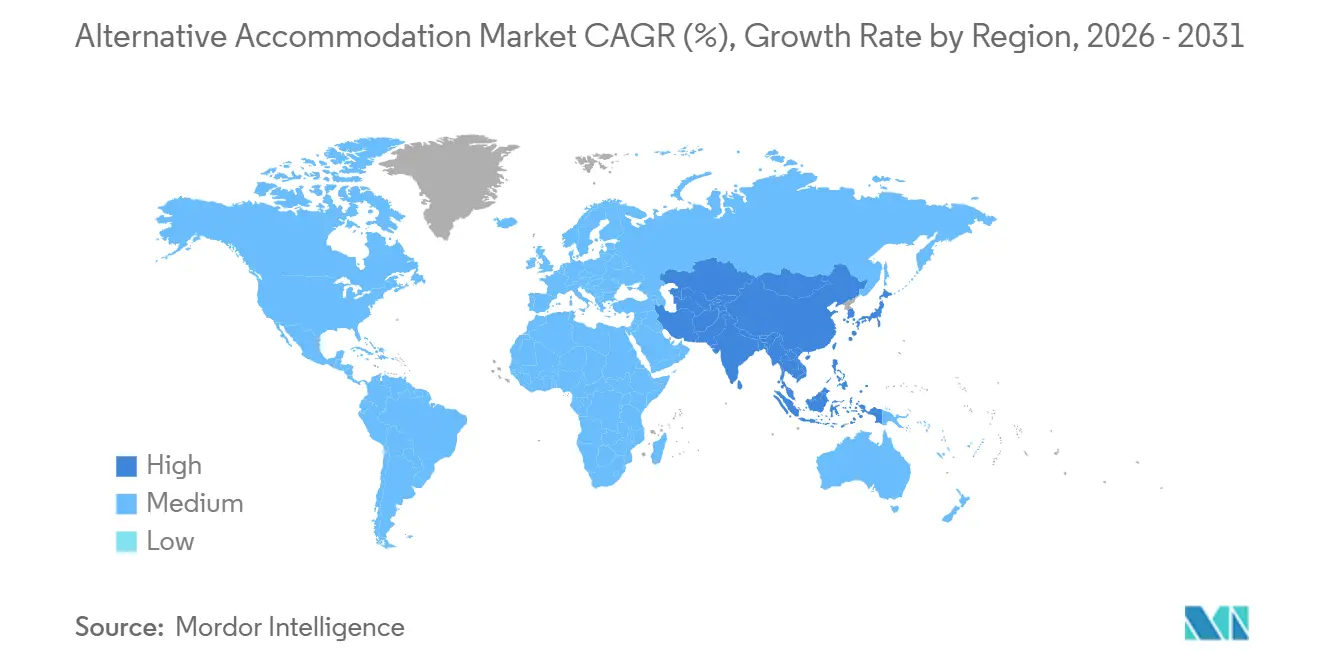
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
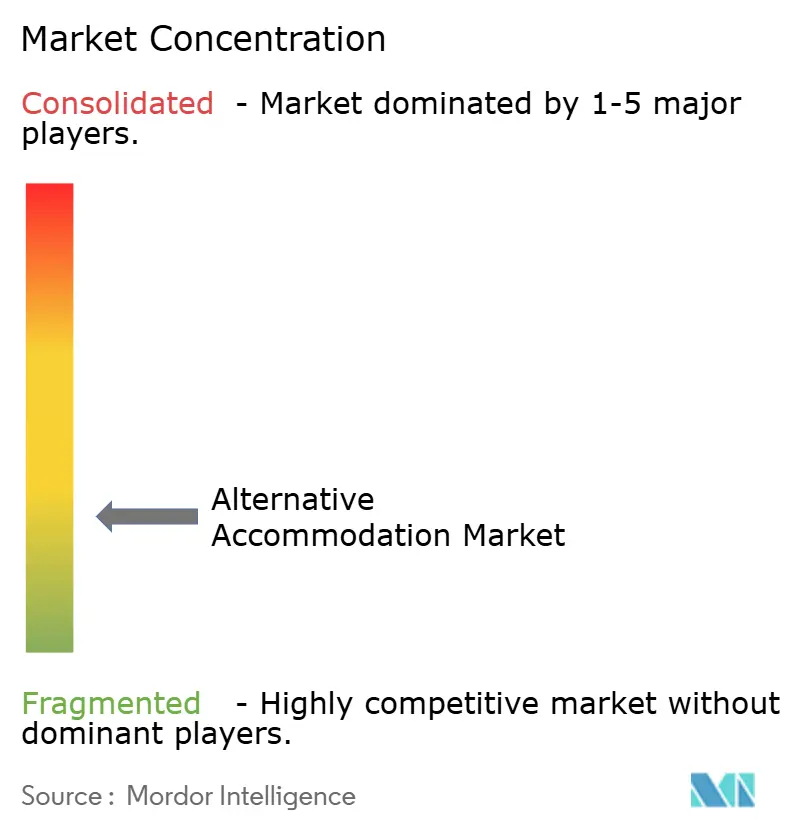
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Alojamiento Alternativo por Mordor Intelligence
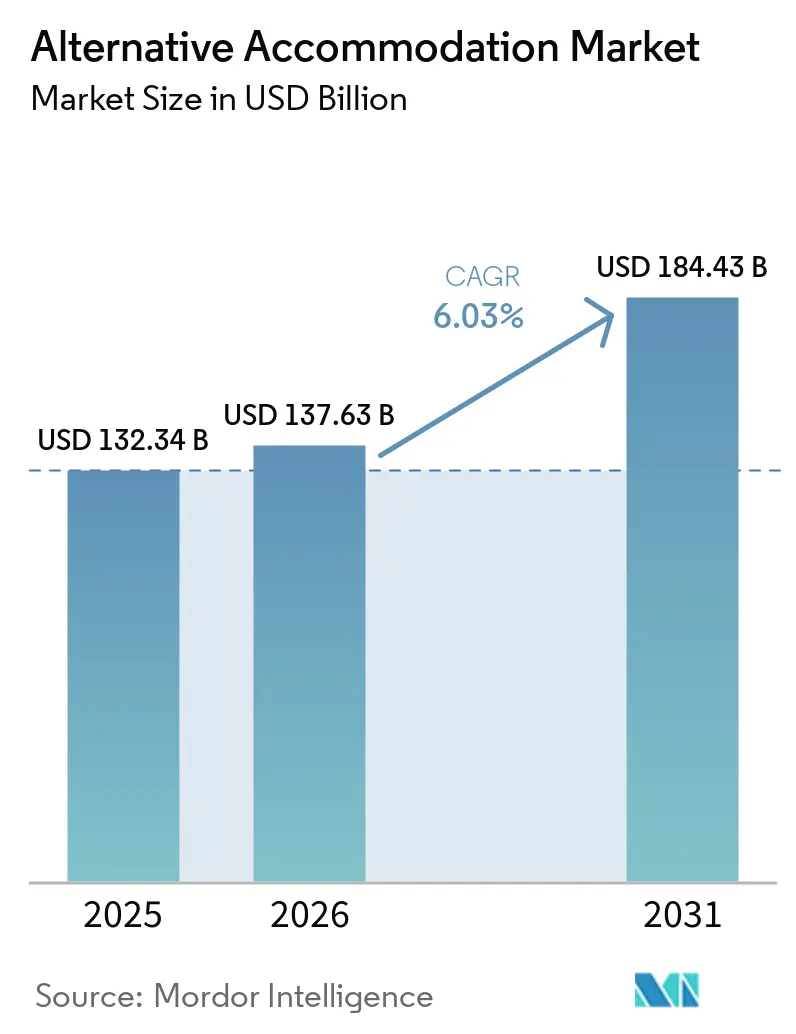
El tamaño del Mercado de Alojamiento Alternativo está proyectado en 132,34 mil millones de USD en 2025, 137,63 mil millones de USD en 2026, y alcanzará los 184,43 mil millones de USD en 2031, creciendo a una CAGR del 6,03% de 2026 a 2031.
El mercado de alojamiento alternativo continúa beneficiándose de patrones de viaje que favorecen las estadías en propiedades de gestión local, la inmersión cultural y los formatos de reserva flexibles frente al alojamiento estandarizado. Europa se mantuvo como la mayor base regional en 2025, mientras que Asia-Pacífico está previsto que registre la expansión más rápida hasta 2031, lo que subraya que tanto los sistemas turísticos maduros como los nuevos centros de demanda están apoyando el crecimiento. El mercado de alojamiento alternativo también refleja un claro cambio en el comportamiento de los huéspedes, donde el descubrimiento comienza cada vez más con la propia estadía, especialmente entre los viajeros más jóvenes que valoran los entornos distintivos y las experiencias lideradas por el anfitrión. El turismo de ocio sigue siendo la mayor base de demanda, pero las estadías más largas y la demanda de workcation están mejorando los patrones de ocupación y reduciendo la presión estacional para muchos operadores. Al mismo tiempo, el mercado de alojamiento alternativo sigue estando fragmentado a nivel de anfitrión y más concentrado a nivel de plataforma de reservas, lo que está configurando las estructuras de márgenes, las estrategias de fidelización y los esfuerzos de reserva directa en toda la categoría.[1]
Conclusiones Clave del Informe
- Por categoría de alojamiento principal, las Casas de Huéspedes y Pensiones lideraron con una participación de ingresos del 42,73% en 2025, mientras que los Alojamientos en Casa y las Estancias en Granja tienen previsto expandirse a una CAGR del 7,12% hasta 2031.
- Por canal de reserva, los Intermediarios en Línea y los Mercados Digitales mantuvieron una participación del 54,94% en 2025, mientras que los Canales Directos al Anfitrión registraron la CAGR proyectada más alta del 7,85% hasta 2031.
- Por formato de listado de alquiler, la Unidad Completa y la Propiedad Privada representaron el 54,73% de la participación de ingresos en 2025, mientras que el Inventario de Habitaciones Privadas avanza a una CAGR del 6,98% hasta 2031.
- Por propósito de estadía, el Turismo de Ocio mantuvo el 60,12% de los ingresos en 2025, mientras que la Estadía Larga y Workcation tiene previsto crecer a una CAGR del 7,46% hasta 2031.
- Por geografía, Europa mantuvo una participación del 36,85% en 2025, mientras que Asia-Pacífico tiene previsto expandirse a una CAGR del 7,93% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Alojamiento Alternativo
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preferencia Creciente por Estadías Auténticas y Localizadas | +1.6% | Global, más fuerte en Europa, Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Rápida Penetración de las Agencias de Viajes en Línea en el Inventario No Hotelero | +1.1% | Global, acelerándose en Asia-Pacífico y América Latina | Corto plazo (≤ 2 años) |
| Demanda de Workcation para Propiedades de Baja Densidad y Estadía Prolongada | +0.8% | Europa, América del Norte, Asia del Sur | Mediano plazo (2-4 años) |
| Recuperación del Turismo Doméstico en Destinos Rurales y Secundarios | +0.7% | Núcleo de Asia-Pacífico, con expansión hacia MEA y América del Sur | Mediano plazo (2-4 años) |
| Turismo Comunitario y Apoyo al Microemprendimiento | +0.4% | Asia del Sur, Sudeste Asiático, África Subsahariana | Largo plazo (≥ 4 años) |
| Conversión de Propiedades Patrimoniales y Economía de la Reutilización Adaptativa | +0.3% | Europa, Asia Oriental, Asia del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preferencia Creciente por Estadías Auténticas y Localizadas
El mercado de alojamiento alternativo se está beneficiando de un claro cambio en la demanda hacia estadías que se sienten locales, personales y vinculadas al lugar. American Express informó en 2026 que el 83% de los encuestados de las generaciones Millennial y Z priorizan experiencias únicas y auténticas, y el 91% declaró estar interesado en espacios históricos reconvertidos para futuros viajes, lo que apoya directamente la demanda de casas de huéspedes patrimoniales, pensiones y propiedades rurales boutique. El estudio de viajes de Airbnb en India también mostró que el 63% de los viajeros de la generación Z eligieron un destino a causa de una estadía que descubrieron, lo que indica que el alojamiento ahora influye en la selección del viaje en lugar de simplemente servirlo. Este cambio otorga al mercado de alojamiento alternativo una ventaja sobre la oferta hotelera estandarizada, ya que las propiedades independientes a menudo poseen carácter arquitectónico, interacción con el anfitrión y contexto cultural que los viajeros más jóvenes valoran ahora más abiertamente. También apoya la economía de la reutilización adaptativa, ya que las casas antiguas, las propiedades agrícolas y los edificios patrimoniales pueden generar valor de hospitalidad sin perder su identidad local.
Rápida Penetración de las Agencias de Viajes en Línea en el Inventario No Hotelero
El mercado de alojamiento alternativo ha sido profundamente moldeado por las plataformas de viajes en línea, que siguen siendo la principal vía para la visibilidad, la generación de confianza y la finalización de transacciones. Airbnb reportó 9 millones de listados activos a finales de 2025, lo que subraya la escala que las principales plataformas han alcanzado en el alojamiento no hotelero y por qué los canales en línea continúan dominando el comportamiento de descubrimiento. Este alcance ayuda a los operadores independientes a acceder a una demanda que de otro modo permanecería inaccesible, especialmente en los flujos de tráfico internacional y de largo recorrido. Al mismo tiempo, el mercado de alojamiento alternativo está viendo respuestas prácticas de los anfitriones que desean reducir su dependencia de las comisiones y mejorar la economía de las reservas repetidas. Cloudbeds y Journey avanzaron en esa dirección a principios de 2026 con un modelo de fidelización compartido que recompensaba las reservas directas con mayor generosidad que las reservas a través de agencias de viajes en línea, lo que demuestra que la distribución en este sector ya no se trata solo del volumen de inventario, sino también de cómo los anfitriones protegen sus márgenes y la propiedad de los huéspedes. El resultado es un mercado donde las agencias de viajes en línea aún lideran en escala, pero los canales directos al anfitrión están ganando importancia porque los operadores ahora ven el control de las reservas como parte de la competitividad a largo plazo.
Demanda de Workcation para Propiedades de Baja Densidad y Estadía Prolongada
El mercado de alojamiento alternativo también se está beneficiando de los cambios en la duración y el propósito de los viajes, especialmente a medida que el trabajo remoto y el ocio se fusionan en un único patrón de estadía. Un estudio de 2025 publicado en el Journal of Destination Marketing & Management encontró que las workcations están creando una forma distinta de demanda de hospitalidad, con huéspedes que se quedan más tiempo, gastan de manera diferente y utilizan los destinos de formas distintas al turismo de escapada corta. Este patrón favorece a las casas de huéspedes, las estancias en granja y las pensiones en entornos de baja densidad porque esos formatos pueden ofrecer privacidad, compromiso local y una sensación más residencial que las habitaciones de hotel estándar. En el mercado de alojamiento alternativo, las estadías más largas también pueden mejorar la economía del anfitrión al reducir los ciclos de limpieza, aumentar el gasto auxiliar y facilitar la gestión de la volatilidad estacional. Esto importa para India y otros destinos del sur de Asia, donde las ubicaciones rurales o secundarias pueden generar demanda durante todo el año si combinan alojamiento con conectividad, gastronomía local y experiencias basadas en actividades. Como resultado, la demanda de workcation está haciendo más que elevar la ocupación; está cambiando qué ubicaciones se vuelven viables y qué formatos de propiedad se vuelven más resilientes durante el período de pronóstico.
Recuperación del Turismo Doméstico en Destinos Rurales y Secundarios
El mercado de alojamiento alternativo está recibiendo un apoyo constante del fortalecimiento del turismo doméstico hacia destinos rurales y secundarios, donde la oferta sigue siendo limitada y las expectativas de los huéspedes están más orientadas a la experiencia. Esto es especialmente relevante en la región de Asia-Pacífico, donde los patrones de viaje no urbano han ampliado el papel comercial de los alojamientos en casa, las pequeñas casas de huéspedes y el alojamiento de base comunitaria. En India, el NITI Aayog encontró que los alojamientos en casa tienen un multiplicador de empleo de 4,38 y un multiplicador de producción de 2,04, lo que los convierte en uno de los canales vinculados al turismo más sólidos para la creación de medios de vida locales y una vía práctica para el microemprendimiento en destinos más pequeños. La Organización Internacional del Trabajo también ha destacado cómo el turismo comunitario puede generar empleos mientras preserva los ecosistemas locales y la participación cultural, lo que apoya la relevancia a largo plazo de los modelos de alojamiento de propiedad local. En el mercado de alojamiento alternativo, esto significa que el crecimiento de la demanda ya no está centrado en las principales puertas de entrada urbanas, ya que los circuitos rurales, los viajes vinculados a peregrinaciones y el descubrimiento de destinos a través de canales sociales y digitales están impulsando el gasto hacia comunidades de anfitriones más pequeñas. Esto amplía la base de la categoría y crea una mayor trayectoria para la expansión liderada por alojamientos en casa en mercados como India, donde la formalización y el acceso al crédito aún se están desarrollando.[2]
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Carga Fragmentada de Licencias y Cumplimiento de Zonificación | -1.0% | Global, más aguda en la UE, América del Norte y MEA | Corto plazo (≤ 2 años) |
| Variabilidad en la Calidad del Servicio y Déficit de Confianza frente a los Hoteles | -0.7% | Global | Corto plazo (≤ 2 años) |
| Escalada de Costos de Seguros, Responsabilidad Civil y Seguridad | -0.5% | América del Norte, Europa, Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra en Ubicaciones Operativas Remotas y Rurales | -0.4% | Europa, América del Norte, Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Licencias Fragmentadas y Variabilidad en la Calidad del Servicio
El mercado de alojamiento alternativo continúa enfrentando fricciones operativas debido a las variadas normas de cumplimiento, clasificaciones de propiedades y permisos locales en todas las regiones. Esto crea una carga mayor para los pequeños anfitriones, especialmente aquellos que intentan escalar más allá de una propiedad u operar en mercados donde el registro, la zonificación y el tratamiento fiscal no están alineados. La restricción no es solo administrativa, porque las estructuras regulatorias desiguales a menudo coexisten con una prestación de servicios inconsistente, lo que mantiene los niveles de confianza por debajo de los de los hoteles de marca para algunos viajeros. La encuesta de operadores de 2025 de Bed-and-Breakfast.it para Italia mostró que los ingresos anuales promedio se mantuvieron en torno a los 26.500 EUR (aproximadamente 28.900 USD), lo que limita la capacidad de los pequeños operadores para reinvertir en mejoras de servicio, formación del personal y presentación de marca. En India también, la clasificación y la estandarización pueden mejorar la credibilidad. Sin embargo, la adopción sigue siendo desigual entre mercados y tipos de propiedades, lo que significa que el mercado de alojamiento alternativo aún tiene que cerrar una brecha de confianza para convertir a los usuarios primerizos a escala. Esta restricción no detiene el crecimiento, pero sí ralentiza el ritmo al que la oferta informal o de menor capacidad puede competir con propiedades mejor gestionadas.
Variabilidad en la Calidad del Servicio y Déficit de Confianza frente a los Hoteles
La inconsistencia en el servicio sigue siendo una restricción fundamental para el mercado de alojamiento alternativo, ya que muchas propiedades aún operan sin los procesos estandarizados que los viajeros esperan de los hoteles de marca. Las casas de huéspedes, pensiones y alojamientos en casa más pequeños a menudo difieren ampliamente en limpieza, calidad del registro de entrada, servicio de alimentos, prácticas de seguridad y gestión de reclamaciones, lo que puede debilitar la demanda repetida entre los usuarios primerizos. El Rapporto B&B Italia 2025 señaló que los ingresos anuales promedio en el segmento de casas de huéspedes de Italia se mantuvieron en torno a los 26.500 EUR (28.900 USD), lo que limita la capacidad de muchos operadores para invertir en mejoras de servicio, formación del personal y soporte digital para huéspedes. Esta brecha de confianza se vuelve más visible cuando las descripciones engañosas de propiedades, los estándares desiguales de servicios o las reseñas de huéspedes no gestionadas crean una experiencia de reserva que se siente menos confiable que una estadía en hotel. En India, el desafío también está vinculado a la formalización desigual, ya que el NITI Aayog señaló que el 88% de los alojamientos en casa no estaban registrados, lo que indica que una gran parte de la oferta aún se encuentra fuera de los marcos de calidad y cumplimiento consistentes. Como resultado, los operadores gestionados profesionalmente y las propiedades certificadas probablemente ganarán confianza más rápido. Al mismo tiempo, los proveedores informales pueden encontrar más difícil convertir la demanda, incluso cuando el interés de los viajeros en las estadías locales sigue siendo fuerte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Categoría de Alojamiento Principal: Las Casas de Huéspedes Lideran en Escala, Mientras los Alojamientos en Casa Ganan en Profundidad Cultural
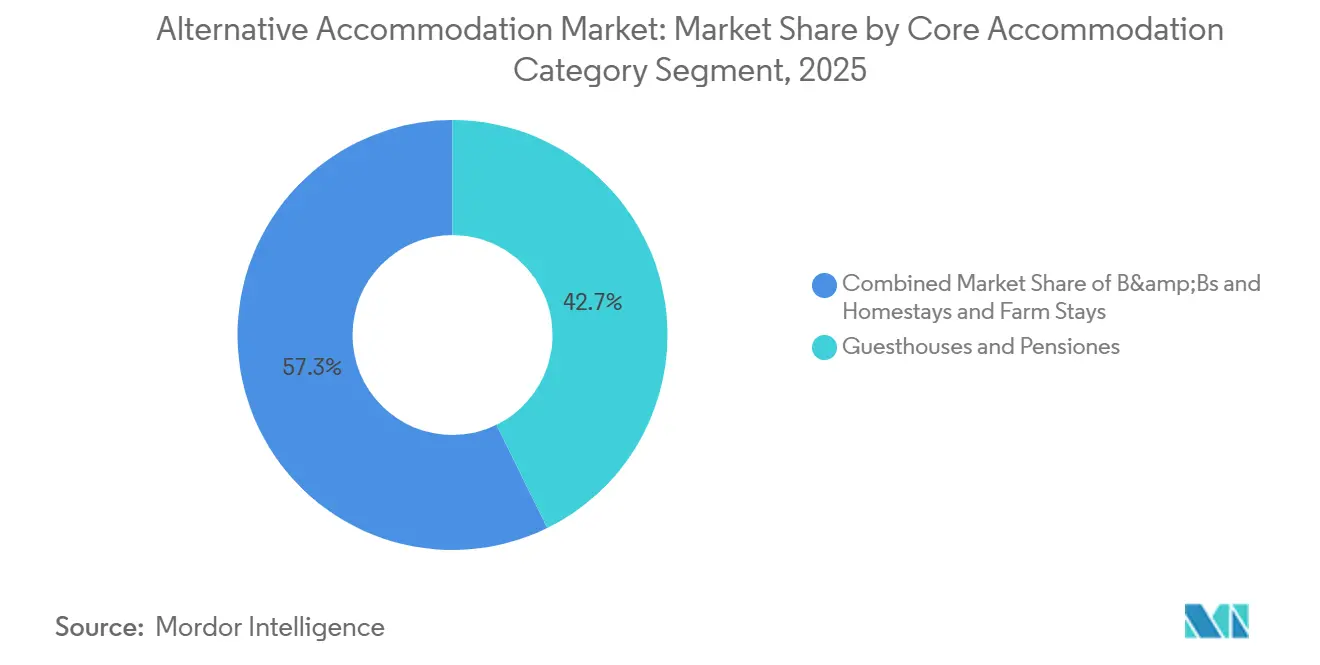
Las Casas de Huéspedes y Pensiones mantuvieron el 42,73% de la participación del mercado de alojamiento alternativo en 2025, convirtiéndolas en el mayor formato de alojamiento principal por ingresos. Su liderazgo se basa en corredores turísticos establecidos, prácticas operativas maduras y una estructura de reservas que los viajeros ya comprenden bien en Europa y otros mercados de ocio consolidados. En el mercado de alojamiento alternativo, esta categoría se beneficia de ser más fácil de estandarizar que los pequeños alojamientos en casa informales, al tiempo que conserva una identidad local que muchos huéspedes prefieren a los hoteles de cadena. Las casas de huéspedes también se han adaptado bien a los requisitos de listado digital, el comportamiento de reserva centrado en dispositivos móviles y el descubrimiento basado en reseñas, lo que les ayuda a mantenerse comercialmente visibles en múltiples grupos de viajeros. Su escala relativa les otorga una ventaja práctica en la gestión de la reputación, la distribución multicanal y la inversión gradual en mejoras de calidad, todo lo cual apoya una ocupación más estable.
Los Alojamientos en Casa y las Estancias en Granja son el formato principal de más rápido crecimiento, y el tamaño del mercado de alojamiento alternativo para este segmento tiene previsto expandirse a una CAGR del 7,12% hasta 2031. Dos fuerzas paralelas impulsan el crecimiento: la demanda de los viajeros por estadías más inmersivas y específicas del lugar, y el interés político en utilizar el turismo para ampliar las oportunidades de ingresos rurales. En India, esto se ha vuelto especialmente importante porque los alojamientos en casa ofrecen un puente práctico entre la demanda turística y la participación a nivel del hogar en la economía de visitantes. El documento sobre alojamientos en casa del NITI Aayog de 2025 mostró que el segmento tiene el multiplicador de empleo más fuerte entre los subsectores del turismo, lo que apoya su papel en el desarrollo rural y los esfuerzos de formalización. En el mercado de alojamiento alternativo, esto convierte a los alojamientos en casa en algo más que un tipo de alojamiento de nicho, ya que también sirven como modelo de entrega para el gasto local, la diversificación de destinos y la participación comunitaria.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Canal de Reserva: La Escala de las Agencias de Viajes en Línea Sigue Siendo Dominante, Mientras Mejora la Economía de la Reserva Directa
Los Intermediarios en Línea y los Mercados Digitales representaron el 54,94% del mercado de alojamiento alternativo en 2025, confirmando que las plataformas siguen siendo la principal vía de reserva en toda la categoría. Su escala se deriva de tres ventajas claras: amplia visibilidad del inventario, confianza del usuario y una experiencia de reserva móvil sencilla que los operadores individuales tienen dificultades para igualar. En el mercado de alojamiento alternativo, esto ha hecho que las agencias de viajes en línea sean esenciales para capturar la demanda, especialmente para los viajes transfronterizos y los huéspedes primerizos que dependen de sistemas de pago y estructuras de reseñas familiares. Solo Airbnb terminó 2025 con 9 millones de listados activos, lo que muestra cuán profundamente el alojamiento no hotelero está ahora integrado en la búsqueda y conversión de viajes convencionales. Este canal, por lo tanto, sigue siendo el motor de crecimiento predeterminado para muchos pequeños anfitriones, incluso cuando buscan reducir su dependencia de la distribución de terceros.
Los Canales Directos al Anfitrión son el segmento de más rápido crecimiento, con el tamaño del mercado de alojamiento alternativo para este canal proyectado para expandirse a una CAGR del 7,85% hasta 2031. Este crecimiento refleja un claro cambio entre los anfitriones hacia menores costos de distribución y un mejor control sobre las relaciones con los huéspedes, especialmente a medida que los modelos de agencias de viajes en línea con altas comisiones continúan presionando los márgenes de los operadores pequeños e independientes. Las reservas directas también otorgan a los propietarios de propiedades más flexibilidad en precios, ofertas de fidelización, comunicación y conversión de estadías repetidas, lo que se está volviendo más importante en casas de huéspedes, pensiones y alojamientos en casa. El segmento también está ganando apoyo de nuevas herramientas tecnológicas que facilitan a las propiedades independientes gestionar sitios web, pagos, participación de huéspedes y programas de fidelización sin depender completamente de grandes plataformas de terceros. Como resultado, si bien los intermediarios en línea aún lideran en escala, los Canales Directos al Anfitrión están emergiendo como una ruta estratégica más sólida para los operadores enfocados en la rentabilidad, la identidad de marca y la retención de clientes a largo plazo.
Por Formato de Listado de Alquiler: Las Unidades Completas Mantienen el Liderazgo, Mientras las Habitaciones Privadas Recuperan Relevancia Estratégica
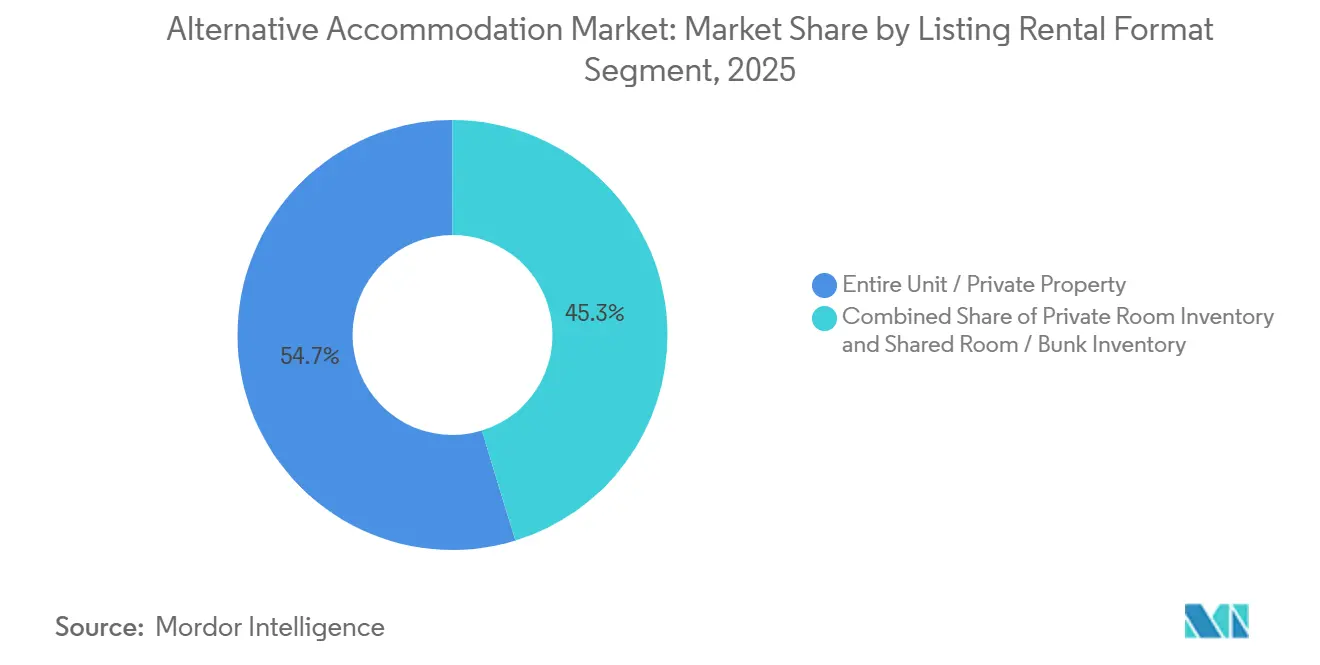
Los listados de Unidad Completa y Propiedad Privada representaron el 54,73% de los ingresos en 2025, convirtiéndolos en el mayor formato de alquiler en el mercado de alojamiento alternativo. Su fortaleza refleja la preferencia de los huéspedes por la privacidad, las estadías autónomas y la flexibilidad en el registro de entrada, la cocina y el uso de los espacios comunes. El formato también se alinea bien con las reservas más largas, ya que los viajeros que utilizan una propiedad tanto para el trabajo como para el ocio generalmente prefieren el control total sobre el entorno. En el mercado de alojamiento alternativo, las unidades completas se beneficiaron además de los hábitos pospandemia que favorecían las estadías con menor contacto y el alojamiento equipado con cocina. Los grupos familiares y los pequeños grupos de viaje han añadido otra capa de apoyo porque a menudo ven las propiedades privadas como una mejor relación calidad-precio que reservar múltiples habitaciones de hotel.
El Inventario de Habitaciones Privadas tiene previsto expandirse a una CAGR del 6,98% hasta 2031, lo que demuestra que el alojamiento en propiedades compartidas no se limita al turismo de bajo presupuesto. El atractivo de las habitaciones privadas ahora incluye a viajeros que buscan interacción social, orientación local y una experiencia más vivida en lugar de una estadía completamente independiente. Aquí es donde las casas de huéspedes tradicionales y las pensiones lideradas por anfitriones mantienen una ventaja importante, porque su valor de producto a menudo proviene de la conversación, el servicio de desayuno, el conocimiento del vecindario y la calidez emocional más que solo de la superficie habitable. En el mercado de alojamiento alternativo, las habitaciones privadas pueden, por lo tanto, satisfacer tanto las necesidades de asequibilidad como las de experiencia, dependiendo de la propiedad y el destino. Esto es especialmente relevante para India, donde la interacción con el anfitrión, el alojamiento de base doméstica y las estadías culturalmente arraigadas pueden ser una parte positiva de la decisión de viaje en lugar de un compromiso.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Propósito de Estadía: El Ocio Domina la Demanda, Mientras el Workcation Mejora la Calidad de los Ingresos
El Turismo de Ocio representó el 60,12% de los ingresos del mercado en 2025, lo que lo mantiene firmemente en el centro del mercado de alojamiento alternativo. Este amplio segmento incluye escapadas cortas, viajes familiares, escapadas rurales y turismo orientado a la experiencia, que se alinean naturalmente con las casas de huéspedes, pensiones y alojamientos en casa. La categoría sigue beneficiándose del valor emocional y cultural que el alojamiento independiente puede proporcionar más fácilmente que los hoteles estandarizados. En el mercado de alojamiento alternativo, la demanda de ocio también se alinea bien con el descubrimiento liderado por el destino, ya que las estadías distintivas a menudo ayudan a definir a dónde eligen ir los viajeros. Esa dinámica es especialmente visible entre los huéspedes más jóvenes que están cada vez más dispuestos a elegir un destino después de encontrar una propiedad atractiva en lugar de seguir la antigua secuencia de reserva centrada en el hotel.
La Estadía Larga y Workcation es el segmento de propósito de estadía de más rápido crecimiento con una CAGR del 7,46% hasta 2031, y esto está cambiando positivamente la economía del anfitrión. El estudio de 2025 sobre workcations encontró que estos huéspedes a menudo se quedan más tiempo, gastan más en gastronomía y actividades locales, y muestran una intención de reserva repetida más fuerte que los viajeros de ocio de estadía corta. En el mercado de alojamiento alternativo, eso significa que la calidad de los ingresos puede mejorar incluso si la frecuencia de reservas no aumenta al mismo ritmo. Las estadías más largas reducen los costos de rotación y pueden estabilizar la ocupación durante las temporadas intermedias, lo que es valioso para los pequeños operadores que gestionan una capacidad limitada. Para India, este formato es particularmente relevante porque los destinos de montaña, rurales y espirituales pueden combinar la inmersión local con la demanda de estadía lenta de una manera que los grandes hoteles urbanos a menudo no pueden.
Análisis Geográfico
Europa mantuvo el 36,85% de la participación del mercado de alojamiento alternativo en 2025, lo que refleja la profunda base de alojamiento independiente de la región y su larga historia de turismo rural y patrimonial. El sector de alojamiento no hotelero de España registró 146,3 millones de pernoctaciones en 2025, estableciendo un nuevo récord y demostrando que los formatos no hoteleros no son una parte periférica de la demanda turística europea. Italia añadió otra capa de apoyo, con llegadas de agroturismo que alcanzaron los 5,1 millones en 2025 y el valor del mercado aproximándose a los 2 mil millones de EUR (aproximadamente 2,18 mil millones de USD). La fortaleza de la región proviene de corredores de viaje establecidos, un denso inventario de propiedades independientes y una base de huéspedes ya cómoda con los formatos de alojamiento de propiedad local.
Asia-Pacífico es la región de más rápido crecimiento, y el tamaño del mercado de alojamiento alternativo en esta región tiene previsto expandirse a una CAGR del 7,93% hasta 2031. India es uno de los impulsores estructurales más claros en este panorama regional, con ingresos por ventas de alojamientos en casa de INR 4.722 crore (aproximadamente 567 millones de USD) en 2024 y una CAGR esperada del 11,0% hasta 2031. Esto hace que Asia-Pacífico sea importante no solo por las tasas de crecimiento, sino también por cómo el mercado de alojamiento alternativo puede ampliar la participación entre los hogares y los pequeños operadores de destinos. La demanda rural, el crecimiento del turismo doméstico y el apoyo político están impulsando a la región hacia un ecosistema no hotelero más formal y escalable. Esa combinación es especialmente relevante en India, donde la política turística, el desarrollo de empresas locales y la diversificación del alojamiento avanzan cada vez más en la misma dirección.
América del Norte también mantuvo una participación significativa en 2025, apoyada por corredores de casas de huéspedes establecidos en los Estados Unidos y una base de huéspedes dispuesta a pagar por estadías diferenciadas en ubicaciones escénicas o en regiones vinícolas. El mercado de alojamiento alternativo en la región está entrando en una fase de crecimiento más selectiva, donde los anfitriones establecidos obtienen cierta protección de precios a medida que el crecimiento de la oferta se modera en comparación con las regiones de expansión más rápida. América del Sur está experimentando un turismo doméstico más fuerte y una mayor actividad de alquiler a corto plazo, pero las brechas de infraestructura en los destinos secundarios aún limitan la rapidez con que la demanda puede convertirse en inventario reservable. Oriente Medio y África siguen siendo más pequeños en términos de ingresos, pero la dirección del viaje es positiva porque la formalización y el reconocimiento de la categoría están mejorando en partes de la región. En conjunto, estos patrones muestran que el mercado de alojamiento alternativo es global en su estructura, pero el ritmo y la calidad del crecimiento aún dependen en gran medida de cómo cada región conecta la regulación, el desarrollo de destinos y la preparación de los anfitriones.[3]

Panorama Competitivo
El mercado de alojamiento alternativo sigue estando fragmentado a nivel de operador porque la oferta está distribuida entre un número muy grande de casas de huéspedes, pensiones y alojamientos en casa independientes. Esa fragmentación es una de las fortalezas definitorias de la categoría porque ofrece a los viajeros variedad, sabor local y una fuerte especificidad de destino. Al mismo tiempo, el mercado está más concentrado en la capa de plataformas, donde un pequeño número de intermediarios digitales configura el descubrimiento, las reservas y la visibilidad de las reseñas. Airbnb sigue siendo uno de los ejemplos más claros de este efecto de escala, con 9 millones de listados activos a finales de 2025 y una inversión continua en ampliar lo que los viajeros pueden reservar a través de la plataforma. Esta estructura significa que unos pocos propietarios de propiedades no dominan el mercado de alojamiento alternativo. Sin embargo, está fuertemente influenciado por unos pocos ecosistemas digitales que controlan la búsqueda, la conversión y la adquisición de huéspedes.
La competencia está, por lo tanto, cada vez más moldeada por cómo los operadores independientes equilibran el alcance de la plataforma con la construcción de relaciones directas. En 2026, Airbnb se expandió para incluir hoteles boutique e independientes en 20 ciudades globales e introdujo una garantía de igualación de precios y comisiones más bajas para algunas propiedades participantes, lo que demuestra que la plataforma está trabajando para incorporar una gama más amplia de alojamiento no estándar en su red. Esto importa para el mercado de alojamiento alternativo porque difumina algunas de las antiguas fronteras entre alquileres vacacionales, casas de huéspedes y hoteles independientes, al tiempo que preserva el atractivo de las estadías únicas. Cloudbeds y Journey realizaron un movimiento estratégico diferente al construir un sistema de fidelización compartido para negocios de hospitalidad independientes, lo que ayuda a los operadores más pequeños a competir en la retención de huéspedes sin ceder el control de la marca. Estos ejemplos muestran que la competencia ya no se trata solo de quién tiene más inventario, sino también de quién controla la fidelización, los datos de los huéspedes y el comportamiento de reserva repetida. En este entorno, los operadores independientes gestionados profesionalmente están mejor posicionados que los anfitriones informales para beneficiarse de las nuevas herramientas y opciones de distribución.
El espacio en blanco en el mercado de alojamiento alternativo aún reside en los operadores independientes que aún no han invertido en infraestructura de reserva directa, agrupación de experiencias o señales de confianza basadas en certificaciones. Las propiedades que combinan alojamiento con gastronomía, agricultura, artesanía, bienestar o narrativa local están cada vez mejor posicionadas que aquellas que solo venden una habitación. Eso es especialmente relevante para India, donde el contexto local, la interacción con el anfitrión y la profundidad cultural son a menudo parte de la propuesta de valor del alojamiento en lugar de un complemento. La diferenciación competitiva se está moviendo, por lo tanto, hacia la profundidad del producto, la preparación digital y la capacidad de retener a los huéspedes más allá de una única reserva liderada por una agencia de viajes en línea. El mercado sigue siendo lo suficientemente abierto para que los pequeños operadores participen. Sin embargo, la ventaja se está desplazando hacia aquellos que pueden presentarse con mayor consistencia, marcadores de confianza más sólidos y una experiencia de huésped más clara.
Líderes de la Industria de Alojamiento Alternativo
-
Airbnb, Inc.
-
B&B HOTELS Group
-
OYO Hotels and Homes Private Limited
-
Select Registry Distinguished Inns
-
The Inn Collection Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Cloudbeds se asoció con Journey para crear una red de fidelización de reservas directas compartida para propiedades independientes, ofreciendo 5 veces los puntos de recompensa por reservas directas frente a los canales de agencias de viajes en línea.
- Junio de 2026: MakeMyTrip lanzó una función de entrada anticipada confirmada y salida tardía en más de 11.000 propiedades, incluido un gran inventario de alojamientos en casa y villas en India, permitiendo a los huéspedes asegurar el acceso anticipado a la habitación a través de franjas horarias estructuradas de tres, seis o nueve horas para ayudar a los anfitriones independientes a monetizar el inventario previamente no utilizado.
- Mayo de 2026: Airbnb amplió su plataforma para incluir hoteles boutique e independientes en 20 ciudades globales, incluidas Nueva York, París, Londres, Madrid, Roma y Singapur, introduciendo una garantía de igualación de precios y comisiones más bajas para las propiedades boutique.
- Agosto de 2025: El NITI Aayog de India publicó "Repensar los Alojamientos en Casa: Navegando por las Vías de Política", recomendando préstamos MUDRA sin garantía, plazos de resolución de solicitudes de 30 días y registro de ventanilla única para el sector de alojamientos en casa del país.


Alcance del Informe Global del Mercado de Alojamiento Alternativo
| Casas de Huéspedes y Desayuno (B&Bs) |
| Casas de Huéspedes y Pensiones |
| Alojamientos en Casa y Estancias en Granja |
| Intermediarios en Línea y Mercados Digitales |
| Canales Directos al Anfitrión |
| Intermediarios Fuera de Línea y Mayoristas |
| Unidad Completa / Propiedad Privada |
| Inventario de Habitaciones Privadas |
| Inventario de Habitaciones Compartidas / Literas |
| Turismo de Ocio |
| Turismo de Negocios |
| Visita a Familiares y Amigos (VFR) |
| Estadía Larga y Workcation |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Categoría de Alojamiento Principal | Casas de Huéspedes y Desayuno (B&Bs) | |
| Casas de Huéspedes y Pensiones | ||
| Alojamientos en Casa y Estancias en Granja | ||
| Por Canal de Reserva | Intermediarios en Línea y Mercados Digitales | |
| Canales Directos al Anfitrión | ||
| Intermediarios Fuera de Línea y Mayoristas | ||
| Por Formato de Listado de Alquiler | Unidad Completa / Propiedad Privada | |
| Inventario de Habitaciones Privadas | ||
| Inventario de Habitaciones Compartidas / Literas | ||
| Por Propósito de Estadía | Turismo de Ocio | |
| Turismo de Negocios | ||
| Visita a Familiares y Amigos (VFR) | ||
| Estadía Larga y Workcation | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del alojamiento alternativo para 2031?
Se prevé que la categoría alcance los 184,43 mil millones de USD en 2031, partiendo de los 137,63 mil millones de USD en 2026, a una CAGR del 6,03% durante 2026-2031.
¿Qué categoría de alojamiento lidera la generación de ingresos?
Las Casas de Huéspedes y Pensiones lideraron la categoría con una participación de ingresos del 42,73% en 2025, lo que demuestra la fortaleza continua del alojamiento independiente gestionado profesionalmente.
¿Qué formato crece más rápido entre los tipos de alojamiento principales?
Los Alojamientos en Casa y las Estancias en Granja tienen previsto crecer más rápido a una CAGR del 7,12% hasta 2031, apoyados por la demanda de turismo cultural y las políticas de medios de vida rurales.
¿Por qué están ganando importancia los canales de reserva directa?
Los canales directos al anfitrión están creciendo porque los anfitriones quieren mejores márgenes, más control sobre los huéspedes recurrentes y menos dependencia de las comisiones de las agencias de viajes en línea.
¿Qué región se está expandiendo más rápido?
Asia-Pacífico es el segmento regional de más rápido crecimiento con una CAGR prevista del 7,93% hasta 2031, apoyado por India y otros mercados de destinos secundarios.
¿Qué está cambiando más la economía del anfitrión?
La demanda de Estadía Larga y Workcation está teniendo un fuerte efecto porque las reservas más largas mejoran la estabilidad de la ocupación, reducen los costos de rotación y aumentan el gasto auxiliar local.


 Sus datos están seguros y nunca se venden ni se comparten.
