
Tamanho e Participação do Mercado de Hospedagem Alternativa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 137.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 184.43 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.03 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hospedagem Alternativa por Mordor Intelligence
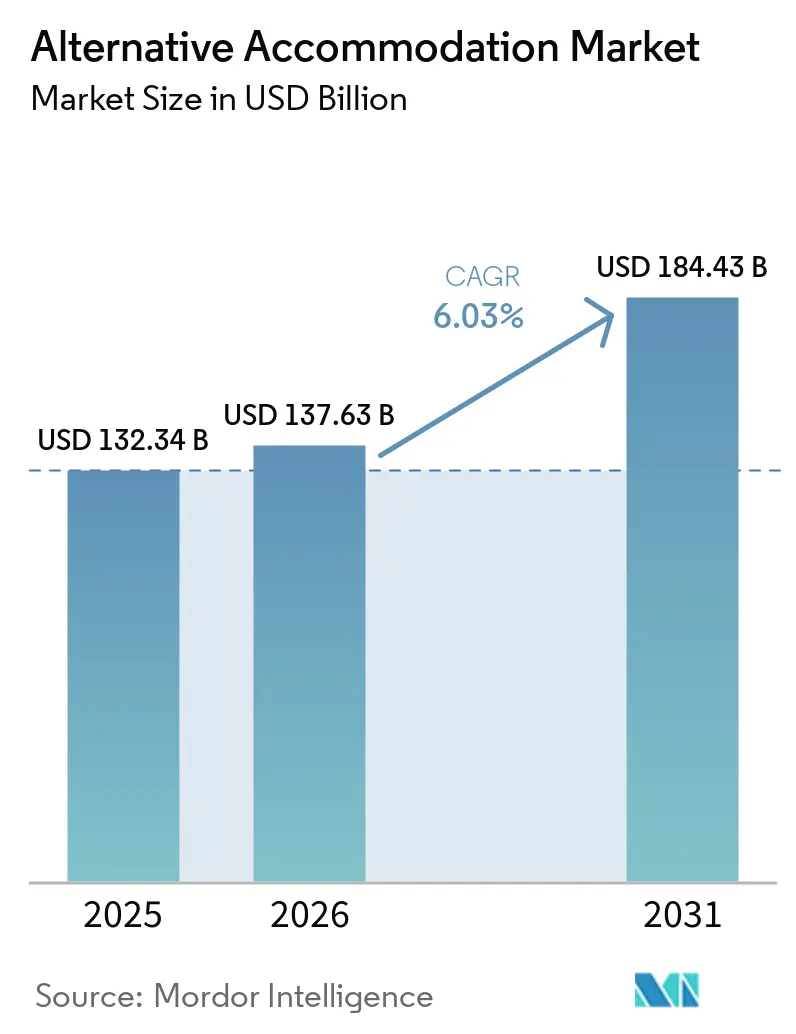
O tamanho do Mercado de Hospedagem Alternativa está projetado em 132,34 bilhões de USD em 2025, 137,63 bilhões de USD em 2026, e deve atingir 184,43 bilhões de USD até 2031, crescendo a um CAGR de 6,03% de 2026 a 2031.
O mercado de hospedagem alternativa continua a se beneficiar de padrões de viagem que favorecem estadias em propriedades de gestão local, imersão cultural e formatos de reserva flexíveis em detrimento de hospedagens padronizadas. A Europa permaneceu como a maior base regional em 2025, enquanto a Ásia-Pacífico está projetada para registrar a expansão mais rápida até 2031, ressaltando que tanto os sistemas de turismo maduros quanto os novos centros de demanda estão sustentando o crescimento. O mercado de hospedagem alternativa também reflete uma clara mudança no comportamento dos hóspedes, onde a descoberta começa cada vez mais pela própria estadia, especialmente entre viajantes mais jovens que valorizam ambientes distintos e experiências conduzidas pelo anfitrião. O turismo de lazer permanece como a maior base de demanda, mas estadias mais longas e a demanda por workcation estão melhorando os padrões de ocupação e reduzindo a pressão sazonal para muitos operadores. Ao mesmo tempo, o mercado de hospedagem alternativa permanece fragmentado no nível dos anfitriões e mais concentrado no nível das plataformas de reserva, o que está moldando as estruturas de margem, as estratégias de fidelização e os esforços de reserva direta em toda a categoria.[1]
Principais Conclusões do Relatório
- Por categoria principal de acomodação, Pousadas e Pensões lideraram com 42,73% de participação na receita em 2025, enquanto Hospedagens Domiciliares e Estadias em Fazendas têm previsão de expansão a um CAGR de 7,12% até 2031.
- Por canal de reserva, Intermediários Online e Marketplaces Digitais detinham 54,94% de participação em 2025, enquanto os Canais Diretos ao Anfitrião registraram o maior CAGR projetado de 7,85% até 2031.
- Por formato de listagem de aluguel, Unidade Inteira e Propriedade Privada responderam por 54,73% de participação na receita em 2025, enquanto o Inventário de Quartos Privativos avança a um CAGR de 6,98% até 2031.
- Por finalidade da estadia, Viagens de Lazer detinham 60,12% da receita em 2025, enquanto Estadia Prolongada e Workcation tem projeção de crescimento a um CAGR de 7,46% até 2031.
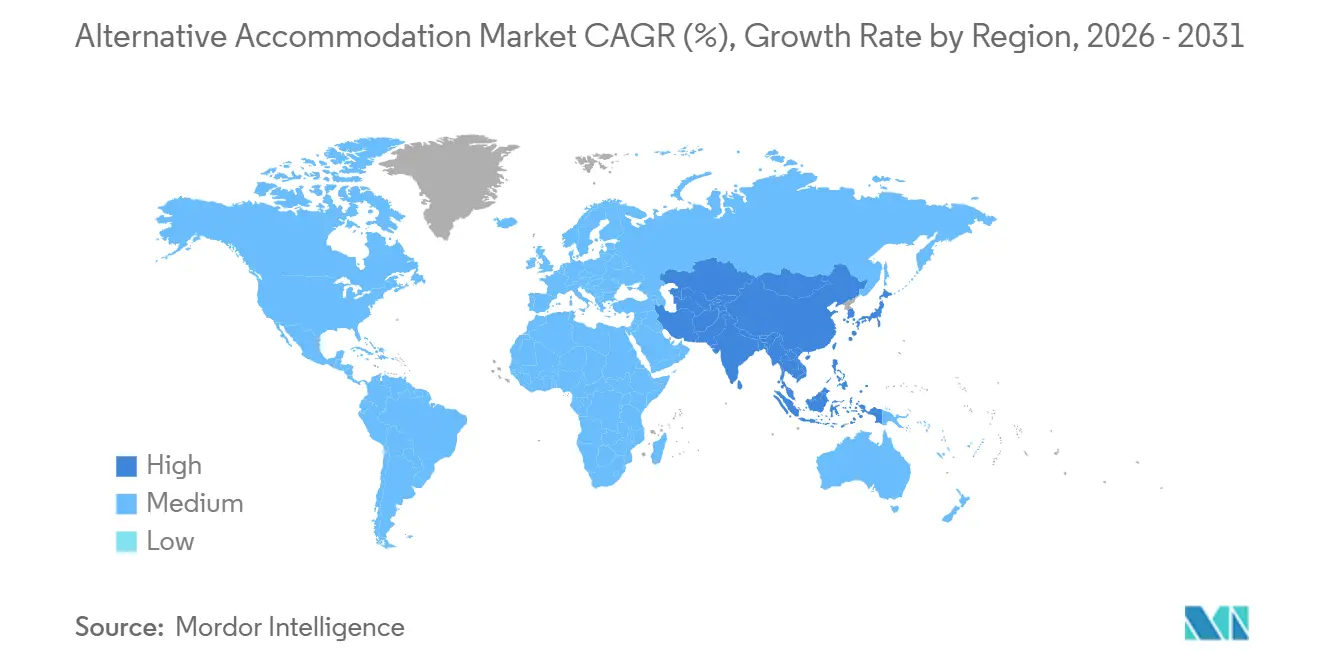
- Por geografia, a Europa detinha 36,85% de participação em 2025, enquanto a Ásia-Pacífico tem previsão de expansão a um CAGR de 7,93% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Hospedagem Alternativa
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Preferência Crescente por Estadias Autênticas e Localizadas | +1.6% | Global, mais forte na Europa, Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Rápida Penetração de OTAs no Inventário Não Hoteleiro | +1.1% | Global, acelerando na Ásia-Pacífico e América Latina | Curto prazo (≤ 2 anos) |
| Demanda por Workcation em Propriedades de Baixa Densidade para Estadias Prolongadas | +0.8% | Europa, América do Norte, Sul da Ásia | Médio prazo (2-4 anos) |
| Recuperação do Turismo Doméstico em Destinos Rurais e Secundários | +0.7% | Núcleo da Ásia-Pacífico, com expansão para MEA e América do Sul | Médio prazo (2-4 anos) |
| Turismo Comunitário e Apoio ao Microempreendedorismo | +0.4% | Sul da Ásia, Sudeste Asiático, África Subsaariana | Longo prazo (≥ 4 anos) |
| Conversão de Propriedades Históricas e Economia de Reutilização Adaptativa | +0.3% | Europa, Leste Asiático, Sul da Ásia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preferência Crescente por Estadias Autênticas e Localizadas
O mercado de hospedagem alternativa está se beneficiando de uma clara mudança na demanda por estadias que pareçam locais, pessoais e ligadas ao lugar. A American Express relatou em 2026 que 83% dos respondentes da Geração Millennial e da Geração Z priorizam experiências únicas e autênticas, e 91% afirmaram ter interesse em espaços históricos convertidos para viagens futuras, o que apoia diretamente a demanda por pousadas históricas, casas de hóspedes e propriedades rurais boutique. O estudo de viagens da Airbnb na Índia também mostrou que 63% dos viajantes da Geração Z escolheram um destino por causa de uma estadia que descobriram, indicando que a acomodação agora influencia a seleção da viagem em vez de apenas servi-la. Essa mudança confere ao mercado de hospedagem alternativa uma vantagem sobre a oferta hoteleira padronizada, pois as propriedades independentes frequentemente carregam caráter arquitetônico, interação com o anfitrião e contexto cultural que os viajantes mais jovens agora valorizam mais abertamente. Também apoia a economia de reutilização adaptativa, uma vez que casas antigas, propriedades rurais e edifícios históricos podem gerar valor de hospitalidade sem perder sua identidade local.
Rápida Penetração de OTAs no Inventário Não Hoteleiro
O mercado de hospedagem alternativa foi profundamente moldado pelas plataformas de viagem online, que continuam sendo a principal rota para visibilidade, construção de confiança e conclusão de transações. A Airbnb reportou 9 milhões de listagens ativas no final de 2025, ressaltando a escala que as principais plataformas alcançaram em hospedagem não hoteleira e por que os canais online continuam a dominar o comportamento de descoberta. Esse alcance ajuda os operadores independentes a acessar uma demanda que de outra forma permaneceria inacessível, especialmente nos fluxos de tráfego internacional e de longa distância. Ao mesmo tempo, o mercado de hospedagem alternativa está vendo respostas práticas de anfitriões que desejam reduzir sua dependência de comissões e melhorar a economia de reservas repetidas. A Cloudbeds e a Journey avançaram nessa direção no início de 2026 com um modelo de fidelização compartilhado que recompensava as reservas diretas de forma mais expressiva do que as reservas via OTA, mostrando que a distribuição neste setor não se trata mais apenas de volume de inventário, mas também de como os anfitriões protegem suas margens e a propriedade dos hóspedes. O resultado é um mercado onde as OTAs ainda lideram em escala, mas os canais diretos ao anfitrião estão ganhando importância porque os operadores agora veem o controle das reservas como parte da competitividade de longo prazo.
Demanda por Workcation em Propriedades de Baixa Densidade para Estadias Prolongadas
O mercado de hospedagem alternativa também está se beneficiando de mudanças na duração e na finalidade das viagens, especialmente à medida que o trabalho remoto e o lazer se fundem em um único padrão de estadia. Um estudo de 2025 no Journal of Destination Marketing & Management constatou que as workcations estão criando uma forma distinta de demanda de hospitalidade, com hóspedes ficando por mais tempo, gastando de forma diferente e utilizando os locais de maneiras distintas do turismo de curta duração. Esse padrão favorece pousadas, estadias em fazendas e casas de hóspedes em ambientes de menor densidade, pois esses formatos podem oferecer privacidade, engajamento local e uma sensação mais residencial do que os quartos de hotel padrão. No mercado de hospedagem alternativa, estadias mais longas também podem melhorar a economia dos anfitriões ao reduzir os ciclos de limpeza, aumentar os gastos auxiliares e tornar a volatilidade sazonal mais fácil de gerenciar. Isso é relevante para a Índia e outros destinos do Sul da Ásia, onde locais rurais ou secundários podem ganhar demanda ao longo do ano se combinarem acomodação com conectividade, gastronomia local e experiências baseadas em atividades. Como resultado, a demanda por workcation está fazendo mais do que elevar a ocupação; está mudando quais locais se tornam viáveis e quais formatos de propriedade se tornam mais resilientes ao longo do período de previsão.
Recuperação do Turismo Doméstico em Destinos Rurais e Secundários
O mercado de hospedagem alternativa está recebendo apoio constante do fortalecimento das viagens domésticas para destinos rurais e secundários, onde a oferta permanece limitada e as expectativas dos hóspedes são mais orientadas para a experiência. Isso é especialmente relevante na região da Ásia-Pacífico, onde os padrões de viagem não urbana ampliaram o papel comercial das hospedagens domiciliares, pequenas casas de hóspedes e hospedagens comunitárias. Na Índia, o NITI Aayog constatou que as hospedagens domiciliares têm um multiplicador de emprego de 4,38 e um multiplicador de produção de 2,04, o que as torna um dos canais mais fortes vinculados ao turismo para a criação de meios de subsistência locais e uma rota prática para o microempreendedorismo em destinos menores. A Organização Internacional do Trabalho também destacou como o turismo comunitário pode gerar empregos enquanto preserva os ecossistemas locais e a participação cultural, o que apoia a relevância de longo prazo dos modelos de acomodação de propriedade local. No mercado de hospedagem alternativa, isso significa que o crescimento da demanda não está mais centrado nos principais portões urbanos, pois circuitos rurais, viagens ligadas a peregrinações e a descoberta de destinos por meio de canais sociais e digitais estão direcionando os gastos para comunidades anfitriãs menores. Isso amplia a base da categoria e cria uma trajetória mais longa para a expansão liderada por hospedagens domiciliares em mercados como a Índia, onde a formalização e o acesso ao crédito ainda estão em desenvolvimento.[2]
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Ônus Fragmentado de Licenciamento e Conformidade com Zoneamento | -1.0% | Global, mais agudo na UE, América do Norte e MEA | Curto prazo (≤ 2 anos) |
| Variabilidade da Qualidade do Serviço e Déficit de Confiança em Relação aos Hotéis | -0.7% | Global | Curto prazo (≤ 2 anos) |
| Escalada de Custos com Seguros, Responsabilidade Civil e Segurança | -0.5% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Escassez de Mão de Obra em Locais de Operação Remotos e Rurais | -0.4% | Europa, América do Norte, Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Licenciamento Fragmentado e Variabilidade da Qualidade do Serviço
O mercado de hospedagem alternativa continua a enfrentar fricção operacional devido a regras de conformidade variadas, classificações de propriedades e permissões locais entre as regiões. Isso cria um ônus maior para os pequenos anfitriões, especialmente aqueles que tentam expandir para além de uma propriedade ou operar em mercados onde o registro, o zoneamento e o tratamento fiscal não estão alinhados. A restrição não é apenas administrativa, pois estruturas regulatórias desiguais frequentemente coexistem com uma prestação de serviços inconsistente, o que mantém os níveis de confiança abaixo dos hotéis de marca para alguns viajantes. A pesquisa de operadores de 2025 do Bed-and-Breakfast.it para a Itália mostrou que a receita anual média permaneceu em torno de EUR 26.500 (aproximadamente USD 28.900), limitando a capacidade de muitos pequenos operadores de reinvestir em melhorias de serviço, treinamento de pessoal e apresentação da marca. Na Índia também, a classificação e a padronização podem melhorar a credibilidade. No entanto, a adoção permanece desigual entre os mercados e os tipos de propriedade, o que significa que o mercado de hospedagem alternativa ainda precisa fechar uma lacuna de confiança para converter usuários de primeira viagem em escala. Essa restrição não impede o crescimento, mas desacelera o ritmo em que a oferta informal ou de menor capacidade pode competir com propriedades mais bem gerenciadas.
Variabilidade da Qualidade do Serviço e Déficit de Confiança em Relação aos Hotéis
A inconsistência no serviço continua sendo uma restrição central para o mercado de hospedagem alternativa, pois muitas propriedades ainda operam sem os processos padronizados que os viajantes esperam dos hotéis de marca. Pousadas menores, casas de hóspedes e hospedagens domiciliares frequentemente diferem amplamente em limpeza, qualidade do check-in, serviço de alimentação, práticas de segurança e gestão de reclamações, o que pode enfraquecer a demanda repetida entre os usuários de primeira viagem. O Rapporto B&B Italia 2025 observou que a receita anual média no segmento de pousadas da Itália permaneceu em torno de EUR 26.500 (USD 28.900), limitando a capacidade de muitos operadores de investir em melhorias de serviço, treinamento de pessoal e suporte digital ao hóspede. Essa lacuna de confiança torna-se mais visível quando descrições enganosas de propriedades, padrões de comodidades desiguais ou avaliações de hóspedes não gerenciadas criam uma experiência de reserva que parece menos confiável do que uma estadia em hotel. Na Índia, o desafio também está ligado à formalização desigual, pois o NITI Aayog observou que 88% das hospedagens domiciliares não estavam registradas, indicando que uma grande parcela da oferta ainda está fora de estruturas consistentes de qualidade e conformidade. Como resultado, os operadores gerenciados profissionalmente e as propriedades certificadas tendem a ganhar confiança mais rapidamente. Ao mesmo tempo, os provedores informais podem ter mais dificuldade em converter a demanda, mesmo quando o interesse dos viajantes por estadias locais permanece forte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Categoria Principal de Acomodação: Pousadas Lideram em Escala, Enquanto Hospedagens Domiciliares Ganham em Profundidade Cultural
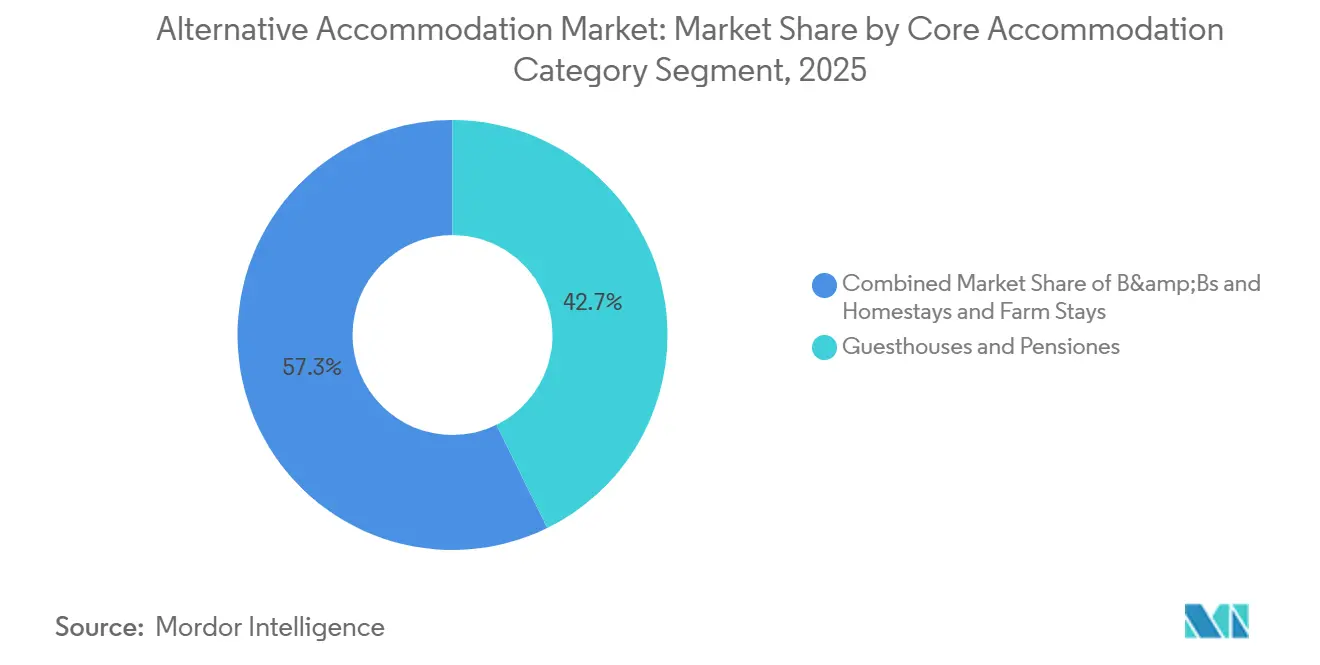
Pousadas e Pensões detinham 42,73% da participação do mercado de hospedagem alternativa em 2025, tornando-as o maior formato principal de acomodação por receita. Sua liderança se baseia em corredores turísticos estabelecidos, práticas operacionais maduras e uma estrutura de reservas que os viajantes já conhecem bem na Europa e em outros mercados de lazer consolidados. No mercado de hospedagem alternativa, essa categoria se beneficia por ser mais fácil de padronizar do que as pequenas hospedagens domiciliares informais, ao mesmo tempo em que mantém uma identidade local que muitos hóspedes preferem aos hotéis de rede. As pousadas também se adaptaram bem aos requisitos de listagem digital, ao comportamento de reserva com foco em dispositivos móveis e à descoberta orientada por avaliações, ajudando-as a permanecer comercialmente visíveis para múltiplos grupos de viajantes. Sua escala relativa lhes confere uma vantagem prática na gestão de reputação, distribuição multicanal e investimento gradual em melhorias de qualidade, todos os quais sustentam uma ocupação mais estável.
Hospedagens Domiciliares e Estadias em Fazendas são o formato principal de crescimento mais rápido, e o tamanho do mercado de hospedagem alternativa para este segmento tem projeção de expansão a um CAGR de 7,12% até 2031. Duas forças paralelas estão impulsionando o crescimento: a demanda dos viajantes por estadias mais imersivas e específicas ao lugar, e o interesse político em usar o turismo para ampliar as oportunidades de renda rural. Na Índia, isso se tornou especialmente importante porque as hospedagens domiciliares oferecem uma ponte prática entre a demanda turística e a participação em nível domiciliar na economia de visitantes. O documento sobre hospedagens domiciliares do NITI Aayog de 2025 mostrou que o segmento tem o maior multiplicador de emprego entre os subsetores do turismo, o que apoia seu papel no desenvolvimento rural e nos esforços de formalização. No mercado de hospedagem alternativa, isso torna as hospedagens domiciliares mais do que um tipo de hospedagem de nicho, pois também servem como modelo de entrega para gastos locais, diversificação de destinos e participação comunitária.


Por Canal de Reserva: A Escala das OTAs Permanece Dominante, Enquanto a Economia das Reservas Diretas Melhora
Intermediários Online e Marketplaces Digitais responderam por 54,94% do mercado de hospedagem alternativa em 2025, confirmando que as plataformas continuam sendo a principal rota de reserva em toda a categoria. Sua escala decorre de três vantagens claras: ampla visibilidade do inventário, confiança dos usuários e uma experiência de reserva móvel simples que os operadores individuais têm dificuldade em igualar. No mercado de hospedagem alternativa, isso tornou as OTAs essenciais para a captação de demanda, especialmente para viagens internacionais e hóspedes de primeira viagem que dependem de sistemas de pagamento e estruturas de avaliação familiares. Somente a Airbnb encerrou 2025 com 9 milhões de listagens ativas, o que mostra o quanto a acomodação não hoteleira está agora incorporada ao comportamento de busca e conversão de viagens no mercado convencional. Esse canal, portanto, permanece o motor de crescimento padrão para muitos pequenos anfitriões, mesmo enquanto buscam reduzir sua dependência da distribuição por terceiros.
Os Canais Diretos ao Anfitrião são o segmento de crescimento mais rápido, com o tamanho do mercado de hospedagem alternativa para este canal projetado para expandir a um CAGR de 7,85% até 2031. Esse crescimento reflete uma clara mudança entre os anfitriões em direção a menores custos de distribuição e melhor controle sobre os relacionamentos com os hóspedes, especialmente à medida que os modelos de OTA com comissões elevadas continuam a pressionar as margens de pequenos e independentes operadores. As reservas diretas também oferecem aos proprietários de imóveis mais flexibilidade em precificação, ofertas de fidelização, comunicação e conversão de estadias repetidas, o que está se tornando mais importante em pousadas, casas de hóspedes e hospedagens domiciliares. O segmento também está ganhando apoio de novas ferramentas tecnológicas que facilitam para as propriedades independentes gerenciar sites, pagamentos, engajamento de hóspedes e programas de fidelização sem depender inteiramente de grandes plataformas de terceiros. Como resultado, embora os intermediários online ainda liderem em escala, os Canais Diretos ao Anfitrião estão emergindo como uma rota estratégica mais forte para os operadores focados em rentabilidade, identidade de marca e retenção de clientes a longo prazo.
Por Formato de Listagem de Aluguel: Unidades Inteiras Mantêm a Liderança, Enquanto os Quartos Privativos Recuperam Relevância Estratégica
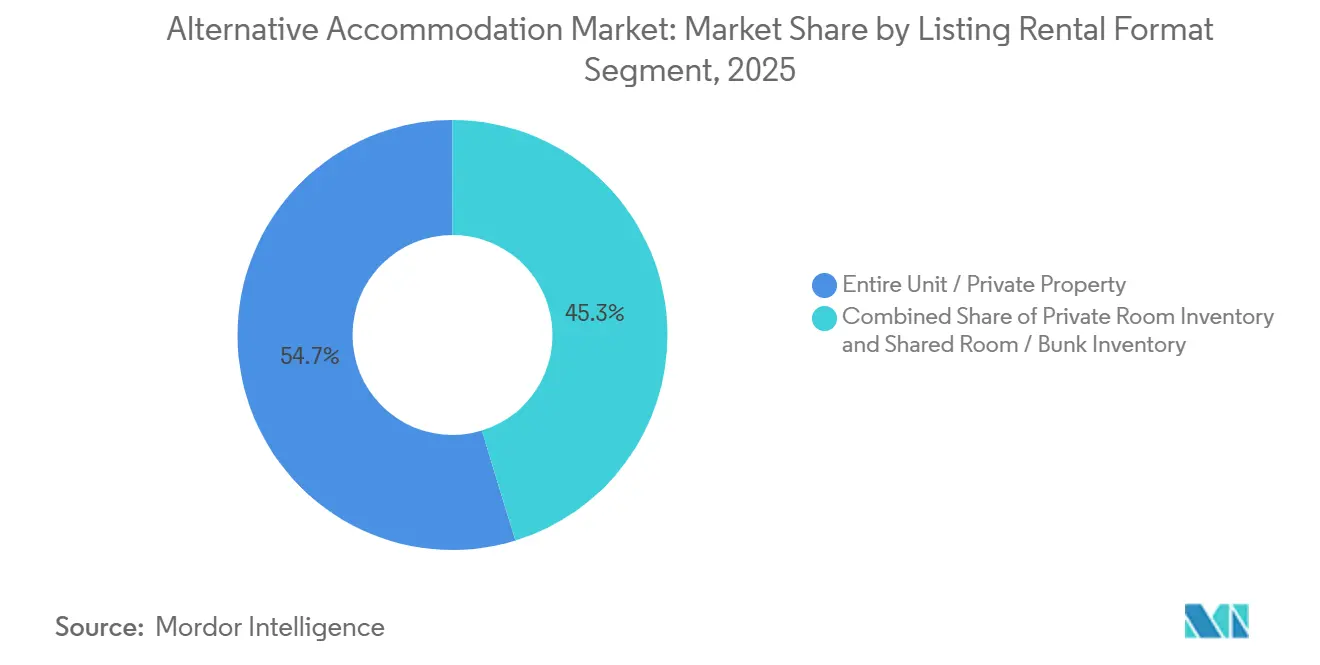
As listagens de Unidade Inteira e Propriedade Privada comandaram 54,73% da receita em 2025, tornando-as o maior formato de aluguel no mercado de hospedagem alternativa. Sua força reflete uma preferência dos hóspedes por privacidade, estadias autossuficientes e flexibilidade no check-in, cozinha e uso de espaços comuns. O formato também se alinha bem com reservas mais longas, pois os viajantes que usam uma propriedade tanto para trabalho quanto para lazer geralmente preferem controle total sobre o ambiente. No mercado de hospedagem alternativa, as unidades inteiras se beneficiaram ainda mais dos hábitos pós-pandemia que favoreceram estadias com menos contato e hospedagens equipadas com cozinha. Grupos familiares e pequenos grupos de viagem adicionaram outra camada de apoio porque frequentemente veem as propriedades privadas como um melhor custo-benefício do que reservar vários quartos de hotel.
O Inventário de Quartos Privativos tem projeção de expansão a um CAGR de 6,98% até 2031, mostrando que a hospedagem em propriedades compartilhadas não se limita às viagens econômicas. O apelo dos quartos privativos agora inclui viajantes que desejam interação social, orientação local e uma experiência mais vivida em vez de uma estadia totalmente isolada. É aqui que as tradicionais pousadas e casas de hóspedes conduzidas pelo anfitrião mantêm uma vantagem importante, pois o valor do seu produto frequentemente vem da conversa, do serviço de café da manhã, do conhecimento do bairro e do acolhimento emocional, e não apenas da área do imóvel. No mercado de hospedagem alternativa, os quartos privativos podem, portanto, atender tanto às necessidades de acessibilidade quanto às de experiência, dependendo da propriedade e do destino. Isso é especialmente relevante para a Índia, onde a interação com o anfitrião, a acomodação baseada em domicílio e as estadias culturalmente enraizadas podem ser uma parte positiva da decisão de viagem em vez de um compromisso.
Por Finalidade da Estadia: Lazer Domina a Demanda, Enquanto o Workcation Melhora a Qualidade da Receita
As Viagens de Lazer responderam por 60,12% da receita do mercado em 2025, mantendo-as firmemente no centro do mercado de hospedagem alternativa. Este amplo segmento inclui escapadas curtas, viagens em família, fugas rurais e viagens orientadas para experiências, que naturalmente se alinham com pousadas, casas de hóspedes e hospedagens domiciliares. A categoria ainda se beneficia do valor emocional e cultural que as hospedagens independentes podem proporcionar com mais facilidade do que os hotéis padronizados. No mercado de hospedagem alternativa, a demanda por lazer também se alinha bem com a descoberta orientada por destino, pois estadias distintas frequentemente ajudam a moldar para onde os viajantes escolhem ir. Essa dinâmica é especialmente visível entre os hóspedes mais jovens, que estão cada vez mais dispostos a escolher um destino após encontrar uma propriedade atraente, em vez de seguir a sequência mais antiga de reserva com foco no hotel.
Estadia Prolongada e Workcation é o segmento de finalidade de estadia de crescimento mais rápido, com um CAGR de 7,46% até 2031, e isso está mudando positivamente a economia dos anfitriões. O estudo de 2025 sobre workcations constatou que esses hóspedes frequentemente ficam por mais tempo, gastam mais em gastronomia e atividades locais e demonstram maior intenção de rereserva do que os viajantes de lazer de curta duração. No mercado de hospedagem alternativa, isso significa que a qualidade da receita pode melhorar mesmo que a frequência de reservas não aumente no mesmo ritmo. Estadias mais longas reduzem os custos de rotatividade e podem estabilizar a ocupação durante as temporadas de baixa, o que é valioso para pequenos operadores que gerenciam capacidade limitada. Para a Índia, esse formato é particularmente relevante porque destinos de montanha, rurais e espirituais podem combinar imersão local com demanda de estadia mais lenta de uma forma que os grandes hotéis urbanos frequentemente não conseguem.
Análise Geográfica
A Europa detinha 36,85% da participação do mercado de hospedagem alternativa em 2025, o que reflete a profunda base de hospedagens independentes da região e sua longa história de viagens rurais e de patrimônio histórico. O setor de acomodação não hoteleira da Espanha registrou 146,3 milhões de pernoites em 2025, estabelecendo um novo recorde e mostrando que os formatos não hoteleiros não são uma parte periférica da demanda turística europeia. A Itália adicionou outra camada de apoio, com as chegadas ao agriturismo atingindo 5,1 milhões em 2025 e o valor de mercado se aproximando de EUR 2 bilhões (aproximadamente USD 2,18 bilhões). A força da região vem de corredores de viagem estabelecidos, um inventário denso de propriedades independentes e uma base de hóspedes já confortável com formatos de hospedagem de propriedade local.
A Ásia-Pacífico é a região de crescimento mais rápido, e o tamanho do mercado de hospedagem alternativa nesta região tem previsão de expansão a um CAGR de 7,93% até 2031. A Índia é um dos impulsionadores estruturais mais claros neste quadro regional, com receita de vendas de hospedagens domiciliares de INR 4.722 crore (aproximadamente USD 567 milhões) em 2024 e um CAGR esperado de 11,0% até 2031. Isso torna a Ásia-Pacífico importante não apenas pelas taxas de crescimento, mas também pela forma como o mercado de hospedagem alternativa pode ampliar a participação entre domicílios e pequenos operadores de destino. A demanda rural, o crescimento do turismo doméstico e o apoio político estão todos impulsionando a região em direção a um ecossistema não hoteleiro mais formal e escalável. Essa combinação é especialmente relevante na Índia, onde a política de turismo, o desenvolvimento de empresas locais e a diversificação de acomodações estão cada vez mais caminhando na mesma direção.
A América do Norte também detinha uma participação significativa em 2025, apoiada por corredores de pousadas estabelecidos nos Estados Unidos e uma base de hóspedes disposta a pagar por estadias diferenciadas em locais cênicos ou em regiões vinícolas. O mercado de hospedagem alternativa na região está entrando em uma fase de crescimento mais seletivo, onde os anfitriões estabelecidos ganham alguma proteção de preços à medida que o crescimento da oferta se modera em comparação com as regiões de expansão mais rápida. A América do Sul está vendo um turismo doméstico mais forte e uma atividade crescente de aluguel de curta duração, mas as lacunas de infraestrutura em destinos secundários ainda limitam a rapidez com que a demanda pode ser convertida em inventário reservável. O Oriente Médio e a África permanecem menores em termos de receita, mas a direção de viagem é positiva porque a formalização e o reconhecimento da categoria estão melhorando em partes da região. Em conjunto, esses padrões mostram que o mercado de hospedagem alternativa é global em estrutura, mas o ritmo e a qualidade do crescimento ainda dependem muito de como cada região conecta regulamentação, desenvolvimento de destinos e prontidão dos anfitriões.[3]

Cenário Competitivo
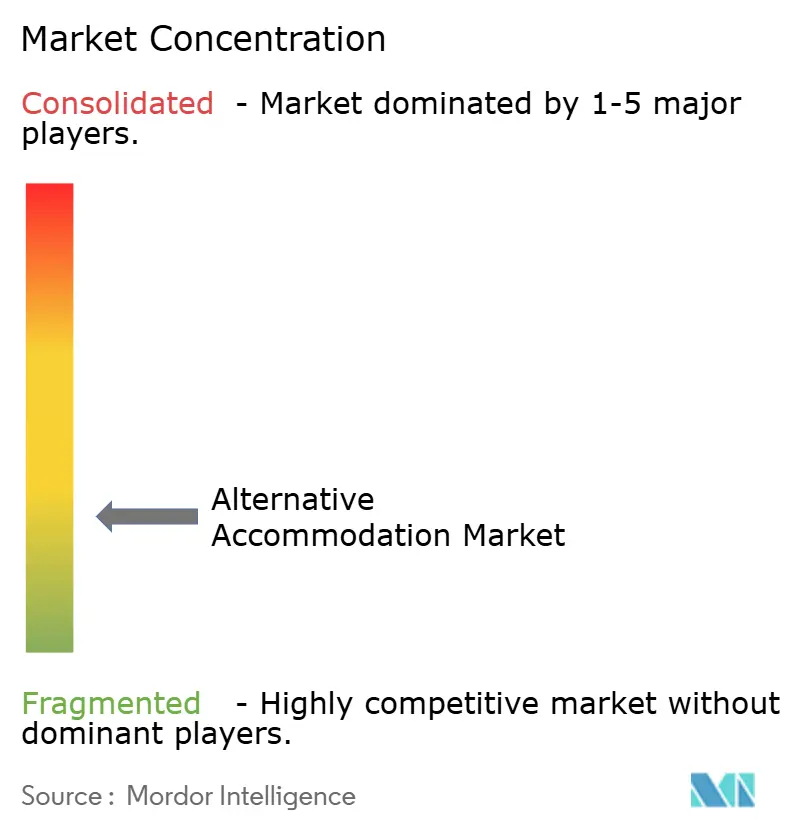
O mercado de hospedagem alternativa permanece fragmentado no nível do operador porque a oferta está distribuída por um número muito grande de pousadas, casas de hóspedes e hospedagens domiciliares independentes. Essa fragmentação é um dos pontos fortes definidores da categoria porque oferece aos viajantes variedade, sabor local e forte especificidade de destino. Ao mesmo tempo, o mercado é mais concentrado na camada de plataformas, onde um pequeno número de intermediários digitais molda a descoberta, as reservas e a visibilidade das avaliações. A Airbnb continua sendo um dos exemplos mais claros desse efeito de escala, com 9 milhões de listagens ativas no final de 2025 e investimento contínuo na ampliação do que os viajantes podem reservar por meio da plataforma. Essa estrutura significa que alguns proprietários de imóveis não dominam o mercado de hospedagem alternativa. Ainda assim, ele é fortemente influenciado por alguns ecossistemas digitais que controlam a busca, a conversão e a aquisição de hóspedes.
A competição é, portanto, cada vez mais moldada pela forma como os operadores independentes equilibram o alcance das plataformas com a construção de relacionamentos diretos. Em 2026, a Airbnb expandiu para incluir hotéis boutique e independentes em 20 cidades globais e introduziu garantia de paridade de preços e comissões mais baixas para algumas propriedades participantes, mostrando que a plataforma está trabalhando para trazer uma gama mais ampla de hospedagens não padronizadas para sua rede. Isso importa para o mercado de hospedagem alternativa porque borra algumas das antigas fronteiras entre aluguéis de temporada, casas de hóspedes e hotéis independentes, ao mesmo tempo em que preserva o apelo de estadias únicas. A Cloudbeds e a Journey fizeram um movimento estratégico diferente ao construir um sistema de fidelização compartilhado para empresas de hospitalidade independentes, o que ajuda os operadores menores a competir na retenção de hóspedes sem abrir mão do controle da marca. Esses exemplos mostram que a competição não se trata mais apenas de quem tem mais inventário, mas também de quem controla a fidelização, os dados dos hóspedes e o comportamento de rereserva. Nesse ambiente, os operadores independentes gerenciados profissionalmente estão em melhor posição do que os anfitriões informais para se beneficiar de novas ferramentas e opções de distribuição.
O espaço em branco no mercado de hospedagem alternativa ainda está com os operadores independentes que ainda não investiram em infraestrutura de reservas diretas, agrupamento de experiências ou sinais de confiança baseados em certificação. As propriedades que combinam acomodação com gastronomia, agricultura, artesanato, bem-estar ou narrativa local estão cada vez mais bem posicionadas do que aquelas que vendem apenas um quarto. Isso é especialmente relevante para a Índia, onde o contexto local, a interação com o anfitrião e a profundidade cultural são frequentemente parte da proposta de valor da acomodação em vez de um complemento. A diferenciação competitiva está, portanto, se movendo em direção à profundidade do produto, à prontidão digital e à capacidade de reter hóspedes além de uma única reserva liderada por OTA. O mercado permanece aberto o suficiente para que pequenos operadores participem. Ainda assim, a vantagem está se deslocando para aqueles que conseguem se apresentar com mais consistência, marcadores de confiança mais fortes e uma experiência de hóspede mais clara.
Líderes do Setor de Hospedagem Alternativa
-
Airbnb, Inc.
-
B&B HOTELS Group
-
OYO Hotels and Homes Private Limited
-
Select Registry Distinguished Inns
-
The Inn Collection Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Cloudbeds firmou parceria com a Journey para criar uma rede de fidelização de reservas diretas compartilhada para propriedades independentes, oferecendo 5 vezes mais pontos de recompensa para reservas diretas em comparação com os canais de OTA.
- Junho de 2026: A MakeMyTrip lançou um recurso de check-in antecipado confirmado e check-out tardio em mais de 11.000 propriedades, incluindo um grande inventário de hospedagens domiciliares e vilas na Índia, permitindo que os hóspedes garantam acesso antecipado ao quarto por meio de intervalos de tempo estruturados de três, seis ou nove horas para ajudar os anfitriões independentes a monetizar o inventário anteriormente não utilizado.
- Maio de 2026: A Airbnb expandiu sua plataforma para incluir hotéis boutique e independentes em 20 cidades globais, incluindo Nova York, Paris, Londres, Madri, Roma e Singapura, introduzindo uma garantia de paridade de preços e comissões mais baixas para propriedades boutique.
- Agosto de 2025: O NITI Aayog da Índia lançou "Repensando as Hospedagens Domiciliares: Navegando pelos Caminhos de Política", recomendando empréstimos MUDRA sem garantia, prazos de 30 dias para análise de pedidos e registro em janela única para o setor de hospedagens domiciliares do país.


Escopo do Relatório Global do Mercado de Hospedagem Alternativa
| Pousadas e Bed & Breakfasts (B&Bs) |
| Pousadas e Pensões |
| Hospedagens Domiciliares e Estadias em Fazendas |
| Intermediários Online e Marketplaces Digitais |
| Canais Diretos ao Anfitrião |
| Intermediários Offline e Atacadistas |
| Unidade Inteira / Propriedade Privada |
| Inventário de Quartos Privativos |
| Inventário de Quartos Compartilhados / Beliches |
| Viagens de Lazer |
| Viagens de Negócios |
| Visita a Amigos e Familiares (VFR) |
| Estadia Prolongada e Workcation |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Categoria Principal de Acomodação | Pousadas e Bed & Breakfasts (B&Bs) | |
| Pousadas e Pensões | ||
| Hospedagens Domiciliares e Estadias em Fazendas | ||
| Por Canal de Reserva | Intermediários Online e Marketplaces Digitais | |
| Canais Diretos ao Anfitrião | ||
| Intermediários Offline e Atacadistas | ||
| Por Formato de Listagem de Aluguel | Unidade Inteira / Propriedade Privada | |
| Inventário de Quartos Privativos | ||
| Inventário de Quartos Compartilhados / Beliches | ||
| Por Finalidade da Estadia | Viagens de Lazer | |
| Viagens de Negócios | ||
| Visita a Amigos e Familiares (VFR) | ||
| Estadia Prolongada e Workcation | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o valor projetado da hospedagem alternativa até 2031?
A categoria tem previsão de atingir 184,43 bilhões de USD até 2031, subindo de 137,63 bilhões de USD em 2026 a um CAGR de 6,03% no período de 2026 a 2031.
Qual categoria de acomodação lidera a geração de receita?
Pousadas e Pensões lideraram a categoria com 42,73% de participação na receita em 2025, demonstrando a força contínua das hospedagens independentes gerenciadas profissionalmente.
Qual formato está crescendo mais rapidamente entre os tipos principais de acomodação?
Hospedagens Domiciliares e Estadias em Fazendas têm projeção de crescimento mais rápido a um CAGR de 7,12% até 2031, apoiadas pela demanda por viagens culturais e políticas de geração de renda rural.
Por que os canais de reserva direta estão ganhando importância?
Os canais diretos ao anfitrião estão crescendo porque os anfitriões desejam melhores margens, mais controle sobre os hóspedes recorrentes e menor dependência das comissões das OTAs.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico é o segmento regional de crescimento mais rápido com um CAGR previsto de 7,93% até 2031, apoiado pela Índia e outros mercados de destinos secundários.
O que está mudando mais a economia dos anfitriões?
A demanda por Estadia Prolongada e Workcation está tendo um forte efeito porque reservas mais longas melhoram a estabilidade da ocupação, reduzem os custos de rotatividade e aumentam os gastos auxiliares locais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
