
バジェットホテル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2031 |
|---|---|
| 市場規模 (2026) | 212.54 十億米ドル |
| 市場規模 (2031) | 297.55 十億米ドル |
| 成長率 (2026 - 2031) | 6.96 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバジェットホテル市場分析
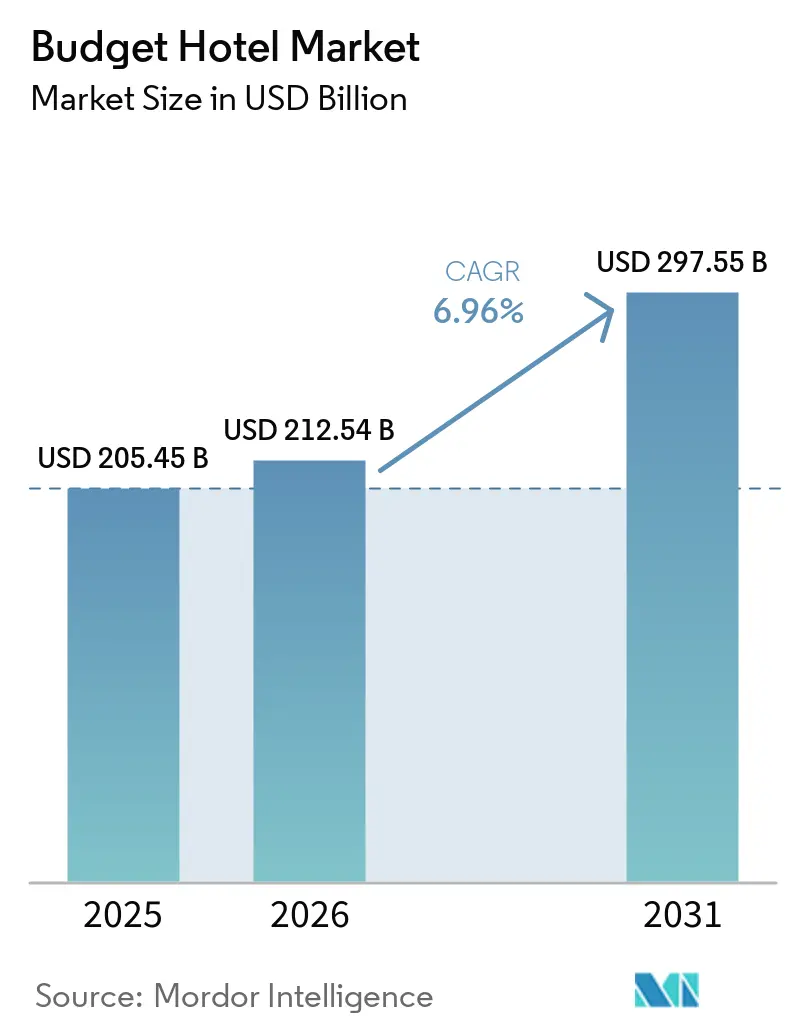
バジェットホテル市場規模は2025年に205.45 ビリオン 米ドルと評価され、2026年の212.54 ビリオン 米ドルから2031年には297.55 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.96%です
より広範なグローバル消費者基盤、国内および地域旅行の増加、ブランド低コスト宿泊フォーマットの着実な拡大が、バジェットホテル市場の成長を支えています。グローバルな中産階級は40億人を超え、バリュー主導の価格帯での旅行支出に対応でる潜在的な顧客層が拡大しており、エコノミー宿泊フォーマットにおける客室需要を支えています。バジェットホテル市場はまた、フランチャイズ主導の拡大からも恩恵を受けており、オペレーターはより低い資本集約度でスケールアップでき、物件オーナーは確立されたチェーンを通じて予約システム、基準、ブランド認知度へのアクセスが可能となっています。同時に、人件費の圧力と代替宿泊施設との競争激化が収益性を形成し続けており、バジェットホテル市場全体のパフォーマンスにおいてスケール、テクノロジー導入、規律ある流通戦略の重要性が浮き彫りになっています。[1]
レポートの主要ポイント
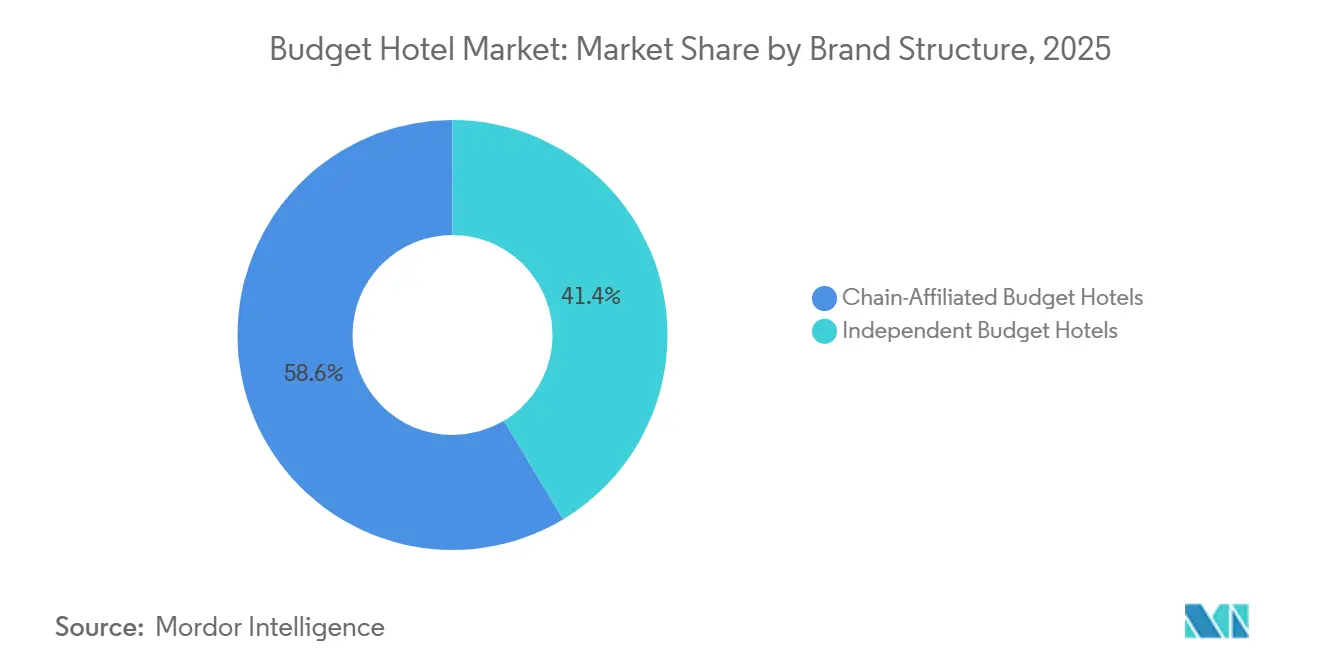
- ブランド構造別では、チェーン加盟物件が2025年のグローバル収益の58.62%を占め、このセグメントは2031年までCAGR 7.59%で拡大する見込みです。
- 物件フォーマット別では、エコノミーホテルが2025年のバジェットホテル市場の48.12%を占め、エクステンデッドステイ型バジェットホテルが2031年までCAGR 8.45%で最も速い成長を記録すると予測されています。
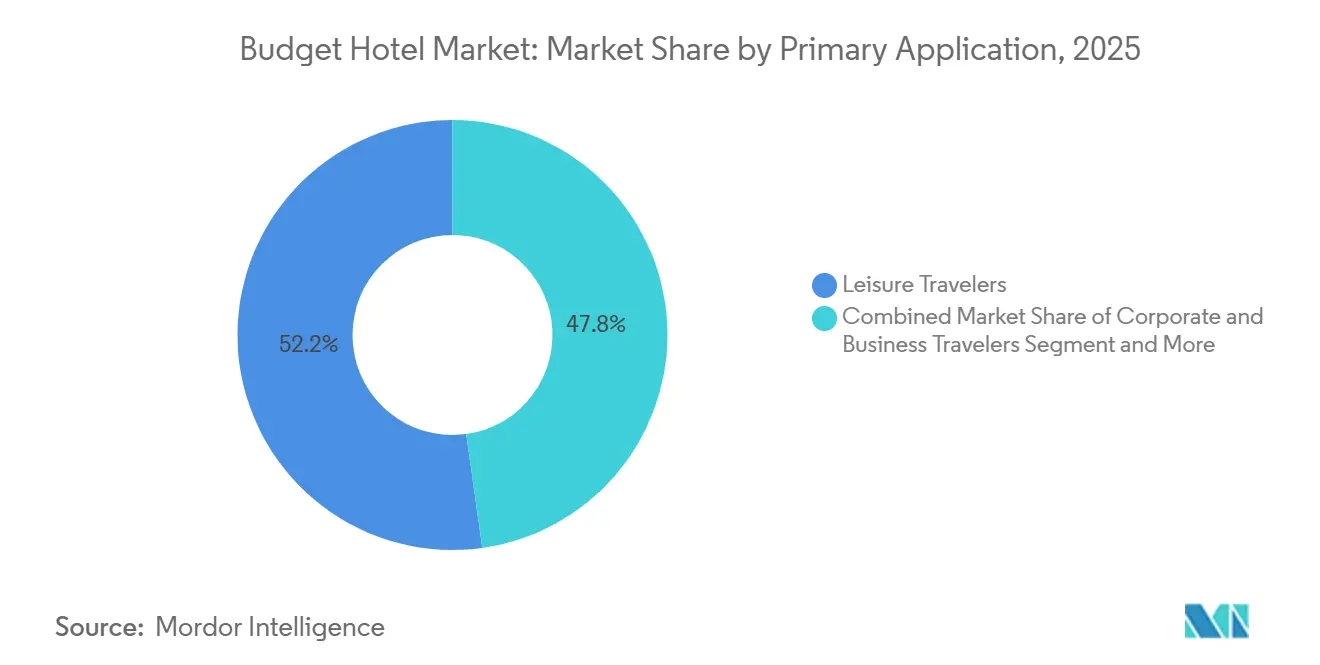
- 主要用途別では、レジャー旅行者が2025年の収益の52.21%を占め、契約・長期滞在ゲストが2031年までCAGR 8.64%で成長すると予想されています。
- 予約チャネル別では、オンライン旅行代理店(OTA)が2025年の収益の38.42%を獲得し、直接予約が2031年までCAGR 9.57%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のバジェットホテル市場シェアの31.53%を占め、同地域はCAGR 9.14%で最も速い成長を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中産階級人口の増加と旅行の民主化 | +1.8% | アジア太平洋で最も強い影響があり、中東・アフリカおよび南米にも波及するグローバルな傾向 | 中期(2〜4年) |
| デジタル予約とOTAの可視性の拡大 | +1.2% | グローバル | 短期(2年以内)から中期(2〜4年) |
| インフレと価格感応度 | +1.0% | 北米と欧州でより強い影響があるグローバルな傾向 | 短期(2年以内) |
| 格安航空会社の普及 | +0.7% | アジア太平洋、中東・アフリカ、欧州 | 中期(2〜4年) |
| 国内観光とステイケーションの成長 | +0.6% | アジア太平洋、南米、欧州の一部 | 中期(2〜4年) |
| アセットライト型フランチャイズモデルの拡大 | +0.5% | 先進的・組織化されたホテル市場が牽引するグローバルな傾向 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中産階級人口の増加と旅行の民主化
バジェットホテル市場は、特に旅行需要の高い新興経済国における中間所得世帯の継続的な拡大から恩恵を受けています。グローバルな消費者層は2025年に40億人を超え、World Data Labは2031年までにさらに10億人が加わると予測しており、初めて旅行する価格意識の高い旅行者の基盤が拡大しています。バジェットホテル市場において、これが重要な理由は、多くの新規旅行者がフルサービスブランドではなく、エコノミーやバジェットの選択肢を通じて正規の宿泊市場に参入するためです。アジアはこのパターンにおける主要な需要センターであり続けており、同地域は2030年までにグローバルな中産階級の3分の2を占めると予想され、バリュー主導の宿泊における持続的な客室需要を支えています。この効果は、ロイヤルティパターンが完全に確立される前に二次都市で初回旅行者にリーチできるブランドオペレーターにとって特に重要です。
デジタル予約とOTAの可視性の拡大
デジタルによる発見は、バジェットホテル市場における中核的な需要促進要因であり続けています。これは、小規模物件や低コストブランドが広範なオンライン可視性に大きく依存しているためです。オンライン旅行代理店はすでに2024年のグローバルホテル予約金額の最大シェアを占めており、2026年においても客室泊数の重要な供給源であり続け、大規模な直接マーケティング予算を持たないバジェットブランドのコンバージョンを支えています。バジェットホテル市場において、OTAはまた、旅行者が一か所で客室料金、立地、レビュー、キャンセル条件を比較できるようにすることで、検索の摩擦を軽減しています。このアクセスは、手数料がマージンの逆風であり続けているにもかかわらず、チェーン加盟ホテルと小規模オペレーターの両方にとって商業的に有用です。その結果、デジタル流通は需要リーチを拡大し、価格の透明性を高め、バジェットホテル市場全体において可視性を決定的な運営要因にしています。
インフレと価格感応度
バジェットホテル市場はまた、2024年以降のコーポレートおよびレジャー旅行における広範なトレードダウン効果からも恩恵を受けています。旅行コストの上昇により、企業と家庭の両方が一泊の客室料金をより重視するようになり、エコノミーおよびリミテッドサービス型フォーマットへの需要がシフトしました。このパターンはフランチャイズ開発活動においても見られ、Choice Hotelsは2025年に米国のエコノミートランジェントフランチャイズ契約が前年比13%増加したと報告しています。バジェットホテル市場にとって、これは短期的な稼働率向上にとどまりません。旅行予算の低下は調達行動をリセットすることが多く、より広範なインフレが緩和した後も料金の上限をより厳しく保つためです。これにより、より低い実効価格帯で一貫したサービスを提供できるオペレーターにとって、より耐久性のある需要基盤が生まれます。
格安航空会社の普及
格安航空会社の拡大は、短距離および地域旅行をより頻繁かつ手頃にすることで、バジェットホテル市場の集客エリアを拡大し続けています。IATAは2050年までにグローバルな航空旅行需要が2倍以上になると予測しており、アジア太平洋はCAGR 3.8%で最も速い地域成長を記録すると予想され、コスト重視のフォーマットにおける長期的な宿泊需要を支えています。ACI Worldもまた、2025年のグローバル旅客数を前年比4.8%増の99億人と予測しており、主要および二次目的地への旅行量の継続的成長を示しています。中東では、格安航空会社が座席容量シェアを2014年の13%から2024年の29%に拡大しており、新たな航空路線が追加需要を生み出す中で手頃な宿泊施設の必要性が浮き彫りになっています。バジェットホテル市場において、実際の結果は、旅行者が総旅行コストを厳密に管理する空港周辺、トランジット回廊、二次都市、レジャールートにおける稼働率サポートの強化です。[2]
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 労働力不足と賃金インフレ | -1.2% | 北米と欧州 | 短期(2年以内)から中期(2〜4年) |
| 代替宿泊施設による料金圧縮 | -0.9% | 北米と欧州、レジャー主導のアジア太平洋市場にも波及 | 中期(2〜4年)から長期(4年以上) |
| 発展途上地域のインフラ制約 | -0.7% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| サプライチェーン関税と光熱費 | -0.5% | 北米でより高い影響があるグローバルな傾向 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
労働力不足と賃金インフレ
労働力はバジェットホテル市場における最も明確な制約の一つであり続けています。これは、低い客室料金が高い人件費を吸収する余地を少なくするためです。米国では、占有客室あたりのホテルコストが2024年の42.82 米ドルから2025年には48.32 米ドルに上昇し、2025年第4四半期の占有客室あたりの賃金コストは前年比21.1%増加しました。アメリカホテル・宿泊協会もまた、2025年に米国の64,000軒のホテルで約200,000件の未充足ポジションがあり、年間離職率は依然として70%から80%であると報告しています。バジェットホテル市場において、この圧力は特に重く、リミテッドサービス物件は給与インフレを相殺するための付帯収益源が少ないためです。その結果、セルフチェックイン、キーレスエントリー、より効率的なハウスキーピングモデル、および大規模チェーンが多くの独立系オペレーターよりも効果的に労働集約度を管理するのに役立つスケジューリングツールの採用が加速しています。
代替宿泊施設による料金圧縮
代替宿泊施設は、特にレジャー主導の目的地や季節的な旅行市場において、バジェットホテル市場への圧力を継続しています。バジェットホテル市場が脆弱な理由は、レジャー旅行者が収益の52.21%を占めており、旅行計画プラットフォームでのアパート賃貸比較に最もさらされている旅行者グループと同じであるためです。また、バジェットホテルは短期賃貸供給が密集した市場で平均日次料金が最大15%低下する可能性があるという指摘もあり、価格主導の競争がかつてマージン回復を支えていた時期に収益を低下させる可能性を示しています。比較ツールがホテルと賃貸物件を並べて表示するにつれ、オペレーターは一泊価格、レビュー品質、立地の利便性においてより直接的に競争しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ブランド構造別:
チェーン加盟がブランド経済とオーナー採用を牽引チェーン加盟物件は2025年の収益の58.62%を獲得し、このセグメントはCAGR 7.59%で2031年まで成長すると予測されています。このリードは、バジェットホテル市場が、オーナーにより高い可視性とより再現性の高い運営モデルを提供する標準化・組織化されたフォーマットへどれほど強く移行しているかを示しています。ブランドシステムは、価格感応度の高い環境でオーナーが競争するのに役立つ中央予約サポート、ロイヤルティ連動需要、調達メリット、品質基準を提供しています。これらの優位性は、デジタル予約がより集中し、旅行者が低コストの客室を選択する際にレビュー、検索ランキング、キャンセルの柔軟性に大きく依存するにつれて、より重要になっています。多くのオーナーにとって、加盟はもはや成長の選択肢にとどまらず、バジェットホテル市場において商業的に関連性を保つための手段でもあります。
同じシフトは、主要ホテルグループの運営モデルの決定にも見られます。Choice Hotelsは2025年にフランチャイズ契約の強い成長を報告し、Wyndhamは確立された宿泊市場と新興宿泊市場の両方にまたがる大規模なグローバルパイプラインを通じて拡大を続けました。この文脈において、チェーン加盟は独立系ストックをブランド客室に迅速に転換することを支援し、品質の一貫性と予約の信頼性を向上させます。また、ブランドが直接所有リスクを負うことなく未開拓の立地で成長する方法も提供します。バジェットホテル市場全体において、オーナー経済とシステムサポートのこの組み合わせが、チェーン加盟を独立系セグメントより優位に保っています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
物件フォーマット別:
エコノミーホテルが市場を支え、エクステンデッドステイが長期的価値を再定義エコノミーホテルは2025年の収益の48.12%を占め、バジェットホテル市場の基本フォーマットとしての地位を確認しました。これらのホテルは、標準的な宿泊設備、広範な地理的カバレッジ、フルサービスの代替施設より低い一泊料金を提供するため、コスト重視の旅行者にとって最もスケーラブルな選択肢であり続けています。このフォーマットは、国内レジャー旅行、短期出張、ロード旅行、価値と利便性を優先するゲストからの都市需要と密接に連携しています。また、客室デザイン、サービス提供、運営手順をスケールで標準化しやすいため、フランチャイズモデルにも適しています。これが、エコノミー物件がバジェットホテル市場内で最も広い収益プールを形成し続ける理由です。
同時に、エクステンデッドステイ型バジェットホテルは2031年までCAGR 8.45%で成長すると予測されており、最も成長の速い物件フォーマットとなっています。これは、契約労働者、長期出張、インフラプロジェクトチーム、数泊ではなく数週間の一時的な住居を必要とするゲストからの需要を反映しています。Choice Hotelsは2025年通期時点でパイプラインに30,600室のエクステンデッドステイ客室があると報告し、WyndhamもECHO Suites Extended Stay by Wyndhamを通じてエクステンデッドステイプラットフォームの構築を続けています。バジェットホテル市場において、このフォーマットは、より低いサービス集約度と平均滞在期間の長さ、より安定した稼働率を組み合わせているため際立っています。また、短期レジャー旅行を超えて対応可能な需要基盤を広げ、セグメントが週末の季節性への依存度を低下させます。
主要用途別:
レジャー需要が収益を支え、長期滞在ゲストが加速レジャー旅行者は2025年の収益の52.21%を占めており、バジェットホテル市場が国内および地域観光に支えられていることを意味します。この需要基盤は、予約しやすく、競争力のある価格で、ビジネス地区、交通回廊、巡礼ルート、都市周辺のレジャー立地にわたって利用可能な物件を優遇します。レジャーセグメントはまた、オンラインレビュー、写真品質、検索ランキングがバジェットホテル市場のコンバージョンにとって中心的になった理由を説明しています。需要は広範で頻繁であり、目的地全体に分散しており、少数のプレミアム都市中心部への集中ではなく、大規模な客室ネットワークを支えています。これにより、レジャーはバジェットホテル市場の稼働率の最も重要な安定剤となっています。
契約・長期滞在ゲストは2031年までCAGR 8.64%で成長すると予想されており、最も成長の速い用途セグメントとなっています。これは、バジェットフォーマット全体の客室需要を形成するプロジェクト主導のモビリティ、一時的な業務、半居住型滞在の役割の増大を反映しています。バジェットホテル市場はこのシフトに対して有利な位置にあり、エクステンデッドステイおよびリミテッドサービスホテルは、ミッドスケールの代替施設より低い価格帯でこれらのニーズを満たすことができます。企業が宿泊予算をより厳しく管理するにつれて、低コストホテルは労働力旅行とプロジェクト展開においてより大きな役割を果たしています。長期的には、これにより短期の裁量的旅行を超えて需要が多様化し、適切な客室ミックスと立地戦略を持つオペレーターの平日稼働率が向上するはずです。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
予約チャネル別:
OTAが流通をリードし、直接予約が台頭オンライン旅行代理店は2025年の予約チャネル収益の38.42%を獲得し、バジェットホテル市場で最大のシェアを持っています。このリードは、旅行者が単一の検索フロー内で価格、評価、立地によって選択肢を並べ替える比較主導の予約行動の中心的な役割を反映しています。低コスト宿泊において、このモデルは特に強力す。購買決定が速く、実用的で、料金感応度が高いためです。また、これが、バジェットホテル市場が特に独立系物件や新興ブランドの顧客獲得においてサードパーティプラットフォームに依存し続ける理由を説明しています。現在の構造において、OTAはバジェットホテル市場の大部分にとって主要な流通チャネルであり続けています。
しかし、直接予約は2031年までCAGR 9.57%で拡大すると予測されており、最も成長の速い予約チャネルとなっています。主要チェーンは、ロイヤルティプログラム、モバイルアプリ、手数料漏洩を削減しながらコンバージョンを改善するのに役立つ独自技術を通じてこのシフトを推進しています。Wyndham Rewardsは1億1,200万人の登録会員を突破し、同社はまた北米全体でWyndham Connectプラットフォームの利用を拡大し、増分的な直接収益を支援しています。バジェットホテル市場において、直接ミックスのわずかな増加でも、OTA手数料が低料金の客室製品により重くのしかかるため、マージンを大幅に改善できます。その結果、ブランドがOTAのリーチを維持しながら自社の顧客関係とリピート予約基盤を強化しようとする、緩やかではあるが意味のある再バランスが生じています。
地域分析
アジア太平洋バジェットホテル市場
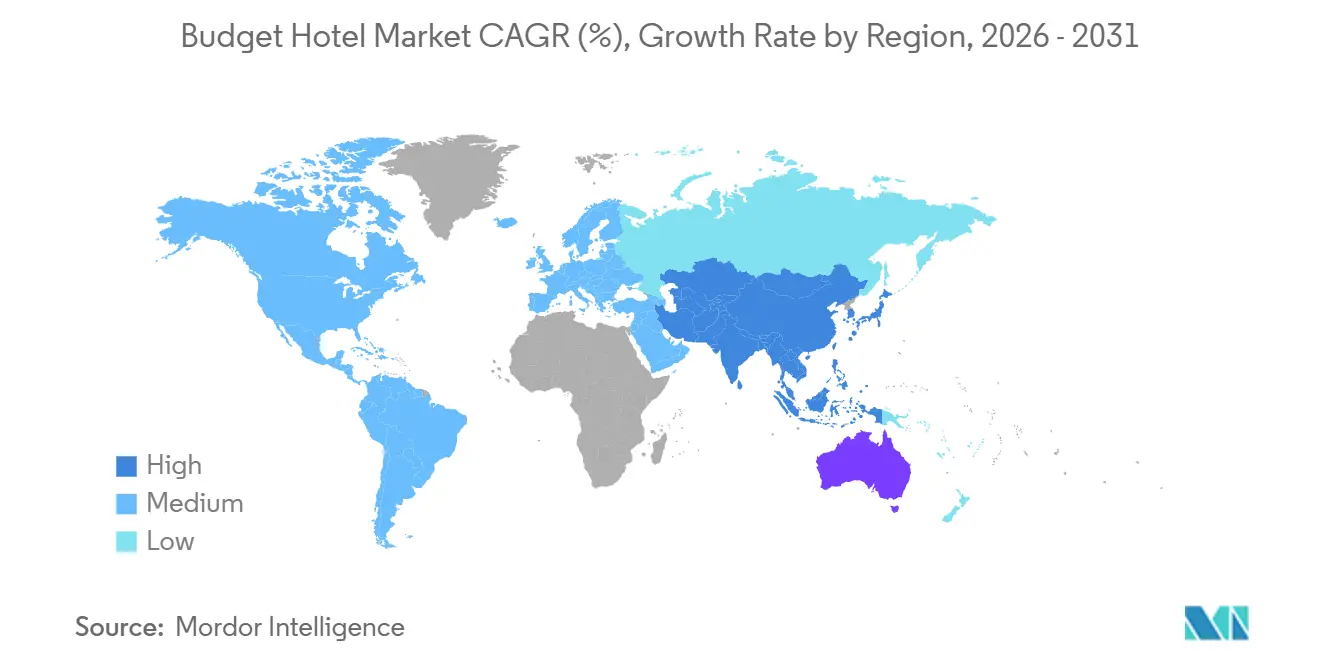
アジア太平洋地域は2025年の世界収益の31.53%を占め、2031年にかけて9.14%のCAGRで拡大すると予測されています。これにより、同地域はバジェットホテル市場における将来成長への最大の貢献地域となるとともに、需要ドライバーの広がりも最も大きい地域となっています。同地域は中間層の旅行参加の増加、国内移動の活発化、そして都市部・非都市部を問わず旅行先における低価格宿泊施設への幅広いニーズという恩恵を受けています。日本もまた、原案において強固な運営実績を示しており、低コストの組織的宿泊施設が成熟した旅行市場においても依然として高い関連性を持つことを示しています。インドにとって、アジア太平洋地域の優位性は特に重要であり、ブランド型エコノミー拡大、フランチャイズ転換、および組織的客室が依然として不足している旅行回廊における供給創出への投資家の継続的な関心を支えています。
北米および欧州バジェットホテル市場
北米は2025年においても地域別収益セグメントの第2位を維持しており、自動車旅行、空港周辺宿泊、および長期滞在需要の大きな基盤により、引き続き重要な地域であり続けています。米国のバジェットホテル市場はブランド浸透度が高く、フランチャイズのエコシステムも十分に発達しており、組織的プレイヤーが転換と標準化された運営システムを通じて迅速に規模を拡大することを可能にしています。Choice Hotels Internationalはグローバルおよび長期滞在のパイプラインの拡大を継続しました。同時に、Wyndham Hotels & Resorts, Inc.は業界最大級の客室開発パイプラインの一つを維持しており、両社の動きは組織的セグメントにおける継続的な供給成長を支えています。欧州はバジェットホテル市場において安定しているものの、アセットライト型の構造と戦略的な市場参入を通じてブランドが拡大する、統合が進む地域となっています。同地域は急速な需要の立ち上がりよりも、システム効率、ブランドの一貫性、および分散した供給の組織的ネットワークへの転換に重点が置かれています。
中東・アフリカおよび南米バジェットホテル市場
南米、中東、アフリカは絶対的な規模では依然として小さいものの、各地域はバジェットホテル市場において選択的な機会を提供しています。中東では、格安航空会社が2014年から2024年にかけて座席供給シェアを13%から29%に拡大し、より手頃な旅行の流れを支援するとともに、エコノミー宿泊施設向けの追加的な需要回廊を創出しています。南米では、機会は完全に成熟し組織的ホテル基盤よりも転換とブランド展開に結びついており、柔軟な運営モデルを持つフランチャイザーに対して市場が開かれた状態を維持しています。アジア太平洋地域は依然としてバジェットホテル市場シェアをリードしています。しかし、グローバル拡大の次のフェーズには、正式なバジェット供給が依然として限られているこれらの新興地域への国境を越えた成長がより多く含まれる可能性があります。[3]
市場ランドスケープ
市場集中度
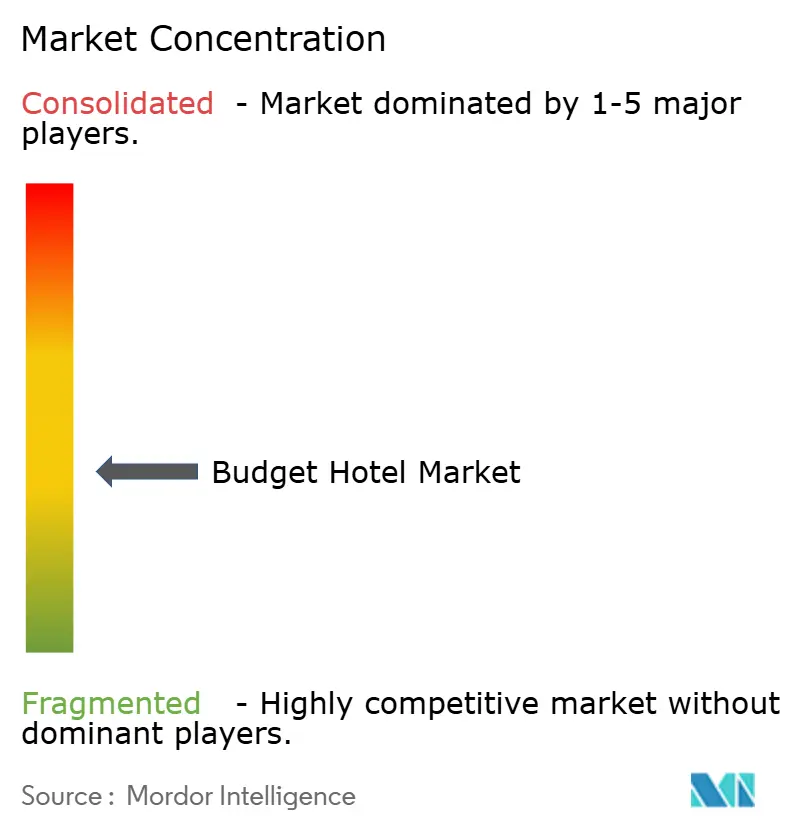
バジェットホテル市場の競争構造は、断片化した物件所有権とますます集中するブランドシステムに分かれています。大規模グループは流通、ロイヤルティ、調達、運営基準において優位性を持ち、個々のホテル所有権はフランチャイジーと地元オーナーに分散していることが多いです。これは、バジェットホテル市場の競争が直接的な所有権の集中よりも、予約プラットフォームの強さ、ブランド認知度、コンバージョン能力によって推進されることを意味します。Wyndham Hotels & Resorts、Choice Hotels、Accor、Jin Jiang、OYO、その他の主要プレイヤーは、客室ネットワークのスケールと的を絞ったブランド拡大を通じてカテゴリーの組織化された端を形成し続けています。実際には、バジェットホテル市場は、何らかの形のブランド、テクノロジー、または流通サポートなしに多くの独立系オペレーターがナビゲートするのが難しくなっています。
2024年以降の戦略的動向は、スケール拡大が買収、フランチャイズ展開、新しい運営フォーマットを中心としていることを示しています。OYOはG6 Hospitalityの525 ミリオン 米ドルの買収を完了し、Motel 6とStudio 6をポートフォリオに追加し、北米でのプレゼンスを強化しました。IHGもまた2025年にRubyの買収を完了し、手頃な価格の都市型ライフスタイル宿泊における地位を強化し、オペレーターが従来のバジェットとミッドスケールカテゴリー全体でリーチを拡大している様子を示しました。Wyndhamの公式報告によると、80%稼働率のマイルストーンは、開業から6か月以上経過した「最も確立された立地」に適用されます。これらの例は、バジェットホテル市場が静的ではないことを示しており、製品デザイン、チャネルコントロール、ブランドアーキテクチャが急速に進化しているためです。
テクノロジーとコンバージョン能力は、バジェットホテル市場における主要な差別化要因になりつつあります。直接予約を改善し、収益ツールを統合し、広範なネットワーク全体でサービスの一貫性を維持できるブランドは、料金圧力下でマージンを守るためにより有利な位置にあります。Wyndham Connectとロイヤルティ主導の直接予約の取り組みは、ブランドシステムが需要リーチを維持しながらOTA依存を減らそうとしている様子を示しています。Choice Hotelsもまた直接フランチャイズ契約を通じて新しい地域への参入を続けており、組織化されたオペレーターがブランド未開拓市場に意味のある余白を見出していることを示唆しています。全体として、バジェットホテル市場は物件レベルでは断片化したままです。しかし、競争上の優位性は、ブランド基準、テクノロジー、オーナーフレンドリーなアセットライト成長を組み合わせたスケールシステムへと決定的にシフトしています。
バジェットホテル業界リーダー
-
Wyndham Hotels and Resorts, Inc.
-
Accor S.A.
-
Whitbread PLC
-
Choice Hotels International, Inc.
-
OYO Rooms (Oravel Stays)
- 注:主要企業の掲載順は順位を示すものではありません。
バジェットホテル市場 このレポートでカバーされる企業
- Wyndham Hotels & Resorts, Inc.
- Choice Hotels International, Inc.
- Sonesta International Hotels Corporation
- Extended Stay America
- Red Roof Franchising, LLC
- Marriott International, Inc.
- Hilton Worldwide Holdings Inc.
- InterContinental Hotels Group PLC (IHG)
- Accor S.A.
- Whitbread PLC
- B&B HOTELS Group
- Travelodge Hotels Limited (UK)
- a&o Hotels and Hostels GmbH
- MEININGER Hotels
- Jin Jiang International Holdings Co., Ltd.
- H World Group Limited (formerly Huazhu)
- BTG Homeinns Hotels Group Co., Ltd.
- GreenTree Hospitality Group Ltd.
- OYO Rooms (Oravel Stays)
- Toyoko Inn Co., Ltd.
最近の産業開発事情 バジェットホテル市場
- 2026年6月:HiltonはインドでSpark by Hiltonブランドを立ち上げました。同社はインド全土で150軒のSparkホテルのパイプラインを開発することを目指しています。このイニシアチブは、インドの急速に成長する国内旅行市場における信頼性が高く、高い価値を持つ標準化されたバジェット宿泊への急増する需要に対応するために設計されています。
- 2026年4月:Wyndham Hotels & Resortsは、2026年第1四半期時点で259,000室以上、2,200軒以上のホテルという過去最高のグローバル開発パイプラインを報告し、前年比3%増、国際客室は9%増、アジア太平洋地域の直接フランチャイズ客室は12%拡大しました。
- 2026年2月:Choice Hotels Internationalは2025年通期の結果を報告し、グローバルフランチャイズ契約が前年比22%増加し、調整後EBITDAが前年比3.6%増の625.6 ミリオン 米ドルという過去最高を記録しました。国際純客室数は12.5%増加して約160,000室となり、ホテル開業数は前年比82%増加しました。
- 2025年2月:IHGは欧州の「アーバンマイクロ」ライフスタイルブランドRuby Hotelsを正式に買収し、20番目のブランドとしてグローバルポートフォリオに追加しました。
グローバルバジェットホテル市場レポートの調査範囲
セグメンテーション概要
| チェーン加盟バジェットホテル |
| 独立系バジェットホテル |
| エコノミーホテル |
| リミテッドサービスホテル |
| エクステンデッドステイ型バジェットホテル |
| その他のバジェットホテルタイプ(空港・トランジット型バジェットホテル、カプセルホテル・ポッドホテルなど) |
| レジャー旅行者 |
| コポレート・ビジネス旅行者 |
| 契約・長期滞在ゲスト |
| トランジット・乗り継ぎゲスト |
| 直接予約 |
| オンライン旅行代理店(OTA) |
| 旅行代理店・ツアーオペレーター |
| コーポレート・機関予約 |
| 北米 | レジャー旅行者 |
| ビジネス旅行者 | |
| バックパッカー・ソロ旅行者 | |
| 南米 | ファミリー旅行者 |
| 学生・若者旅行者 | |
| 地域別 | |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | インド |
| 中国 | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| ブランド構造別 | チェーン加盟バジェットホテル | |
| 独立系バジェットホテル | ||
| 物件フォーマット別 | エコノミーホテル | |
| リミテッドサービスホテル | ||
| エクステンデッドステイ型バジェットホテル | ||
| その他のバジェットホテルタイプ(空港・トランジット型バジェットホテル、カプセルホテル・ポッドホテルなど) | ||
| 主要用途別 | レジャー旅行者 | |
| コポレート・ビジネス旅行者 | ||
| 契約・長期滞在ゲスト | ||
| トランジット・乗り継ぎゲスト | ||
| 予約チャネル別 | 直接予約 | |
| オンライン旅行代理店(OTA) | ||
| 旅行代理店・ツアーオペレーター | ||
| コーポレート・機関予約 | ||
| 地域別 | 北米 | レジャー旅行者 |
| ビジネス旅行者 | ||
| バックパッカー・ソロ旅行者 | ||
| 南米 | ファミリー旅行者 | |
| 学生・若者旅行者 | ||
| 地域別 | ||
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | インド | |
| 中国 | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2026年のグローバルバジェットホテル市場の規模はどのくらいで、2031年に向けてどこへ向かっているのか?
グローバルバジェットホテル市場は2026年に212.54 ビリオン 米ドルに達し、CAGR 6.96%で2031年までに297.55 ビリオン 米ドルに達すると予測されています。
どの地域がグローバルバジェットホテル需要をリードしているか?
アジア太平洋は2025年に31.53%の収益シェアでリードし、2031年までCAGR 9.14%で最も速く成長すると予測されています。
バジェットホテルで最も速く成長している物件フォーマットはどれか?
エコノミーホテルは2025年に48.12%のシェアで最大のフォーマットであり続け、エクステンデッドステイ型バジェットホテルはCAGR 8.45%で最も速く成長すると予測されています。
なぜチェーン加盟ホテルは独立系オペレーターを上回るパフォーマンスを示しているのか?
チェーン加盟物件は2025年の収益の58.62%を占めました。これは、ブランドがより強力な予約システム、ロイヤルティアクセス、運営基準、調達サポートを提供するためです。
ホテル流通においてオンライン旅行代理店はどれほど重要か?
OTAは2025年の予約チャネル収益の38.42%を獲得し、最大の流通チャネルとなっていますが、直接予約はCAGR 9.57%でより速く成長すると予想されています。
このカテゴリーの収益性に影響を与える主なリスクは何か?
労働力不足、賃金インフレ、代替宿泊施設からの料金圧力が主なリスクであり、特に低い客室料金と限られた付帯収入に依存するオペレーターにとって重要です。