
AIトラック・アンド・トレース・ソリューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
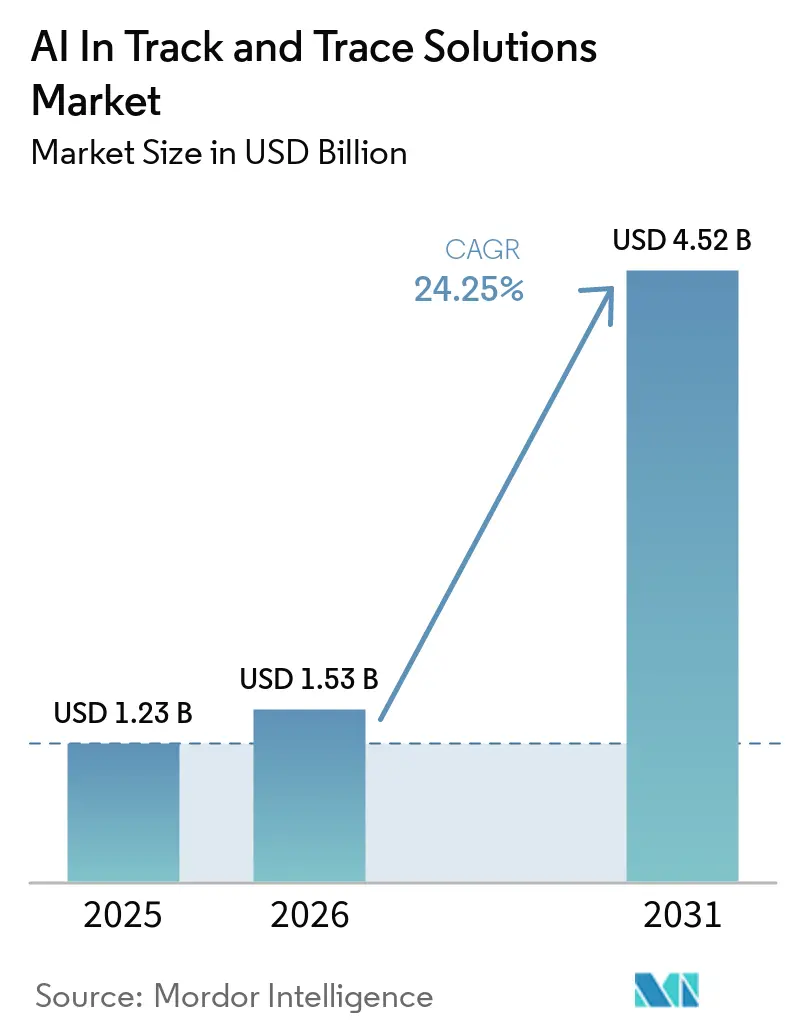
| 市場規模 (2026) | 1.53 十億米ドル |
| 市場規模 (2031) | 4.52 十億米ドル |
| 成長率 (2026 - 2031) | 24.25 % |
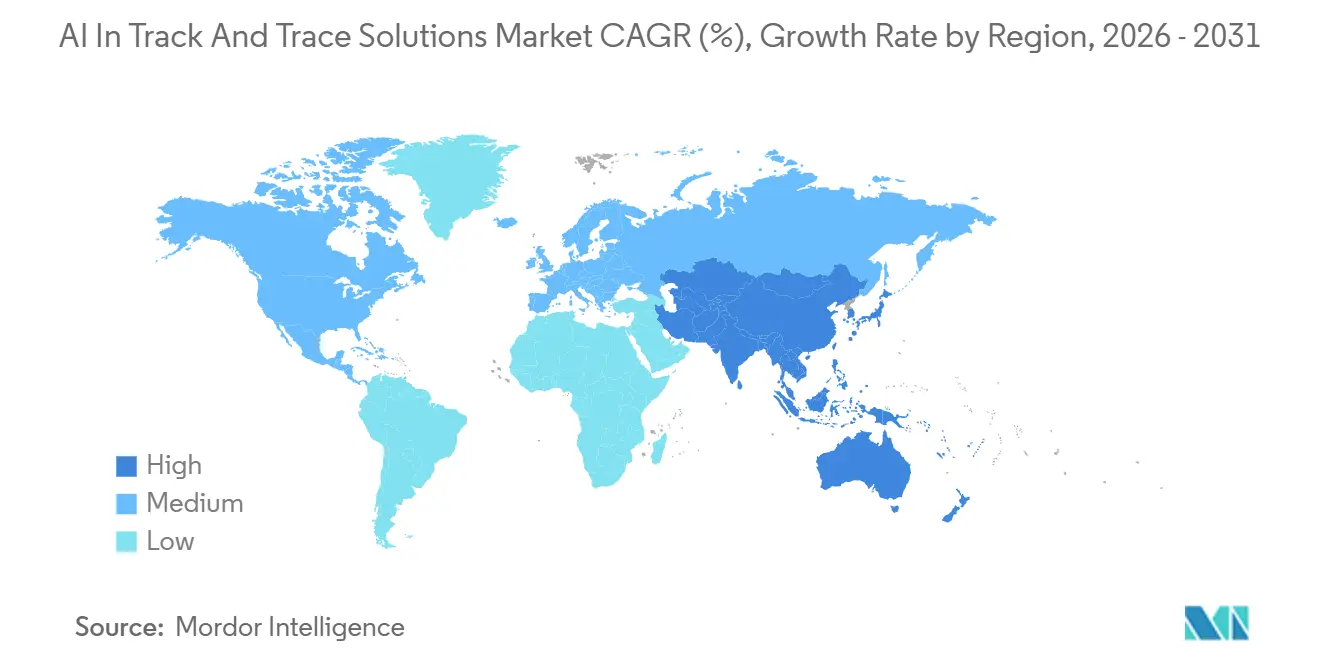
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
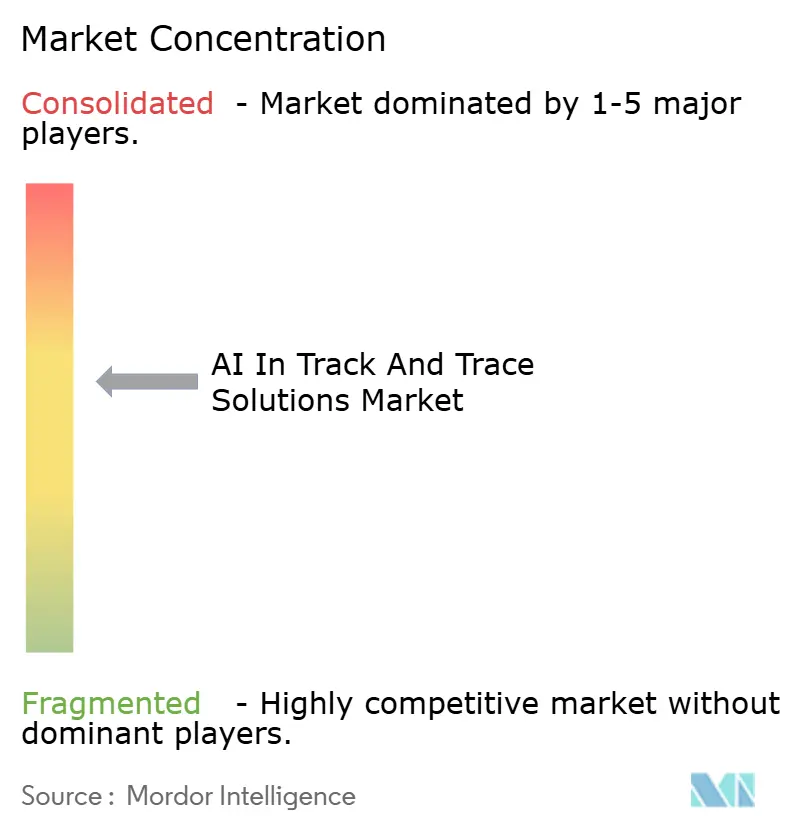
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIトラック・アンド・トレース・ソリューション市場分析
AIトラック・アンド・トレース・ソリューション市場規模は、2025年の12.3 ビリオン 米ドル、2026年の15.3 ビリオン 米ドルから2031年までに45.2 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 24.25%を記録する見込みです。
米国および欧州における規制上の期限は、トラック・アンド・トレースをコンプライアンスのコストセンターから、製薬、消費財、産業カテゴリー全体の業務上の意思決定を支援するより広範なデータプラットフォームへと転換させています。北米は2025年に売上高をリードしました。これは、同地域がDSCSAのもとで既に成熟したシリアライゼーションインフラを有していたためです。一方、アジア太平洋は、中国、インド、日本、韓国における国家的な枠組みが共通の運用慣行に近づくにつれ、最も急速に拡大す見込みです。ソフトウェアプラットフォームが最大のコンポーネントシェアを占めており、最も急成長しているアプリケーション領域はサプライチェーン可視化と例外管理へとシフトしています。これは、購買者がユニットレベルのコーディングだけでなく、ネットワークイベントインテリジェンスを求めていることを示しています。イベント量は現在、需要計画、偽造品検出、より精密なリコールのための予測モデルを支援するのに十分な規模に達しており、TraceLink社は2025年に310,000社以上の取引パートナーにわたって70 ビリオン件以上の規制対象トランザクションを報告しています。フルスタックプラットフォームベンダーとスペシャリストの間での競争は激化していますが、包装ラインあたり150,000 米ドルから400,000 米ドルという高い改修コストと断片化した標準が、中小規模メーカーの間での採用を依然として遅らせています。
主要レポートのポイント
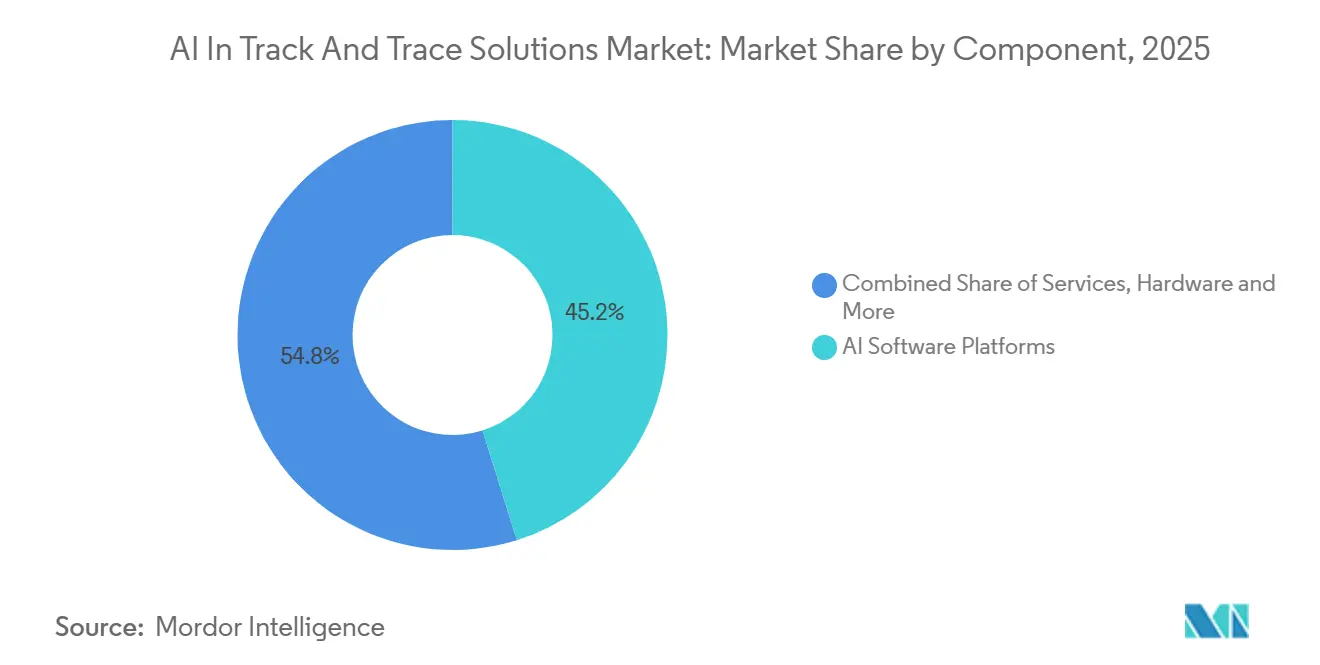
- コンポーネント別では、AIソフトウェアプラットフォームが2025年のAIトラック・アンド・トレース・ソリューション市場規模の45.2%を占め、サービスは2031年までに26.9%のCAGRで拡大する見込みです。
- 技術・データキャリア別では、2Dバーコードおよびデータマトリックスが2025年に35.2%の売上高シェアを占め、IoTセンサーおよび環境モニタリングは2031年までに28.1%のCAGRで成長すると予測されています。
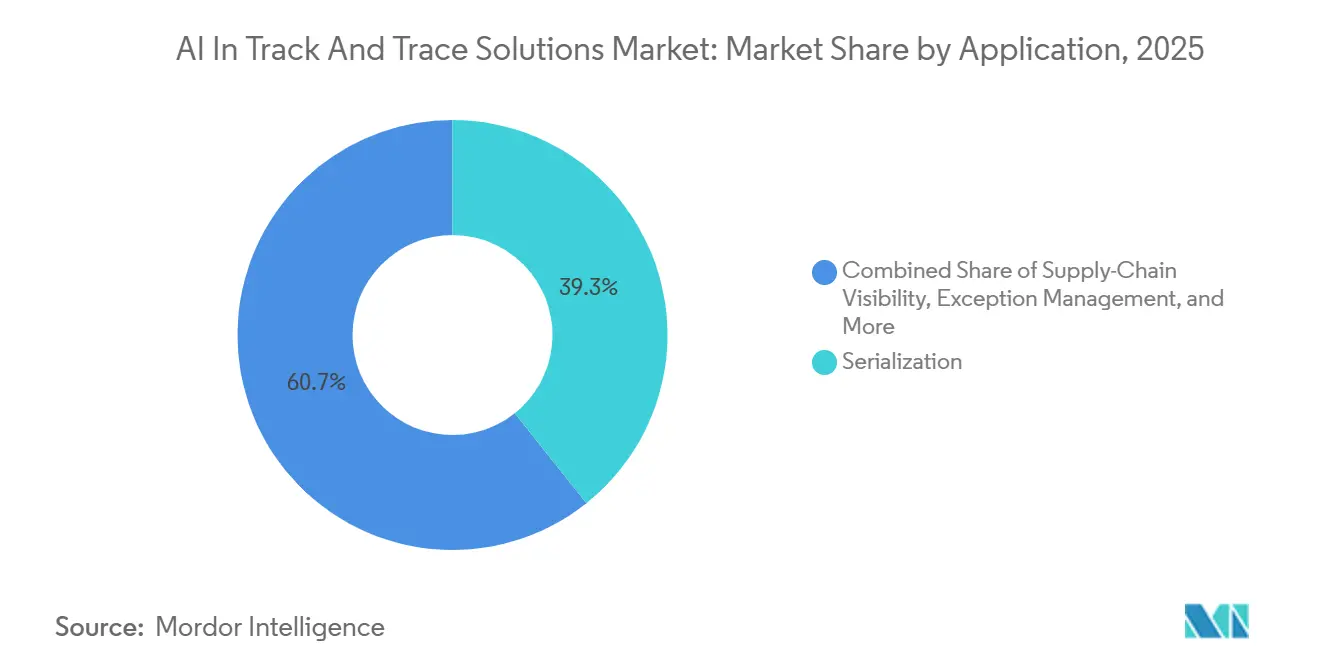
- アプリケーション・ワークフロー別では、シリアライゼーションが2025年のAIトラック・アンド・トレース・ソリューション市場規模の39.3%を占め、サプライチェーン可視化と例外管理は2031年までに29.2%のCAGRで拡大しています。
- 最終用途産業別では、製薬・バイオ医薬品が2025年のAIトラック・アンド・トレース・ソリューション市場シェアの38.4%を占め、消費財・化粧品が2031年までに26.3%という最高の予測CAGRを記録しています。
- 地域別では、北米が2025年に38.2%の売上高シェアを占め、アジア太平洋は2031年までに26.4%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| グローバルなシリアライゼーションおよびトレーサビリティの義務 | +5.5% | グローバル、特に北米とEUで最も顕著 | 短期(2年以内) |
| 偽造品、転用、リコールリスクの圧力 | +4.2% | グローバル、APACおよびLMIC市場で最も高い | 中期(2〜4年) |
| コンプライアンスからクラウド可視化・分析へのシフト | +3.5% | 北米とEUが中心、APACへの波及 | 中期(2〜4年) |
| RFID、2Dコード、マシンビジョンのアップグレード | +2.8% | グローバル | 短期(2年以内) |
| GS1サンライズ2027と2Dバーコードへの移行 | +2.3% | グローバル、EUと北米がリード、APACが追随 | 短期(2年以内) |
| 製薬以外へのデジタル製品パスポートの拡大 | +1.8% | EUが主要、英国および輸出市場への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
グローバルなシリアライゼーションおよびトレーサビリティの義務
AIトラック・ンド・トレース・ソリューション市場は、まず法律によって推進されています。連邦および地域のシリアライゼーション規則が調達サイクルを直接引き起こすためです。DSCSAの施行マイルストーンは、2025年5月にメーカー、2025年8月に卸売業者、2025年11月に大規模調剤業者をカバーし、年間を通じてサプライチェーン全体での支出を活発に維持しました。AIトラック・アンド・トレース・ソリューション市場において、メーカーと販売業者間のデータ交換成功率は2025年半ばまでに90%〜95%に達しましたが、例外処理とマスターデータの問題が残存する障害の多くを引き起こし続けています。これは、コンプライアンスを強制した同じ規制上の負担が、異常検出とより精密なリコールに必要な大規模なイベントデータセットも生み出していることを意味します。FDAの監視活動は2025年度も高水準を維持し、CGMP監査と並行して50件以上のDSCSA検査が実施されました。これにより、2026年11月の小規模調剤業者の期限に向けた継続的な支出が支援されています[1]。
GS1サンライズ2027と2Dバーコードへの移行
市場はまた、小売および包装消費財全体での1Dから2Dコードへの移行によっても形成されています。GS1サンライズ2027は、準拠した小売販売時点管理システムが2027年12月31日までに2Dバーコードを読み取れることを要求しており、その要件はすでに2026年の包装計画に影響を与えています[2]。AIトラック・アンド・トレース・ソリューション市場において、デュアルマーキングフェーズにあるブランドは、2Dコードがシリアル番号、バッチデータ、有効期限を1つのキャリアに収められることを発見しており、各スキャントレーサビリティイベントに変えています。そのより豊富なデータ構造は、生産ラインの速度でのAI印刷検証とマシンビジョン検査への直接的な需要を生み出しています。同じキャリアロジックは2027年2月からのEUバッテリーパスポート要件もサポートするため、包装への投資が複数の義務に同時に対応できます。
偽造品、転用、リコールリスクの圧力
AIトラック・アンド・トレース・ソリューション市場は、規制と同様に偽造防止・リコール管理への支出からも支援を得ています。世界保健機関は2024年12月に、低・中所得国における医療製品の10件に1件が標準以下または偽造品であると述べており、これにより数年間のシリアライゼーション展開後もトレーサビリティの重要性が維持されています。AIトラック・アンド・トレース・ソリューション市場において、この圧力は行動異常検出に明確な役割を開いています。プラットフォームが地域をまたいだ重複シリアル番号、異常な国境スキャンクラスター、異常な出荷速度パターンを比較できるためです。OECDは、2025年に発表された2021年データで、偽造品のグローバル貿易が4,670 ビリオン 米ドルに達したと報告しており、ブランドがより優れたトラック・アンド・トレースシステムを通じて管理しようとしている商業的損失の規模を示しています。これにより需要は広範に維持されています。購買者は現在、偽造防止とリコール精度を一度限りのコンプライアンスプロジェクトではなく、継続的な業務上のニーズとして扱っているためです。
製薬以外へのデジタル製品パスポートの拡大
市場は、EUデジタル製品パスポートの枠組みが医薬品を超えてトレーサビリティを拡大するため、新たなセクターへと移行しています。規則2024/1781は2024年7月に発効し、2027年2月18日からバッテリーを皮切りに、2026年から2029年にかけて予定される委任法令を通じてより多くのカテゴリーへと拡大するEU内で販売される物理的商品全体にわたるパスポートの方向性を定めました。AIトラック・アンド・トレース・ソリューション市場において、これが重要なのは、DPPモデルが構造化されたデジタルレコードにリンクされたQRコードまたはRFIDおよびNFCタグを必要とするためで。これは事実上、以前はシリアライゼーションスタックを必要としなかったセクターのためのシリアライゼーションスタックです。調和された技術標準は2026年末までに予定されており、最初のより広範な義務が到来する前にブランドに限られた準備時間を与えています。その結果、消費財、化粧品、電子機器、産業製品における新たな展開の波が生まれており、製薬グレードの経験を持つベンダーが早期に再ポジショニングを試みています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い導入・検証コスト | -4.5% | グローバル、APACおよびMEAの中小企業で最も顕著 | 短期(2年以内) |
| 断片化した標準とレガシーシステムの相互運用性 | -3.2% | グローバル、マルチマーケットのAPACおよびMEA展開で最も複雑 | 中期(2〜4年) |
| DSCSAおよびFSMAのデータ品質・パートナー準備状況のギャップ | -2.1% | 北米が主要 | 短期(2年以内) |
| 共有イベントネットワークにおけるサイバーセキュリティとデータガバナンスの負担 | -2.0% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い導入・検証コスト
AIトラック・アンド・トレース・ソリューション市場は、包装ラインにおいて依然として高いコスト障壁に直面しています。ライン単位の改修コストはラインあたり150,000 米ドルから400,000 米ドルであり、複数のラインを同時にアップグレードする必要がある中小規模メーカーにとっては依然として困難です。AIトラック・アンド・トレース・ソリューション市場において、規制条件下でのIQ、OQ、PQ、およびコンピューターシステム検証作業がプロジェクト総コストに30%〜50%を追加する可能性があるため、負担はさらに増大します。RFIDチップセット価格も2024年に40%〜60%上昇し、新たな義務が対象基盤を拡大しているまさにその時期にハードウェア計画をより困難にしました。購買者はサプライヤーの地理的条件とニアショアリングオプションを検討することで対応していますが、それらの選択は依然として資格取得時間を追加し、展開を遅らせています。
断片化した標準とレガシーシステムの相互運用性
市場はまた、多国籍メーカーが依然として多くの並行するコンプライアンスアーキテクャを管理しているため、採用が遅れています。DSCSA、EU FMD、ロシアのチェストニー・ズナーク、中国のNMPAシステム、サウジアラビア、ブラジル、インドの国家的枠組みは、異なるデータ形式、報告規則、認証方法を使用しています。AIトラック・アンド・トレース・ソリューション市場において、これは1つのメーカーが同じ製品ファミリーに対して別々のERP統合と照合ワークフローを持つ複数の別々のスタックを維持する可能性があることを意味します。レガシーのオンプレミスシステムも、追加のミドルウェアなしにリアルタイムのシリアライゼーションイベントを取り込むために必要なインターフェースを欠いており、これは取引パートナー全体でのDSCSA有効化中に明らかになりました。GS1識別子は共通言語を提供するのに役立ちますが、国家的な逸脱がAPACおよび中東でのカスタム開発を依然として強制しており、標準化された展開の約束を弱めています[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
AIプラットフォームがバリュースタックを統合市場は2025年にソフトウェアへの明確な傾向を示し、AIソフトウェアプラットフォームが45.2%のシェアを保持しました。AIトラック・アンド・トレース・ソリューション市場において、このミックスはエンタープライズ購買行動の逆転を反映しています。オーケストレーション層がハードウェアの展開が完全に完了する前に購入されることが多くなっているためです。購買者は、スタンドアロンのライン機器よりも、マルチエンタープライズ接続性、ワークフロー制御、データの再利用に高い価値を置いています。これにより、AIトラック・アンド・トレース・ソリューション産業は、繰り返しのサイト単位の開発なしにパートナー全体でスケールできるソフトウェア層に焦点を当て続けています。
市場はまた、クラウド配信が古いオンプレミスモデルに取って代わるにつれ、サービスセグメンが2031年までに26.9%のCAGRで最も急速に成長しているのを目にしています。ソフトウェア、検証サポート、パートナーオンボーディングをバンドルしたマネージドサブスクリプションが支持を得ています。多くのユーザーが一度限りのインストールではなく継続的なコンプライアンスサポートを望んでいるためです。ハードウェアおよびエッジキャプチャシステムは、印刷、検査、スキャンのためにライン上で依然として重要ですが、ダウンストリームソフトウェアがイベントストリームからより多くの価値を獲得するにつれ、そのシェアは低下しています。TraceLink社のOPUSプラットフォームは、2025年に5つのビジネスオーケストレーションにわたる16のトランザクションタイプと182のライブトランザクションで、その価値がシリアライゼーションを超えて拡大できることを示しました。AIトラック・アンド・トレース・ソリューション産業は、コンプライアンスイベントが記録された後にネットワーク活動を収益化できるベンダーを評価しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
技術・データキャリア別:
2Dコードがリード、センサー層が急速に拡大市場は2025年に35.2%のシェアを保持した2Dバーコードおよびデータマトリックスに引き続き支えられています。その地位はGS1サンライズ2027によって強化されており、小売業者とブランドがグローバルサプライチェーン全体で包装とスキャンインフラを更新するよう促しています。AIトラック・アンド・トレース・ソリューション市場において、2Dコードが重要なのは、パッケージ形式を完全に変更することなく、1つのラベルにより多くの識別データ、有効期限データ、イベントデータを収められるためです。これはまた、1回のスキャンがコンプライアンス、製品情報、認証に対応できる消費者向けトレーサビリティへのシフトを支援します。
市場はIoTセンサーおよび環境モニタリングで最も急速に拡大しており、2031年までに28.1%のCAGRで成長すると予測されています。その成長は、生物製剤、ワクチン、温度感受性消費財のコールドチェーン管理に結びついており、条件モニタリングが識別キャプチャと同様に重要です。2025年4月に開始されたIdentivとTag-N-Tracのパートナーシップは、BLEスマートラベルとRELATIVITY サービスとしてのソフトウェアプラットフォームを組み合わせてリアルタイムのコールドチェーン追跡を実現し、後に2025年のIoTプラットフォーム賞を受賞しました。RFIDおよびNFCも規制された用途で進歩しており、ミシガン州立大学のパイロットが2025年6月にGS1相互運用性標準を使用したシミュレーション製薬サプライチェーン全体での完全なトレーサビリティを報告しました。AIコンピュータービジョンもこれらのキャリアと並行してスケールしており、Cognexは規制された製造における In-Sight 8900シリーズをコード検査と監査証跡のニーズに位置付けています。
アプリケーション・ワークフロー別:
シリアライゼーションが売上高を支え、可視化が加速市場は依然として最大のワークフロー売上高をシリアライゼーションから得ており、2025年の売上高の39.3%を占めています。DSCSAおよびEU FMDプログラムが継続的な運用サポートを必要とする複数年のコンプライアンスサイクルを生み出したため、その基盤は耐久性があります。AIトラック・アンド・トレース・ソリューション市場において、サプライチェーン可視化と例外管理は現在より速いレーンにあり、購買者がこれらのシステムを物流、調達、商業調整へと拡張するにつれ、2031年までに29.2%のCAGRが予測されています。このシフトは、ユーザーがトレーサビリテデータを規制報告で止めることをもはや望んでいないことを示しています。彼らは同じイベントストリームが混乱を減らし、業務上の対応を改善するのに役立つことを望んでいます。
市場はまた、インストール済みのコンプライアンスプラットフォームが影響力を保持する理由も示しています。SAP AATTPは2025年8月までにグローバル製薬メーカー上位20社のうち18社に展開されていたためです。アグリゲーションは重要性を増しています。EPCIS基盤の相互運用性が有効になると、取引パートナー間の親子データ交換が商業的に必要になるためです。検証・認証ワークフローは消費者向け包装へと移行しており、NFCタンパー検出と暗号化QRコードが化粧品や医療機器でより一般的になっています。コンプライアンス報告とリコール管理も変化しています。AI支援の例外トリアージが、より広範な製品回収ではなくバッチおよび地域レベルの精密リコールをサポートできるためです。これにより、AIトラック・アンド・トレース・ソリューション市場は廃棄物とリスクの両方を削減するワークフローを中心に据え続けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
製薬がリード、消費財が勢いを増すAIトラック・アンド・トレース・ソリューション市場は引き続き製薬・バイオ医薬品がリードしており、2025年のAIトラック・アンド・トレース・ソリューション市場シェアの38.4%を占めています。そのリードはDSCSAおよびEU FMDの重みと、中国、インド、韓国、日本全体でのより厳格な施行環境を反映しています。AIトラック・アンド・トレース・ソリューション市場において、消費財・化粧品はGS1サンライズ2027とEU製品パスポート規則が非製薬ブランドをトレーサビリティプログラムへと押し込んでいるため、2031年まで26.3%のCAGRで最も急速に成長しています。成長プロファイルは製薬と異なります。多くの消費財ブランドがコンプライアンスだけでなく、製品の原産地、持続可能性、ロイヤルティインタラクションのためにシリアライゼーションを使用しているためです。これは、AIトラック・アンド・トレース・ソリューション市場が元の規制対象基盤を超えて拡大している最も明確なポイントの1つです。
市場はまた、医療機器および隣接セクターからの安定した需要も見出しています。医療機器はFDAおよびEU MDR枠組みのもとでUDI規則の対象であるため、デバイス、ケース、カートンレベル全体での識別キャプチャと検証が依然として必要です。その他の最終ユーザーは、FSMA 204のもとでの食品・飲料や、ESPRに関連するパスポート要件の影響を受ける産業カテゴリーを含め、需要プールをさらに広げています。これは、製薬が依然としてアンカーシェアを提供しているにもかかわらず、対象基盤がより多様になっていることを意味します。AIトラック・アンド・トレース・ソリューション市場は、製薬中心のユースケースらより広範なクロスインダストリーの運用層へと進化しています。
地域分析
北米AIトラック・アンド・トレース・ソリーション市場
市場は2025年に38.2%の収益シェアを持つ北米が主導した。同地域のリードは、最も成熟した医薬品シリアライゼーション体制から生まれており、DSCSAが製造業者、流通業者、調剤業者にわたる長期調達サイクルを生み出した。AIトラック・アンド・トレース・ソリューション市場において、北米のバイヤーは現在、基本的なコンプライアンスを超えて、予測分析、エージェント型オーケストレーション、より広範なエンタープライズ可視化などの最適化用途へと移行しつつある。FDAのコンプライアンス局は2025年度に50件以上のDSCSA監視検査を完了し、施行圧力を可視化し続けており、これがゴーライブ後の継続的な支出を支えている。
アジア太平洋AIトラック・アンド・トレース・ソリューション市場
市場は2031年までに26.4%のCAGRでアジア太平洋地域において最も急速に拡大している。同地域は中国、インド、日本、韓国、タイ、インドネシアにわたる段階的な政策成熟度の恩恵を受けており、重複するコンプライアンスサイクルが単一の波ではなく繰り返しの購買機会を生み出しているインドの2025年2月のCDSCOの下での医薬品輸出トレーサビリティ統合への移行は、コンプライアンスの経路を簡素化し、GS1対応プラットフォームへの需要を強化した。中国のNMPA医薬品トレーサビリティシステムも、非常に大規模な製造基盤における例外管理およびEPCIS対応展開への需要を支えている。AIトラック・アンド・トレース・ソリューション市場において、東南アジアにおけるグリーンフィールドの医薬品投資は、一部のサプライヤーに対して、旧来の市場で見られるレガシー改修の負担なしにクリーンな出発点を提供している。
EMEAおよび南米AIトラック・アンド・トレース・ソリューション市場
市場はEUのFMD成熟度が高く、主要市場におけるコンプライアンス率が2025年に95%を超えたヨーロッパにおいても重要な地位を占めている。より重要な次のステップはESPRに基づくデジタル製品パスポートであり、2027年2月に電池から開始され、その後2026年および2027年に計画された委任法令を通じて他のカテゴリーへと拡大される。これにより、これまで完全なシリアライゼーション・スタックを必要としかった消費財、電子機器、産業用製造業者にわたる新たな購買サイクルが生まれる。OPTELの2026年2月のエジプト医薬品局コンプライアンスに向けたTechno Serviceとのパートナーシップは、中東およびアフリカが国家トレーサビリティシステムを構築しつつある様子を示しており、ブラジルとサウジアラビアは主要なヨーロッパのコア外で活発な新興市場として残っている。
競合ランドスケープ
市場はプラットフォームソフトウェアでは適度に統合されており、ハードウェアとサービスではより断片化しています。フルスタックベンダーは優位性を持っています。購買者が監査証跡、データ交換、エッジキャプチャ、クラウドワークフロー管理をサポートする1つのプロバイダーをますます求めているためです。AIトラック・アンド・トレース・ソリューション市場において、SAP、TraceLink、OPTELはプラットフォーム層の中心的な名前であり続けています。インストール済みのコンプライアンス関係をより広範なオーケストレーション能力と組み合わせているためです。SAPはAATTPがグローバル製薬メーカー上位20社のうち18社に展開されていると述べており、SAP ICHは6,000以上のエンティティを接続し、月間150万件のメッセージを処理しました。
市場はまた、ネットワーク効果の強さによってベンダーを分離しています。TraceLink社は2025年に70 ビリオン件の規制対象トランザクションと、MINTライブリンクの前年比971%成長を報告しており、パートナー接続が確立されると、イベント量がプラットフォームをいかに置き換えにくくするかを示しています。OPTELは、VerifyBrand サービスとしてのソフトウェアプラットフォーム、AI搭載ビジョン検査、ISO 27001認証、SOC 2 タイプII認証を通じたコンプライアンス主導の姿勢で競争しています。ハードウェア指向のサプライヤーもスタックを上位に移動しようとしています。Zebraの2025年3月のMerck KGaAとのコラボレーションは、ZebraのTC58モバイルコンピューターとMerckのM-Trust SEC-Readerを連携させ、検証済みの製品原産地データを作成しました。Antares Visionは2025年にAI-GOビジュアル検査モジュールを追加し、Crane NXTは後にAntares Vision Groupの32.4%の株式取得を完了しました。これにより、マシンビジョンとトレーサビリティソフトウェアを組み合わせる価値が強調されました。
市場は、大手ベンダーが地位を深めている中でも、ニッチな成長の余地を残しています。Honeywellの2026年4月の生産性ソリューション・サービス部門のBrady Corporationへの売却は、明確なAIポジションを持たない確立されたAIDCベンダーが直接競争よりも撤退を好む可能性があることを示唆しました。AIトラック・アンド・トレース・ソリューション市場において、最も明確な空白スペースは、APACおよびMEAの中小企業向けマネージドシリアライゼーションサービス、マルチハブネットワーク全体でのEPCIS例外管理、非製薬セクター向けのデジタル製品パスポート対応オファリングです。これらのギャップは意味があります。次の購買者の波には、大手グローバル製薬メーカーよりも内部の規制・システム能力が低い企業が含まれているためです。
AIトラック・アンド・トレース・ソリューション産業リーダー
-
OPTEL Group
-
SAP
-
TraceLink Inc.
-
Zebra Technologies
-
Antares Vision Group
- 注:主要企業の掲載順は順位を示すものではありません。
AIトラック・アンド・トレース・ソリューション市場 このレポートでカバーされる企業
- ACG Worldwide
- Antares Vision Group
- Avery Dennison
- Axway
- Cognex
- Honeywell
- Kezzler
- Korber Pharma
- Laetus
- Mettler-Toledo
- OPTEL Group
- SAP
- SATO Holdings
- SEA Vision
- Siemens Healthineers
- Systech
- TraceLink
- Zebra Technologies
最近の産業開発事情 AIトラック・アンド・トレース・ソリューション市場
- 2026年3月:OPTELとKaster Technologiesが製薬産業へのAI駆動型生産計画の導入に向けてパートナーシップを締結しました。需要シグナルとシリアライゼーションイベントデータを組み合わせることで、バッチスケジューリングをより効率的にし、廃棄物を削減することを目指しています。
- 2026年2月:Zebra Technologiesが物流向けにAI搭載のTC501およびTC701モバイルコンピューターを発売しました。これらのデバイスはオンデバイスAIを搭載しており、リアルタイムのバーコードデコード、OCR、スキャン検証を可能にし、倉庫業務をより迅速かつ正確にします。
グローバルAIトラック・アンド・トレース・ソリューション市場レポートの範囲
レポートの範囲として、AIトラック・アンド・トレース・ソリューションとは、サプライチェーン全体にわたる製品、出荷、または資産の追跡・トレースのプロセスを強化するための人工知能技術の使用を指します。これらのソリューションは、AIアルゴリズム、機械学習、データ分析を活用して、原産地から目的地までのアイテムの移動と状態の監視における精度、効率、透明性を向上させます。
AIトラック・アンド・トレース・ソリューション市場のセグメンテーションは、コンポーネント、技術・データキャリア、アプリケーション・ワークフロー、最終用途産業、地域によって分類されています。コンポーネント別では、市場はAIソフトウェアプラットフォーム、ハードウェアおよびエッジキャプチャシステム、サービスを含みます。技術・データキャリア別では、2Dバーコードおよびデータマトリックス、RFIDおよびNFC、AIコンピュータービジョン、OCR、OCV、IoTセンサーおよび環モニタリング、EPCIS、イベントリポジトリ、ブロックチェーンを包含します。アプリケーション・ワークフロー別では、シリアライゼーション、アグリゲーション、検証・認証、コンプライアンス報告・リコール管理、サプライチェーン可視化・例外管理をカバーします。最終用途産業別では、市場は製薬・バイオ医薬品、医療機器、消費財・化粧品、その他に分類されます。
地理的には、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されます。
セグメンテーション概要
| AIソフトウェアプラットフォーム |
| ハードウェアおよびエッジキャプチャシステム |
| サービス |
| 2Dバーコードおよびデータマトリックス |
| RFIDおよびNFC |
| AIコンピュータービジョン、OCR、OCV |
| IoTセンサーおよび環境モニタリング |
| EPCIS、イベントリポジトリ、ブロックチェーン |
| シリアライゼーション |
| アグリゲーション |
| 検証・認証 |
| コンプライアンス報告・リコール管理 |
| サプライチェーン可視化・例外管理 |
| 製薬・バイオ医薬品 |
| 医療機器 |
| 消費財・化粧品 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フラス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| コンポーネント別 | AIソフトウェアプラットフォーム | |
| ハードウェアおよびエッジキャプチャシステム | ||
| サービス | ||
| 技術・データキャリア別 | 2Dバーコードおよびデータマトリックス | |
| RFIDおよびNFC | ||
| AIコンピュータービジョン、OCR、OCV | ||
| IoTセンサーおよび環境モニタリング | ||
| EPCIS、イベントリポジトリ、ブロックチェーン | ||
| アプリケーション・ワークフロー別 | シリアライゼーション | |
| アグリゲーション | ||
| 検証・認証 | ||
| コンプライアンス報告・リコール管理 | ||
| サプライチェーン可視化・例外管理 | ||
| 最終用途産業別 | 製薬・バイオ医薬品 | |
| 医療機器 | ||
| 消費財・化粧品 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フラス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
AIトラック・アンド・トレース・ソリューションの現在の見通しは?
AIトラック・アンド・トレース・ソリューション市場は、規制、データ可視化ニーズ、より広範な製品パスポートの展開に支えられた成長とともに、2026年の15.3 リオン 米ドルから2031年までに45.2 ビリオン 米ドルへと24.25%のCAGRで移行する見込みです。
2025年に北米が売上高をリードしているのはなぜですか?
北米は2025年に38.2%の売上高を占めました。DSCSAが最も成熟したシリアライゼーション環境を生み出し、購買者がそのインストール済み基盤の上に分析とオーケストレーションを追加しているためです。
2031年まで最も急速に成長している地域はどこですか?
アジア太平洋は、中国、インド、日本、韓国、その他の市場が重複するトレーサビリティアップグレードを進めるにつれ、2031年までに26.4%のCAGRで成長すると予測されています。
どのコンポーネントタイプが採用をリードしていますか?
AIソフトウェアプラットフォームは2025年に45.2%のシェアでリードしました。購買者がスタンドアロンのハードウェア購入よりもオーケストレーション、パートナー接続性、イベントデータの再利用を優先しているためです。
最も急速に成長しているアプリケーション領域は何ですか?
サプライチェーン可視化と例外管理は、企業がトレーサビリティデータを物流管理、リコール精度、業務上の対応に活用するにつれ、2031年までに29.2%のCAGRで拡大すると予測されています。
消費財・化粧品が勢いを増しているのはなぜですか?
消費財・化粧品は、GS1サンライズ2027とEUデジタル製品パスポート規則が非製薬ブランドにトレーサビリティと消費者向け認証の追加を促しているため、2031年までに26.3%のCAGRで成長すると予測されています。