
AIファーマコビジランス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
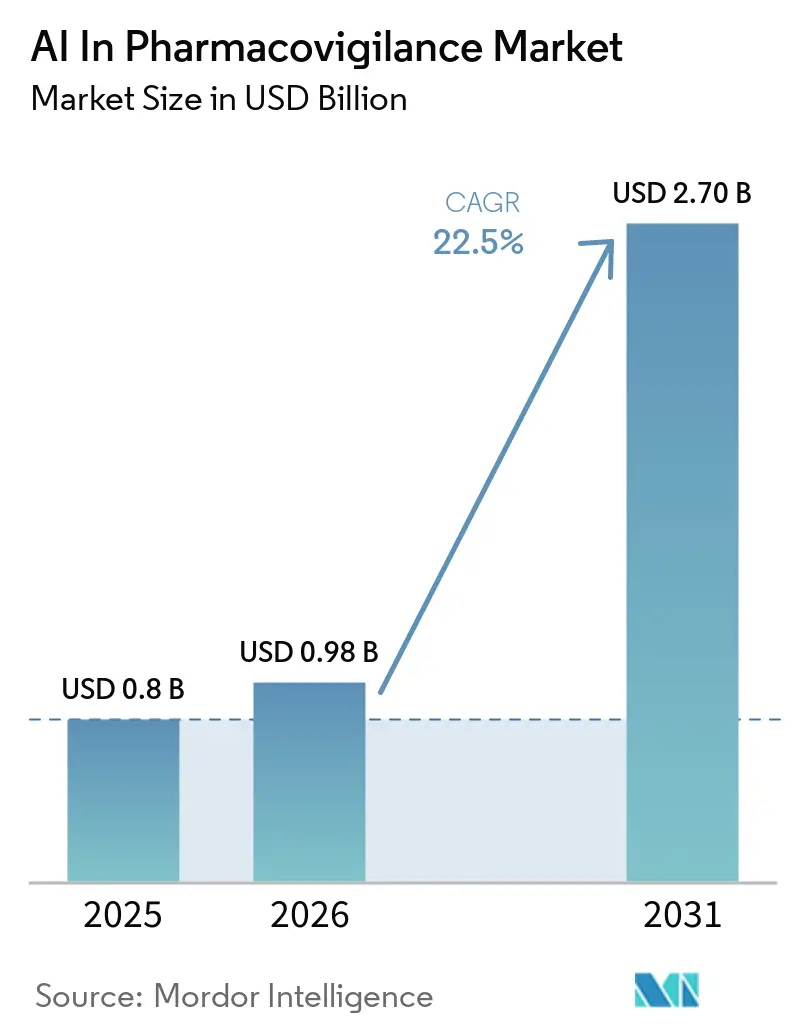
| 市場規模 (2026) | 0.98 十億米ドル |
| 市場規模 (2031) | 2.70 十億米ドル |
| 成長率 (2026 - 2031) | 22.50 % |
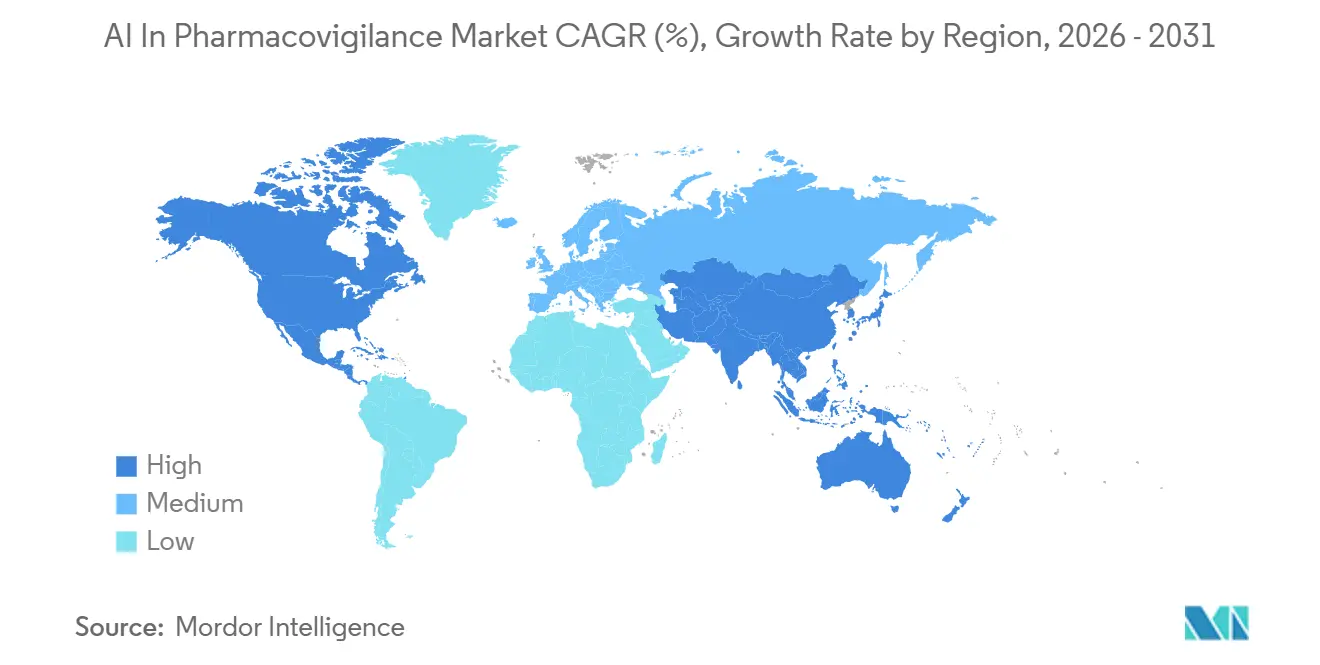
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
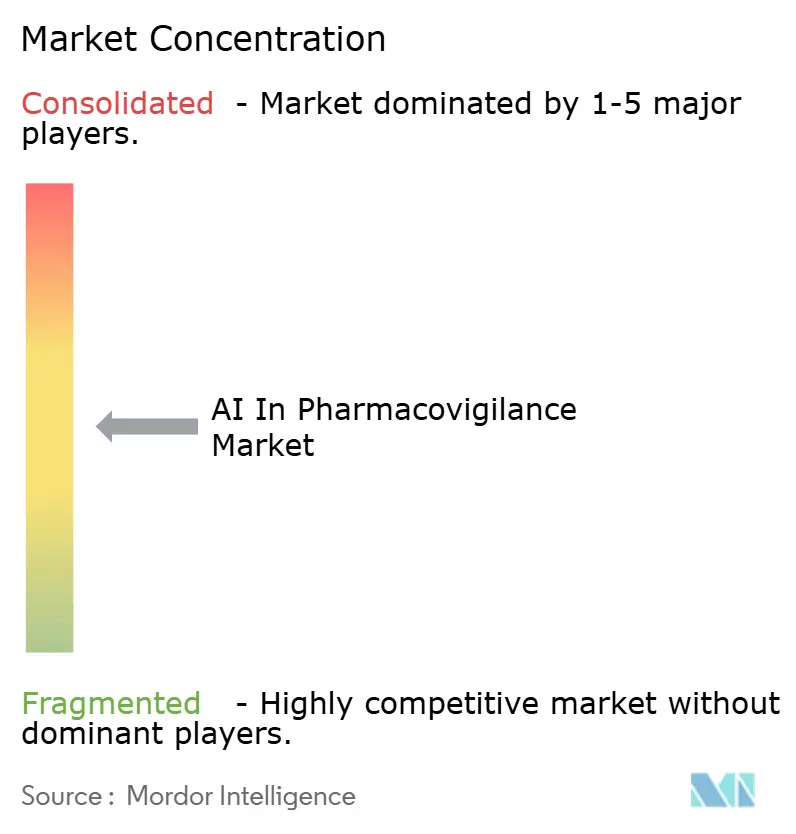
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるAIファーマコビジランス市場分析
AIファーマコビジランス市場規模は、2025年の8億米ドルから2026年には9億8,000万米ドルに増加し、2031年までに27億米ドルに達する見込みで、2026年から2031年にかけて年平均成長率22.5%で成長します。
医薬品安全性チームは、従来の手動ケース処理から分析主導型の予測的サーベイランスへの移行を加速させています。自然言語処理および大規模言語モデルの進歩により、反復的な作業が効率化され、個別症例安全性報告書(ICSR)の処理にかかる中央値処理時間が22分から17分未満に短縮されました。クラウド提供は新規導入の大半において優先される選択肢として台頭しており、顧客のダウンタイムを発生させることなくMedDRAおよびICHからのシームレスな更新を可能にしています。さらに、中堅バイオテク企業が検証・チューニングをアウトソーシングする傾向が強まる中、マネージドサービスはプラットフォームを上回る速度で成長しています。規制当局はこの変革を大きく牽引しています。FDAの新興医薬品安全技術プログラム(EDSTP)はAIの進捗状況について四半期ごとの更新を義務付けており、EMAのERATOシステムは運用開始後最初の3か月で400時間以上のモニタリング時間削減という顕著な成果を達成しています。
レポートの主要ポイント
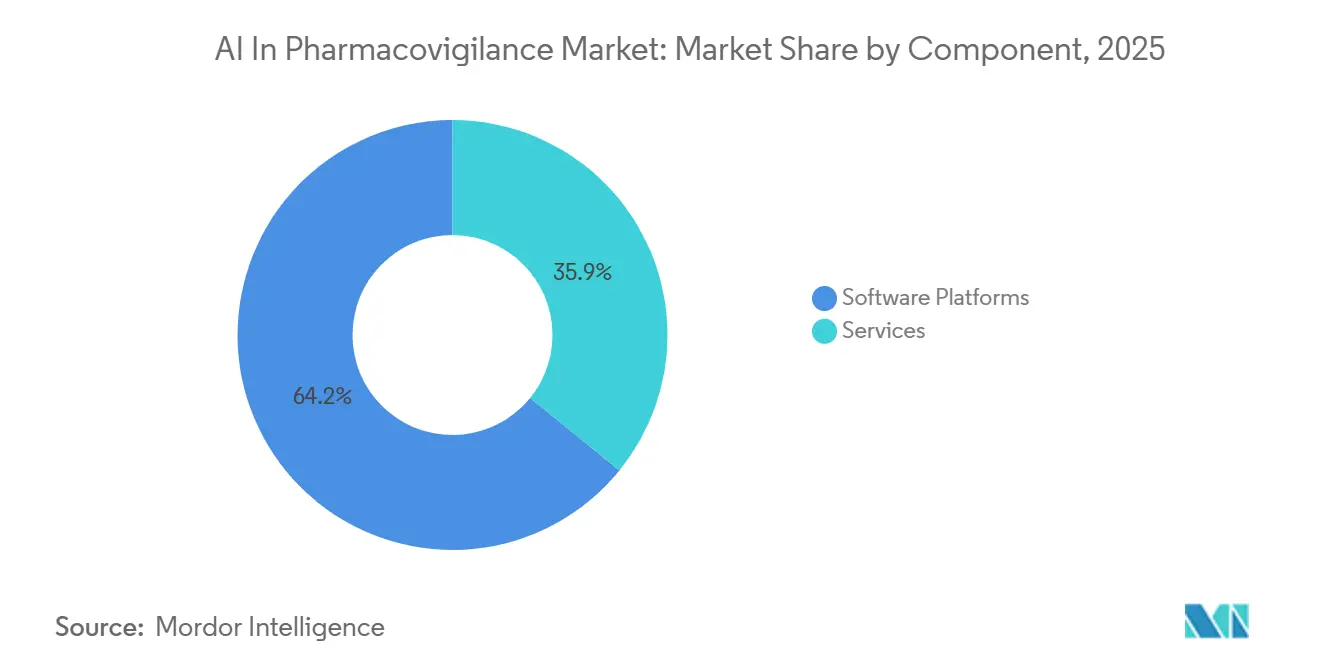
- コンポーネント別では、ソフトウェアプラットフォームが2025年に64.15%の収益シェアを獲得し、サービスは2031年までに年平均成長率23.45%で拡大する見込みです。
- 展開モデル別では、クラウドベースの提供が2025年のAIファーマコビジランス市場シェアの71.15%を占め、2031年まで年平均成長率23.85%で成長すると予測されています。
- アプリケーション別では、有害事象ケース処理が2025年のAIファーマコビジランス市場規模の46.75%を占めましたが、シグナル検出・優先順位付けは2031年まで年平均成長率24.54%で拡大する見込みです。
- エンドユーザー別では、製薬・バイオテク企業が2025年に58.34%のシェアを占め、規制当局は2031年まで年平均成長率24.75%で成長すると予測されています。
- 地域別では、北米が2025年に41.56%の収益シェアでリードし、アジア太平洋は2026年から2031年にかけて年平均成長率23.35%が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 安全性データの量と複雑性の増大 | +6.2% | グローバル | 短期(2年以内) |
| リアルタイムモニタリングに向けた規制の推進 | +5.8% | 北米・EU | 中期(2~4年) |
| ケース処理自動化のコスト圧力 | +4.1% | グローバル | 短期(2年以内) |
| 希少疾患シグナル検出のための基盤モデル | +3.7% | 北米、アジア太平洋 | 長期(4年以上) |
| 患者報告アウトカムのためのソーシャルリスニングNLP | +5.8% | 北米・EU | 中期(2~4年) |
| EHR交換との連合学習協定 | +4.1% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
安全性データの量と複雑性の増大
FAERSへの年間ICSR提出件数は2024年に190万件を超え、EudraVigilanceは同年に170万件の副作用報告(ADR)を受領し、手動トリアージワークフローに大きな負荷をかけています。[1] ソーシャルメディアの投稿、電子健康記録(EHR)の抽出データ、ウェアラブルデバイスのフィードが、従来のキーワードフィルターでは解析できないデータレイクを拡大させています。AIパイプラインは現在、構造化された臨床報告に対して85~100%のエンティティ一致率を達成し、人手による修正をデータポイントのわずか3.5%にまで削減しています。データストリームが増えるたびに、24時間の規制報告期限に対応しなければならないスポンサーにとって、AIファーマコビジランス市場はますます不可欠な存在となっています。
リアルタイムモニタリングに向けた規制の推進
2024年に開始されたFDAのEDSTPは、AIシステムを評価するためのスポンサーとの四半期会議を設定し、政策を事後的な提出から同時進行の監督へと移行させています。[2] 大西洋の対岸では、改訂されたEUの規則により、販売承認取得者はデジタルチャネルを監視して未要請のADRを把握し、重篤な予期しない症例を15日以内に提出することが義務付けられています。ソーシャルメディアの1日あたりの投稿数は5億件に近づいており、そのうち約0.02%が医薬品や副作用に言及しており、AIのみが迅速にスクリーニングできる規模であり、AIファーマコビジランス市場への継続的な投資を促進しています。
ケース処理自動化のコスト圧力
ファーマコビジランスチームは、規制要件を満たすために処理しなければならない有害事象報告の膨大な量により、コストの増大に直面しています。手動によるケース処理はリソースを大量に消費し、厳格なタイムライン内でデータのレビュー、コーディング、提出を行うための熟練したスタッフを必要とします。AI主導のケース処理自動化は、データ入力、トリアージ、ナラティブ生成などの反復的な作業を効率化することで、この負担を軽減します。これにより、運用コストが削減されるだけでなく、速度と精度が向上し、労働力を比例的に増やすことなく増大するデータ量に対応しながらコンプライアンスを維持することが可能になります。
患者報告アウトカムのためのソーシャルリスニングNLP
正式な臨床報告にとどまらず、患者はソーシャルメディア、フォーラム、健康コミュニティで体験を共有する機会が増えています。これらの非構造化データソースは、実世界における医薬品の安全性と有効性に関する貴重な洞察を提供します。AI搭載のソーシャルリスニングNLPツールは、これらのプラットフォームから患者報告アウトカムを検出・分類・分析し、従来の報告チャネルよりも早期に新たな安全性シグナルを特定することができます。患者の真の声を捉えることで、企業は医薬品の影響についてより深い理解を得て、潜在的な有害事象を発見し、市販後サーベイランスを強化します。このアプローチは、構造化された規制データをリアルワールドエビデンスで補完することにより、ファーマコビジランスを強化します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データプライバシーおよび国境を越えた転送規則 | -2.3% | EU、アジア太平洋中核 | 短期(2年以内) |
| アルゴリズムの不透明性と規制上の防御可能性 | -1.8% | グローバル | 中期(2~4年) |
| ラベル付き安全性データセットの不足 | -2.4% | EU、アジア太平洋中核 | 短期(2年以内) |
| 生成AIの推論における高い計算コスト | -1.5% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーおよび国境を越えた転送規則
多国籍製薬企業は、健康データのオフショア保存を制限するGDPR、中国の個人情報保護法(PIPL)、日本の個人情報保護法(APPI)などの規制により課題に直面しています。その結果、これらの企業はデータセットを分離するか、地域別のクラウドソリューションを導入しなければなりません。さらに、公開データによる事前学習が意図せず個人情報を埋め込む可能性があるため、LLMが患者を再識別するリスクが重大な懸念事項となっています。2025年の研究では、臨床事例記述において83%の幻覚率が明らかになりました。コンプライアンスコストがさらに一部の展開を遅らせており、AIファーマコビジランス市場の短期的な成長を制約しています。
アルゴリズムの不透明性と規制上の防御可能性
透明性の欠如を批判されることが多いニューラルネットワークは、外部検証とバイアス軽減を優先するFDAの厳格な7段階の信頼性テストを満たすことが求められています。2024年時点で、ファーマコビジランスにおける公開AIモデルのうち実世界での検証を受けたものはわずか14%にとどまっています。これにより、ベンダーはスポンサーの承認を得るために不可欠となった説明可能性レイヤーと詳細なモデルリスク文書を統合することを余儀なくされています。これらの要件がAIファーマコビジランス産業の近期成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームが支出の中核を担い、サービスは検証作業で加速2025年、プラットフォームはOracle Argus Safety、ArisGlobal LifeSphere、Veeva Vault Safetyスイートに牽引され、収益の64.15%を占めました。これらのプラットフォームは、インテーク、MedDRAコーディング、E2B(R3)提出を単一の検証済み環境に統合し、監査リスクを最小化します。この統合された変更管理機能は、年間50万件以上のケースを処理する上位20社の製薬企業にとって特に魅力的です。一方、AIファーマコビジランス市場の残りの部分を占めるサービスは、年平均成長率23.45%という堅調な成長を示しています。この急増は主に、社内検証チームを持たない中堅バイオテク企業がターンキーアウトソーシングソリューションを選択していることによるものです。EU AI法は継続的なAIモデルのモニタリング、定期的な再トレーニング、説明可能性評価を義務付けており、コンサルティング時間を安定した収益源へと変えています。
展開モデル別:
クラウドがコンプライアンス速度と総所有コスト優位性で拡大2025年、クラウドモデルはAIファーマコビジランス市場で71.15%のシェアを占め、年平均成長率23.85%で成長すると予測されており、オンプレミスソリューションを大きく上回っています。SaaSプラットフォームはバージョンレスコンプライアンスを提供し、ベンダーがICH、MedDRA、FDAフォームの変更を一夜にして実装することを可能にします。この機能により、IQ/OQ/PQに関連するダウンタイムサイクルが排除されます。ユーザー1人あたり年間約600米ドルから始まるペイパーユーザー価格設定により、組織は設備投資(CapEx)から運用費用(OpEx)へと移行し、サーバー廃棄コストを回避できます。その結果、ITメンテナンスコストはオンプレミス設定と比較して40%低くなります。
アプリケーション別:
シグナル検出が予測分析で急増2025年、有害事象ケース処理は収益の46.75%を生み出しており、各個別症例安全性報告書(ICSR)はインテーク、重複排除、MedDRAコーディング、E2Bフォーマット化を経ています。しかし、シグナル検出・優先順位付けはより速い成長率24.54%を示しています。この加速は、リアルタイム不均衡アルゴリズム、ベイズ変化点分析、トランスフォーマーベースのテキストマイニングなどの進歩によって牽引されており、発見のタイムラインを数か月から数日へと短縮しています。継続的なダッシュボードが安全性科学者に新たな薬剤・事象ペアを通知し、症例数が急増する前にタイムリーなラベル変更を可能にし、患者安全とビジネスリスクの両方の懸念に対応しています。ベンダーは現在、自動ナラティブ要約、IC不均衡メトリクス、異常フラグなどの機能を統合インターフェースに統合しています。
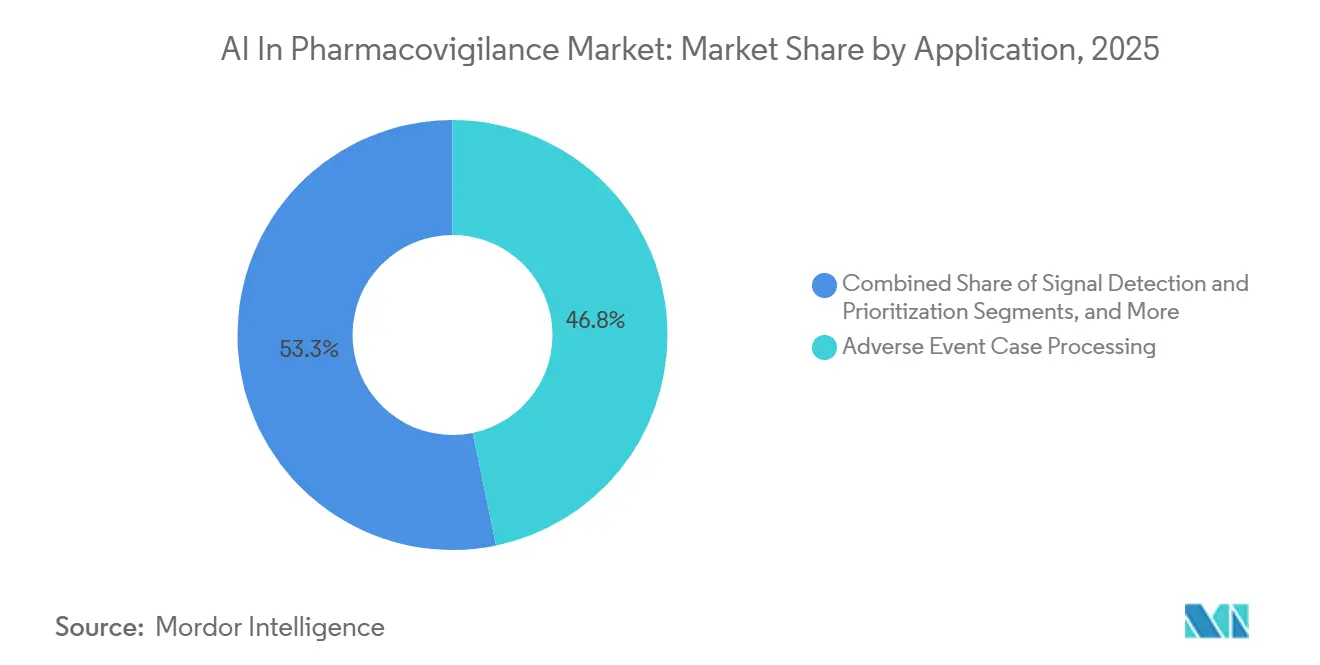
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:
産業が主導し、規制当局が加速2025年、製薬・バイオテク企業はAIファーマコビジランス収益の58.34%を占め、グローバルなICSRを迅速に収集・提出する義務を強調しています。多くの主要企業がナラティブ抽出やトリアージなどのタスクにAIイニシアチブを試験導入しており、複数の企業がこれらの取り組みを全社規模に拡大しています。しかし、規制当局は最も急成長するセグメントとして台頭しており、年平均成長率24.75%を誇っています。この成長は、FDAが2025年にElsaアシスタントを導入したことによって促進されており、2026年にはバージョン4.0にアップグレードされ、現在は関連スタッフの70%に利用されています。さらに、カナダからシンガポールに至る機関が同様のAIコパイロットを評価しています。このような調達は波及効果を生み出し、産業界がこれらの規制審査担当者が採用する分析フレームワークに合わせることを促し、AIファーマコビジランス市場をさらに推進しています。
地域分析
北米AIファーマコビジランス市場
北米は2025年の収益の41.56%を生み出しており、米国の6,000億米ドル規模の製薬経済と、センチネル・イニシアチブの8億人規模の患者データベースがその原動力となっています。同地域はクラウド導入率が最も高く、医薬品安全性担当エグゼクティブの85%が2026年にAI予算を増加させる計画を持っており、AIファーマコビジランス市場における北米のリーダーシップを強固なものにしています。
アジア太平洋AIファーマコビジランス市場
一方、アジア太洋地域は23.35%のCAGRで成長すると予測されており、中国、インド、日本、韓国が世界の臨床試験の3分の1以上を占め、それに比例した安全性業務が生じていることが背景にあります。2025年のPMDAによるICH E2B(R3)の適用開始やNMPAの整合化ロードマップを含む規制の調和により、標準化されたメッセージ構造の中でのクロスボーダーデータフローが可能となり、SaaS導入が促進されています。インドおよび東南アジア全域でのクラウド可用性ゾーンの拡大により、CROは患者データをローカルに保存しながらハイパースケールGPUクラスターを活用できるようになり、地域のAI展開が強化され、ファーマコビジランス市場におけるAIの市場規模の成長に貢献しています。
中東・アフリカおよび南米AIファーマコビジランス市場
南米および中東・アフリカは規模こそ小さいものの、目標を絞った進展を示しています。ブラジルの規制当局はAI対応ビジランスのためのサンドボックスを導入しており、2024年にWHO指定機関として認定されたアフリカ医薬品機関は、手作業によるスプレッドシートを超えたツールを必要とする地域の市販後サーベイランスを調整しています。これらの動向はベンダーのパイプラインを支え、ブロードバンドおよびクラウドインフラの継続的な発展とともに、AIファーマコビジランス市場の長期的な可能性を浮き彫りにしています。
競合環境
AI主導のファーマコビジランス環境において、プラットフォーム大手、CROサービス企業、専門AIファームを含む主要プレーヤーは、同一の顧客層をターゲットとする傾向が強まっています。ベンダーは現在、3つの主要な差別化要因に注力しています。第一に、事前検証済みのSaaSアーキテクチャが顧客監査を効率化しています。例えば、Veevaがグローバルクライアントのために310万件のレガシーケースを10か月で効率的に移行したことは、オンプレミスの競合他社が太刀打ちできないスピード優位性を示しています。第二に、ArisGlobalのNavaXやIQVIAのVigilance Detectなどの説明可能なAIエンジンが新たな基準を設定しています。フィールドレベルの信頼スコアを表示することで、これらのツールはレビュー担当者が不確かな抽出を調整することを可能にし、FDAの信頼性ベンチマークに沿っています。最後に、「エージェンティックAI」の台頭がプロセスを変革しています。このオーケストレーションは、厳格なルールなしにインテーク、コーディング、ナラティブ作成、E2B自動提出をシームレスに統合します。早期採用者は生産性が30~40%大幅に向上したと報告しています。
スタートアップ企業は特化したニッチ市場を開拓しています。2025年、Graph AIはデバイスメーカー向けのソーシャルメディアシグナル検出を加速させるために300万米ドルを調達し、報告時間が90%短縮されると主張しています。一方、Sable Bioは2026年に375万米ドルのシード資金を調達し、製品発売前の安全性プロファイリングのための因果推論に注力しています。これらの新興プレーヤーは、特にAIメール抽出の精度が95%に近づき、市場のコモディティ化とマージン低下を脅かす中、既存企業に機能リリースの加速を迫っています。
AIファーマコビジランス産業リーダー
-
Oracle
-
ArisGlobal
-
Genpact
-
Cognizant
-
IQVIA
- 注:主要企業の掲載順は順位を示すものではありません。
AIファーマコビジランス市場 このレポートでカバーされる企業
- AB Cube
- Accenture
- Anju Software
- Aris Global
- Capgemini
- Clario (formerly BioClinica)
- Cloudbyz
- Cognizant
- Ennov
- Genpact
- IBM Merative
- IQVIA
- Oracle
- Parexel International
- Sparta Systems (Honeywell)
- Tata Consultancy Services
- Thermo Fisher Scientific Inc. (PPD)
- United BioSource
- Wipro
最近の産業開発事情 AIファーマコビジランス市場
- 2026年5月:AstraZenecaは腫瘍学バイオマーカー発見と用量最適化を加速するため、Immunaiとの最大3,750万米ドル相当のAIパートナーシップを拡大しました。
- 2026年4月:ThinkTrendsのエージェンティックDocument AIプラットフォームが米国連邦保健機関内で稼働を開始し、複数の製品クラスにわたって年間600万~700万件の有害事象報告を処理しています。
- 2026年2月:Sable BioはMMC Venturesが主導するシードファンディングで375万米ドルを調達し、因果推論安全性分析のスケールアップを図っています。
- 2026年1月:FDAとEMAが共同で「医薬品開発における優れたAI実践の指導原則」を発行し、規制提出に向けた10項目の信頼性フレームワークを設定しました。
グローバルAIファーマコビジランス市場レポートの範囲
レポートの範囲によると、AIファーマコビジランス(PV)市場は、増大する安全性ケース量の管理、医薬品安全性検出の強化、規制コンプライアンスの改善の必要性に牽引され、急速な成長を遂げています。主要なアプリケーションには、有害事象ケース処理、文献レビュー、シグナル検出を自動化するための機械学習(ML)および自然言語処理(NLP)が含まれます。
AIファーマコビジランス市場は、コンポーネント、展開モデル、アプリケーション、エンドユーザー、地域別にセグメント化されています。コンポーネント別では、市場はソフトウェアプラットフォームとサービスを含みます。展開モデル別では、市場はクラウドベースとオンプレミスにセグメント化されています。アプリケーション別では、市場は有害事象ケース処理、シグナル検出・優先順位付け、リスク管理・軽減、規制報告・提出に分類されています。エンドユーザー別では、市場は製薬・バイオテク企業、受託研究機関(CRO)、医療機器メーカー、規制当局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17か国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| ソフトウェアプラットフォーム |
| サービス |
| クラウドベース |
| オンプレミス |
| 有害事象ケース処理 |
| シグナル検出・優先順位付け |
| リスク管理・軽減 |
| 規制報告・提出 |
| 製薬・バイオテク企業 |
| 受託研究機関(CRO) |
| 医療機器メーカー |
| 規制当局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| コンポーネント別 | ソフトウェアプラットフォーム | |
| サービス | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| アプリケーション別 | 有害事象ケース処理 | |
| シグナル検出・優先順位付け | ||
| リスク管理・軽減 | ||
| 規制報告・提出 | ||
| エンドユーザー別 | 製薬・バイオテク企業 | |
| 受託研究機関(CRO) | ||
| 医療機器メーカー | ||
| 規制当局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
現在のAIファーマコビジランス市場の規模はどのくらいで、2031年までにどこへ向かうのか?
市場は2026年に9億8,000万米ドルであり、2031年までに27億米ドルに達すると予測されており、年平均成長率22.5%を反映しています。
クラウドベースの展開モデルはオンプレミス設定と比較してどのくらいの速さで成長しているか?
クラウド提供は2031年まで年平均成長率23.85%で拡大しており、オンプレミスセグメントを大きく上回り、すでに2025年収益の71.15%を占めています。
予測期間中に最も強い成長を記録するアプリケーション領域はどこか?
シグナル検出・優先順位付けは年平均成長率24.54%で成長すると予測されており、相対的な勢いにおいて定常的なケース処理を上回ります。
最も高い成長率が期待される地域はどこか?
アジア太平洋は2031年まで年平均成長率23.35%で拡大する見込みであり、密度の高い臨床試験活動とCRO間での急速なクラウド採用が牽引しています。
プラットフォームが依然として収益を支配しているにもかかわらず、サービスがシェアを拡大しているのはなぜか?
スポンサー、特に中堅バイオテク企業が検証、モデルチューニング、移行作業をアウトソーシングしており、サービスセグメントを年平均成長率23.45%に押し上げています。