
アドバーサリー・エミュレーション・プラットフォーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.18 十億米ドル |
| 市場規模 (2032) | 9.75 十億米ドル |
| 成長率 (2027 - 2032) | 25.13 % |
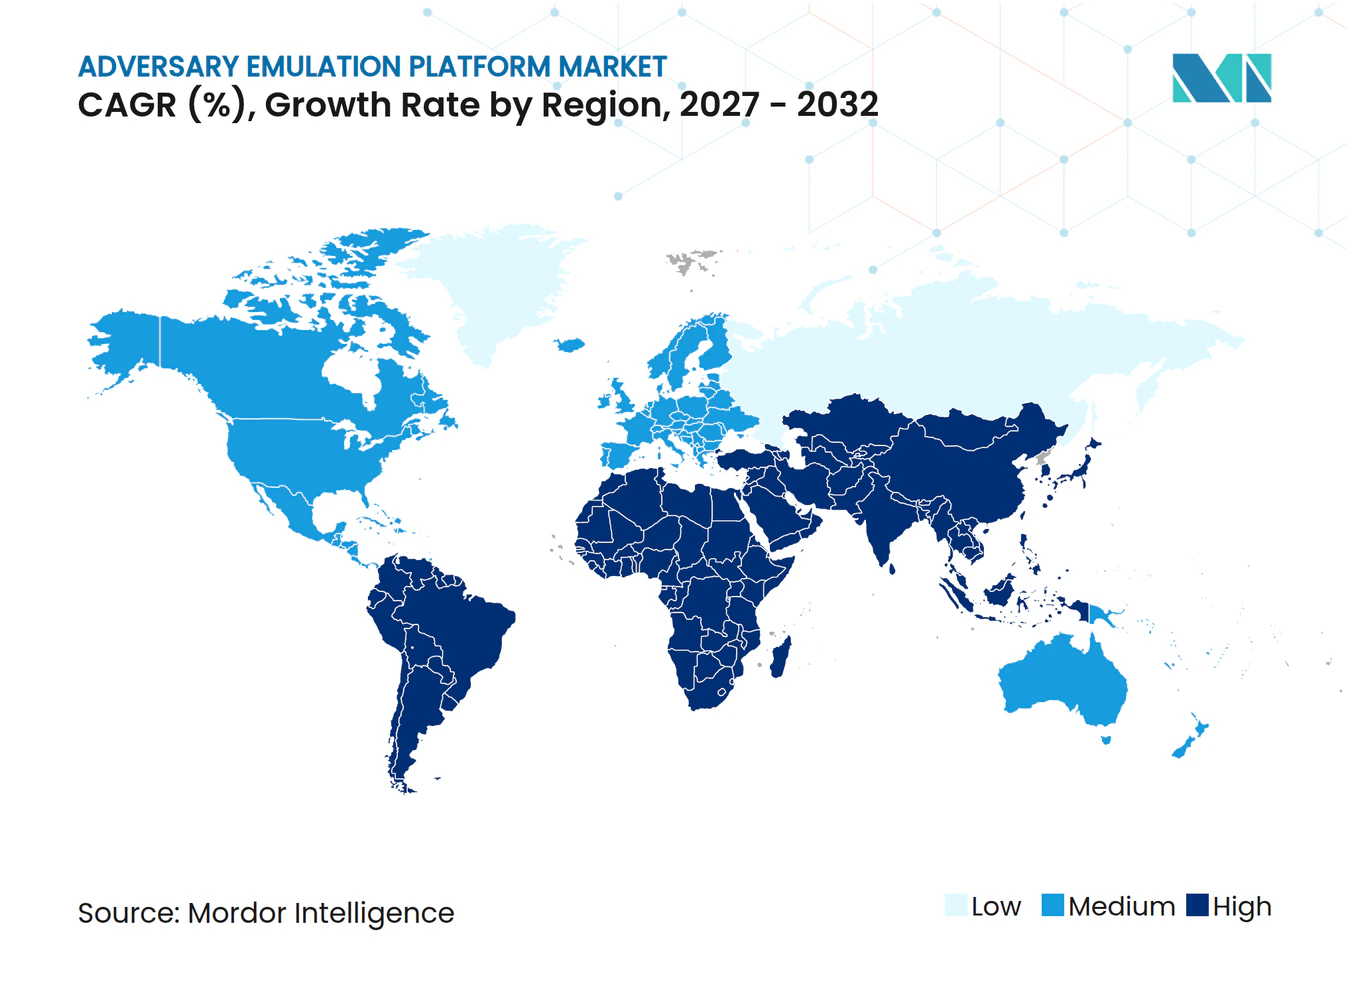
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアドバーサリー・エミュレーション・プラットフォーム市場分析
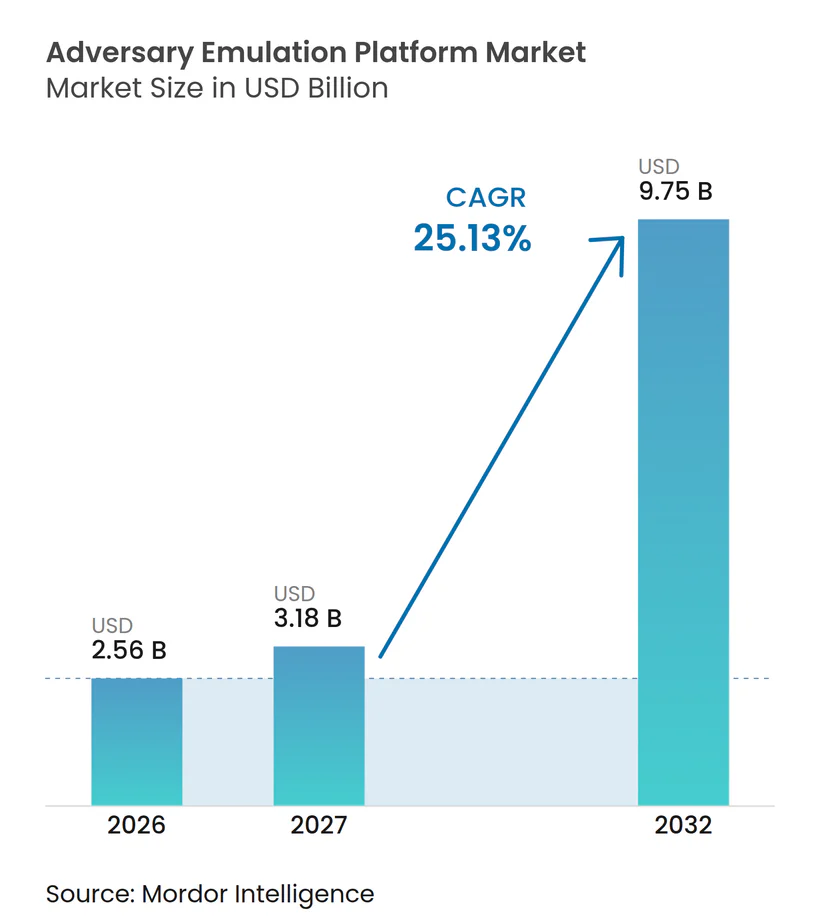
アドバーサリー・エミュレーション・プラットフォーム市場規模は2026年に2.56 ビリオン ドルと予測されており、2027年から2032年にかけてCAGR 25.13%を記録しながら、2032年までに9.75 ビリオン 米ドルに達すると予測されています。需要は、定期的なコンプライアンステストではなく、セキュリティコントロールが期待通りに機能するという継続的な証明へとシフトしています。侵害コストの上昇と攻撃サイクルの加速により、大規模組織においてコントロール検証が予算上の優先事項となっています。ベンダーは、ブリーチシミュレーション、アタックパステスト、および修復ワークフローをより広範なエクスポージャー管理プラットフォームに統合することで対応しています。これは、テストコンテンツを迅速に更新し、クラウド、アイデンティティ、および運用技術環境にわたって安全に運用できるプロバイダーに有利に働きます。アドバーサリー・エミュレーション・プラットフォーム市場はまた、大規模な社内セキュリティチームを構築することなく高度なテストを利用できるよう中小企業を支援するマネージドサービスを通じて拡大する余地もあります。
主要レポートのポイント
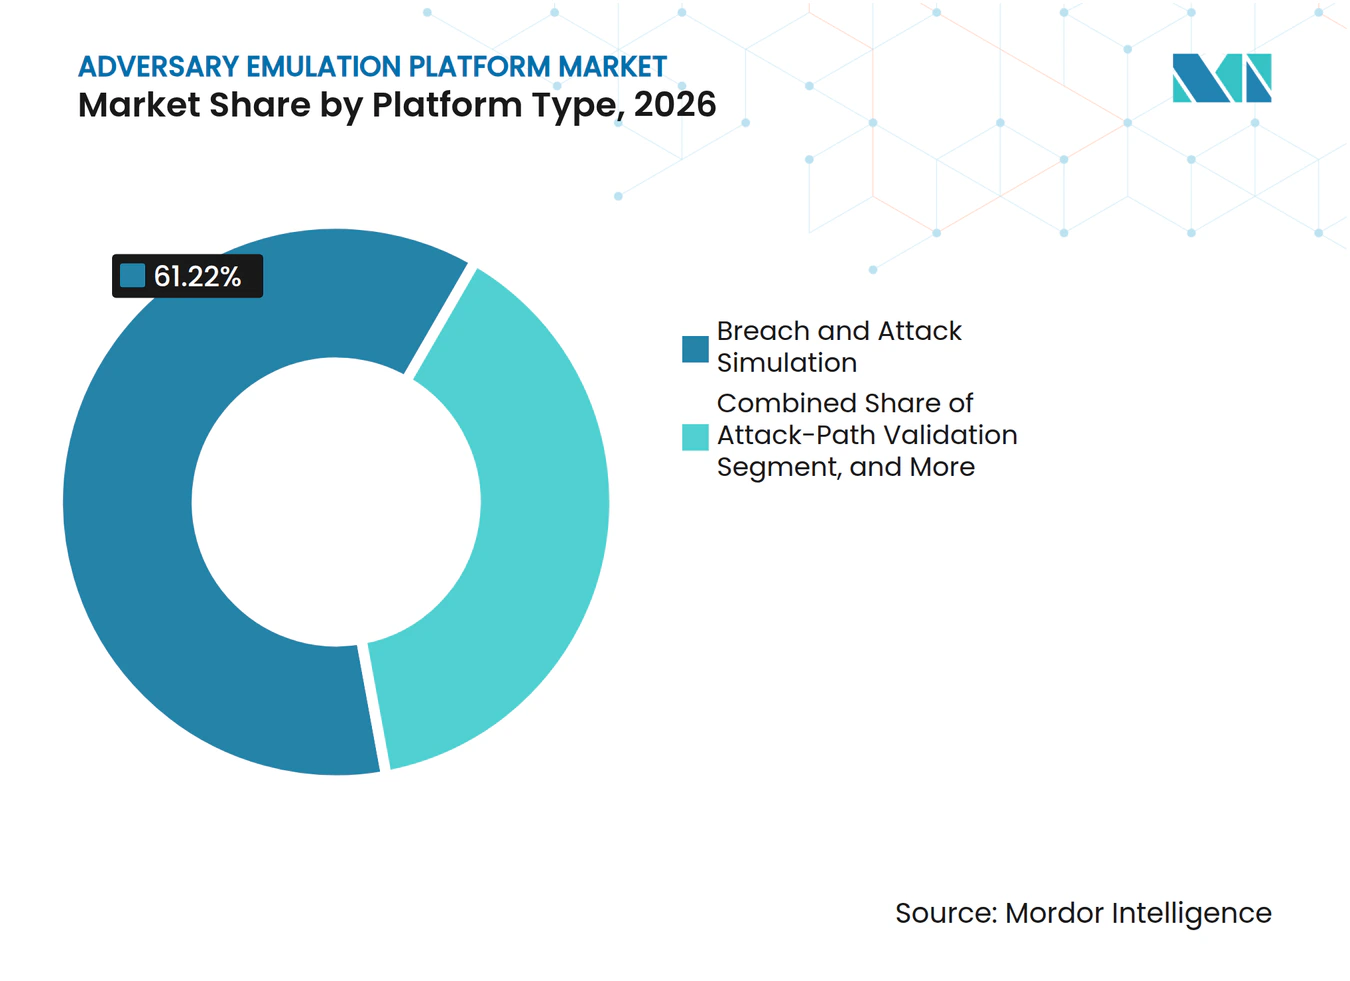
- プラットフォームタイプ別では、ブリーチ・アンド・アタック・シミュレーションが2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの61.22%を占め、アタックパス検証は2032年にかけてCAGR 26.30%で拡大すると予測されています。
- 展開モード別では、オンプレミスが2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの71.12%を占め、クラウド展開は2032年にかけてCAGR 26.88%で拡大すると予測されています。
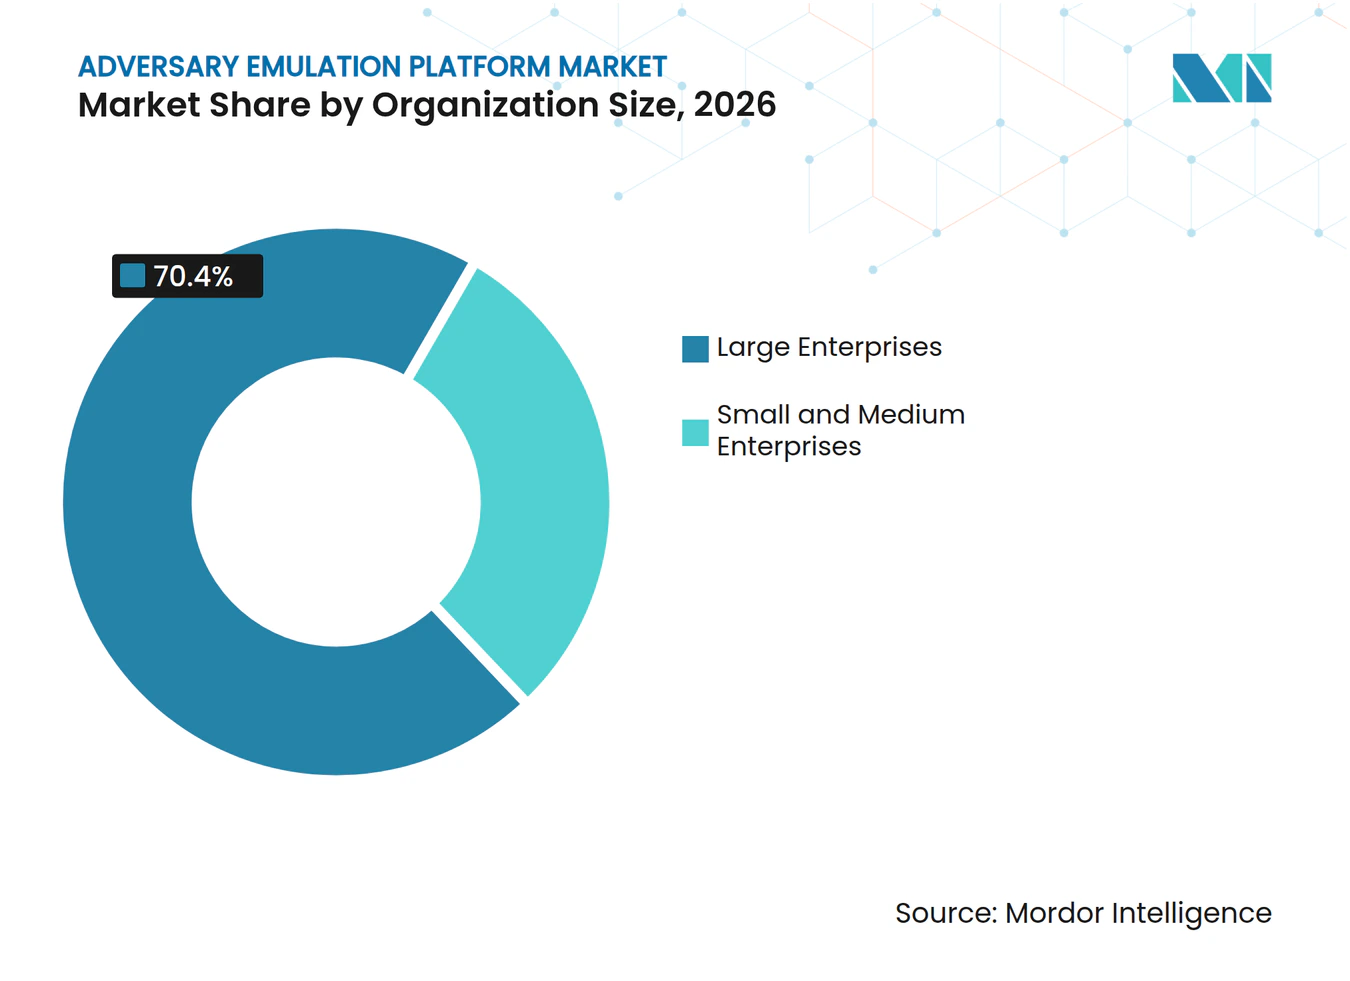
- 組織規模別では、大企業が2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの70.40%を占め、中小企業は2032年にかけてCAGR 27.10%で拡大すると予測されています。
- エンドユーザー別では、銀行・金融サービス・保険が2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの29.15%を占め、政府・公共行政は2032年にかけてCAGR 25.71%で拡大すると予測されています。
- 地域別では、北米が2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの36.18%を占め、アジア太平洋地域は2032年にかけてCAGR 26.05%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 敵対者の高度化とアタックパスの複雑化の拡大 | +4.8% | グローバル | 短期(2年以内) |
| 定期的なテストから継続的なセキュリティ検証へのシフト | +4.2% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 短期(2年以内) |
| 証拠に基づくサイバーレジリエンスに対する規制および取締役会レベルの圧力 | +3.8% | 欧州連合および北米が中核、アジア太平洋地域および中東が成長中 | 中期(2〜4年) |
| クラウド、アイデンティティ、ハイブリッド環境の拡大 | +3.2% | グローバル、アジア太平洋地域および北米に集中 | 中期(2〜4年) |
| 熟練した攻撃的セキュリティ人材の不足 | +2.7% | グローバル、南米・中東・アフリカで顕著 | 中期(2〜4年) |
| 脅威インテリジェンスからエミュレーション自動化へ | +2.3% | 北米およびヨーロッパが中核、グローバルへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
敵対者の高度化とアタックパスの複雑化の拡大
AI対応攻撃は脆弱性の開示からその悪用までの間隔を短縮しています。IBMは、AI対応インシデントが2026年の悪意ある侵害の25%を占め、平均コストは600万 米ドルで、前年比56%増加したと報告しています。ベライゾンは侵害の48%にランサムウェアが関与していると報告しており、防御側は進化する攻撃者の行動に対してコントロールをテストするよう引き続き圧力を受けています。アドバーサリー・エミュレーション・プラットフォーム市場は、購入者が新しい攻撃者の手法が安全なテストシナリオになるまでの速さを優先する場合に恩恵を受けます。AttackIQは2026年1月にランサムウェアに焦点を当てた25のエミュレーションパッケージをリリースし、セキュリティチームがますます期待するようになったコンテンツ更新サイクルの短縮を示しました。自動化されたコンテンツエンジニアリングを備えたプラットフォームは、応答時間とテクニックカバレッジの両方で競争することができます。
定期的なテストから継続的なセキュリティ検証へのシフト
年次ペネトレーションテストは、システムや攻撃者の手法が変化する中でコントロールが機能し続けるかどうかについて、限られた視点しか提供しません。アドバーサリー・エミュレーション・プラットフォーム市場は、本番セキュリティ環境における繰り返しのシミュレーションと測定へのシフトから恩恵を受けています。CISAは、2つの重要インフラのレッドチーム評価を基に、時点評価ではなく継続的な敵対者シミュレーションを推奨しました。この推奨は、コントロールパフォーマンスの防御可能な証拠を必要とする公共部門の購入者や規制対象事業者に特に重要です。継続的なテストはまた、主要な技術変更ごとに個別の演習を手配する手動の負担を軽減します。調査結果を修復およびチケット管理プロセスに統合するサプライヤーは、検証が運用プロセスになるにつれて顧客を維持するのに有利な立場にあります。
証拠に基づくサイバーレジリエンスに対する規制および取締役会レベルの圧力
DORAは2025年1月17日に適用開始となり、欧州連合内の対象金融機関に対してデジタル運用レジリエンス要件を確立しています。[1] そのテスト条項は、対象となる重要な事業体に対して定期的なICTテストおよび脅威主導型ペネトレーションテストを支援しています。アドバーサリー・エミュレーション・プラットフォーム市場は、決済および金融サービス環境における同様のテスト要件によって支えられています。これらのルールにより、文書化された繰り返し可能な検証が非公式なテスト演習よりも関連性が高まります。NIS2はまた、18の重要セクターにわたってサイバーセキュリティ義務を拡大し、構造化されたレジリエンスプログラムを必要とする組織のグループを広げています。コンテンツとレポートを確立された規制フレームワークにマッピングするベンダーは、購入者の調達摩擦を軽減することができます。
クラウド、アイデンティティ、ハイブリッド環境の拡大
クラウドワークロードとアイデンティティシステムは、従来のオンプレミステストログラムに適合しないアタックパスを生み出しています。MITREは2025年のATT&CK評価においてクラウド敵対者エミュレーションを導入し、Scattered Spiderに関連するクラウドネイティブなアイデンティティ手法に対するテストを含めました。MITREとクラウドセキュリティアライアンスはまた、クラウドコントロールマトリックスバージョン4.1を17のドメインにわたる900以上のATT&CKテクニックとコントロールの関係にマッピングしました。これにより、クラウドとアイデンティティのカバレッジがアドバーサリー・エミュレーション・プラットフォーム市場の基本的な評価要件となっています。Cymulateは2026年1月にWizインテグレーションネットワークに参加し、共同顧客が既存のクラウドワークフロー内でシミュレーションを実行できるようにしました。クラウドネイティブライブラリを持たないプロバイダーは、ハイブリッドエンタープライズ評価において弱い立場に置かれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い安全性、変更管理、および本番テスト要件 | -1.4% | グローバル、重要インフラおよび運用技術環境で最も深刻 | 短期(2年以内) |
| 断片化されたセキュリティコントロール全体にわたる統合の複雑さ | -1.0% | グローバル、レガシーSIEM/SOARスタックを持つ大企業で顕著 | 中期(2〜4年) |
| 高忠実度の脅威行動データの限られた可用性 | -0.8% | グローバル、新興市場で最も制限的 | 中期(2〜4年) |
| オープンソースの代替手段と内部ツール構築 | -0.6% | 北米およびヨーロッパ、開発者能力が最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い安全性、変更管理、および本番テスト要件
本番安全性は、重要インフラ、製造業、およびヘルスケアの環境において重大な障害として残っています。制御が不十分なエミュレーション実行は、業務を中断させたり安全システムに影響を与えたりする可能性があります。組織はプラットフォームを使用する前に、厳格な認可制限、信頼性の高いロールバック手順、安全実行プロトコル、および隔離されたテストネットワークを必要とすることが多いです。CISAと国土安全保障システムエンジニアリング・開発研究所は、この設定に必要な専門的な作業を示すために、運用技術向けのCaldera拡張機能を開発しました。これらの要件はアドバーサリー・エミュレーション・プラットフォーム市場における販売サイクルを長引かせる可能性があります。また、組織が専任の攻撃的セキュリティスタッフを欠いている場合、マネージド検証をより魅力的なものにします。
断片化されたセキュリティコントロール全体にわたる統合の複雑さ
大規模な組織は一般的に、SIEM、SOAR、エンドポイント、ネットワーク、およびクラウドセキュリティ製品を個別に運用しています。これらのシステムは多くの場合、異なるテレメトリ形式と修復プロセスを使用しています。エミュレーション結果の価値は、チームがすでに使用しているケース管理および修復ツールと統合できない場合に低下します。これはアドバーサリー・エミュレーション・プラットフォーム市場にとって懸念事項です。なぜなら、手動変換は検証を遅らせ、カバレッジを低下させるからです。ESETは2026年に、中小企業における高度なセキュリティ投資への主要な障壁として複雑さと統合を特定しました。既製の統合機能を持つベンダーは、この運用上の負担を軽減し、孤立しテスト製品に対して優位性を持つことができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:
ブリーチシミュレーションがリード、アタックパス検証が台頭ブリーチ・アンド・アタック・シミュレーションは2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの61.22%を占めました。その確立した地位は、セキュリティコントロールが既知の攻撃手法を検出・防止するという繰り返し可能な証拠の必要性を反映しています。金融サービスの規則と決済セキュリティの期待が、文書化されたテストプログラムの必要性を強化しています。アタックパス検証は2032年にかけてCAGR 26.30%を記録すると予測されています。これは、攻撃者が脆弱性を悪用してシステム間を移動する方法を示し、企業が連鎖したエクスポージャーを優先順位付けするのに役立ちます。
自動ペネトレーションテストと自動レッドチーミングは、ベンダーがオーケストレーションとAI支援機能を追加するにつれて、成長範囲の中間に位置しています。MITREのATT&CKバージョン18は、Kubernetes、CI/CDパイプライン、およびクラウドアイデンティティのカバレッジを拡大し、プラットフォームが自動テストで使用できるより最新のテクニックコンテンツを提供しています。Penteraは2026年3月にPentera 8を導入し、敵対的テストを指示するための自然言語インターフェースであるPentera Peerを搭載しました。運用技術シミュレーションやAIモデルレッドチーミングを含む他のプラットフォームタイプは、収益規模は小さいものの、汎用的なITテストが特殊なリスクに対応しない場合に重要です。Snykは2026年8月にEvo継続的攻撃的セキュリティを立ち上げ、アプリケーションセキュリティベンダーがアドバーサリー・エミュレーション・プラットフォーム市場のこの部分に参入していることを示しました。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:
オンプレミスが主導権を維持、クラウド利用が拡大オンプレミス展開は2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの71.12%を占めました。防衛、金融、その他の規制分野の企業は、特定のコントロールギャップを明らかにする可能性があるため、検証データを管理されたインフラ内に保持することが多いです。国防情報システム局は2026年8月に、国防情報システムネットワーク全体のエンタープライズ敵対的エクスポージャー検証のためにAttackIQを選定しました。この決定は、主要な機関購入者がペリメーター制御設計を引き続き好む理由を示しています。オンプレミスエージェントは、内部ネットワークおよび運用技術環境が直接テストアクセスを必要とする場合に引き続き関連性がありす。
クラウド展開は2032年にかけてCAGR 26.88%で成長すると予測されています。SaaS提供はインフラ要件を低下させ、中堅市場のセキュリティチームにとって継続的なブリーチシミュレーションを容易にすることができます。Horizon3.aiはNodeZeroのFedRAMP高度認可を取得し、クラウド提供の検証が厳格な連邦要件を満たすことができることを示しました。SafeBreachは2026年4月に、エクスポージャー検証とクラウド提供のリスクオーケストレーションを組み合わせたAI搭載の継続的脅威エクスポージャー管理ソリューションを導入しました。この運用モデルは、内部テスト用のローカルエージェントと外部エクスポージャーおよびレポート用のクラウドオーケストレーションを組み合わせることができるため、アドバーサリー・エミュレーション・プラットフォーム市場は展開モデル全体で均一に移行するわけではありません。
組織規模別:
エンタープライズ支出が需要を支え、中小企業が成長を追加大企業は2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの70.40%を占めました。その技術環境は通常、エンドポイント、クラウドワークロード、アイデンティティシステム、ビジネスアプリケーション、場合によっては運用技術をカバーしています。この広さが、集中型の検証および修復ワークフローのより強いニーズを生み出しています。Penteraは2025年10月にDevOceanを買収し、その検証提供に自動修復オーケストレーション、チケット管理、およびコンプライアンスレポートを追加しました。IBMは、フロンティアAIモデルの脅威について知った後、組織の85%がセキュリティ支出を増加させる計画であると報告しました。
中小企業は2032年にかけてCAGR 27.10%で成長すると予測されています。サブスクリプションサービスとマネージドテストは、かつて採用を制限していた初期スキルと資本要件を削減します。ESETは、中小企業の40%がサイバーセキュリティ予算の増加を見込んでおり、クラウドセキュリティが2番目に大きな計画投資であると報告しました。IBMは2025年のレポートで、中小企業の侵害コストを12万 米ドルから124万 米ドルと推定しました。財務的なエクスポージャーは低コスト検証サービスへの需要を支えていますが、スキル不足はアドバーサリー・エミュレーション・プラットフォーム市場のこの部分が展開の容易さと専門家のガイダンスに依存することを意味します。

エンドユーザー別:
金融サービスがリード、政府需要が加速銀行・金融サービス・保険は2026年のアドバーサリー・エミュレーション・プラットフォーム市場シェアの29.15%を占めました。これらの組織は詳細なレジリエンス義務に直面しており、セキュリティコントロールが失敗した場合の影響が大きいです。IBMは、2026年の金融サービスの侵害コストが平均630万 米ドルで、グローバル平均を130万 米ドル上回ったと報告しました。[2] DORA、決済セキュリティ要件、および年次ペネトレーションテストの期待により、定期的な検証がより正式な運用上のニーズとなっています。複雑なハイブリッドエステートはまた、従来のブリーチシミュレーションと並行してアタックパステストを関連させています。
政府・公共行政は2032年にかけてCAGR 25.71%で成長すると予測されています。主権サイバープログラムと防衛近代化が、公共ネットワーク全体にわたる現実的なテストへの需要を高めています。CISAは2026年秋にサイバーストームXを計画し、連邦、州、地方、および民間部門の参加者を集める第10回隔年国家サイバー演習として実施する予定です。AttackIQの選定は、大規模な防衛環境全体で継続的な検証を標準化するためのモデルを提供しています。ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、エネルギーおよびユーティリティ、小売およびeコマースが顧客基盤を広げ、変化する条件下でコントロールが機能するという証拠を必要としています。
地域分析
北米アドバーサリー エミュレーション プラットフォーム市場
北米は2026年のアドバーサリー エミュレーション プラットフォーム市場シェアの36.18%を占めた。同地域は、高密度なサイバーセキュリティサプライヤー基盤と、成熟したエンタープライズ調達および連邦セキュリティプログラムを兼ね備えている。CISA、証券取引委員会、ニューヨーク州金融サービス局、および国家防衛機関は、正式なセキュリティ検証に向けた幅広い政策環境を形成している。国防情報システム局が国防情報システムネットワーク全体にわたりAttackIQを選定した決定は、同地域におけるプラットフォームベースのテスト活用をさらに後押ししている。[3] カナダは、金融機関がクラウドサービスを採用し、脅威主導型テストへの期待に沿う形で、地域需要を支えている。
アジア太平洋アドバーサリー エミュレーション プラットフォーム市場
アジア太平洋地域は2032年にかけて26.05%のCAGRで成長すると予測されている。同地域は、金融セクターの規制、重要インフラ保護、クラウド導入、および自律型テストサプライヤーを組み合わせている。日本では、JSOLが2026年6月にHorizon3.ai NodeZeroの商業販売を開始した。GMO Cybersecurity by IELAは2026年7月にAIホワイトハッカー侵入テストサービスを開始し、その後2026年9月にNet de Shindan AIホワイトハッカー侵入テストを一般提供した。日本の情報処理推進機構は、国内製品開発を支援するため、自律型AI侵入テスに関する研究に資金を提供している。
欧州、南北アメリカおよび中東アドバーサリー エミュレーション プラットフォーム市場
欧州は第2位の地域別収益プールであり、ドイツ、英国、フランスが主要市場となっている。DORAは欧州連合の金融サービスセクターに需要を集中させており、NIS2はより多くのセクターを体系的なサイバーセキュリティプログラムへと取り込んでいる。ブラジルとメキシコはデジタルインフラを拡大しており、サウジアラビアとアラブ首長国連邦は重要インフラのサイバーレジリエンスプログラムを構築している。これらの地域では既存のベンダー導入実績が少なく、ローカルパートナーとのマネージド型およびクラウド提供型サービスに機会が生まれている。
競合環境
市場集中度
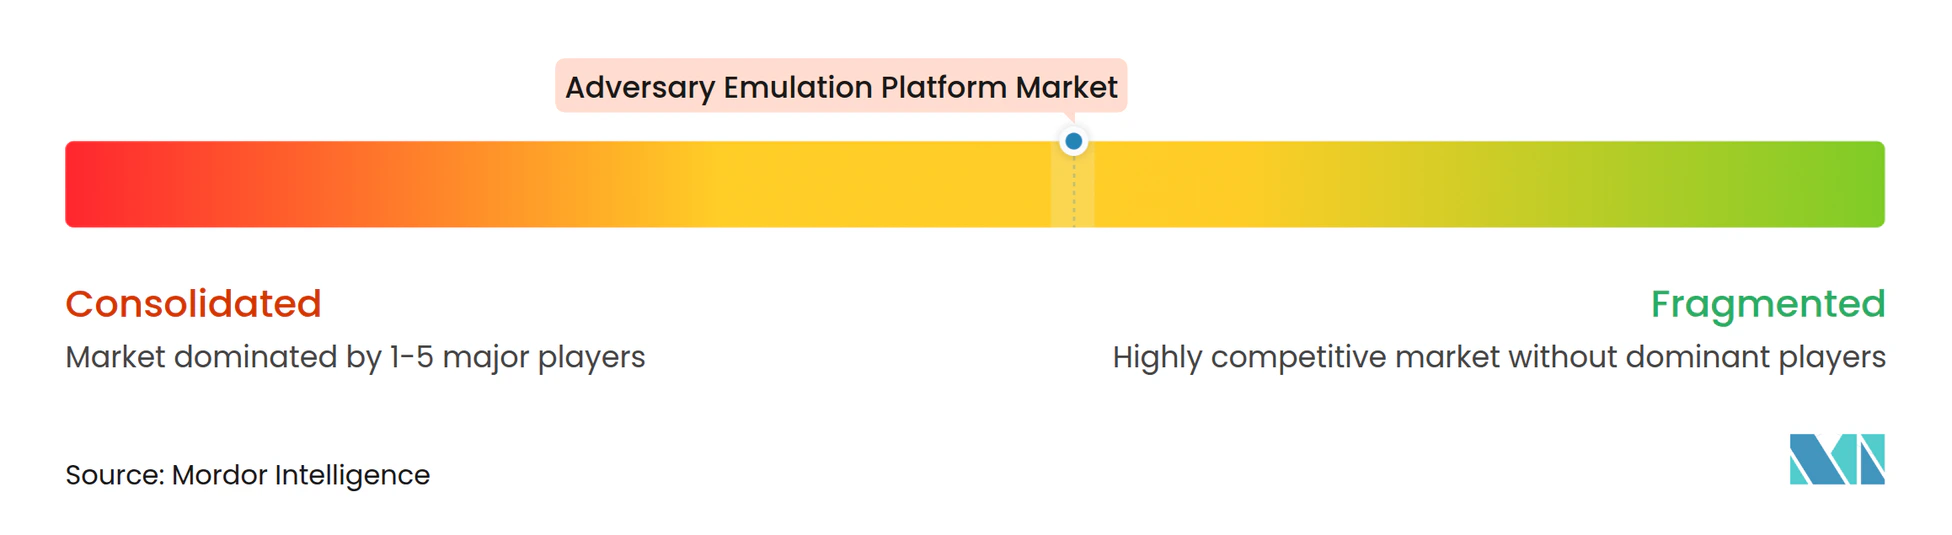
アドバーサリー・エミュレーション・プラットフォーム市場は大手プロバイダー間では適度に集中していますが、自動ペネトレーションテスト、運用技術、およびAIレッドチーミングの小規模プロバイダー間では断片化したままです。Pentera、AttackIQ、Cymulate、Picus Security、SafeBreach、およびHorizon3.aiは、より広範なプラットフォームポジションを持つ著名な競合他社です。Penteraは2026年初頭に年間経常収益が1億 米ドルを超えたと報告しました。Horizon3.aiは2026年8月に20億 米ドルを超える評価額で2.5億 米ドルを調達し、規模、コンテンツテスト、および流通がますます重要になっていることを示しました。
主要サプライヤーは、スタンドアロンの検証ツールからより広範なエクスポージャー管理オファリングへと拡大しています。SafeBreachは2026年4月にAI搭載の継続的脅威エクスポージャー管理ソリューションを立ち上げました。Cymulateは2026年6月にVero AI、Mitigation Hub、Detection Studioを含むエージェンティックサイバー防衛エンジニアリングを導入しました。[4] AttackIQは2026年7月に継続的脅威エクスポージャー管理のためのエージェンティックオペレーティングシステムであるAVA Agentic OSを発表しました。共通の目標はテスト、優先順位付け、およびアクションを接続することであり、ATT&CKに沿ったコンテンツとコンプライアンス認証が規制対象の調達を支援しています。
本番安全な運用技術テスト、AIシステムレッドチーミング、および中小組織向けのマネージド検証においてオープンな機会が残っています。Penteraは2025年11月にEVA Information Securityを買収し、AIエコシステム、エージェンティックアプリケーション、および大規模言語モデルインターフェースへの機能を拡張しました。Cymulateは2026年8月にMCPサーバーとClaudeプラグインを導入し、そのVero AIアーキテクチャをサードパーティのAIセキリティオペレーションワークフローに拡張しました。SCYTHEは、安全な実行と実用的な統合が決定的なIT、クラウド、運用技術、およびAI攻撃面にわたる産業および防衛ユースケースをターゲットにしています。
アドバーサリー・エミュレーション・プラットフォーム業界リーダー
-
AttackIQ, Inc.
-
BreachLock, Inc.
-
Cyberbit Ltd.
-
CyCognito Ltd.
-
Cymulate Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アドバーサリー エミュレーション プラットフォーム市場 このレポートでカバーされる企業
- AttackIQ, Inc.
- BreachLock, Inc.
- Cyberbit Ltd.
- CyCognito Ltd.
- Cymulate Ltd.
- Foreseeti AB
- FourCore GmbH
- Horizon3.ai, Inc.
- Mitigant, Inc.
- NopSec, Inc.
- Pentera Security Ltd.
- Picus Security, Inc.
- Prelude Security, Inc.
- Ridge Security, Inc.
- SafeBreach, Inc.
- SCYTHE, Inc.
- ThreatModeler Software, Inc.
- Valitrix, Inc.
- XM Cyber Ltd.
- Cronus Cyber Technology Ltd.
最近の産業開発事情 アドバーサリー エミュレーション プラットフォーム市場
- 2026年9月:GMO Cybersecurity by IELAがNet de Shindan AIホワイトハッカー侵入テストを一般提供し、公開されているエンタープライズITアセットに対してAIエージェント駆動のブラックボックスペネトレーションテストサービスを提供しました。
- 2026年8月:AttackIQが継続的脅威エクスポージャー管理のためのエージェンティックオペレーティングシステムであるAVA Agentic OSを発表し、サイバーセキュリティミッションのための専門AIエージェントを調整しました。
- 2026年8月:DISAが国防省のエンタープライズ敵対的エクスポージャー検証プラットフォームとしてAttackIQを選定し、国防情報システムネットワーク全体で防衛効果を測定する省全体の能力を構築しました。
- 2026年8月:Horizon3.aiがシンガポールのEDBI、SAIC、およびQualcomm Venturesの支援を受け、20億 米ドルを超える評価額でシリーズEとして2.5億 米ドルを調達しました。
グローバルアドバーサリー・エミュレーション・プラットフォーム市場レポートの範囲
アドバーサリー・エミュレーション・プラットフォーム市場は、組織のセキュリティコントロールとサイバーレジリエンスの有効性を評価するために、実際のサイバー攻撃、攻撃者の行動、および敵対者の戦術・技術・手順(TTP)をシミュレートするソフトウェアプラットフォームおよび関連サービスで構成されています。これらのプラットフォームは、ブリーチ・アンド・アタック・シミュレーション、自動ペネトレーションテスト、アタックパス分析、および自動レッドチーミングを通じて継続的なセキュリティ検証を可能にします。組織がコントロールギャップを特定し、修復を優先順位付けし、脅威検出能力を検証し、オンプレミス、クラウド、およびハイブリッド環境全体でインシデント対応の準備を改善するのに役立ちます。市場には、敵対者エミュレーション技術に関連するソフトウェアサブスクリプション、プラットフォームライセンス、マネージドサービス、実装、サポート、およびトレーニングが含まれます。
アドバーサリー・エミュレーション・プラットフォーム市場レポートは、プラットフォームタイプ(ブリーチ・アンド・アタック・シミュレーション、自動ペネトレーションテスト、アタックパス検証、自動レッドチーミング、その他のプラットフォームタイプ)、展開モード(オンプレミス、クラウド)、組織規模(大企業、中小企業)、エンドユーザー(銀行・金融サービス・保険(BFSI)、政府・公共行政、ヘルスケアおよびライフサイエンス、ITおよび通信、産業製造、エネルギーおよびユーティリティ、小売およびeコマース、その他のエンドユーザー)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ブリーチ・アンド・アタック・シミュレーション |
| 自動ペネトレーションテスト |
| アタックパス検証 |
| 自動レッドチーミング |
| その他のプラットフォームタイプ |
| オンプレミス |
| クラウド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・公共行政 |
| ヘルスケアおよびライフサイエンス |
| ITおよび通信 |
| 産業製造 |
| エネルギーおよびユーティリティ |
| 小売およびeコマース |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンチン | |
| メキシコ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| プラットフォームタイプ別 | ブリーチ・アンド・アタック・シミュレーション | |
| 自動ペネトレーションテスト | ||
| アタックパス検証 | ||
| 自動レッドチーミング | ||
| その他のプラットフォームタイプ | ||
| 展開モード別 | オンプレミス | |
| クラウド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー別 | 銀行・金融サービス・保険(BFSI) | |
| 政府・公共行政 | ||
| ヘルスケアおよびライフサイエンス | ||
| ITおよび通信 | ||
| 産業製造 | ||
| エネルギーおよびユーティリティ | ||
| 小売およびeコマース | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| メキシコ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
アドバーサリー・エミュレーション・プラットフォーム市場の予測規模は?
市場は2026年に2.56 ビリオン 米ドルと予測されており、2027年から2032年にかけてCAGR 25.13%で2032年までに9.75 ビリオン 米ドルに達すると予測されています。
組織がアドバーサリー・エミュレーション・プラットフォームを採用する理由は?
組織はこれらを使用して、コントロールが現在の攻撃者の行動を検出・阻止できるかどうかをテストしており、ベライゾンの2026年の調査では侵害の48%にランサムウェアが存在しています。
最大のシェアを持つプラットフォームタイプはどれですか?
ブリーチ・アンド・アタック・シミュレーションが2026年に61.22%のシェアでリードしており、アタックパス検証はCAGR 26.30%で最も成長の速いプラットフォームタイプです。
規制対象の金融機関がこれらのプラットフォームを使用する理由は?
DORA、決済セキュリティ要件、およびペネトレーションテスト義務が、文書化された繰り返し可能なセキュリティ検証への需要を高めています。
最も成長が速い展開モデルはどれですか?
クラウド展開は2032年にかけてCAGR 26.88%で成長すると予測されていますが、オンプレミス展開は2026年に71.12%のシェアを維持しています。
最も急速に拡大している地域はどこですか?
アジア太平洋地域は、セキュリティ要件、クラウド採用、および自律型テスト活動に支えられ、2032年にかけてCAGR 26.05%で成長すると予測されています。