
産業用サイバーレンジ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
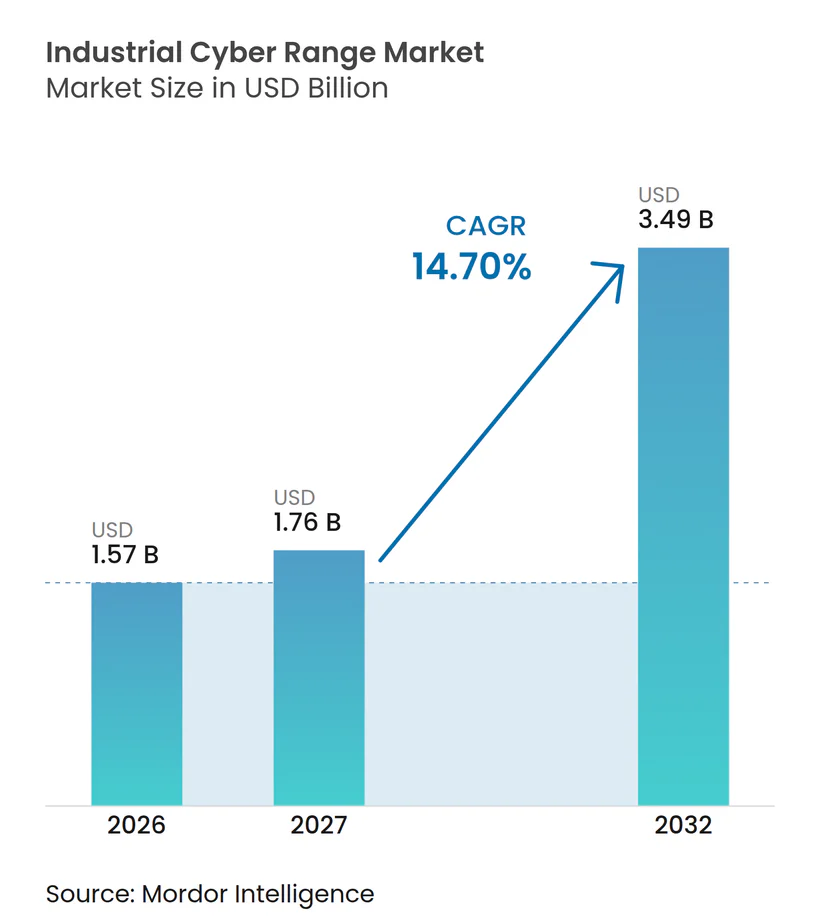
| 市場規模 (2027) | 1.76 十億米ドル |
| 市場規模 (2032) | 3.49 十億米ドル |
| 成長率 (2027 - 2032) | 14.70 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用サイバーレンジ市場分析
産業用サイバーレンジ市場規模は2026年に15.7億米ドルと評価され、予測期間2027年~2032年においてCAGR 14.70%で成長し、2032年までに34.9億米ドルに達すると推定されています。産業用サイバーレンジ市場は、監視制御・データ収集システム、プログラマブルロジックコントローラ、分散制御システム、および接続されたITおよびOTネットワーク全体にわたる安全な演習を支援します。これらの環境により、オペレーターは稼働中の生産資産を変更することなく、コントロールと対応手順をテストすることができます。産業用ランサムウェアへの露出の増大と、接続された運用技術のより広範な利用が、リアルなトレーニングの必要性を高めています。購買担当者は、ネットワーク活動と物理的なプロセス効果の両方を表現できるプラットフォームをより重視しています。これは、演習の価値に忠実性が影響する産業用サイバーレンジ市場において、ソフトウェアシミュレーション、デジタルツイン、および選択された物理機器を組み合わせることができるプロバイダーに有利に働きます。
レポートの主要なポイント
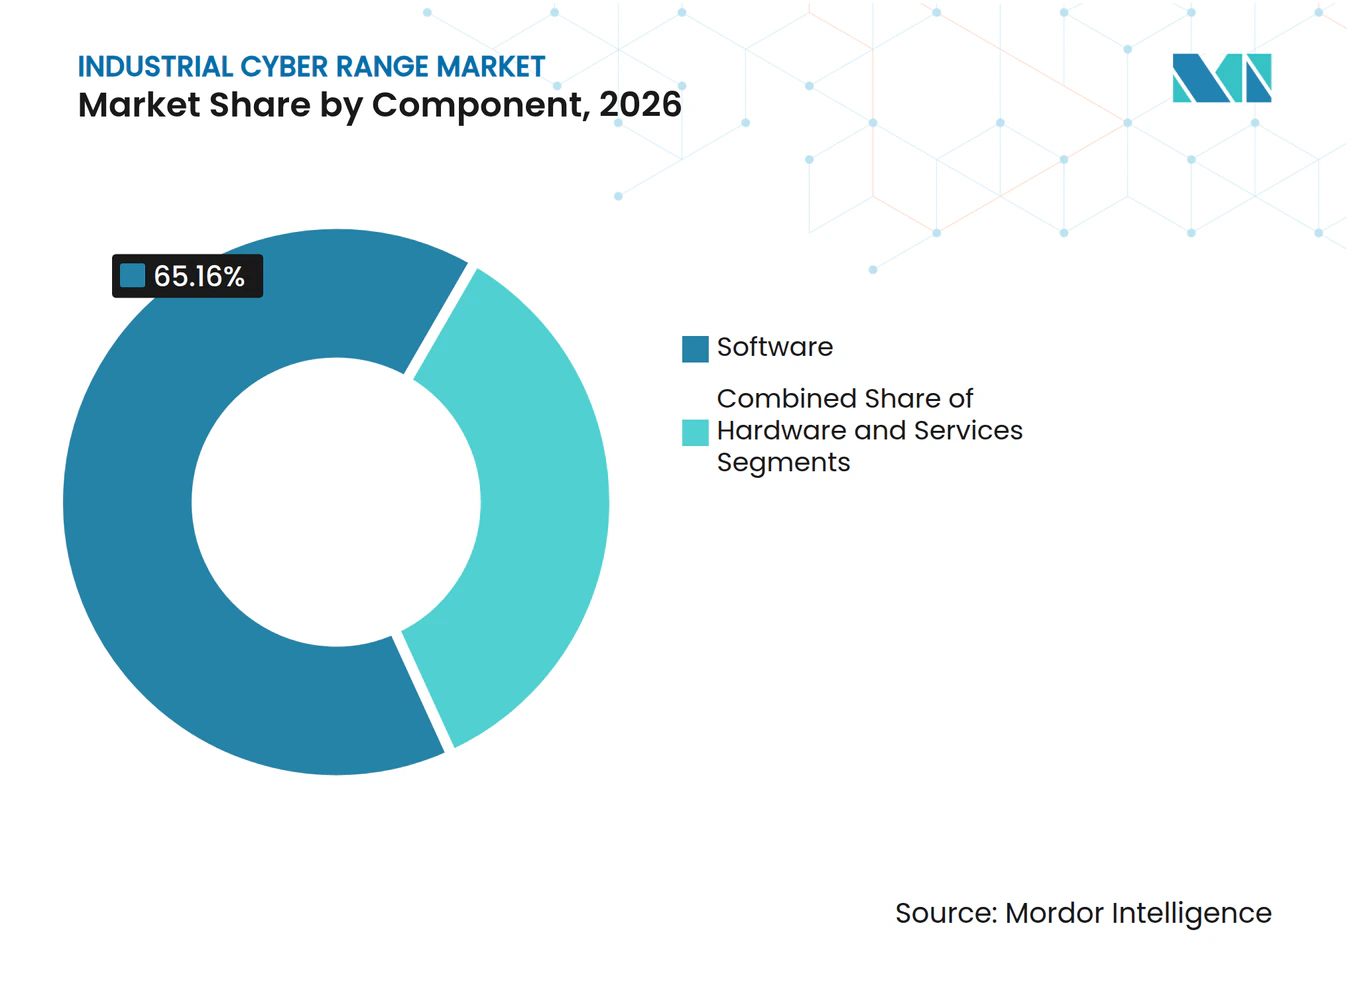
- コンポーネント別では、ソフトウェアが2026年の産業用サイバーレンジ市場シェアの65.16%を占め、サビスは2032年までにCAGR 16.60%で拡大すると予測されています。
- レンジタイプ別では、シミュレーションレンジが2026年の産業用サイバーレンジ市場シェアの49.61%を占め、ハイブリッドレンジは2032年までにCAGR 15.91%で成長すると予測されています。
- 展開モード別では、クラウドベースのプラットフォームが2026年の産業用サイバーレンジ市場シェアの68.19%を占め、2032年までにCAGR 16.89%で成長すると予測されています。
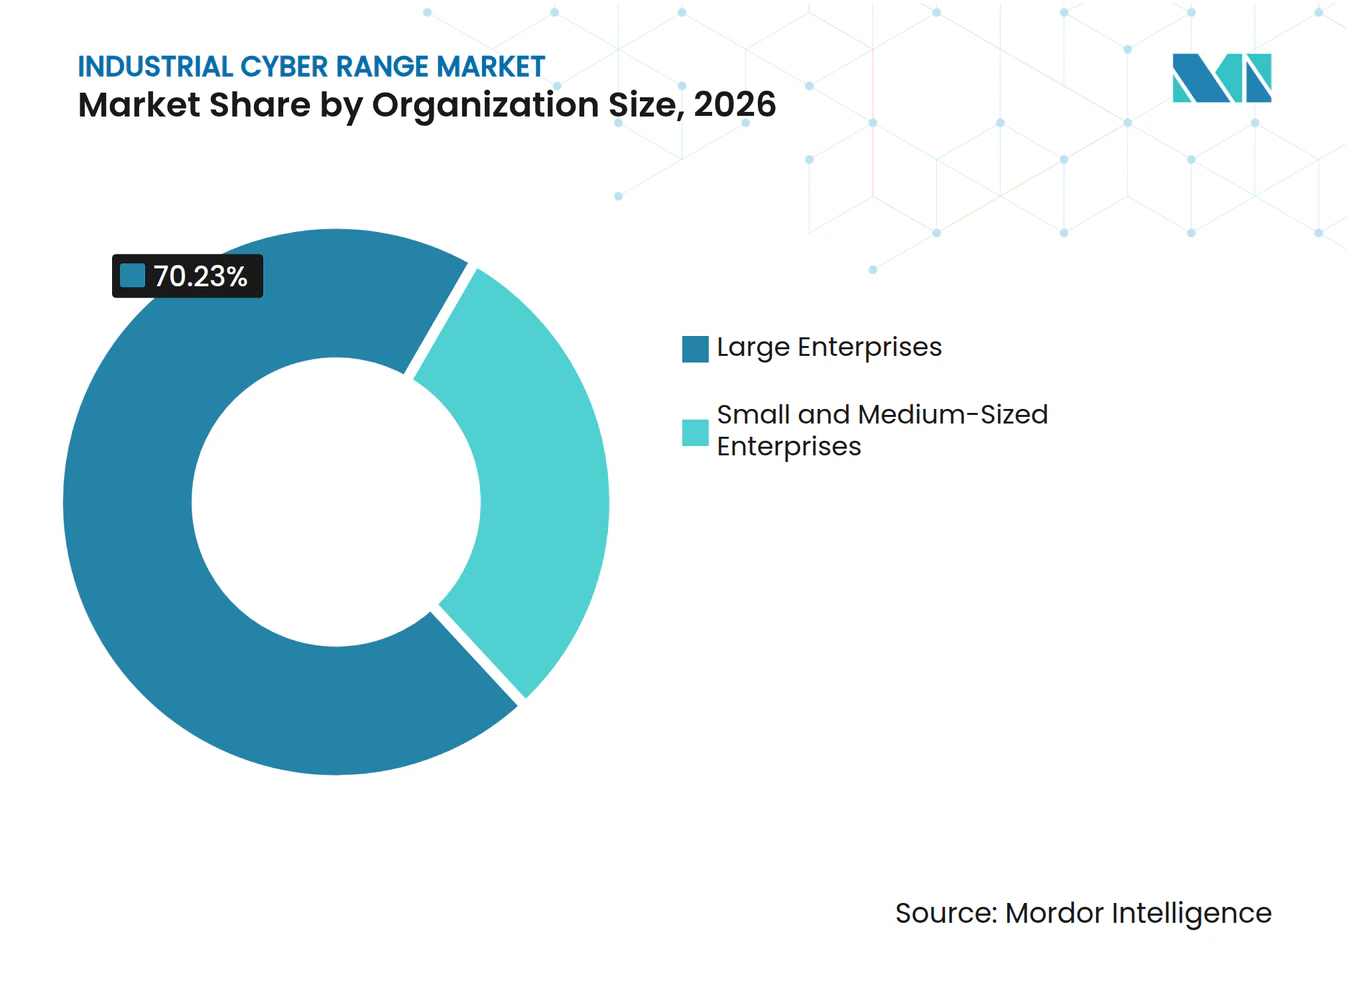
- 組織規模別では、大企業が2026年の産業用サイバーレンジ市場シェアの70.23%を占め、中小企業は2032年までにCAGR 16.31%で拡大すると予測されています。
- エンドユーザー産業別では、エネルギー・公益事業が2026年の産業用サイバーレンジ市場シェアの30.14%を占め、産業製造は2032年までにCAGR 15.23%で成長すると予測されています。
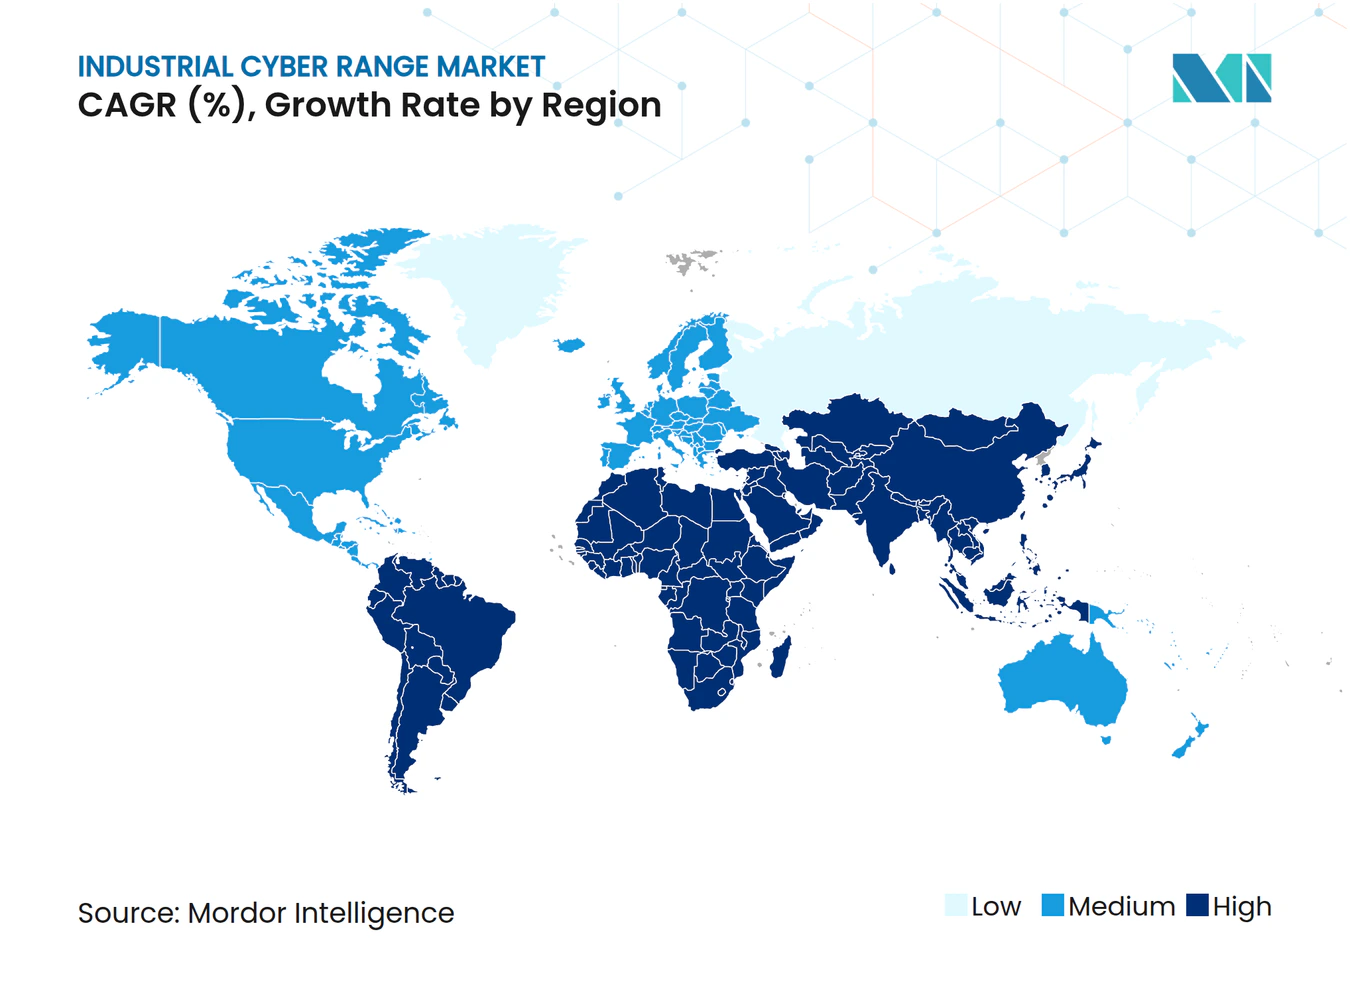
- 地域別では、北米が2026年の産業用サイバーレンジ市場シェアの36.98%を占め、アジア太平洋地域は2032年までにCAGR 15.57%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OTおよびICS攻撃対象領域の拡大 | +3.8% | グローバル | 短期(2年以内) |
| 重要インフラのレジリエンスに対する規制上の圧力 | +3.2% | 北米およびヨーロッパ、アジア太平洋地域への影響が拡大中 | 中期(2〜4年) |
| IT、OT、IoT、および産業用クラウド環境の収束 | +2.5% | グローバル | 中期(2〜4年) |
| 生産を中断せずにコントロールを検証する必要性の高まり | +2.0% | グローバル | 短期(2年以内) |
| 産業用サイバーセキュリティスキルの不足 | +1.8% | グローバル | 長期(4年以上) |
| AI支援による敵対者エミュレーションと適応型シナリオ生成 | +1.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
OTおよびICS攻撃対象領域の拡大
産業用サイバーレンジ市場は、敵対者の活動がOTの準備態勢を直接的な運用要件とするにつれて支持を集めています。Dragosは2025年に26の活動中のOT脅威グループを特定し、そのうち3グループがICSサイバーキルチェーンのステージ2に到達し、OT環境内の制御ループをマッピングしました。同社のレビューでは、産業組織を標的とするランサムウェアグループが前年比49%増加し、世界中の3,300の組織に影響を与えたことも報告されています。OTネットワークの30%のみが適切な運用可視性を維持しており、88%の組織がOT固有の検出・対応の課題に直面していました。レンジ演習は、チームがこれらの攻撃経路を特定・封じ込めるための管理された環境を提供します。また、オペレーターが侵害がエンタープライズシステムから工場運用にどのように移行するかをテストすることも可能にします。
重要インフラのレジリエンスに対する規制上の圧力
コンプライアンス要件が産業用サイバーレンジ市場の調達根拠を強化しています。2026年3月に公表されたFERC命令第919号は、OT環境における仮想化を可能にする11の修正されたNERC CIP信頼性基準を承認しました。[1] この命令は、公益事業者が信頼性義務を果たす際に仮想化環境を使用するためのより明確な根拠を提供します。NERC CIP-015-2は、電子セキュリティ境界外の特定の電子的および物理的アクセス制御システムへの内部ネットワークセキュリティ監視を拡大しました。NIS2は、欧州連合27加盟国の重要事業者に対し、現実的なシナリオに基づいてインシデント対応手順をテストすることを義務付けています。規制範囲内のシステムの拡大により、セクター固有の演習コンテンツへの需要が高まっています。
IT、OT、IoT、および産業用クラウド環境の収束
接続された産業環境は、産業用サイバーレンジ市場の実用的なユースケースを拡大しています。TXOne Networksは、2025年のOTセキュリティインシデントの96%がITレベルの侵害に起因すると報告しました。クラウド接続されたヒストリアン、エッジゲートウェイ、およびリモートアクセスツールは、攻撃境界を工場フロアを超えて拡大します。これらのシステムは、従来の産業資産とは異なる可用性および信頼要件のもとで動作します。したがって、信頼性の高い演習は、エンタープライズネットワーク、OTゾーン、IIoTデバイス、および産業用クラウドサービス間の接続を表現する必要があります。この要件は、孤立したネットワーク層ではなく完全なトポロジーをモデル化できるプラットフォームを支持します。
生産を中断せずにコントロールを検証する必要性の高まり
ライブテストが重要な運用を中断させる可能性があるため、生産上の制約が産業用サイバーレンジ市場の需要を強化しています。プロセス産業における計画外のシャットダウンは1時間あたり50万米ドル以上のコストがかかる可能性があり、プラントリーダーにとって別個のテスト環境が財務的に実行可能なものとなっています。デジタルツインベースのアーキテクチャは、組織のICSトポロジーをモデル化し、生産に影響を与えることなく繰り返しテストを実施することができます。これらの環境は、トレーニング、防御コントロールの検証、および復旧手順のレビューをサポートできます。2026年に発表されたNatureの研究では、AI駆動のマルチエージェントフレームワークが静的なルールベースモデルと比較してシミュレーションのリアリズムと適応的な応答性を向上させることが明らかになりました。このような設計は、産業セキュリティチームが利用できるシナリオの範囲を広げることができます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高忠実度OTハードウェアの高コストと希少性 | -3.0% | グローバル、南米およびアフリカで最も深刻 | 長期(4年以上) |
| 生産安全および変更管理上の制約 | -2.2% | グローバル | 中期(2〜4年) |
| 断片化した産業プロトコルと不完全な資産データ | -1.6% | アジア太平洋地域が中心、中東・アフリカへの波及 | 長期(4年以上) |
| 長い調達サイクルと主権要件 | -1.2% | ヨーロッパおよび中東 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高忠実度OTハードウェアの高コストと希少性
高忠実度のOTハードウェアは、産業用サイバーレンジ市場における採用ペースを制限する可能性があります。代表的な電力変電所または製油所環境には、プログラマブルロジックコントローラ、リモートターミナルユニット、ヒューマンマシンインターフェース、および分散制御システムが必要になる場合があります。これらの資産はコストが高く、調達リードタイムが長い場合があります。原子力、石油、ガスのオペレーターは、独自の制御ロジックを準的なシミュレーションで再現することが困難なため、カスタム作業が必要になることが多いです。組み込みコントローラや旧式の通信モジュールの入手可能性の制限も、この制約を加えています。段階的な設計は、高影響インターフェースに物理機器を確保しながら一般的なプロトコルをシミュレートすることでコストを削減できます。
生産安全および変更管理上の制約
安全および変更管理の要件は、購買決定を超えて実装を延長させる可能性があります。生産システムを反映したレンジは、OT変更と同じ変更管理プロセスを引き起こす可能性があります。原子力、化学、石油・ガスサイトは、主要コントロールと同様の安全ケース要件をレンジインフラに適用する場合があります。チームはまた、演習環境が稼働中の資産への意図しない信号経路を生成しないことを実証する必要があります。これにより、専任のOTセキュリティリソースを持たない組織での展開が遅くなります。この制約は、プロバイダーが稼働中のシステムに密接に反映する高忠実度の構成を提案する場合に特に関連します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが展開の基盤を提供ソフトウェアは2026年の産業用サイバーレンジ市場シェアの65.16%を占めました。この結果は、資本集約的な物理テストベッドからライセンスベースのシミュレーションプラットフォームへの移行を反映しています。ソフトウェア定義の設計は、限られた限界コストでクラウドインフラ全体に展開できます。また、チームに環境をリセットして繰り返し演習を実施する柔軟性を提供します。サブスクリプションモデルにより、サイトとユーザー全体に機能を配布しやすくなります。ハードウェアは、オペレーターが重要機器の詳細な表現を必要とする場合に引き続き関連性があります。これは特にエネルギーおよび原子力アプリケーションにとって重要です。ソフトウェアのスケールと物理的な忠実性のバランスは、コンポーネントの選択を形成し続けています。
サービスは2032年までにCAGR 16.60%で進展すると予測されています。組織はシナリオ設計、演習ファシリテーション、および演習後分析のために外部サポートをますます活用しています。この需要は、内部セキュリティチームが十分なOT専門知識を欠いている場合に関連します。垂直コンテンツライブラリを持つベンダーは、それらのリソースを使用してサービス提供を差別化できます。CISAと共同開発されたMITRE Caldera for OTは、OT敵対者エミュレーションのためのオープンフレームワークを提供します。このフレームワークは、商業シミュレーション製品への期待を高めます。また、ベンダーがシナリオの深さ、実装サポート、および産業コンテキストで競争することを促します。オープンツールがより基本的な演習ニーズをカバーする場合、純粋なプラットフォーム提供は圧力に直面する可能性があります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
レンジタイプ別:
シュレーションがリードしながらハイブリッド設計が拡大シミュレーションレンジは2026年の産業用サイバーレンジ市場シェアの49.61%を占めました。その地位は、標準化された攻撃シナリオを使用するチームにとってのより低コストとより高いスケーラビリティを反映しています。シミュレーション環境は、専用のハードウェアフットプリントなしに、より大きなグループへの繰り返しトレーニングをサポートできます。トレーニング目標が検出、調査、および対応ワークフローに集中している場合に有用です。エミュレーションレンジはシミュレーションとハイブリッドシステムの中間に位置します。仮想化インフラ上で実際のOTソフトウェアを実行できます。これにより、広範な物理的複製のコストなしに、完全にシミュレートされた環境よりも高いリアリズムが提供されます。したがって、レンジの選択は演習の運用目的に依存します。
ハイブリッドレンジは2032年までにCAGR 15.91%で成長すると予測されています。エネルギー、化学、水道のオペレーターは、ネットワーク層の伝播とプロセス層の影響の両方が重要な場合にこれらの構成を使用します。この産業用サイバーレンジ市場規模の機会は、シミュレーション単独では完全に対応できないニーズから生じています。DIATEAMは2026年1月に、Proxmoxオープンソース仮想化スタックを使用した次世代ハイブリッドサイバーレンジを導入しました。この設計は、独自のハイパーバイザーライセンスを排除することで総所有コストを削減することを目指しました。AI対応モデルは、応答性の高い攻撃動作を作成することでこれらの環境をさらに強化できます。ただし、ハイブリッドシステムは依然として慎重な分離と物理インターフェースの有効な表現が必要です。
展開モード別:
クラウドベースのプラットフォームがアクセスを再形成クラウドベースの展開は2026年の産業用サイバーレンジ市場シェアの68.19%を占めました。また、2032年までにCAGR 16.89%で成長すると予測されています。クラウド配信は、多くのユースケースで専用の物理施設の必要性を排除します。分散したチームにオンデマンドの演習へのアクセスを提供します。プロバイダーは、同等のハードウェア拡張なしに、より大規模なイベントのために環境をスケールできます。これらの特性により、クラウド配信は定期的なスキルプログラムと広範なエンタープライズ参加に適しています。また、消費ベースの商業モデルもサポートします。デュアルリーダーシップの地位は、クラウドの利用が現在の需要の中心であることを示しています。
消費ベースの価格設定は、中小企業が大規模なインフラ支出なしにレンジプラットフォームを使用するのに役立ちます。組織は、長期間にわたって固定機器のコストを償却するのではなく、演習に対して支払うことができます。これは、露出が増加しているがセキュリティ予算が限られている産業企業にとって重要です。データ主権またはエアギャップ要件がサードパーティホスティングを制限する場合、オンプレミス展開は依然として必要です。したがって、IEC 62443およびISO/IEC 27001のコンプライアンスニーズは、オンプレミスの役割を維持する可能性があります。クラウド専用の設計は、応答時間が100ミリ秒未満の時間クリティカルなSCADAポーリングに対してレイテンシの制限に直面する場合もあります。ハイブリッドアプローチは、シナリオ管理をラウドに置きながら、プロセスシミュレーションを運用環境の近くに保つことができます。この分割は、技術的な制約を無視することなく柔軟性を維持します。
組織規模別:
大企業がリードしながら中小企業の利用が拡大大企業は2026年の産業用サイバーレンジ市場シェアの70.23%を占めました。義務的なコンプライアンス要件、サイバー保険の期待、および専任のOTセキュリティ予算がそのリーダーシップの地位を支えています。公益事業者、石油化学施設、および大規模輸送オペレーターはこのプロファイルに該当することが多いです。これらの組織は重要インフラを管理し、高度な構成を必要とします。そのスケールはカスタムコンテンツと物理機器を正当化できます。また、技術チーム、運用担当者、および上級意思決定者をトレーニングする必要があります。これにより、より広範な演習プログラムへの需要が生まれます。大企業は高忠実度プラットフォームのアンカー顧客グループであり続けます。
中小企業は2032年までにCAGR 16.31%で成長すると予測されています。クラウド配信は、以前は小規模組織のアクセスを制限していたインフラ投資を削減します。従業員200〜1,000人の産業製造業者は、大規模な専任セキュリティチームなしにOT露出の増加に直面する可能性があります。大規模顧客からのサプライチェーンサイバーセキュリティ要件が、準備態勢のニーズを高める可能性があります。スキルギャップに関するSANSの調査結果は、この層にとって体系的なトレーニングが重要である理由を示しています。ターゲットを絞ったシナリオとよりシンプルな展開を提供するプロバイダーは、この顧客ベースにリーチできます。主な制限は、中小企業が複雑な環境を構成するための時間と専門スタッフを依然として欠いている可能性があることです。マネージドサービスはこの実際的な障壁に対処するのに役立ちます。

エンドユーザー産業別:
エネルギー・公益事業が需要を支え、製造業がスケールアップエネルギー・公益事業は2026年の産業用サイバーレンジ市場シェアの30.14%を占めました。このセグメントはOTセキュリティにおける長い規制の歴史を持ち、攻撃が成功した場合の深刻な物理的影響に直面しています。電力オペレーターは、必須サービスを支えるシステム全体でレジリエンスを実証する必要があります。NERCの2026年1月のCIPロードマップは、低影響システムおよび新たに登録されたインバーターベースのリソースに関するカバレッジギャップを特定しました。範囲の拡大は、より多くのシステムがテストと人材育成を必要とする可能性を示唆しています。エネルギープロバイダーはまた、特定のグリッドおよびプロセス条件を考慮した演習を必要とします。これは、一般的なエンタープライズセキュリティトレーニングを超えたレンジコンテンツへの需要を支えています。
産業製造は2032年までにCAGR 15.23%で成長すると予測されています。製造業者は2025年にOTランサムウェア被害者の3分の2以上を占めました。[2] スマートファクトリープログラムは、工場セキュリティチームがこれまで防御していなかった可能性のある環境へのOT露出を拡大しています。これにより、IT侵害経路と生産結果を結びつける演習の必要性が生まれます。石油・ガス、輸送・物流、水道・廃水処理も同様に特定のコンテンツを必要とします。オフショアプラットフォームシステム、鉄道信号、および水処理SCADAは、一般的なシナリオでは適切に対応できません。鉱業・金属もリモートオートメーションと自律機器の接続性が高まるにつれて露出が増大しています。産業用サイバーレンジ産業は、各運用環境に適したコンテンツを構築するベンダーに依存しています。
地域分析
北米は2026年の産業用サイバーレンジ市場シェアの36.98%を占めました。NERC CIPの義務、パイプライン指令、および水道公益事業の要件が、実証可能なセキュリティテストへの需要を支えています。FERC命令第919号は2026年3月にエネルギーOT環境における仮想化を支持しました。サイバーシールド2026は23のパートナー国から1,000人以上の専門家が参加し、電力および水道OTシステムへの攻撃をシミュレートしました。一方、カナダは通信およびパイプラインオペレーターに対するサイバーセキュリティ義務を拡大しました。
アジア太平洋地域は2032年までにCAGR 15.57%で成長すると予測されています。急速な産業デジタル化と国家安全保障プログラムが地域の見通しを支えています。CybExer TechnologiesとCyber Defense Labsは、NEDOプログラムの下、2026年4月に慶應義塾大学にOTおよびITサイバーレジリエンステスト環境を展開しました。[3] 中国のMLPS 2.0は国有企業にOTセキュリティへの定義されたIT予算シェアを割り当てることを指示しており、オーストラリアの改革は11のセクターにわたって測定可能なリスク管理要件を創出しました。インドは産業成長と幅広い技術パートナーシップに支えられた発展途上の需要地域です。
ヨーロッパは、NIS2が重要インフラ全体の重要事業者をカバーしているため、構造的に拡大する機会を持っています。ドイツとフランスは、実質的な製造業とエネルギーの基盤を通じて需要を支えています。CITADELレンジプログラムは6,040万ユーロ(6,640万米ドル)の価値を持ち、欧州連合18加盟国から39の組織を調整しています。CrisalydeとDIATEAMは、ポワティエ大学とのRéSISTeRCCプロジェクトの一環として2026年にCY-R-EXを立ち上げました。南米、中東、アフリカは依然として初期段階の地域であり、予算とOT専門家の不足によって制約されています。
競合環境
市場集中度
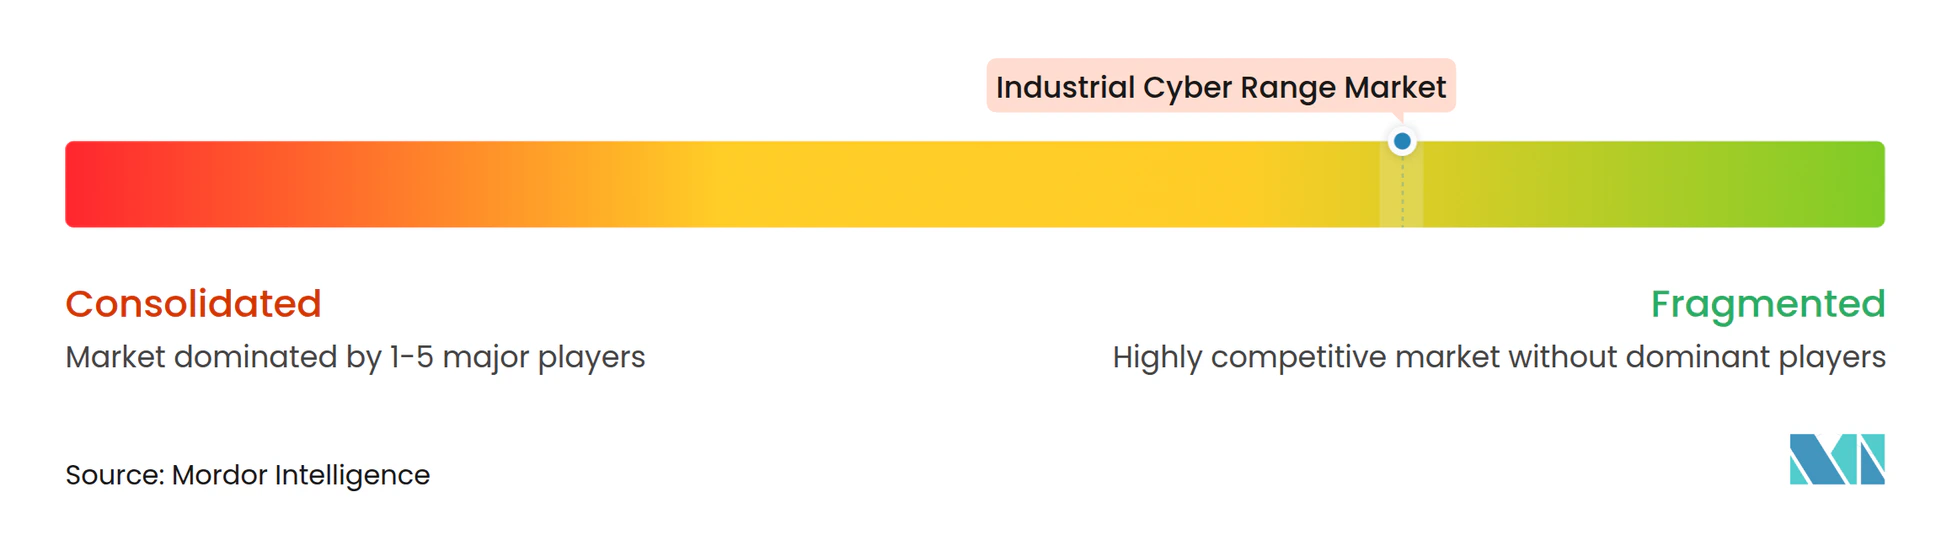
産業用サイバーレンジ市場は、購買担当者が異なるプロトコル、展開モデル、および産業固有のシナリオを必要とするため、断片化しています。すべてのOTユースケース、組織規模、および垂直市場にわたって支配的なベンダーは存在せず、専門プロバイダーが産業サイバーセキュリティの既存企業および防衛隣接技術企業と競合しています。Cyberbitは2025年9月にRangeForceを買収し、ライブファイア演習とクラウドベースの個人スキルアップを組み合わせました。[4] SimSpaceは2025年10月にグローバル展開とAI統合のために3,900万米ドルを受け取りました。
シミュレーションの忠実性は産業用サイバーレンジ市場における重要な差別化要因です。仮想プログラマブルロジックコントローラのみに基づくプラットフォームはネットワーク攻撃パターンを再現できますが、プロセスレベルの影響を表現できない場合があります。エネルギーおよび化学オペレーターは、安全クリティカルなコントロールを反映した演習を必要とします。ハイブリッドハードウェア・ソフトウェア設計とデジタルツインプロセスシミュレーションはこの要件に対応できます。高い忠実性はコスト、複雑さ、および実装時間を増加させる可能性があるため、プロバイダーは設計を運用上の影響に合わせる必要があります。
最も価値ある競争空間は、AI駆動の敵対者エミュレーションとOT固有のプロトコル知識の交差点にあります。既存のAI機能は、Modbus、DNP3、IEC 61850、およびPROFINETよりもITレイヤーの複製においてより強力です。MITRE Caldera for OTは、OT敵対者エミュレーションの参照アプローチを提供します。Airbus Defence and Space SASは、純粋に商業的なベンダーが一致させられない可能性のある主権準拠の展開許可から恩恵を受けることができます。ニッチプロバイダーは、セクター固有のコンテンツがプラットフォームカバレッジよりも重要な場合に成功できます。
産業用サイバーレンジ産業のリーダー企業
-
SimSpace Corporation
-
Cloud Range, Inc.
-
CybExer Technologies OÜ
-
Cympire Ltd.
-
Circadence Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
産業用サイバーレンジ市場 このレポートでカバーされる企業
- Cyberbit, Inc.
- SimSpace Corporation
- Cloud Range, Inc.
- CybExer Technologies OÜ
- CYBER RANGES Corp.
- Circadence Corporation
- Cympire Ltd.
- RangeForce, Inc.
- Immersive Labs Limited
- ThreatGEN, LLC
- Offensive Security Services, LLC
- Cyber Skyline, Inc.
- ATCorp, Inc.
- SixGen, Inc.
- RHEA Group
- Silensec Ltd.
- Diateam SAS
- Airbus Defence and Space SAS
- Cynalytica, Inc.
- CyberGym Control Ltd.
最近の産業開発事情 産業用サイバーレンジ市場
- 2026年10月:CYBER RANGES Corp.とOTIFYDは、AUTOMA 2026石油・ガス展示会において共同のサイバー物理OT準備態勢ソリューションを発表し、石油・ガスオペレーター向けにデジタルおよび物理的な運用層にわたる現実的なサイバー物理インシデントのハイブリッドシミュレーションを提供しました。この機能は2025年以来共同開発されたものです。
- 2026年8月:SimSpace、Cyber Florida、およびNUARIは、JV Tampa演習から共有された教訓を発表しました。これは米国の公益事業者向けの国家レベルのサイバーシミュレーションであり、SimSpaceのライブファイアプラットフォームとNUARIのDECIDEエグゼクティブツールを組み合わせ、エネルギーセクターのレジリエンスプログラムのための統合された技術・管理レンジ形式を実証しました。
- 2026年6月:CybExer Technologiesは、欧州防衛基金のCITADELレンジプログラム(6,040万ユーロ(6,640万米ドル)相当)のAI開発リードに指名され、欧州連合18加盟国から39の組織を調整して欧州軍向けのAI駆動次世代サイバーレンジを構築しました。このプログラムは2025年11月から2029年5月まで実施されます。
- 2026年5月:CyberproAIグループの一員であるCympireは、コネチカット州キャンプネットで開催された州兵の地域重要インフラ防衛演習「サイバーヤンキー2026」にCyWARIAプラットフォームを提供し、複数のサービスオペレーターと公益事業産業パートナーによる大規模エンタープライズネットワーク攻撃のライブファイアシミュレーションを実施しました。
世界の産業用サイバーレンジ市場レポートの範囲
産業用サイバーレンジ市場は、サイバーセキュリティトレーニング、テスト、検証、脅威エミュレーション、インシデント対応演習、人材育成、およびサイバーレジリエンス評価のために、産業制御システム(ICS)、運用技術(OT)、および重要インフラのリアルなシミュレーション環境を提供するハードウェア、ソフトウェア、およびサービスソリューションで構成されています。産業用サイバーレンジは、組織が現実世界の産業環境を複製してセキュリティコントロールを評価し、人員をトレーニングし、サイバー攻撃シミュレーションを実施し、重要インフラと産業運用を標的とする進化するサイバー脅威に対する準備態勢を強化することを可能にします。
産業用サイバーレンジ市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、レンジタイプ(シミュレーションレンジ、エミュレーションレンジ、ハイブリッドレンジ、オーバーレイレンジ)、展開モード(オンプレミス、クラウドベース)、組織規模(中小企業、大企業)、エンドユーザー産業(エネルギー・公益事業、産業製造、石油・ガス、輸送・物流、水道・廃水処理、鉱・金属、その他のエンドユーザー産業)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| シミュレーションレンジ |
| エミュレーションレンジ |
| ハイブリッドレンジ |
| オーバーレイレンジ |
| オンプレミス |
| クラウドベース |
| 中小企業 |
| 大企業 |
| エネルギー・公益事業 |
| 産業製造 |
| 石油・ガス |
| 輸送・物流 |
| 水道・廃水処理 |
| 鉱業・金属 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| レンジタイプ別 | シミュレーションレンジ | |
| エミュレーションレンジ | ||
| ハイブリッドレンジ | ||
| オーバーレイレンジ | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| 組織規模別 | 中小企業 | |
| 大企業 | ||
| エンドユーザー産業別 | エネルギー・公益事業 | |
| 産業製造 | ||
| 石油・ガス | ||
| 輸送・物流 | ||
| 水道・廃水処理 | ||
| 鉱業・金属 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2032年の産業用サイバーレンジ市場規模の予測は?
産業用サイバーレンジ市場は、2026年の15.7億米ドルから2032年には34.9億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 14.70%で成長します。
2026年に需要をリードしたコンポーネントは何ですか?
ソフトウェアは2026年に65.16%のシェアでリードし、ソフトウェア定義シミュレーションプラットフォームのスケーラビリティと柔軟性に支えられました。
ハイブリッドサイバーレンジが急速に成長している理由は何ですか?
ハイブリッドレンジは、高影響オペレーターが必要とするネットワーク活動とプロセスレベルの影響を表現できるため、CAGR 15.91%で成長すると予測されています。
最も広く使用されている展開モデルはどれですか?
クラウドベースの展開は2026年に68.19%のシェアでリードし、2032年までにCAGR 16.89%で成長すると予測されています。
最も需要が高いエンドユーザーセクターはどこですか?
エネルギー・公益事業は、確立されたOTセキュリティ要件と混乱による物理的影響のため、2026年に30.14%のシェアを占めました。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、産業デジタル化と重要インフラのレジリエンスプログラムに支えられ、2032年までにCAGR 15.57%で成長すると予測されています。