
先進磁性材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 30.36 十億米ドル |
| 市場規模 (2031) | 42.87 十億米ドル |
| 成長率 (2026 - 2031) | 7.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる先進磁性材料市場分析
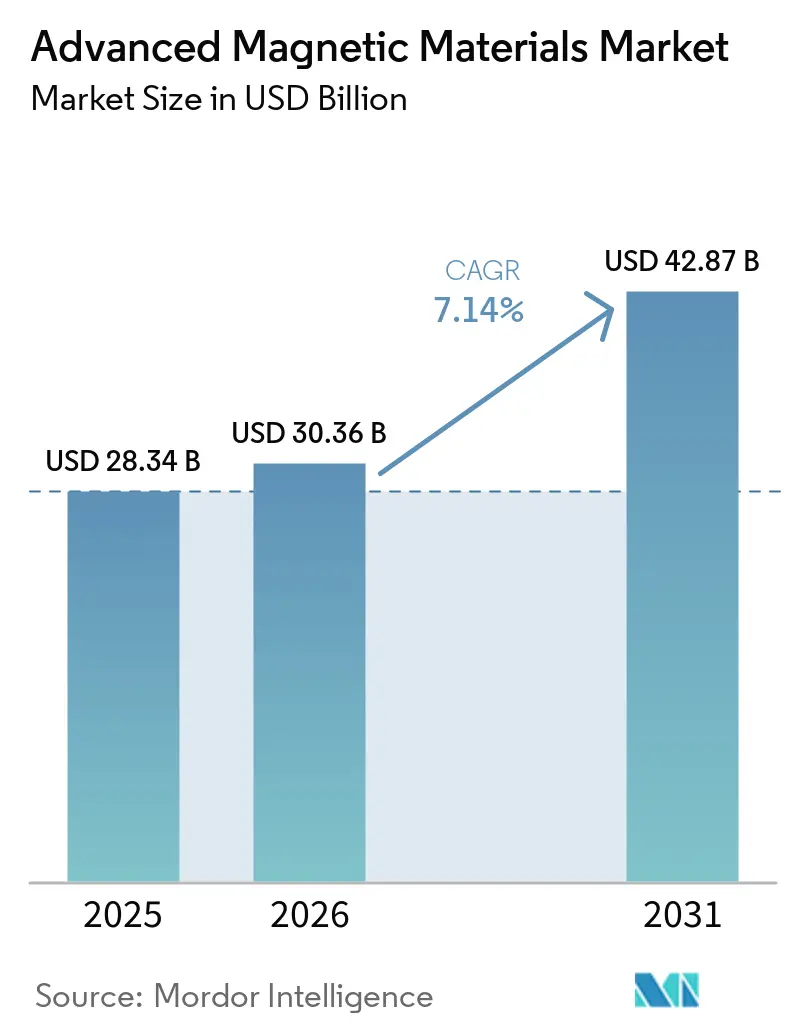
先進磁性材料市場規模は2025年に28.34 ビリオン 米ドルと評価され、2026年の30.36 ビリオン 米ドルから2031年には42.87 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは7.14%です。先進磁性材料市場は、電気自動車トラクションモーター、直接駆動式風力発電機、産業用モーター、電力変換器からの需要に支えられています。これらの用途は、性能に影響を与えることなく代替することが困難な永久磁石または低損失軟質磁性コアに依存しています。また、コンパクトな電力機器においてより高いイッチング周波数で動作できる材料への需要も高まっています。中国における供給集中は、先進磁性材料市場全体の調達、生産能力計画、技術選択に引き続き影響を与えています。中国以外のメーカーは、地域生産、供給協定、リサイクル計画、希土類フリー材料の開発を通じて対応しています。
主要レポートのポイント
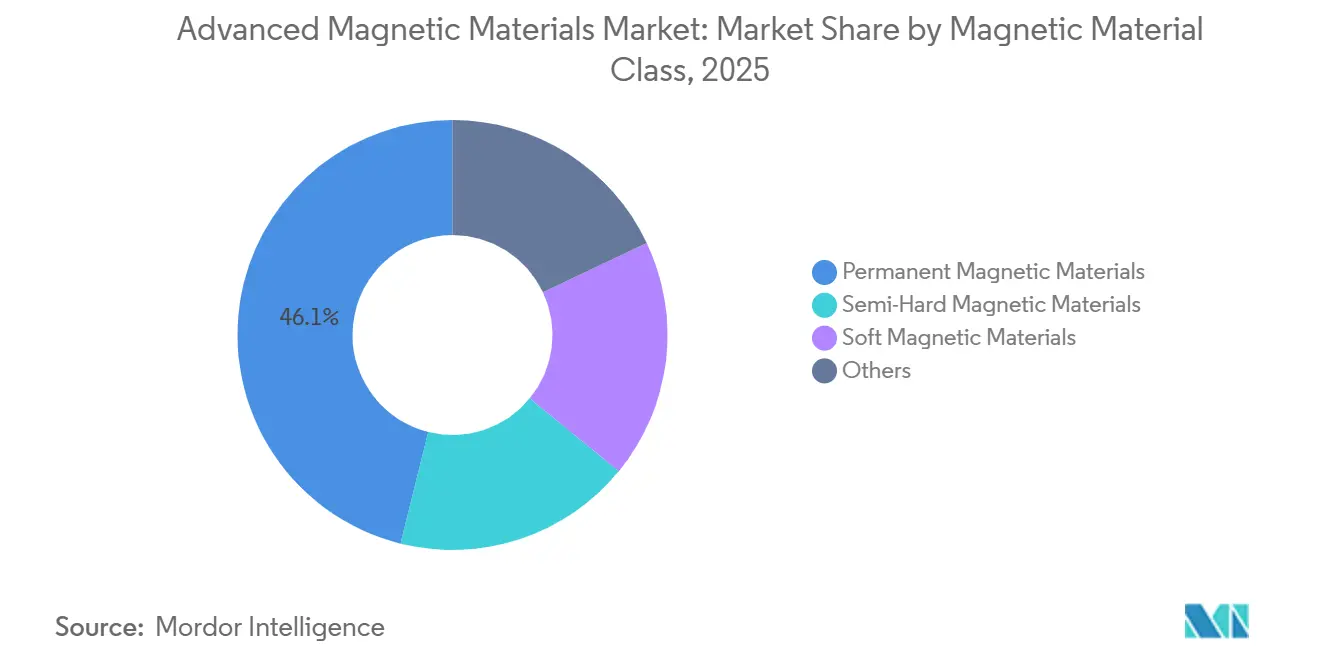
- 磁性材料クラス別では、永久磁性材料が2025年の先進磁性材料市場シェアの46.12%を占め、軟質磁性材料は2031年にかけてCAGR 7.87%で成長すると予測されています。
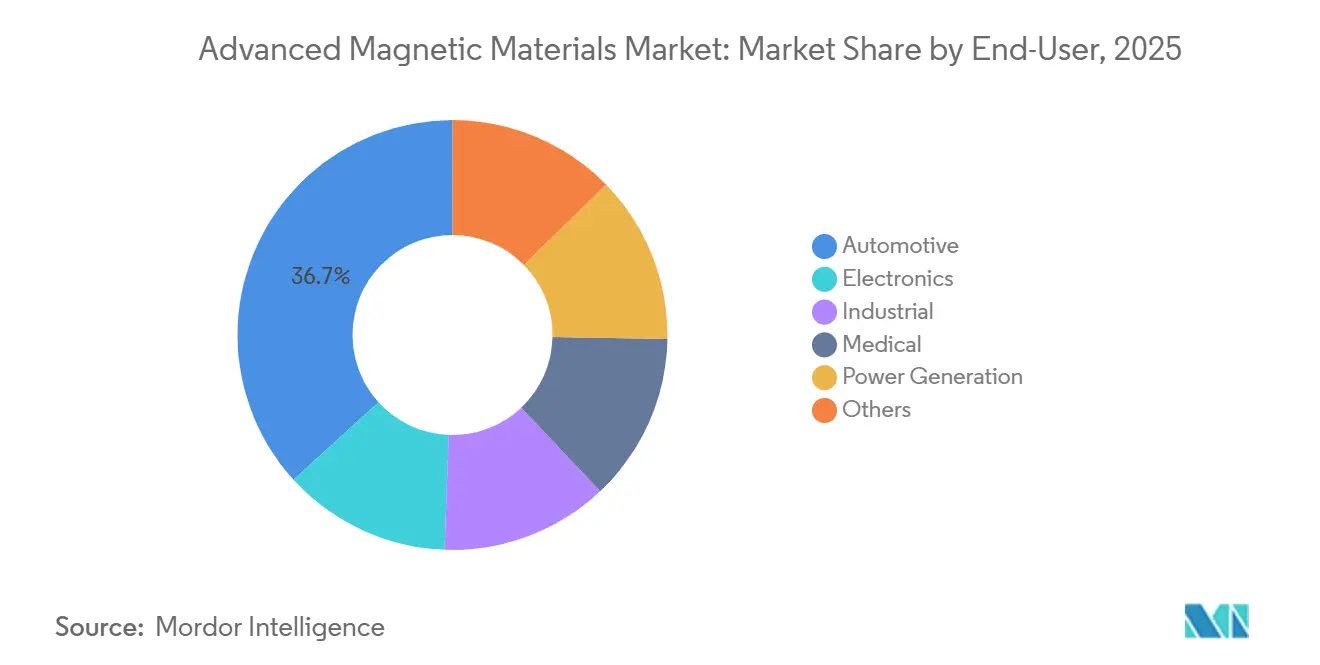
- エンドユーザー別では、自動車が2025年の先進磁性材料市場シェアの36.75%を占め、電子機器は2031年にかけてCAGR 8.13%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の先進磁性材料市場シェアの52.42%を占め、2031年にかけてCAGR 8.04%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の先進磁性材料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車およびハイブリッド車のモーター電動化 | +2.3% | 世界(中国、欧州、北米) | 短期(2年以内) |
| 再生可能エネルギー発電機の普及 | +1.8% | 世界(アジア太平洋中心、欧州連合、中東・アフリカへの波及) | 中期(2~4年) |
| 産業オートメーションおよびロボティクスの導入 | +1.2% | アジア太平洋中心(中国、日本、韓国)、北米・欧州連合への波及 | 中期(2~4年) |
| 小型化および高周波電力エレクトロニクス | +0.8% | 世界(アジア太平洋中心、北米) | 短期(2年以内) |
| 希土類フリー材料の商業化 | +0.5% | 北米・欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車およびハイブリッド車のモーター電動化
バッテリー電気自動車は、96%を超えるピーク効率を達成できる永久磁石同期モーターを使用しています。これにより、希土類磁石は走行距離と熱性能で競争するメーカーにとって確立された選択肢となっています。中国は2025年に950 万台の電気自動車を生産し、国内焼結磁石生産量の大部分を吸収し、海外購入者向けの供給を逼迫させました。800Vアーキテクチャを使用する欧州の車両プラットフォームは、熱減磁に耐えられる高保磁力のネオジム鉄ホウ素グレードを必要とします。これらの仕様はジスプロシウムの添加量を増加させ、プレミアム永久磁性材料への直接需要を生み出します。自動車メーカーは車両生産の数年前に保磁力と残留磁束密度の要件を設定するため、先進磁性材料市場においてプログラム途中でのサプライヤー変更は困難です。
再生可能エネルギー発電機の普及
風力発電は、特に直接駆動式発電機設計が採用される場合、磁石を大量に使用するエネルギー用途であり続けています。10メガワット以上の洋上タービンは1基あたり2,000~3,000kgのネオジム鉄ホウ素磁石を必要とし、陸上タービンは通常1メガワットあたり600kgを使用します。タービンの定格出力が大きくなるほど、設置あたりの材料需要が増加し、高性能磁石グレードが有利になります。2025年の12~16メガワットプラットフォームから2027年以降に計画されている18~25メガワットモデルへの移行により、各洋上プロジェクトの磁石需要が増加します。欧州連合で使用される永久磁石の90%以上が中国から調達されており、風力発電の普及はサプライチェーンの変化に敏感です。この依存関係は、洋上風力を拡大する地域における新たな精製、磁石生産、リサイクル能力の必性を強化しています。
産業オートメーションおよびロボティクスの導入
産業用ロボットの設置台数は2024年に世界で466.4 万台に達し、2025年の設置台数は約57.5 万台となりました[1]。これらのシステムのサーボモーター、センサー、位置決め機器は永久磁性材料と軟質磁性材料の両方を使用しています。その結果生じる需要は、特定の機器カテゴリーに集中するのではなく、工場全体に分散しています。ロボティクスはまた、コンパクトなアセンブリで精度と繰り返し性能を発揮できる材料を必要とします。中国、日本、韓国、北米、欧州におけるオートメーション投資は、産業用モーターおよびセンサー用途にわたって先進磁性材料市場を支えています。協働ロボットが生産・搬送作業に継続的に使用されることで、需要基盤はさらに強化されています。
小型化および高周波電力エレクトロニクス
電力エレクトロニクスは、電気自動車インバーター、データセンター電源、車載充電器において、キロヘルツ帯域のスイッチングからメガヘルツ帯域の動作へと移行しています。従来のケイ素鋼積層板はこれらの周波数で高いコア損失を経験します。アモルファス、ナノ結晶、軟質磁性複合材料はこれらの損失を低減しながら、コンパクトなコンポーネント設計を支援できます。2025年の研究では、高周波電力変換器向けの低コア損失を持つナノ結晶軟質磁性合金が報告されました。2026年に発表された研究では、0.1Tおよび100kHzにおいて265 mW/cm³という超低損失を持つ鉄系ナノ結晶粉末コアも報告されました。これらの要件が、軟質磁性材料が先進磁性材料市場全体よりも速く拡大している理由を説明しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 希土類供給の集中と価格変動 | -1.5% | 世界 | 短期(2年以内) |
| 高い加工複雑性と認定コスト | -0.8% | 北米・欧州連合(最も深刻) | 長期(4年以上) |
| 採掘および磁石製造における環境コンプライアンス | -0.5% | 中国、世界のOECD諸国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
希土類供給の集中と価格変動
中国は2024年に磁石用希土類の世界採掘生産量の60%を供給し、精製生産量の91%および焼結永久磁石生産量の94%を管理していました。この集中は、地政学的摩擦をメーカーにとって即座の問題に変える可能性があります。中国は2025年4月に7種類の重希土類元素および関連化合物に対する輸出規制を課し、米国および欧州の自動車サプライチェーンを混乱させました。この規制はまた、ジスプロシウムとテルビウムについて中国国内価格と欧州価格の差を明らかにしました。18ヶ月間の中国希土類制限シナリオでは、米国の生産量が0.3%~0.6%減少し、自動車および電子機器がその影響の大部分を受ける可能性があります。したがって、先進磁性材料市場は輸出政策、材料の入手可能性、調達コストの変化にさらされ続けています。
高い加工複雑性と認定コスト
焼結ネオジム鉄ホウ素磁石の製造には、合金組成の制御、プレス、真空焼結、保護コーティングが必要です。プロセスのわずかな変化が保磁力、耐食性、顧客仕様に影響を与える可性があります。米国エネルギー省は、サプライチェーンにおける中国のシェアが2020年の世界希土類採掘の58%から、付加価値が最も高い磁石生産の92%に増加したと指摘しました[2]。自動車認定には熱サイクル試験、振動試験、故障モード影響解析の検証が含まれます。このプロセスは材料仕様が設定されてから2~4年かかる場合があります。新規サプライヤーおよび希土類フリー代替品は、先進磁性材料市場で意味のある売上を生み出す前にこの作業を完了しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
磁性材料クラス別:永久磁性材料がリードし、軟質磁性材料が勢いを増す
永久磁性材料は2025年の市場収益の46.12%を占めました。ネオジム鉄ホウ素およびサマリウムコバルト化合物は、電気自動車トラクションモーター、直接駆動式風力発電機、産業用サーボシステムに使用されています。その地位は、高エネルギー密度と安定した動作を必要とする用途の性能要件を反映しています。自動車プログラムはまた、磁石特性が生産開始のかなり前に指定されるため、持続的な需要を生み出します。半硬質磁性材料は、データストレージ、磁気記録、万引き防止タグなどのセキュリティ用途に使用されます。ボンド磁石や柔軟な磁気ストリップを含むその他の材料は、コストが重要な家電製品、包装、サイネージに使用されます。
軟質磁性材料は2031年にかけてCAGR 7.87%で成長すると予測されています。このクラスの先進磁性材料市場規模は、高周波トランスコア、電気自動車車載充電器、電力変換機器の使用増加から恩恵を受けています。アモルファスおよびナノ結晶合金は、ケイ素鋼の効率が低下するスイッチング周波数において、より低いコア損失と高い飽和磁束密度を提供します。2025年の技術レビューでは、電力エレクトロニクスにおける低損失軟質磁性材料の使用が説明されました。2026年に発表されたメガヘルツチップインダクター向けナノ結晶複合材料に関する研究では、これらの材料が人工知能ハードウェア、5.5Gおよび6Gインフラ、マイクロロボット、ドローンと関連付けられました。この性能要件が、先進磁性材料市場において軟質磁性材料への注目を高めています。

エンドユーザー別:自動車が収益をリードし、電子機器がより速く拡大
自動車は2025年の先進磁性材料市場規模の36.75%を占めました。電気自動車のドライブトレインは数キログラムのネオジム鉄ホウ素磁石を使用し、電動パワーステアリング、アクティブサスペンション、熱管理システムがさらなる需要を加えています。このセグメントはまた、車両プログラム中に認定済み磁石サプライヤーを交代せることの困難さからも恩恵を受けています。医療用途では、磁気共鳴画像装置、磁気粒子イメージング、埋め込み型デバイスに磁性材料が使用されています。発電需要は風力タービン発電機と関連しており、大型洋上プラットフォームは1基あたりより多くの磁性材料を必要とします。産業ユーザーは、サーボモーター、コンベヤー、工場オートメーションシステムを通じて別個の需要基盤を提供しています。
電子機器は2031年にかけてCAGR 8.13%で成長すると予測されています。小型デバイス、人工知能サーバーの電力需要、5Gおよび6Gチップセットの普及が、コンパクトなインダクターと効率的な電力モジュールへの需要を支えています。軟質磁性フェライトとナノ結晶粉末コアは、より高いスイッチング周波数を管理できるため、これらの用途において重要です。産業需要は、協働ロボットを含むモーターおよびオートメーション機器によって引き続き支えられています。自動車、電子機器、産業、医療、発電、その他のユーザーの組み合わせにより、単一の需要源への依存が制限されます。この幅広さが、先進磁性材料市場全体にわたる継続的な拡大を支えています。
地域分析
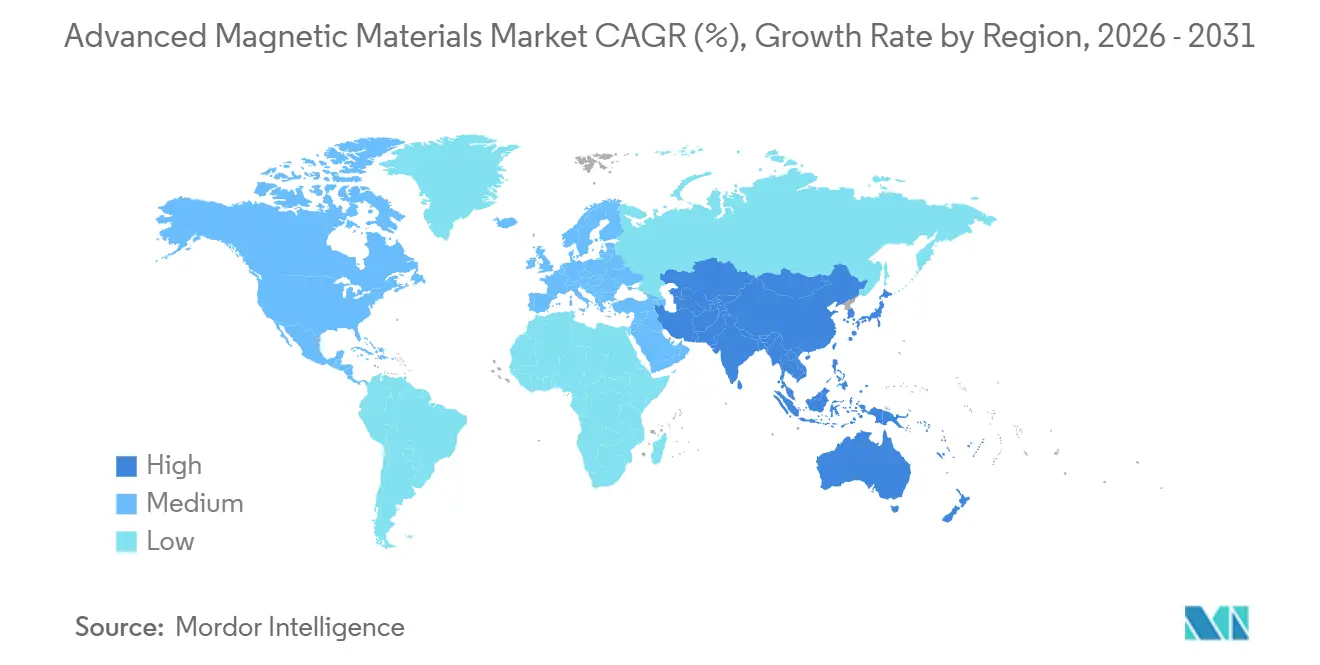
アジア太平洋は2025年の市場収益の52.42%を占め、2031年にかけてCAGR 8.04%で成長すると予測されています。同地域の収益リーダーシップは、希土類採掘・分離から合金化・焼結に至る統合されたサプライチェーンを反映しています。中国の国内生産構造は、採掘、精製、磁石製造にわたる規模を提供しています。この地位は、他の地域の生産者にとってのコスト、材料の入手可能性、顧客アクセスに影響を与えています。インドは、焼結ネオジム鉄ホウ素磁石とアモルファス金属への新たな投資を通じて、関連する生産拠点となりつつあります。Proterial, Ltd.は2026年1月、Shirdi Sai Electricals Ltd.との74:26の合弁事業を通じて、アンドラプラデシュ州ティルパティにアモルファス金属施設の建設を開始し、初期生産能力は年間3万メトリックトンです。
北米は産業政策と民間投資を通じて製造能力を構築しています。Niron Magneticsは、米国エネルギー省の4,800万米ドルの第48C条先進エネルギープロジェクト税額控除の支援を受けミネソタ州サーテルに年間1,500メトリックトンの窒化鉄永久磁石施設の起工式を行いました。同社はStellantis、Samsung、Allison Transmission、Magnaを商業パートナーとして特定しました。2026年5月、米国エネルギー省は産業用モーター用途向けのマンガン・ビスマス非希土類磁石に関するABB Inc.の研究への支援を提案しました。カナダとメキシコも電気自動車の組み立てとモーター製造を通じて地域の見通しを支えています。これらの動向は、自動車グレードの永久磁石向けの大陸規模のサプライコリドーを生み出す可能性があります。
欧州は規制、リサイクル、生産投資を通じて供給集中に対応しています。欧州連合の重要原材料法は、戦略的原材料について2030年の目標として採掘10%、加工40%、リサイクル25%を設定しました。Neo Performance Materialsは2026年9月にエストニアのナルバ施設で商業生産を開始し、フェーズ1Aの生産能力は年間2,000メトリックトン、フェーズ1Bの5,000メトリックトンへの拡張が進行中です。南米と中東・アフリカは予測期間中、より小さな貢献にとどまります。ブラジルの希土類鉱床は供給多様化を支援できる可能性があり、サウジアラビアのオートメーション活動と南アフリカの希土類ポテンシャルは別個の需要と供給の機会を生み出しています。
競合ランドスケープ
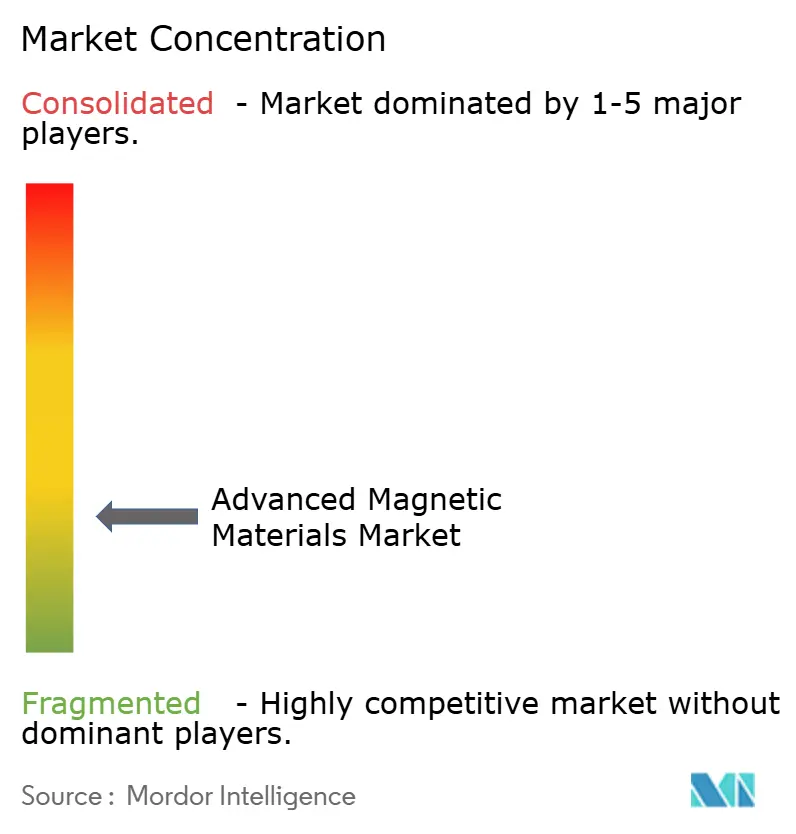
先進磁性材料市場は高度に断片化されており、上位5社にはProterial, Ltd.、TDK Corporation、Shin-Etsu Chemical Co., Ltd.、VACUUMSCHMELZE GmbH and Co. KG、Ningbo Yunsheng Co., Ltd.が含まれます。DMEGC Magnetics Co., Ltd.とNingbo Yunsheng Co., Ltd.は磁性材料における中国の生産能力の規模を示しています。TDK CorporationやProterial, Ltd.などの日本のサプライヤーは、精密グレード、アモルファスおよびナノ結晶軟質磁性材料、確立された完成品メーカー認定を通じて競争しています。VACUUMSCHMELZE GmbH and Co. KGは航空宇宙、医療、エネルギー変換用途向けの高性能材料に注力しています。これらのポジションが先進磁性材料市場内で異なる競争アプローチを生み出しています。
供給セキュリティは競争戦略の中心です。メーカーは自動車および風力プログラム向けの上流協定、地域施設、より迅速な顧客認定を追求しています。Neo Performance Materialsは2026年9月に欧州の永久磁石施設で商業生産を開始し、電気自動車トラクションモーターのティア1顧客への希土類焼結磁石の出荷を開始しました。Niron Magneticsは2026年9月にサーテル施設での鉄骨建方を完了し、Honda Motor Co., Ltd.からの投資を発表しました。同社の施設は年間1,500メトリックトンの窒化鉄希土類フリー永久磁石を生産することを目的としています。これらのプロジェクトは、先進磁性材料市場が確立された中国の生産基盤以外の新たな供給オプションを開発していることを示しています。
残りの機会領域は、中国以外でのジスプロシウムとテルビウムの精製、適切なモーター用途向けの希土類フリー磁石、ネオジム鉄ホウ素製造廃棄物および使用済み磁石のクローズドループリサイクルです。リサイクル規制は磁石スクラップが処理・再利用される場所に影響を与えます。完成品ーカーが承認したプログラムの数と成熟度が、将来の自動車および風力需要へのアクセスを形成します。複数の用途にわたって認定製品を持つサプライヤーは、需要が拡大するにつれて先進磁性材料市場をより良く提供できる立場にあります。したがって、競争活動はコスト、材料性能、供給の回復力、認定状況を組み合わせています。
先進磁性材料産業リーダー
-
Proterial, Ltd.
-
TDK Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
VACUUMSCHMELZE GmbH and Co. KG
-
Ningbo Yunsheng Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Midwest Energyは、ハイデラバードにインド初の焼結NdFeB磁石製造工場を設立するために2億5,000万インドルピー(約26.1 ミリオン 米ドル)の投資を発表し、初期生産能力は年間500メトリックトンです。この施設は、電気モーター、電子機器、再生可能エネルギー、その他の先進用途に使用される高性能希土類永久磁石の国内生産を拡大します。
- 2026年2月:MP Materialsは、計画中の12.5億米ドル以上の「10X」希土類磁石製造キャンパスの場所としてテキサス州ノースレイクを選定し、年間約10,000メトリックトンのNdFeB磁石生産能力に達することが期待されています。このプロジェクトは、ロボティクス、人工知能データセンター、電動化、先進半導体用途向けの先進永久磁石の米国生産を拡大します。
世界の先進磁性材料市場レポートの範囲
先進磁性材料は、高い磁気強度、制御された透磁率、低エネルギー損失、磁気応答性などの特定の磁気特性を提供するように設計されたエンジニアリング材料です。精密な磁気性能、エネルギー変換、センシング、電磁制御を必要とする用途に使用されます。
先進磁性材料市場は、磁性材料クラス、エンドユーザー、地域別にセグメント化されています。磁性材料クラス別では、市場は永久磁性材料、半硬質磁性材料、軟質磁性材料、その他にセグメント化されています。エンドユーザー別では、市場は自動車、電子機器、産業、医療、発電、その他にセグメント化されています。レポートはまた、15カ国にわたる先進磁性材料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 永久磁性材料 |
| 半硬質磁性材料 |
| 軟質磁性材料 |
| その他 |
| 自動車 |
| 電子機器 |
| 産業 |
| 医療 |
| 発電 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 磁性材料クラス別 | 永久磁性材料 | |
| 半硬質磁性材料 | ||
| 軟質磁性材料 | ||
| その他 | ||
| エンドユーザー別 | 自動車 | |
| 電子機器 | ||
| 産業 | ||
| 医療 | ||
| 発電 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
先進磁性材料市場の規模はどのくらいですか?
先進磁性材料市場は2026年に30.36 ビリオン 米ドルであり、2031年までに42.87 ビリオン 米ドルに達すると予測されています。
先進磁性材料の需要を牽引しているものは何ですか?
電気自動車モーター、風力発電機、産業オートメーション、高周波電力エレクトロニクスが需要を支えています。
2025年に最大のシェアを持った磁性材料クラスはどれですか?
永久磁性材料が2025年の市場シェアの46.12%を占め、電気自動車、風力タービン、産業システムでの使用に支えられています。
2031年にかけて最も速く成長すると予測されているエンドユーザーはどれですか?
電子機器は2031年にかけてCAGR 8.13%で成長すると予測されており、コンパクトな電力モジュール、人工知能ハードウェア、通信機器が牽引しています。