
Marktgröße und Marktanteil für Fortschrittliche Magnetische Materialien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 30.36 Milliarden US-Dollar |
| Marktgröße (2031) | 42.87 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
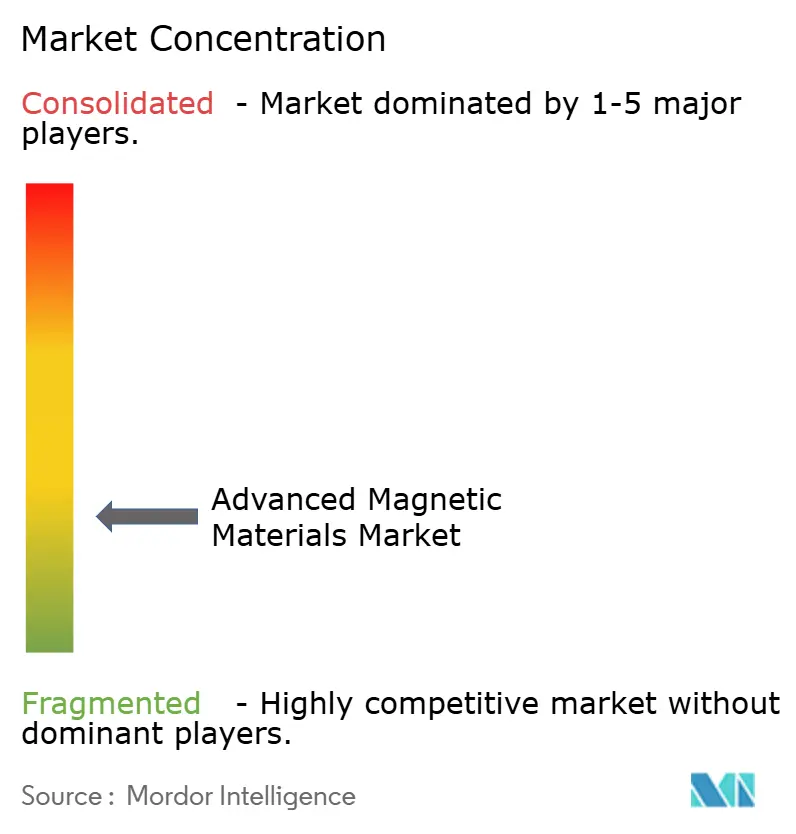
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fortschrittliche Magnetische Materialien von Mordor Intelligence
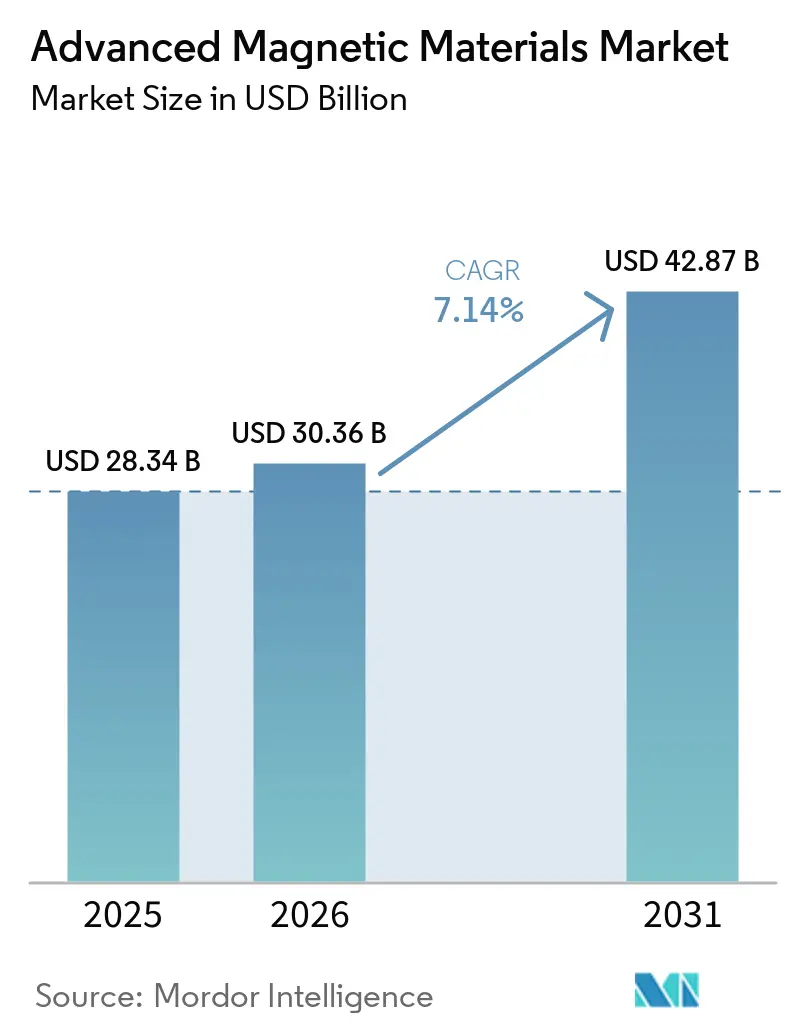
Die Marktgröße für Fortschrittliche Magnetische Materialien wurde im Jahr 2025 auf 28,34 Milliarden USD geschätzt und wird voraussichtlich von 30,36 Milliarden USD im Jahr 2026 auf 42,87 Milliarden USD bis 2031 wachsen, mit einer CAGR von 7,14 % während des Prognosezeitraums (2026–2031). Der Markt für Fortschrittliche Magnetische Materialien wird durch die Nachfrage aus Traktionsmotoren für Elektrofahrzeuge, Direktantrieb-Windgeneratoren, Industriemotoren und Leistungsumrichtern gestützt. Diese Anwendungen sind auf Permanentmagnete oder verlustarme weichmagnetische Kerne angewiesen, die sich ohne Leistungseinbußen nur schwer ersetzen lassen. Die Nachfrage verlagert sich auch hin zu Materialien, die bei höheren Schaltfrequenzen in kompakten Leistungsgeräten betrieben werden können. Die Angebotskonzentration in China beeinflusst weiterhin Beschaffung, Kapazitätsplanung und Technologieentscheidungen im gesamten Markt für Fortschrittliche Magnetische Materialien. Hersteller außerhalb Chinas reagieren durch regionale Produktion, Liefervereinbarungen, Recyclingpläne und die Entwicklung seltenerdefreier Materialien.
Wichtigste Erkenntnisse des Berichts
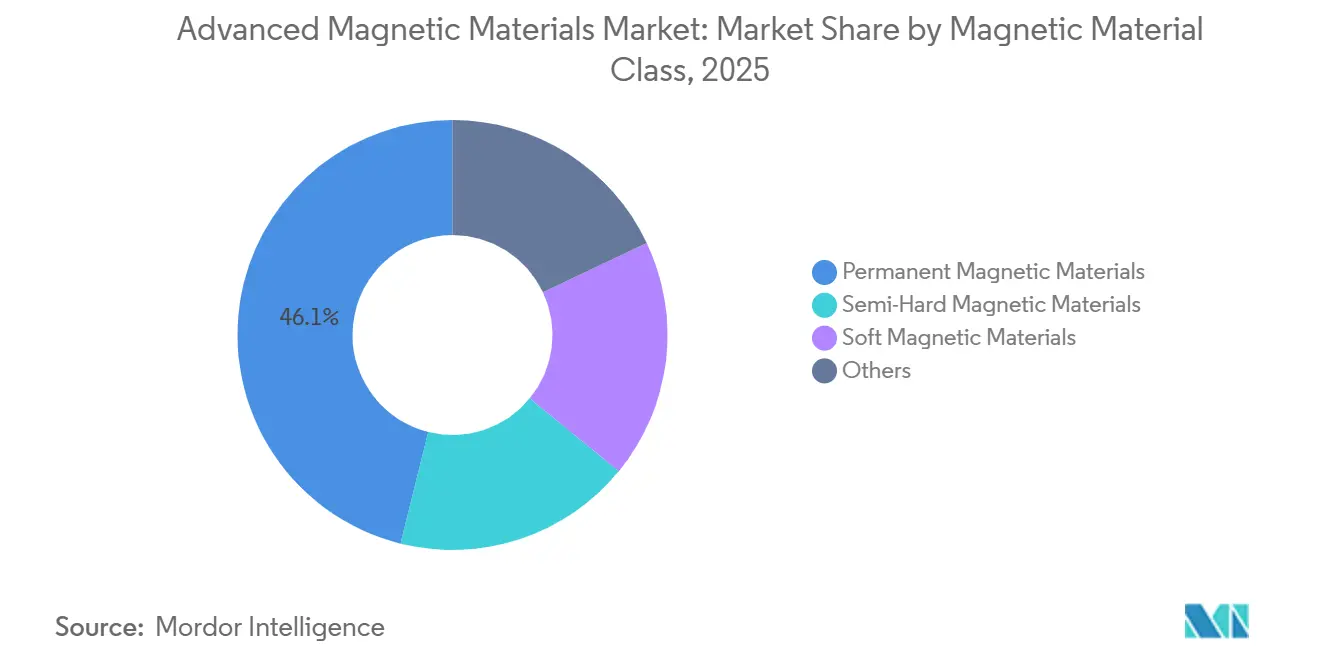
- Nach Magnetmaterialklasse hielten Permanentmagnetische Materialien im Jahr 2025 einen Marktanteil von 46,12 % am Markt für Fortschrittliche Magnetische Materialien, während Weichmagnetische Materialien bis 2031 voraussichtlich mit einer CAGR von 7,87 % wachsen werden.
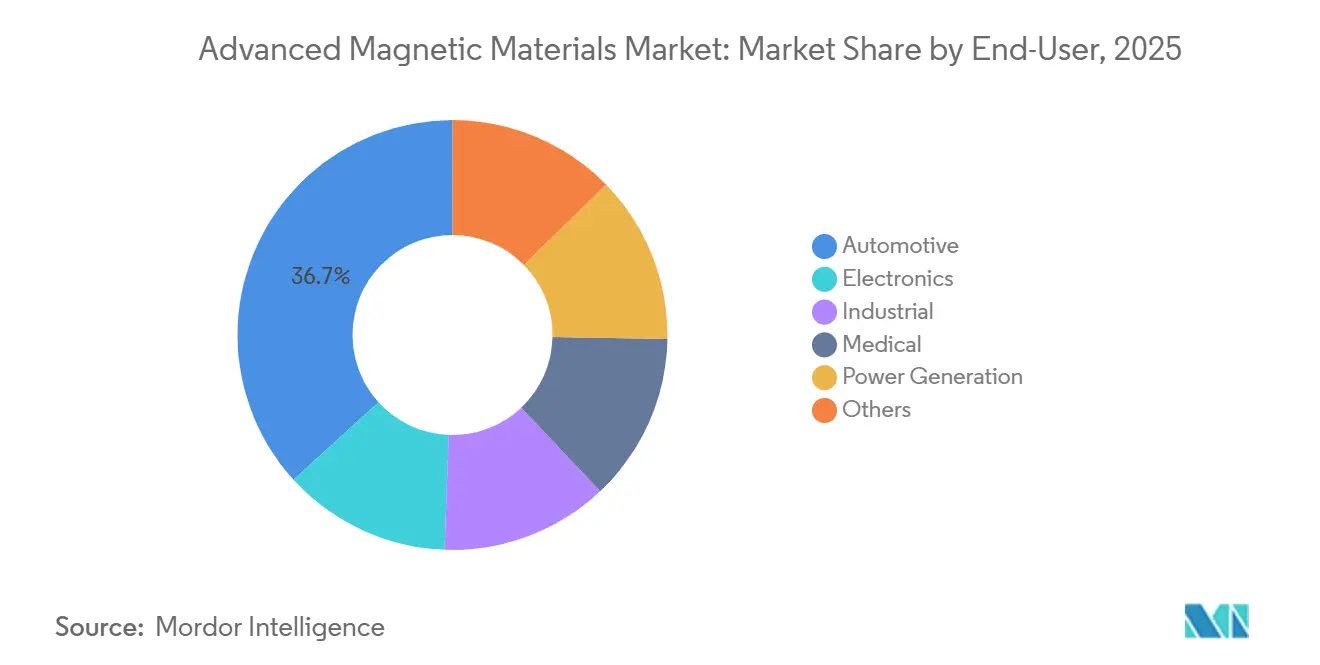
- Nach Endverbraucher hielt der Automobilsektor im Jahr 2025 einen Marktanteil von 36,75 % am Markt für Fortschrittliche Magnetische Materialien, während die Elektronikbranche bis 2031 voraussichtlich mit einer CAGR von 8,13 % wachsen wird.
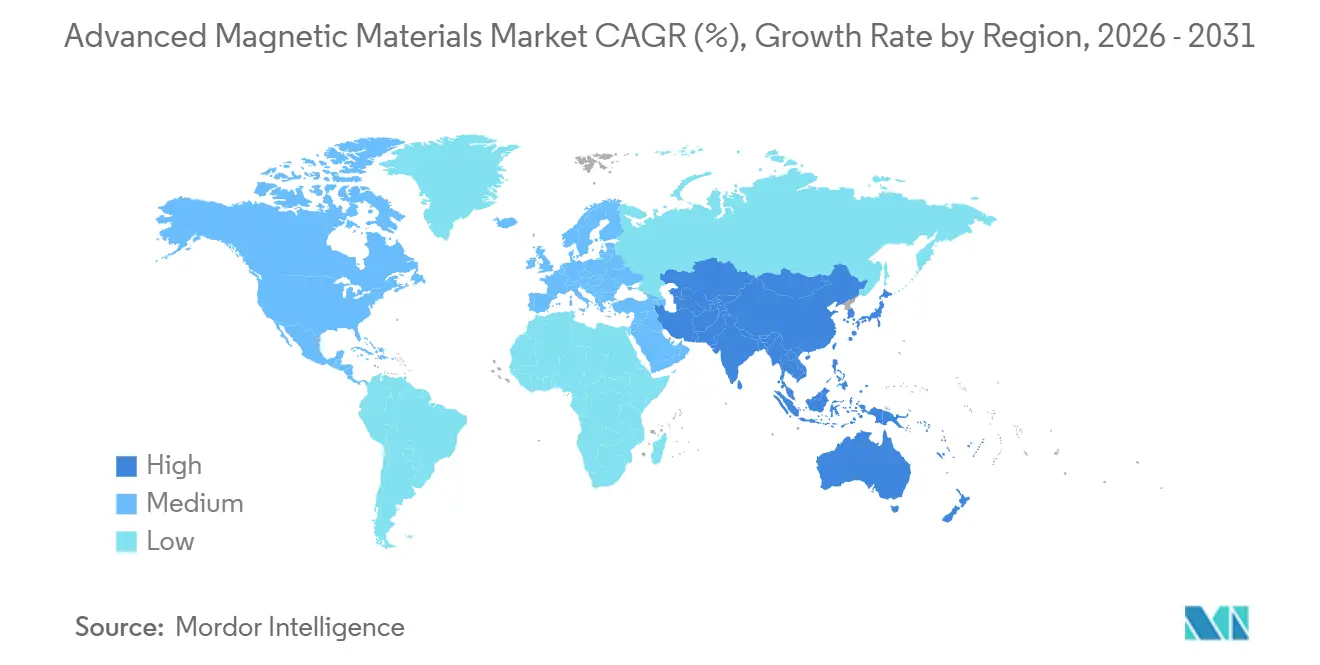
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 52,42 % am Markt für Fortschrittliche Magnetische Materialien und wird bis 2031 voraussichtlich mit einer CAGR von 8,04 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Fortschrittliche Magnetische Materialien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung von Elektrofahrzeug- und Hybridfahrzeugmotoren | +2.3% | Global (China, Europa, Nordamerika) | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Generatoren für Erneuerbare Energien | +1.8% | Global (Asien-Pazifik als Kern, EU, Ausstrahlungseffekte auf Naher Osten und Afrika) | Mittelfristig (2–4 Jahre) |
| Industrieautomatisierung und Einführung von Robotik | +1.2% | Asien-Pazifik als Kern (China, Japan, Südkorea), Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Miniaturisierung und Hochfrequenz-Leistungselektronik | +0.8% | Global (Asien-Pazifik als Kern, Nordamerika) | Kurzfristig (≤ 2 Jahre) |
| Kommerzialisierung seltenerdefreier Materialien | +0.5% | Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung von Elektrofahrzeug- und Hybridfahrzeugmotoren
Batterieelektrische Fahrzeuge verwenden permanentmagneterregte Synchronmotoren, da diese Spitzenwirkungsgrade von über 96 % erzielen können. Dies macht Seltenerdmagnete zu einer etablierten Wahl für Hersteller, die bei Reichweite und Wärmeleistung konkurrieren. China produzierte im Jahr 2025 9,5 Millionen Elektrofahrzeuge, was einen großen Anteil der inländischen Sintermagnetproduktion absorbierte und das Angebot für ausländische Käufer verknappt. Europäische Fahrzeugplattformen mit 800-V-Architekturen benötigen hochkoerzitive Neodym-Eisen-Bor-Güten, die thermischer Entmagnetisierung widerstehen können. Diese Spezifikationen können den Dysprosiumanteil erhöhen und die Nachfrage direkt auf hochwertige Permanentmagnetische Materialien lenken. Automobilhersteller legen Koerzitivfeldstärke- und Remanenzanforderungen Jahre vor Beginn der Fahrzeugproduktion fest, was einen Lieferantenwechsel während eines laufenden Programms im Markt für Fortschrittliche Magnetische Materialien erschwert.
Ausbau von Generatoren für Erneuerbare Energien
Windkraft bleibt eine magnetintensive Energieanwendung, insbesondere dort, wo Direktantrieb-Generatorkonzepte eingesetzt werden. Offshore-Turbinen mit mehr als 10 Megawatt benötigen 2.000–3.000 kg Neodym-Eisen-Bor-Magnete pro Einheit, während Onshore-Turbinen typischerweise 600 kg pro Megawatt Kapazität verwenden. Größere Turbinenleistungen erhöhen den Materialbedarf pro Installation und begünstigen hochwertige Magnetgüten. Der Übergang von 12–16-Megawatt-Plattformen im Jahr 2025 zu geplanten 18–25-Megawatt-Modellen ab 2027 wird daher den Magnetbedarf jedes Offshore-Projekts erhöhen. Mehr als 90 % der in der Europäischen Union verwendeten Permanentmagnete wurden aus China bezogen, was den Windkraftausbau anfällig für Lieferkettenveränderungen macht. Diese Abhängigkeit stärkt die Argumentation für neue Raffinerie-, Magnetproduktions- und Recyclingkapazitäten in Regionen, die Offshore-Wind ausbauen.
Industrieautomatisierung und Einführung von Robotik
Der installierte Bestand an Industrierobotern erreichte 2024 weltweit 4,664 Millionen Einheiten, und die Installationen erreichten 2025 rund 575.000 Einheiten[1]. Servomotoren, Sensoren und Positionierungsgeräte in diesen Systemen verwenden sowohl Permanent- als auch Weichmagnetische Materialien. Die daraus resultierende Nachfrage verteilt sich auf Fabriken und ist nicht auf eine Gerätekategorie konzentriert. Robotik erfordert auch Materialien, die in kompakten Baugruppen Präzision und wiederholte Leistung liefern können. Automatisierungsinvestitionen in China, Japan, Südkorea, Nordamerika und Europa stützen daher den Markt für Fortschrittliche Magnetische Materialien in den Bereichen Industriemotoren und Sensoranwendungen. Die Nachfragebasis wird durch den anhaltenden Einsatz kollaborativer Roboter in Produktions- und Handhabungsaufgaben gestärkt.
Miniaturisierung und Hochfrequenz-Leistungselektronik
Die Leistungselektronik entwickelt sich vom Kilohertz-Schaltbereich hin zum Megahertz-Betrieb in Elektrofahrzeugwechselrichtern, Rechenzentrumsnetzteilen und Bordladegeräten. Herkömmliche Siliziumstahllamellen weisen bei diesen Frequenzen hohe Kernverluste auf. Amorphe, nanokristalline und weichmagnetische Verbundwerkstoffe können diese Verluste reduzieren und gleichzeitig kompakte Bauteildesigns unterstützen. Eine Studie aus dem Jahr 2025 berichtete über nanokristalline weichmagnetische Legierungen mit geringen Kernverlusten für Hochfrequenz-Leistungsumrichter. Eine 2026 veröffentlichte Forschungsarbeit berichtete zudem über eisenbasierte nanokristalline Pulverkerne mit extrem niedrigen Verlusten von 265 mW/cm³ bei 0,1 T und 100 kHz. Diese Anforderungen erklären, warum Weichmagnetische Materialien schneller wachsen als der Gesamtmarkt für Fortschrittliche Magnetische Materialien.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Angebotskonzentration bei Seltenen Erden und Preisvolatilität | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Verarbeitungskomplexität und Qualifizierungskosten | -0.8% | Nordamerika und EU (am stärksten betroffen) | Langfristig (≥ 4 Jahre) |
| Umweltkonformität für Bergbau und Magnetherstellung | -0.5% | China, globale OECD | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Angebotskonzentration bei Seltenen Erden und Preisvolatilität
China lieferte 2024 60 % der weltweiten Bergbauproduktion für magnetische Seltene Erden und kontrollierte 91 % der Raffinerieproduktion sowie 94 % der Sintermagnetproduktion. Diese Konzentration kann geopolitische Spannungen unmittelbar zu einem Problem für Hersteller machen. China verhängte im April 2025 Exportkontrollen für 7 schwere Seltenerdelemente und verwandte Verbindungen, was die Automobillieferketten in den Vereinigten Staaten und Europa störte. Die Kontrollen legten auch den Unterschied zwischen den chinesischen Inlandspreisen und den europäischen Preisen für Dysprosium und Terbium offen. Ein 18-monatiges chinesisches Seltenerdbeschränkungsszenario könnte die Produktion der Vereinigten Staaten um 0,3 %–0,6 % reduzieren, wobei Automobil und Elektronik den Großteil der Auswirkungen tragen würden. Der Markt für Fortschrittliche Magnetische Materialien bleibt daher anfällig für Änderungen der Exportpolitik, der Materialverfügbarkeit und der Beschaffungskosten.
Hohe Verarbeitungskomplexität und Qualifizierungskosten
Die Herstellung von gesinterten Neodym-Eisen-Bor-Magneten erfordert kontrollierte Legierungszusammensetzung, Pressen, Vakuumsintern und Schutzbeschichtung. Kleine Prozessänderungen können Koerzitivfeldstärke, Korrosionsbeständigkeit und Kundenspezifikationen beeinflussen. Das Energieministerium der Vereinigten Staaten stellte fest, dass Chinas Anteil an der Lieferkette von 58 % des weltweiten Seltenerdbergbaus im Jahr 2020 auf 92 % der Magnetproduktion gestiegen ist, wo die Wertschöpfung am höchsten ist[2]. Die Automobilqualifizierung umfasst Thermozyklen, Vibrationstests und die Validierung der Fehlermöglichkeits- und Einflussanalyse. Dieser Prozess kann 2–4 Jahre dauern, nachdem eine Materialspezifikation festgelegt wurde. Neue Lieferanten und seltenerdefreie Alternativen müssen diese Arbeit abschließen, bevor sie im Markt für Fortschrittliche Magnetische Materialien nennenswerte Umsätze erzielen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Magnetmaterialklasse: Permanentmagnetische Materialien führen, während Weichmagnetische Materialien an Dynamik gewinnen
Permanentmagnetische Materialien hielten 2025 einen Anteil von 46,12 % am Marktumsatz. Neodym-Eisen-Bor- und Samarium-Kobalt-Verbindungen werden in Traktionsmotoren für Elektrofahrzeuge, Direktantrieb-Windgeneratoren und industriellen Servoantrieben eingesetzt. Ihre Position spiegelt die Leistungsanforderungen von Anwendungen wider, die hohe Energiedichte und stabilen Betrieb benötigen. Automobilprogramme schaffen auch eine dauerhafte Nachfrage, da Magneteigenschaften lange vor Produktionsbeginn spezifiziert werden. Halbharte Magnetische Materialien dienen der Datenspeicherung, der magnetischen Aufzeichnung und Sicherheitsanwendungen wie Diebstahlsicherungs-Tags. Andere Materialien, darunter gebundene Magnete und flexible Magnetstreifen, werden in Haushaltsgeräten, Verpackungen und Beschilderungen eingesetzt, wo die Kosten entscheidend sind.
Weichmagnetische Materialien werden bis 2031 voraussichtlich mit einer CAGR von 7,87 % wachsen. Die Marktgröße für Fortschrittliche Magnetische Materialien in dieser Klasse profitiert vom wachsenden Einsatz von Hochfrequenz-Transformatorkernen, Bordladegeräten für Elektrofahrzeuge und Leistungsumrüstungsgeräten. Amorphe und nanokristalline Legierungen bieten geringere Kernverluste und eine hohe Sättigungsflussdichte bei Schaltfrequenzen, bei denen Siliziumstahl weniger effektiv ist. Ein technischer Überblick aus dem Jahr 2025 beschrieb den Einsatz verlustarmer Weichmagnetischer Materialien in der Leistungselektronik. Eine 2026 veröffentlichte Arbeit über nanokristalline Verbundwerkstoffe für Megahertz-Chip-Induktoren verknüpfte diese Materialien auch mit Hardware für künstliche Intelligenz, 5,5G- und 6G-Infrastruktur, Mikrorobotern und Drohnen. Diese Leistungsanforderung lenkt die Aufmerksamkeit im Markt für Fortschrittliche Magnetische Materialien zunehmend auf Weichmagnetische Materialien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Endverbraucher: Automobil führt beim Umsatz, während Elektronik schneller wächst
Der Automobilsektor machte 2025 36,75 % der Marktgröße für Fortschrittliche Magnetische Materialien aus. Elektrofahrzeugantriebsstränge verwenden Neodym-Eisen-Bor-Magnetladungen im Kilogrammbereich, während elektrische Servolenkung, aktive Federung und Wärmemanagement-Systeme die Nachfrage weiter steigern. Das Segment profitiert auch von der Schwierigkeit, qualifizierte Magnetlieferanten während eines Fahrzeugprogramms zu ersetzen. Medizinische Anwendungen nutzen Magnetmaterialien in Magnetresonanztomographie-Systemen, magnetischer Partikelbildgebung und implantierbaren Geräten. Die Nachfrage aus der Stromerzeugung ist mit Windturbinengeneratoren verknüpft, bei denen größere Offshore-Plattformen mehr Magnetmaterial pro Einheit benötigen. Industrielle Nutzer bilden eine separate Nachfragebasis durch Servomotoren, Förderbänder und Fabrikautomatisierungssysteme.
Die Elektronikbranche wird bis 2031 voraussichtlich mit einer CAGR von 8,13 % wachsen. Kleinere Geräte, der Leistungsbedarf von Servern für künstliche Intelligenz sowie der Einsatz von 5G- und 6G-Chipsätzen stützen die Nachfrage nach kompakten Induktoren und effizienten Leistungsmodulen. Weichmagnetische Ferrite und nanokristalline Pulverkerne sind in diesen Anwendungen wichtig, da sie höhere Schaltfrequenzen bewältigen können. Die industrielle Nachfrage wird weiterhin durch Motoren und Automatisierungsgeräte, einschließlich kollaborativer Roboter, gestützt. Die Mischung aus Automobil-, Elektronik-, Industrie-, Medizin-, Stromerzeugungs- und sonstigen Nutzern begrenzt die Abhängigkeit von einer einzigen Nachfragequelle. Diese Breite unterstützt die weitere Expansion im Markt für Fortschrittliche Magnetische Materialien.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt 2025 52,42 % des Marktumsatzes und wird bis 2031 voraussichtlich mit einer CAGR von 8,04 % wachsen. Die Umsatzführerschaft der Region spiegelt ihre integrierte Kette vom Seltenerdbergbau und der Trennung bis hin zur Legierung und Sinterung wider. Chinas inländische Produktionsstruktur bietet Skalierung über Bergbau, Raffination und Magnetherstellung hinweg. Diese Position beeinflusst Kosten, Materialverfügbarkeit und Kundenzugang für Produzenten in anderen Regionen. Indien entwickelt sich durch neue Investitionen in gesinterte Neodym-Eisen-Bor-Magnete und amorphe Metalle zu einem relevanten Produktionsstandort. Proterial, Ltd. begann im Januar 2026 mit dem Bau einer Anlage für amorphe Metalle in Tirupati, Andhra Pradesh, durch ein 74:26-Gemeinschaftsunternehmen mit Shirdi Sai Electricals Ltd., mit einer Anfangskapazität von 30.000 Tonnen pro Jahr.
Nordamerika baut durch Industriepolitik und private Investitionen Fertigungskapazitäten auf. Niron Magnetics begann mit dem Bau einer Anlage für Eisennitrid-Permanentmagnete mit einer Kapazität von 1.500 Tonnen pro Jahr in Sartell, Minnesota, unterstützt durch eine Steuergutschrift von 52,2 Millionen USD gemäß Abschnitt 48C des Programms für Fortschrittliche Energieprojekte. Das Unternehmen identifizierte Stellantis, Samsung, Allison Transmission und Magna als Handelspartner. Im Mai 2026 schlug das Energieministerium der Vereinigten Staaten Unterstützung für Arbeiten von ABB Inc. an Mangan-Wismut-Magneten ohne Seltene Erden für industrielle Motoranwendungen vor. Kanada und Mexiko stützen den regionalen Ausblick ebenfalls durch die Montage von Elektrofahrzeugen und die Motorenfertigung. Diese Entwicklungen könnten einen kontinentalen Versorgungskorridor für automobilgerechte Permanentmagnete schaffen.
Europa reagiert auf die Angebotskonzentration durch Regulierung, Recycling und Produktionsinvestitionen. Das Gesetz der Europäischen Union über kritische Rohstoffe legte Benchmarks für 2030 von 10 % Gewinnung, 40 % Verarbeitung und 25 % Recycling für strategische Rohstoffe fest. Neo Performance Materials erreichte im September 2026 die kommerzielle Produktion in seiner Anlage in Narva, Estland, mit einer Phase-1A-Kapazität von 2.000 Tonnen pro Jahr und einer laufenden Phase-1B-Erweiterung auf 5.000 Tonnen. Südamerika sowie der Nahe Osten und Afrika bleiben im Prognosezeitraum kleinere Beitragsleister. Brasiliens Seltenerdvorkommen könnten die Angebotsvielfalt unterstützen, während Saudi-Arabiens Automatisierungsaktivitäten und Südafrikas Seltenerdpotenzial separate Nachfrage- und Angebotsmöglichkeiten schaffen.

Wettbewerbslandschaft
Der Markt für Fortschrittliche Magnetische Materialien ist stark fragmentiert, wobei die fünf größten Akteure Proterial, Ltd., TDK Corporation, Shin-Etsu Chemical Co., Ltd., VACUUMSCHMELZE GmbH and Co. KG und Ningbo Yunsheng Co., Ltd. umfassen. DMEGC Magnetics Co., Ltd. und Ningbo Yunsheng Co., Ltd. repräsentieren das Ausmaß der chinesischen Kapazitäten bei Magnetmaterialien. Japanische Lieferanten wie TDK Corporation und Proterial, Ltd. konkurrieren durch Präzisionsgüten, amorphe und nanokristalline Weichmagnete sowie etablierte Qualifizierungen bei Erstausrüstern. VACUUMSCHMELZE GmbH and Co. KG konzentriert sich auf Hochleistungsmaterialien für Luft- und Raumfahrt, Medizin und Energieumwandlungsanwendungen. Diese Positionen schaffen unterschiedliche Wettbewerbsansätze im Markt für Fortschrittliche Magnetische Materialien.
Versorgungssicherheit ist zentral für die Wettbewerbsstrategie. Hersteller verfolgen vorgelagerte Vereinbarungen, regionale Einrichtungen und schnellere Kundenqualifizierungen für Automobil- und Windprogramme. Neo Performance Materials begann im September 2026 mit der kommerziellen Produktion in seiner europäischen Permanentmagnetanlage und begann mit der Lieferung von gesinterten Seltenerdmagneten an einen Tier-1-Kunden für Elektrofahrzeug-Traktionsmotoren. Niron Magnetics markierte im September 2026 den Stahlbau in seiner Sartell-Anlage und kündigte eine Investition von Honda Motor Co., Ltd. an. Die Anlage des Unternehmens soll 1.500 Tonnen pro Jahr Eisennitrid-Permanentmagnete ohne Seltene Erden produzieren. Diese Projekte zeigen, dass der Markt für Fortschrittliche Magnetische Materialien neue Versorgungsoptionen außerhalb der etablierten chinesischen Produktionsbasis entwickelt.
Die verbleibenden Chancenbereiche sind die Raffination von Dysprosium und Terbium außerhalb Chinas, seltenerdefreie Magnete für geeignete Motoranwendungen sowie das geschlossene Recycling von Neodym-Eisen-Bor-Produktionsabfällen und Altmagneten. Recyclingvorschriften werden beeinflussen, wo Magnetschrott verarbeitet und wiederverwendet wird. Die Anzahl und Reife der von Erstausrüstern genehmigten Programme wird den Zugang zur künftigen Fahrzeug- und Windnachfrage bestimmen. Lieferanten mit qualifizierten Produkten in mehreren Anwendungen werden besser positioniert sein, um den Markt für Fortschrittliche Magnetische Materialien zu bedienen, wenn die Nachfrage wächst. Wettbewerbsaktivitäten kombinieren daher Kosten, Materialleistung, Versorgungsresilienz und Qualifizierungsstatus.
Marktführer in der Branche für Fortschrittliche Magnetische Materialien
-
Proterial, Ltd.
-
TDK Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
VACUUMSCHMELZE GmbH and Co. KG
-
Ningbo Yunsheng Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Midwest Energy kündigte eine Investition von INR 250 Crore (rund 26,1 Millionen USD) an, um Indiens erste Sinter-NdFeB-Magnetherstellungsanlage in Hyderabad mit einer Anfangskapazität von 500 Tonnen pro Jahr zu errichten. Die Anlage erweitert die inländische Produktion von Hochleistungs-Seltenerd-Permanentmagneten, die in Elektromotoren, Elektronik, erneuerbaren Energien und anderen fortschrittlichen Anwendungen eingesetzt werden.
- Februar 2026: MP Materials wählte Northlake, Texas, für seinen geplanten Seltenerd-Magnetherstellungscampus „10X” im Wert von über 1,25 Milliarden USD aus, der voraussichtlich eine NdFeB-Magnetkapazität von rund 10.000 Tonnen pro Jahr erreichen wird. Das Projekt erweitert die US-amerikanische Produktion von Fortschrittlichen Permanentmagneten für Robotik, KI-Rechenzentren, Elektrifizierung und fortschrittliche Halbleiteranwendungen.


Globaler Berichtsumfang für den Markt für Fortschrittliche Magnetische Materialien
Fortschrittliche Magnetische Materialien sind technisch entwickelte Werkstoffe, die darauf ausgelegt sind, spezifische magnetische Eigenschaften wie hohe magnetische Stärke, kontrollierte Permeabilität, geringe Energieverluste und magnetische Reaktionsfähigkeit bereitzustellen. Sie werden in Anwendungen eingesetzt, die präzise magnetische Leistung, Energieumwandlung, Sensorik und elektromagnetische Steuerung erfordern.
Der Markt für Fortschrittliche Magnetische Materialien ist nach Magnetmaterialklasse, Endverbraucher und Geografie segmentiert. Nach Magnetmaterialklasse ist der Markt in Permanentmagnetische Materialien, Halbharte Magnetische Materialien, Weichmagnetische Materialien und Sonstige unterteilt. Nach Endverbraucher ist der Markt in Automobil, Elektronik, Industrie, Medizin, Stromerzeugung und Sonstige unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Fortschrittliche Magnetische Materialien in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Permanentmagnetische Materialien |
| Halbharte Magnetische Materialien |
| Weichmagnetische Materialien |
| Sonstige |
| Automobil |
| Elektronik |
| Industrie |
| Medizin |
| Stromerzeugung |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Magnetmaterialklasse | Permanentmagnetische Materialien | |
| Halbharte Magnetische Materialien | ||
| Weichmagnetische Materialien | ||
| Sonstige | ||
| Nach Endverbraucher | Automobil | |
| Elektronik | ||
| Industrie | ||
| Medizin | ||
| Stromerzeugung | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Fortschrittliche Magnetische Materialien?
Der Markt für Fortschrittliche Magnetische Materialien hat im Jahr 2026 einen Wert von 30,36 Milliarden USD und wird bis 2031 voraussichtlich 42,87 Milliarden USD erreichen.
Was treibt die Nachfrage nach Fortschrittlichen Magnetischen Materialien an?
Elektromotoren für Elektrofahrzeuge, Windgeneratoren, Industrieautomatisierung und Hochfrequenz-Leistungselektronik stützen die Nachfrage.
Welche Magnetmaterialklasse hatte 2025 den größten Marktanteil?
Permanentmagnetische Materialien hielten 2025 einen Marktanteil von 46,12 %, gestützt durch den Einsatz in Elektrofahrzeugen, Windturbinen und Industriesystemen.
Welcher Endverbraucher wird bis 2031 voraussichtlich am schnellsten wachsen?
Die Elektronikbranche wird bis 2031 voraussichtlich mit einer CAGR von 8,13 % wachsen, angetrieben durch kompakte Leistungsmodule, Hardware für künstliche Intelligenz und Kommunikationsgeräte.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
