
Tamanho e Participação do Mercado de Materiais Magnéticos Avançados
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 30.36 Bilhões de dólares |
| Tamanho do Mercado (2031) | 42.87 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.14 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais Magnéticos Avançados por Mordor Intelligence
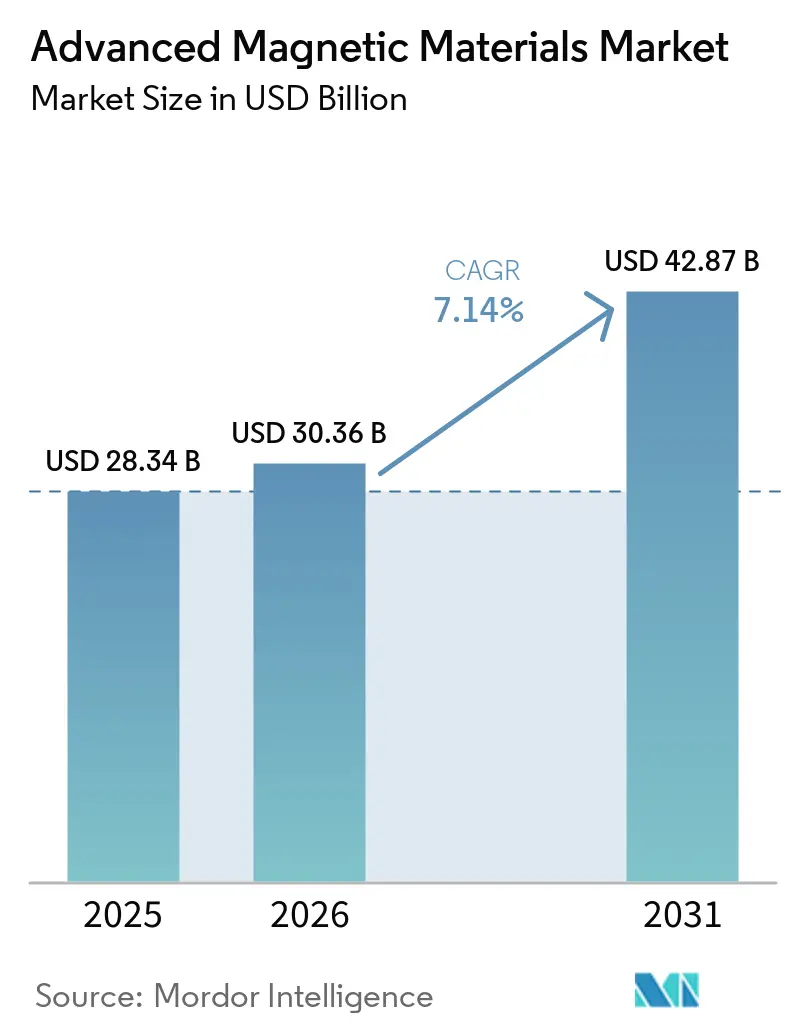
O tamanho do Mercado de Materiais Magnéticos Avançados foi avaliado em 28,34 bilhões de USD em 2025 e estima-se que cresça de 30,36 bilhões de USD em 2026 para atingir 42,87 bilhões de USD até 2031, a um CAGR de 7,14% durante o período de previsão (2026-2031). O mercado de materiais magnéticos avançados é sustentado pela demanda proveniente de motores de tração para veículos elétricos, geradores eólicos de acionamento direto, motores industriais e conversores de energia. Essas aplicações dependem de ímãs permanentes ou núcleos magnéticos macios de baixa perda que são difíceis de substituir sem afetar o desempenho. A demanda também está se deslocando para materiais capazes de operar em frequências de chaveamento mais elevadas em equipamentos de energia compactos. A concentração de fornecimento na China continua a influenciar as decisões de aquisição, planejamento de capacidade e escolhas tecnológicas em todo o mercado de materiais magnéticos avançados. Os fabricantes fora da China estão respondendo por meio de produção regional, acordos de fornecimento, planos de reciclagem e desenvolvimento de materiais sem terras raras.
Principais Conclusões do Relatório
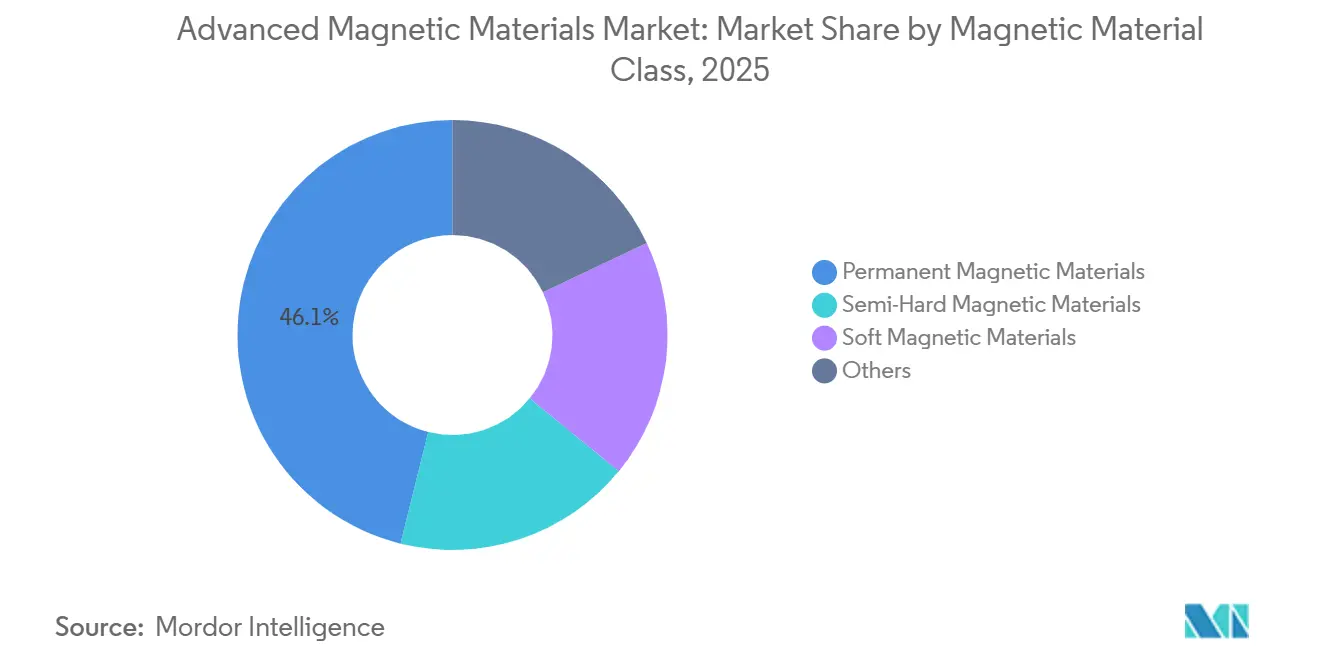
- Por classe de material magnético, os materiais magnéticos permanentes detinham 46,12% da participação do mercado de materiais magnéticos avançados em 2025, enquanto os materiais magnéticos macios estão projetados para avançar a um CAGR de 7,87% até 2031.
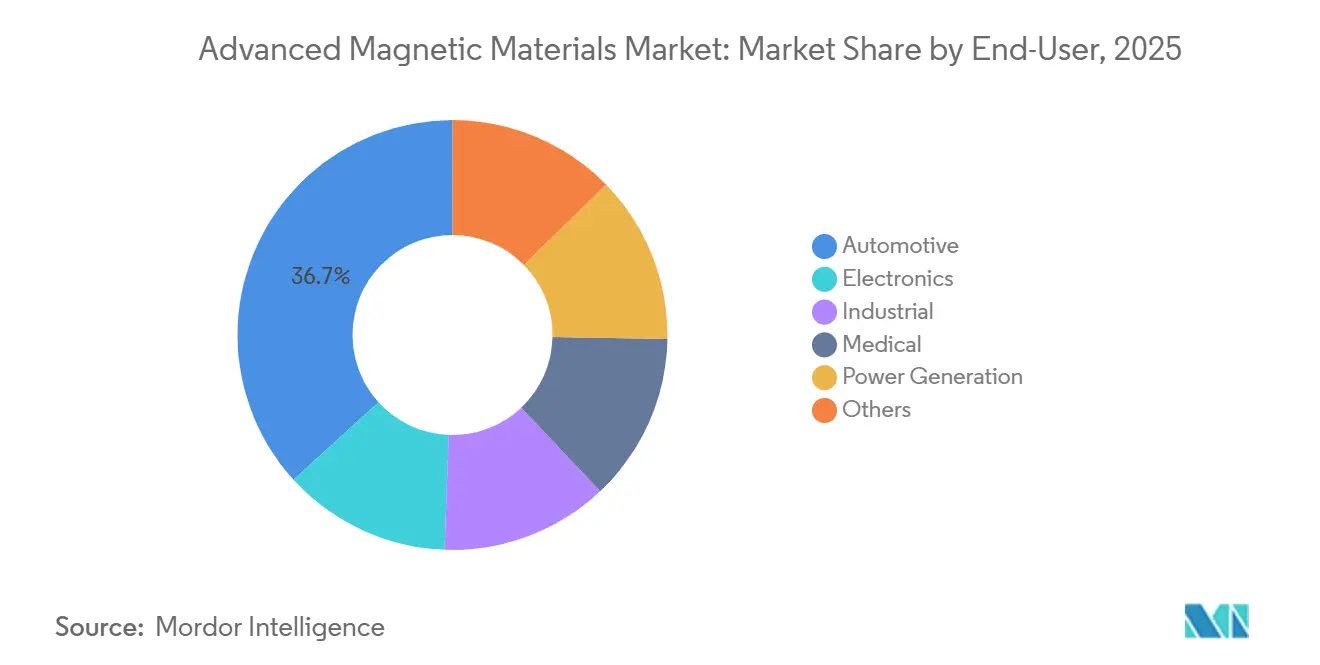
- Por usuário final, o setor automotivo detinha 36,75% da participação do mercado de materiais magnéticos avançados em 2025, enquanto a eletrônica está projetada para avançar a um CAGR de 8,13% até 2031.
- Por geografia, a Ásia-Pacífico detinha 52,42% da participação do mercado de materiais magnéticos avançados em 2025 e está projetada para avançar a um CAGR de 8,04% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Materiais Magnéticos Avançados
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eletrificação de Motores para Veículos Elétricos e Veículos Híbridos | +2.3% | Global (China, Europa, América do Norte) | Curto prazo (≤ 2 anos) |
| Implantação de Geradores de Energia Renovável | +1.8% | Global (núcleo da Ásia-Pacífico, UE, expansão para o Oriente Médio e África) | Médio prazo (2–4 anos) |
| Adoção de Automação Industrial e Robótica | +1.2% | Núcleo da Ásia-Pacífico (China, Japão, Coreia do Sul), expansão para América do Norte e UE | Médio prazo (2–4 anos) |
| Miniaturização e Eletrônica de Potência de Alta Frequência | +0.8% | Global (núcleo da Ásia-Pacífico, América do Norte) | Curto prazo (≤ 2 anos) |
| Comercialização de Materiais Sem Terras Raras | +0.5% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação de Motores para Veículos Elétricos e Veículos Híbridos
Os veículos elétricos a bateria utilizam motores síncronos de ímã permanente porque podem atingir eficiências de pico acima de 96%. Isso torna os ímãs de terras raras uma escolha consolidada para fabricantes que competem em autonomia de condução e desempenho térmico. A China produziu 9,5 milhões de veículos elétricos em 2025, o que absorveu uma grande parcela da produção doméstica de ímãs sinterizados e restringiu o fornecimento para compradores no exterior. As plataformas de veículos europeus que utilizam arquiteturas de 800 V requerem graus de neodímio-ferro-boro de alta coercividade capazes de resistir à desmagnetização térmica. Essas especificações podem aumentar o teor de disprósio e direcionar a demanda para materiais magnéticos permanentes premium. Os fabricantes automotivos definem os requisitos de coercividade e remanência anos antes do início da produção do veículo, o que torna difícil a troca de fornecedor durante um programa no mercado de materiais magnéticos avançados.
Implantação de Geradores de Energia Renovável
A energia eólica continua sendo uma aplicação de energia com uso intensivo de ímãs, especialmente onde são utilizados projetos de geradores de acionamento direto. Turbinas offshore acima de 10 megawatts requerem de 2.000 a 3.000 kg de ímãs de neodímio-ferro-boro por unidade, enquanto as turbinas onshore tipicamente utilizam 600 kg por megawatt de capacidade. Classificações de turbinas maiores aumentam a demanda de material por instalação e favorecem graus de ímãs de alto desempenho. A transição das plataformas de 12 a 16 megawatts em 2025 para os modelos planejados de 18 a 25 megawatts a partir de 2027 elevará, portanto, o requisito de ímãs de cada projeto offshore. Mais de 90% dos ímãs permanentes utilizados na União Europeia foram provenientes da China, o que torna a implantação eólica sensível a mudanças na cadeia de fornecimento. Essa dependência reforça o argumento em favor de nova capacidade de refino, produção de ímãs e reciclagem nas regiões que estão expandindo a energia eólica offshore.
Adoção de Automação Industrial e Robótica
A base instalada de robôs industriais atingiu 4,664 milhões de unidades globalmente em 2024, e as instalações chegaram a aproximadamente 575.000 unidades em 2025[1]. Servomotores, sensores e equipamentos de posicionamento nesses sistemas utilizam tanto materiais magnéticos permanentes quanto macios. A demanda resultante está distribuída entre fábricas, em vez de concentrada em uma única categoria de equipamentos. A robótica também requer materiais capazes de oferecer precisão e desempenho repetido em conjuntos compactos. O investimento em automação na China, Japão, Coreia do Sul, América do Norte e Europa, portanto, sustenta o mercado de materiais magnéticos avançados em aplicações de motores industriais e sensores. A base de demanda é fortalecida pelo uso contínuo de robôs colaborativos em tarefas de produção e manuseio.
Miniaturização e Eletrônica de Potência de Alta Frequência
A eletrônica de potência está migrando do chaveamento na faixa de quilohertz para a operação na faixa de megahertz em inversores de veículos elétricos, fontes de alimentação de data centers e carregadores embarcados. As laminações convencionais de aço silício apresentam altas perdas no núcleo nessas frequências. Materiais amorfos, nanocristalinos e compósitos magnéticos macios podem reduzir essas perdas ao mesmo tempo em que suportam projetos de componentes compactos. Um estudo de 2025 relatou ligas magnéticas macias nanocristalinas com baixas perdas no núcleo para conversores de energia de alta frequência. Uma pesquisa publicada em 2026 também relatou núcleos de pó nanocristalino à base de ferro com perda ultrabaixa de 265 mW/cm³ a 0,1 T e 100 kHz. Esses requisitos explicam por que os materiais magnéticos macios estão se expandindo mais rapidamente do que o mercado geral de materiais magnéticos avançados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concentração do Fornecimento de Terras Raras e Volatilidade de Preços | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Alta Complexidade de Processamento e Custos de Qualificação | -0.8% | América do Norte e UE (mais agudo) | Longo prazo (≥ 4 anos) |
| Conformidade Ambiental para Mineraço e Fabricação de Ímãs | -0.5% | China, OCDE Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Concentração do Fornecimento de Terras Raras e Volatilidade de Preços
A China forneceu 60% da produção global de mineração de terras raras para ímãs em 2024 e controlou 91% da produção de refino e 94% da produção de ímãs permanentes sinterizados. Essa concentração pode transformar fricções geopolíticas em um problema imediato para os fabricantes. A China impôs controles de exportação sobre 7 elementos de terras raras pesadas e compostos relacionados em abril de 2025, o que perturbou as cadeias de fornecimento automotivas nos Estados Unidos e na Europa. Os controles também expuseram a diferença entre os preços domésticos chineses e os preços europeus para disprósio e térbio. Um cenário de restrição chinesa de terras raras por 18 meses poderia reduzir a produção dos Estados Unidos em 0,3% a 0,6%, com os setores automotivo e eletrônico enfrentando grande parte do impacto. O mercado de materiais magnéticos avançados, portanto, permanece exposto a mudanças na política de exportação, disponibilidade de materiais e custos de aquisição.
Alta Complexidade de Processamento e Custos de Qualificação
A produção de ímãs de neodímio-ferro-boro sinterizados requer composição controlada de liga, prensagem, sinterização a vácuo e revestimento protetor. Pequenas mudanças no processo podem afetar a coercividade, a resistência à corrosão e as especificações do cliente. O Departamento de Energia dos Estados Unidos observou que a participação da China na cadeia de fornecimento aumentou de 58% da mineração global de terras raras em 2020 para 92% da produção de ímãs, onde a agregação de valor é maior[2]. A qualificação automotiva inclui ciclagem térmica, testes de vibração e validação de Análise de Modos e Efeitos de Falha. Esse processo pode levar de 2 a 4 anos após a definição de uma especificação de material. Novos fornecedores e alternativas sem terras raras devem concluir esse trabalho antes de poderem gerar vendas significativas no mercado de materiais magnéticos avançados.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Classe de Material Magnético: Materiais Magnéticos Permanentes Lideram, Enquanto Materiais Magnéticos Macios Ganham Impulso
Os materiais magnéticos permanentes detinham 46,12% da receita do mercado em 2025. Os compostos de neodímio-ferro-boro e samário-cobalto são utilizados em motores de tração para veículos elétricos, geradores eólicos de acionamento direto e sistemas de servo industriais. Sua posição reflete os requisitos de desempenho de aplicações que necessitam de alta densidade de energia e operação estável. Os programas automotivos também criam demanda duradoura porque as propriedades dos ímãs são especificadas muito antes do início da produção. Os materiais magnéticos semidurros atendem ao armazenamento de dados, gravação magnética e usos de segurança, como etiquetas antifurto. Outros materiais, incluindo ímãs ligados e tiras magnéticas flexíveis, são utilizados em eletrodomésticos, embalagens e sinalização, onde o custo permanece importante.
Os materiais magnéticos macios estão projetados para avançar a um CAGR de 7,87% até 2031. O tamanho do mercado de materiais magnéticos avançados para essa classe se beneficia do uso crescente de núcleos de transformadores de alta frequência, carregadores embarcados para veículos elétricos e equipamentos de conversão de energia. As ligas amorfas e nanocristalinas oferecem menor perda no núcleo e alta densidade de fluxo de saturação em frequências de chaveamento onde o aço silício é menos eficaz. Uma revisão técnica de 2025 descreveu o uso de materiais magnéticos macios de baixa perda em eletrônica de potência. Um trabalho publicado em 2026 sobre compósitos nanocristalinos para indutores de chip em megahertz também vinculou esses materiais ao hardware de inteligência artificial, infraestrutura 5.5G e 6G, micro-robôs e drones. Esse requisito de desempenho está deslocando a atenção para os materiais magnéticos macios no mercado de materiais magnéticos avançados.


Por Usuário Final: Automotivo Lidera a Receita Enquanto a Eletrônica se Expande Mais Rapidamente
O setor automotivo representou 36,75% do tamanho do mercado de materiais magnéticos avançados em 2025. Os trens de força de veículos elétricos utilizam cargas de ímãs de neodímio-ferro-boro de vários quilogramas, enquanto a direção elétrica, a suspensão ativa e os sistemas de gerenciamento térmico acrescentam demanda adicional. O segmento também se beneficia da dificuldade de substituir fornecedores de ímãs qualificados durante um programa de veículo. As aplicações médicas utilizam materiais magnéticos em sistemas de ressonância magnética, imageamento de partículas magnéticas e dispositivos implantáveis. A demanda de geração de energia está vinculada a geradores de turbinas eólicas, onde plataformas offshore maiores necessitam de mais material magnético por unidade. Os usuários industriais fornecem uma base separada de demanda por meio de servomotores, transportadores e sistemas de automação de fábricas.
A eletrônica está projetada para avançar a um CAGR de 8,13% até 2031. Dispositivos menores, necessidades de energia de servidores de inteligência artificial e a implantação de chipsets 5G e 6G sustentam a demanda por indutores compactos e módulos de energia eficientes. Ferritas magnéticas macias e núcleos de pó nanocristalino são importantes nessas aplicações porque podem gerenciar frequências de chaveamento mais elevadas. A demanda industrial permanece sustentada por motores e equipamentos de automação, incluindo robôs colaborativos. A combinação de usuários automotivos, eletrônicos, industriais, médicos, de geração de energia e outros limita a dependência de uma única fonte de demanda. Essa amplitude sustenta a expansão contínua em todo o mercado de materiais magnéticos avançados.
Análise Geográfica
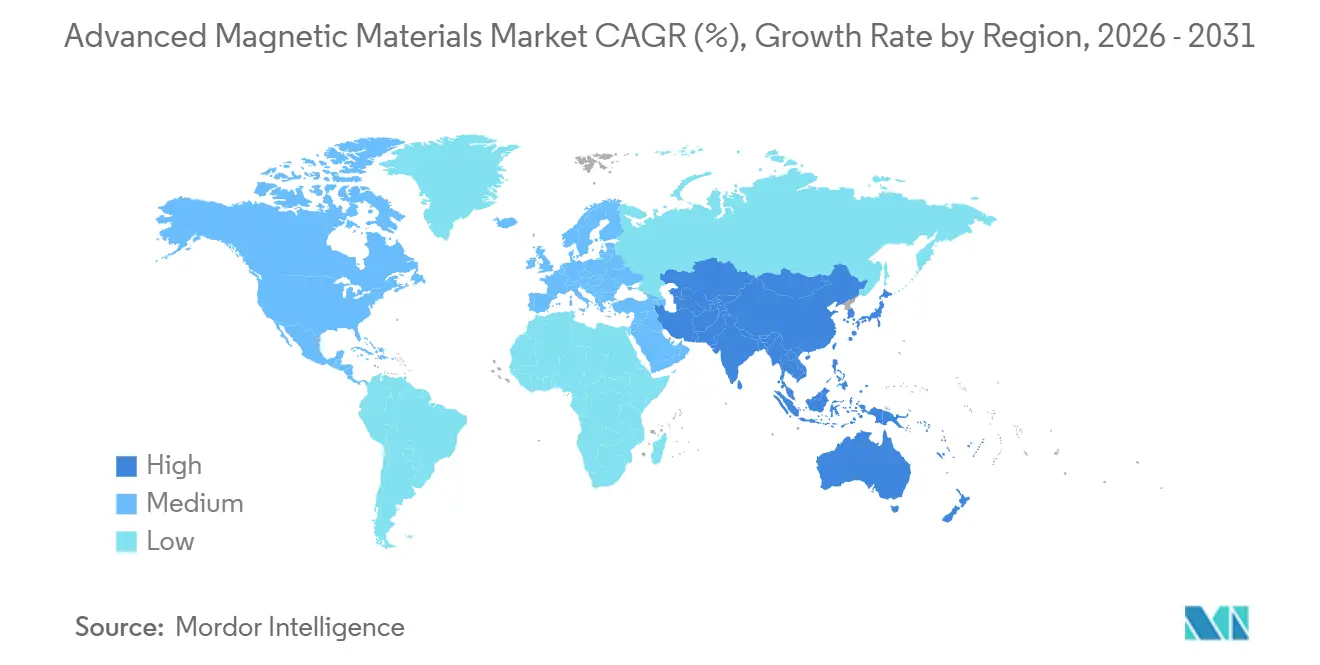
A Ásia-Pacífico detinha 52,42% da receita do mercado em 2025 e está projetada para avançar a um CAGR de 8,04% até 2031. A liderança de receita da região reflete sua cadeia integrada, desde a mineração e separação de terras raras até a ligação e sinterização. A estrutura de produção doméstica da China proporciona escala em mineração, refino e fabricação de ímãs. Essa posição influencia os custos, a disponibilidade de materiais e o acesso de clientes para produtores em outras regiões. A Índia está se tornando um local de produção relevante por meio de novos investimentos em ímãs de neodímio-ferro-boro sinterizados e metais amorfos. A Proterial, Ltd. iniciou a construção de uma instalação de metal amorfo em Tirupati, Andhra Pradesh, em janeiro de 2026, por meio de uma joint venture 74:26 com a Shirdi Sai Electricals Ltd., com capacidade inicial de 30.000 toneladas métricas por ano.
A América do Norte está construindo capacidade de fabricação por meio de política industrial e investimento privado. A Niron Magnetics iniciou as obras de uma instalação de ímãs permanentes de nitreto de ferro com capacidade de 1.500 toneladas métricas por ano em Sartell, Minnesota, apoiada por um crédito fiscal de 52,2 milhões de USD da Seção 48C do Projeto de Energia Avançada. A empresa identificou Stellantis, Samsung, Allison Transmission e Magna como parceiros comerciais. Em maio de 2026, o Departamento de Energia dos Estados Unidos propôs apoio ao trabalho da ABB Inc. em ímãs de manganês-bismuto sem terras raras para aplicações em motores industriais. O Canadá e o México também sustentam a perspectiva regional por meio da montagem de veículos elétricos e da fabricação de motores. Esses desenvolvimentos poderiam criar um corredor de fornecimento continental para ímãs permanentes de grau automotivo.
A Europa está respondendo à concentração de fornecimento por meio de regulamentação, reciclagem e investimento em produção. O Regulamento de Matérias-Primas Críticas da União Europeia estabeleceu metas para 2030 de 10% de extração, 40% de processamento e 25% de reciclagem para matérias-primas estratégicas. A Neo Performance Materials atingiu a produção comercial em sua instalação de Narva, Estônia, em setembro de 2026, com capacidade da Fase 1A de 2.000 toneladas métricas por ano e a expansão da Fase 1B para 5.000 toneladas métricas em andamento. A América do Sul e o Oriente Médio e África permanecem contribuintes menores no período de previsão. Os depósitos de terras raras do Brasil poderiam apoiar a diversificação do fornecimento, enquanto a atividade de automação da Arábia Saudita e o potencial de terras raras da África do Sul criam oportunidades separadas de demanda e fornecimento.

Cenário Competitivo
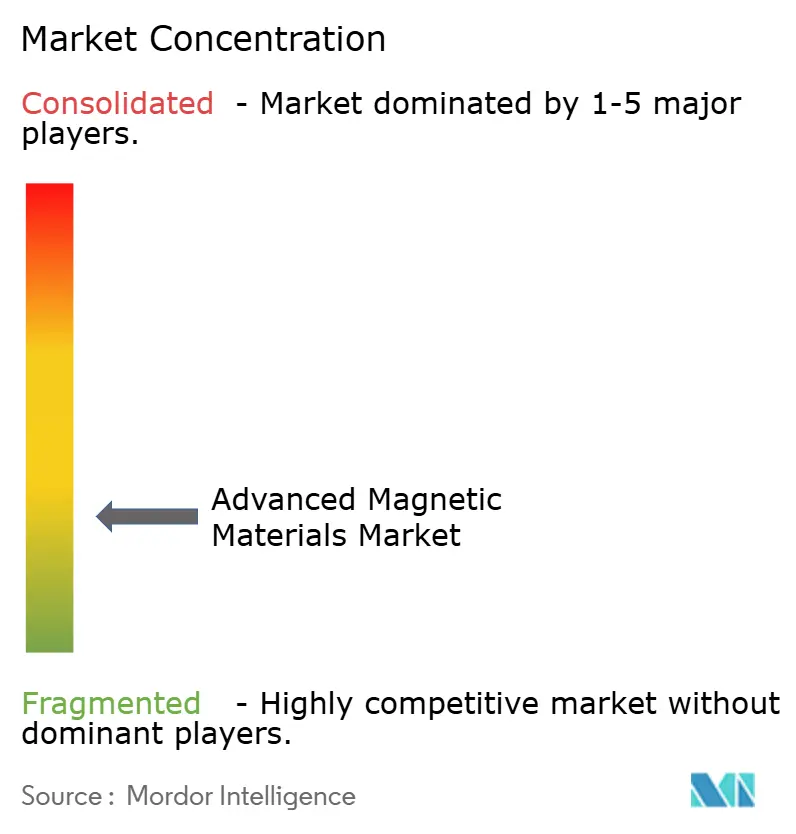
O mercado de materiais magnéticos avançados é altamente fragmentado, com os cinco principais participantes incluindo Proterial, Ltd., TDK Corporation, Shin-Etsu Chemical Co., Ltd., VACUUMSCHMELZE GmbH and Co. KG e Ningbo Yunsheng Co., Ltd. A DMEGC Magnetics Co., Ltd. e a Ningbo Yunsheng Co., Ltd. representam a escala da capacidade chinesa em materiais magnéticos. Fornecedores japoneses como TDK Corporation e Proterial, Ltd. competem por meio de graus de precisão, magnéticos macios amorfos e nanocristalinos e qualificações estabelecidas junto a fabricantes de equipamentos originais. A VACUUMSCHMELZE GmbH and Co. KG concentra-se em materiais de alto desempenho para aplicações aeroespaciais, médicas e de conversão de energia. Essas posições criam diferentes abordagens competitivas dentro do mercado de materiais magnéticos avançados.
A segurança do fornecimento é central para a estratégia competitiva. Os fabricantes estão buscando acordos com fornecedores upstream, instalações regionais e qualificação mais rápida de clientes para programas automotivos e eólicos. A Neo Performance Materials iniciou a produção comercial em sua instalação europeia de ímãs permanentes em setembro de 2026 e começou a enviar ímãs sinterizados de terras raras para um cliente de motor de tração para veículos elétricos de Nível 1. A Niron Magnetics marcou a elevação da estrutura de aço em sua instalação de Sartell em setembro de 2026 e anunciou um investimento da Honda Motor Co., Ltd. A instalação da empresa destina-se a produzir 1.500 toneladas métricas por ano de ímãs permanentes de nitreto de ferro sem terras raras. Esses projetos mostram que o mercado de materiais magnéticos avançados está desenvolvendo novas opções de fornecimento fora da base de produção chinesa estabelecida.
As áreas de oportunidade remanescentes são o refino fora da China de disprósio e térbio, ímãs sem terras raras para aplicações de motores adequadas e reciclagem em circuito fechado de resíduos de produção de neodímio-ferro-boro e ímãs no fim da vida útil. As regras de reciclagem influenciarão onde o sucata de ímãs é processada e reutilizada. O número e a maturidade dos programas aprovados por fabricantes de equipamentos originais moldarão o acesso à demanda futura de veículos e energia eólica. Os fornecedores com produtos qualificados em várias aplicações estarão em melhor posição para atender ao mercado de materiais magnéticos avançados à medida que a demanda cresce. A atividade competitiva, portanto, combina custo, desempenho do material, resiliência do fornecimento e status de qualificação.
Líderes do Setor de Materiais Magnéticos Avançados
-
Proterial, Ltd.
-
TDK Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
VACUUMSCHMELZE GmbH and Co. KG
-
Ningbo Yunsheng Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A Midwest Energy anunciou um investimento de INR 250 crore (aproximadamente 26,1 milhões de USD) para estabelecer a primeira planta de fabricação de ímãs NdFeB sinterizados da Índia em Hyderabad, com capacidade inicial de 500 toneladas métricas por ano. A instalação expande a produção doméstica de ímãs permanentes de terras raras de alto desempenho utilizados em motores elétricos, eletrônica, energia renovável e outras aplicações avançadas.
- Fevereiro de 2026: A MP Materials selecionou Northlake, Texas, para seu planejado campus de fabricação de ímãs de terras raras "10X" avaliado em mais de 1,25 bilhão de USD, com expectativa de atingir aproximadamente 10.000 toneladas métricas por ano de capacidade de ímãs NdFeB. O projeto expande a produção nos Estados Unidos de ímãs permanentes avançados para robótica, data centers de inteligência artificial, eletrificação e aplicações avançadas de semicondutores.


Escopo do Relatório Global do Mercado de Materiais Magnéticos Avançados
Os materiais magnéticos avançados são materiais de engenharia projetados para fornecer propriedades magnéticas específicas, como alta resistência magnética, permeabilidade controlada, baixa perda de energia e responsividade magnética. Eles são utilizados em aplicações que requerem desempenho magnético preciso, conversão de energia, sensoriamento e controle eletromagnético.
O Mercado de Materiais Magnéticos Avançados é segmentado por classe de material magnético, usuário final e geografia. Por classe de material magnético, o mercado é segmentado em materiais magnéticos permanentes, materiais magnéticos semidurros, materiais magnéticos macios e outros. Por usuário final, o mercado é segmentado em automotivo, eletrônica, industrial, médico, geração de energia e outros. O relatório também abrange o tamanho do mercado e as previsões para materiais magnéticos avançados em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Materiais Magnéticos Permanentes |
| Materiais Magnéticos Semidurros |
| Materiais Magnéticos Macios |
| Outros |
| Automotivo |
| Eletrônica |
| Industrial |
| Médico |
| Geração de Energia |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Classe de Material Magnético | Materiais Magnéticos Permanentes | |
| Materiais Magnéticos Semidurros | ||
| Materiais Magnéticos Macios | ||
| Outros | ||
| Por Usuário Final | Automotivo | |
| Eletrônica | ||
| Industrial | ||
| Médico | ||
| Geração de Energia | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de materiais magnéticos avançados?
O mercado de materiais magnéticos avançados está em 30,36 bilhões de USD em 2026 e está projetado para atingir 42,87 bilhões de USD até 2031.
O que está impulsionando a demanda por materiais magnéticos avançados?
Motores de veículos elétricos, geradores eólicos, automação industrial e eletrônica de potência de alta frequência sustentam a demanda.
Qual classe de material magnético detinha a maior participação em 2025?
Os materiais magnéticos permanentes detinham 46,12% da participação de mercado em 2025, sustentados pelo uso em veículos elétricos, turbinas eólicas e sistemas industriais.
Qual usuário final está projetado para avançar mais rapidamente até 2031?
A eletrônica está projetada para avançar a um CAGR de 8,13% até 2031, impulsionada por módulos de energia compactos, hardware de inteligência artificial e equipamentos de comunicações.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
