
Tamaño y Participación del Mercado de Materiales Magnéticos Avanzados
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 30.36 Mil millones de dólares |
| Tamaño del Mercado (2031) | 42.87 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.14 % |
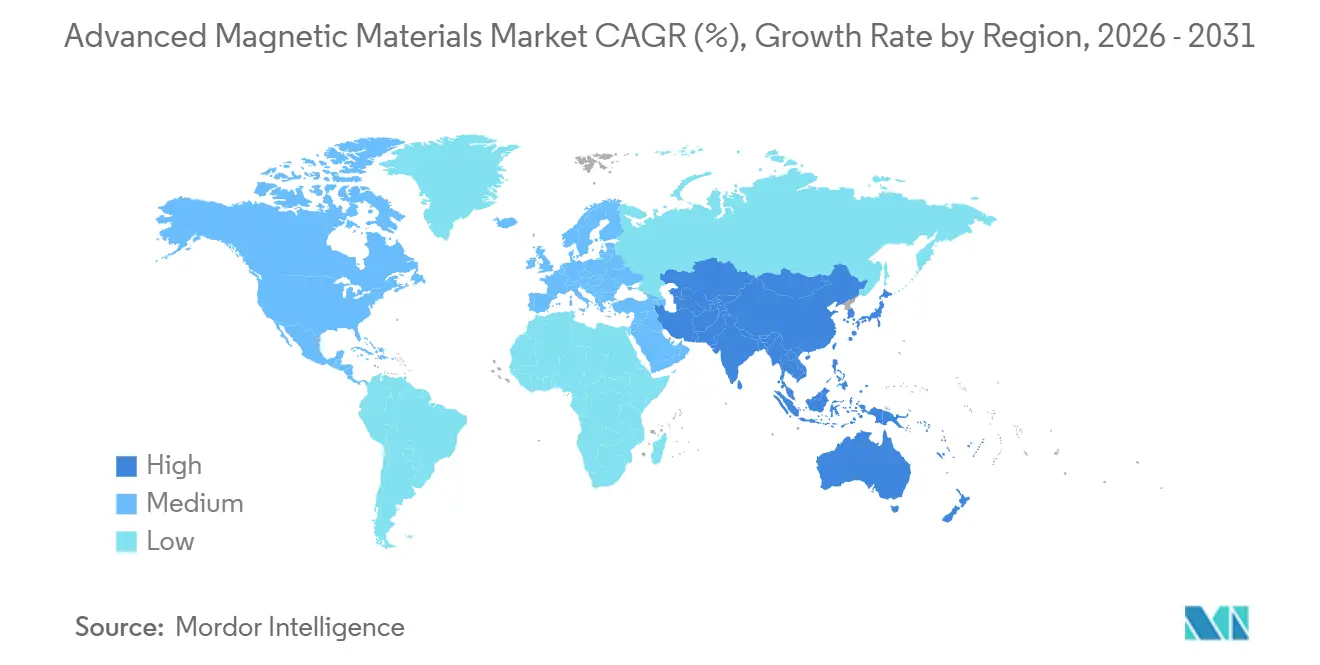
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
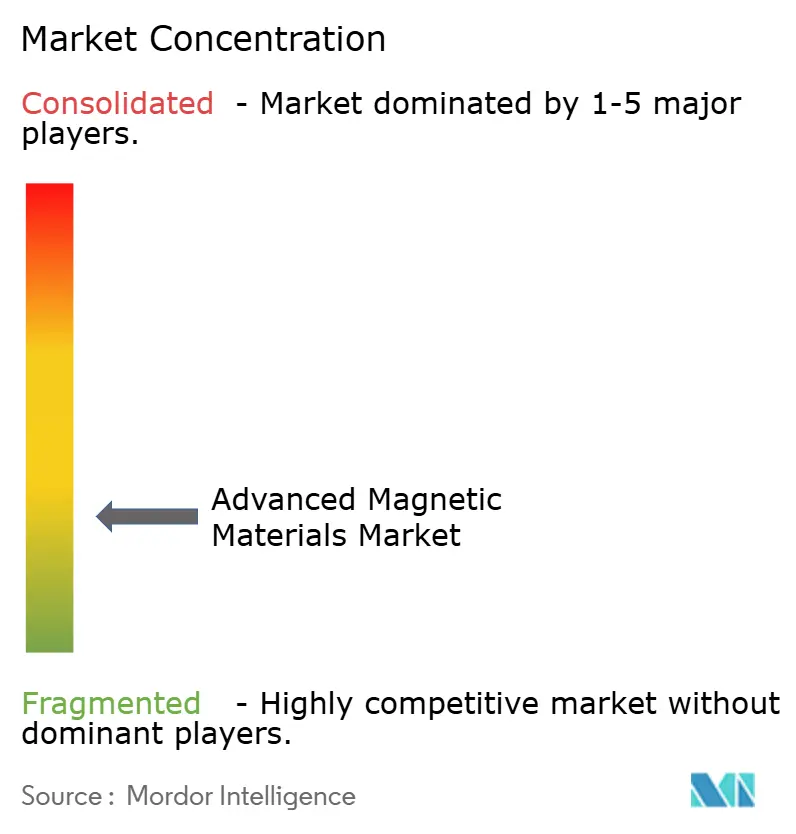
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales Magnéticos Avanzados por Mordor Intelligence
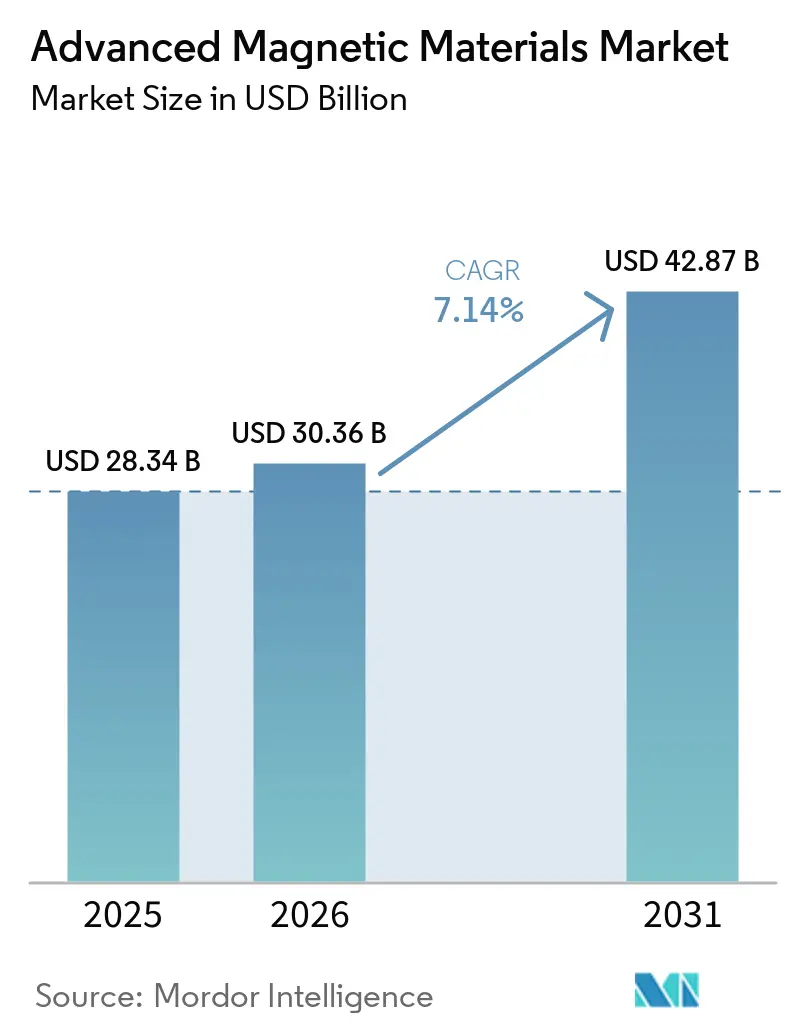
El tamaño del Mercado de Materiales Magnéticos Avanzados se valoró en 28,34 mil millones de USD en 2025 y se estima que crecerá desde 30,36 mil millones de USD en 2026 hasta alcanzar los 42,87 mil millones de USD en 2031, a una CAGR del 7,14% durante el período de pronóstico (2026-2031). El mercado de materiales magnéticos avanzados está respaldado por la demanda de motores de tracción para vehículos eléctricos, generadores eólicos de accionamiento directo, motores industriales y convertidores de potencia. Estas aplicaciones dependen de imanes permanentes o núcleos magnéticos blandos de bajas pérdidas que son difíciles de reemplazar sin afectar el rendimiento. La demanda también se está desplazando hacia materiales que pueden operar a frecuencias de conmutación más altas en equipos de potencia compactos. La concentración de suministro en China continúa influyendo en la adquisición, la planificación de capacidad y las decisiones tecnológicas en el mercado de materiales magnéticos avanzados. Los fabricantes fuera de China están respondiendo mediante producción regional, acuerdos de suministro, planes de reciclaje y desarrollo de materiales libres de tierras raras.
Conclusiones Clave del Informe
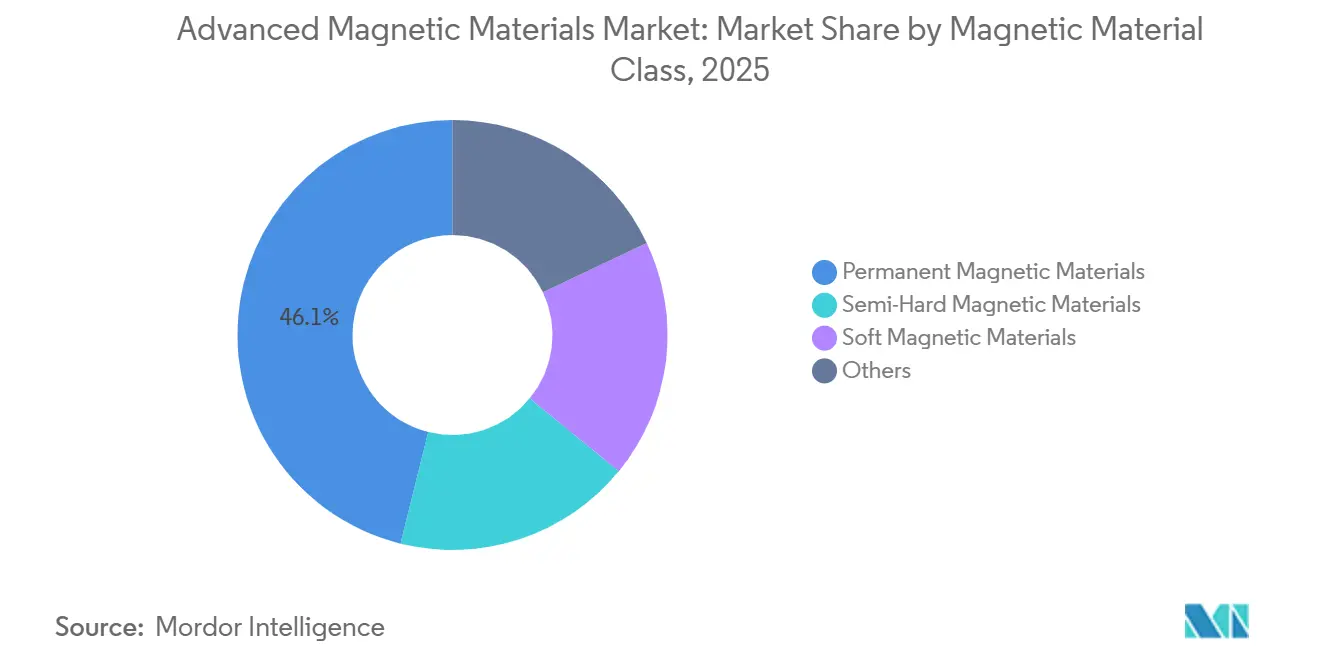
- Por clase de material magnético, los materiales magnéticos permanentes representaron el 46,12% de la participación del mercado de materiales magnéticos avanzados en 2025, mientras que se proyecta que los materiales magnéticos blandos avancen a una CAGR del 7,87% hasta 2031.
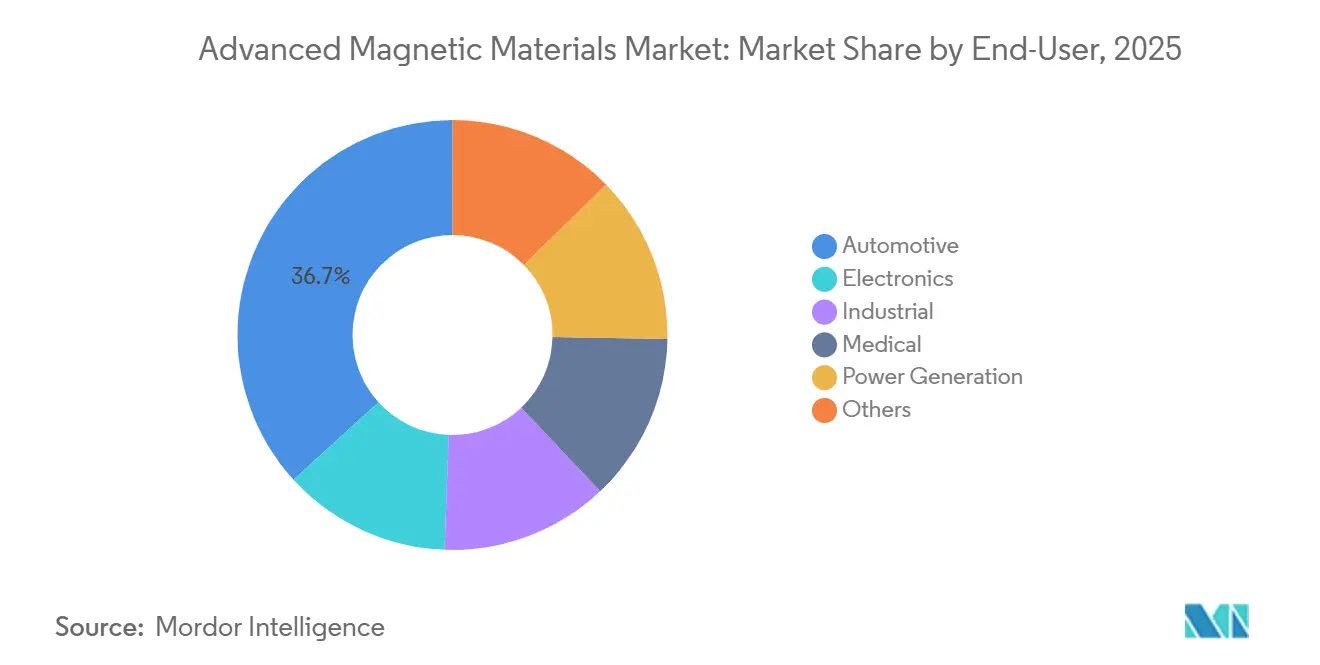
- Por usuario final, el sector automotriz representó el 36,75% de la participación del mercado de materiales magnéticos avanzados en 2025, mientras que se proyecta que la electrónica avance a una CAGR del 8,13% hasta 2031.
- Por geografía, Asia-Pacífico representó el 52,42% de la participación del mercado de materiales magnéticos avanzados en 2025 y se proyecta que avance a una CAGR del 8,04% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Materiales Magnéticos Avanzados
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Electrificación de Motores para Vehículos Eléctricos e Híbridos | +2.3% | Global (China, Europa, América del Norte) | Corto plazo (≤ 2 años) |
| Despliegue de Generadores de Energía Renovable | +1.8% | Global (núcleo APAC, UE, expansión hacia MEA) | Mediano plazo (2–4 años) |
| Adopción de Automatización Industrial y Robótica | +1.2% | Núcleo APAC (China, Japón, Corea del Sur), expansión hacia América del Norte y UE | Mediano plazo (2–4 años) |
| Miniaturización y Electrónica de Potencia de Alta Frecuencia | +0.8% | Global (núcleo APAC, América del Norte) | Corto plazo (≤ 2 años) |
| Comercialización de Materiales Libres de Tierras Raras | +0.5% | América del Norte y UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación de Motores para Vehículos Eléctricos e Híbridos
Los vehículos eléctricos de batería utilizan motores síncronos de imanes permanentes porque pueden alcanzar eficiencias máximas superiores al 96%. Esto convierte a los imanes de tierras raras en una opción consolidada para los fabricantes que compiten en autonomía de conducción y rendimiento térmico. China produjo 9,5 millones de vehículos eléctricos en 2025, lo que absorbió una gran parte de la producción nacional de imanes sinterizados y tensionó el suministro para los compradores extranjeros. Las plataformas de vehículos europeas que utilizan arquitecturas de 800 V requieren grados de neodimio-hierro-boro de alta coercitividad que puedan resistir la desmagnetización térmica. Estas especificaciones pueden aumentar la carga de disprosio y dirigir la demanda hacia materiales magnéticos permanentes de alta gama. Los fabricantes de automóviles establecen los requisitos de coercitividad y remanencia años antes de que comience la producción del vehículo, lo que dificulta el cambio de proveedor a mitad de programa en el mercado de materiales magnéticos avanzados.
Despliegue de Generadores de Energía Renovable
La energía eólica sigue siendo una aplicación energética intensiva en imanes, especialmente donde se utilizan diseños de generadores de accionamiento directo. Las turbinas offshore de más de 10 megavatios requieren entre 2.000 y 3.000 kg de imanes de neodimio-hierro-boro por unidad, mientras que las turbinas onshore suelen utilizar 600 kg por megavatio de capacidad. Las mayores potencias de las turbinas aumentan la demanda de material por instalación y favorecen los grados de imanes de alto rendimiento. El paso de plataformas de 12 a 16 megavatios en 2025 hacia modelos planificados de 18 a 25 megavatios a partir de 2027 elevará, por tanto, el requisito de imanes de cada proyecto offshore. Más del 90% de los imanes permanentes utilizados en la Unión Europea procedían de China, lo que hace que el despliegue eólico sea sensible a los cambios en la cadena de suministro. Esta dependencia refuerza la necesidad de nueva capacidad de refinación, producción de imanes y reciclaje en las regiones que amplían la energía eólica offshore.
Adopción de Automatización Industrial y Robótica
La base instalada de robots industriales alcanzó los 4,664 millones de unidades a nivel mundial en 2024, y las instalaciones alcanzaron aproximadamente 575.000 unidades en 2025[1]. Los servomotores, sensores y equipos de posicionamiento de estos sistemas utilizan tanto materiales magnéticos permanentes como blandos. La demanda resultante se distribuye entre las fábricas en lugar de concentrarse en una sola categoría de equipos. La robótica también requiere materiales que puedan ofrecer precisión y rendimiento repetido en conjuntos compactos. La inversión en automatización en China, Japón, Corea del Sur, América del Norte y Europa respalda, por tanto, el mercado de materiales magnéticos avanzados en aplicaciones de motores industriales y sensores. La base de demanda se ve reforzada por el uso continuo de robots colaborativos en tareas de producción y manipulación.
Miniaturización y Electrónica de Potencia de Alta Frecuencia
La electrónica de potencia está pasando de la conmutación en el rango de kilohercios hacia la operación en el rango de megahercios en inversores para vehículos eléctricos, fuentes de alimentación para centros de datos y cargadores a bordo. Las laminaciones convencionales de acero al silicio experimentan altas pérdidas en el núcleo a estas frecuencias. Los materiales amorfos, nanocristalinos y los compuestos magnéticos blandos pueden reducir estas pérdidas al tiempo que permiten diseños de componentes compactos. Un estudio de 2025 reportó aleaciones magnéticas blandas nanocristalinas con bajas pérdidas en el núcleo para convertidores de potencia de alta frecuencia. Una investigación publicada en 2026 también reportó núcleos de polvo nanocristalino a base de hierro con pérdidas ultrarreducidas de 265 mW/cm³ a 0,1 T y 100 kHz. Estos requisitos explican por qué los materiales magnéticos blandos se están expandiendo más rápido que el mercado general de materiales magnéticos avanzados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Concentración del Suministro de Tierras Raras y Volatilidad de Precios | -1.5% | Global | Corto plazo (≤ 2 años) |
| Alta Complejidad de Procesamiento y Costos de Calificación | -0.8% | América del Norte y UE (más agudo) | Largo plazo (≥ 4 años) |
| Cumplimiento Ambiental para la Minería y la Fabricación de Imanes | -0.5% | China, OCDE Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Concentración del Suministro de Tierras Raras y Volatilidad de Precios
China suministró el 60% de la producción minera mundial de tierras raras para imanes en 2024 y controló el 91% de la producción de refinación y el 94% de la producción de imanes permanentes sinterizados. Esta concentración puede convertir la fricción geopolítica en un problema inmediato para los fabricantes. China impuso controles de exportación sobre 7 elementos de tierras raras pesadas y compuestos relacionados en abril de 2025, lo que perturbó las cadenas de suministro automotrices en los Estados Unidos y Europa. Los controles también pusieron de manifiesto la diferencia entre los precios domésticos chinos y los precios europeos del disprosio y el terbio. Un escenario de restricción china de tierras raras de 18 meses podría reducir la producción de los Estados Unidos entre un 0,3% y un 0,6%, siendo el sector automotriz y la electrónica los más afectados. El mercado de materiales magnéticos avanzados, por tanto, sigue expuesto a cambios en la política de exportación, la disponibilidad de materiales y los costos de adquisición.
Alta Complejidad de Procesamiento y Costos de Calificación
La producción de imanes de neodimio-hierro-boro sinterizados requiere una composición de aleación controlada, prensado, sinterización al vacío y recubrimiento protector. Pequeños cambios en el proceso pueden afectar la coercitividad, la resistencia a la corrosión y las especificaciones del cliente. El Departamento de Energía de los Estados Unidos señaló que la participación de China en la cadena de suministro aumentó del 58% de la minería mundial de tierras raras en 2020 al 92% de la producción de imanes, donde la adición de valor es mayor[2]. La calificación automotriz incluye ciclos térmicos, pruebas de vibración y validación del Análisis de Modos de Fallo y sus Efectos. Este proceso puede tardar entre 2 y 4 años después de establecer una especificación de material. Los nuevos proveedores y las alternativas libres de tierras raras deben completar este trabajo antes de poder generar ventas significativas en el mercado de materiales magnéticos avanzados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Clase de Material Magnético: Los Materiales Magnéticos Permanentes Lideran, Mientras los Materiales Magnéticos Blandos Ganan Impulso
Los materiales magnéticos permanentes representaron el 46,12% de los ingresos del mercado en 2025. Los compuestos de neodimio-hierro-boro y samario-cobalto se utilizan en motores de tracción para vehículos eléctricos, generadores eólicos de accionamiento directo y sistemas de servomotores industriales. Su posición refleja los requisitos de rendimiento de las aplicaciones que necesitan alta densidad de energía y operación estable. Los programas automotrices también crean una demanda duradera porque las propiedades de los imanes se especifican mucho antes de que comience la producción. Los materiales magnéticos semidurros sirven para el almacenamiento de datos, la grabación magnética y usos de seguridad como las etiquetas antirrobo. Otros materiales, incluidos los imanes aglomerados y las tiras magnéticas flexibles, se utilizan en electrodomésticos de consumo, embalaje y señalización, donde el costo sigue siendo importante.
Se proyecta que los materiales magnéticos blandos avancen a una CAGR del 7,87% hasta 2031. El tamaño del mercado de materiales magnéticos avanzados para esta clase se beneficia del creciente uso de núcleos de transformadores de alta frecuencia, cargadores a bordo para vehículos eléctricos y equipos de conversión de potencia. Las aleaciones amorfas y nanocristalinas ofrecen menores pérdidas en el núcleo y alta densidad de flujo de saturación a frecuencias de conmutación donde el acero al silicio es menos eficaz. Una revisión técnica de 2025 describió el uso de materiales magnéticos blandos de bajas pérdidas en electrónica de potencia. Un trabajo publicado en 2026 sobre compuestos nanocristalinos para inductores de chips de megahercios también vinculó estos materiales con el hardware de inteligencia artificial, la infraestructura 5.5G y 6G, los microrrobots y los drones. Este requisito de rendimiento está desplazando la atención hacia los materiales magnéticos blandos en el mercado de materiales magnéticos avanzados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Usuario Final: El Sector Automotriz Lidera los Ingresos Mientras la Electrónica se Expande Más Rápido
El sector automotriz representó el 36,75% del tamaño del mercado de materiales magnéticos avanzados en 2025. Los trenes de transmisión de vehículos eléctricos utilizan cargas de imanes de neodimio-hierro-boro de varios kilogramos, mientras que la dirección asistida, la suspensión activa y los sistemas de gestión térmica añaden demanda adicional. El segmento también se beneficia de la dificultad de reemplazar proveedores de imanes calificados durante un programa de vehículo. Las aplicaciones médicas utilizan materiales magnéticos en sistemas de imágenes por resonancia magnética, imágenes de partículas magnéticas y dispositivos implantables. La demanda de generación de energía está vinculada a los generadores de turbinas eólicas, donde las plataformas offshore más grandes necesitan más material magnético por unidad. Los usuarios industriales proporcionan una base de demanda separada a través de servomotores, transportadores y sistemas de automatización de fábricas.
Se proyecta que la electrónica avance a una CAGR del 8,13% hasta 2031. Los dispositivos más pequeños, las necesidades de energía de los servidores de inteligencia artificial y el despliegue de chipsets 5G y 6G respaldan la demanda de inductores compactos y módulos de potencia eficientes. Las ferritas magnéticas blandas y los núcleos de polvo nanocristalino son importantes en estas aplicaciones porque pueden gestionar frecuencias de conmutación más altas. La demanda industrial sigue respaldada por motores y equipos de automatización, incluidos los robots colaborativos. La combinación de usuarios automotrices, electrónicos, industriales, médicos, de generación de energía y otros limita la dependencia de una única fuente de demanda. Esta amplitud respalda la expansión continua en el mercado de materiales magnéticos avanzados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 52,42% de los ingresos del mercado en 2025 y se proyecta que avance a una CAGR del 8,04% hasta 2031. El liderazgo en ingresos de la región refleja su cadena integrada desde la minería y separación de tierras raras hasta la aleación y la sinterización. La estructura de producción doméstica de China proporciona escala en minería, refinación y fabricación de imanes. Esta posición influye en los costos, la disponibilidad de materiales y el acceso de los clientes para los productores de otras regiones. India se está convirtiendo en una ubicación de producción relevante a través de nuevas inversiones en imanes de neodimio-hierro-boro sinterizados y metales amorfos. Proterial, Ltd. inició la construcción de una instalación de metales amorfos en Tirupati, Andhra Pradesh, en enero de 2026, a través de una empresa conjunta 74:26 con Shirdi Sai Electricals Ltd., con una capacidad inicial de 30.000 toneladas métricas por año.
América del Norte está desarrollando capacidad de fabricación a través de políticas industriales e inversión privada. Niron Magnetics inició las obras de una instalación de imanes permanentes de nitruro de hierro con una capacidad de 1.500 toneladas métricas por año en Sartell, Minnesota, respaldada por un crédito fiscal del Proyecto de Energía Avanzada de la Sección 48C por valor de 52,2 millones de USD. La empresa identificó a Stellantis, Samsung, Allison Transmission y Magna como socios comerciales. En mayo de 2026, el Departamento de Energía de los Estados Unidos propuso apoyo para el trabajo de ABB Inc. sobre imanes de manganeso-bismuto sin tierras raras para aplicaciones de motores industriales. Canadá y México también respaldan las perspectivas regionales a través del ensamblaje de vehículos eléctricos y la fabricación de motores. Estos desarrollos podrían crear un corredor de suministro continental para imanes permanentes de grado automotriz.
Europa está respondiendo a la concentración de suministro mediante regulación, reciclaje e inversión en producción. La Ley de Materias Primas Críticas de la Unión Europea estableció objetivos para 2030 del 10% de extracción, 40% de procesamiento y 25% de reciclaje para materias primas estratégicas. Neo Performance Materials alcanzó la producción comercial en su instalación de Narva, Estonia, en septiembre de 2026, con una capacidad de la Fase 1A de 2.000 toneladas métricas por año y la expansión de la Fase 1B a 5.000 toneladas métricas en curso. América del Sur y Oriente Medio y África siguen siendo contribuyentes menores en el período de pronóstico. Los depósitos de tierras raras de Brasil podrían respaldar la diversificación del suministro, mientras que la actividad de automatización de Arabia Saudita y el potencial de tierras raras de Sudáfrica crean oportunidades separadas de demanda y suministro.

Panorama Competitivo
El mercado de materiales magnéticos avanzados está muy fragmentado, con los cinco principales actores que incluyen a Proterial, Ltd., TDK Corporation, Shin-Etsu Chemical Co., Ltd., VACUUMSCHMELZE GmbH and Co. KG y Ningbo Yunsheng Co., Ltd. DMEGC Magnetics Co., Ltd. y Ningbo Yunsheng Co., Ltd. representan la escala de la capacidad china en materiales magnéticos. Los proveedores japoneses como TDK Corporation y Proterial, Ltd. compiten a través de grados de precisión, materiales magnéticos blandos amorfos y nanocristalinos, y calificaciones establecidas con fabricantes de equipos originales. VACUUMSCHMELZE GmbH and Co. KG se centra en materiales de alto rendimiento para aplicaciones aeroespaciales, médicas y de conversión de energía. Estas posiciones crean diferentes enfoques competitivos dentro del mercado de materiales magnéticos avanzados.
La seguridad del suministro es central en la estrategia competitiva. Los fabricantes están persiguiendo acuerdos con proveedores upstream, instalaciones regionales y una calificación más rápida de los clientes para programas automotrices y eólicos. Neo Performance Materials inició la producción comercial en su instalación europea de imanes permanentes en septiembre de 2026 y comenzó a enviar imanes sinterizados de tierras raras a un cliente de motores de tracción para vehículos eléctricos de Nivel 1. Niron Magnetics marcó el levantamiento de la estructura de acero en su instalación de Sartell en septiembre de 2026 y anunció una inversión de Honda Motor Co., Ltd. La instalación de la empresa está destinada a producir 1.500 toneladas métricas por año de imanes permanentes de nitruro de hierro libres de tierras raras. Estos proyectos muestran que el mercado de materiales magnéticos avanzados está desarrollando nuevas opciones de suministro fuera de la base de producción china establecida.
Las áreas de oportunidad restantes son la refinación fuera de China de disprosio y terbio, los imanes libres de tierras raras para aplicaciones de motores adecuadas y el reciclaje de circuito cerrado de residuos de producción de neodimio-hierro-boro e imanes al final de su vida útil. Las normas de reciclaje influirán en dónde se procesa y reutiliza la chatarra de imanes. El número y la madurez de los programas aprobados por los fabricantes de equipos originales determinarán el acceso a la futura demanda de vehículos y energía eólica. Los proveedores con productos calificados en varias aplicaciones estarán mejor posicionados para atender el mercado de materiales magnéticos avanzados a medida que crezca la demanda. La actividad competitiva, por tanto, combina costo, rendimiento del material, resiliencia del suministro y estado de calificación.
Líderes de la Industria de Materiales Magnéticos Avanzados
-
Proterial, Ltd.
-
TDK Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
VACUUMSCHMELZE GmbH and Co. KG
-
Ningbo Yunsheng Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Midwest Energy anunció una inversión de INR 250 crore (aproximadamente 26,1 millones de USD) para establecer la primera planta de fabricación de imanes NdFeB sinterizados de India en Hyderabad, con una capacidad inicial de 500 toneladas métricas por año. La instalación amplía la producción nacional de imanes permanentes de tierras raras de alto rendimiento utilizados en motores eléctricos, electrónica, energía renovable y otras aplicaciones avanzadas.
- Febrero de 2026: MP Materials seleccionó Northlake, Texas, para su planificado campus de fabricación de imanes de tierras raras "10X" de más de 1,25 mil millones de USD, con una capacidad esperada de aproximadamente 10.000 toneladas métricas por año de imanes NdFeB. El proyecto amplía la producción estadounidense de imanes permanentes avanzados para robótica, centros de datos de inteligencia artificial, electrificación y aplicaciones avanzadas de semiconductores.


Alcance del Informe Global del Mercado de Materiales Magnéticos Avanzados
Los materiales magnéticos avanzados son materiales diseñados para proporcionar propiedades magnéticas específicas, como alta resistencia magnética, permeabilidad controlada, bajas pérdidas de energía y respuesta magnética. Se utilizan en aplicaciones que requieren un rendimiento magnético preciso, conversión de energía, detección y control electromagnético.
El Mercado de Materiales Magnéticos Avanzados está segmentado por clase de material magnético, usuario final y geografía. Por clase de material magnético, el mercado está segmentado en materiales magnéticos permanentes, materiales magnéticos semidurros, materiales magnéticos blandos y otros. Por usuario final, el mercado está segmentado en automotriz, electrónica, industrial, médico, generación de energía y otros. El informe también cubre el tamaño del mercado y los pronósticos de materiales magnéticos avanzados en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Materiales Magnéticos Permanentes |
| Materiales Magnéticos Semidurros |
| Materiales Magnéticos Blandos |
| Otros |
| Automotriz |
| Electrónica |
| Industrial |
| Médico |
| Generación de Energía |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Clase de Material Magnético | Materiales Magnéticos Permanentes | |
| Materiales Magnéticos Semidurros | ||
| Materiales Magnéticos Blandos | ||
| Otros | ||
| Por Usuario Final | Automotriz | |
| Electrónica | ||
| Industrial | ||
| Médico | ||
| Generación de Energía | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales magnéticos avanzados?
El mercado de materiales magnéticos avanzados se sitúa en 30,36 mil millones de USD en 2026 y se proyecta que alcance los 42,87 mil millones de USD en 2031.
¿Qué está impulsando la demanda de materiales magnéticos avanzados?
Los motores para vehículos eléctricos, los generadores eólicos, la automatización industrial y la electrónica de potencia de alta frecuencia respaldan la demanda.
¿Qué clase de material magnético tuvo la mayor participación en 2025?
Los materiales magnéticos permanentes representaron el 46,12% de la participación del mercado en 2025, respaldados por su uso en vehículos eléctricos, turbinas eólicas y sistemas industriales.
¿Qué usuario final se proyecta que avance más rápido hasta 2031?
Se proyecta que la electrónica avance a una CAGR del 8,13% hasta 2031, impulsada por módulos de potencia compactos, hardware de inteligencia artificial y equipos de comunicaciones.


 Sus datos están seguros y nunca se venden ni se comparten.
