
Taille et part du marché des matériaux magnétiques avancés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
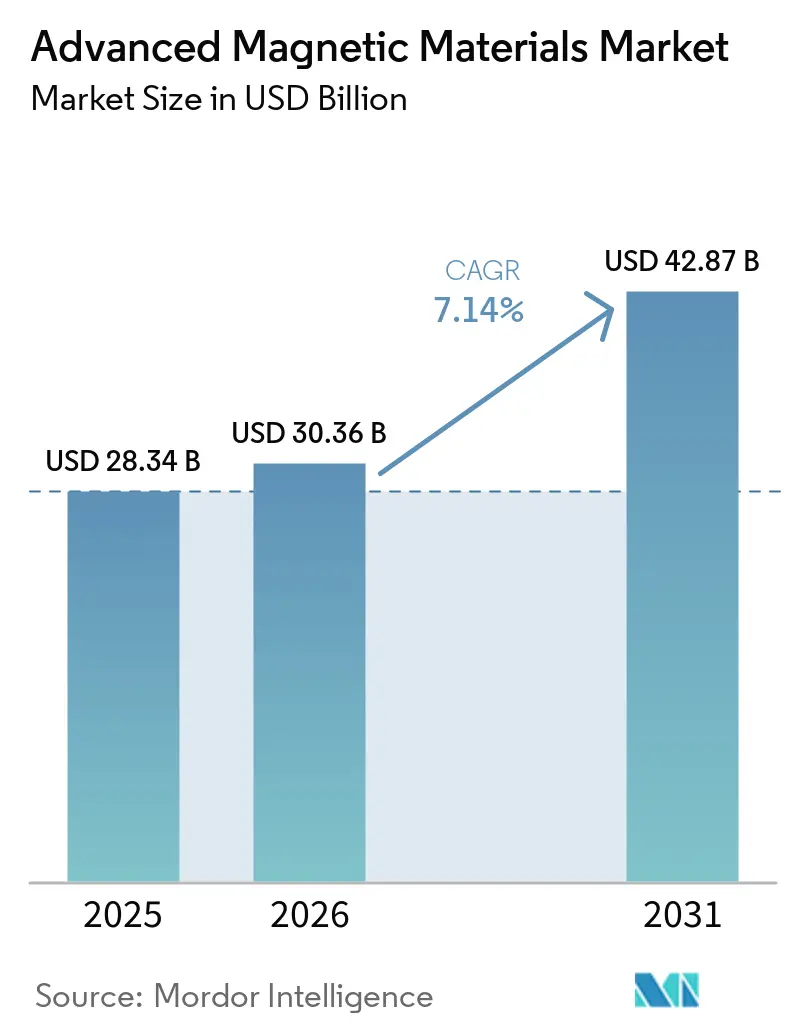
| Taille du Marché (2026) | 30.36 Milliards de dollars |
| Taille du Marché (2031) | 42.87 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des matériaux magnétiques avancés par Mordor Intelligence
La taille du marché des matériaux magnétiques avancés était évaluée à 28,34 milliards USD en 2025 et devrait croître de 30,36 milliards USD en 2026 pour atteindre 42,87 milliards USD d'ici 2031, à un CAGR de 7,14 % durant la période de prévision (2026-2031). Le marché des matériaux magnétiques avancés est soutenu par la demande provenant des moteurs de traction pour véhicules électriques, des générateurs éoliens à entraînement direct, des moteurs industriels et des convertisseurs de puissance. Ces applications dépendent d'aimants permanents ou de noyaux magnétiques doux à faibles pertes qui sont difficiles à remplacer sans affecter les performances. La demande évolue également vers des matériaux capables de fonctionner à des fréquences de commutation plus élevées dans des équipements de puissance compacts. La concentration de l'offre en Chine continue d'influencer les achats, la planification des capacités et les choix technologiques sur le marché des matériaux magnétiques avancés. Les fabricants hors de Chine rpondent par une production régionale, des accords d'approvisionnement, des plans de recyclage et le développement de matériaux sans terres rares.
Principaux enseignements du rapport
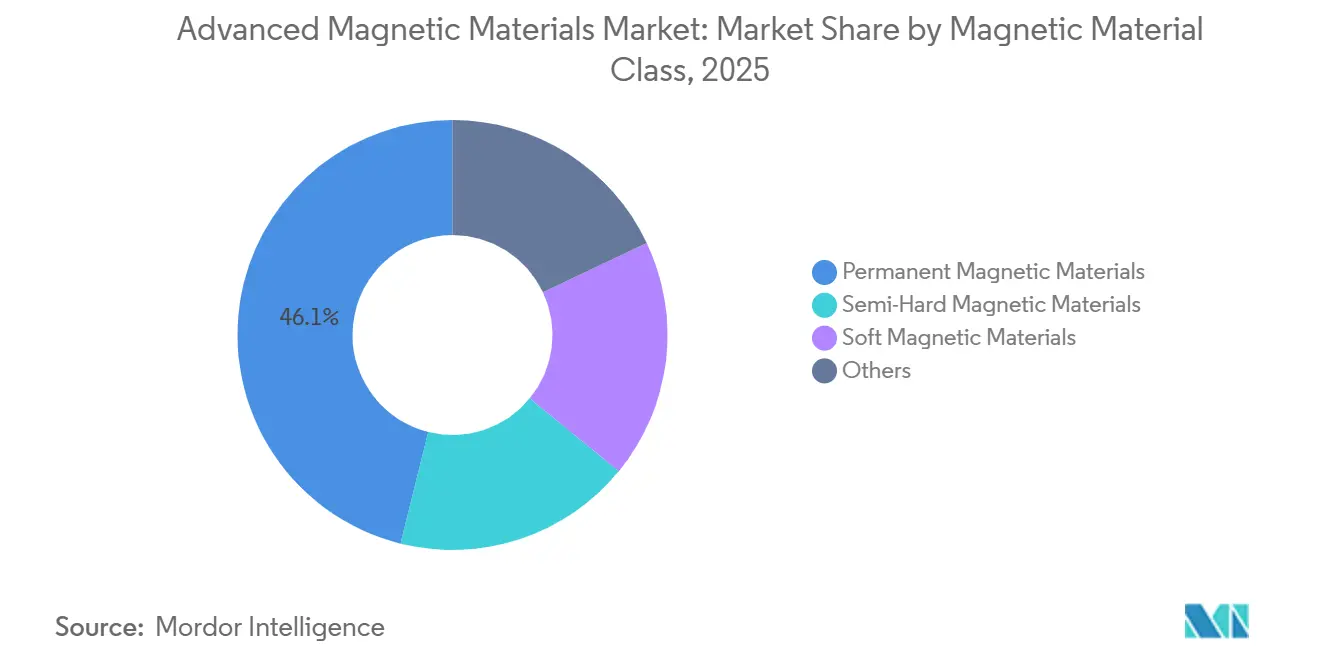
- Par classe de matériau magnétique, les matériaux magnétiques permanents détenaient 46,12 % de la part du marché des matériaux magnétiques avancés en 2025, tandis que les matériaux magnétiques doux devraient progresser à un CAGR de 7,87 % jusqu'en 2031.
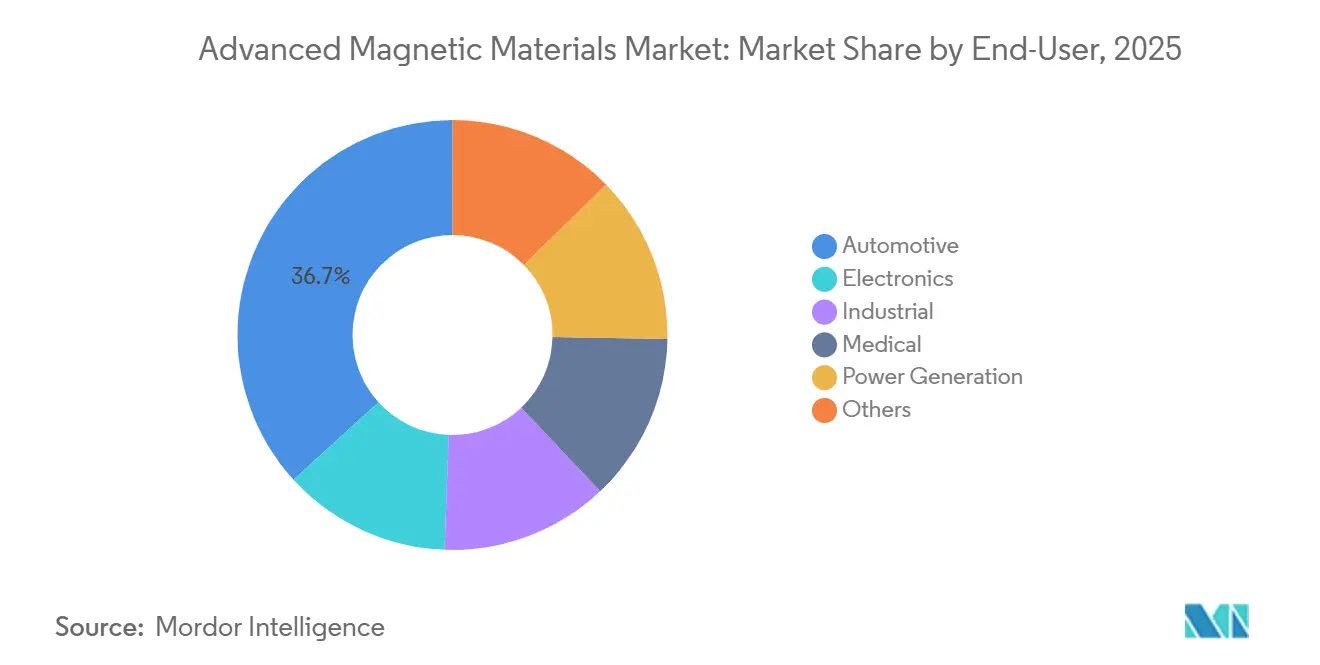
- Par utilisateur final, l'automobile détenait 36,75 % de la part du marché des matériaux magnétiques avancés en 2025, tandis que l'électronique devrait progresser à un CAGR de 8,13 % jusqu'en 2031.
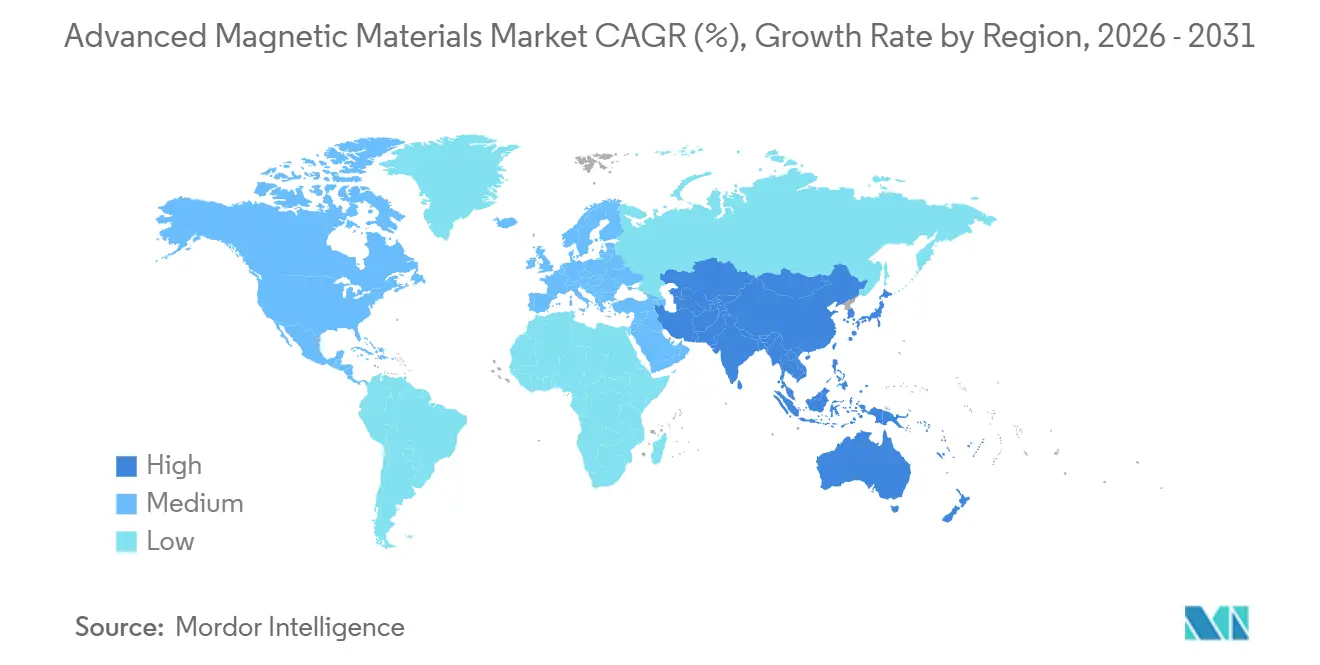
- Par géographie, l'Asie-Pacifique détenait 52,42 % de la part du marché des matériaux magnétiques avancés en 2025 et devrait progresser à un CAGR de 8,04 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des matériaux magnétiques avancés
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Électrification des moteurs de véhicules électriques et hybrides | +2.3% | Mondial (Chine, Europe, Amérique du Nord) | Court terme (≤ 2 ans) |
| Déploiement de générateurs d'énergie renouvelable | +1.8% | Mondial (Asie-Pacifique en tête, UE, extension vers le Moyen-Orient et Afrique) | Moyen terme (2–4 ans) |
| Adoption de l'automatisation industrielle et de la robotique | +1.2% | Asie-Pacifique en tête (Chine, Japon, Corée du Sud), extension vers l'Amérique du Nord et l'UE | Moyen terme (2–4 ans) |
| Miniaturisation et électronique de puissance haute fréquence | +0.8% | Mondial (Asie-Pacifique en tête, Amérique du Nord) | Court terme (≤ 2 ans) |
| Commercialisation de matériaux sans terres rares | +0.5% | Amérique du Nord et UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification des moteurs de véhicules électriques et hybrides
Les véhicules électriques à batterie utilisent des moteurs synchrones à aimants permanents car ils peuvent atteindre des rendements de pointe supérieurs à 96 %. Cela fait des aimants en terres rares un choix établi pour les fabricants qui se différencient par l'autonomie et les performances thermiques. La Chine a produit 9,5 millions de véhicules électriques en 2025, ce qui a absorbé une large part de la production nationale d'aimants frittés et a resserré l'approvisionnement pour les acheteurs étrangers. Les plateformes de véhicules européennes utilisant des architectures 800 V nécessitent des grades de néodyme-fer-bore à haute coercivité capables de résister à la démagnétisation thermique. Ces spécifications peuvent augmenter la teneur en dysprosium et orienter la demande vers des matériaux magnétiques permanents haut de gamme. Les constructeurs automobiles définissent les exigences de coercivité et de rémanence plusieurs années avant le début de la production, ce qui rend difficile un changement de fournisseur en cours de programme sur le marché des matériaux magnétiques avancés.
Déploiement de générateurs d'énergie renouvelable
L'énergie éolienne reste une application à forte intensité d'aimants, notamment lorsque des conceptions de générateurs à entraînement direct sont utilisées. Les éoliennes offshore de plus de 10 mégawatts nécessitent 2 000 à 3 000 kg d'aimants en néodyme-fer-bore par unité, tandis que les éoliennes terrestres utilisent généralement 600 kg par mégawatt de capacité. Des puissances nominales de turbines plus élevées augmentent la demande en matériaux par installation et favorisent les grades d'aimants haute performance. Le passage des plateformes de 12 à 16 mégawatts en 2025 vers des modèles planifiés de 18 à 25 mégawatts à partir de 2027 augmentera donc les besoins en aimants de chaque projet offshore. Plus de 90 % des aimants permanents utilisés dans l'Union européenne provenaient de Chine, ce qui rend le déploiement éolien sensible aux changements de la chaîne d'approvisionnement. Cette dépendance renforce la nécessité de nouvelles capacités de raffinage, de production d'aimants et de recyclage dans les régions qui développent l'éolien offshore.
Adoption de l'automatisation industrielle et de la robotique
Le parc installé de robots industriels a atteint 4,664 millions d'unités dans le monde en 2024, et les installations ont atteint environ 575 000 unités en 2025[1]. Les servomoteurs, capteurs et équipements de positionnement de ces systèmes utilisent à la fois des matériaux magnétiques permanents et doux. La demande qui en résulte est répartie entre les usines plutôt que concentrée dans une seule catégorie d'équipements. La robotique nécessite également des matériaux capables d'offrir précision et performances répétées dans des assemblages compacts. Les investissements dans l'automatisation en Chine, au Japon, en Corée du Sud, en Amérique du Nord et en Europe soutiennent donc le marché des matériaux magnétiques avancés dans les applications de moteurs industriels et de capteurs. La base de demande est renforcée par l'utilisation continue de robots collaboratifs dans les tâches de production et de manutention.
Miniaturisation et électronique de puissance haute fréquence
L'électronique de puissance évolue d'une commutation en gamme de kilohertz vers une opération en gamme de mégahertz dans les onduleurs de véhicules électriques, les alimentations de centres de données et les chargeurs embarqués. Les stratifications en acier au silicium conventionnelles présentent des pertes fer élevées à ces fréquences. Les matériaux amorphes, nanocristallins et les composites magnétiques doux peuvent réduire ces pertes tout en permettant des conceptions de composants compacts. Une étude de 2025 a rapporté des alliages magnétiques doux nanocristallins à faibles pertes fer pour les convertisseurs de puissance haute fréquence. Des recherches publiées en 2026 ont également signalé des noyaux en poudre nanocristalline à base de fer avec des pertes ultra-faibles de 265 mW/cm³ à 0,1 T et 100 kHz. Ces exigences expliquent pourquoi les matériaux magnétiques doux se développent plus rapidement que l'ensemble du marché des matériaux magnétiques avancés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Concentration de l'approvisionnement en terres rares et volatilité des prix | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Complexité élevée du traitement et coûts de qualification | -0.8% | Amérique du Nord et UE (les plus touchées) | Long terme (≥ 4 ans) |
| Conformité environnementale pour l'exploitation minière et la fabrication d'aimants | -0.5% | Chine, OCDE mondiale | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Concentration de l'approvisionnement en terres rares et volatilité des prix
La Chine a fourni 60 % de la production minière mondiale de terres rares pour aimants en 2024 et contrôlait 91 % de la production de raffinage et 94 % de la production d'aimants permanents frittés. Cette concentration peut transformer les frictions géopolitiques en un problème immédiat pour les fabricants. La Chine a imposé des contrôles à l'exportation sur 7 éléments de terres rares lourdes et composés connexes en avril 2025, ce qui a perturbé les chaînes d'approvisionnement automobiles aux États-Unis et en Europe. Ces contrôles ont également mis en évidence la différence entre les prix intérieurs chinois et les prix européens pour le dysprosium et le terbium. Un scénario de restriction chinoise des terres rares sur 18 mois pourrait réduire la production américaine de 0,3 % à 0,6 %, l'automobile et l'électronique supportant une grande partie de l'impact. Le marché des matériaux magnétiques avancés reste donc exposé aux changements de politique d'exportation, de disponibilité des matériaux et de coûts d'approvisionnement.
Complexité élevée du traitement et coûts de qualification
La production d'aimants en néodyme-fer-bore fritté nécessite une composition d'alliage contrôlée, un pressage, un frittage sous vide et un revêtement protecteur. De petites variations dans le processus peuvent affecter la coercivité, la résistance à la corrosion et les spécifications des clients. Le Département de l'énergie des États-Unis a noté que la part de la Chine dans la chaîne d'approvisionnement est passée de 58 % de l'extraction mondiale de terres rares en 2020 à 92 % de la production d'aimants, où la valeur ajoutée est la plus élevée[2]. La qualification automobile comprend des essais de cyclage thermique, des essais de vibration et la validation par l'analyse des modes de défaillance et de leurs effets. Ce processus peut prendre 2 à 4 ans après la définition d'une spécification de matériau. Les nouveaux fournisseurs et les alternatives sans terres rares doivent accomplir ce travail avant de pouvoir générer des ventes significatives sur le marché des matériaux magnétiques avancés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe de matériau magnétique : les matériaux magnétiques permanents en tête, tandis que les matériaux magnétiques doux gagnent en dynamisme
Les matériaux magnétiques permanents détenaient 46,12 % du chiffre d'affaires du marché en 2025. Les composés de néodyme-fer-bore et de samarium-cobalt sont utilisés dans les moteurs de traction de véhicules électriques, les générateurs éoliens à entraînement direct et les systèmes de servocommande industriels. Leur position reflète les exigences de performance des applications nécessitant une haute densité d'énergie et un fonctionnement stable. Les programmes automobiles créent également une demande durable car les propriétés des aimants sont spécifiées bien avant le début de la production. Les matériaux magnétiques semi-durs servent au stockage de données, à l'enregistrement magnétique et à des usages de sécurité tels que les étiquettes antivol. D'autres matériaux, notamment les aimants liés et les bandes magnétiques flexibles, sont utilisés dans les appareils électroménagers, l'emballage et la signalétique, où le coût reste important.
Les matériaux magnétiques doux devraient progresser à un CAGR de 7,87 % jusqu'en 2031. La taille du marché des matériaux magnétiques avancés pour cette classe bénéficie de l'utilisation croissante de noyaux de transformateurs haute fréquence, de chargeurs embarqués pour véhicules électriques et d'équipements de conversion de puissance. Les alliages amorphes et nanocristallins offrent de plus faibles pertes fer et une haute densité de flux de saturation aux fréquences de commutation où l'acier au silicium est moins efficace. Une revue technique de 2025 a décrit l'utilisation de matériaux magnétiques doux à faibles pertes dans l'électronique de puissance. Des travaux publiés en 2026 sur des composites nanocristallins pour inductances de puces en mégahertz ont également associé ces matériaux au matériel d'intelligence artificielle, à l'infrastructure 5,5G et 6G, aux micro-robots et aux drones. Cette exigence de performance déplace l'attention vers les matériaux magnétiques doux sur le marché des matériaux magnétiques avancés.

Par utilisateur final : l'automobile en tête des revenus tandis que l'électronique se développe plus rapidement
L'automobile représentait 36,75 % de la taille du marché des matériaux magnétiques avancés en 2025. Les groupes motopropulseurs de véhicules électriques utilisent des chargements d'aimants en néodyme-fer-bore de plusieurs kilogrammes, tandis que la direction assistée, la suspension active et les systèmes de gestion thermique génèrent une demande supplémentaire. Le segment bénéficie également de la difficulté à remplacer des fournisseurs d'aimants qualifiés en cours de programme véhicule. Les applications médicales utilisent des matériaux magnétiques dans les systèmes d'imagerie par résonance magnétique, l'imagerie par particules magnétiques et les dispositifs implantables. La demande pour la production d'énergie est liée aux générateurs d'éoliennes, où les plateformes offshore de plus grande taille nécessitent davantage de matériau magnétique par unité. Les utilisateurs industriels constituent une base de demande distincte à travers les servomoteurs, les convoyeurs et les systèmes d'automatisation d'usines.
L'électronique devrait progresser à un CAGR de 8,13 % jusqu'en 2031. Les appareils plus petits, les besoins en alimentation des serveurs d'intelligence artificielle et le déploiement de puces 5G et 6G soutiennent la demande d'inductances compactes et de modules de puissance efficaces. Les ferrites magnétiques doux et les noyaux en poudre nanocristalline sont importants dans ces applications car ils peuvent gérer des fréquences de commutation plus élevées. La demande industrielle reste soutenue par les moteurs et les équipements d'automatisation, y compris les robots collaboratifs. La combinaison d'utilisateurs finaux dans l'automobile, l'électronique, l'industrie, le médical, la production d'énergie et d'autres secteurs limite la dépendance à une seule source de demande. Cette diversité soutient l'expansion continue du marché des matériaux magnétiques avancés.
Analyse géographique
L'Asie-Pacifique détenait 52,42 % du chiffre d'affaires du marché en 2025 et devrait progresser à un CAGR de 8,04 % jusqu'en 2031. La position dominante de la région en termes de revenus reflète sa chaîne intégrée allant de l'extraction et de la séparation des terres rares à l'alliage et au frittage. La structure de production intérieure de la Chine offre une échelle couvrant l'extraction, le raffinage et la fabrication d'aimants. Cette position influence les coûts, la disponibilité des matériaux et l'accès aux clients pour les producteurs d'autres régions. L'Inde devient un site de production pertinent grâce à de nouveaux investissements dans les aimants en néodyme-fer-bore fritté et les métaux amorphes. Proterial, Ltd. a commencé la construction d'une installation de métaux amorphes à Tirupati, dans l'Andhra Pradesh, en janvier 2026, dans le cadre d'une coentreprise 74:26 avec Shirdi Sai Electricals Ltd., avec une capacité initiale de 30 000 tonnes métriques par an.
L'Amérique du Nord développe ses capacités de fabrication grâce à la politique industrielle et aux investissements privés. Niron Magnetics a posé la première pierre d'une installation de production d'aimants permanents en nitrure de fer de 1 500 tonnes métriques par an à Sartell, dans le Minnesota, soutenue par un crédit d'impôt de 52,2 millions USD au titre de la Section 48C sur les projets d'énergie avancée. La société a identifié Stellantis, Samsung, Allison Transmission et Magna comme partenaires commerciaux. En mai 2026, le Département de l'énergie des États-Unis a proposé un soutien aux travaux d'ABB Inc. sur des aimants non-terres rares en manganèse-bismuth pour les applications de moteurs industriels. Le Canada et le Mexique soutiennent également les perspectives régionales grâce à l'assemblage de véhicules électriques et à la fabrication de moteurs. Ces développements pourraient créer un corridor d'approvisionnement continental pour les aimants permanents de qualité automobile.
L'Europe répond à la concentration de l'offre par la réglementation, le recyclage et les investissements dans la production. La loi de l'Union européenne sur les matières premières critiques a établi des objectifs pour 2030 de 10 % d'extraction, 40 % de traitement et 25 % de recyclage pour les matières premières stratégiques. Neo Performance Materials a atteint la production commerciale dans son installation de Narva, en Estonie, en septembre 2026, avec une capacité de Phase 1A de 2 000 tonnes métriques par an et une expansion de Phase 1B à 5 000 tonnes métriques en cours. L'Amérique du Sud et le Moyen-Orient et l'Afrique restent des contributeurs plus modestes durant la période de prévision. Les gisements de terres rares du Brésil pourraient soutenir la diversification de l'approvisionnement, tandis que l'activité d'automatisation de l'Arabie saoudite et le potentiel en terres rares de l'Afrique du Sud créent des opportunités distinctes de demande et d'offre.
Paysage concurrentiel
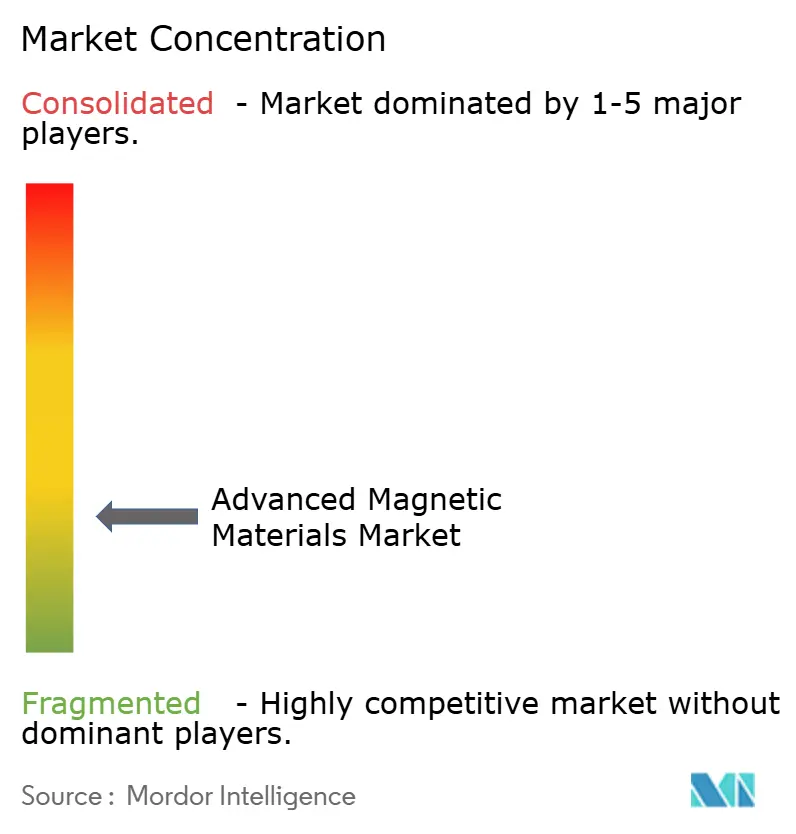
Le marché des matériaux magnétiques avancés est très fragmenté, les cinq premiers acteurs étant Proterial, Ltd., TDK Corporation, Shin-Etsu Chemical Co., Ltd., VACUUMSCHMELZE GmbH and Co. KG et Ningbo Yunsheng Co., Ltd. DMEGC Magnetics Co., Ltd. et Ningbo Yunsheng Co., Ltd. représentent l'échelle des capacités chinoises dans les matériaux magnétiques. Les fournisseurs japonais tels que TDK Corporation et Proterial, Ltd. se différencient par des grades de précision, des matériaux magnétiques doux amorphes et nanocristallins, et des qualifications établies auprès des équipementiers. VACUUMSCHMELZE GmbH and Co. KG se concentre sur les matériaux haute performance pour les applications aérospatiales, médicales et de conversion d'énergie. Ces positions créent différentes approches concurrentielles au sein du marché des matériaux magnétiques avancés.
La sécurité de l'approvisionnement est au cœur de la stratégie concurrentielle. Les fabricants poursuivent des accords en amont, des installations régionales et une qualification client plus rapide pour les programmes automobiles et éoliens. Neo Performance Materials a démarré la production commerciale dans son installation européenne d'aimants permanents en septembre 2026 et a commencé à livrer des aimants frittés en terres rares à un client de rang 1 pour moteurs de traction de véhicules électriques. Niron Magnetics a procédé à la levée de charpente de son installation de Sartell en septembre 2026 et a annoncé un investissement de Honda Motor Co., Ltd. L'installation de la société est destinée à produire 1 500 tonnes métriques par an d'aimants permanents sans terres rares en nitrure de fer. Ces projets montrent que le marché des matériaux magnétiques avancés développe de nouvelles options d'approvisionnement en dehors de la base de production chinoise établie.
Les domaines d'opportunité restants sont le raffinage hors de Chine du dysprosium et du terbium, les aimants sans terres rares pour les applications de moteurs adaptées, et le recyclage en boucle fermée des déchets de production d'aimants en néodyme-fer-bore et des aimants en fin de vie. Les règles de recyclage influenceront l'endroit où les déchets d'aimants sont traités et réutilisés. Le nombre et la maturité des programmes approuvés par les équipementiers détermineront l'accès à la future demande des secteurs automobile et éolien. Les fournisseurs disposant de produits qualifiés dans plusieurs applications seront mieux positionnés pour servir le marché des matériaux magnétiques avancés à mesure que la demande croît. L'activité concurrentielle combine donc coût, performance des matériaux, résilience de l'approvisionnement et statut de qualification.
Leaders du secteur des matériaux magnétiques avancés
-
Proterial, Ltd.
-
TDK Corporation
-
Shin-Etsu Chemical Co., Ltd.
-
VACUUMSCHMELZE GmbH and Co. KG
-
Ningbo Yunsheng Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Septembre 2026 : Midwest Energy a annoncé un investissement de 250 crores INR (environ 26,1 millions USD) pour établir la première usine de fabrication d'aimants NdFeB frittés en Inde à Hyderabad, avec une capacité initiale de 500 tonnes métriques par an. L'installation développe la production nationale d'aimants permanents en terres rares haute performance utilisés dans les moteurs électriques, l'électronique, les énergies renouvelables et d'autres applications avancées.
- Février 2026 : MP Materials a sélectionné Northlake, au Texas, pour son campus de fabrication d'aimants en terres rares « 10X » planifié à plus de 1,25 milliard USD, dont la capacité devrait atteindre environ 10 000 tonnes métriques par an d'aimants NdFeB. Le projet développe la production américaine d'aimants permanents avancés pour la robotique, les centres de données d'intelligence artificielle, l'électrification et les applications de semi-conducteurs avancés.
Périmètre du rapport mondial sur le marché des matériaux magnétiques avancés
Les matériaux magnétiques avancés sont des matériaux d'ingénierie conçus pour fournir des propriétés magnétiques spécifiques telles qu'une haute résistance magnétique, une perméabilité contrôlée, de faibles pertes d'énergie et une réactivité magnétique. Ils sont utilisés dans des applications nécessitant des performances magnétiques précises, la conversion d'énergie, la détection et le contrôle électromagnétique.
Le marché des matériaux magnétiques avancés est segmenté par classe de matériau magnétique, utilisateur final et géographie. Par classe de matériau magnétique, le marché est segmenté en matériaux magnétiques permanents, matériaux magnétiques semi-durs, matériaux magnétiques doux et autres. Par utilisateur final, le marché est segmenté en automobile, électronique, industrie, médical, production d'énergie et autres. Le rapport couvre également la taille du marché et les prévisions pour les matériaux magnétiques avancés dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été établies sur la base de la valeur (USD).
| Matériaux magnétiques permanents |
| Matériaux magnétiques semi-durs |
| Matériaux magnétiques doux |
| Autres |
| Automobile |
| Électronique |
| Industrie |
| Médical |
| Production d'énergie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par classe de matériau magnétique | Matériaux magnétiques permanents | |
| Matériaux magnétiques semi-durs | ||
| Matériaux magnétiques doux | ||
| Autres | ||
| Par utilisateur final | Automobile | |
| Électronique | ||
| Industrie | ||
| Médical | ||
| Production d'énergie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des matériaux magnétiques avancés ?
Le marché des matériaux magnétiques avancés s'élève à 30,36 milliards USD en 2026 et devrait atteindre 42,87 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de matériaux magnétiques avancés ?
Les moteurs de véhicules électriques, les gnérateurs éoliens, l'automatisation industrielle et l'électronique de puissance haute fréquence soutiennent la demande.
Quelle classe de matériau magnétique détenait la plus grande part en 2025 ?
Les matériaux magnétiques permanents détenaient 46,12 % de la part de marché en 2025, soutenus par leur utilisation dans les véhicules électriques, les éoliennes et les systèmes industriels.
Quel utilisateur final devrait progresser le plus rapidement jusqu'en 2031 ?
L'électronique devrait progresser à un CAGR de 8,13 % jusqu'en 2031, portée par les modules de puissance compacts, le matériel d'intelligence artificielle et les équipements de communication.