
3Dロボットガイダンスシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
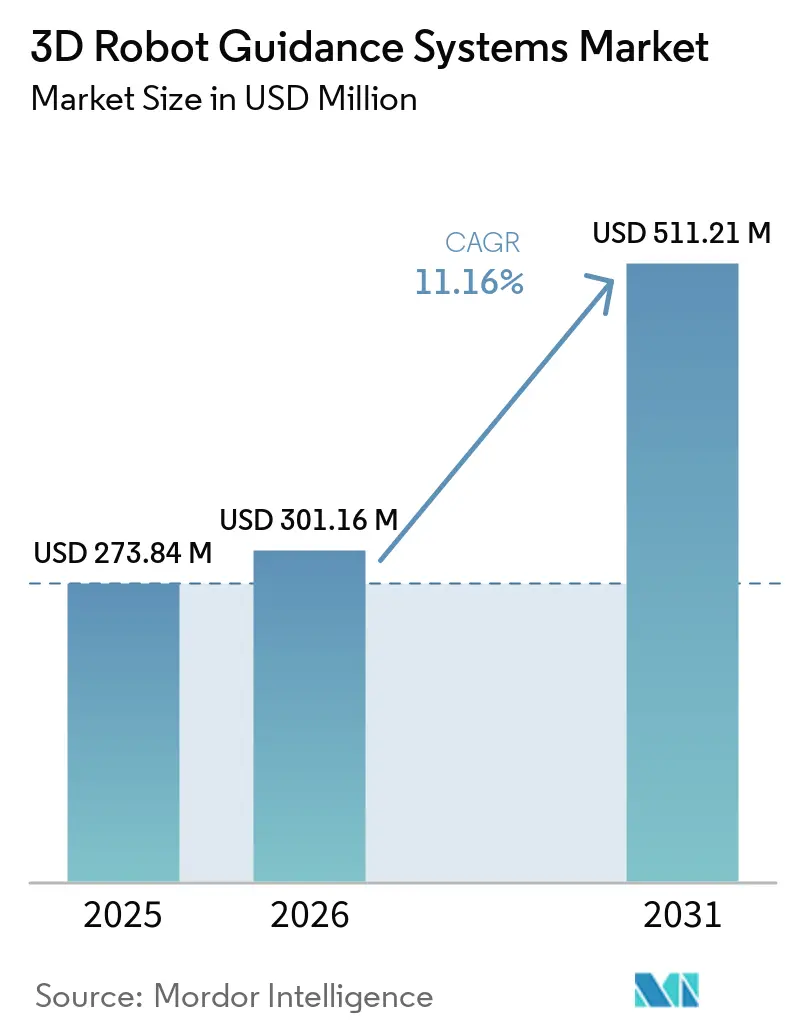
| 市場規模 (2026) | 301.16 百万米ドル |
| 市場規模 (2031) | 511.21 百万米ドル |
| 成長率 (2026 - 2031) | 11.16 % |
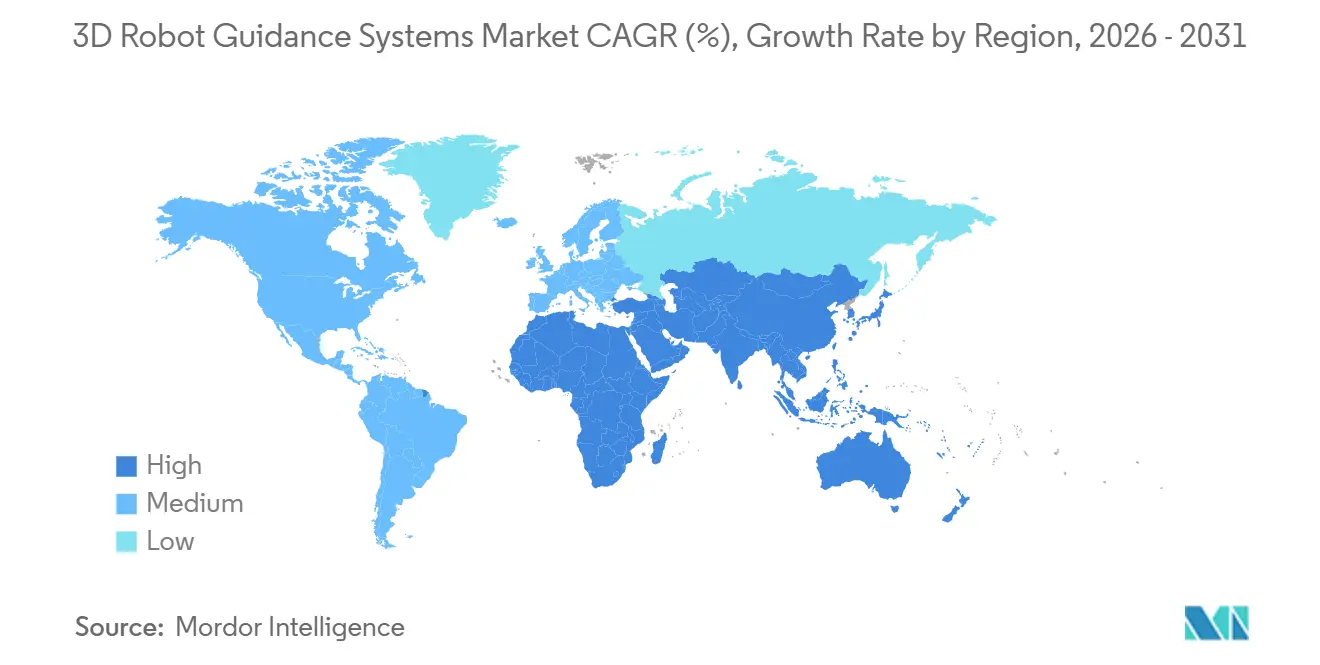
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
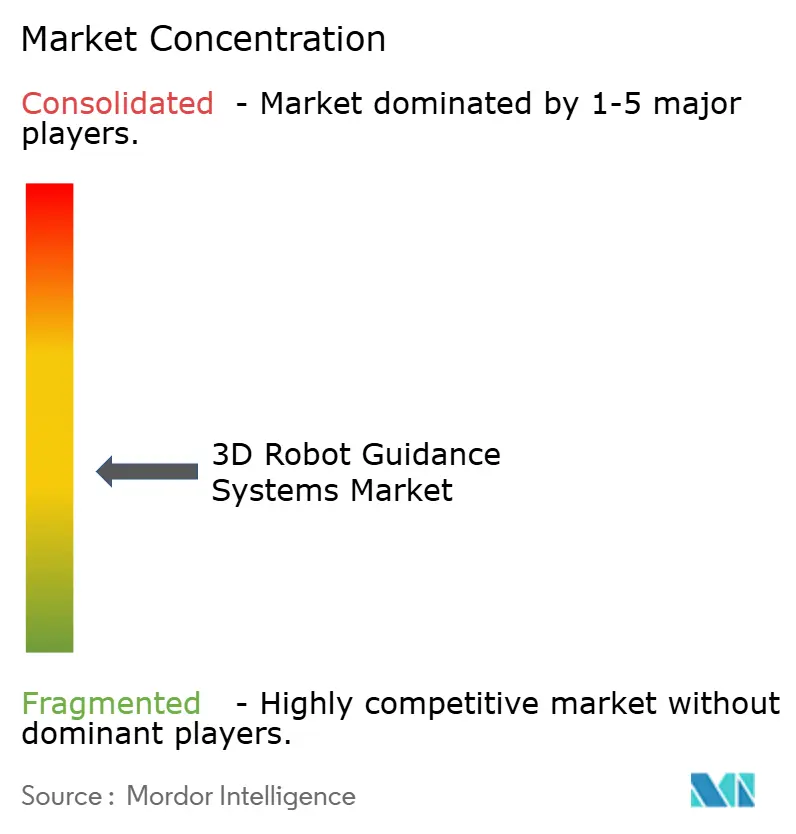
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる3Dロボットガイダンスシステム市場分析
3Dロボットガイダンスシステムの市場規模は、2025年の273.84 ミリオン 米ドルおよび2026年の304.41 ミリオン 米ドルから、2031年までに511.21 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 11.16%を記録すると予測されます。3Dロボットガイダンスシステム市場は、手作業による取り扱いや判断に依存するタスクにおける自動化への持続的な需要から恩恵を受けています。ランダムな向きのビンピッキング、治具不要のハイミックス組立、不規則な部品のマシンテンディングの自動化を支援します。これらのアプリケーションは、固定プログラミングでは対応できなかったワークフローへの自動化の拡張を可能にします。そのため、サプライヤーは異なるロボットおよびカメラプラットフォームにまたがって機能するソフトウェアに注力しています。高い統合コストと、反射性・明性・汚染された表面における不安定なセンシングは、より広範な普及に対する重要な制約として残っています。
主要レポートのポイント
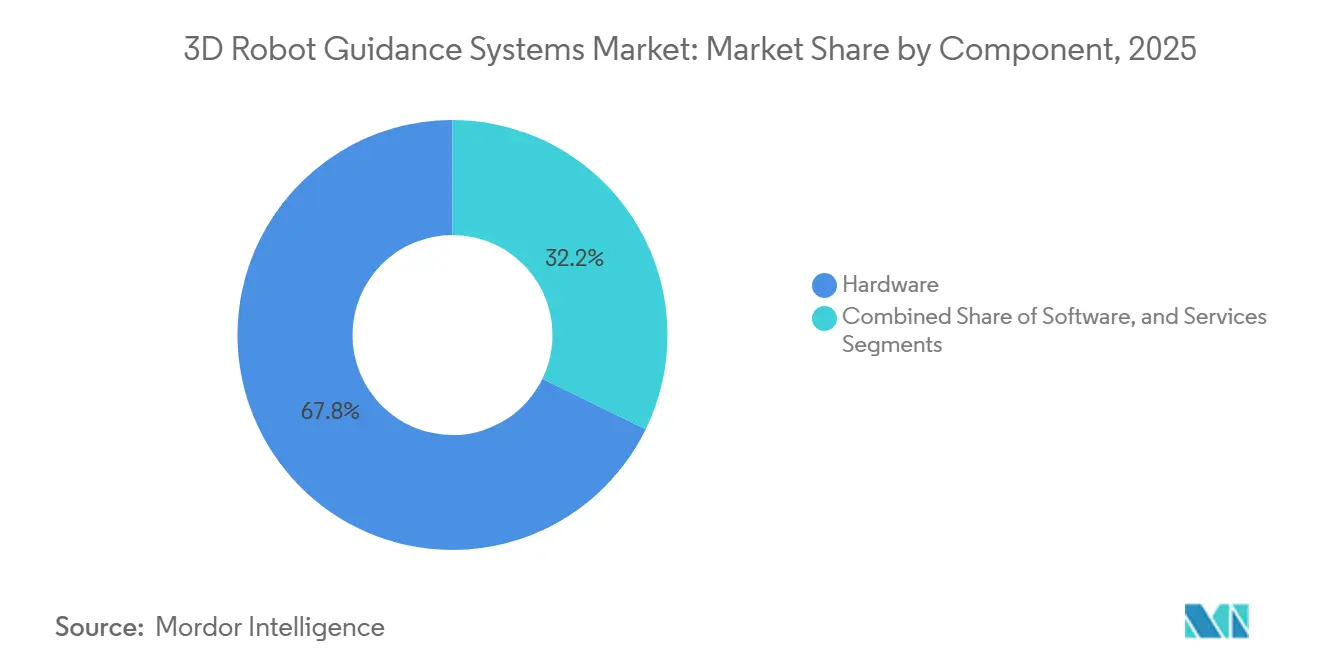
- コンポーネント別では、ハードウェアが2025年の3Dロボットガイダンスシステム市場において67.78%のシェアを占め、ソフトウェアは2031年にかけてCAGR 12.98%で拡大する見込みです。
- 3Dビジョン技術別では、ステレオビジョンが2025年に32.45%の収益シェアを占め、タイム・オブ・フライトは2031年にかけてCAGR 12.41%で拡大する見込みです。
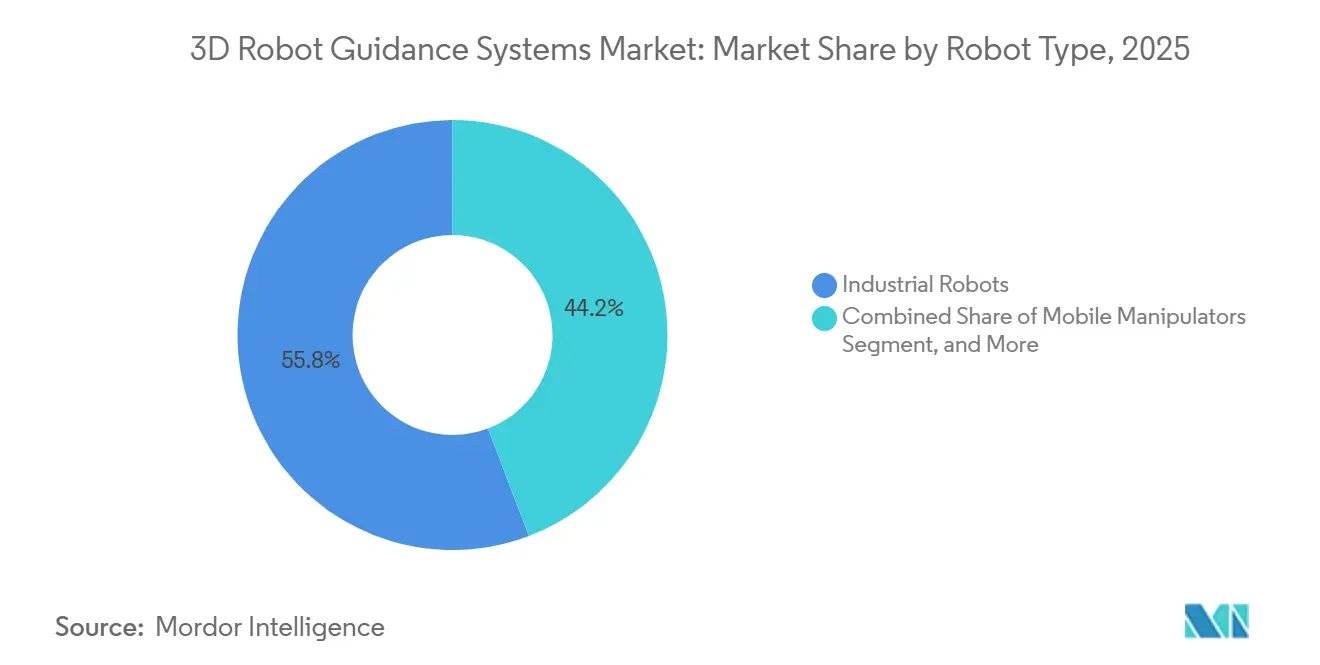
- ロボットタイプ別では、産業用ロボットが2025年の3Dロボットガイダンスシステム市場において55.78%のシェアを占め、モバイルマニピュレーターは2031年にかけてCAGR 12.97%で拡大する見込みです。
- ガイダンス機能別では、物体位置特定およびポーズ推定が2025年に25.89%のシェアを占め、ビンピッキングガイダンスは2031年にかけてCAGR 12.78%で拡大する見込みです。
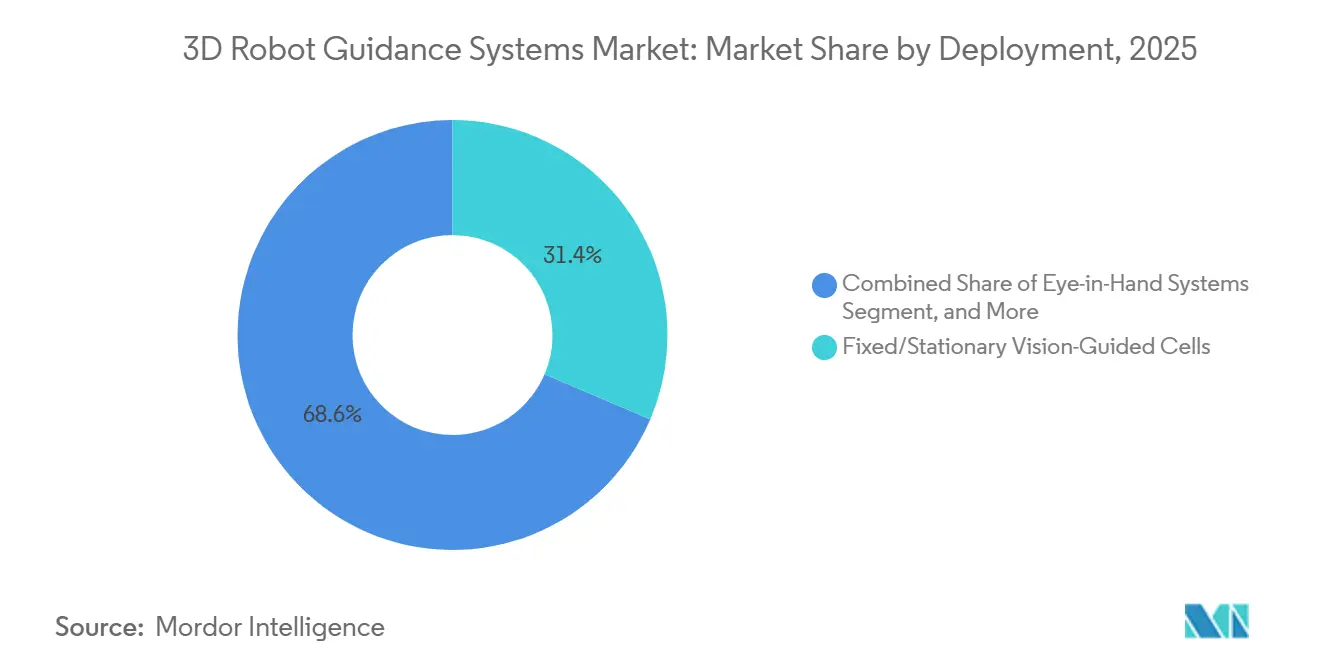
- 導入形態別では、固定式・定置式ビジョンガイドセルが2025年に31.41%のシェアを占め、モバイルおよびオンロボットガイダンスシステムは2031にかけてCAGR 12.11%で拡大する見込みです。
- エンドユーザー産業別では、自動車および自動車部品が2025年に31.21%のシェアを占め、物流および倉庫業は2031年にかけてCAGR 12.65%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の3Dロボットガイダンスシステム市場において40.12%のシェアを占め、中東およびアフリカは2031年にかけてCAGR 12.54%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル3Dロボットガイダンスシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業における労働力不足と人件費の上昇 | +3.1% | グローバル | 短期(2年以内) |
| 3D知覚精度の向上とAIグラスププランニング | +2.5% | グローバル(北米およびアジア太平洋での早期集中) | 中期(2〜4年) |
| ハイミックス生産向けフレキシブルオートメーション | +1.9% | 北米およびヨーロッパ | 中期(2〜4年) |
| Eコマースフルフィルメント自動化の拡大 | +1.6% | アジア太平洋および北米(ヨーロッパへの波及あり) | 短期(2年以内) |
| 重量物・鋭利物・汚染部品のより安全な取り扱い | +0.8% | グローバル(自動車および製薬クラスターでの早期効果) | 中期(2〜4年) |
| 合成データトレーニングによる新規部品コミッショニング時間の短縮 | +0.6% | 北米、ヨーロッパ、アジア太平洋のコア地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製造業における労働力不足と人件費の上昇
労働力の確保と人件費は、メーカーが自動化ハンドリングへの投資を促進し続けています。国際ロボット連盟は2024年に世界で542,000台の産業用ロボットが設置されたと記録しています。アジアはその新規設置台数の74%を占めており、ガイダンスアップグレードを活用できる設置済みロボットベースの規模を裏付けています。[1] 人員確保の課題は、ビンピッキング、マシンテンディング、組立挿入において特に顕著であり、これらの作業では人間の器用さを代替することが歴史的に困難でした。3Dロボットガイダンスシステム市場は、定治具に依存することなくこれらの可変タスクを自動化する手段をインテグレーターに提供します。これにより、ロボット投資を正当化できる生産プロセスの範囲が広がります。
3D知覚精度の向上とAIグラスププランニング
知覚とグラスププランニングの改善により、高度に構造化された生産環境への依存が低減されています。ABBは2025年9月にOmniCore EyeMotionをハードウェア非依存のビジョンソフトウェアツールボックスとして発売し、関連する構成においてコミッショニング時間を最大90%、サイクルタイムを最大50%短縮できるとしています。[2] ABBとNVIDIAは2026年3月にRobotStudio HyperRealityを発表し、NVIDIA OmniverseライブラリをABBシミュレーションワークフローに統合しました。FANUCもロボットポートフォリオ全体にわたるシミュレーション、バーチャルコミッシニング、エッジ展開に向けたNVIDIA技術との連携を発表しました。CVPR 2025で発表れたZeroGraspの研究は、合成トレーニングデータを用いた新規物体に対する3D再構成とグラスプポーズ予測の組み合わせ方法を示しました。KUKAは2026年3月にオートメーションマネジメントプラットフォームを発表し、ルールベースの自動化とAI支援オペレーションを接続しました。
ハイミックス生産向けフレキシブルオートメーション
ハイミックス・ローボリューム生産は、製品変更に頻繁な調整が必要なため、硬直した自動化では対応が困難でした。Festoは2026年5月にGripperAIを発表し、在庫管理単位間のカスタムプログラミングやテンプレート読み込みなしに混合製品のロボットハンドリングを実現しました。[3] Cognexは、現代のビジョンシステムが新しい部品を学習し、ハイミックス環境でロボットや検査プロセスをガイドできると述べています。これにより、製品切り替え時の長時間の再プログラミングへの依存が低減されます。3Dロボットガイダンスシステム市場は、短期生産向けの固定自動化を正当化できなかった中小メーカーにもリーチできるようになります。また、確立された大量生産の自動車・電子機器ラインと並存するアプリケーションからの需要も加わります。
Eコマースフルフィルメント自動化の拡大
Eコマースフルフィルメントには、継続的なスループット圧力のもとで多様な在庫管理単位を管理できるシステムが必要です。Ventionは2026年3月に、密集した乱雑な環境でランダムに配置された部品のディープビンピッキング向けにRapid Operator AIを発売しました。Brightpickは2026年3月にGridpickerを発表し、AIを活用したモバイルマニピュレーターと高密度グリッドフルフィルメントを組み合わせました。Geek+は2026年3月にRoboShuttle V5を発売し、トート・ツー・パーソンワークフロー向けの統合ロボットアーム式ピッキングステーションを搭載しました。これらのリリースは、個別の自動化セルから接続されたピッキングワークフローへの移行を示しています。知覚、ソフトウェア、自動化機器を組み合わせるベンダーは、スタンドアロンセンサーのみを提供するサプライヤーよりも有利な立場にあります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期統合・コミッショニングコスト | -1.5% | グローバル(新興市場および中規模メーカーで最も深刻) | 短期(2年以内) |
| 遮蔽、反射率、部品表面のばらつき | -1.0% | グローバル(自動車、重機、製薬産業に集中) | 中期(2〜4年) |
| 稀なパーツポーズに対するエッジケースデータの不足 | -0.7% | グローバル | 中期(2〜4年) |
| 接続セルにおけるサプライヤー認定とサイバーセキュリティの摩擦 | -0.5% | 北米およびヨーロッパ(コンプライアンス要件が最も厳格) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期統合・コミッショニングコスト
統合およびコミッショニングコストは、3Dロボットガイダンスシステムにとって近期的な障壁として残っています。Viroteqによると、標準的な3Dビジョンガイドビンピッキングセルは、ランダムに絡み合ったビン構成のコミッショニングに10〜14週間を要る場合があります。グリッパーの選定、照明の調整、製造実行システムの統合、および監視下でのランプアップはすべてプロセスを延長する可能性があります。長い回収期間は中小メーカーにとって吸収が困難です。コミッショニング時間は、経済的に限界的なバイヤーがプロジェクトを延期するため、3Dロボットガイダンスシステム市場の実質的な制限として機能します。自動化された設定、シミュレーションファーストのワークフロー、ロボット非依存の展開は、サプライヤーがこの障壁を低減するのに役立ちます。
遮蔽、反射率、部品表面のばらつき
表面状態により、3Dセンサーが安定したポーズ推定を提供できない場合があります。反射性ワークピースに関する2025年の研究では、標準的な深度センシングが鏡面上で不安定な予測を生成し、反復的な精緻化が必要になる場合があることが示されました。Mech-Mindは、積み重ね、入れ子、部分的な遮蔽、反射面のため、ブレーキディスク、ベアリングスリーブ、イナーシャリングを困難な撮像対象として特定しています。これらの条件は、自動化の価値が高い自動車、医療、重工業プロセスで一般的です。ISO 10218-1:2025およびISO 10218-2:2025は、産業用ロボット、アプリケーション、ロボットセルに関する更新された要件を追加しました。インテグレーターは、準拠した安全アーキテクチャとともに、マルチ露光イメージング、偏光照明、またはその他のセンシングアプローチが必要になる場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ソフトウェア収益がバリューチェーンを再編
ハードウェアは2025年の3Dロボットガイダンスシステム市場において67.78%のシェアを占めました。カメラ、構造化光プロジェクター、コンピュートユニットはガイダンスセルの物理的な基盤として残っています。このセグメントは初期設置の資本集約的な性質から恩恵を受けています。顧客はまた、確立されたサプライヤーからの認定済みセンシング機器を引き続き好む傾向があります。ハードウェア需要は、ソフトウェアの能力が向上する中でも、ベンダーがより広範な自動化展開へのアクセスを維持することを支援します。
ソフトウェアは2031年にかけてCAGR 12.98%で拡大する見込みです。AIネイティブプラットフォームは、インテリジェンス層を独自センシング機器から分離し、定期的なソフトウェアまたは成果連動型収益をサポートします。設置済みフリートが拡大するにつれて統合、保守、再トレーニング、サポートが増加するため、サービスは引き続き重要です。ABBのOmniCore EyeMotionはサードパーティカメラと連携し、ハードウェア非依存ソフトウェアへの移行を示しています。Cognexは2026年5月にエッジAI処理とOneVision接続性を備えたIn-Sight 3900ビジョンシステムを発売しました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


3Dビジョン技術別:タイム・オブ・フライトの小型化がアイ・イン・ハン構成を再形成
ステレオビジョンは2025年の3Dロボットガイダンスシステム市場において32.45%を占めました。その地位は、アクセスしやすいコスト、広範なハードウェア互換性、および産業用ロボットセルにおける長い実績を反映しています。システムインテグレーターはステレオキャリブレーションプロセスに精通しており、成熟したツールチェーンがその使用をサポートしています。構造化光3Dビジョンも、定置型アプリケーションでサブミリメートル精度が必要な場合に引き続き有効です。レーザー三角測量および3Dレーザースキャニングは、専門的なメトロロジーグレードの要件に対応します。
タイム・オブ・フライトは2031年にかけてCAGR 12.41%で拡大する見込みです。センサーの小型化とコスト低下により、エンドエフェクター搭載システムでのリアルタイム深度マッピングがより実用的になっています。STMicroelectronicsは、2026年7月から出荷開始予定のVL53L9CX直接タイム・オブ・フライト3D LiDARの量産開始を発表しました。IDS Imagingは2026年4月に物流およびロボティクス用途向けにNionインダストリアルタイム・オブ・フライトカメラを発売しました。高フレームレートと周囲光への依存低減は、アイ・イン・ハンドの使用をサポートし、モバイルマニピュレーター需要と一致しています。
ロボットタイプ別:産業用ロボットが規模を維持、モバイルマニピュレーターが次のフロンティアを示す
産業用ロボットは2025年の3Dロボットガイダンスシステム市場において55.78%のシェアを占めました。定置型ロボットセルは、短いサイクルタイムと繰り返し可能なハンドリングが求められる自動車・電子機器製造の中心であり続けています。グローバルな設置済みベースにより、メーカーはビジョンアップグレードを受けられる大規模なシステムプールを持っています。国際ロボット連盟は2024年に542,000台の産業用ロボットが設置されたと記録しています。協働ロボットも、ロボットが人間の近くで作業する中・高ペイロードハンドリングをサポートします。
モバイルマニピュレーターは2031年にかけてCAGR 12.97%で拡大する見込みです。3Dガイダンスを固定セルを超えて通路や変化する作業エリアへと拡張します。BrightpickのGridpickerは、グリッドストレージ環境でAIを活用したモバイルマニピュレーターを使用しています。このようなシステムは、マニピュレーションタスクを完了しながら周囲のエリアをマッピングし、ナビゲーション、知覚、グラスププランニングのより緊密な連携が必要です。これにより、緊密に統合されたガイダンスソフトウェアとセンシング機器の価値が高まります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ガイダンス機能別:ビンピッキングの成長がフレキシブルハンドリング需要を反映
物体位置特定およびポーズ推定は2025年に25.89%のシェアを占めました。これは他の多くのロボットガイダンス機能必要なステップです。ピック・アンド・プレースガイダンスは大量の材料移動をサポートします。マシンテンディングガイダンスは重工業における工程安定型アプリケーションに対応します。組立・挿入ガイダンスは、自動車最終組立におけるコネクター挿入やサブアセンブリ作業への関心が高まっています。
ビンピッキングガイダンスは2031年にかけてCAGR 12.78%で拡大する見込みです。製造業および物流における困難な手作業ハンドリングを自動化します。Ventionは、Rapid Operator AIが不透明、半透明、透明な材料のディープビンピッキングをサポートできると述べています。3Dロボットガイダンスシステム市場は、ビンピッキングが専門的な統合プロジェクトからより再現性の高い展開へと移行するにつれて恩恵を受けます。サプライヤーはロボットブランドの互換性を拡大しており、エンドユーザーは設置済みロボットを交換することなく混合フリートにガイダンスを追加できます。
導入形態別:固定セルがリード、モバイル構成がカバレッジ経済を変える
固定式・定置式ビジョンガイドセルは2025年に31.41%のシェアを占めました。自動車ボディショップ、電子機器表面実装ライン、食品・飲料包装アプリケーションがこの設置済みベースを支えています。これらの設定は一般的に定義された作業エンベロープ内で動作します。アイ・ツー・ハンドシステムは高スループット作業に適しており、アイ・イン・ハンドシステムは多段階組立に柔軟性を提供します。設計の選択は、ペイロード制限、動作要件、ケーブル管理によって異なります。
モバイルおよびオンロボットガイダンスシステムは2031年にかけてCAGR 12.11%で拡大する見込みです。その進展は、モバイルマニピュレーターとフレキシブルオートメーションのより広範な展開に伴っています。ISO 10218-2:2025は、統合およびコミッショニング要件を含む産業用ロボットアプリケーションおよびロボットセルに対応しています。KUKAのiiQKA.AI Visionは、ビンピッキング、組立、品質管理、デパレタイジング向けにロボットコントローラーにビジョン機能を統合します。コントローラーレベルの統合により、ブラウンフィールド展開の労力が低減され、モバイルカバレッジがより実用的になります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:自動車が需要を牽引、物流が加速
自動車および自動車部品は2025年の3Dロボットガイダンスシステム市場において31.21%を占めました。高密度なロボット群が溶接、部品組立、エンジンラインのマシンテンディングにおける需要を支えています。電気自動車生産は、バッテリーパック組立、モーター巻線、軽量材料ハンドリングの要件を追加します。これらのタスクには、3Dガイダンスなしでは固定プログラミングで対応できない部品形状が含まれる場合があります。電子機器、半導体、食品・飲料、機械、産業機器も精度安全性、再現性を必要とします。
物流および倉庫業は2031年にかけてCAGR 12.65%で拡大する見込みです。Eコマースインフラとピックあたりの人件費削減への取り組みがこの方向性を支えています。製薬・ヘルスケアアプリケーションは特定のセンサー材料、エンクロージャー、バリデーション記録を必要とし、ターンキーシステムが好まれる場合があります。食品加工および化学品ハンドリングも、ロボットが汚染または鋭利な材料を取り扱う場合に恩恵を受けます。3Dロボットガイダンスシステム産業は、確立された製造ラインと可変フルフィルメントオペレーションの両方に対応します。
地域分析
アジア太平洋は2025年の3Dロボットガイダンスシステム市場において40.12%のシェアを占めました。同地域は産業用ロボット設置台数の最高集中度を誇ります。アジアは2024年のグローバル新規ロボット展開の74%を占めました。中国、日本、韓国、ASEAN諸国が地域のボリュームを支えています。韓国のロボット密度は製造業従事者10,000人あたり1,012台に達しており、ガイダンスアップグレード向けの深い設置済みベースを支えています。
インドは3Dロボットガイダンスシステム市場にとって重要な加速地域です。タミル・ナードゥ州の自動車回廊と拡大する電子機器ゾーンは、基本的な材料ハンドリングを超えた普及を支えています。ベトナム、タイ、マレーシアは、設計段階で3Dガイダンスを仕様に組み込める施設を持つグリーンフィールド製造能力を追加しています。中国は、バッテリー製造や消費者向け電子機器組立を含むスマートファクトリーアプリケーションへの投資を継続しています。
北米とヨーロッパは、アジア太平洋に次ぐ3Dロボットガイダンスシステム市場の主要需要センターです。自動車・航空宇宙アプリケーションが需要を支え、リショアリングが現世代の自動化設置を後押ししています。ドイツは、KUKA、SICK、Roboceptionなどの企業を通じてマシンテンディングと精密組立における豊富な知識を保持しています。中東およびアフリカは、工業化と物流インフラ投資の増加に伴い、2031年にかけてCAGR 12.54%で拡大する見込みです。南米は初期段階にあり、ブラジルの自動車セクターが主要な需要基盤となっています。

競合環境
3Dロボットガイダンスシステム市場は、適度に分散したサプライヤー構造を持っています。ABB、FANUC、Siemens、KUKA、Yaskawaは、統合型自動化プラットフォームとロボットネイティブビジョンツールを通じて競合しています。Mech-Mind、Photoneo、Pick-it、Roboception、Apera AIは、専門的な知覚とロボット非依存システムを通じて競合しています。フォトリアリスティックシミュレーションと合成データワークフローは、製品開発の一般的な領域になりつつあります。ABB、FANUC、KUKAはそれぞれNVIDIAシミュレーションまたはAI技術に関わる取り組みを発表しています。
Mech-Mindは、北米とヨーロッパでの設計採用を目指してAutomate 2026で透明物体ピッキング、板金マシンテンディング、コンベアトラッキングを実演しました。Cognexは2026年4月に複雑な検査およびロボットガイダンスワークロード向けにIn-Sight 6900ビジョンコントローラーを発売しました。そのOneVisionエコシステムは、生産拠点全体での集中型モデル開発と展開をサポートします。これらの動きは、カメラとロボットフリートにまたがる共通ソフトウェア環境の必要性に対応しています。
SICKはTriton Floor-LOCによりモバイルロボットローカリゼーションへのポジショニングを拡大しています。ISO 10218:2025は、ロボットセルサプライヤーにとって安全性とサイバーセキュリティ検証の重要性を高めています。Apera AIやSolomon Technologyなどの小規模スペシャリストは、アプリケーション固有のパフォーマンスを通じて競合しています。Zebra TechnologiesはPhotoneoを通じて関連性を持ち、Stäubliはサードパーティガイダンスシステムを統合するロボットプラットフォームを含む場合に最も関連性が高くなります。
3Dロボットガイダンスシステム産業リーダー
-
FANUC Corporation
-
ABB Ltd.
-
KUKA AG
-
Yaskawa Electric Corporation
-
Cognex Corporation
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年7月:Robo.aiとアブダビを拠点とするEleven International Holdingsが合弁AIインダストリアルテクノロジーグループAlif Holdingを設立し、UAE、GCC、グローバル市場全体にロボティクス、コンピュータービジョン、デジタルツイン、インダストリアルAIプラットフォームを展開する4フェーズのロードマップを策定。技術取得からUAEローカル製造へと段階的に進展する計画。
- 2026年6月:STMicroelectronicsがVL53L9CXの量産を開始。同製品は2,268ゾーンおよび5cm〜9mの測距範囲を最大100fpsで実現する世界最高解度の直接タイム・オブ・フライト3D LiDARモジュールであり、ロボティクス、産業自動化、AR/VRアプリケーション向けに設計され、2026年7月よりグローバル顧客への出荷を開始。
- 2026年6月:Mech-Mind RoboticsがAutomate 2026に参加し、Mech-Station InstaPick ロボットローディング・アンローディングステーションおよびMech-Station InstaDepalデパレタイジングステーションを発表。透明物体ピッキング、板金マシンテンディング、ダイナミックコンベアトラッキングガイダンスのライブデモンストレーションも実施。
- 2026年5月:Cognex Corporationが5月5日にIn-Sight 3900ビジョンシステムを発売。Qualcomm Dragonwingプラットフォームを搭載し、要求の高い検査・ガイダンスアプリケーション向けにエッジでの組み込みAI処理を実現。同システムはOneVisionと統合し、集中型モデル開発とクロスサイトAI展開をサポート。


グローバル3Dロボットガイダンスシステム市場レポートの調査範囲
3Dロボットガイダンスシステム市場とは、ロボットが高精度かつ自律的に三次元空間で物体を知覚、識別、位置特定、および相互作用できるようにするハードウェア、ソフトウェア、センサー、カメラ、ビジョンベース技術に特化した産業を指します。
3Dロボットガイダンスシステム市場レポートは、コンポーネント別(ハードウェア、ソフトウェア、サービス)、3Dビジョン技術別(ステレオビジョン、構造化光3Dビジョン、タイム・オブ・フライト(ToF)、レーザー三角測量・3Dレーザースキャニング、その他の3Dビジョン技術)、ロボットタイプ別(産業用ロボット、協働ロボット(コボット)、モバイルマニピュレーター、その他のロボット)、ガイダンス機能別(物体位置特定およびポーズ推定、ピック・アンド・プレースガイダンス、ビンピッキングガイダンス、マシンテンディングガイダンス、組立・挿入ガイダンス、その他のガイダンス機能)、導入形態別(固定式・定置式ビジョンガイドセル、アイ・イン・ハンドシステム、アイ・ツー・ハンドシステム、モバイル・オンロボットガイダンスシステム)、エンドユーザー産業別(自動車および自動車部品、電子機器および半導体、機械および産業機器、物流および倉庫業、食品・飲料、製薬・ヘルスケア、その他のエンドユーザー産業)、地域別(北米、南米、ヨーロッパ、アジア太平洋、中東およびアフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| ステレオビジョン |
| 構造化光3Dビジョン |
| タイム・オブ・フライト(ToF) |
| レーザー三角測量・3Dレーザースキャニング |
| その他の3Dビジョン技術 |
| 産業用ロボット |
| 協働ロボット(コボット) |
| モバイルマニピュレーター |
| その他のロボット |
| 物体位置特定およびポーズ推定 |
| ピック・アンド・プレースガイダンス |
| ビンピッキングガイダンス |
| マシンテンディングガイダンス |
| 組立・挿入ガイダンス |
| その他のガイダンス機能 |
| 固定式・定置式ビジョンガイドセル |
| アイ・イン・ハンドシステム |
| アイ・ツー・ハンドシステム |
| モバイル・オンロボットガイダンスシステム |
| 自動車および自動車部品 |
| 電子機器および半導体 |
| 機械および産業機器 |
| 物流および倉庫業 |
| 食品・飲料 |
| 製薬・ヘルスケア |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| アジア太平洋その他 | ||
| 中東およびアフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| 中東その他 | ||
| アフリカ | エジプト | |
| 南アフリカ | ||
| アフリカその他 | ||
| コンポーネント別 | ハードウェア | ||
| ソフトウェア | |||
| サービス | |||
| 3Dビジョン技術別 | ステレオビジョン | ||
| 構造化光3Dビジョン | |||
| タイム・オブ・フライト(ToF) | |||
| レーザー三角測量・3Dレーザースキャニング | |||
| その他の3Dビジョン技術 | |||
| ロボットタイプ別 | 産業用ロボット | ||
| 協働ロボット(コボット) | |||
| モバイルマニピュレーター | |||
| その他のロボット | |||
| ガイダンス機能別 | 物体位置特定およびポーズ推定 | ||
| ピック・アンド・プレースガイダンス | |||
| ビンピッキングガイダンス | |||
| マシンテンディングガイダンス | |||
| 組立・挿入ガイダンス | |||
| その他のガイダンス機能 | |||
| 導入形態別 | 固定式・定置式ビジョンガイドセル | ||
| アイ・イン・ハンドシステム | |||
| アイ・ツー・ハンドシステム | |||
| モバイル・オンロボットガイダンスシステム | |||
| エンドユーザー産業別 | 自動車および自動車部品 | ||
| 電子機器および半導体 | |||
| 機械および産業機器 | |||
| 物流および倉庫業 | |||
| 食品・飲料 | |||
| 製薬・ヘルスケア | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||
| ヨーロッパ | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ヨーロッパその他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| アジア太平洋その他 | |||
| 中東およびアフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| 中東その他 | |||
| アフリカ | エジプト | ||
| 南アフリカ | |||
| アフリカその他 | |||


レポートで回答される主要な質問
3Dロボットガイダンスシステムセクターの規模はどのくらいですか?
同セクターは2026年の304.41 ミリオン 米ドルから2031年までに511.21 ミリオン 米ドルへと、CAGR 11.16%で拡大する見込みです。
3Dロボットガイダンスシステムの普及を促進しているものは何ですか?
メーカーは、固定プログラミングに限界があるビンピッキング、マシンテンディング、ハイミックス組立などの可変タスクを自動化するためにこれらのシステムを活用しています。
3Dロボットガイダンスシステム需要をリードするコンポーネントはどれですか?
ハードウェアは2025年に67.78%のシェアを占めました。各ガイダンスセルにカメラ、プロジェクター、コンピュートユニットが必要なためです。
最も速く拡大するロボットタイプはどれですか?
モバイルマニピュレーターは、ガイダンスがダイナミックフルフィルメントおよび通路レベルのオペレーションへと拡大するにつれ、2031年にかけてCAGR 12.97%で拡大する見込みです。
最も速く拡大するエンドユーザーアプリケーションはどれですか?
物流および倉庫業は、Eコマースフルフィルメント要件に支えられ、2031年にかけてCAGR 12.65%で拡大する見込みです。
3Dロボットガイダンスシステムの需要をリードする地域はどこですか?
アジア太平洋は2025年に40.12%のシェアを占め、同地域の産業用ロボット設置台数の集中度に支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。
