
Taille et part du marché des systèmes de guidage robotique 3D
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 301.16 Millions de dollars américains |
| Taille du Marché (2031) | 511.21 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 11.16 % |
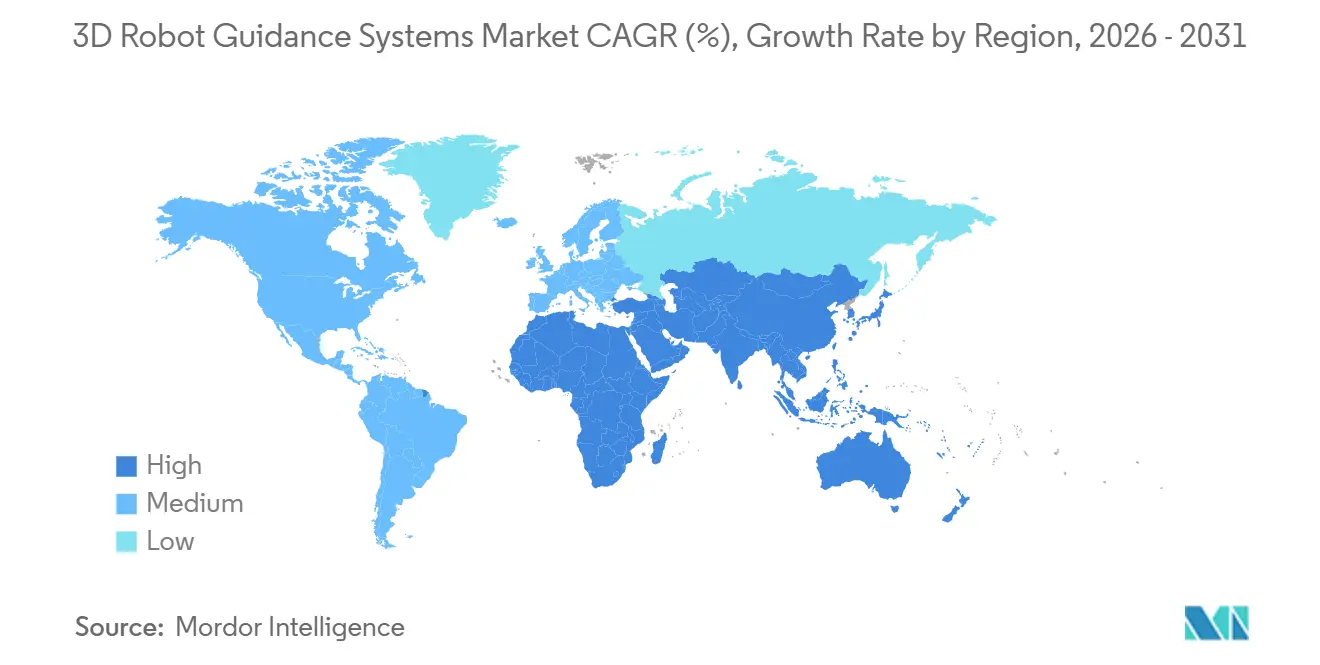
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de guidage robotique 3D par Mordor Intelligence
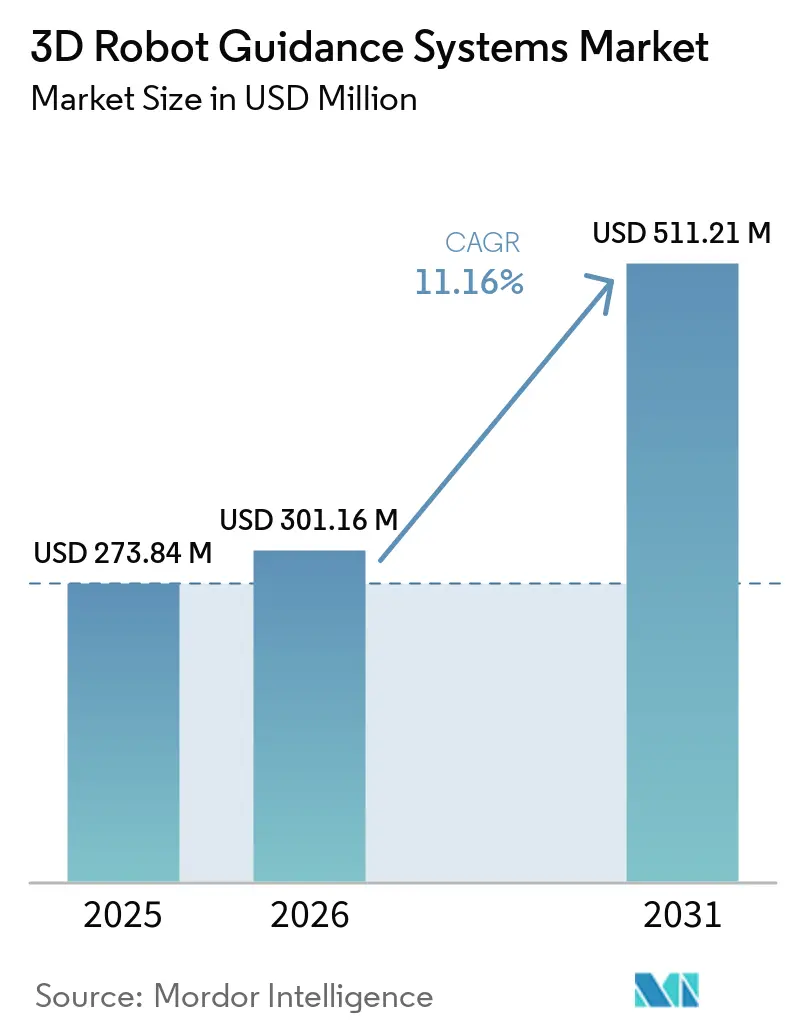
La taille du marché des systèmes de guidage robotique 3D devrait progresser de 273,84 millions USD en 2025 et 304,41 millions USD en 2026 à 511,21 millions USD d'ici 2031, enregistrant un CAGR de 11,16 % entre 2026 et 2031. Le marché des systèmes de guidage robotique 3D bénéficie d'une demande soutenue en matière d'automatisation pour des tâches qui dépendent encore de la manutention et du jugement humains. Il soutient l'automatisation du prélèvement en bac à orientation aléatoire, de l'assemblage à haute diversité sans fixation et de la conduite de machines pour des pièces irrégulières. Ces applications étendent l'automatisation à des flux de travail que la programmation fixe ne pouvait pas prendre en charge. Les fournisseurs se concentrent donc sur des logiciels capables de fonctionner sur différentes plateformes de robots et de caméras. Les coûts d'intégration élevés et la détection peu fiable sur les surfaces réfléchissantes, transparentes ou contaminées restent des limites importantes à une adoption plus large.
Principaux enseignements du rapport
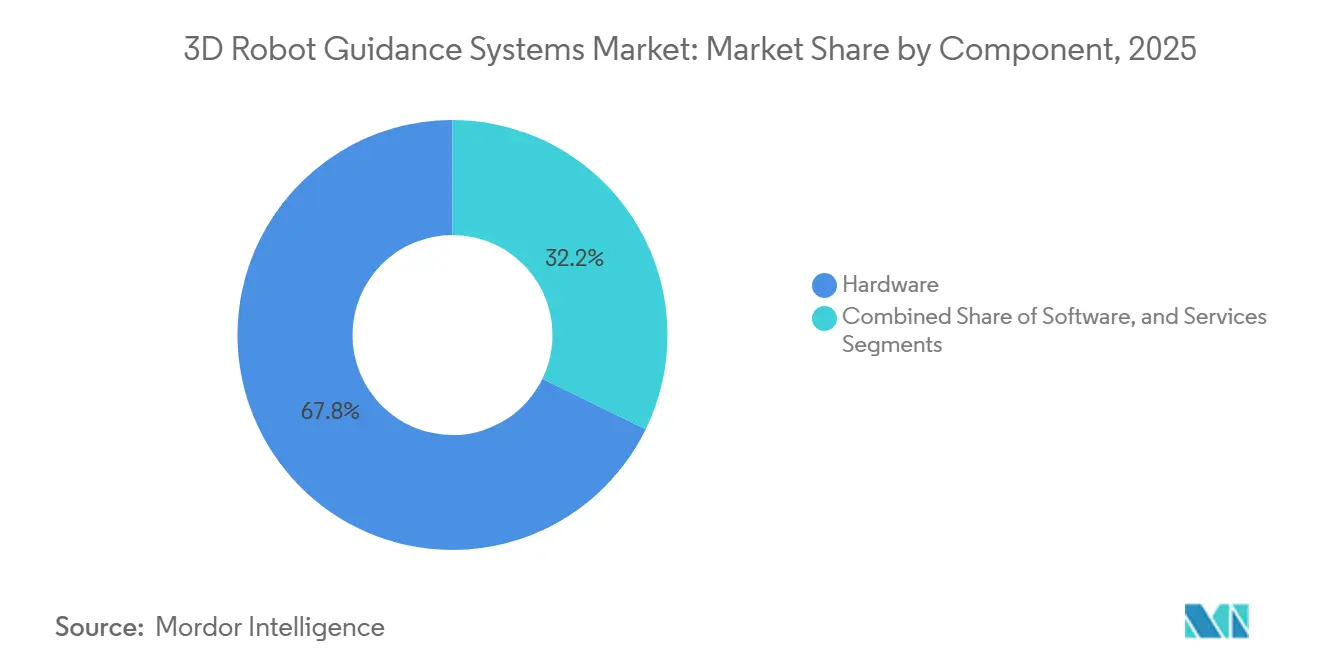
- Par composant, le matériel détenait 67,78 % de part du marché des systèmes de guidage robotique 3D en 2025, tandis que le logiciel devrait progresser à un CAGR de 12,98 % jusqu'en 2031.
- Par technologie de vision 3D, la vision stéréo détenait 32,45 % de part de revenus en 2025, tandis que le temps de vol devrait progresser à un CAGR de 12,41 % jusqu'en 2031.
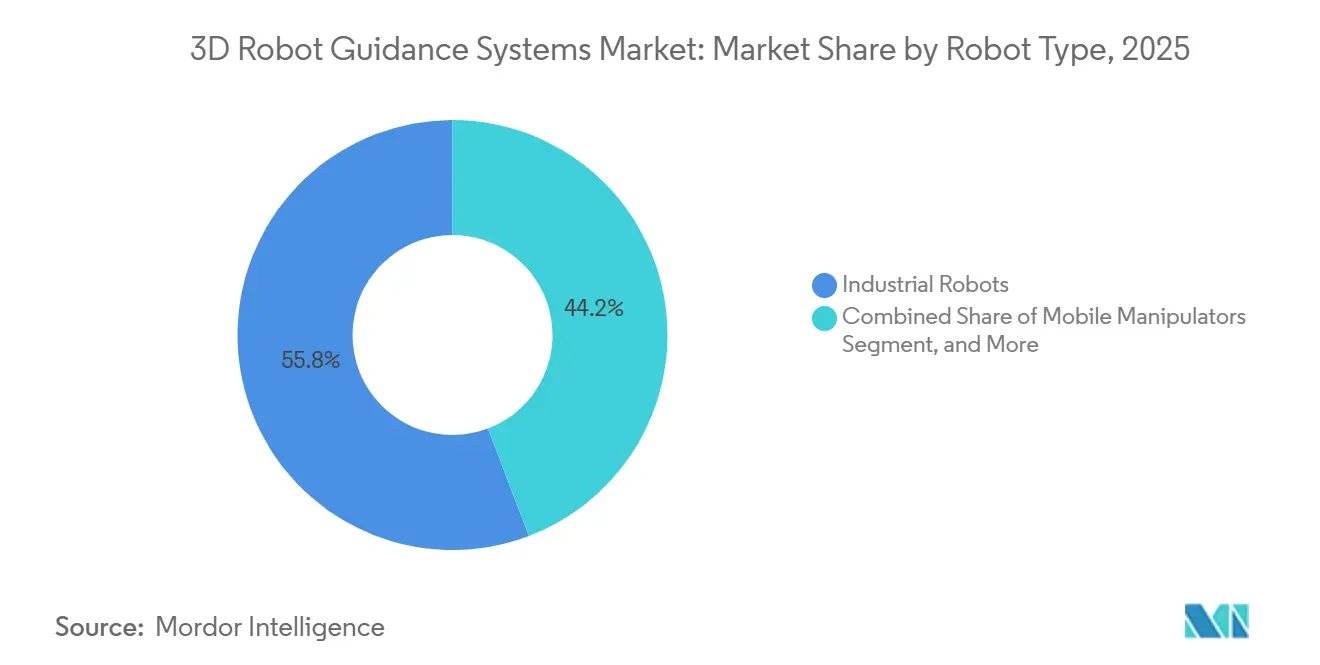
- Par type de robot, les robots industriels représentaient 55,78 % de part du marché des systèmes de guidage robotique 3D en 2025, tandis que les manipulateurs mobiles devraient progresser à un CAGR de 12,97 % jusqu'en 2031.
- Par fonction de guidage, la localisation d'objets et l'estimation de pose détenaient 25,89 % de part en 2025, tandis que le guidage de prélèvement en bac devrait progresser à un CAGR de 12,78 % jusqu'en 2031.
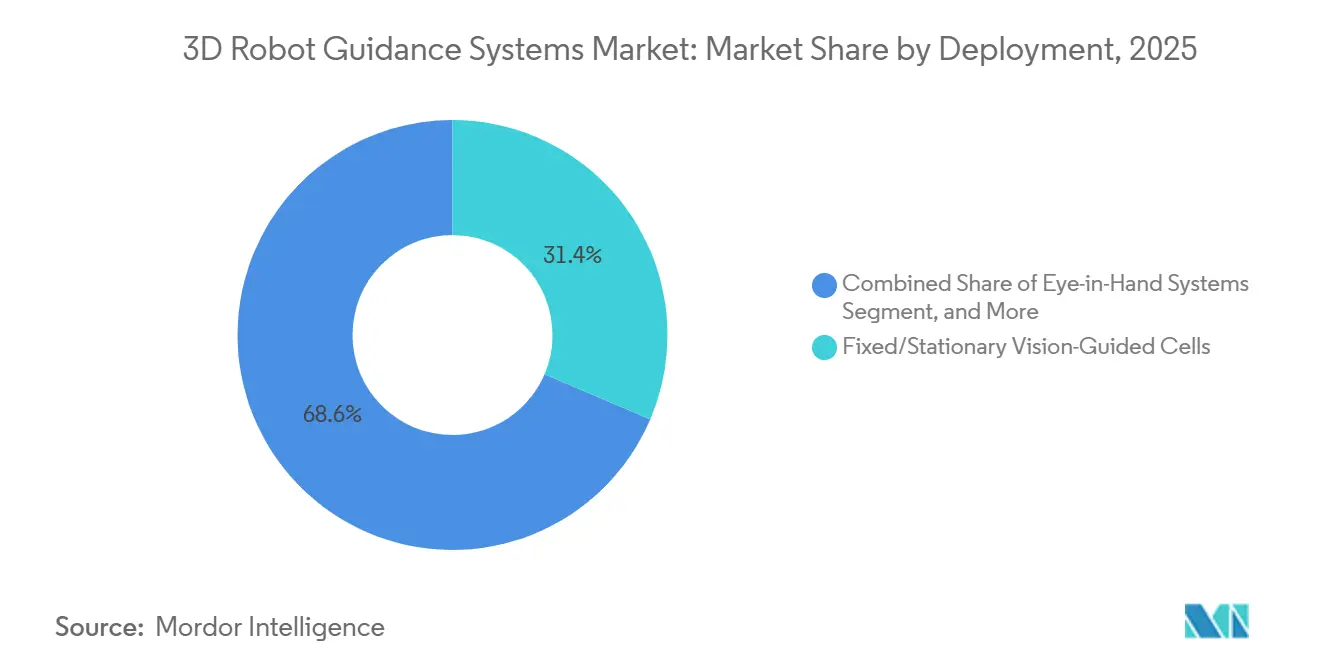
- Par déploiement, les cellules à guidage visuel fixes et stationnaires représentaient 31,41 % de part en 2025, tandis que les systèmes de guidage mobiles et embarqués sur robot devraient progresser à un CAGR de 12,11 % jusqu'en 2031.
- Par secteur d'utilisation final, l'automobile et les composants automobiles détenaient 31,21 % de part en 2025, tandis que la logistique et l'entreposage devrait progresser à un CAGR de 12,65 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 40,12 % de part du marché des systèmes de guidage robotique 3D en 2025, tandis que le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 12,54 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des systèmes de guidage robotique 3D
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de main-d'œuvre manufacturière et hausse des coûts de main-d'œuvre | +3.1% | Mondial | Court terme (≤ 2 ans) |
| Précision accrue de la perception 3D et planification de préhension par IA | +2.5% | Mondial, avec une concentration précoce en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Automatisation flexible pour la production à haute diversité | +1.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Expansion de l'automatisation de la préparation des commandes e-commerce | +1.6% | Asie-Pacifique et Amérique du Nord, avec des retombées vers l'Europe | Court terme (≤ 2 ans) |
| Manutention plus sûre des pièces lourdes, tranchantes et contaminées | +0.8% | Mondial, avec des gains précoces dans les pôles automobiles et pharmaceutiques | Moyen terme (2-4 ans) |
| Formation sur données synthétiques réduisant le temps de mise en service pour les nouvelles pièces | +0.6% | Amérique du Nord, Europe et cœur de l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénuries de main-d'œuvre manufacturière et hausse des coûts de main-d'œuvre
La disponibilité et le coût de la main-d'œuvre continuent d'inciter les fabricants à investir dans la manutention automatisée. La Fédération internationale de robotique a enregistré 542 000 installations de robots industriels dans le monde en 2024. L'Asie représentait 74 % de ces nouvelles installations, confirmant l'ampleur du parc de robots installés susceptibles de bénéficier de mises à niveau de guidage.[1] La pression sur les effectifs est particulièrement pertinente pour le prélèvement en bac, la conduite de machines et l'insertion en assemblage, où la dextérité humaine a historiquement été difficile à remplacer. Le marché des systèmes de guidage robotique 3D offre aux intégrateurs un moyen d'automatiser ces tâches variables sans recourir à des fixations rigides. Cela élargit l'ensemble des processus de production pouvant justifier un investissement robotique.
Précision accrue de la perception 3D et planification de préhension par IA
L'amélioration de la perception et de la planification de préhension réduit le besoin d'environnements de production très structurés. ABB a lancé OmniCore EyeMotion en septembre 2025 en tant que boîte à outils logicielle de vision agnostique au matériel, capable de réduire le temps de mise en service jusqu'à 90 % et le temps de cycle jusqu'à 50 % dans les configurations concernées.[2] ABB et NVIDIA ont annoncé RobotStudio HyperReality en mars 2026 pour intégrer les bibliothèques NVIDIA Omniverse dans les flux de travail de simulation ABB. FANUC a également annoncé des travaux avec les technologies NVIDIA pour la simulation, la mise en service virtuelle et le déploiement en périphérie sur l'ensemble de son portefeuille de robots. La recherche ZeroGrasp présentée à la CVPR 2025 a montré comment la reconstruction 3D et la prédiction de pose de préhension peuvent être combinées pour des objets nouveaux à l'aide de données d'entraînement synthétiques. KUKA a présenté sa plateforme de gestion de l'automatisation en mars 2026 pour connecter l'automatisation basée sur des règles aux opérations assistées par IA.
Automatisation flexible pour la production à haute diversité
La production à haute diversité et faible volume est restée difficile pour l'automatisation rigide, car les changements de produits nécessitent des ajustements fréquents. Festo a présenté GripperAI en mai 2026 pour la manutention robotique de produits mixtes sans programmation personnalisée ni chargement de modèles entre les unités de gestion des stocks.[3] Cognex indique que les systèmes de vision modernes peuvent apprendre de nouvelles pièces et guider des robots ou des processus d'inspection dans des environnements à haute diversité. Cela réduit la dépendance à une longue reprogrammation lors des changements de produits. Le marché des systèmes de guidage robotique 3D peut ainsi atteindre les petits fabricants qui ne pouvaient pas justifier une automatisation fixe pour des séries courtes. Il génère également une demande supplémentaire pour des applications situées à côté des lignes automobiles et électroniques à haut volume établies.
Expansion de l'automatisation de la préparation des commandes e-commerce
La préparation des commandes e-commerce nécessite des systèmes capables de gérer des unités de gestion des stocks variées sous une pression de débit continue. Vention a lancé Rapid Operator AI en mars 2026 pour le prélèvement en bac profond de pièces orientées aléatoirement dans un encombrement dense. Brightpick a présenté Gridpicker en mars 2026, combinant des manipulateurs mobiles alimentés par IA avec une préparation de commandes en grille haute densité. Geek+ a lancé RoboShuttle V5 en mars 2026 avec une station de prélèvement par bras robotique intégrée pour les flux de travail de type bac vers personne. Ces lancements témoignent d'un passage des cellules d'automatisation individuelles vers des flux de prélèvement connectés. Les fournisseurs qui combinent perception, logiciel et équipements d'automatisation sont mieux positionnés que les fournisseurs proposant uniquement des capteurs autonomes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'intégration et de mise en service initiaux | -1.5% | Mondial, plus aigu sur les marchés émergents et parmi les fabricants de taille moyenne | Court terme (≤ 2 ans) |
| Occlusion, réflectivité et variabilité de la surface des pièces | -1.0% | Mondial, avec une concentration dans les secteurs automobile, des machines lourdes et pharmaceutique | Moyen terme (2-4 ans) |
| Données de cas limites insuffisantes pour les poses de pièces rares | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Qualification des fournisseurs et friction liée à la cybersécurité dans les cellules connectées | -0.5% | Amérique du Nord et Europe, où les facteurs de conformité sont les plus stricts | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration et de mise en service initiaux
Les coûts d'intégration et de mise en service restent un obstacle à court terme pour les systèmes de guidage robotique 3D. Viroteq indique qu'une cellule standard de prélèvement en bac à guidage visuel 3D peut nécessiter 10 à 14 semaines de mise en service pour des configurations de bacs enchevêtrés aléatoires. La sélection du préhenseur, le réglage de l'éclairage, l'intégration du système d'exécution de la fabrication et la montée en cadence supervisée peuvent tous prolonger le processus. Les longues périodes de retour sur investissement sont plus difficiles à absorber pour les petits et moyens fabricants. Le temps de mise en service peut constituer une limite pratique au marché des systèmes de guidage robotique 3D, car les acheteurs économiquement marginaux retardent leurs projets. La configuration automatisée, les flux de travail axés sur la simulation et le déploiement agnostique au robot peuvent aider les fournisseurs à réduire cet obstacle.
Occlusion, réflectivité et variabilité de la surface des pièces
Les conditions de surface peuvent empêcher les capteurs 3D de fournir des estimations de pose stables. Une étude de 2025 sur les pièces réfléchissantes a révélé que la détection de profondeur standard peut produire des prédictions instables sur les surfaces spéculaires et peut nécessiter un affinement itératif. Mech-Mind identifie les disques de frein, les manchons de roulement et les bagues d'inertie comme des cibles d'imagerie difficiles en raison de l'empilement, de l'imbrication, de l'occlusion partielle et des surfaces réfléchissantes. Ces conditions sont courantes dans les processus automobiles, médicaux et industriels lourds où la valeur de l'automatisation est élevée. Les normes ISO 10218-1:2025 et ISO 10218-2:2025 ont ajouté des exigences mises à jour pour les robots industriels, les applications et les cellules robotiques. Les intégrateurs peuvent avoir besoin d'une imagerie multi-exposition, d'un éclairage polarisé ou d'autres approches de détection associées à une architecture de sécurité conforme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : les revenus des logiciels reconfigurent la chaîne de valeur
Le matériel détenait 67,78 % de part du marché des systèmes de guidage robotique 3D en 2025. Les caméras, les projecteurs à lumière structurée et les unités de calcul restent la base physique d'une cellule de guidage. Le segment bénéficie de la nature capitalistique des installations initiales. Les clients continuent également de préférer les équipements de détection qualifiés provenant de fournisseurs établis. La demande en matériel soutient l'accès des fournisseurs à des déploiements d'automatisation plus larges, même si les logiciels deviennent plus performants.
Le logiciel devrait progresser à un CAGR de 12,98 % jusqu'en 2031. Les plateformes natives à l'IA séparent la couche d'intelligence des équipements de détection propriétaires et soutiennent des revenus récurrents liés aux logiciels ou aux résultats. Les services restent importants car l'intégration, la maintenance, le réentraînement et le support augmentent à mesure que les parcs installés s'étendent. OmniCore EyeMotion d'ABB fonctionne avec des caméras tierces, ce qui illustre l'évolution vers des logiciels agnostiques au matériel. Cognex a lancé le système de vision In-Sight 3900 en mai 2026 avec un traitement IA en périphérie et une connectivité OneVision.


Par technologie de vision 3D : la miniaturisation du temps de vol reconfigure les configurations œil-en-main
La vision stéréo détenait 32,45 % du marché des systèmes de guidage robotique 3D en 2025. Sa position reflète des coûts accessibles, une large compatibilité matérielle et un long historique dans les cellules robotiques industrielles. Les intégrateurs de systèmes sont familiers avec les processus d'étalonnage stéréo et des chaînes d'outils matures soutiennent son utilisation. La vision 3D à lumière structurée reste également pertinente là où les applications stationnaires nécessitent une précision inférieure au millimètre. La triangulation laser et le balayage laser 3D répondent à des exigences spécialisées de niveau métrologique.
Le temps de vol devrait progresser à un CAGR de 12,41 % jusqu'en 2031. Des capteurs plus petits et des coûts réduits rendent la cartographie de profondeur en temps réel plus pratique dans les systèmes montés sur effecteur terminal. STMicroelectronics a annoncé la production en volume de son module LiDAR 3D à temps de vol direct VL53L9CX pour une disponibilité à partir de juillet 2026. IDS Imaging a lancé la caméra industrielle à temps de vol Nion en avril 2026 pour les applications logistiques et robotiques. Des fréquences d'images élevées et une dépendance réduite à la lumière ambiante soutiennent l'utilisation œil-en-main et s'alignent sur la demande de manipulateurs mobiles.
Par type de robot : les robots industriels conservent leur échelle, les manipulateurs mobiles signalent la prochaine frontière
Les robots industriels représentaient 55,78 % de part du marché des systèmes de guidage robotique 3D en 2025. Les cellules robotiques stationnaires restent au cœur de la fabrication automobile et électronique, où les applications nécessitent des temps de cycle courts et une manutention répétable. Le parc mondial installé offre aux fabricants un large pool de systèmes pouvant recevoir des mises à niveau de vision. La Fédération internationale de robotique a enregistré 542 000 installations de robots industriels en 2024. Les robots collaboratifs soutiennent également la manutention de charges moyennes et élevées là où les robots opèrent à proximité des personnes.
Les manipulateurs mobiles devraient progresser à un CAGR de 12,97 % jusqu'en 2031. Ils étendent le guidage 3D au-delà des cellules fixes et dans les allées et les zones de travail changeantes. Le Gridpicker de Brightpick utilise des manipulateurs mobiles alimentés par IA dans un environnement de stockage en grille. Ces systèmes cartographient les zones environnantes tout en accomplissant des tâches de manipulation et nécessitent une coordination plus étroite de la navigation, de la perception et de la planification de préhension. Cela augmente la valeur des logiciels de guidage et des équipements de détection étroitement intégrés.
Par fonction de guidage : la croissance du prélèvement en bac reflète la demande de manutention flexible
La localisation d'objets et l'estimation de pose détenaient 25,89 % de part en 2025. Il s'agit d'une étape requise pour de nombreuses autres fonctions de guidage robotique. Le guidage de prélèvement et de dépose soutient le mouvement de matériaux à haut volume. Le guidage de conduite de machines sert des applications à processus stables dans la fabrication lourde. Le guidage d'assemblage et d'insertion suscite un intérêt croissant pour l'insertion de connecteurs et les travaux de sous-assemblage dans l'assemblage final automobile.
Le guidage de prélèvement en bac devrait progresser à un CAGR de 12,78 % jusqu'en 2031. Il automatise une forme difficile de manutention manuelle dans la fabrication et la logistique. Vention a indiqué que Rapid Operator AI peut prendre en charge le prélèvement en bac profond pour les matériaux opaques, translucides et transparents. Le marché des systèmes de guidage robotique 3D bénéficie du fait que le prélèvement en bac évolue d'un projet d'intégration spécialisé vers un déploiement plus reproductible. Les fournisseurs élargissent la compatibilité avec les marques de robots afin que les utilisateurs finaux puissent ajouter un guidage à des parcs mixtes sans remplacer les robots installés.
Par déploiement : les cellules fixes dominent, les configurations mobiles modifient l'économie de couverture
Les cellules à guidage visuel fixes et stationnaires détenaient 31,41 % de part en 2025. Les ateliers de carrosserie automobile, les lignes de montage en surface électronique et les applications d'emballage alimentaire et de boissons soutiennent ce parc installé. Ces environnements fonctionnent généralement dans des enveloppes de travail définies. Les systèmes œil-vers-main conviennent aux travaux à haut débit, tandis que les systèmes œil-en-main offrent de la flexibilité pour l'assemblage en plusieurs étapes. Le choix de conception dépend des limites de charge utile, des exigences de mouvement et de la gestion des câbles.
Les systèmes de guidage mobiles et embarqués sur robot devraient progresser à un CAGR de 12,11 % jusqu'en 2031. Leur progression suit le déploiement plus large des manipulateurs mobiles et de l'automatisation flexible. La norme ISO 10218-2:2025 traite des applications de robots industriels et des cellules robotiques, y compris les exigences d'intégration et de mise en service. iiQKA.AI Vision de KUKA intègre des fonctions de vision dans le contrôleur de robot pour le prélèvement en bac, l'assemblage, le contrôle qualité et la dépalettisation. L'intégration au niveau du contrôleur peut réduire l'effort de déploiement en environnement existant et rendre la couverture mobile plus pratique.
Par secteur d'utilisation final : l'automobile ancre la demande, la logistique accélère
L'automobile et les composants automobiles détenaient 31,21 % du marché des systèmes de guidage robotique 3D en 2025. Les populations denses de robots soutiennent la demande dans la soudure, l'assemblage de composants et la conduite de machines sur les lignes moteur. La production de véhicules électriques ajoute des exigences pour l'assemblage de batteries, le bobinage de moteurs et la manutention de matériaux légers. Ces tâches peuvent impliquer des formes de pièces que la programmation fixe ne peut pas traiter sans guidage 3D. L'électronique, les semi-conducteurs, l'alimentation et les boissons, les machines et les équipements industriels nécessitent également précision, sécurité et répétabilité.
La logistique et l'entreposage devraient progresser à un CAGR de 12,65 % jusqu'en 2031. L'infrastructure e-commerce et les efforts pour réduire les besoins en main-d'œuvre par prélèvement soutiennent cette direction. Les applications pharmaceutiques et de santé nécessitent des matériaux de capteurs, des boîtiers et des dossiers de validation spécifiques, ce qui peut favoriser les systèmes clés en main. Le traitement alimentaire et la manutention de produits chimiques bénéficient également de robots manipulant des matériaux contaminés ou tranchants. Le secteur des systèmes de guidage robotique 3D sert à la fois les lignes de fabrication établies et les opérations de préparation de commandes variables.
Analyse géographique
L'Asie-Pacifique détenait 40,12 % de part du marché des systèmes de guidage robotique 3D en 2025. La région présente la plus forte concentration d'installations de robots industriels. L'Asie représentait 74 % des nouveaux déploiements de robots mondiaux en 2024. La Chine, le Japon, la Corée du Sud et les pays de l'ASEAN soutiennent le volume régional. La densité robotique de la Corée du Sud a atteint 1 012 unités pour 10 000 travailleurs manufacturiers, ce qui soutient un parc installé profond pour les mises à niveau de guidage.
L'Inde est un lieu d'accélération important pour le marché des systèmes de guidage robotique 3D. Le corridor automobile du Tamil Nadu et les zones électroniques en expansion soutiennent l'adoption au-delà de la manutention de base des matériaux. Le Vietnam, la Thaïlande et la Malaisie ajoutent des capacités de fabrication en construction neuve où les installations peuvent spécifier le guidage 3D dès la phase de conception. La Chine continue de diriger les investissements vers les applications d'usines intelligentes, notamment la fabrication de batteries et l'assemblage d'électronique grand public.
L'Amérique du Nord et l'Europe restent des centres de demande majeurs sur le marché des systèmes de guidage robotique 3D après l'Asie-Pacifique. Les applications automobiles et aérospatiales soutiennent leur demande, tandis que la relocalisation soutient les installations d'automatisation de génération actuelle. L'Allemagne conserve une expertise approfondie dans la conduite de machines et l'assemblage de précision à travers des entreprises telles que KUKA, SICK et Roboception. Le Moyen-Orient et l'Afrique devraient progresser à un CAGR de 12,54 % jusqu'en 2031 à mesure que l'industrialisation et les investissements dans les infrastructures logistiques augmentent. L'Amérique du Sud reste à un stade plus précoce, le secteur automobile brésilien constituant sa principale base de demande.

Paysage concurrentiel
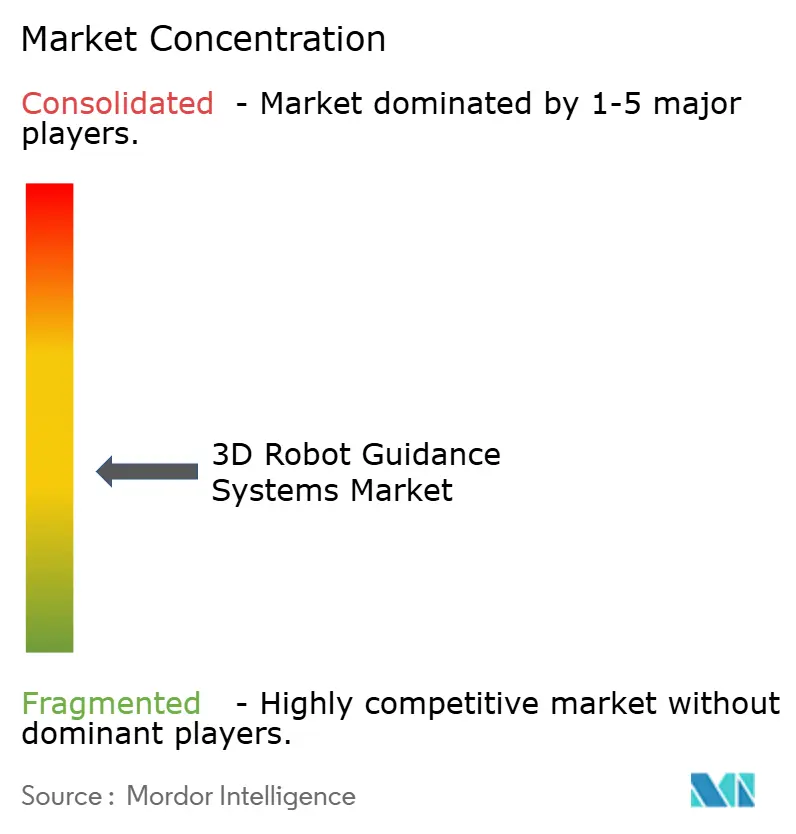
Le marché des systèmes de guidage robotique 3D présente une structure de fournisseurs modérément fragmentée. ABB, FANUC, Siemens, KUKA et Yaskawa se font concurrence via des plateformes d'automatisation intégrées et des outils de vision natifs aux robots. Mech-Mind, Photoneo, Pick-it, Roboception et Apera AI se font concurrence via des systèmes de perception spécialisés et agnostiques aux robots. La simulation photoréaliste et les flux de travail de données synthétiques deviennent des domaines courants de développement de produits. ABB, FANUC et KUKA ont chacun annoncé des travaux impliquant les technologies de simulation ou d'IA de NVIDIA.
Mech-Mind a démontré le prélèvement d'objets transparents, la conduite de machines en tôlerie et le suivi de convoyeur à Automate 2026 dans le cadre de sa recherche de contrats de conception en Amérique du Nord et en Europe. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 pour les charges de travail complexes d'inspection et de guidage robotique. Son écosystème OneVision prend en charge le développement et le déploiement centralisés de modèles sur les sites de production. Ces initiatives répondent au besoin d'environnements logiciels communs pour les caméras et les parcs de robots.
SICK a étendu son positionnement vers la localisation de robots mobiles avec Triton Floor-LOC. La norme ISO 10218:2025 accroît l'importance de la validation de la sécurité et de la cybersécurité pour les fournisseurs de cellules robotiques. Des spécialistes plus petits tels qu'Apera AI et Solomon Technology se font concurrence grâce à des performances spécifiques aux applications. Zebra Technologies est pertinent via Photoneo, tandis que Stäubli est le plus pertinent lorsque le périmètre inclut des plateformes robotiques intégrant des systèmes de guidage tiers.
Leaders du secteur des systèmes de guidage robotique 3D
-
FANUC Corporation
-
ABB Ltd.
-
KUKA AG
-
Yaskawa Electric Corporation
-
Cognex Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Robo.ai et Eleven International Holdings, basée à Abou Dhabi, ont créé Alif Holding, un groupe technologique industriel d'IA en coentreprise pour déployer des plateformes de robotique, de vision par ordinateur, de jumeau numérique et d'IA industrielle aux Émirats arabes unis, dans les pays du GCC et sur les marchés mondiaux, avec une feuille de route en quatre phases progressant de l'acquisition de technologies à la fabrication locale aux Émirats arabes unis.
- Juin 2026 : STMicroelectronics a lancé la production en masse du VL53L9CX, le module LiDAR 3D à temps de vol direct à la plus haute résolution au monde avec 2 268 zones et une portée de 5 cm à 9 m à jusqu'à 100 images par seconde, conçu pour la robotique, l'automatisation industrielle et les applications de réalité augmentée/virtuelle, avec des expéditions aux clients mondiaux débutant en juillet 2026.
- Juin 2026 : Mech-Mind Robotics a participé à Automate 2026, dévoilant sa station de chargement et de déchargement robotique Mech-Station InstaPick et la station de dépalettisation Mech-Station InstaDepal, accompagnées de démonstrations en direct du prélèvement d'objets transparents, de la conduite de machines en tôlerie et du guidage de suivi de convoyeur dynamique.
- Mai 2026 : Cognex Corporation a lancé le système de vision In-Sight 3900 le 5 mai, propulsé par les plateformes Qualcomm Dragonwing, offrant un traitement IA embarqué en périphérie pour les applications d'inspection et de guidage exigeantes, et le système s'intègre à OneVision pour le développement centralisé de modèles et le déploiement d'IA multi-sites.


Périmètre du rapport mondial sur le marché des systèmes de guidage robotique 3D
Le marché des systèmes de guidage robotique 3D désigne le secteur axé sur le matériel, les logiciels, les capteurs, les caméras et les technologies basées sur la vision qui permettent aux robots de percevoir, d'identifier, de localiser et d'interagir avec des objets dans un espace tridimensionnel avec une grande précision et autonomie.
Le rapport sur le marché des systèmes de guidage robotique 3D est segmenté par composant (matériel, logiciel et services), par technologie de vision 3D (vision stéréo, vision 3D à lumière structurée, temps de vol (ToF), triangulation laser/balayage laser 3D et autres technologies de vision 3D), par type de robot (robots industriels, robots collaboratifs (cobots), manipulateurs mobiles et autres robots), par fonction de guidage (localisation d'objets et estimation de pose, guidage de prélèvement et de dépose, guidage de prélèvement en bac, guidage de conduite de machines, guidage d'assemblage et d'insertion et autres fonctions de guidage), par déploiement (cellules à guidage visuel fixes/stationnaires, systèmes œil-en-main, systèmes œil-vers-main et systèmes de guidage mobiles/embarqués sur robot), par secteur d'utilisation final (automobile et composants automobiles, électronique et semi-conducteurs, machines et équipements industriels, logistique et entreposage, alimentation et boissons, pharmaceutique et santé et autres secteurs d'utilisation final) et par géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Vision stéréo |
| Vision 3D à lumière structurée |
| Temps de vol (ToF) |
| Triangulation laser/balayage laser 3D |
| Autres technologies de vision 3D |
| Robots industriels |
| Robots collaboratifs (cobots) |
| Manipulateurs mobiles |
| Autres robots |
| Localisation d'objets et estimation de pose |
| Guidage de prélèvement et de dépose |
| Guidage de prélèvement en bac |
| Guidage de conduite de machines |
| Guidage d'assemblage et d'insertion |
| Autres fonctions de guidage |
| Cellules à guidage visuel fixes/stationnaires |
| Systèmes œil-en-main |
| Systèmes œil-vers-main |
| Systèmes de guidage mobiles/embarqués sur robot |
| Automobile et composants automobiles |
| Électronique et semi-conducteurs |
| Machines et équipements industriels |
| Logistique et entreposage |
| Alimentation et boissons |
| Pharmaceutique et santé |
| Autres secteurs d'utilisation final |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Égypte | |
| Afrique du Sud | ||
| Reste de l'Afrique | ||
| Par composant | Matériel | ||
| Logiciel | |||
| Services | |||
| Par technologie de vision 3D | Vision stéréo | ||
| Vision 3D à lumière structurée | |||
| Temps de vol (ToF) | |||
| Triangulation laser/balayage laser 3D | |||
| Autres technologies de vision 3D | |||
| Par type de robot | Robots industriels | ||
| Robots collaboratifs (cobots) | |||
| Manipulateurs mobiles | |||
| Autres robots | |||
| Par fonction de guidage | Localisation d'objets et estimation de pose | ||
| Guidage de prélèvement et de dépose | |||
| Guidage de prélèvement en bac | |||
| Guidage de conduite de machines | |||
| Guidage d'assemblage et d'insertion | |||
| Autres fonctions de guidage | |||
| Par déploiement | Cellules à guidage visuel fixes/stationnaires | ||
| Systèmes œil-en-main | |||
| Systèmes œil-vers-main | |||
| Systèmes de guidage mobiles/embarqués sur robot | |||
| Par secteur d'utilisation final | Automobile et composants automobiles | ||
| Électronique et semi-conducteurs | |||
| Machines et équipements industriels | |||
| Logistique et entreposage | |||
| Alimentation et boissons | |||
| Pharmaceutique et santé | |||
| Autres secteurs d'utilisation final | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Égypte | ||
| Afrique du Sud | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du secteur des systèmes de guidage robotique 3D ?
Le secteur devrait progresser de 304,41 millions USD en 2026 à 511,21 millions USD d'ici 2031 à un CAGR de 11,16 %.
Qu'est-ce qui stimule l'adoption des systèmes de guidage robotique 3D ?
Les fabricants utilisent ces systèmes pour automatiser des tâches variables telles que le prélèvement en bac, la conduite de machines et l'assemblage à haute diversité, là où la programmation fixe atteint ses limites.
Quel composant domine la demande de systèmes de guidage robotique 3D ?
Le matériel détenait 67,78 % de part en 2025, car les caméras, les projecteurs et les unités de calcul sont nécessaires pour chaque cellule de guidage.
Quel type de robot devrait connaître la croissance la plus rapide ?
Les manipulateurs mobiles devraient progresser à un CAGR de 12,97 % jusqu'en 2031, le guidage s'étendant aux opérations de préparation de commandes dynamiques et au niveau des allées.
Quelle application d'utilisation final connaît la croissance la plus rapide ?
La logistique et l'entreposage devraient progresser à un CAGR de 12,65 % jusqu'en 2031, soutenues par les exigences de préparation des commandes e-commerce.
Quelle région domine la demande de systèmes de guidage robotique 3D ?
L'Asie-Pacifique détenait 40,12 % de part en 2025, soutenue par la concentration d'installations de robots industriels dans la région.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
