
Marktgröße und Marktanteil für 3D-Roboterführungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 301.16 Millionen US-Dollar |
| Marktgröße (2031) | 511.21 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 11.16 % |
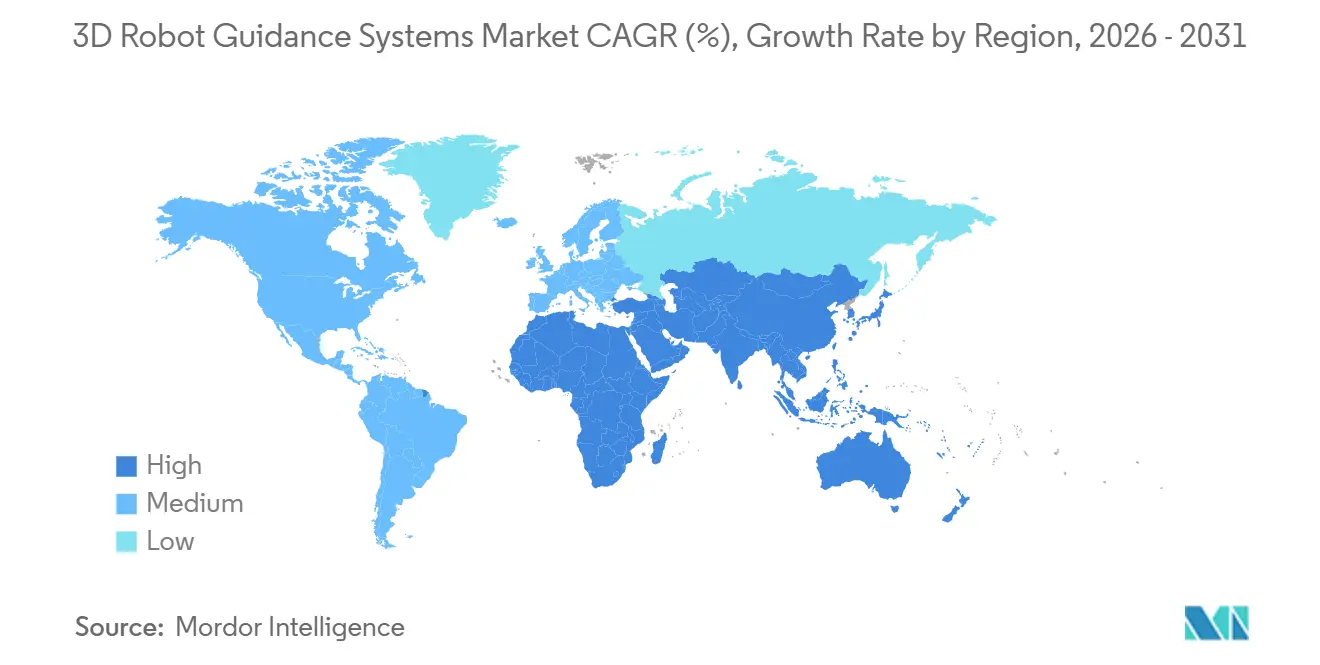
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für 3D-Roboterführungssysteme von Mordor Intelligence
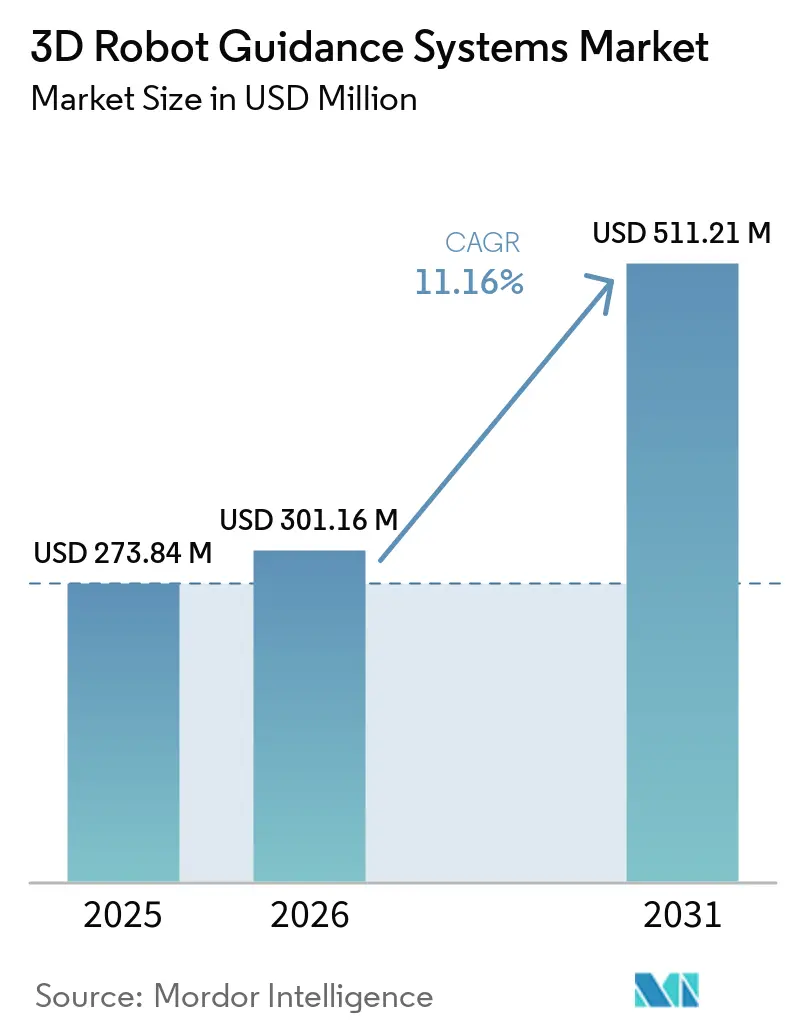
Die Marktgröße für 3D-Roboterführungssysteme wird voraussichtlich von 273,84 Millionen USD im Jahr 2025 und 304,41 Millionen USD im Jahr 2026 auf 511,21 Millionen USD bis 2031 anwachsen, was einer CAGR von 11,16 % zwischen 2026 und 2031 entspricht. Der Markt für 3D-Roboterführungssysteme profitiert von einer anhaltenden Nachfrage nach Automatisierung bei Aufgaben, die nach wie vor auf manuelle Handhabung und Urteilsvermögen angewiesen sind. Er unterstützt die Automatisierung von Bin-Picking mit zufälliger Ausrichtung, vorrichtungsfreier Hochmix-Montage und Maschinenbeschickung für unregelmäßige Teile. Diese Anwendungen erweitern die Automatisierung auf Arbeitsabläufe, die mit fester Programmierung nicht bewältigt werden konnten. Anbieter konzentrieren sich daher auf Software, die plattformübergreifend mit verschiedenen Roboter- und Kamerasystemen funktioniert. Hohe Integrationskosten und unzuverlässige Sensorik bei reflektierenden, transparenten oder verschmutzten Oberflächen bleiben wichtige Hindernisse für eine breitere Akzeptanz.
Wichtigste Erkenntnisse des Berichts
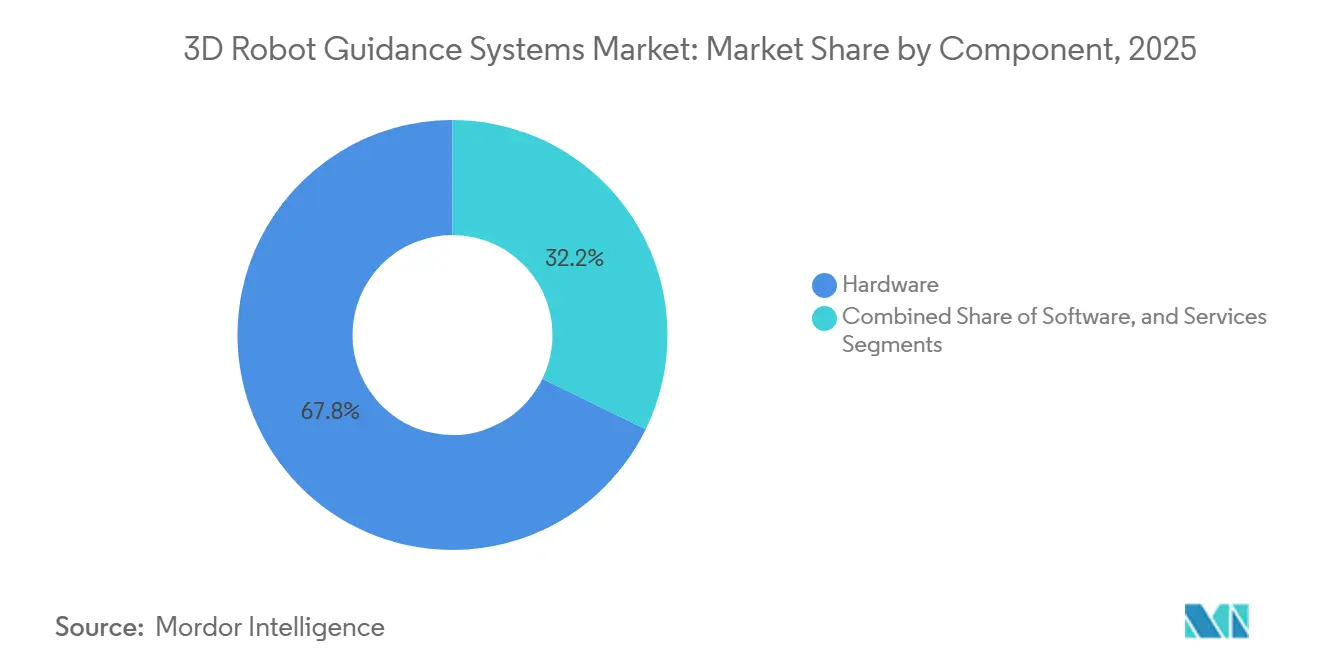
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 67,78 % am Markt für 3D-Roboterführungssysteme, während Software bis 2031 voraussichtlich mit einer CAGR von 12,98 % wachsen wird.
- Nach 3D-Bildverarbeitungstechnologie hielt Stereovision im Jahr 2025 einen Umsatzanteil von 32,45 %, während Time-of-Flight bis 2031 voraussichtlich mit einer CAGR von 12,41 % wachsen wird.
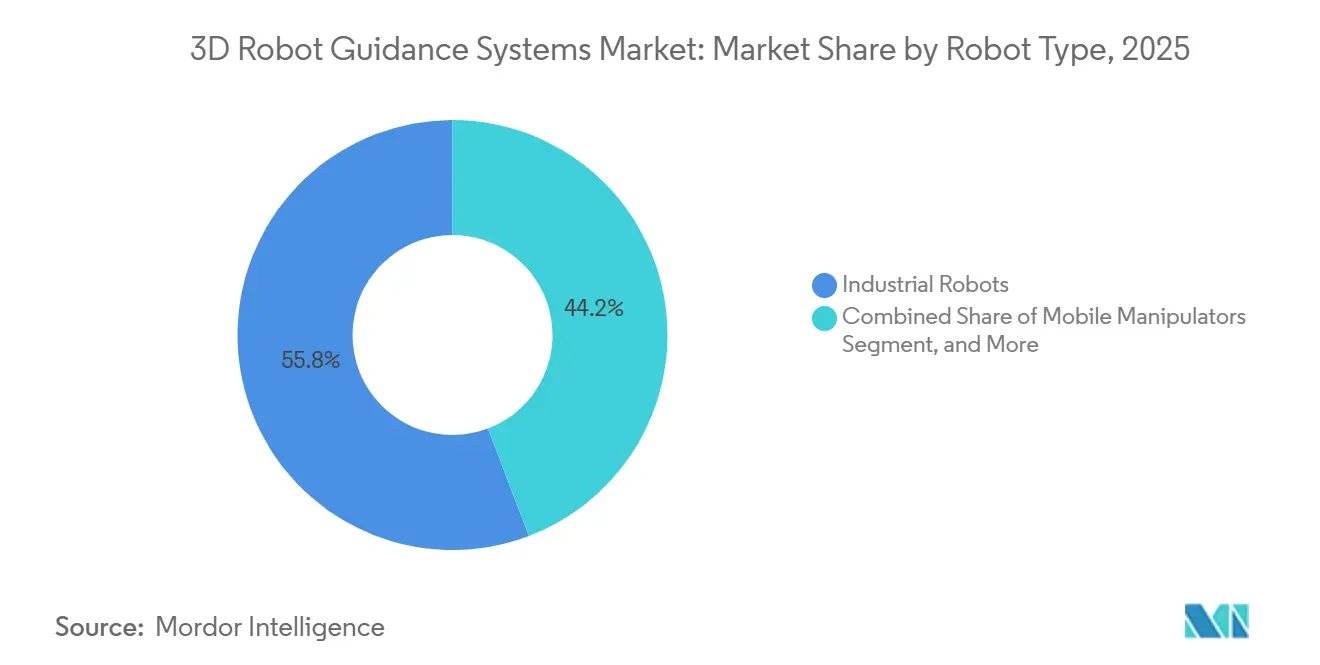
- Nach Robotertyp entfielen auf Industrieroboter im Jahr 2025 55,78 % des Marktanteils für 3D-Roboterführungssysteme, während mobile Manipulatoren bis 2031 voraussichtlich mit einer CAGR von 12,97 % wachsen werden.
- Nach Führungsfunktion hielt Objektlokalisierung und Posenschätzung im Jahr 2025 einen Anteil von 25,89 %, während Bin-Picking-Führung bis 2031 voraussichtlich mit einer CAGR von 12,78 % wachsen wird.
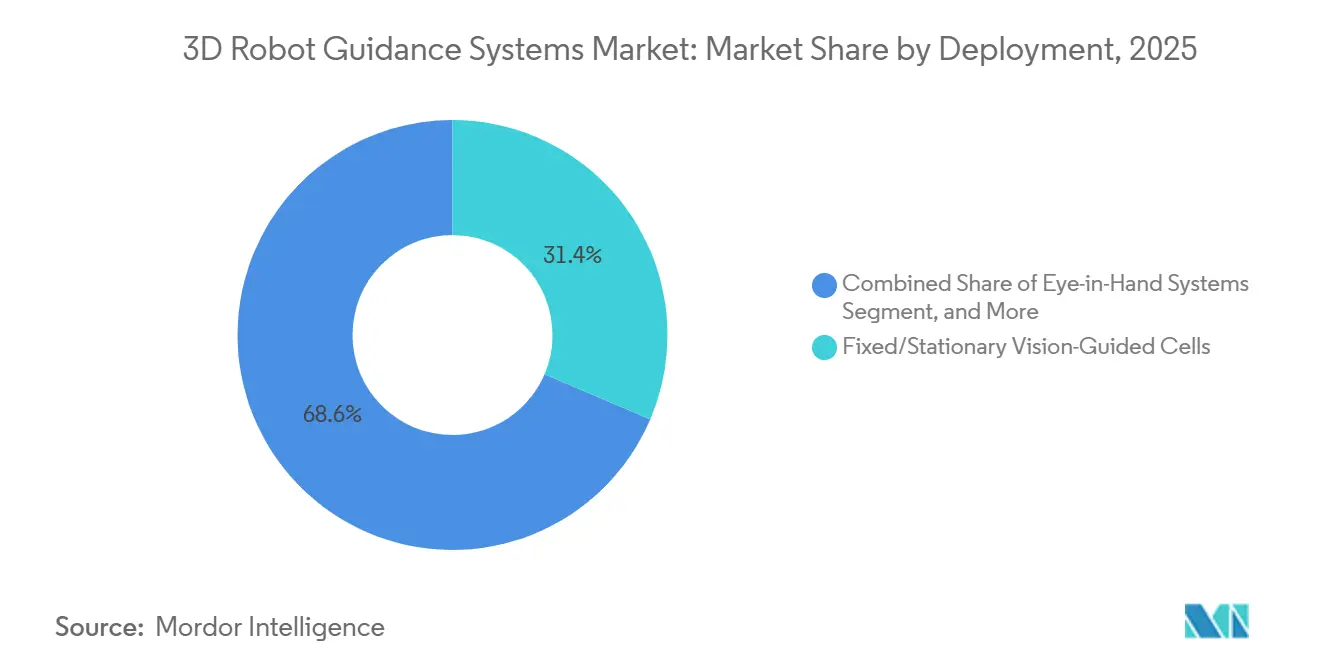
- Nach Einsatzart entfielen auf feste und stationäre sichtgeführte Zellen im Jahr 2025 31,41 % des Marktanteils, während mobile und robotergebundene Führungssysteme bis 2031 voraussichtlich mit einer CAGR von 12,11 % wachsen werden.
- Nach Endverbraucherbranche hielten Automobil und Automobilkomponenten im Jahr 2025 einen Anteil von 31,21 %, während Logistik und Lagerhaltung bis 2031 voraussichtlich mit einer CAGR von 12,65 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 40,12 % am Markt für 3D-Roboterführungssysteme, während der Nahe Osten und Afrika bis 2031 voraussichtlich mit einer CAGR von 12,54 % wachsen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel in der Fertigung und steigende Arbeitskosten | +3.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Höhere Genauigkeit der 3D-Wahrnehmung und KI-gestützte Greifplanung | +2.5% | Global, mit früher Konzentration in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Flexible Automatisierung für die Hochmix-Produktion | +1.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Ausweitung der Automatisierung in der E-Commerce-Auftragsabwicklung | +1.6% | Asien-Pazifik und Nordamerika, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Sicherere Handhabung schwerer, scharfer und kontaminierter Teile | +0.8% | Global, mit frühen Vorteilen in Automobil- und Pharmaclustern | Mittelfristig (2–4 Jahre) |
| Synthetisches Datentraining zur Reduzierung der Inbetriebnahmezeit für neue Teile | +0.6% | Nordamerika, Europa und Asien-Pazifik als Kernregionen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel in der Fertigung und steigende Arbeitskosten
Die Verfügbarkeit von Arbeitskräften und die Arbeitskosten veranlassen Hersteller weiterhin, in automatisierte Handhabung zu investieren. Die Internationale Vereinigung für Robotik verzeichnete im Jahr 2024 weltweit 542.000 Installationen von Industrierobotern. Asien entfiel auf 74 % dieser Neuinstallationen, was das Ausmaß der installierten Roboterbasis bestätigt, die von Führungs-Upgrades profitieren kann.[1] Der Personaldruck ist besonders relevant für Bin-Picking, Maschinenbeschickung und Montageeinführung, bei denen menschliche Geschicklichkeit historisch schwer zu ersetzen war. Der Markt für 3D-Roboterführungssysteme bietet Integratoren ein Mittel, diese variablen Aufgaben zu automatisieren, ohne auf feste Vorrichtungen angewiesen zu sein. Dies erweitert die Menge der Produktionsprozesse, die eine Roboterinvestition rechtfertigen können.
Höhere Genauigkeit der 3D-Wahrnehmung und KI-gestützte Greifplanung
Verbesserte Wahrnehmung und Greifplanung reduzieren den Bedarf an hochstrukturierten Produktionsumgebungen. ABB brachte im September 2025 OmniCore EyeMotion als hardwareagnostische Vision-Software-Toolbox auf den Markt, die die Inbetriebnahmezeit in relevanten Konfigurationen um bis zu 90 % und die Zykluszeit um bis zu 50 % reduzieren kann.[2] ABB und NVIDIA kündigten im März 2026 RobotStudio HyperReality an, um NVIDIA Omniverse-Bibliotheken in ABB-Simulationsworkflows zu integrieren. FANUC kündigte ebenfalls die Zusammenarbeit mit NVIDIA-Technologien für Simulation, virtuelle Inbetriebnahme und Edge-Deployment in seinem Roboterportfolio an. Die auf der CVPR 2025 vorgestellte ZeroGrasp-Forschung zeigte, wie 3D-Rekonstruktion und Greifpositionsvorhersage für neuartige Objekte mithilfe synthetischer Trainingsdaten kombiniert werden können. KUKA stellte im März 2026 seine Automation Management Platform vor, um regelbasierte Automatisierung mit KI-gestützten Betriebsabläufen zu verbinden.
Flexible Automatisierung für die Hochmix-Produktion
Die Hochmix-Kleinserienfertigung ist für starre Automatisierung schwierig geblieben, da Produktwechsel häufige Anpassungen erfordern. Festo stellte im Mai 2026 GripperAI für die gemischte Produkthandhabung mit Robotern ohne benutzerdefinierte Programmierung oder Vorlagenladung zwischen Lagereinheiten vor.[3] Cognex gibt an, dass moderne Bildverarbeitungssysteme neue Teile erlernen und Roboter oder Inspektionsprozesse in Hochmix-Umgebungen führen können. Dies verringert die Abhängigkeit von langwierigen Neuprogrammierungen bei Produktwechseln. Der Markt für 3D-Roboterführungssysteme kann daher kleinere Hersteller erreichen, die keine feste Automatisierung für kurze Serien rechtfertigen konnten. Er schafft auch zusätzliche Nachfrage aus Anwendungen, die neben etablierten Hochvolumen-Automobil- und Elektroniklinien bestehen.
Ausweitung der Automatisierung in der E-Commerce-Auftragsabwicklung
Die E-Commerce-Auftragsabwicklung erfordert Systeme, die vielfältige Lagereinheiten unter kontinuierlichem Durchsatzdruck verwalten können. Vention brachte im März 2026 Rapid Operator AI für das tiefe Bin-Picking von zufällig ausgerichteten Teilen in dichtem Durcheinander auf den Markt. Brightpick stellte im März 2026 Gridpicker vor, das KI-gestützte mobile Manipulatoren mit hochdichter Rastererfüllung kombiniert. Geek+ brachte im März 2026 RoboShuttle V5 mit einer integrierten Roboterarm-Kommissionierstation für Behälter-zu-Person-Workflows auf den Markt. Diese Veröffentlichungen zeigen eine Entwicklung von einzelnen Automatisierungszellen hin zu vernetzten Kommissionier-Workflows. Anbieter, die Wahrnehmung, Software und Automatisierungsausrüstung kombinieren, sind besser positioniert als Lieferanten, die nur eigenständige Sensoren anbieten.
Analyse der Hemmniswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe anfängliche Integrations- und Inbetriebnahmekosten | -1.5% | Global, am stärksten in Schwellenmärkten und bei mittelgroßen Herstellern | Kurzfristig (≤ 2 Jahre) |
| Verdeckung, Reflexivität und Variabilität der Teileoberfläche | -1.0% | Global, mit Konzentration in der Automobil-, Schwermaschinenbau- und Pharmaindustrie | Mittelfristig (2–4 Jahre) |
| Spärliche Randfallsdaten für seltene Teilepositionen | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Lieferantenqualifizierung und Cybersicherheitsreibung in vernetzten Zellen | -0.5% | Nordamerika und Europa, wo Compliance-Anforderungen am strengsten sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe anfängliche Integrations- und Inbetriebnahmekosten
Integrations- und Inbetriebnahmekosten bleiben ein kurzfristiges Hindernis für 3D-Roboterführungssysteme. Viroteq gibt an, dass eine standardmäßige 3D-sichtgeführte Bin-Picking-Zelle für zufällige Tangled-Bin-Konfigurationen 10–14 Wochen Inbetriebnahme erfordern kann. Greiferauswahl, Beleuchtungsanpassung, Integration in das Fertigungsausführungssystem und überwachtes Hochfahren können den Prozess allesamt verlängern. Lange Amortisationszeiten sind für kleine und mittelgroße Hersteller schwieriger zu verkraften. Die Inbetriebnahmezeit kann als praktische Grenze für den Markt für 3D-Roboterführungssysteme wirken, da wirtschaftlich marginale Käufer Projekte verzögern. Automatisierte Konfiguration, simulationsbasierte Workflows und roboteragnositsche Bereitstellung können Anbietern helfen, diese Hürde zu senken.
Verdeckung, Reflexivität und Variabilität der Teileoberfläche
Oberflächenbedingungen können verhindern, dass 3D-Sensoren stabile Posenschätzungen liefern. Eine Studie aus dem Jahr 2025 über reflektierende Werkstücke ergab, dass die standardmäßige Tiefensensorik auf spiegelnden Oberflächen instabile Vorhersagen liefern kann und möglicherweise iterative Verfeinerung benötigt. Mech-Mind identifiziert Bremsscheiben, Lagerhülsen und Trägheitsringe als schwierige Bildgebungsziele aufgrund von Stapeln, Verschachteln, teilweiser Verdeckung und reflektierenden Oberflächen. Diese Bedingungen sind in Automobil-, Medizin- und Schwerindustrieprozessen verbreitet, wo der Automatisierungswert hoch ist. ISO 10218-1:2025 und ISO 10218-2:2025 haben aktualisierte Anforderungen für Industrieroboter, Anwendungen und Roboterzellen hinzugefügt. Integratoren benötigen möglicherweise Mehrfachbelichtungsbildgebung, polarisiertes Licht oder andere Sensoransätze neben einer konformen Sicherheitsarchitektur.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software-Umsatz verändert die WertschöpfungsketteHardware hielt im Jahr 2025 einen Anteil von 67,78 % am Markt für 3D-Roboterführungssysteme. Kameras, Strukturlichtprojektoren und Recheneinheiten bleiben die physische Basis einer Führungszelle. Das Segment profitiert von der kapitalintensiven Natur der Erstinstallationen. Kunden bevorzugen weiterhin qualifizierte Sensorausrüstung von etablierten Anbietern. Die Hardware-Nachfrage unterstützt den Zugang der Anbieter zu breiteren Automatisierungsbereitstellungen, auch wenn Software leistungsfähiger wird.
Software wird voraussichtlich bis 2031 mit einer CAGR von 12,98 % wachsen. KI-native Plattformen trennen die Intelligenzschicht von proprietärer Sensorausrüstung und unterstützen wiederkehrende Software- oder ergebnisgebundene Umsätze. Dienstleistungen bleiben wichtig, da Integration, Wartung, Nachschulung und Support mit wachsenden installierten Flotten zunehmen. ABBs OmniCore EyeMotion funktioniert mit Kameras von Drittanbietern, was die Entwicklung hin zu hardwareagnostischer Software verdeutlicht. Cognex brachte im Mai 2026 das In-Sight 3900 Vision System mit Edge-KI-Verarbeitung und OneVision-Konnektivität auf den Markt.



Nach 3D-Bildverarbeitungstechnologie:
Miniaturisierung von ToF verändert Eye-in-Hand-KonfigurationenStereovision hielt im Jahr 2025 32,45 % des Marktes für 3D-Roboterführungssysteme. Seine Position spiegelt zugängliche Kosten, breite Hardwarekompatibilität und eine lange Erfolgsgeschichte in industriellen Roboterzellen wider. Systemintegratoren sind mit Stereokalibrierungsprozessen vertraut, und ausgereifte Toolchains unterstützen dessen Einsatz. Strukturlicht-3D-Vision bleibt ebenfalls relevant, wo stationäre Anwendungen Submillimeter-Genauigkeit benötigen. Lasertriangulation und 3D-Laserscanning adressieren spezialisierte metrologie-grade Anforderungen.
Time-of-Flight wird voraussichtlich bis 2031 mit einer CAGR von 12,41 % wachsen. Kleinere Sensoren und niedrigere Kosten machen Echtzeit-Tiefenkartierung in am Endeffektor montierten Systemen praktischer. STMicroelectronics kündigte die Serienproduktion seines VL53L9CX Direct-Time-of-Flight-3D-LiDAR für die Verfügbarkeit ab Juli 2026 an. IDS Imaging brachte im April 2026 die industrielle Time-of-Flight-Kamera Nion für Logistik- und Robotikeinsätze auf den Markt. Hohe Bildwiederholraten und geringere Abhängigkeit von Umgebungslicht unterstützen den Eye-in-Hand-Einsatz und entsprechen der Nachfrage nach mobilen Manipulatoren.
Nach Robotertyp:
Industrieroboter behalten ihre Skalierung, mobile Manipulatoren signalisieren die nächste GrenzeIndustrieroboter entfielen im Jahr 2025 auf 55,78 % des Marktanteils für 3D-Roboterführungssysteme. Stationäre Roboterzellen bleiben zentral für die Automobil- und Elektronikmontage, wo Anwendungen kurze Zykluszeiten und wiederholbare Handhabung erfordern. Die globale installierte Basis gibt Herstellern einen großen Pool von Systemen, die Vision-Upgrades erhalten können. Die Internationale Vereinigung für Robotik verzeichnete im Jahr 2024 542.000 Installationen von Industrierobotern. Kollaborative Roboter unterstützen auch die Handhabung mittlerer und hoher Nutzlasten, bei denen Roboter in der Nähe von Menschen arbeiten.
Mobile Manipulatoren werden voraussichtlich bis 2031 mit einer CAGR von 12,97 % wachsen. Sie erweitern die 3D-Führung über feste Zellen hinaus in Gänge und wechselnde Arbeitsbereiche. Brightpicks Gridpicker verwendet KI-gestützte mobile Manipulatoren in einer Rasterlagerhaltungsumgebung. Solche Systeme kartieren die Umgebung, während sie Manipulationsaufgaben ausführen, und benötigen eine engere Koordination von Navigation, Wahrnehmung und Greifplanung. Dies erhöht den Wert eng integrierter Führungssoftware und Sensorausrüstung.

Nach Führungsfunktion:
Wachstum beim Bin-Picking spiegelt die Nachfrage nach flexibler Handhabung widerObjektlokalisierung und Posenschätzung hielten im Jahr 2025 einen Anteil von 25,89 %. Es ist ein erforderlicher Schritt für viele andere Roboterführungsfunktionen. Pick-and-Place-Führung unterstützt den hochvolumigen Materialtransport. Maschinenbeschickungsführung dient prozessstabilen Anwendungen in der Schwerindustrie. Montage- und Einführungsführung gewinnt Interesse für Steckverbindereinführung und Teilmontagearbeiten in der Automobil-Endmontage.
Bin-Picking-Führung wird voraussichtlich bis 2031 mit einer CAGR von 12,78 % wachsen. Sie automatisiert eine schwierige Form der manuellen Handhabung in Fertigung und Logistik. Vention gab an, dass Rapid Operator AI tiefes Bin-Picking für opake, transluzente und transparente Materialien unterstützen kann. Der Markt für 3D-Roboterführungssysteme profitiert davon, dass sich Bin-Picking von einem spezialisierten Integrationsprojekt zu einer wiederholbareren Bereitstellung entwickelt. Anbieter erweitern die Robotermarkenkompatibilität, damit Endnutzer Führungssysteme zu gemischten Flotten hinzufügen können, ohne installierte Roboter zu ersetzen.
Nach Einsatzart:
Feste Zellen führen, mobile Konfigurationen verändern die AbdeckungsökonomieFeste und stationäre sichtgeführte Zellen hielten im Jahr 2025 einen Anteil von 31,41 %. Karosseriebauwerke in der Automobilindustrie, Oberflächenmontageleitungen in der Elektronik sowie Verpackungsanwendungen in der Lebensmittel- und Getränkeindustrie unterstützen diese installierte Basis. Diese Umgebungen arbeiten im Allgemeinen innerhalb definierter Arbeitsbereiche. Eye-to-Hand-Systeme eignen sich für Hochdurchsatzarbeiten, während Eye-in-Hand-Systeme Flexibilität für mehrstufige Montage bieten. Die Designentscheidung hängt von Nutzlastgrenzen, Bewegungsanforderungen und Kabelmanagement ab.
Mobile und robotergebundene Führungssysteme werden voraussichtlich bis 2031 mit einer CAGR von 12,11 % wachsen. Ihr Fortschritt folgt der breiteren Bereitstellung von mobilen Manipulatoren und flexibler Automatisierung. ISO 10218-2:2025 befasst sich mit industriellen Roboteranwendungen und Roboterzellen, einschließlich Integrations- und Inbetriebnahmeanforderungen. KUKAs iiQKA.AI Vision integriert Visionsfunktionen in den Robotercontroller für Bin-Picking, Montage, Qualitätskontrolle und Depalettierung. Die Integration auf Controller-Ebene kann den Brownfield-Bereitstellungsaufwand reduzieren und mobile Abdeckung praktischer machen.
Nach Endverbraucherbranche:
Automobil verankert die Nachfrage, Logistik beschleunigtAutomobil und Automobilkomponenten hielten im Jahr 2025 31,21 % des Marktes für 3D-Roboterführungssysteme. Dichte Roboterpopulationen unterstützen die Nachfrage beim Schweißen, der Komponentenmontage und der Maschinenbeschickung in Motorlinien. Die Produktion von Elektrofahrzeugen stellt zusätzliche Anforderungen an die Batteriepackmontage, Motorwicklung und Leichtmaterialhandhabung. Diese Aufgaben können Teileformen beinhalten, die feste Programmierung ohne 3D-Führung nicht bewältigen kann. Elektronik, Halbleiter, Lebensmittel und Getränke, Maschinenbau und Industrieausrüstung erfordern ebenfalls Präzision, Sicherheit und Wiederholbarkeit.
Logistik und Lagerhaltung wird voraussichtlich bis 2031 mit einer CAGR von 12,65 % wachsen. E-Commerce-Infrastruktur und Bemühungen zur Reduzierung des Arbeitsaufwands pro Kommissionierung unterstützen diese Richtung. Pharmazeutische und Gesundheitsanwendungen erfordern spezifische Sensormaterialien, Gehäuse und Validierungsunterlagen, was schlüsselfertige Systeme begünstigen kann. Lebensmittelverarbeitung und Chemikalienhandhabung profitieren ebenfalls dort, wo Roboter kontaminierte oder scharfe Materialien handhaben. Die Branche der 3D-Roboterführungssysteme bedient sowohl etablierte Fertigungslinien als auch variable Auftragsabwicklungsbetriebe.
Geografische Analyse
APAC-Markt für 3D-Roboterführungssysteme
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 40,12 % am Markt für 3D-Roboterführungssysteme. Die Region weist die höchste Konzentration an installierten Industrierobotern auf. Asien war im Jahr 2024 für 74 % der weltweiten Neuinstallationen von Robotern verantwortlich. China, Japan, Südkorea und die ASEAN-Länder stützen das regionale Volumen. Die Roboterdichte in Südkorea erreichte 1.012 Einheiten pro 10.000 Beschäftigte im verarbeitenden Gewerbe, was eine umfangreiche installierte Basis für Führungssystem-Upgrades unterstützt.
Indien ist ein wichtiger Wachstumsstandort für den Markt für 3D-Roboterführungssysteme. Der Automobilkorridor in Tamil Nadu und die sich ausdehnenden Elektronikazonen fördern die Einführung über die grundlegende Materialhandhabung hinaus. Vietnam, Thailand und Malaysia bauen neue Fertigungskapazitäten auf, bei denen Anlagen 3D-Führungssysteme bereits in der Planungsphase einspezifizieren können. China lenkt weiterhin Investitionen in Richtung Smart-Factory-Anwendungen, einschließlich der Batterieherstellung und der Montage von Unterhaltungselektronik.
Markt für 3D-Roboterführungssysteme in Nord- und Südamerika sowie EMEA
Nordamerika und Europa bleiben nach dem asiatisch-pazifischen Raum die wichtigsten Nachfragezentren im Markt für 3D-Roboterführungssysteme. Anwendungen in der Automobil- und Luft- und Raumfahrtindustrie stützen die Nachfrage, während die Rückverlagerung von Produktionsstandorten aktuelle Automatisierungsinstallationen der neuesten Generation begünstigt. Deutschland verfügt über umfangreiches Know-how in den Bereichen Maschinenbeschickung und Präzisionsmontage durch Unternehmen wie KUKA, SICK und Roboception. Der Nahe Osten und Afrika wird bis 2031 voraussichtlich mit einer CAGR von 12,54 % wachsen, da die Industrialisierung und Investitionen in die Logistikinfrastruktur zunehmen. Südamerika befindet sich noch in einem früheren Entwicklungsstadium, wobei der brasilianische Automobilsektor als wichtigste Nachfragebasis fungiert.
Wettbewerbslandschaft
Marktkonzentration
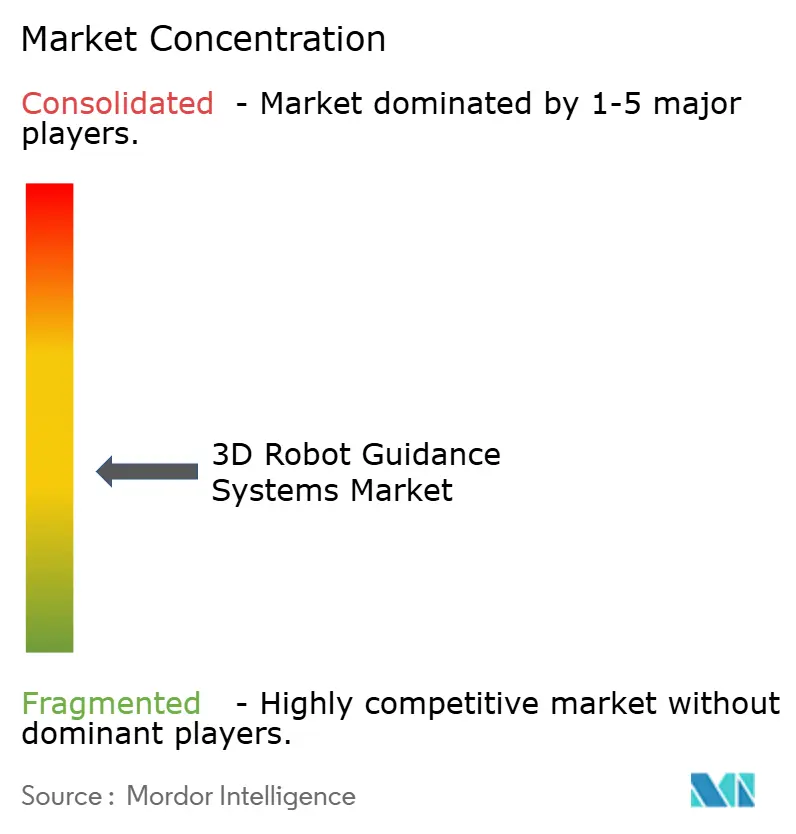
Der Markt für 3D-Roboterführungssysteme weist eine mäßig fragmentierte Anbieterstruktur auf. ABB, FANUC, Siemens, KUKA und Yaskawa konkurrieren über integrierte Automatisierungsplattformen und roboternative Vision-Tools. Mech-Mind, Photoneo, Pick-it, Roboception und Apera AI konkurrieren über spezialisierte Wahrnehmungs- und roboteragnositsche Systeme. Fotorealistische Simulation und synthetische Daten-Workflows werden zu gängigen Bereichen der Produktentwicklung. ABB, FANUC und KUKA haben jeweils die Zusammenarbeit mit NVIDIA-Simulations- oder KI-Technologien angekündigt.
Mech-Mind demonstrierte auf der Automate 2026 das Greifen transparenter Objekte, Maschinenbeschickung mit Blechteilen und Förderverfolgung, während das Unternehmen Design-Wins in Nordamerika und Europa anstrebte. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller für komplexe Inspektions- und Roboterführungsaufgaben auf den Markt. Sein OneVision-Ökosystem unterstützt die zentrale Modellentwicklung und -bereitstellung über Produktionsstandorte hinweg. Diese Schritte adressieren den Bedarf an gemeinsamen Softwareumgebungen für Kameras und Roboterflotten.
SICK hat seine Positionierung in Richtung mobiler Roboterlokalisierung mit Triton Floor-LOC erweitert. ISO 10218:2025 erhöht die Bedeutung der Sicherheits- und Cybersicherheitsvalidierung für Roboterzellen-Anbieter. Kleinere Spezialisten wie Apera AI und Solomon Technology konkurrieren durch anwendungsspezifische Leistung. Zebra Technologies ist über Photoneo relevant, während Stäubli am relevantesten ist, wenn der Umfang Roboterplattformen umfasst, die Führungssysteme von Drittanbietern integrieren.
Marktführer in der Branche der 3D-Roboterführungssysteme
-
FANUC Corporation
-
ABB Ltd.
-
KUKA AG
-
Yaskawa Electric Corporation
-
Cognex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
3D-Roboterführungssysteme Markt Unternehmen in diesem Bericht
- ABB Ltd.
- Apera AI Inc.
- Basler AG
- Cognex Corporation
- FANUC Corporation
- Keyence Corporation
- KUKA AG
- Mech-Mind Robotics Technologies Ltd.
- Mitsubishi Electric Corporation
- OMRON Corporation
- Photoneo s.r.o.
- Pick-it NV
- Roboception GmbH
- SICK AG
- Siemens AG
- Solomon Technology Corporation
- Stäubli International AG
- Universal Robots A/S
- Yaskawa Electric Corporation
- Zebra Technologies Corporation
Neueste Industrielle Entwicklungen in 3D-Roboterführungssysteme Markt
- Juli 2026: Robo.ai und das in Abu Dhabi ansässige Eleven International Holdings gründeten Alif Holding, ein Joint-Venture-KI-Industrietechnologieunternehmen zur Bereitstellung von Robotik-, Computer-Vision-, Digital-Twin- und industriellen KI-Plattformen in den Vereinigten Arabischen Emiraten, im GCC und auf globalen Märkten, mit einem Vier-Phasen-Fahrplan, der von der Technologieakquisition bis zur lokalen Fertigung in den Vereinigten Arabischen Emiraten reicht.
- Juni 2026: STMicroelectronics begann mit der Massenproduktion des VL53L9CX, des weltweit hochauflösendsten Direct-Time-of-Flight-3D-LiDAR-Moduls mit 2.268 Zonen und einem Bereich von 5 cm bis 9 m bei bis zu 100 fps, konzipiert für Robotik-, Industrieautomatisierungs- und AR/VR-Anwendungen, mit weltweiten Kundenlieferungen ab Juli 2026.
- Juni 2026: Mech-Mind Robotics nahm an der Automate 2026 teil und stellte seine Mech-Station InstaPick Roboter-Be- und Entladestation sowie die Mech-Station InstaDepal Depalettierstation vor, begleitet von Live-Demonstrationen des Greifens transparenter Objekte, der Maschinenbeschickung mit Blechteilen und der dynamischen Förderverfolgungsführung.
- Mai 2026: Cognex Corporation brachte am 5. Mai das In-Sight 3900 Vision System auf den Markt, angetrieben von Qualcomm Dragonwing-Plattformen, das eingebettete KI-Verarbeitung am Edge für anspruchsvolle Inspektions- und Führungsanwendungen liefert, und das System integriert sich mit OneVision für die zentrale Modellentwicklung und standortübergreifende KI-Bereitstellung.
Berichtsumfang des globalen Marktes für 3D-Roboterführungssysteme
Der Markt für 3D-Roboterführungssysteme bezieht sich auf die Branche, die sich auf Hardware, Software, Sensoren, Kameras und bildverarbeitungsbasierte Technologien konzentriert, die es Robotern ermöglichen, Objekte im dreidimensionalen Raum mit hoher Präzision und Autonomie wahrzunehmen, zu identifizieren, zu lokalisieren und mit ihnen zu interagieren.
Der Bericht zum Markt für 3D-Roboterführungssysteme ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach 3D-Bildverarbeitungstechnologie (Stereovision, Strukturlicht-3D-Vision, Time-of-Flight (ToF), Lasertriangulation/3D-Laserscanning und andere 3D-Bildverarbeitungstechnologien), nach Robotertyp (Industrieroboter, kollaborative Roboter (Cobots), mobile Manipulatoren und andere Roboter), nach Führungsfunktion (Objektlokalisierung und Posenschätzung, Pick-and-Place-Führung, Bin-Picking-Führung, Maschinenbeschickungsführung, Montage- und Einführungsführung und andere Führungsfunktionen), nach Einsatzart (feste/stationäre sichtgeführte Zellen, Eye-in-Hand-Systeme, Eye-to-Hand-Systeme und mobile/robotergebundene Führungssysteme), nach Endverbraucherbranche (Automobil und Automobilkomponenten, Elektronik und Halbleiter, Maschinenbau und Industrieausrüstung, Logistik und Lagerhaltung, Lebensmittel und Getränke, Pharmazeutika und Gesundheitswesen und andere Endverbraucherbranchen) und nach Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| Stereovision |
| Strukturlicht-3D-Vision |
| Time-of-Flight (ToF) |
| Lasertriangulation/3D-Laserscanning |
| Andere 3D-Bildverarbeitungstechnologien |
| Industrieroboter |
| Kollaborative Roboter (Cobots) |
| Mobile Manipulatoren |
| Andere Roboter |
| Objektlokalisierung und Posenschätzung |
| Pick-and-Place-Führung |
| Bin-Picking-Führung |
| Maschinenbeschickungsführung |
| Montage- und Einführungsführung |
| Andere Führungsfunktionen |
| Feste/stationäre sichtgeführte Zellen |
| Eye-in-Hand-Systeme |
| Eye-to-Hand-Systeme |
| Mobile/robotergebundene Führungssysteme |
| Automobil und Automobilkomponenten |
| Elektronik und Halbleiter |
| Maschinenbau und Industrieausrüstung |
| Logistik und Lagerhaltung |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Andere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Ägypten | |
| Südafrika | ||
| Übriges Afrika | ||
| Nach Komponente | Hardware | ||
| Software | |||
| Dienstleistungen | |||
| Nach 3D-Bildverarbeitungstechnologie | Stereovision | ||
| Strukturlicht-3D-Vision | |||
| Time-of-Flight (ToF) | |||
| Lasertriangulation/3D-Laserscanning | |||
| Andere 3D-Bildverarbeitungstechnologien | |||
| Nach Robotertyp | Industrieroboter | ||
| Kollaborative Roboter (Cobots) | |||
| Mobile Manipulatoren | |||
| Andere Roboter | |||
| Nach Führungsfunktion | Objektlokalisierung und Posenschätzung | ||
| Pick-and-Place-Führung | |||
| Bin-Picking-Führung | |||
| Maschinenbeschickungsführung | |||
| Montage- und Einführungsführung | |||
| Andere Führungsfunktionen | |||
| Nach Einsatzart | Feste/stationäre sichtgeführte Zellen | ||
| Eye-in-Hand-Systeme | |||
| Eye-to-Hand-Systeme | |||
| Mobile/robotergebundene Führungssysteme | |||
| Nach Endverbraucherbranchen | Automobil und Automobilkomponenten | ||
| Elektronik und Halbleiter | |||
| Maschinenbau und Industrieausrüstung | |||
| Logistik und Lagerhaltung | |||
| Lebensmittel und Getränke | |||
| Pharmazeutika und Gesundheitswesen | |||
| Andere Endverbraucherbranchen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriges Asien-Pazifik | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Ägypten | ||
| Südafrika | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Sektor der 3D-Roboterführungssysteme?
Der Sektor wird voraussichtlich von 304,41 Millionen USD im Jahr 2026 auf 511,21 Millionen USD bis 2031 bei einer CAGR von 11,16 % wachsen.
Was treibt die Akzeptanz von 3D-Roboterführungssystemen an?
Hersteller nutzen diese Systeme zur Automatisierung variabler Aufgaben wie Bin-Picking, Maschinenbeschickung und Hochmix-Montage, bei denen feste Programmierung an ihre Grenzen stößt.
Welche Komponente führt die Nachfrage nach 3D-Roboterführungssystemen an?
Hardware hielt im Jahr 2025 einen Anteil von 67,78 %, da Kameras, Projektoren und Recheneinheiten für jede Führungszelle erforderlich sind.
Welcher Robotertyp wird voraussichtlich am schnellsten wachsen?
Mobile Manipulatoren werden voraussichtlich bis 2031 mit einer CAGR von 12,97 % wachsen, da die Führung in dynamische Auftragsabwicklung und Gangoperationen übergeht.
Welche Endverbraucheranwendung wächst am schnellsten?
Logistik und Lagerhaltung wird voraussichtlich bis 2031 mit einer CAGR von 12,65 % wachsen, unterstützt durch Anforderungen der E-Commerce-Auftragsabwicklung.
Welche Region führt die Nachfrage nach 3D-Roboterführungssystemen an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 40,12 %, unterstützt durch die Konzentration von Industrieroboterinstallationen in der Region.