
Tamaño y Participación del Mercado de Sistemas de Guiado de Robots 3D
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
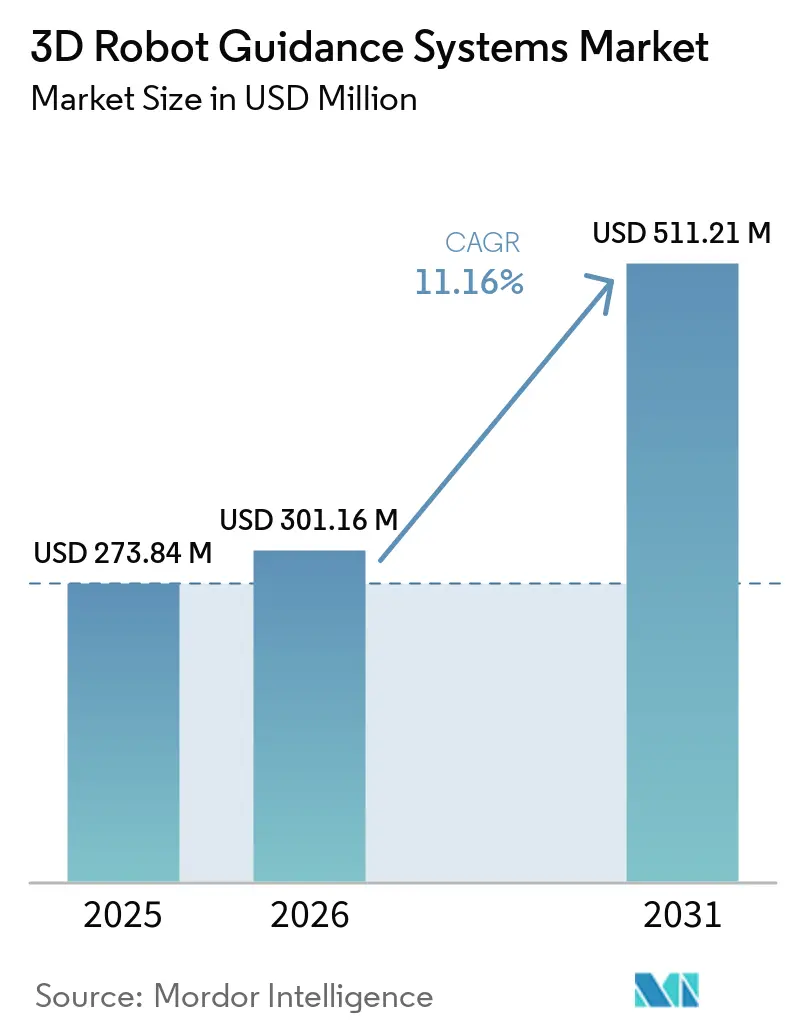
| Tamaño del Mercado (2026) | 301.16 Millones de dólares |
| Tamaño del Mercado (2031) | 511.21 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.16 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Guiado de Robots 3D por Mordor Intelligence
Se proyecta que el tamaño del mercado de sistemas de guiado de robots 3D se expanda desde 273,84 millones de USD en 2025 y 304,41 millones de USD en 2026 hasta 511,21 millones de USD en 2031, registrando una CAGR del 11,16% entre 2026 y 2031. El mercado de sistemas de guiado de robots 3D se beneficia de la demanda sostenida de automatización en tareas que aún dependen del manejo y el juicio manual. Apoya la automatización de la recogida de piezas en contenedores con orientación aleatoria, el ensamblaje de alta variedad sin accesorios y la atención de máquinas para piezas irregulares. Estas aplicaciones extienden la automatización a flujos de trabajo que la programación fija no podía abordar. Los proveedores se centran, por tanto, en software que pueda funcionar en diferentes plataformas de robots y cámaras. Los altos costos de integración y la detección poco fiable en superficies reflectantes, transparentes o contaminadas siguen siendo límites importantes para una adopción más amplia.
Conclusiones Clave del Informe
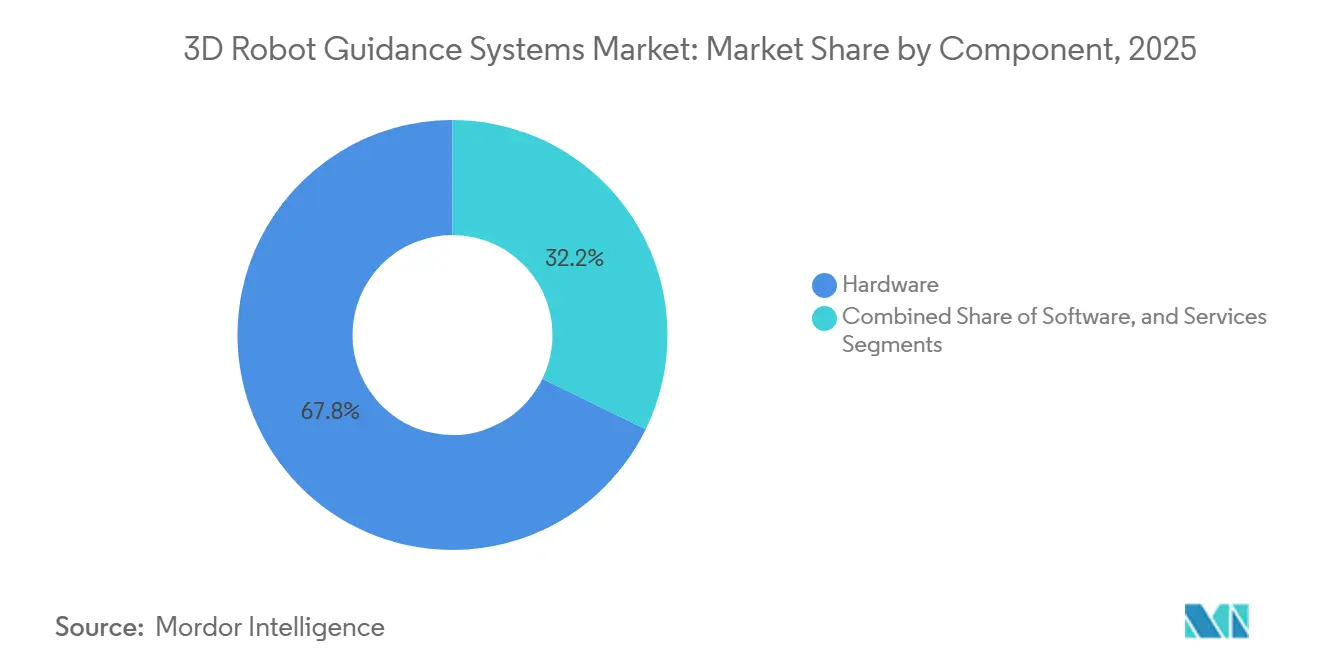
- Por componente, el hardware representó el 67,78% de la participación del mercado de sistemas de guiado de robots 3D en 2025, mientras que se proyecta que el software se expanda a una CAGR del 12,98% hasta 2031.
- Por tecnología de visión 3D, la visión estéreo representó el 32,45% de la participación en ingresos en 2025, mientras que se espera que el tiempo de vuelo se expanda a una CAGR del 12,41% hasta 2031.
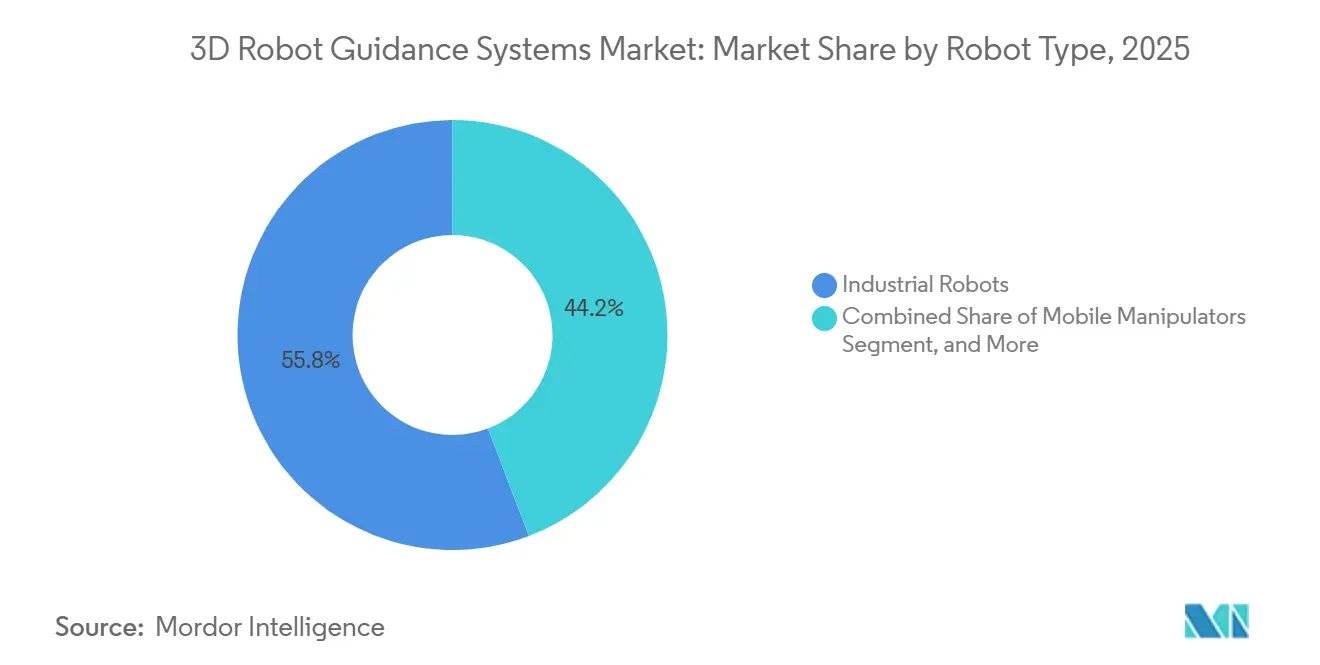
- Por tipo de robot, los robots industriales representaron el 55,78% de la participación del mercado de sistemas de guiado de robots 3D en 2025, mientras que se proyecta que los manipuladores móviles se expandan a una CAGR del 12,97% hasta 2031.
- Por función de guiado, la localización de objetos y la estimación de pose representaron el 25,89% de la participación en 2025, mientras que se espera que el guiado de recogida en contenedores se expanda a una CAGR del 12,78% hasta 2031.
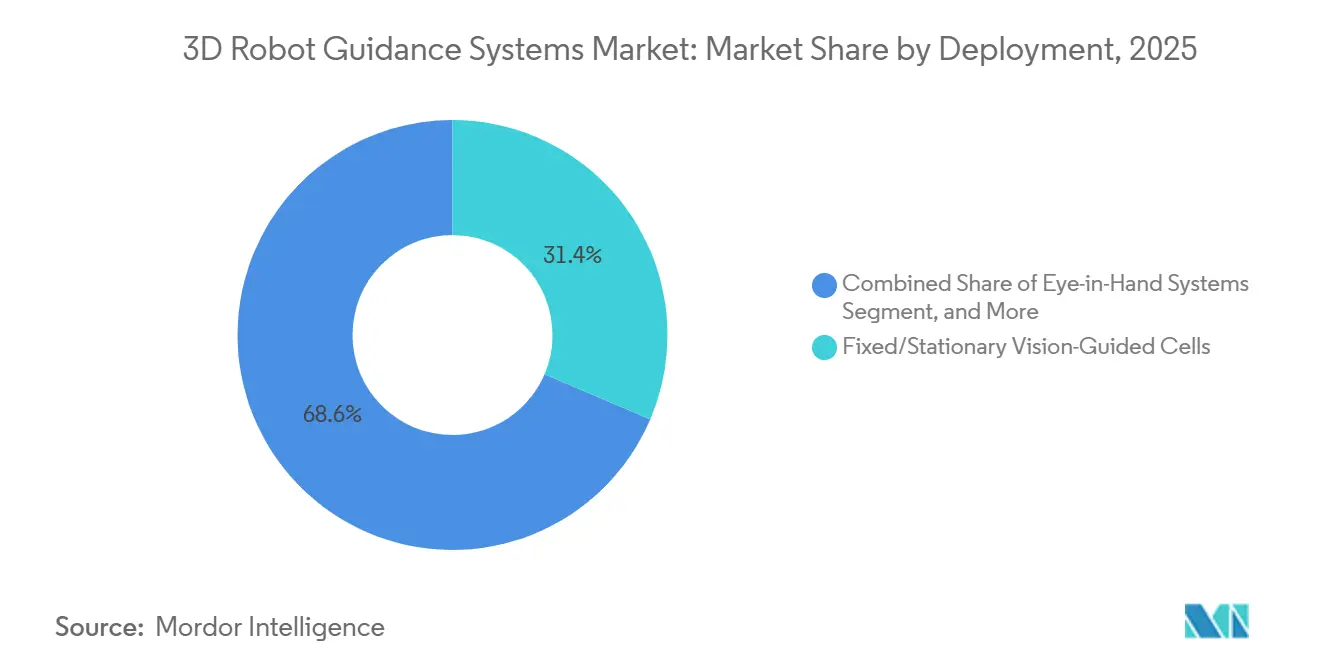
- Por despliegue, las celdas de visión guiada fijas y estacionarias representaron el 31,41% de la participación en 2025, mientras que se proyecta que los sistemas de guiado móviles y montados en robot se expandan a una CAGR del 12,11% hasta 2031.
- Por industria de usuario final, el sector automotriz y de componentes automotrices representó el 31,21% de la participación en 2025, mientras que se espera que la logística y el almacenamiento se expanda a una CAGR del 12,65% hasta 2031.
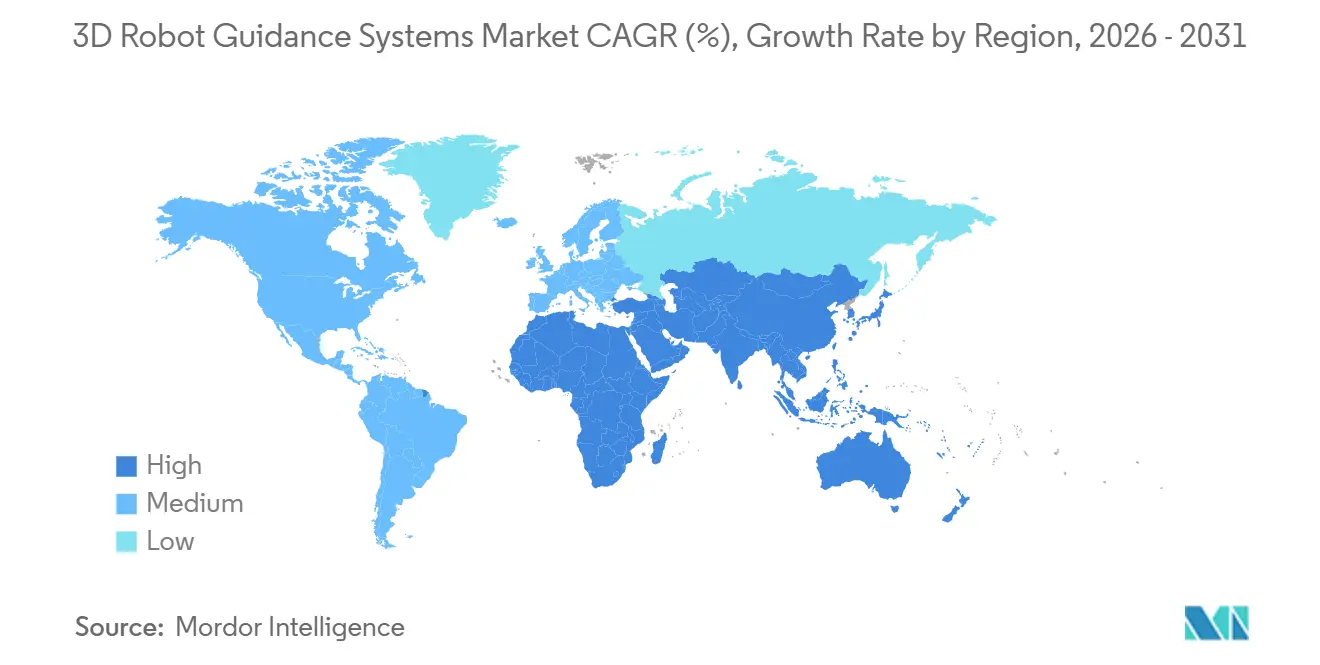
- Por geografía, Asia-Pacífico representó el 40,12% de la participación del mercado de sistemas de guiado de robots 3D en 2025, mientras que se proyecta que Oriente Medio y África se expanda a una CAGR del 12,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Sistemas de Guiado de Robots 3D
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra Manufacturera y Aumento de los Costos Laborales | +3.1% | Global | Corto plazo (≤ 2 años) |
| Mayor Precisión de Percepción 3D y Planificación de Agarre con IA | +2.5% | Global, con concentración temprana en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Automatización Flexible para Producción de Alta Variedad | +1.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Expansión de la Automatización del Cumplimiento de Pedidos de Comercio Electrónico | +1.6% | Asia-Pacífico y América del Norte, con extensión a Europa | Corto plazo (≤ 2 años) |
| Manejo Más Seguro de Piezas Pesadas, Afiladas y Contaminadas | +0.8% | Global, con ganancias tempranas en clústeres automotrices y farmacéuticos | Mediano plazo (2-4 años) |
| Entrenamiento con Datos Sintéticos que Reduce el Tiempo de Puesta en Marcha para Nuevas Piezas | +0.6% | Núcleo de América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra Manufacturera y Aumento de los Costos Laborales
La disponibilidad y los costos de mano de obra continúan alentando a los fabricantes a invertir en manejo automatizado. La Federación Internacional de Robótica registró 542.000 instalaciones de robots industriales en todo el mundo en 2024. Asia representó el 74% de esas nuevas instalaciones, confirmando la escala de la base instalada de robots que puede aprovechar las actualizaciones de guiado.[1] La presión de personal es especialmente relevante para la recogida en contenedores, la atención de máquinas y la inserción en ensamblaje, donde la destreza humana ha sido históricamente difícil de reemplazar. El mercado de sistemas de guiado de robots 3D ofrece a los integradores un medio para automatizar estas tareas variables sin depender de accesorios fijos. Esto amplía el conjunto de procesos de producción que pueden justificar la inversión en robots.
Mayor Precisión de Percepción 3D y Planificación de Agarre con IA
La mejora en la percepción y la planificación de agarre está reduciendo la necesidad de entornos de producción altamente estructurados. ABB lanzó OmniCore EyeMotion en septiembre de 2025 como una caja de herramientas de software de visión agnóstica al hardware que puede reducir el tiempo de puesta en marcha hasta en un 90% y el tiempo de ciclo hasta en un 50% en configuraciones relevantes.[2] ABB y NVIDIA anunciaron RobotStudio HyperReality en marzo de 2026 para integrar las bibliotecas de NVIDIA Omniverse en los flujos de trabajo de simulación de ABB. FANUC también anunció trabajo con tecnologías de NVIDIA para simulación, puesta en marcha virtual y despliegue en el borde en toda su cartera de robots. La investigación ZeroGrasp presentada en CVPR 2025 mostró cómo la reconstrucción 3D y la predicción de pose de agarre pueden combinarse para objetos nuevos utilizando datos de entrenamiento sintéticos. KUKA introdujo su Plataforma de Gestión de Automatización en marzo de 2026 para conectar la automatización basada en reglas con operaciones asistidas por IA.
Automatización Flexible para Producción de Alta Variedad
La producción de alta variedad y bajo volumen ha seguido siendo difícil para la automatización rígida porque los cambios de producto requieren ajustes frecuentes. Festo introdujo GripperAI en mayo de 2026 para el manejo robótico de productos mixtos sin programación personalizada ni carga de plantillas entre unidades de mantenimiento de existencias.[3] Cognex afirma que los sistemas de visión modernos pueden aprender nuevas piezas y guiar robots o procesos de inspección en entornos de alta variedad. Esto reduce la dependencia de una reprogramación prolongada durante los cambios de producto. El mercado de sistemas de guiado de robots 3D puede, por tanto, llegar a fabricantes más pequeños que no podían justificar la automatización fija para series cortas. También añade demanda de aplicaciones que se sitúan junto a las líneas automotrices y electrónicas de alto volumen ya establecidas.
Expansión de la Automatización del Cumplimiento de Pedidos de Comercio Electrónico
El cumplimiento de pedidos de comercio electrónico requiere sistemas que puedan gestionar unidades de mantenimiento de existencias variadas bajo una presión de rendimiento continua. Vention lanzó Rapid Operator AI en marzo de 2026 para la recogida profunda en contenedores de piezas orientadas aleatoriamente en desorden denso. Brightpick introdujo Gridpicker en marzo de 2026, combinando manipuladores móviles impulsados por IA con cumplimiento de pedidos en cuadrícula de alta densidad. Geek+ lanzó RoboShuttle V5 en marzo de 2026 con una estación de recogida integrada con brazo robótico para flujos de trabajo de contenedor a persona. Estos lanzamientos muestran un movimiento desde celdas de automatización individuales hacia flujos de trabajo de recogida conectados. Los proveedores que combinan percepción, software y equipos de automatización están mejor posicionados que los proveedores que ofrecen únicamente sensores independientes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos Iniciales de Integración y Puesta en Marcha | -1.5% | Global, más agudo en mercados emergentes y entre fabricantes medianos | Corto plazo (≤ 2 años) |
| Oclusión, Reflectividad y Variabilidad de la Superficie de las Piezas | -1.0% | Global, con concentración en las industrias automotriz, maquinaria pesada y farmacéutica | Mediano plazo (2-4 años) |
| Datos Escasos de Casos Extremos para Poses Raras de Piezas | -0.7% | Global | Mediano plazo (2-4 años) |
| Calificación de Proveedores y Fricción de Ciberseguridad en Celdas Conectadas | -0.5% | América del Norte y Europa, donde los factores de cumplimiento son más estrictos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales de Integración y Puesta en Marcha
Los costos de integración y puesta en marcha siguen siendo una barrera a corto plazo para los sistemas de guiado de robots 3D. Viroteq afirma que una celda estándar de recogida en contenedores guiada por visión 3D puede requerir entre 10 y 14 semanas de puesta en marcha para configuraciones de contenedores con piezas enredadas aleatoriamente. La selección de pinzas, el ajuste de iluminación, la integración del sistema de ejecución de fabricación y la puesta en marcha supervisada pueden prolongar el proceso. Los largos períodos de recuperación de la inversión son más difíciles de absorber para los fabricantes pequeños y medianos. El tiempo de puesta en marcha puede actuar como un límite práctico en el mercado de sistemas de guiado de robots 3D porque los compradores económicamente marginales retrasan los proyectos. La configuración automatizada, los flujos de trabajo de simulación primero y el despliegue agnóstico al robot pueden ayudar a los proveedores a reducir esta barrera.
Oclusión, Reflectividad y Variabilidad de la Superficie de las Piezas
Las condiciones de la superficie pueden impedir que los sensores 3D proporcionen estimaciones de pose estables. Un estudio de 2025 sobre piezas de trabajo reflectantes encontró que la detección de profundidad estándar puede producir predicciones inestables en superficies especulares y puede necesitar refinamiento iterativo. Mech-Mind identifica los discos de freno, los manguitos de rodamientos y los anillos de inercia como objetivos de imagen difíciles debido al apilamiento, el anidamiento, la oclusión parcial y las superficies reflectantes. Estas condiciones son comunes en los procesos automotrices, médicos y de industria pesada donde el valor de la automatización es alto. ISO 10218-1:2025 e ISO 10218-2:2025 añadieron requisitos actualizados para robots industriales, aplicaciones y celdas de robots. Los integradores pueden necesitar imágenes de múltiple exposición, iluminación polarizada u otros enfoques de detección junto con una arquitectura de seguridad conforme.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: Los Ingresos del Software Están Reconfigurando la Cadena de Valor
El hardware representó el 67,78% de la participación del mercado de sistemas de guiado de robots 3D en 2025. Las cámaras, los proyectores de luz estructurada y las unidades de cómputo siguen siendo la base física de una celda de guiado. El segmento se beneficia de la naturaleza intensiva en capital de las instalaciones iniciales. Los clientes también continúan prefiriendo equipos de detección calificados de proveedores establecidos. La demanda de hardware apoya el acceso de los proveedores a despliegues de automatización más amplios incluso a medida que el software se vuelve más capaz.
Se proyecta que el software se expanda a una CAGR del 12,98% hasta 2031. Las plataformas nativas de IA separan la capa de inteligencia del equipo de detección propietario y admiten ingresos recurrentes de software o vinculados a resultados. Los servicios siguen siendo importantes porque la integración, el mantenimiento, el reentrenamiento y el soporte aumentan a medida que se expanden las flotas instaladas. OmniCore EyeMotion de ABB funciona con cámaras de terceros, lo que ilustra el movimiento hacia software agnóstico al hardware. Cognex lanzó el Sistema de Visión In-Sight 3900 en mayo de 2026 con procesamiento de IA en el borde y conectividad OneVision.


Por Tecnología de Visión 3D: La Miniaturización del Tiempo de Vuelo Reconfigura las Configuraciones de Visión en la Mano
La visión estéreo representó el 32,45% del mercado de sistemas de guiado de robots 3D en 2025. Su posición refleja costos accesibles, amplia compatibilidad de hardware y un largo historial en celdas de robots industriales. Los integradores de sistemas están familiarizados con los procesos de calibración estéreo y las cadenas de herramientas maduras apoyan su uso. La visión 3D de luz estructurada también sigue siendo relevante donde las aplicaciones estacionarias necesitan precisión submilimétrica. La triangulación láser y el escaneo láser 3D abordan requisitos especializados de grado metrológico.
Se proyecta que el tiempo de vuelo se expanda a una CAGR del 12,41% hasta 2031. Los sensores más pequeños y los menores costos hacen que el mapeo de profundidad en tiempo real sea más práctico en sistemas montados en el efector final. STMicroelectronics anunció la producción en volumen de su LiDAR 3D de tiempo de vuelo directo VL53L9CX para disponibilidad a partir de julio de 2026. IDS Imaging lanzó la cámara de tiempo de vuelo industrial Nion en abril de 2026 para uso en logística y robótica. Las altas tasas de fotogramas y la reducida dependencia de la luz ambiental apoyan el uso de visión en la mano y se alinean con la demanda de manipuladores móviles.
Por Tipo de Robot: Los Robots Industriales Mantienen la Escala, los Manipuladores Móviles Señalan la Próxima Frontera
Los robots industriales representaron el 55,78% de la participación del mercado de sistemas de guiado de robots 3D en 2025. Las celdas de robots estacionarios siguen siendo centrales en la fabricación automotriz y electrónica, donde las aplicaciones requieren tiempos de ciclo cortos y manejo repetible. La base instalada global ofrece a los fabricantes un gran conjunto de sistemas que pueden recibir actualizaciones de visión. La Federación Internacional de Robótica registró 542.000 instalaciones de robots industriales en 2024. Los robots colaborativos también admiten el manejo de cargas medias y altas donde los robots operan cerca de las personas.
Se proyecta que los manipuladores móviles se expandan a una CAGR del 12,97% hasta 2031. Llevan el guiado 3D más allá de las celdas fijas y hacia los pasillos y las áreas de trabajo cambiantes. El Gridpicker de Brightpick utiliza manipuladores móviles impulsados por IA en un entorno de almacenamiento en cuadrícula. Dichos sistemas mapean las áreas circundantes mientras completan tareas de manipulación y necesitan una coordinación más estrecha de la navegación, la percepción y la planificación de agarre. Esto aumenta el valor del software de guiado y el equipo de detección estrechamente integrados.
Por Función de Guiado: El Crecimiento de la Recogida en Contenedores Refleja la Demanda de Manejo Flexible
La localización de objetos y la estimación de pose representaron el 25,89% de la participación en 2025. Es un paso necesario para muchas otras funciones de guiado de robots. El guiado de recogida y colocación apoya el movimiento de materiales de alto volumen. El guiado de atención de máquinas sirve a aplicaciones de proceso estable en la fabricación pesada. El guiado de ensamblaje e inserción está ganando interés para la inserción de conectores y el trabajo de subensamblaje en el ensamblaje final automotriz.
Se proyecta que el guiado de recogida en contenedores se expanda a una CAGR del 12,78% hasta 2031. Automatiza una forma difícil de manejo manual en la fabricación y la logística. Vention afirmó que Rapid Operator AI puede admitir la recogida profunda en contenedores para materiales opacos, translúcidos y transparentes. El mercado de sistemas de guiado de robots 3D se beneficia a medida que la recogida en contenedores pasa de ser un proyecto de integración especializado a un despliegue más repetible. Los proveedores están ampliando la compatibilidad con marcas de robots para que los usuarios finales puedan añadir guiado a flotas mixtas sin reemplazar los robots instalados.
Por Despliegue: Las Celdas Fijas Lideran, las Configuraciones Móviles Cambian la Economía de Cobertura
Las celdas de visión guiada fijas y estacionarias representaron el 31,41% de la participación en 2025. Los talleres de carrocería automotriz, las líneas de montaje superficial electrónico y las aplicaciones de envasado de alimentos y bebidas apoyan esta base instalada. Estos entornos generalmente operan dentro de envolventes de trabajo definidas. Los sistemas de visión a mano son adecuados para trabajos de alto rendimiento, mientras que los sistemas de visión en la mano proporcionan flexibilidad para el ensamblaje de múltiples pasos. La elección de diseño depende de los límites de carga útil, los requisitos de movimiento y la gestión de cables.
Se proyecta que los sistemas de guiado móviles y montados en robot se expandan a una CAGR del 12,11% hasta 2031. Su progreso sigue el despliegue más amplio de manipuladores móviles y la automatización flexible. ISO 10218-2:2025 aborda las aplicaciones de robots industriales y las celdas de robots, incluidos los requisitos de integración y puesta en marcha. iiQKA.AI Vision de KUKA integra funciones de visión en el controlador del robot para la recogida en contenedores, el ensamblaje, el control de calidad y la despaletización. La integración a nivel de controlador puede reducir el esfuerzo de despliegue en instalaciones existentes y hacer que la cobertura móvil sea más práctica.
Por Industria de Usuario Final: El Sector Automotriz Ancla la Demanda, la Logística Acelera
El sector automotriz y de componentes automotrices representó el 31,21% del mercado de sistemas de guiado de robots 3D en 2025. Las densas poblaciones de robots apoyan la demanda en soldadura, ensamblaje de componentes y atención de máquinas en líneas de motores. La producción de vehículos eléctricos añade requisitos para el ensamblaje de paquetes de baterías, el bobinado de motores y el manejo de materiales ligeros. Estas tareas pueden involucrar formas de piezas que la programación fija no puede abordar sin guiado 3D. La electrónica, los semiconductores, los alimentos y bebidas, la maquinaria y el equipo industrial también requieren precisión, seguridad y repetibilidad.
Se proyecta que la logística y el almacenamiento se expanda a una CAGR del 12,65% hasta 2031. La infraestructura de comercio electrónico y los esfuerzos para reducir las necesidades de mano de obra por recogida apoyan esta dirección. Las aplicaciones farmacéuticas y de atención médica requieren materiales de sensores específicos, recintos y registros de validación, lo que puede favorecer los sistemas llave en mano. El procesamiento de alimentos y el manejo de productos químicos también se benefician donde los robots manejan materiales contaminados o afilados. La industria de sistemas de guiado de robots 3D sirve tanto a las líneas de fabricación establecidas como a las operaciones de cumplimiento de pedidos variables.
Análisis Geográfico
Asia-Pacífico representó el 40,12% de la participación del mercado de sistemas de guiado de robots 3D en 2025. La región tiene la mayor concentración de instalaciones de robots industriales. Asia representó el 74% de los nuevos despliegues de robots a nivel mundial en 2024. China, Japón, Corea del Sur y los países de la ASEAN apoyan el volumen regional. La densidad de robots de Corea del Sur alcanzó 1.012 unidades por cada 10.000 trabajadores manufactureros, lo que apoya una profunda base instalada para actualizaciones de guiado.
India es una ubicación de aceleración importante para el mercado de sistemas de guiado de robots 3D. El corredor automotriz de Tamil Nadu y las zonas electrónicas en expansión apoyan la adopción más allá del manejo básico de materiales. Vietnam, Tailandia y Malasia están añadiendo capacidad de fabricación en nuevas instalaciones donde las instalaciones pueden especificar el guiado 3D en la etapa de diseño. China continúa dirigiendo la inversión hacia aplicaciones de fábricas inteligentes, incluida la fabricación de baterías y el ensamblaje de electrónica de consumo.
América del Norte y Europa siguen siendo importantes centros de demanda en el mercado de sistemas de guiado de robots 3D después de Asia-Pacífico. Las aplicaciones automotrices y aeroespaciales apoyan su demanda, mientras que la relocalización apoya las instalaciones de automatización de generación actual. Alemania mantiene un amplio conocimiento en atención de máquinas y ensamblaje de precisión a través de empresas como KUKA, SICK y Roboception. Se proyecta que Oriente Medio y África se expanda a una CAGR del 12,54% hasta 2031 a medida que aumenta la industrialización y la inversión en infraestructura logística. América del Sur se encuentra en una etapa más temprana, con el sector automotriz de Brasil actuando como su principal base de demanda.

Panorama Competitivo
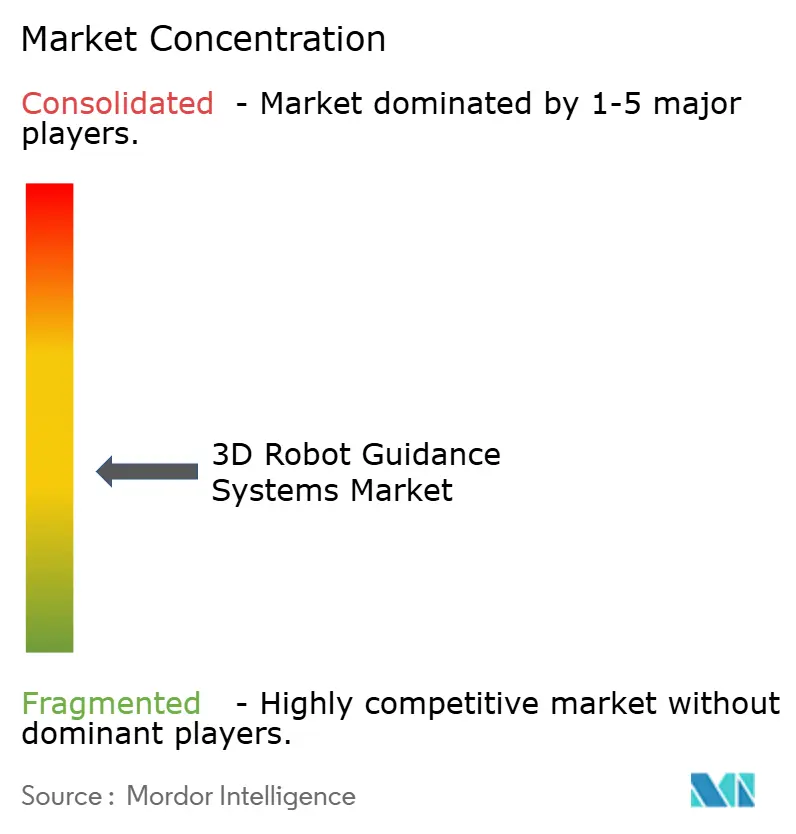
El mercado de sistemas de guiado de robots 3D tiene una estructura de proveedores moderadamente fragmentada. ABB, FANUC, Siemens, KUKA y Yaskawa compiten a través de plataformas de automatización integradas y herramientas de visión nativas del robot. Mech-Mind, Photoneo, Pick-it, Roboception y Apera AI compiten a través de sistemas de percepción especializados y agnósticos al robot. La simulación fotorrealista y los flujos de trabajo de datos sintéticos se están convirtiendo en áreas comunes de desarrollo de productos. ABB, FANUC y KUKA han anunciado cada uno trabajos que involucran tecnologías de simulación o IA de NVIDIA.
Mech-Mind demostró la recogida de objetos transparentes, la atención de máquinas de chapa metálica y el seguimiento de transportadores en Automate 2026 mientras buscaba victorias de diseño en América del Norte y Europa. Cognex lanzó el Controlador de Visión In-Sight 6900 en abril de 2026 para cargas de trabajo complejas de inspección y guiado de robots. Su ecosistema OneVision admite el desarrollo y despliegue centralizado de modelos en todos los sitios de producción. Estos movimientos abordan la necesidad de entornos de software comunes en cámaras y flotas de robots.
SICK ha extendido su posicionamiento hacia la localización de robots móviles con Triton Floor-LOC. ISO 10218:2025 aumenta la importancia de la validación de seguridad y ciberseguridad para los proveedores de celdas de robots. Los especialistas más pequeños como Apera AI y Solomon Technology compiten a través del rendimiento específico de la aplicación. Zebra Technologies es relevante a través de Photoneo, mientras que Stäubli es más relevante cuando el alcance incluye plataformas de robots que integran sistemas de guiado de terceros.
Líderes de la Industria de Sistemas de Guiado de Robots 3D
-
FANUC Corporation
-
ABB Ltd.
-
KUKA AG
-
Yaskawa Electric Corporation
-
Cognex Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Robo.ai y Eleven International Holdings, con sede en Abu Dabi, establecieron Alif Holding, un grupo de tecnología industrial de IA en empresa conjunta para desplegar plataformas de robótica, visión por computadora, gemelo digital e IA industrial en los Emiratos Árabes Unidos, el GCC y los mercados globales, con una hoja de ruta de cuatro fases que progresa desde la adquisición de tecnología hasta la fabricación local en los Emiratos Árabes Unidos.
- Junio de 2026: STMicroelectronics inició la producción en masa del VL53L9CX, el módulo LiDAR 3D de tiempo de vuelo directo de mayor resolución del mundo con 2.268 zonas y un rango de 5 cm a 9 m a hasta 100 fps, diseñado para aplicaciones de robótica, automatización industrial y AR/VR, con envíos a clientes globales que comenzaron en julio de 2026.
- Junio de 2026: Mech-Mind Robotics participó en Automate 2026, presentando su estación de carga y descarga robótica Mech-Station InstaPick y la estación de despaletización Mech-Station InstaDepal, junto con demostraciones en vivo de recogida de objetos transparentes, atención de máquinas de chapa metálica y guiado de seguimiento dinámico de transportadores.
- Mayo de 2026: Cognex Corporation lanzó el Sistema de Visión In-Sight 3900 el 5 de mayo, impulsado por plataformas Qualcomm Dragonwing, que ofrece procesamiento de IA integrado en el borde para aplicaciones de inspección y guiado exigentes, y el sistema se integra con OneVision para el desarrollo centralizado de modelos y el despliegue de IA en múltiples sitios.


Alcance del Informe Global del Mercado de Sistemas de Guiado de Robots 3D
El Mercado de Sistemas de Guiado de Robots 3D se refiere a la industria enfocada en hardware, software, sensores, cámaras y tecnologías basadas en visión que permiten a los robots percibir, identificar, localizar e interactuar con objetos en el espacio tridimensional con alta precisión y autonomía.
El Informe del Mercado de Sistemas de Guiado de Robots 3D está segmentado por Componente (Hardware, Software y Servicios), por Tecnología de Visión 3D (Visión Estéreo, Visión 3D de Luz Estructurada, Tiempo de Vuelo (ToF), Triangulación Láser/Escaneo Láser 3D y Otras Tecnologías de Visión 3D), por Tipo de Robot (Robots Industriales, Robots Colaborativos (Cobots), Manipuladores Móviles y Otros Robots), por Función de Guiado (Localización de Objetos y Estimación de Pose, Guiado de Recogida y Colocación, Guiado de Recogida en Contenedores, Guiado de Atención de Máquinas, Guiado de Ensamblaje e Inserción y Otras Funciones de Guiado), por Despliegue (Celdas de Visión Guiada Fijas/Estacionarias, Sistemas de Visión en la Mano, Sistemas de Visión a Mano y Sistemas de Guiado Móviles/Montados en Robot), por Industria de Usuario Final (Automotriz y Componentes Automotrices, Electrónica y Semiconductores, Maquinaria y Equipo Industrial, Logística y Almacenamiento, Alimentos y Bebidas, Farmacéutica y Atención Médica y Otras Industrias de Usuario Final) y por Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Hardware |
| Software |
| Servicios |
| Visión Estéreo |
| Visión 3D de Luz Estructurada |
| Tiempo de Vuelo (ToF) |
| Triangulación Láser/Escaneo Láser 3D |
| Otras Tecnologías de Visión 3D |
| Robots Industriales |
| Robots Colaborativos (Cobots) |
| Manipuladores Móviles |
| Otros Robots |
| Localización de Objetos y Estimación de Pose |
| Guiado de Recogida y Colocación |
| Guiado de Recogida en Contenedores |
| Guiado de Atención de Máquinas |
| Guiado de Ensamblaje e Inserción |
| Otras Funciones de Guiado |
| Celdas de Visión Guiada Fijas/Estacionarias |
| Sistemas de Visión en la Mano |
| Sistemas de Visión a Mano |
| Sistemas de Guiado Móviles/Montados en Robot |
| Automotriz y Componentes Automotrices |
| Electrónica y Semiconductores |
| Maquinaria y Equipo Industrial |
| Logística y Almacenamiento |
| Alimentos y Bebidas |
| Farmacéutica y Atención Médica |
| Otras Industrias de Usuario Final |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| ASEAN | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Egipto | |
| Sudáfrica | ||
| Resto de África | ||
| Por Componente | Hardware | ||
| Software | |||
| Servicios | |||
| Por Tecnología de Visión 3D | Visión Estéreo | ||
| Visión 3D de Luz Estructurada | |||
| Tiempo de Vuelo (ToF) | |||
| Triangulación Láser/Escaneo Láser 3D | |||
| Otras Tecnologías de Visión 3D | |||
| Por Tipo de Robot | Robots Industriales | ||
| Robots Colaborativos (Cobots) | |||
| Manipuladores Móviles | |||
| Otros Robots | |||
| Por Función de Guiado | Localización de Objetos y Estimación de Pose | ||
| Guiado de Recogida y Colocación | |||
| Guiado de Recogida en Contenedores | |||
| Guiado de Atención de Máquinas | |||
| Guiado de Ensamblaje e Inserción | |||
| Otras Funciones de Guiado | |||
| Por Despliegue | Celdas de Visión Guiada Fijas/Estacionarias | ||
| Sistemas de Visión en la Mano | |||
| Sistemas de Visión a Mano | |||
| Sistemas de Guiado Móviles/Montados en Robot | |||
| Por Industrias de Usuario Final | Automotriz y Componentes Automotrices | ||
| Electrónica y Semiconductores | |||
| Maquinaria y Equipo Industrial | |||
| Logística y Almacenamiento | |||
| Alimentos y Bebidas | |||
| Farmacéutica y Atención Médica | |||
| Otras Industrias de Usuario Final | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| ASEAN | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Egipto | ||
| Sudáfrica | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del sector de Sistemas de Guiado de Robots 3D?
Se proyecta que el sector aumente de 304,41 millones de USD en 2026 a 511,21 millones de USD en 2031 a una CAGR del 11,16%.
¿Qué está impulsando la adopción de Sistemas de Guiado de Robots 3D?
Los fabricantes están utilizando estos sistemas para automatizar tareas variables como la recogida en contenedores, la atención de máquinas y el ensamblaje de alta variedad donde la programación fija tiene limitaciones.
¿Qué componente lidera la demanda de Sistemas de Guiado de Robots 3D?
El hardware representó el 67,78% de la participación en 2025 porque las cámaras, los proyectores y las unidades de cómputo son necesarios para cada celda de guiado.
¿Qué tipo de robot se espera que se expanda más rápido?
Se proyecta que los manipuladores móviles se expandan a una CAGR del 12,97% hasta 2031 a medida que el guiado se traslada a operaciones de cumplimiento de pedidos dinámicas y a nivel de pasillo.
¿Qué aplicación de usuario final se está expandiendo más rápido?
Se espera que la logística y el almacenamiento se expanda a una CAGR del 12,65% hasta 2031, apoyada por los requisitos de cumplimiento de pedidos de comercio electrónico.
¿Qué región lidera la demanda de Sistemas de Guiado de Robots 3D?
Asia-Pacífico representó el 40,12% de la participación en 2025, apoyada por la concentración de instalaciones de robots industriales en la región.


 Sus datos están seguros y nunca se venden ni se comparten.
