
ビジョンベースのロボット安全システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
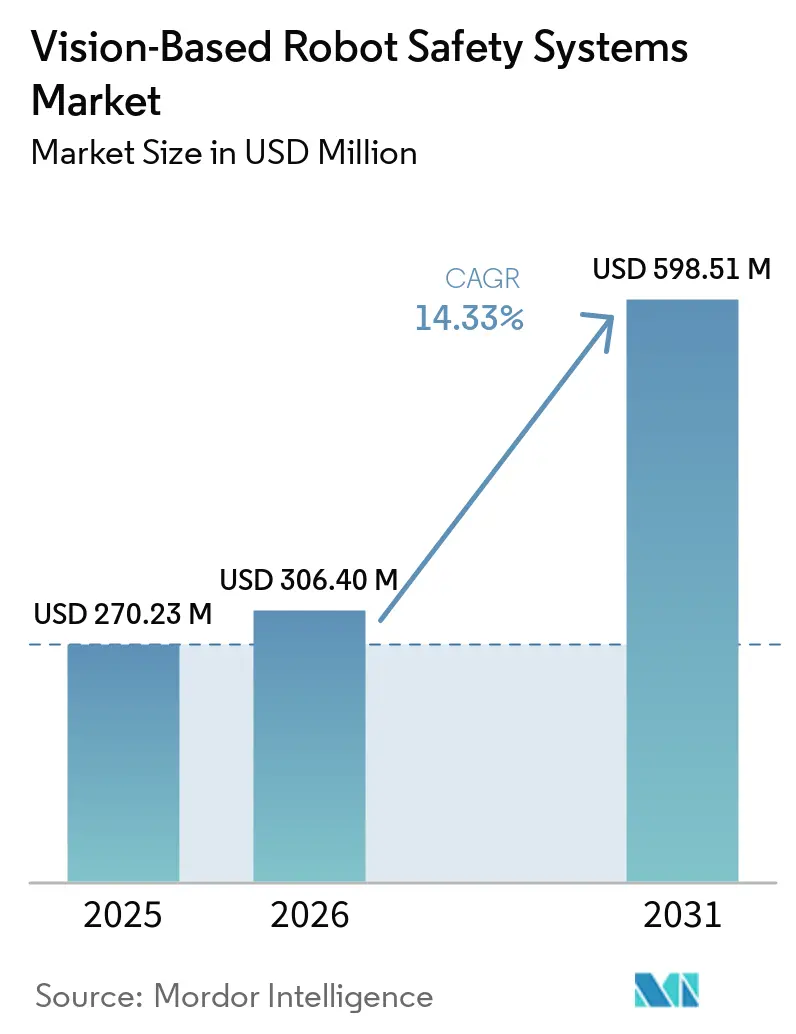
| 市場規模 (2026) | 306.40 百万米ドル |
| 市場規模 (2031) | 598.51 百万米ドル |
| Growth Rate (2026 - 2031) | 14.33 % |
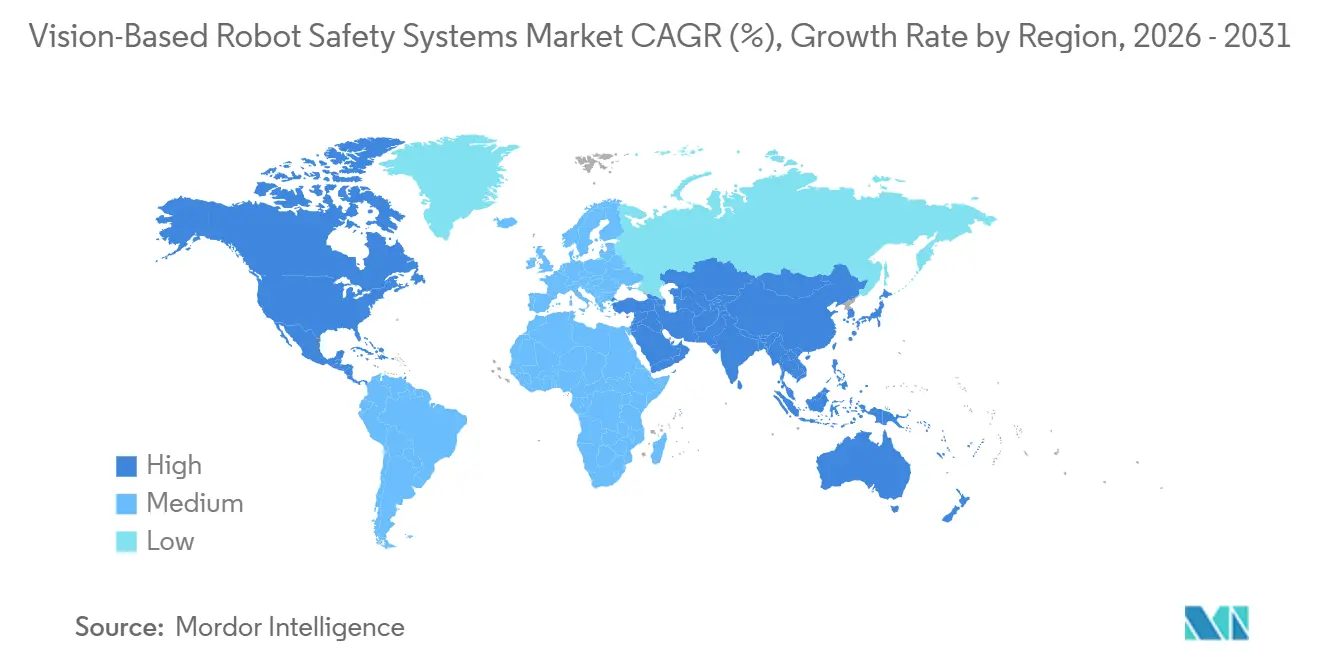
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア |
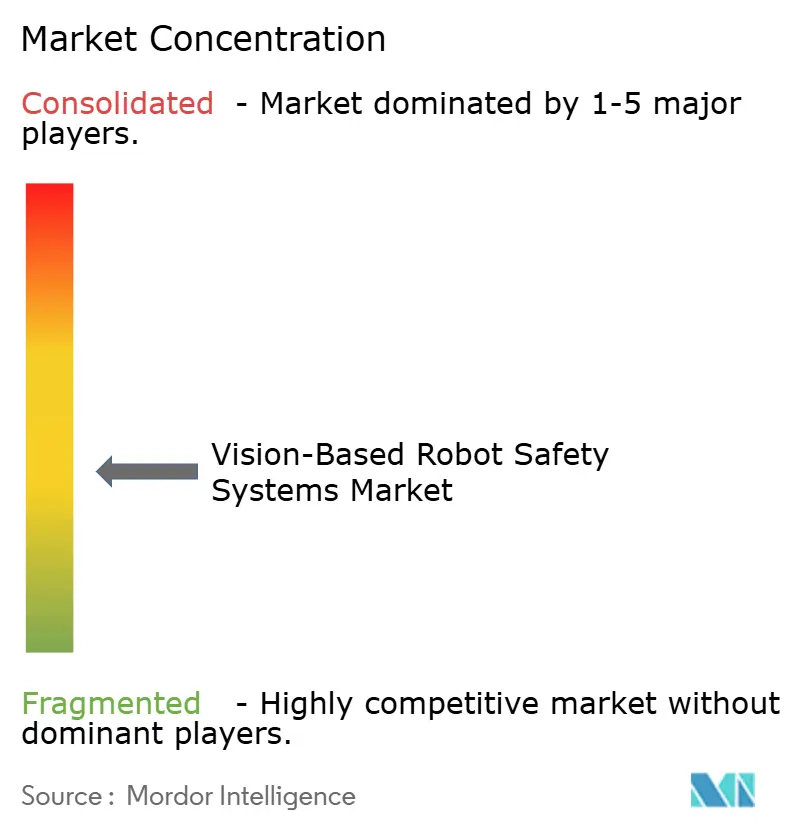
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジョンベースのロボット安全システム市場分析
ビジョンベースのロボット安全システム市場規模は、2025年の270.23 ミリオン 米ドルから2026年には306.40 ミリオン 米ドルへと拡大し、2026年から2031年にかけて14.33%のCAGRで成長し、2031年までに598.51 ミリオン 米ドルに達すると予測されています。需要は、産業用ロボットの継続的な導入と、ロボットが共有作業エリアへ進出する動きに連動しています。国際ロボット連盟は、2024年に世界全体で54万2,000台の産業用ロボットが設置され、稼働台数は466.4万台に達し、2023年比で9%増加したと報告しています。購買担当者は、固定バリアを使用せずに協働ロボットやモバルロボット周辺の人員や危険を識別するシステムをますます必要としています。サプライヤーは、この要件を満たすために、認証済みセンシングハードウェア、ローカル処理、および安全ソフトウェアを組み合わせています。ISO 10218:2025への準拠も、ビジョンベースのロボット安全システム市場における中心的な購買要件として、検証可能な安全機能を位置づけています。
主要レポートのポイント
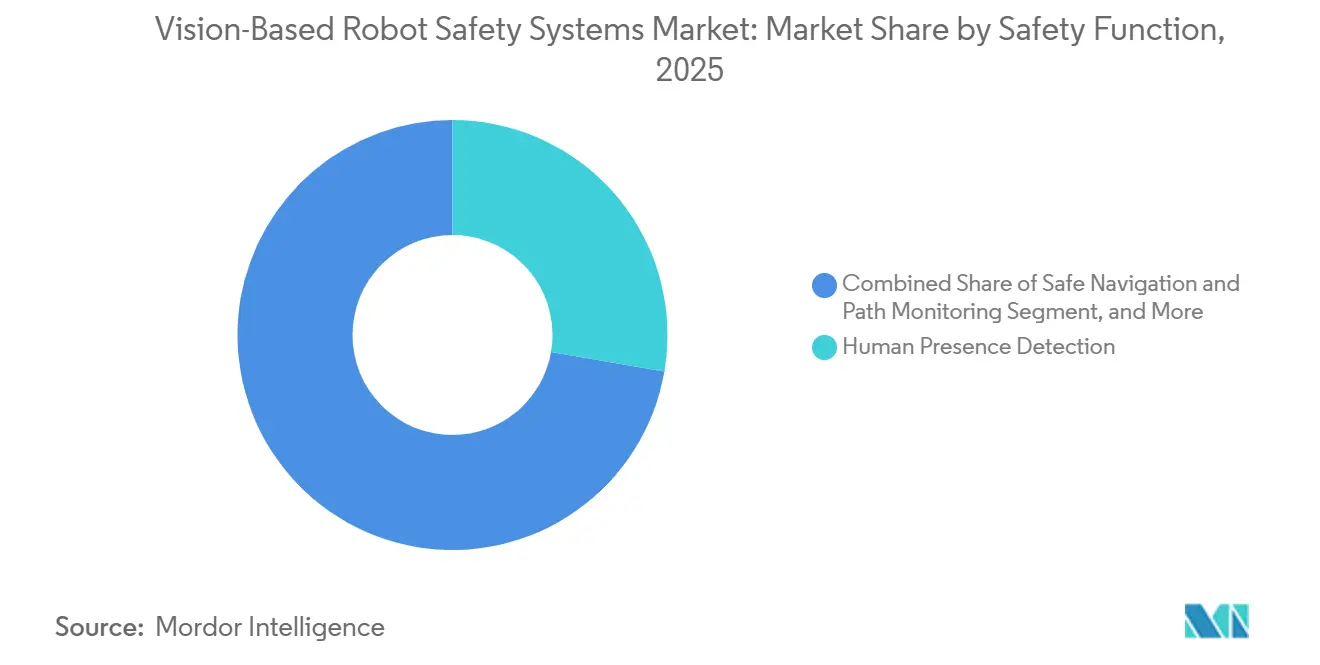
- 安全機能別では、人間存在検知が2025年のビジョンベースのロボット安全システム市場シェアの27.71%を占め、安全ナビゲーションおよびパス監視は2031年にかけて18.23%のCAGRで拡大すると予測されています。
- ビジョン技術別では、3Dステレオビジョンが2025年のビジョンベースのロボット安全システム市場シェアの28.93%を占め、AIおよびディープラーニングビジョンは2031年にかけて21.78%のCAGRで拡大すると予測されています。
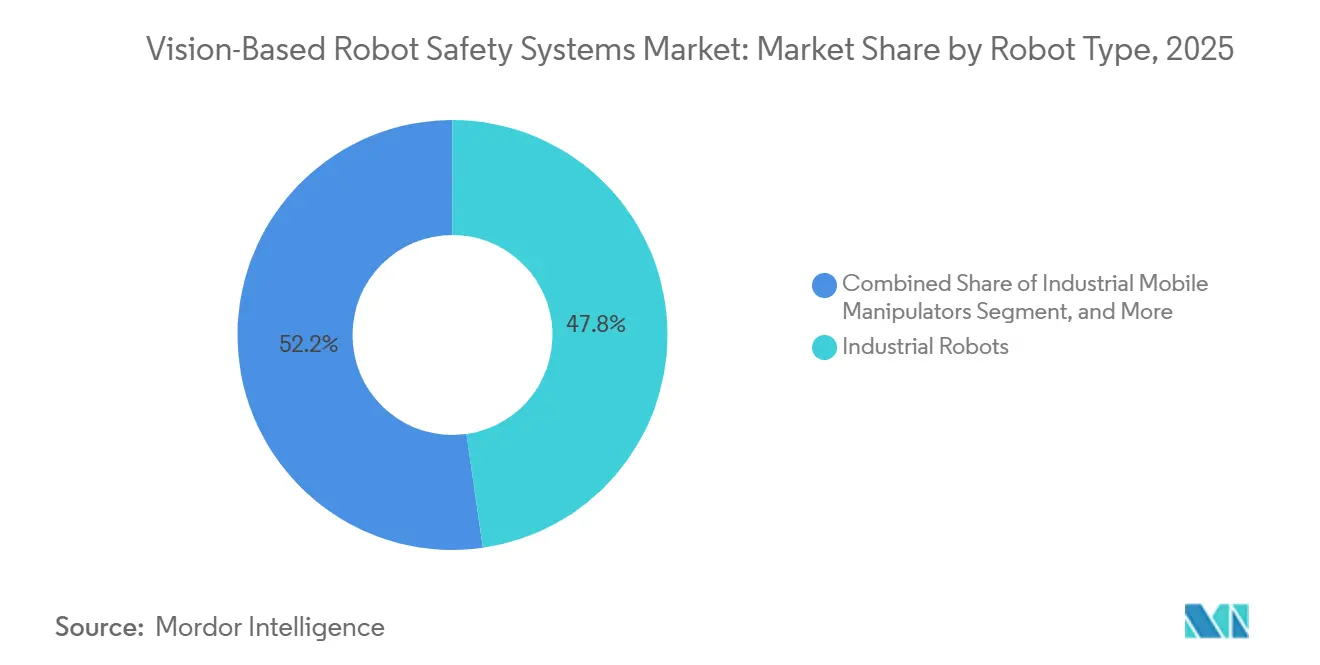
- ロボットタイプ別では、産業用ロボットが2025年のビジョンベースのロボット安全システム市場規模の47.76%を占め、産業用モバイルマニピュレーターは2031年にかけて19.65%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、自動車・モビリティが2025年のビジョンベースのロボット安全システム市場シェアの26.41%を占め、物流・倉庫業は2031年にかけて17.67%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年のビジョンベースのロボット安全システム市場シェアの37.41%を占め、中東・アフリカは2031年にかけて15.56%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI、エッジコンピューティング、および3D知覚の統合 | +2.5% | 中国、ドイツ、米国での急速な普及を伴うグローバル | 中期(2〜4年) |
| 協働ロボットワークセルの拡大 | +2.3% | 東アジア、ドイツ、米国の自動車クラスターに集中したグローバル | 短期(2年以内) |
| 倉庫における自律移動ロボットの成長 | +2.0% | 北米およびアジア太平洋地域のeコマースハブでの早期集中を伴うグロール | 短期(2年以内) |
| 機能安全および機械安全要件の強化 | +1.5% | 欧州連合、北米、日本(韓国およびオーストラリアへの影響を含む) | 中期(2〜4年) |
| ビジョンベースの保護に対するブラウンフィールド改修需要 | +0.9% | アジア太平洋地域、欧州、北米の既存製造拠点 | 中期(2〜4年) |
| 産業オートメーションプラットフォームとの安全データ統合 | +0.6% | 北米および欧州連合のインダストリー4.0採用企業(アジア太平洋地域での新興採用を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI、エッジコンピューティング、および3D知覚の統合が安全アーキテクチャを再構築
エッジベースのAIビジョンは、固定された保護ゾーンが変化する人間とロボットの経路に対応できない場合に、品質検査から安全レイヤーへと移行しています。2025年のIEEE研究では、LiDAR、RGB、サーマル入力を組み合わせたシステムが毎秒28〜35フレームで92.3%の検出精度と88.5%の平均適合率を達成したと報告されています。Cognexは2026年5月に、Qualcomm Dragonwing処理を搭載し、前世代比で最大4倍高速な処理能力を持つIn-Sight 3900を発売しました。[1]Cognex Corporation、「CognexがNVIDIA搭載のIn-Sightビジョンコントローラーを発売」、Cognex Corporation、prnewswire.comまた、2026年4月には、高負荷なローカルワークロード向けにNVIDIA Jetson搭載のIn-Sight 6900コントローラーも発売しました。したがって、ビジョンベースのロボット安全システム市場では、文書化・認証されたシステム動作を維持しながらレイテンシーを低減するサプライヤーが優位に立ちます。モデルの更新は展開前に安全検証を必要とするため、更新管理は処理性能と同様に重要です。
協働ロボットワークセルの拡大が接触ゾーンのリスクを増大
協働ロボットは、1つの固定されたセル境界の代わりに、複数の小さく変化する保護ゾーンを生み出します。2024年の産業用ロボットのグローバル稼働台数は466.4万台に達し、制約のある生産環境でのロボット活用が広がっています。SICKとUniversal Robotsは、ワークセルのフットプリンを拡大することなく、ツール周辺に移動する保護フィールドを生成するエンドオブアームセーフガードを共同開発しました。[2]SICK AG、「SICKのエンドオブアームセーフガードが安全な人間とロボットの協働推進でRBR50認定を受賞」、SICK Connect、sickconnect.comより小型で多様なワークセルは、各設置の検証コストを増加させます。これにより、ビジョンベースのロボット安全システム市場では、カスタムエンジニアリングを最小限に抑えた事前認証済みモジュールへの需要が高まります。また、実績ある統合パッケージを持つサプライヤーに、より小規模な工場への参入機会をもたらします。
倉庫における自律移動ロボットの成長が継続的な安全境界への需要を創出
自律移動ロボットおよび無人搬送車は、歩行者通路を移動する際に継続的な状況認識を必要とします。2026年のScientific Reports誌の研究では、VSLAMと光学フローを組み合わせたシステムが、変化する環境における屋内物流ロボットの障害物回避を改善したことが示されました。[3]Scientific Reports、「光学フローと特徴抽出を組み合わせたVSLAM屋内インテリジェント物流ロボットの視覚的障害物回避技術」、Scientific Reports、nature.comAlstef GroupはMODEX 2026において、AIベースの安全知覚バブルを搭載した自律型インテリジェント車両を発表しました。このシステムは歩行者、カート、パレットを分類し、適切な速度応答を選択します。大規模なフリートは、車両間で安全情報を調整する必要もあります。この要件により、ビジョンベースのロボット安全システム市場は、個別のセンシング製品から接続されたフリート安全アーキテクチャへと拡大しています。
機能安全および機械安全要件の強化が認証の基準をき上げ
ISO 10218-1:2025およびISO 10218-2:2025は2025年4月に発行され、2011年版に取って代わりました。改訂された規格は、以前はISO/TS 15066でカバーされていた協働ロボット要件のほとんどを組み込んでいます。主要な安全機能は、関連する安全フレームワークの下で定義されたパフォーマンスレベルまたは安全整合性レベルを実証する必要があります。速度・分離監視には、安全定格の存在検知と停止性能の文書化された検証が必要です。高い検出精度だけでは、従来のカメラを認証された安全用途に適したものとはなりません。これらの要件は、サードパーティ認証製品を持つ確立されたサプライヤーのビジョンベースのロボット安全システム市場における地位を支持する一方、新興AI製品の参入をより困難にしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い機能安全検証および認証コスト | -1.5% | 欧州連合、米国、日本で最も深刻なグローバル | 中期(2〜4年) |
| レガシーロボットコントローラーおよび安全PLCにわたる統合の複雑さ | -1.2% | アア太平洋地域の既存製造業、南欧・東欧、南北アメリカの中堅メーカー | 中期(2〜4年) |
| 低照度、遮蔽、汚染条件下でのパフォーマンス低下 | -0.8% | 食品・飲料、自動車ボディショップ、鋳造所を中心としたグローバル | 短期(2年以内) |
| 安全検証済み産業用AIトレーニングデータの入手困難 | -0.7% | 製薬・半導体用途を中心としたグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い機能安全検証および認証コストがインテグレーターのマージンを圧迫
新しいビジョンベース製品の機能安全認証には、ハードウェアとソフトウェアの共同認証が必要な場合、12〜18ヶ月を要し、500,000 ミリオン 米ドル以上のコストがかかることがあります。この費用は、中小規模のインテグレーターには吸収が困難です。Pilzは、異種システム間の安全通信のためのTÜV認証済みSEC2セーフティイーサネット接続ファンクションブロックをリリースしました。この製品はISO 13849パフォーマンスレベルeおよびIEC 61508安全整合性レベル3の要件をサポートします。一部のユーザーは、未認証のAIビジョンを監視用途に使用し、コンプライアンスが不明確なままにする場合があります。したがって、認証のコストと期間は、基盤技術が成熟している場合でも、ビジョンベースのロボット安全システム市場の商業的なペースを制限する可能性があります。
レガシーロボットコントローラーおよび安全PLCにわたる統合の複雑さがブラウンフィールド採用を遅らせる
多くの設置済み産業用ロボットは、PROFIsafeやFSoEなどの共通安全通信規格が普及する以前の独自コントローラーを使用しています。これにより、ビジョンベースの保護の追加は、サイト固有の統合作業に依存することになります。FANUCは2026年5月までに物理AIブラウンフィールド改修用途向けに1,000台以上のロボットを出荷しており、アップグレードに対する商業的需要を示しています。安全定格カメラデータは、ロボットが停止命令を受け取る前に、認証済み安全PLCを経由する必要があることが多いです。古いPLCは、サイクルタイムに影響を与えることなく高解像度の画像メタデータを処理できない場合があります。標準化されたインターフェースと事前配線済み安全モジュールにより、この負担を減し、ビジョンベースのロボット安全システム市場が既存の設置ベースに対応するのを支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
安全機能別:
存在検知が基盤を提供し、ナビゲーションが最速で成長人間存在検知は2025年に27.71%の最大シェアを占め、共有ワークスペースにおけるビジョンベースのロボット安全システムの需要の中核をなしています。変化する作業者の位置と意図されたロボットの動作に対して他の保護機能が適切に応答するためには、信頼性の高い検知が不可欠です。速度・分離監視、安全ゾーン検知、衝突検知は、複雑な施設における協働機器、固定産業用ロボット、作業者近傍で稼働するモバイルプラットフォームを対象とした多層安全設計において一般的に組み合わされています。これらの機能は、協働機器、固定産業用ロボット、作業者近傍で稼働するモバイルプラットフォーム周辺のさまざまなリスクに対処します。
安全ナビゲーションおよびパス監視は、2031年にかけて18.23%のCAGRで拡大すると予測されています。その成長は、ゾーンを完全に事前マッピングしたり、歩行者ートから確実に分離したりできないオープンフロアを移動するモバイルプラットフォームを反映しています。2025年のFrontiers in Robotics and AI誌の研究では、エッジ展開された物流ロボットが150ミリ秒未満のレイテンシーで88%の障害物回避成功率を達成したと報告されています。その他の機能には、ヒートマッピング、負荷検知、姿勢分析が含まれます。これらの機能は、安全・プロセス監査中に人間工学的コンプライアンスが審査される可能性がある製薬生産や航空宇宙組立において関連性が高まっています。したがって、ビジョンベースのロボット安全システム市場は、危険検知を超えて、サイト固有の運用手順を支援するより専門的な職場管理へと拡大できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


ビジョン技術別:
ステレオビジョンがリードし、AI知覚が最速で進歩3Dステレオビジョンは2025年のビジョンベースのロボット安全システム市場シェアの28.93%を占めました。その地位は、信頼性の高い深度情報、決定論的な幾何学的出力、および自動車ボディインホワイトや重部品組立セルにおける長年の統合実績を反映しています。構造化光3Dビジョンおよびタイムオブフライトセンサーも、さまざまな作業距離での正確な深度測定を必要とする用途に対応しています。SICKは2026年4月に、設定可能な三次元保護フィールドを備えた安全認証済み3Dタイムオブフライトセンサーとして、safeVisionary2を発売しました。
AIおよびディープラーニングビジョンは、2031年にかけて21.78%のCAGRで拡大すると予測されています。センシングデバイスからの動きや距離を単に測定するのではなく、歩行者と静止したカートを区別するなど、タイプ別にオブジェクトを分類できます。2025年のApplied Sciences誌のレビューでは、マルチモーダルセンサーフュージョンと説明可能なAIが協働ロボティクスにおける活発な研究分野として特定されました。説明可能性は、安全検証および後続のシステム監査における予測可能な動作に関する懸念に対処するのに役立ちます。2次元安全ビジョンは、制御された環境やコスト重視の環境では引き続き有用です。深度対応保護フィールドを必要とする工作機械ガード用途で3次元の代替手段がよりアクセスしやすくなるにつれて、その相対的な地位は圧力を受けています。
ロボットタイプ別:
産業用ロボットが収益を支え、モバイルマニピュレーターが加速産業用ロボットは2025年のビジョンベースのロボット安全システム市場規模の47.76%を占めました。このセグメントは、大規模な設置ベースと既存セルの継続的な改修、特に古い安全装置が更新された検知能力を必要とする場合に支えられています。2024年の産業用ロボットのグローバル稼働台数は466.4万台を超えました。ISO 10218:2025への準拠も、監視・保護能のアップグレードへの対応を必要としています。
産業用モバイルマニピュレーターは、2031年にかけて19.65%のCAGRで拡大すると予測されています。これらのシステムはモバイルベースと多関節アームを組み合わせており、同じ作業サイクル内でナビゲーションと近接マニピュレーションの両方を管理する必要があります。Aptivは2026年6月に、Robust.AIがGen 3 Carter協働モバイルロボット向けにAptiv PULSE AIおよびMLセンサーフュージョンを選択したと発表しました。このシステムはISO 13849パフォーマンスレベルd認証を目指しています。AMRやAGVを含むモバイルロボットも、フルフィルメントセンターや共有物流通路でフリート数が増加するにつれてアップグレードが必要です。これにより、ビジョンベースのロボット安全システム市場内で、安全性がユニットごとの購入からフリートインフラの意思決定へとシフトしています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
自動車が需要をリードし、物流が急速に拡大自動車・モビリティは2025年のビジョンベースのロボット安全システム市場シェアの26.41%を占めました。高いロボット密度と厳格な作業者保護要件が、混合組立環境におけるビジョンベース監視の使用を支えています。自動車は2024年のインドにおける産業用ロボット設置台数の45%以上、カナダでは47%以上を占めました。混合組立ラインでは、人員が生産エリアへの定期的なアクセスを必要とする場合に、完全なケージガードの代替としてビジョンシステムを使用できます。
物流・倉庫業は、2031年にかけて17.67%のCAGRで拡大すると予測されています。eコマースのフフィルメントには、より大規模なモバイルロボットフリート、調整された安全管理、および作業者、在庫、機器が継続的に位置を変える環境での信頼性の高い知覚が必要です。OMRONは2026年3月に、クリーンルーム環境向けのB5T HVC-P2人間検知モジュールを発表しました。このモジュールは、保護スーツが従来の体型認識に影響を与える作業者を識別するように設計されています。製薬、医療機器、食品用途も、洗浄条件、汚染、レンズの汚れを管理する設計を必要とします。航空宇宙・防衛は、人間の近接を避けられない複合材組立に協働ロボットを使用しています。
地域分析
アジア太平洋地域のビジョンベースのロボット安全システム市場
アジア太平洋地域は2025年のビジョンベースのロボット安全システム市場シェアの37.41%を占めた。中国は2024年に295,000台の産業用ロボットを導入し、世界全体の導入台数の54%を占め、国内メーカーが中国市場の57%を占めた。日本は2024年に450,500台の稼働台数を記録し、年比3%増となり、韓国は2019年以降、年間導入台数を約31,000台に維持している。インドは2024年に産業用ロボットを過去最高の9,100台導入し、そのうち45%を自動車産業が占めた。導入台数の増加およびISO 10218規定との整合性が、地域全体における国際認証済み安全プラットフォームへの需要を支えている。[4]国際ロボット連盟、「IFR:産業用ロボットの導入台数が10年間で2倍に」、The Robot Report、therobotreport.com
北米および欧州のビジョンベースのロボット安全システム市場
北米および欧州は2025年において、それぞれ第2位および第3位の地域ブロックであった。ドイツは2024年に26,982台のロボットを導入し、欧州全体の導入台数の32%を占めたが、前年比8%の減少となった。欧州連合機械規則2023/1230は、自律型およびAI対応機械に対する要件を強化しており、自動車および工作機械施設におけるアップグレードの必要性をみ出している。北米は2024年に50,100台のロボットを導入し、そのうち米国が34,200台、すなわち地域全体の68%を占めた。ネットワーク分離およびソフトウェア完全性に関する要件も、現在のサイバーセキュリティ要件を満たすよう設計されていない旧来の安全設備の更新を促進している。
南北アメリカおよびMEAのビジョンベースのロボット安全システム市場
中東およびアフリカは2031年までに年平均成長率15.56%で拡大すると予測されており、ビジョンベースのロボット安全システム市場において最も成長の速い地域となっている。サウジビジョン2030およびアラブ首長国連邦国家産業戦略は、製造能力、物流ハブ、倉庫自動化、および専用モバイルロボット運用を支援している。グリーンフィールド施設では、後から追加するのではなく設計段階で安全システムを仕様に組み込むことができ、AMR運用が当初から計画されている場合にシステムの価値向上を支援する。南米は依然として規模が小さく、ブラジルとアルゼンチンが地域内の導入台数の大部分を占める一方、メキシコは年間4%の減少にもかかわらず2024年に5,600台のロボットを導入した。

競合環境
ビジョンベースのロボット安全システム市場は、SICK AG、KEYENCE Corporation、Pilz GmbH、Cognex Corporation、OMRON Corporationが主導する適度に分散したサプライヤーベースを持っています。これらの企業は認証済みセンサーおよび安全エレクトロニクスで強固な地位を占め、FANUC、KUKA、Universal Robots、Yaskawaは自社製品への安全ビジョンの組み込みを進めています。競争は、信頼性の高い知覚、認証済み停止機能、および既存の自動化環境への実用的な統合を組み合わせたシステムを中心に展開されています。購買担当者は、ソフトウェア更新管理、安全文書のサポート、および確立されたロボットコントローラーとの実績あるインターフェースの可用性も評価しています。
Cognexは2026年の2つの製品発売を通じて、QualcommベースのIn-Sight 3900とNVIDIA JetsonベースのIn-Sight 6900でローカルAI処理能力を拡大しました。SICKとUniversal Robotsは、ロボットツールと共に移動する保護フィールドのためのエンドオブアームセーフガードを共同開発しました。Pilzは2025年に、自動機械の危険ゾーンに対するレーダーセンサーベースの安全装置に関する米国特許出願を提出しました。これらの動きは、ローカルAI、モバイル保護、および複数のモダリティを組み合わせたセンシングアプローチへのシフトを示しています。
提供された資料の中で、異種ロボット間のフリートレベルの安全オーケストレーションを制御しているサプライヤーは特定されていません。これにより、複数のプラットフォームからのリアルタイム安全データを組み合わせ、ISO 13849コンプライアンス文書をサポートするソフトウェアの余地が残されています。この需要は、AMRフリートが固定ロボット、従来のコンベヤー、および作業者と同じ施設内で稼働する場合に最も強くなります。融合知覚システムを認証できるサプライヤーは、個別のセンサー製品のプロバイダーに対して優位性を得る可能性があります。認証の専門知識、統合能力、ソフトウェア管理、および製品性能が連携して機能する必要があるため、ビジョンベースのロボット安全システム市場は競争が続いています。
ビジョンベースのロボット安全システム産業のリーダー企業
SICK AG
KEYENCE CORPORATION
OMRON Corporation
Rockwell Automation, Inc.
Cognex Corporation
- *免責事項:主要選手の並び順不同
ビジョンベースのロボット安全システム市場
- Balluff GmbH
- Banner Engineering Corp.
- Basler AG
- Cognex Corporation
- DENSO CORPORATION
- FANUC CORPORATION
- Hans TURCK GmbH & Co. KG
- Hokuyo Automatic Co., Ltd.
- IDEC Corporation
- ifm electronic GmbH
- KEYENCE CORPORATION
- KUKA AG
- Leuze electronic GmbH + Co. KG
- OMRON Corporation
- Panasonic Holdings Corporation
- Pepperl+Fuchs SE
- Pilz GmbH & Co. KG
- Rockwell Automation, Inc.
- SICK AG
- Schneider Electric SE
- Teledyne Technologies Incorporated
- Universal Robots A/S
- Yaskawa Electric Corporation

Recent Industry Developments in ビジョンベースのロボット安全システム市場
- 2026年7月:SICK AGのエンドオブアームセーフガード(EOAS)は、Universal Robotsと共同開発され、2026年RBR50ロボティクスイノベーション賞を受賞しました。これは、セルのフットプリントを拡大することなく衝突を防ぐためにロボットツールと共に動的に移動する、初の認証済みエンドオブアーム安全センサーです。
- 2026年6月:Aptiv PLCは、Robust.AIがGen 3 Carter協働モバイルロボット向けにAptiv PULSE AIおよびMLセンサーフュージョンを選択したと発表し、関連する産業安全ユースケース全体でISO 13849 PL(d)認証の基盤を確立しました。
- 2026年5月:Cognex Corporationは、Qualcomm Dragonwing搭載のIn-Sight 3900ビジョンシステムを発売しました。前世代システム比で最大4倍高速なAIエッジ検査を実現し、最大2,500万画素の解像度とPC不要の生産ライン展開を提供します。
- 2026年5月:FANUCは、2025年12月のIREXショーでシステムをデビューさせて以来、物理AIブラウンフィールド改修用途向けに1,000台以上のロボットを出荷したことを確認し、既存設置ベースロボットへのビジョン対応AIアップグレードの商業規模での普及を実証しました。


ビジョンベースのロボット安全システムのグローバル市場レポートの範囲
ビジョンベースのロボット安全システムは、光学センサーとリアルタイム画像処理を使用してロボットワークスペースを監視し、非接触リスク評価、動的安全ゾーン管理、および国際機能安全規格に準拠した安全な人間とロボットの協働を可能にする先進的な知覚技術です。
ビジョンベースのロボット安全システム市場レポートは、安全機能(人間存在検知、速度・分離監視(SSM)、安全ゾーン/侵入検知、衝突/近接検知、安全ナビゲーションおよびパス監視、その他の安全機能)、ビジョン技術(2D安全ビジョン、3Dステレオビジョン、構造化光3Dビジョン、タイムオブフライト(ToF)、AI/ディープラーニングビジョン、その他のビジョン技術)、ロボットタイプ(産業用ロボット、協働ロボット(コボット)、モバイルロボット(AMR/AGV)、産業用モバイルマニピュレーター、その他のロボットタイプ)、エンドユーザー産業(自動車・モビリティ、電子機器・半導体、一般製造、食品・飲料、製薬・医療機器、物流・倉庫業、航空宇宙・防衛、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 人間存在検知 |
| 速度・分離監視(SSM) |
| 安全ゾーン/侵入検知 |
| 衝突/近接検知 |
| 安全ナビゲーションおよびパス監視 |
| その他の安全機能 |
| 2D安全ビジョン |
| 3Dステレオビジョン |
| 構造化光3Dビジョン |
| タイムオブフライト(ToF) |
| AI/ディープラーニングビジョン |
| その他のビジョン技術 |
| 産業用ロボット |
| 協働ロボット(コボット) |
| モバイルロボット(AMR/AGV) |
| 産業用モバイルマニピュレーター |
| その他のロボットタイプ |
| 自動車モビリティ |
| 電子機器・半導体 |
| 一般製造 |
| 食品・飲料 |
| 製薬・医療機器 |
| 物流・倉庫業 |
| 航空宇宙・防衛 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 安全機能別 | 人間存在検知 | ||
| 速度・分離監視(SSM) | |||
| 安全ゾーン/侵入検知 | |||
| 衝突/近接検知 | |||
| 安全ナビゲーションおよびパス監視 | |||
| その他の安全機能 | |||
| ビジョン技術別 | 2D安全ビジョン | ||
| 3Dステレオビジョン | |||
| 構造化光3Dビジョン | |||
| タイムオブフライト(ToF) | |||
| AI/ディープラーニングビジョン | |||
| その他のビジョン技術 | |||
| ロボットタイプ別 | 産業用ロボット | ||
| 協働ロボット(コボット) | |||
| モバイルロボット(AMR/AGV) | |||
| 産業用モバイルマニピュレーター | |||
| その他のロボットタイプ | |||
| エンドユーザー産業別 | 自動車モビリティ | ||
| 電子機器・半導体 | |||
| 一般製造 | |||
| 食品・飲料 | |||
| 製薬・医療機器 | |||
| 物流・倉庫業 | |||
| 航空宇宙・防衛 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
ビジョンベースのロボット安全システム市場の規模はどのくらいですか?
市場規模は2026年に306.40 ミリオン 米ドルで、14.33%のCAGRで2031年までに598.51 ミリオン 米ドルに達すると予測されています。
ビジョンベースのロボット安全システムの採用を促進しているものは何ですか?
協働ワークセル、モバイルロボットフリート、エッジAI、三次元知覚、および厳格化する機能安全規則が需要を支えています。
2025年に需要をリードした安全機能はどれですか?
人間存在検知は、共有の人間とロボットのワークスペースにとって基本的であるため、2025年に27.71%のシェアでリードしました。
2031年にかけて最も速く成長しているビジョン技術はどれですか?
AIおよびディープラーニングビジンは、2031年にかけて21.78%のCAGRで拡大すると予測されています。
2025年に最大のシェアを占めた地域はどこですか?
アジア太平洋地域は、中国、日本、韓国、インドでの高いロボット設置台数に支えられ、2025年に37.41%を占めました。
最も速く成長しているエンドユーザー用途はどれですか?
物流・倉庫業は、フルフィルメントセンターがモバイルロボットフリートを拡大するにつれて、2031年にかけて17.67%のCAGRで拡大すると予測されています。
最終更新日:



