
産業用ロボットインテリジェンスソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
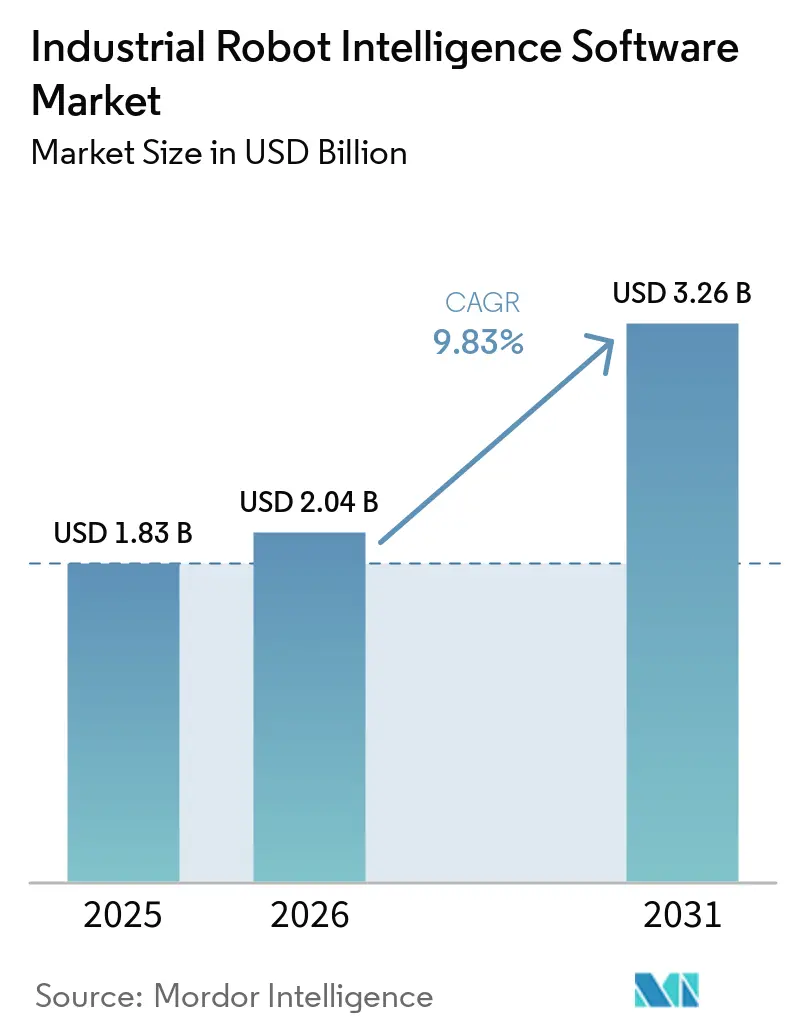
| 市場規模 (2026) | 2.04 十億米ドル |
| 市場規模 (2031) | 3.26 十億米ドル |
| 成長率 (2026 - 2031) | 9.83 % |
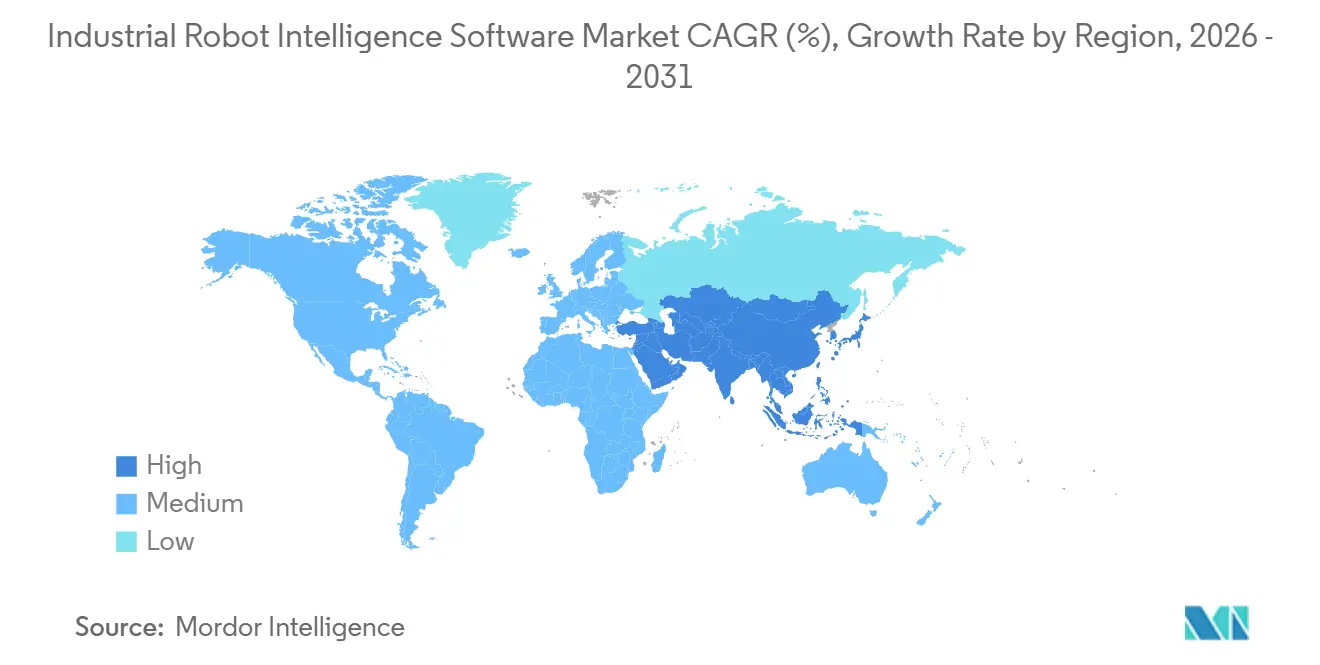
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業用ロボットインテリジェンスソフトウェア市場分析
産業用ロボットインテリジェンスソフトウェア市場規模は、2025年の1.83 ビリオン 米ドルから2026年には2.04 ビリオン 米ドルへと拡大し、2031年までに3.26 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.83%を記録する見込みである。この成長は、ロボット実行におけるAIの広範な採用と、自動化主導の生産へと向かう製造業のシフトを反映している。製造業者は、ロボットセルの稼働期間全体にわたってプログラミング、検証、監視、改善を行うソフトウェアにより大きな価値を見出している。また、需要は新規導入にとどまらず、既存のロボットフリートがビジョン、シミュレーション、および接続された生産運用のアップグレードを必要としている。サプライヤーはシミュレーション、プログラミング、AIツールを組み合わせたプラットフォームで対応しており、専門ベンダーはマルチブランドの後付け改造に注力している。シミュレーション環境から物理環境への信頼性の高い移行とサイバーセキュリティの審査は、産業用ロボットインテリジェンスソフトウェア市場における購入検討の中心的な要素であり続けている。
レポートの主要ポイント
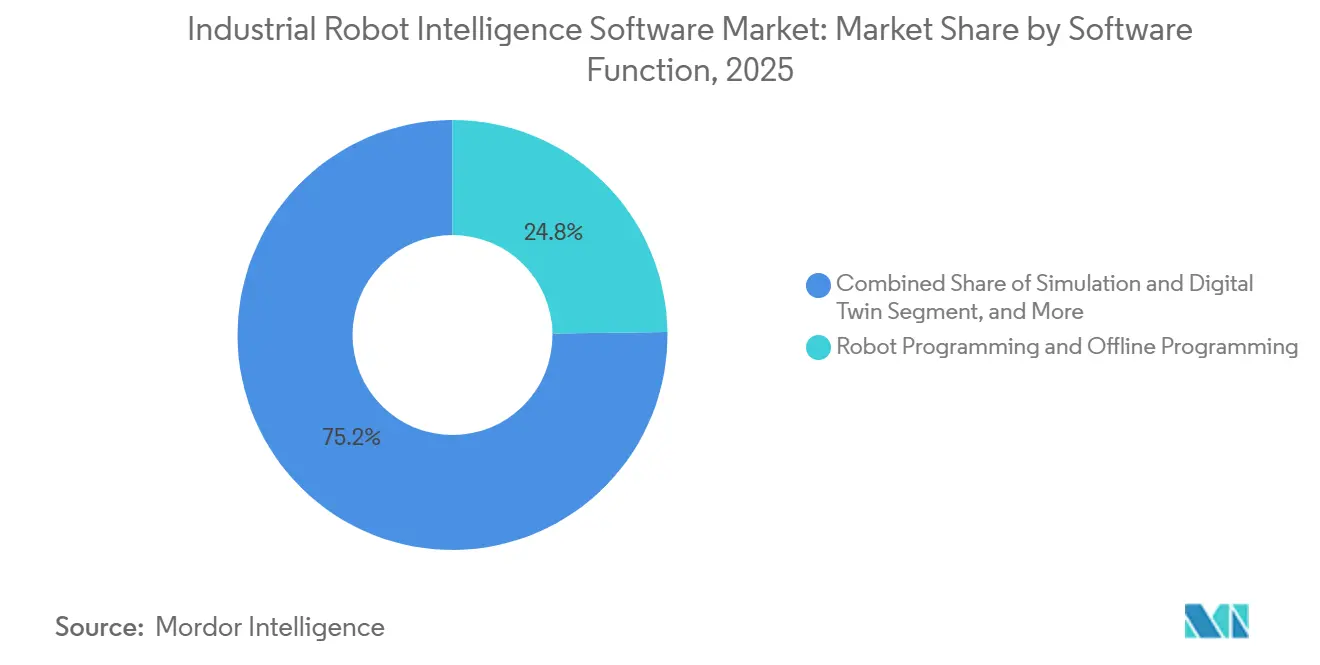
- ソフトウェア機能別では、ロボットプログラミングおよびオフラインプログラミングが2025年の産業用ロボットインテリジェンスソフトウェア市場シェアの24.78%を占め、知覚・ビジョンガイダンスは2031年にかけてCAGR 12.16%で拡大する見込みです。
- 展開モデル別では、オンプレミス展開が2025年の産業用ロボットインテリジェンスソフトウェア市場規模の60.59%を占め、クラウドベース展開は2031年にかけてCAGR 13.02%で拡大する見込みです。
- 用途別では、マテリアルハンドリングおよびパッケージングが2025年の産業用ロボットインテリジェンスソフトウェア市場シェアの20.07%を占め、品質検査・計測は2031年にかけてCAGR 12.02%で拡大する見込みです。
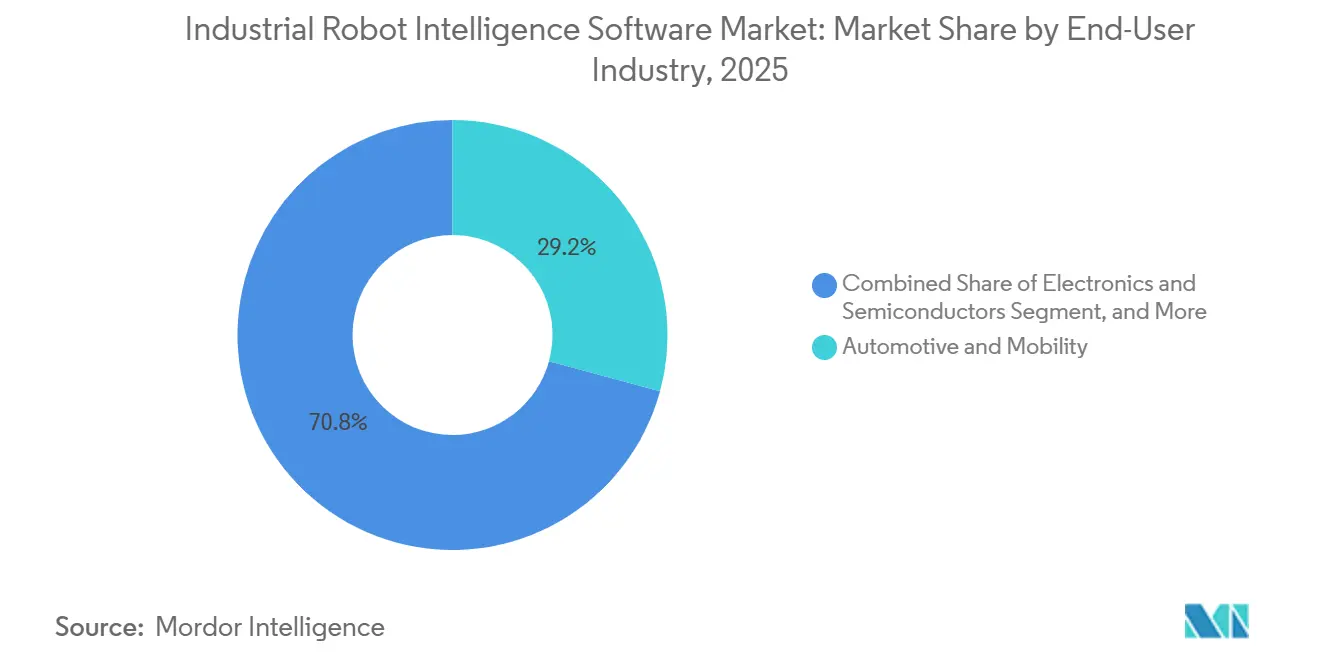
- エンドユーザー産業別では、自動車・モビリティが2025年に29.21%のシェアを占め、電子機器・半導体は2031年にかけてCAGR 11.27%で拡大する見込みです。
- 企業規模別では、大企業が2025年に77.86%のシェアを占め、中小企業は2031年にかけてCAGR 13.74%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年に48.62%のシェアを占め、中東は2031年にかけてCAGR 13.06%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応型アダプティブロボット実行 | +3.0% | 北米、中国、ドイツ、日本で最も高い強度を持つグローバル規模 | 中期(2〜4年) |
| 工場労働力不足とリショアリングの経済性 | +2.0% | 北米および西欧が中心で、韓国およびオーストラリアへの波及あり | 短期(2年以内) |
| デジタルツインおよびバーチャルコミッショニングの要件 | +1.5% | ドイツ、日本、韓国、米国の自動車・半導体クラスターが牽引するグローバル規模 | 中期(2〜4年) |
| 高混流生産向けローコードプログラミング | +1.2% | 欧州、東南アジア、メキシコなど中小企業が集積する地域で早期の成果が見られるグローバル規模 | 短期(2年以内) |
| フィクスチャーレス自動化向けCAD学習型知覚 | +0.8% | 高混流の電子機器・自動車組立拠点に集中するグローバル規模 | 中期(2〜4年) |
| 合成データおよびシミュレーションから実環境へのトレーニングパイプライン | +0.6% | 北米および東アジアのクラウドコンピューティング優位性を持つグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AI対応型アダプティブロボット実行
物理AIのためのファウンデーションモデルは、産業用ロボティクスの経済性を変えつつあります。製造業者はすべての動作を個別にプログラムするのではなく、広範なポリシーを学習させて個々のセルに適応させることができます。このアプローチにより、以前は大規模なカスタム作業を必要としていた用途のソフトウェア工数を削減できる可能性があります。FANUC社は2026年5月にROBOGUIDEとNVIDIA Isaac Simの統合を深化させ、シミュレーションと物理ロボットが同じ制御アルゴリズムを使用できるようにし、両環境間の軌道差異に対処しました。ABB社は2026年下半期にRobotStudio HyperRealityのリリースを計画しており、NVIDIA Omniverseを活用して仮想と物理ロボットの動作間で99%の相関性を実現すると主張しています。2026年のNature Communications誌の研究では、精密知覚と言語モデル推論を組み合わせることで、複雑でフォールトトレラントな製造タスクにおける成果が向上することが示されました。[1] これらの動向は、ハードウェアコストが低下しフトウェア機能が拡大する中で、産業用ロボットインテリジェンスソフトウェア市場への継続的な支出を支えています。
工場労働力不足とリショアリングの経済性
労働力不足により、自動化の意思決定は短期的な資本サイクルへの依存度が低下しています。製造業の雇用主は、希少な専門労働力への依存を減らしながらタスクを実行できるシステムを必要としています。国際ロボット連盟は、米国のロボット設置台数が2025年に11%増加して38,000台となり、過去3番目に高い実績となったと報告しました。サンフランシスコ連邦準備銀行は、貿易政策の不確実性に直面した企業が産業用ロボットの使用を増加させており、政策リスクと自動化活動が連動していることを明らかにしました。[2] これにより、既存フリートのソフトウェアアップグレードと新規ロボットプロジェクトの両方に対する需要が生まれています。AI誘導型実行は、製造業者が労働コストと移転コストを管理しながら生産を維持しなければならない場面でより重要性を増しています。したがって、産業用ロボットインテリジェンスソフトウェア市場は、リショアリングプログラムが柔軟で再現性の高い生産方法を必要とする際に恩恵を受けます。
デジタルツインおよびバーチャルコミッショニングの要件
生産ラインをより迅速に立ち上げ、より多くの製品バリアントに対応しなければならない中で、バーチャルコミッショニングの重要性が高まっています。デジタルツインにより、エンジニアは物理的な設備をラインに設置する前に、プログラミング、ロボットの動作、安全条件をテストできます。PIA Automation社は、78の処理ステーション、27のロボットセル、46台の産業用ロボットを備えたBMW Eドライブラインにデジタルツイン技術とバーチャルコミッショニングを適用しました。2025年のInternational Journal of Advanced Manufacturing Technology誌の研究では、自己学習型デジタルツインフレームワークを使用することで、ピックアンドプレースタスクで74.79%、溶接タスクで36.06%のエネルギー削減が報告されました。ABB社はRobotStudio HyperRealityによりコミッショニング時間を最大80%短縮できると述べています。これにより、特に物理的なプロトタイピングや立ち上げ遅延が実質的なコストを生む場面で、シミュレーションソフトウェアがより多くの自動化提案に組み込まれるようになっています。産業用ロボットインテリジェンスソフトウェア市場は、仮想モデル、プロセス更新、モデル再学習に関する継続的な作業から恩恵を受けます。
高混流生産向けローコードプログラミング
高混流生産は、プログラミング工数が運用上の利益を上回る可能性があるため、自動化が困難でした。ローコードおよびノーコードツールはこの負担を軽減し、より多くのオレーターがロボットタスクを作成・変更できるようにします。Inbolt社はAutomate 2026でロボットプログラミングを発表し、エンジニアが既存フリートのCADモデルから5分以内に実行可能なロボット動作を生成できるようにしました。Panasonic Connect社は2025年にRobo Syncを発表し、コーディングの専門知識を持たないユーザー向けのビジュアルプログラミングを設計しました。KUKA社もiiQWorks.Copilotをiiシミュレーションと統合し、自然言語プロンプトによるロボットセルの設計と検証をサポートしました。これらのツールは、インテグレーターに依存する中小規模の製造業者やプロセスオペレーターへのソフトウェアアクセスを拡大します。また、頻繁な製品変更に対してより迅速なプログラム更新が必要な大規模工場においても新たな機会を生み出します。したがって、産業用ロボットインテリジェンスソフトウェア市場は、新規ユーザーの増加と既存ロボットフリート内での利用拡大の両面から成長できます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い統合・検証コスト | -1.8% | 中小企業が集積する地域やインテグレーーネットワークが限られた新興経済圏で最も大きな圧力があるグローバル規模 | 短期(2年以内) |
| サイバーセキュリティおよび機能安全上のリスク | -1.2% | 北米および欧州で最も強い規制圧力があるグローバル規模 | 中期(2〜4年) |
| 変動セルにおけるシミュレーションから実環境への移行リスク | -0.7% | マルチサプライヤーで変動性の高い自動車・電子機器環境に特に顕著なグローバル規模 | 中期(2〜4年) |
| 安全認定済みロボティクスソフトウェア人材の不足 | -0.5% | 北米および欧州で特に圧力が高まるグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い統合・検証コスト
既存の工場にインテリジェンスソフトウェアを導入するには、プログラマブルロジックコントローラー、安全制御、ビジョンシステム、製造実行システムとの連携が必要です。この作業は、複雑なマルチサプライヤーセルではソフトウェアライセンス費用を上回るコストがかかる場合があります。ABB社がRobotStudio HyperRealityによりコミッショニング時間を最大80%短縮できると見積もっていることは、既存のコミッショニング工数の規模を示していますが、新しいソフトウェアスタックには依然として初期投資が必要です。南デンマーク大学の研究者は、欧州の小ロット製造環境においてロボット導入の主要な障壁は再構成とプログラミングであることを明らかにしました。[3] 複数のブランド、安全インターロック、レガシーシステムが関与する場合、検証によってプロジェクトが長期化する可能性があります。事前認定済みモジュールと共通統合レイヤーは負担を軽減できますが、サイト固有のテストの必要性をなくすことはできません。これにより、予算が限られているか、インテグレーターのサポートが不十分な組織における産業用ロボットインテリジェンスソフトウェア市場での採用が遅れています。
サイバーセキュリティおよび機能安全上のリスク
コネクテッドロボットセルは、自動化プロジェクトにサイバーセキュリティ要件を追加します。セキュリティ評価では、アクセス制御、オペレーティングシステム、ネットワーク、およびインシデントが物理的な操業に与える潜在的な影響に対処する必要があります。Kaspersky ICS CERTは、2026年第1四半期に産業用制御システムコンピューターの19.6%が攻撃を受けたと報告しました。KUKA社は2026年7月にロボットシステムのIEC 62443-4-2セキュリティレベル2認証を取得し、EN ISO 10218-1:2025および規則(EU)2024/2847の要件も満たしました。このような要件はサプライヤーの資格審査と購買スケジュールにますます影響を与えています。規制対象ユーザーは、セキュリティおよび安全審査を完了するまでソフトウェアのアップグレードを遅らせる場合があります。産業用ロボットインテリジェンスソフトウェア市場は、より多くのコネクテッド機能が展開前に必要な検証を増加させる可能性があるというタイミング上の課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソフトウェア機能別:
ビジョンインテリジェンスがプログラミングリーダーシップを超えて拡大ロボットプログラミングおよびオフラインプログラミングは、2025年の産業用ロボットインテリジェンスソフトウェア市場において24.78%を占め、最大のソフトウェア機能カテゴリーとなった。この地位は、OEMプログラミング環境への長年にわたる投資と、ティーチペンダントワークフローの大規模な導入実績を反映している。ABB RobotStudio、FANUC ROBOGUIDE、およびKUKA iiQWorksは、生産セルにおいて引き続き不可欠なプランニング、プログラミング、および検証タスクをサポートしている。知覚およびビジョンガイダンスは、2031年にかけてCAGR 12.16%で拡大すると予測されており、ソフトウェア機能の中で最も高い成長率となっている。AIネイティブのビジョンツールは、専用フィクスチャなしにCAD参照フレームから部品を特定することができる。この機能により、少量生産用途のセットアップ作業が削減され、より幅広い生産条件への対応が可能となる。2025年の研究では、実際の産業用検査画像に対して合成データで学習した検出モデルの平均適合率が98.40%であることが報告された。[4] この結果は、CADモデルと物理ベースの画像生成が産業用知覚のデータ収集作業をいかに削減できるかを示している。
シミュレーションおよびデジタルツインソフトウェアは、プログラミングと知覚を結びつけ、エンジニアがビジョンガイダンスタスクを仮想環境で検証できるようにする。FANUCとNVIDIAは、シミュレートされたロボット動作と物理的なロボット動作の差異に対処するため、2026年5月に統合を強化した。モーションプランニングと制御も、複数のロボットが共有ワークスペースで動作を調整し衝突を回避しなければならない用途において価値を高めている。Realtime Roboticsは、コントローラーファームウェアの上位で動作するモーションプランニングソフトウェアでこの要件に対応している。予知保全および診断は、データ管理および分析とともに、製造業者がロボットのテレメトリーを生産インプットとして活用するにつれて拡大している。KUKAのiiQWorks.CopilotはAIアシスタンスとシミュレーションワークフローを組み合わせている。これにより、プログラミング、シミュレーション、AIサポートが単一のワークフロー内でより緊密に統合される。産業用ロボットインテリジェンスソフトウェア市場は、その結果として、個別の機能ツールからより統合されたエンジニアリングプラットフォームへとシフトしている。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
展開モデル別:
クラウドサービスが成長する一方でオンプレミスシステムが不可欠であり続けるオンプレミス展開は2025年の市場の60.59%を占めました。このリードは、モーションセンシティブな生産オペレーションにおけるローカル制御の必要性を反映しています。クローズドループサーボ制御は4ミリ秒未満のサイクルタイムで動作し、クラウドのラウンドトリップレイテンシーに依存することはできません。自動車、航空宇宙、防衛のサプライチェーンも生産ソフトウェアに厳格なデータ管理要件を適用しています。これらの要因により、実行レイヤーの機能はロボットコントローラーの近くに維持されています。オンプレミス環境は、安全クリティカルな操業に必要な高い信頼性を引き続きサポートします。また、製造業者がローカルの検証とプラント固有の設定を管理できるようにします。この構造的な役割により、クラウドサービスがローカルに展開された制御ソフトウェアを置き換えるスピードが制されています。
クラウドベース展開は2031年にかけてCAGR 13.02%で拡大する見込みです。このモデルは、大規模なAIトレーニング、合成データ生成、拠点間のコラボレーションをサポートします。NVIDIA OSMOは、分散コンピューティング環境全体でIsaac Simワークフローのオーケストレーションをサポートします。ABB社のRobotStudio HyperRealityは、ハードウェアコミッショニング前のクラウドベースのモデルトレーニングのために、パラメーター化されたロボットステーションをNVIDIA Omniverseにエクスポートできます。サービスとしてのロボティクス契約は、ハードウェア、ソフトウェア、接続性、保守を継続的な運営費用にまとめます。Workr社はABBロボットとクラウド学習型物理AIを活用して中小規模の製造業者にサービスを提供しています。ハイブリッドアーキテクチャは、ローカル実行とクラウドベースの更新およびフリート分析を組み合わせます。このアプローチにより、マルチサイトの製造業者はセルレベルのリアルタイムパフォーマンスを損なうことなく、集中型のインテリジェンス管理を実現できます。
用途別:
品質検査がマテリアルハンドリングと並んで勢いを増すマテリアルハンドリングおよびパッケージングは、2025年の産業用ロボットインテリジェンスソフトウェア市場において20.07%を占めた。倉庫、物流、およびライン末端のパッケージング業務はロボット密度が高く、プログラミング要件が比較的標準化されている。これらの条件が、経路計画、ワークフロー調整、およびフリート管理ツールへの需要を支えている。品質検査および計測は、2031年にかけてCAGR 12.02%で拡大すると予測されている。製品および組立品の複雑化に伴い、電子機器および自動車メーカーはより厳格な欠陥管理を必要としている。2026年に発表されたNature Communicationsの研究では、畳み込みニューラルネットワークの知覚と言語モデルの推論を統合した製造フレームワークが実証された。このアプローチは、変化する生産環境における適応的な評価をサポートする。産業用ロボットインテリジェンスソフトウェア市場は、その結果として、生産プロセス内でのより継続的な検査へと向かっている。
Inboltは、Ford、GM、Stellantis、およびToyotaの工場にCADベースの知覚ツールを導入しており、自動車生産現場におけるロボットビジョンの活用を示している。[5] これらのシステムは、検査をプロセス後のサンプリングから生産速度でのプロセス内チェックへとシフトさせることができる。組立および接合も、学習済みモーション機能から恩恵を受けている。FANUCは2026年5月に、NVIDIA Isaac GR00T Nで学習させたCRXコボットを用いた柔軟な布折り畳みのイミテーションラーニングを実演した。溶接および表面処理、ならびに機械テンディングおよび加工は、生産プロセスの専門化進むにつれて需要を維持している。ピッキング、キッティング、およびオーダーフルフィルメント、イントラロジスティクスおよびモバイルマニピュレーション、ならびに危険環境作業は、さらなる用途領域を代表している。Fizyr、Brain Corporation、Realtime Roboticsを含むベンダーは、固定経路と構造化されたレイアウトでは不十分であった環境に対応している。産業用ロボットインテリジェンスソフトウェア市場は、知覚と適応制御がそれらの環境における信頼性を向上させるにつれて、用途の幅を広げている。
エンドユーザー産業別:
電子機器・半導体が自動車との差を縮める自動車およびモビリティは2025年に市場の29.21%を占めた。電動化プログラムは、バッテリーモジュール組立およびeドライブ製造のための詳細なプログラミングを必要とする。これらのプロセスは、従来のパワートレイン生産よりも精密なモーションと検査を要求する。PIA AutomationのBMW eドライブプロジェクトには46台のロボット、デジタルツインによるコミッショニング、および段取り替えなしのマルチバリアント生産が含まれていた。一般製造、食品・飲料、製薬、および医療機器は安定した需要基盤を提供している。国際ロボット連盟は、2025年に米国の食品セクターにおけるロボット導入台数が30%増加したと報告した。製薬および医療機器ユーザーも文書化された検証を必要とし、これがソフトウェアサービスへの継続的な需要を支えている。産業用ロボットインテリジェンスソフトウェア市場は、各セクターが固有の生産およびコンプライアンスニーズを満たすためにソフトウェアを活用するにつれて恩恵を受けている。
電子機器および半導体産業は、2031年にかけてCAGR 11.27%で拡大すると予測されており、エンドユーザーカテゴリーの中で最も高い成長率となっている。半導体製造は、検査および部品配置において高い精度を必要とする。Hiwin Technologiesは、半導体自動化への需要に牽引され、2026年第1四半期にロボティクスの売上高シェアが倍増したと報告した。TSMC、Samsung、およびIntelは、2030年までに4,000億 米ドルを超える新規製造施設への投資を確約しており、サブミリメートルの検査とナノメートル精度の配置が可能なソフトウェアを必要としている。これにより、シミュレーション、ビジョン、および厳密に制御されたモーションシステムへの需要が高っている。物流および倉庫業も、モバイルマニピュレーションプラットフォームを通じて関連性を高めている。金属および機械、ならびに航空宇宙および防衛は、プロセスの変動性と検証ニーズに基づいて異なる速度で採用が進んでいる。産業用ロボットインテリジェンスソフトウェア市場は、単一の標準的なソフトウェア構成ではなく、専門化されたワークフローを通じてこれらの垂直市場に対応している。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
企業規模別:
中小企業が柔軟なモデルを通じてアクセスを拡大大企業は2025年に市場の77.86%を占めた。より大規模なロボットフリートにより、統合コスト、検証スケジュール、および専門人材ニーズを吸収することができる。ABBは、世界中で60,000人を超えるロボティクスエンジニアがRobotStudioを使用していると述べた。大規模組織はまた、デジタルツインおよびシミュレーションへの需要の多くを占めており、仮想工場モデルには相当なエンジニアリングリソースが必要となる。複数ラインの施設は、小規模な工場では資金調達が困難なモデリング作業を正当化できる。大企業は、フル機能プラットフォーム、長期ライセンス、およびデジタルツインサービスの重要な顧客である。また、調達基準、サイバーセキュリティ審査、およびグローバルサポートニーズを通じてソフトウェア要件に影響を与えている。
中小企業は、2031年にかけてCAGR 13.74%で拡大すると予測されている。サービスとしてのロボティクスの取り決めにより資本コミットメントが削減される一方、ノーコードプラットフォームによりロボットタスクを設定できる従業員の範囲が広がっている。AIビジョンは、フィクスチャベースのセットアップの一部をカメラベースのローカリゼーションに置き換えることもできる。OECDは2025年に、クラウドベースおよびモジュール型ソフトウェアがスキルおよびインフラの障壁を低減するにつれて、大企業と中小企業のロボティクス採用格差が縮小していることを明らかにした。ABBとWorkrは、中小製造業者向けに合成データで学習した物理AIを開発した。ソフトウェア、学習データ、およびリモートサポートをサブスクリプションに組み合わせたベンダーは、この顧客グループとの整合性が高い。産業用ロボットインテリジェンスソフトウェア市場は、導入が永続ライセンスや専門インテグレーターへの依存度を低下させることで、より多くの中小製造業者にリーチできるようになる。
地域分析
アジア太平洋地域の産業用ロボット・インテリジェンス・ソフトウェア市場
アジア太平洋地域は2025年に市場の48.62%を占めた。中国は2024年に295,000台の産業用ロボットを設置し、世界の年間設置台数の54%を占め、稼働台数は2,027,200台に達し、プログラミング、AIアップグレード、コネクテッドオペレーションへの継続的な需要を生み出している。サムスンは2026年7月に亀尾でのヒューマノイドロボット量産およびAI中心の製造に向けて19兆ウォン(137.7 ビリオン 米ドル)を発表し、現代ウィアは400兆ウォン(289.9 ミリオン 米ドル)のロボティクス投資(AIおよびソフトウェアスタートアップへの出資を含む)を発表した。Configは2026年5月にロボット基盤モデルのデータ収集およびクラウドベースのサービスとしてのロボット・プラットフォームに向けて2,700万米ドルのシードラウンドを調達した。日本と韓国は定期的なソフトウェアアップグレードを必要とする大規模なロボット導入実績を有しており、インドとオーストラリアは新しいソフトウェアスタックに向けてより急速に成長する機会を提供している。
南北アメリカおよびヨーロッパの産業用ロボット・インテリジェンス・ソフトウェア市場
北米とヨーロッパは合わせて、産業用ロボット・インテリジェンス・ソフトウェア市場において次に大きな複合的貢献を提供している。米国は2025年に38,000台のロボットを設置し、前年比11%増となり、食品分野の自動化、リショアリング・プログラム、AIインフラが需要に寄与した。NVIDIAのIsaacエコシステムは、開発者およびメーカー向けにシミュレーション、合成データ生成、エッジ展開をサポートしている。西ヨーロッパは2024年に製造業従業員10,000人あたり267台のロボット密度を記録し、ドイツ、スイス、オランダ、イタリアが地域の導入をリードした。ヨーロッパの顧客はバーチャル・コミッショニング、安全基準、サイバーセキュリティ要件を特に重視しており、南米は自動車組立とプログラミングツールを中心とした新興地域にとどまっている。
中東・アフリカの産業用ロボット・インテリジェンス・ソフトウェア市場
中東は2031年までに年平均成長率13.06%で拡大すると予測されており、産業用ロボット・インテリジェンス・ソフトウェア市場において最も成長の速い地域となっている。サウジ・ビジョン2030およびアラブ首長国連邦のオペレーション300bnは、ロボティクスの展開を広範な多角化計画と結びつけている。ADNOCは2026年にタウィーラーに重作業用自律オペレーター・ロボットを導し、年末までの本格稼働を目標としている。[6] 聯合索威国際集団は2025年10月にアラブ首長国連邦におけるAI搭載ロボット製造・研究拠点向けに1億3,250万米ドルの融資枠組みに署名し、Micropolis AI Roboticsは2026年5月にEMSTEELと4台の自律物流ロボットの導入に関する120万米ドルの契約に署名した。これらの活動は、国家主導のパイロット事業と並行して商業展開が進みつつあることを示しており、アフリカは最も小さな地域セグメントにとどまり、南アフリカとナイジェリアでの初期需要は採掘、物流、食品加工に集中している。
競合環境
市場集中度
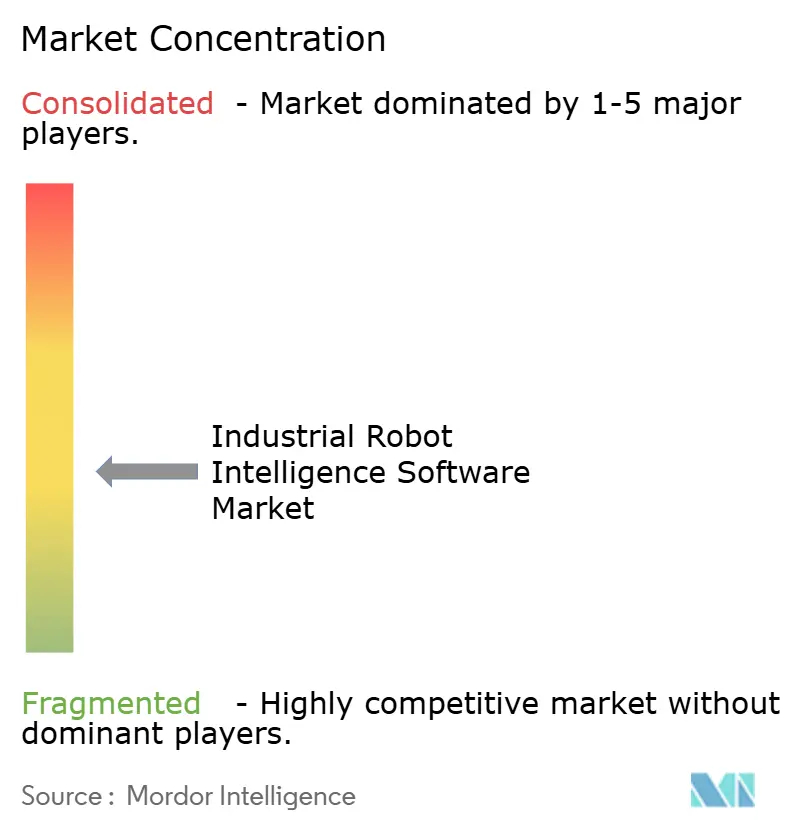
産業用ロボットインテリジェンスソフトウェア市場は中程度に分散しており、競合グループは相互に重複する傾向が強まっています。ABB、FANUC、KUKA、Yaskawa、Mitsubishi Electric、Universal Robotsを含むロボティクスOEMは、インテリジェンスソフトウェアを独自ハードウェアとともに提供し、サブスクリプション、シミュレーションアップグレード、デジタルツインサービスを通じて継続的な収益を構築しています。Inbolt SAS、Fizyr B.V.、Augmentus Pte. Ltd.、Palladyne AI Corp.、Realtime Robotics、Brain Corporationを含む専業サプライヤーは、OEMネイティブプラットフォームが共通レイヤーを提供できないマルチブランド・マルチセルの環境に対応しています。NVIDIAはIsaacシミュレーションおよびAI開発プラットフォームを通じて両グループをサポートしています。KUKA社はNVIDIA GTC 2026で自動化管理プラットフォームを発表し、ABB社のRobotStudio HyperRealityはAI指向のシミュレーションを確立されたロボットエンジニアリング環境に取り込んでいます。
競争はますますプロジェクトリスクを低減しコミッショニングを短縮するシミュレーションから実環境へのワークフローに集中しています。Dassault Systèmes DELMIA、PTC、Siemens Digital Industries Softwareはエンタープライズ工場シミュレーション層で競合しており、InboltのCADから生産へのワークフローとRealtime Roboticsのモーションプランニングソフトウェアは工場モデルとロボットサーボ制御の間のギャップに対処しています。Inbolt社は2026年6月に既存ロボットフリート向けのビジョン対応プログラミングをローンチし、そのダイナミックなインハンドビンピッキングのデモンストレーションはAutomate 2026イノベーションアワードにノミネートされました。これは、ソフトウェア専業ベンダーがロボットハードウェアを製造せずにビジョンとプログラミングで競合できることを示しています。産業用ロボットインテリジェンスソフトウェア市場は、信頼性の高い相互運用性と測定可能な展開成果を示せるサプライヤーに対して引き続き開かれています。
クラウドインフラはモデルトレーニングコストとソフトウェアアップデートの速度に影響を与えます。MicrosoftはKUKA社のiiQWorks.Copilotに貢献しており、クラウドプラットフォームは複数の専門ベンダーのコンピューティングニーズをサポートしています。小規模サプライヤーは事前学習済みの知覚モデル、複数のロボットブランド統合、サブスクリプション価格設定で迅速に動くことができ、OEMソフトウェアチームは導入済みハードウェアベース、コントローラーアクセス、サービスネットワークからの優位性を維持しています。サイバーセキュリティ認証、安全検証、統合の深さはサプライヤー選定において引き続き重要であり、主要OEMプラットフォームと並んで専門ベンダーのための空間が残されています。
産業用ロボットインテリジェンスソフトウェア業界のリーダー企業
-
ABB Ltd.
-
FANUC Corporation
-
Siemens AG
-
NVIDIA Corporation
-
Yaskawa Electric Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
産業用ロボット・インテリジェンス・ソフトウェア市場 このレポートでカバーされる企業
- ABB Ltd.
- FANUC Corporation
- Siemens AG
- NVIDIA Corporation
- Yaskawa Electric Corporation
- KUKA Aktiengesellschaft
- Rockwell Automation, Inc.
- Mitsubishi Electric Corporation
- Omron Corporation
- Universal Robots A/S
- Robert Bosch GmbH
- Dassault Systèmes SE
- PTC Inc.
- Microsoft Corporation
- Amazon Web Services, Inc.
- Inbolt SAS
- Augmentus Pte. Ltd.
- Palladyne AI Corp.
- Fizyr B.V.
- Brain Corporation
- Realtime Robotics, Inc.
- Visual Components Oy
最近の産業開発事情 産業用ロボット・インテリジェンス・ソフトウェア市場
- 2026年8月:PIA Automationは、78の加工ステーション、27のロボットセル、および46台の産業用ロボットで構成されるBMW eドライブ組立ラインの構築契約を発表した。段取り替えなしのマルチバリアントeドライブ生産に向けて、全工程にデジタルツイン技術とバーチャルコミッショニングを適用している。最終セクションのコミッショニングは2027年に予定されている。
- 2026年7月:Hyundai Wiaは、AIおよびソフトウェアスタートアップへの出資と製造・物流向けモバイルピッキングロボットの開発を含む、中長期的なロボティクス事業投資として4,000億韓国ウォン(2億9,739万 米ドル)を発表した。この金額は、2025年のHyundai Wiaのロボット関連売上高2,500億韓国ウォン(1億8,578万 米ドル)の1.6倍に相当する。
- 2026年7月:KUKAは、iiQKA.OS2統合オペレーティングシステム上でLBR iisyコラボレーティブロボットをローンチし、KUKAのシミュレーション、バーチャルコミッショニング、およびAIビジョンエコシステムへの参入口を提供した。同月、KUKAはロボットシステムのIEC 62443-4-2セキュリティレベル2認証を取得し、EN ISO 10218-1:2025およびEU規則2024/2847サイバーレジリエンス要件を満たした。
- 2026年5月:FANUCはNVIDIA Isaac SimおよびROBOGUIDEとの統合を深化させ、両システムが同一のロボット制御アルゴリズムを共有できるうにし、シミュレーションから実機への軌道誤差を解消した。FANUCはまた、CRXコボットでNVIDIA Isaac GR00T Nを用いた柔軟な布折り畳みのイミテーションラーニングを実演し、NVIDIA Jetson Thorで人間回避AIロボットをアップグレードし、AI演算性能を7.5倍以上向上させた。
世界の産業用ロボットインテリジェンスソフトウェア市場レポートの調査範囲
産業用ロボットインテリジェンスソフトウェア市場には、マシンビジョン、モーションプランニング、自律的意思決定、予知保全、アダプティブラーニングを通じて産業用ロボットの能力を強化するソフトウェアソリューションが含まれます。これらのソリューションは、製造、自動車、電子機器、食品加工、倉庫などの産業全体で、ロボットが改善された精度、柔軟性、効率性をもって複雑なタスクを実行するのを支援します。
産業用ロボットインテリジェンスソフトウェア市場レポートは、ソフトウェア機能(ロボットプログラミングおよびオフラインプログラミング、知覚・ビジョンガイダンス、シミュレーションおよびデジタルツイン、モーションプランニングと制御、その他のソフトウェア機能)、展開モデル(オンプレミス、クラウドベース、ハイブリッド)、用途(マテリアルハンドリングおよびパッケージング、組立・接合、溶接・表面処理、品質検査・計測、マシンテンディング・加工、その他の用途)、エンドユーザー産業(自動車・モビリティ、電子機器・半導体、一般製造、食品・飲料、医薬品・医療機器、その他のエンドユーザー産業)、企業規模(大企業、中小企業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ロボットプログラミングおよびオフラインプログラミング |
| 知覚・ビジョンガイダンス |
| シミュレーションおよびデジタルツイン |
| モーションプランニングと制御 |
| その他のソフトウェア機能(予知保全・診断、データ管理・分析) |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| マテリアルハンドリングおよびパッケージング |
| 組立・接合 |
| 溶接・表面処理 |
| 品質検査・計測 |
| マシンテンディング・加工 |
| その他の用途(ピッキング・キッティング・注文履行、イントラロジスティクスおよびモバイルマニピュレーション、危険環境オペレーション) |
| 自動車・モビリティ |
| 電子機器・半導体 |
| 一般製造 |
| 食品・飲料 |
| 医薬品・医療機器 |
| その他のエンドユーザー産業(金属・機械、物流・倉庫、航空宇宙・防衛) |
| 大企業 |
| 中小企業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| イタリア | |
| フランス | |
| 英国 | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| アフリカその他 |
| ソフトウェア機能別 | ロボットプログラミングおよびオフラインプログラミング | |
| 知覚・ビジョンガイダンス | ||
| シミュレーションおよびデジタルツイン | ||
| モーションプランニングと制御 | ||
| その他のソフトウェア機能(予知保全・診断、データ管理・分析) | ||
| 展開モデル別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| 用途別 | マテリアルハンドリングおよびパッケージング | |
| 組立・接合 | ||
| 溶接・表面処理 | ||
| 品質検査・計測 | ||
| マシンテンディング・加工 | ||
| その他の用途(ピッキング・キッティング・注文履行、イントラロジスティクスおよびモバイルマニピュレーション、危険環境オペレーション) | ||
| エンドユーザー産業別 | 自動車・モビリティ | |
| 電子機器・半導体 | ||
| 一般製造 | ||
| 食品・飲料 | ||
| 医薬品・医療機器 | ||
| その他のエンドユーザー産業(金属・機械、物流・倉庫、航空宇宙・防衛) | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| イタリア | ||
| フランス | ||
| 英国 | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
産業用ロボットインテリジェンスソフトウェア市場の規模はどのくらいですか?
産業用ロボットインテリジェンスソフトウェア市場規模は、2025年の1.83 ビリオン 米ドルから2026年には2.04 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 9.83%で2031年までに3.26 ビリオン 米ドルに達すると予測されている。
どのソフトウェア機能がセクターをリードしていますか?
ロボットプログラミングおよびオフラインプログラミングが2025年に24.78%のシェアでリードしており、知覚・ビジョンガイダンスはCAGR 12.16%で最も速く成長すると予測されています。
クラウド展開がオンプレミスシステムよりも速く拡大しているのはなぜですか?
クラウドベース展開はAIトレーニング、合成データ、サブスクリプションモデルをサポートするためCAGR 13.02%で成長する見込みですが、ローカルシステムはリアルタイム実行において引き続き重要です。
最も速く成長している用途はどれですか?
品質検査・計測は、製造業者が適応型の高精度検査を必要としているため、2031年にかけてCAGR 12.02%で拡大する見込みです。
最も強い成長見通しを持つ顧客グループはどれですか?
中小企業は、ノーコードツールとサービスとしてのロボティクスが参入障壁を低下させるため、CAGR 13.74%で成長する見込みです。
最も高い成長予測を持つ地域はどこですか?
中東は多角化プログラムと新たな商業ロボティクス展開に支えられ、2031年にかけてCAGR 13.06%で成長する見込みです。