
Tamanho e Participação do Mercado de Sistemas de Orientação Robótica 3D
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
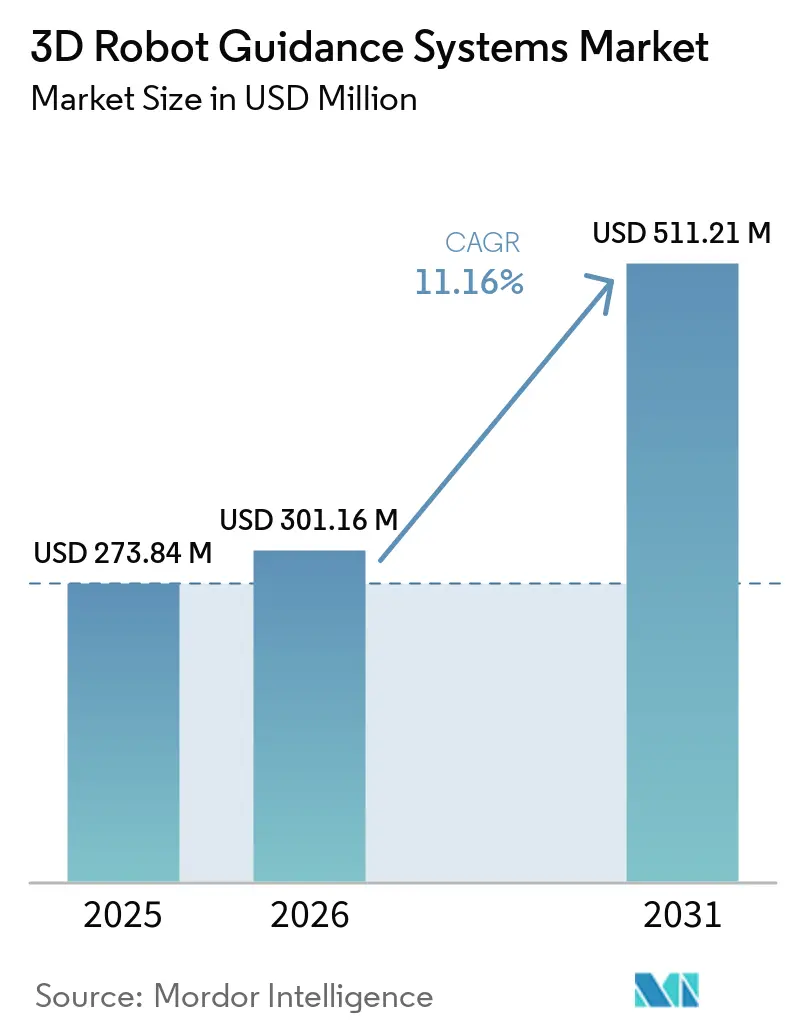
| Tamanho do Mercado (2026) | 301.16 Milhões de dólares |
| Tamanho do Mercado (2031) | 511.21 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 11.16 % |
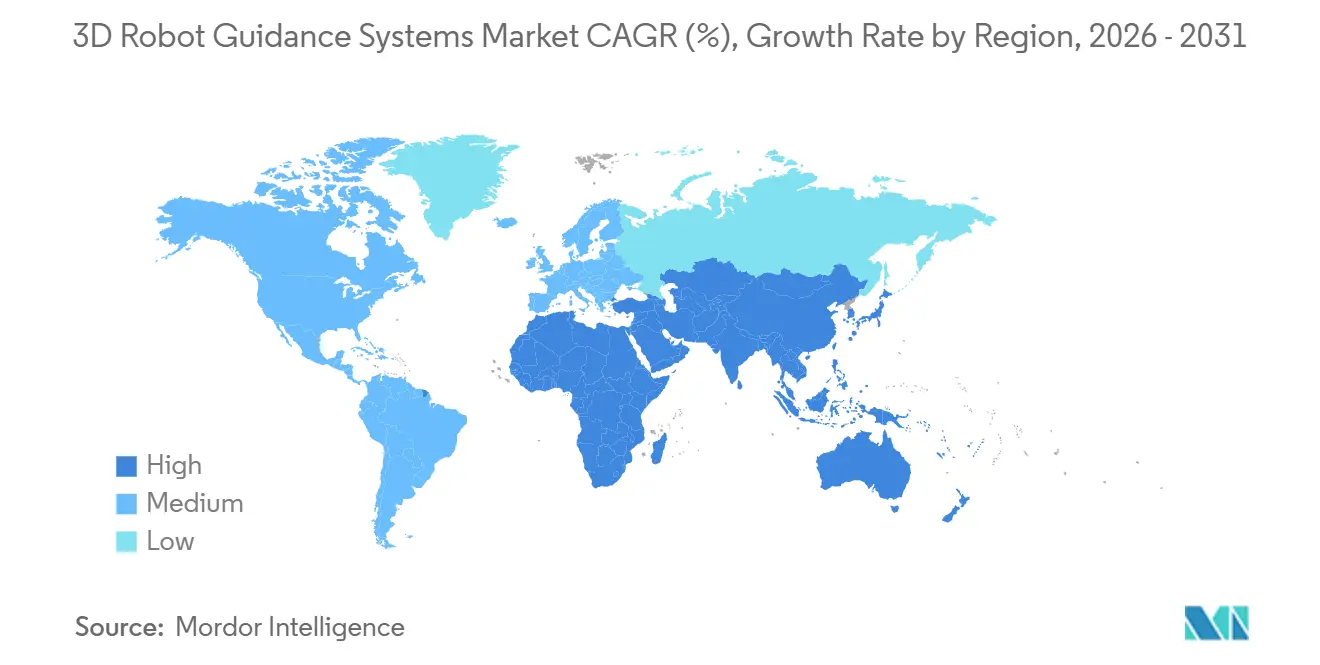
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Orientação Robótica 3D por Mordor Intelligence
O tamanho do mercado de sistemas de orientação robótica 3D está projetado para expandir de 273,84 milhões de USD em 2025 e 304,41 milhões de USD em 2026 para 511,21 milhões de USD até 2031, registrando um CAGR de 11,16% entre 2026 e 2031. O mercado de sistemas de orientação robótica 3D está se beneficiando da demanda sustentada por automação em tarefas que ainda dependem de manuseio e julgamento manual. Ele suporta a automação de coleta em caixas com orientação aleatória, montagem de alto mix sem fixação e atendimento de máquinas para peças irregulares. Essas aplicações estendem a automação a fluxos de trabalho que a programação fixa não conseguia abordar. Os fornecedores estão, portanto, focando em software que possa funcionar em diferentes plataformas de robôs e câmeras. Os altos custos de integração e a detecção não confiável em superfícies reflexivas, transparentes ou contaminadas continuam sendo limites importantes para uma adoção mais ampla.
Principais Conclusões do Relatório
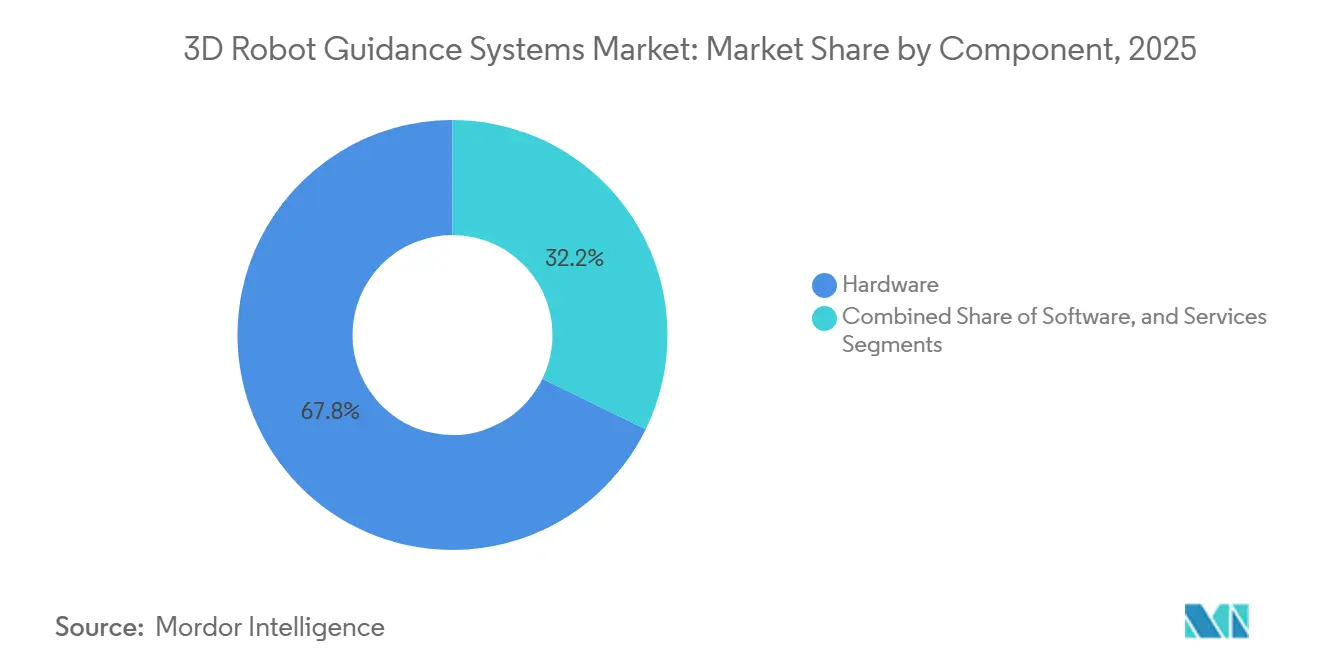
- Por componente, o hardware detinha 67,78% de participação do mercado de sistemas de orientação robótica 3D em 2025, enquanto o software está projetado para expandir a um CAGR de 12,98% até 2031.
- Por tecnologia de visão 3D, a visão estéreo detinha 32,45% de participação de receita em 2025, enquanto o tempo de voo está previsto para expandir a um CAGR de 12,41% até 2031.
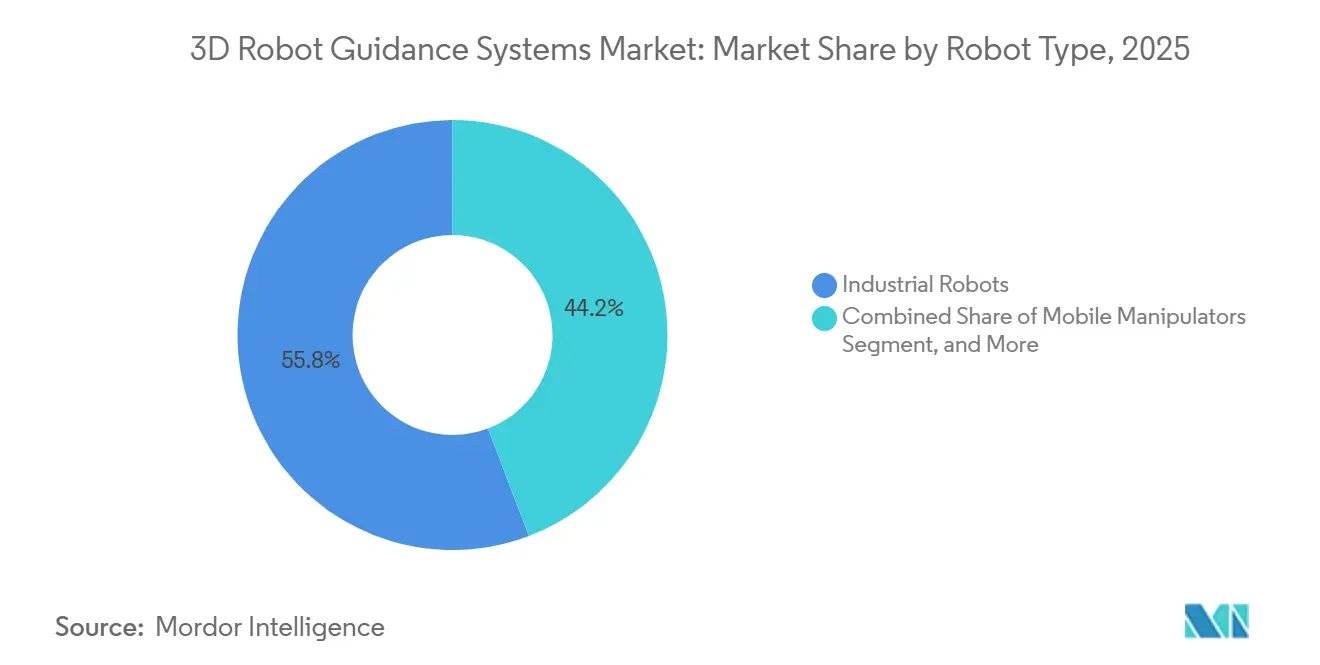
- Por tipo de robô, os robôs industriais representavam 55,78% de participação do mercado de sistemas de orientação robótica 3D em 2025, enquanto os manipuladores móveis estão projetados para expandir a um CAGR de 12,97% até 2031.
- Por função de orientação, a localização de objetos e estimativa de pose detinha 25,89% de participação em 2025, enquanto a orientação de coleta em caixas está prevista para expandir a um CAGR de 12,78% até 2031.
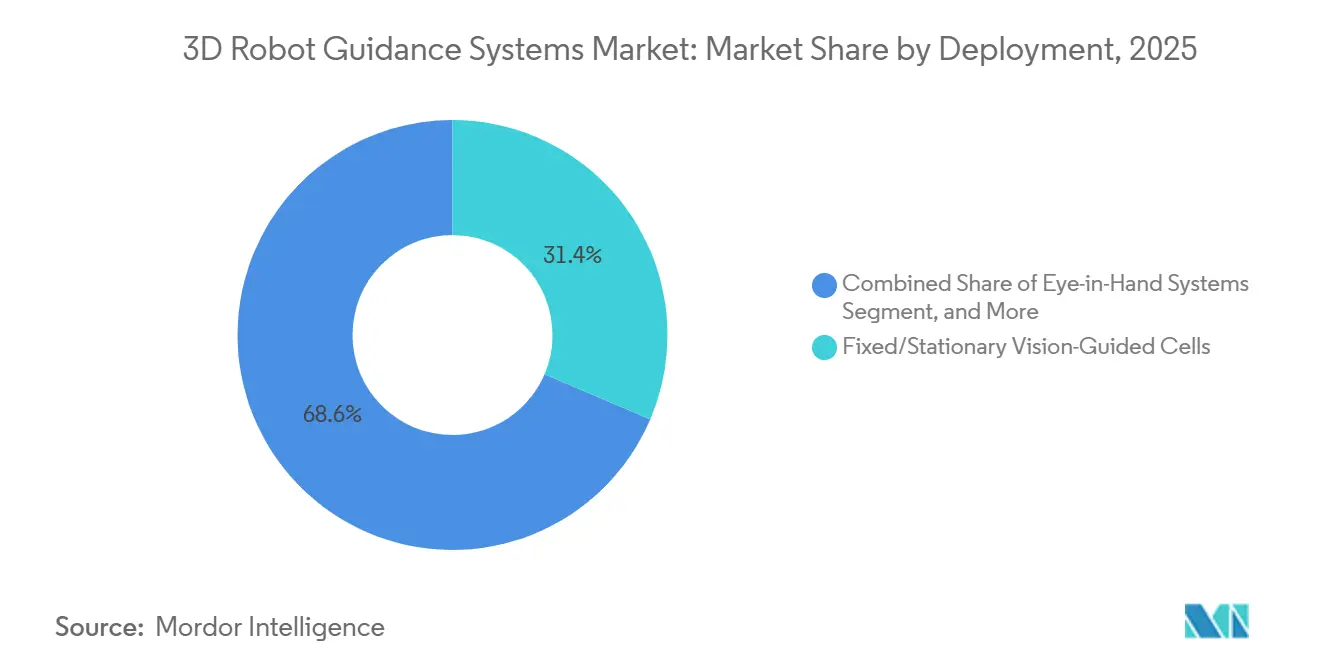
- Por implantação, as células de visão guiada fixas e estacionárias representavam 31,41% de participação em 2025, enquanto os sistemas de orientação móveis e embarcados em robô estão projetados para expandir a um CAGR de 12,11% até 2031.
- Por setor de usuário final, automotivo e componentes automotivos detinha 31,21% de participação em 2025, enquanto logística e armazenagem está prevista para expandir a um CAGR de 12,65% até 2031.
- Por geografia, a Ásia-Pacífico detinha 40,12% de participação do mercado de sistemas de orientação robótica 3D em 2025, enquanto o Oriente Médio e África está projetado para expandir a um CAGR de 12,54% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Orientação Robótica 3D
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra Industrial e Aumento dos Custos de Trabalho | +3.1% | Global | Curto prazo (≤ 2 anos) |
| Maior Precisão de Percepção 3D e Planejamento de Preensão com IA | +2.5% | Global, com concentração inicial na América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Automação Flexível para Produção de Alto Mix | +1.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Expansão da Automação de Atendimento de Pedidos de Comércio Eletrônico | +1.6% | Ásia-Pacífico e América do Norte, com expansão para a Europa | Curto prazo (≤ 2 anos) |
| Manuseio Mais Seguro de Peças Pesadas, Cortantes e Contaminadas | +0.8% | Global, com ganhos iniciais em clusters automotivos e farmacêuticos | Médio prazo (2-4 anos) |
| Treinamento com Dados Sintéticos Reduzindo o Tempo de Comissionamento de Novas Peças | +0.6% | América do Norte, Europa e núcleo da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Industrial e Aumento dos Custos de Trabalho
A disponibilidade e os custos de mão de obra continuam incentivando os fabricantes a investir em manuseio automatizado. A Federação Internacional de Robótica registrou 542.000 instalações de robôs industriais em todo o mundo em 2024. A Ásia respondeu por 74% dessas novas instalações, confirmando a escala da base instalada de robôs que pode se beneficiar de atualizações de orientação.[1] A pressão de pessoal é especialmente relevante para coleta em caixas, atendimento de máquinas e inserção em montagem, onde a destreza humana historicamente tem sido difícil de substituir. O mercado de sistemas de orientação robótica 3D oferece aos integradores um meio de automatizar essas tarefas variáveis sem depender de fixações rígidas. Isso amplia o conjunto de processos de produção que podem justificar o investimento em robôs.
Maior Precisão de Percepção 3D e Planejamento de Preensão com IA
A melhoria da percepção e do planejamento de preensão está reduzindo a necessidade de ambientes de produção altamente estruturados. A ABB lançou o OmniCore EyeMotion em setembro de 2025 como uma caixa de ferramentas de software de visão agnóstica de hardware que pode reduzir o tempo de comissionamento em até 90% e o tempo de ciclo em até 50% em configurações relevantes.[2] A ABB e a NVIDIA anunciaram o RobotStudio HyperReality em março de 2026 para integrar as bibliotecas do NVIDIA Omniverse aos fluxos de trabalho de simulação da ABB. A FANUC também anunciou trabalho com tecnologias da NVIDIA para simulação, comissionamento virtual e implantação de borda em seu portfólio de robôs. A pesquisa ZeroGrasp apresentada na CVPR 2025 mostrou como a reconstrução 3D e a previsão de pose de preensão podem ser combinadas para objetos novos usando dados de treinamento sintéticos. A KUKA introduziu sua Plataforma de Gerenciamento de Automação em março de 2026 para conectar a automação baseada em regras com operações apoiadas por IA.
Automação Flexível para Produção de Alto Mix
A produção de alto mix e baixo volume tem permanecido difícil para a automação rígida porque as mudanças de produto exigem ajustes frequentes. A Festo introduziu o GripperAI em maio de 2026 para manuseio robótico de produtos mistos sem programação personalizada ou carregamento de modelos entre unidades de manutenção de estoque.[3] A Cognex afirma que os sistemas de visão modernos podem aprender novas peças e orientar robôs ou processos de inspeção em ambientes de alto mix. Isso reduz a dependência de reprogramação demorada durante as trocas de produto. O mercado de sistemas de orientação robótica 3D pode, portanto, alcançar fabricantes menores que não conseguiam justificar a automação fixa para séries curtas. Também adiciona demanda de aplicações que coexistem com linhas automotivas e de eletrônicos de alto volume já estabelecidas.
Expansão da Automação de Atendimento de Pedidos de Comércio Eletrônico
O atendimento de pedidos de comércio eletrônico requer sistemas capazes de gerenciar unidades de manutenção de estoque variadas sob pressão contínua de rendimento. A Vention lançou o Rapid Operator AI em março de 2026 para coleta profunda em caixas de peças orientadas aleatoriamente em aglomerações densas. A Brightpick introduziu o Gridpicker em março de 2026, combinando manipuladores móveis com tecnologia de IA com atendimento em grade de alta densidade. A Geek+ lançou o RoboShuttle V5 em março de 2026 com uma estação de coleta integrada com braço robótico para fluxos de trabalho de caixa para pessoa. Esses lançamentos mostram uma mudança de células de automação individuais para fluxos de trabalho de coleta conectados. Os fornecedores que combinam percepção, software e equipamentos de automação estão melhor posicionados do que os fornecedores que oferecem apenas sensores independentes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Integração e Comissionamento | -1.5% | Global, mais agudo em mercados emergentes e entre fabricantes de médio porte | Curto prazo (≤ 2 anos) |
| Oclusão, Reflexividade e Variabilidade da Superfície das Peças | -1.0% | Global, com concentração nas indústrias automotiva, de maquinário pesado e farmacêutica | Médio prazo (2-4 anos) |
| Dados Escassos de Casos Extremos para Poses Raras de Peças | -0.7% | Global | Médio prazo (2-4 anos) |
| Qualificação de Fornecedores e Atrito de Cibersegurança em Células Conectadas | -0.5% | América do Norte e Europa, onde os fatores de conformidade são mais rigorosos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Integração e Comissionamento
Os custos de integração e comissionamento continuam sendo uma barreira de curto prazo para os sistemas de orientação robótica 3D. A Viroteq afirma que uma célula padrão de coleta em caixas guiada por visão 3D pode exigir de 10 a 14 semanas de comissionamento para configurações de caixas emaranhadas aleatoriamente. A seleção de garra, o ajuste de iluminação, a integração com o sistema de execução de manufatura e a aceleração supervisionada podem todos prolongar o processo. Longos períodos de retorno são mais difíceis de absorver para fabricantes de pequeno e médio porte. O tempo de comissionamento pode atuar como um limite prático no mercado de sistemas de orientação robótica 3D porque compradores economicamente marginais adiam projetos. A configuração automatizada, os fluxos de trabalho com simulação em primeiro lugar e a implantação agnóstica de robô podem ajudar os fornecedores a reduzir essa barreira.
Oclusão, Reflexividade e Variabilidade da Superfície das Peças
As condições da superfície podem impedir que os sensores 3D forneçam estimativas de pose estáveis. Um estudo de 2025 sobre peças de trabalho reflexivas constatou que a detecção de profundidade padrão pode produzir previsões instáveis em superfícies especulares e pode precisar de refinamento iterativo. A Mech-Mind identifica discos de freio, buchas de rolamento e anéis de inércia como alvos de imagem difíceis devido ao empilhamento, aninhamento, oclusão parcial e superfícies reflexivas. Essas condições são comuns em processos automotivos, médicos e de indústria pesada, onde o valor da automação é alto. A ISO 10218-1:2025 e a ISO 10218-2:2025 adicionaram requisitos atualizados para robôs industriais, aplicações e células de robôs. Os integradores podem precisar de imagens com múltipla exposição, iluminação polarizada ou outras abordagens de detecção juntamente com arquitetura de segurança em conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: A Receita de Software Está Reestruturando a Cadeia de Valor
O hardware detinha 67,78% de participação do mercado de sistemas de orientação robótica 3D em 2025. Câmeras, projetores de luz estruturada e unidades de computação continuam sendo a base física de uma célula de orientação. O segmento se beneficia da natureza intensiva em capital das instalações iniciais. Os clientes também continuam preferindo equipamentos de detecção qualificados de fornecedores estabelecidos. A demanda por hardware apoia o acesso dos fornecedores a implantações de automação mais amplas, mesmo com o software se tornando mais capaz.
O software está projetado para expandir a um CAGR de 12,98% até 2031. As plataformas nativas de IA separam a camada de inteligência dos equipamentos de detecção proprietários e suportam receita recorrente de software ou vinculada a resultados. Os serviços continuam sendo importantes porque a integração, a manutenção, o retreinamento e o suporte aumentam à medida que as frotas instaladas se expandem. O OmniCore EyeMotion da ABB funciona com câmeras de terceiros, o que ilustra a tendência em direção ao software agnóstico de hardware. A Cognex lançou o Sistema de Visão In-Sight 3900 em maio de 2026 com processamento de IA de borda e conectividade OneVision.


Por Tecnologia de Visão 3D: A Miniaturização do Tempo de Voo Remodela as Configurações de Visão Embarcada
A visão estéreo detinha 32,45% do mercado de sistemas de orientação robótica 3D em 2025. Sua posição reflete custos acessíveis, ampla compatibilidade de hardware e um longo histórico em células de robôs industriais. Os integradores de sistemas estão familiarizados com os processos de calibração estéreo e cadeias de ferramentas maduras suportam seu uso. A visão 3D de luz estruturada também continua relevante onde aplicações estacionárias precisam de precisão submilimétrica. A triangulação a laser e a varredura a laser 3D atendem a requisitos especializados de nível metrológico.
O tempo de voo está projetado para expandir a um CAGR de 12,41% até 2031. Sensores menores e custos mais baixos tornam o mapeamento de profundidade em tempo real mais prático em sistemas montados no efetuador final. A STMicroelectronics anunciou a produção em volume de seu módulo de LiDAR 3D de tempo de voo direto VL53L9CX para disponibilidade a partir de julho de 2026. A IDS Imaging lançou a câmera de tempo de voo industrial Nion em abril de 2026 para uso em logística e robótica. As altas taxas de quadros e a redução da dependência da luz ambiente suportam o uso de visão embarcada e se alinham com a demanda por manipuladores móveis.
Por Tipo de Robô: Robôs Industriais Mantêm Escala, Manipuladores Móveis Sinalizam a Próxima Fronteira
Os robôs industriais representavam 55,78% de participação do mercado de sistemas de orientação robótica 3D em 2025. As células de robôs estacionários continuam sendo centrais para a fabricação automotiva e de eletrônicos, onde as aplicações exigem tempos de ciclo curtos e manuseio repetível. A base instalada global oferece aos fabricantes um grande conjunto de sistemas que podem receber atualizações de visão. A Federação Internacional de Robótica registrou 542.000 instalações de robôs industriais em 2024. Os robôs colaborativos também suportam o manuseio de carga média e alta onde os robôs operam próximos a pessoas.
Os manipuladores móveis estão projetados para expandir a um CAGR de 12,97% até 2031. Eles movem a orientação 3D além das células fixas e para corredores e áreas de trabalho em mudança. O Gridpicker da Brightpick usa manipuladores móveis com tecnologia de IA em um ambiente de armazenamento em grade. Esses sistemas mapeiam as áreas circundantes enquanto concluem tarefas de manipulação e precisam de uma coordenação mais estreita de navegação, percepção e planejamento de preensão. Isso aumenta o valor do software de orientação e dos equipamentos de detecção estreitamente integrados.
Por Função de Orientação: O Crescimento da Coleta em Caixas Reflete a Demanda por Manuseio Flexível
A localização de objetos e estimativa de pose detinha 25,89% de participação em 2025. É uma etapa necessária para muitas outras funções de orientação robótica. A orientação de coleta e colocação suporta o movimento de materiais em alto volume. A orientação de atendimento de máquinas serve a aplicações de processo estável na fabricação pesada. A orientação de montagem e inserção está ganhando interesse para inserção de conectores e trabalho de submontagem na montagem final automotiva.
A orientação de coleta em caixas está projetada para expandir a um CAGR de 12,78% até 2031. Ela automatiza uma forma difícil de manuseio manual na fabricação e na logística. A Vention afirmou que o Rapid Operator AI pode suportar coleta profunda em caixas para materiais opacos, translúcidos e transparentes. O mercado de sistemas de orientação robótica 3D se beneficia à medida que a coleta em caixas passa de um projeto de integração especializado para uma implantação mais repetível. Os fornecedores estão ampliando a compatibilidade com marcas de robôs para que os usuários finais possam adicionar orientação a frotas mistas sem substituir os robôs instalados.
Por Implantação: Células Fixas Lideram, Configurações Móveis Mudam a Economia de Cobertura
As células de visão guiada fixas e estacionárias detinham 31,41% de participação em 2025. Oficinas de carroceria automotiva, linhas de montagem em superfície de eletrônicos e aplicações de embalagem de alimentos e bebidas suportam essa base instalada. Esses ambientes geralmente operam dentro de envelopes de trabalho definidos. Os sistemas de visão externa são adequados para trabalho de alto rendimento, enquanto os sistemas de visão embarcada oferecem flexibilidade para montagem em várias etapas. A escolha de projeto depende dos limites de carga, requisitos de movimento e gerenciamento de cabos.
Os sistemas de orientação móveis e embarcados em robô estão projetados para expandir a um CAGR de 12,11% até 2031. Seu progresso segue a implantação mais ampla de manipuladores móveis e automação flexível. A ISO 10218-2:2025 aborda aplicações de robôs industriais e células de robôs, incluindo requisitos de integração e comissionamento. O iiQKA.AI Vision da KUKA integra funções de visão no controlador do robô para coleta em caixas, montagem, controle de qualidade e despaletização. A integração no nível do controlador pode reduzir o esforço de implantação em campo e tornar a cobertura móvel mais prática.
Por Setor de Usuário Final: Automotivo Ancora a Demanda, Logística Acelera
Automotivo e componentes automotivos detinham 31,21% do mercado de sistemas de orientação robótica 3D em 2025. As densas populações de robôs suportam a demanda em soldagem, montagem de componentes e atendimento de máquinas em linhas de motor. A produção de veículos elétricos adiciona requisitos para montagem de pacotes de baterias, enrolamento de motores e manuseio de materiais leves. Essas tarefas podem envolver formas de peças que a programação fixa não consegue abordar sem orientação 3D. Eletrônicos, semicondutores, alimentos e bebidas, maquinário e equipamentos industriais também exigem precisão, segurança e repetibilidade.
A logística e a armazenagem estão projetadas para expandir a um CAGR de 12,65% até 2031. A infraestrutura de comércio eletrônico e os esforços para reduzir as necessidades de mão de obra por coleta suportam essa direção. As aplicações farmacêuticas e de saúde exigem materiais específicos de sensores, invólucros e registros de validação, o que pode favorecer sistemas completos. O processamento de alimentos e o manuseio de produtos químicos também se beneficiam onde os robôs manuseiam materiais contaminados ou cortantes. O setor de sistemas de orientação robótica 3D atende tanto às linhas de fabricação estabelecidas quanto às operações de atendimento variáveis.
Análise Geográfica
A Ásia-Pacífico detinha 40,12% de participação do mercado de sistemas de orientação robótica 3D em 2025. A região tem a maior concentração de instalações de robôs industriais. A Ásia respondeu por 74% das novas implantações globais de robôs em 2024. China, Japão, Coreia do Sul e países da ASEAN suportam o volume regional. A densidade de robôs da Coreia do Sul atingiu 1.012 unidades por 10.000 trabalhadores da manufatura, o que suporta uma base instalada profunda para atualizações de orientação.
A Índia é um importante local de aceleração para o mercado de sistemas de orientação robótica 3D. O corredor automotivo de Tamil Nadu e as zonas de eletrônicos em expansão suportam a adoção além do manuseio básico de materiais. Vietnã, Tailândia e Malásia estão adicionando capacidade de fabricação em campo aberto onde as instalações podem especificar orientação 3D na fase de projeto. A China continua a direcionar investimentos para aplicações de fábrica inteligente, incluindo fabricação de baterias e montagem de eletrônicos de consumo.
A América do Norte e a Europa continuam sendo grandes centros de demanda no mercado de sistemas de orientação robótica 3D após a Ásia-Pacífico. As aplicações automotivas e aeroespaciais suportam sua demanda, enquanto a relocalização industrial suporta instalações de automação de geração atual. A Alemanha mantém amplo conhecimento em atendimento de máquinas e montagem de precisão por meio de empresas como KUKA, SICK e Roboception. O Oriente Médio e África está projetado para expandir a um CAGR de 12,54% até 2031 à medida que a industrialização e o investimento em infraestrutura logística aumentam. A América do Sul permanece em um estágio mais inicial, com o setor automotivo do Brasil atuando como sua principal base de demanda.

Cenário Competitivo
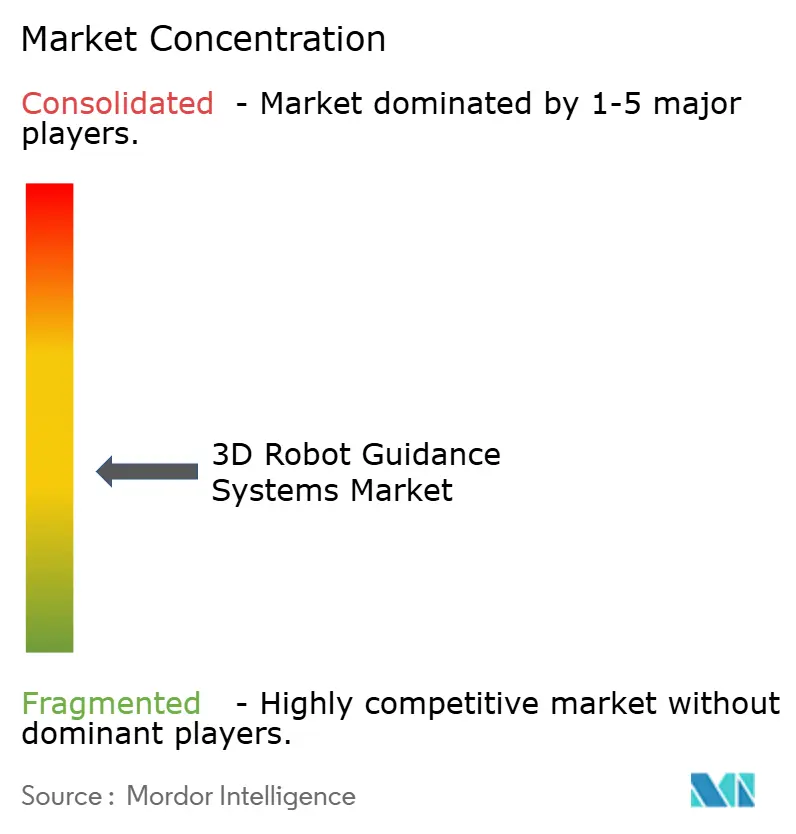
O mercado de sistemas de orientação robótica 3D tem uma estrutura de fornecedores moderadamente fragmentada. ABB, FANUC, Siemens, KUKA e Yaskawa competem por meio de plataformas de automação integradas e ferramentas de visão nativas de robô. Mech-Mind, Photoneo, Pick-it, Roboception e Apera AI competem por meio de sistemas de percepção especializados e agnósticos de robô. A simulação fotorrealista e os fluxos de trabalho de dados sintéticos estão se tornando áreas comuns de desenvolvimento de produtos. ABB, FANUC e KUKA anunciaram trabalhos envolvendo tecnologias de simulação ou IA da NVIDIA.
A Mech-Mind demonstrou coleta de objetos transparentes, atendimento de máquinas de chapas metálicas e rastreamento de esteira na Automate 2026 enquanto buscava ganhos de projeto na América do Norte e na Europa. A Cognex lançou o Controlador de Visão In-Sight 6900 em abril de 2026 para cargas de trabalho complexas de inspeção e orientação robótica. Seu ecossistema OneVision suporta o desenvolvimento e a implantação centralizados de modelos em sites de produção. Esses movimentos abordam a necessidade de ambientes de software comuns em câmeras e frotas de robôs.
A SICK ampliou seu posicionamento em direção à localização de robôs móveis com o Triton Floor-LOC. A ISO 10218:2025 aumenta a importância da validação de segurança e cibersegurança para fornecedores de células de robôs. Especialistas menores como Apera AI e Solomon Technology competem por meio de desempenho específico de aplicação. A Zebra Technologies é relevante por meio da Photoneo, enquanto a Stäubli é mais relevante quando o escopo inclui plataformas de robôs que integram sistemas de orientação de terceiros.
Líderes do Setor de Sistemas de Orientação Robótica 3D
-
FANUC Corporation
-
ABB Ltd.
-
KUKA AG
-
Yaskawa Electric Corporation
-
Cognex Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Robo.ai e a Eleven International Holdings, sediada em Abu Dhabi, estabeleceram a Alif Holding, um grupo de tecnologia industrial de IA em joint venture para implantar plataformas de robótica, visão computacional, gêmeo digital e IA industrial nos Emirados Árabes Unidos, GCC e mercados globais, com um roteiro de quatro fases progredindo da aquisição de tecnologia para a fabricação local nos Emirados Árabes Unidos.
- Junho de 2026: A STMicroelectronics iniciou a produção em massa do VL53L9CX, o módulo de LiDAR 3D de tempo de voo direto de maior resolução do mundo com 2.268 zonas e alcance de 5 cm a 9 m a até 100 fps, projetado para robótica, automação industrial e aplicações de RA/RV, com remessas globais para clientes iniciando em julho de 2026.
- Junho de 2026: A Mech-Mind Robotics participou da Automate 2026, apresentando sua estação de carregamento e descarregamento robótico Mech-Station InstaPick e a estação de despaletização Mech-Station InstaDepal, juntamente com demonstrações ao vivo de coleta de objetos transparentes, atendimento de máquinas de chapas metálicas e orientação de rastreamento dinâmico de esteira.
- Maio de 2026: A Cognex Corporation lançou o Sistema de Visão In-Sight 3900 em 5 de maio, alimentado pelas plataformas Qualcomm Dragonwing, fornecendo processamento de IA embarcado na borda para aplicações exigentes de inspeção e orientação, e o sistema se integra ao OneVision para desenvolvimento centralizado de modelos e implantação de IA em múltiplos sites.


Escopo do Relatório Global do Mercado de Sistemas de Orientação Robótica 3D
O Mercado de Sistemas de Orientação Robótica 3D refere-se ao setor focado em hardware, software, sensores, câmeras e tecnologias baseadas em visão que permitem aos robôs perceber, identificar, localizar e interagir com objetos no espaço tridimensional com alta precisão e autonomia.
O Relatório do Mercado de Sistemas de Orientação Robótica 3D é Segmentado por Componente (Hardware, Software e Serviços), por Tecnologia de Visão 3D (Visão Estéreo, Visão 3D de Luz Estruturada, Tempo de Voo (ToF), Triangulação a Laser/Varredura a Laser 3D e Outras Tecnologias de Visão 3D), por Tipo de Robô (Robôs Industriais, Robôs Colaborativos (Cobots), Manipuladores Móveis e Outros Robôs), por Função de Orientação (Localização de Objetos e Estimativa de Pose, Orientação de Coleta e Colocação, Orientação de Coleta em Caixas, Orientação de Atendimento de Máquinas, Orientação de Montagem e Inserção e Outras Funções de Orientação), por Implantação (Células de Visão Guiada Fixas/Estacionárias, Sistemas de Visão Embarcada, Sistemas de Visão Externa e Sistemas de Orientação Móveis/Embarcados em Robô), por Setor de Usuário Final (Automotivo e Componentes Automotivos, Eletrônicos e Semicondutores, Maquinário e Equipamentos Industriais, Logística e Armazenagem, Alimentos e Bebidas, Farmacêutico e Saúde e Outros Setores de Usuário Final) e por Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Visão Estéreo |
| Visão 3D de Luz Estruturada |
| Tempo de Voo (ToF) |
| Triangulação a Laser/Varredura a Laser 3D |
| Outras Tecnologias de Visão 3D |
| Robôs Industriais |
| Robôs Colaborativos (Cobots) |
| Manipuladores Móveis |
| Outros Robôs |
| Localização de Objetos e Estimativa de Pose |
| Orientação de Coleta e Colocação |
| Orientação de Coleta em Caixas |
| Orientação de Atendimento de Máquinas |
| Orientação de Montagem e Inserção |
| Outras Funções de Orientação |
| Células de Visão Guiada Fixas/Estacionárias |
| Sistemas de Visão Embarcada |
| Sistemas de Visão Externa |
| Sistemas de Orientação Móveis/Embarcados em Robô |
| Automotivo e Componentes Automotivos |
| Eletrônicos e Semicondutores |
| Maquinário e Equipamentos Industriais |
| Logística e Armazenagem |
| Alimentos e Bebidas |
| Farmacêutico e Saúde |
| Outros Setores de Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | Egito | |
| África do Sul | ||
| Restante da África | ||
| Por Componente | Hardware | ||
| Software | |||
| Serviços | |||
| Por Tecnologia de Visão 3D | Visão Estéreo | ||
| Visão 3D de Luz Estruturada | |||
| Tempo de Voo (ToF) | |||
| Triangulação a Laser/Varredura a Laser 3D | |||
| Outras Tecnologias de Visão 3D | |||
| Por Tipo de Robô | Robôs Industriais | ||
| Robôs Colaborativos (Cobots) | |||
| Manipuladores Móveis | |||
| Outros Robôs | |||
| Por Função de Orientação | Localização de Objetos e Estimativa de Pose | ||
| Orientação de Coleta e Colocação | |||
| Orientação de Coleta em Caixas | |||
| Orientação de Atendimento de Máquinas | |||
| Orientação de Montagem e Inserção | |||
| Outras Funções de Orientação | |||
| Por Implantação | Células de Visão Guiada Fixas/Estacionárias | ||
| Sistemas de Visão Embarcada | |||
| Sistemas de Visão Externa | |||
| Sistemas de Orientação Móveis/Embarcados em Robô | |||
| Por Setores de Usuário Final | Automotivo e Componentes Automotivos | ||
| Eletrônicos e Semicondutores | |||
| Maquinário e Equipamentos Industriais | |||
| Logística e Armazenagem | |||
| Alimentos e Bebidas | |||
| Farmacêutico e Saúde | |||
| Outros Setores de Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | Egito | ||
| África do Sul | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do setor de Sistemas de Orientação Robótica 3D?
O setor está projetado para crescer de 304,41 milhões de USD em 2026 para 511,21 milhões de USD até 2031 a um CAGR de 11,16%.
O que está impulsionando a adoção de Sistemas de Orientação Robótica 3D?
Os fabricantes estão usando esses sistemas para automatizar tarefas variáveis, como coleta em caixas, atendimento de máquinas e montagem de alto mix, onde a programação fixa tem limitações.
Qual componente lidera a demanda por Sistemas de Orientação Robótica 3D?
O hardware detinha 67,78% de participação em 2025 porque câmeras, projetores e unidades de computação são necessários para cada célula de orientação.
Qual tipo de robô deve expandir mais rapidamente?
Os manipuladores móveis estão projetados para expandir a um CAGR de 12,97% até 2031 à medida que a orientação avança para operações dinâmicas de atendimento e em nível de corredor.
Qual aplicação de usuário final está expandindo mais rapidamente?
A logística e a armazenagem devem expandir a um CAGR de 12,65% até 2031, suportadas pelos requisitos de atendimento de pedidos de comércio eletrônico.
Qual região lidera a demanda por Sistemas de Orientação Robótica 3D?
A Ásia-Pacífico detinha 40,12% de participação em 2025, suportada pela concentração de instalações de robôs industriais da região.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
