
Taille et Part du Marché de l'Évaluation des Risques d'Identité
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 14.63 Milliards de dollars |
| Taille du Marché (2032) | 29.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 15.34 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
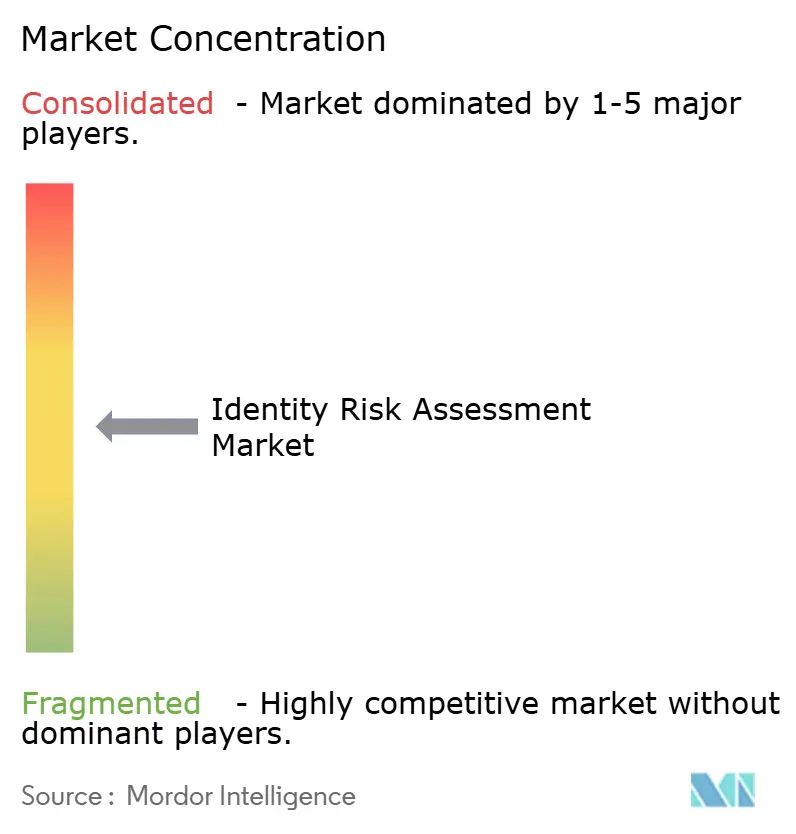
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché de l'Évaluation des Risques d'Identité par Mordor Intelligence
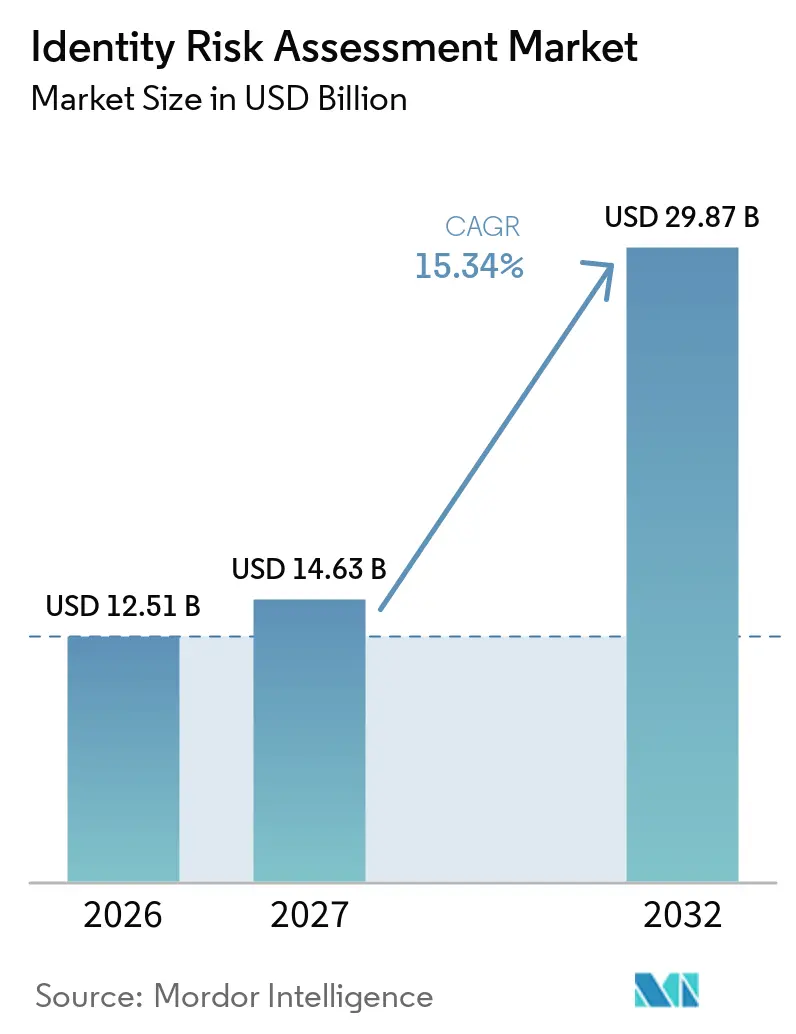
La taille du marché de l'évaluation des risques d'identité est projetée à 12,51 milliards USD en 2026, 14,63 milliards USD en 2027, et devrait atteindre 29,87 milliards USD d'ici 2032, avec un CAGR de 15,34 % de 2027 à 2032. Le marché de l'évaluation des risques d'identité est façonné par la nécessité de vérifier les personnes et les entités tout au long du cycle de vie des clients et de la main-d'œuvre. La fraude générée par l'intelligence artificielle rend les vérifications d'identité simples et ponctuelles moins efficaces. Les échéances réglementaires font également passer les contrôles d'identité de projets technologiques discrétionnaires à des programmes de conformité obligatoires. L'intégration numérique, les paiements instantanés et la finance intégrée accroissent le besoin de décisions de risque pouvant fonctionner lors de l'ouverture de compte ou des transactions. Les fournisseurs répondent en combinant vérification, détection de fraude, surveillance et contrôles d'accès au sein de plateformes plus larges.
Points Clés du Rapport
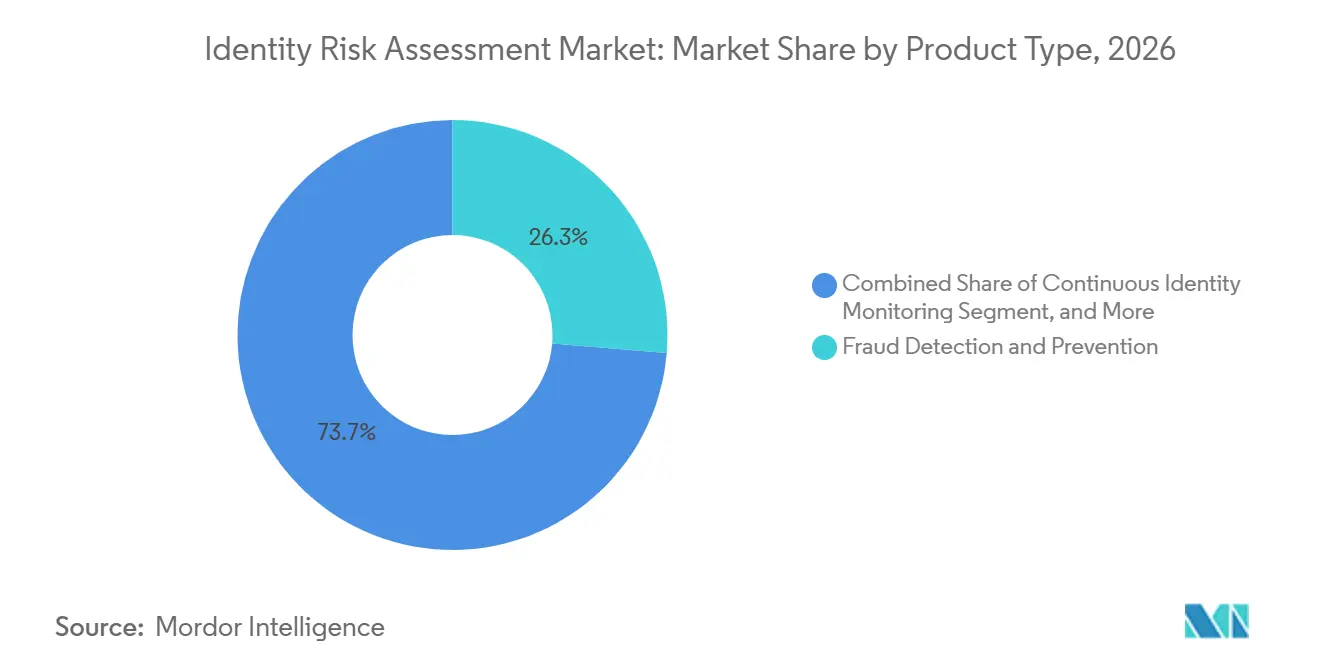
- Par type de produit, la Détection et Prévention de la Fraude a représenté 26,34 % du chiffre d'affaires sur le marché de l'évaluation des risques d'identité en 2026, tandis que la Détection et Réponse aux Menaces d'Identité devrait se développer à un CAGR de 17,32 % jusqu'en 2032.
- Par mode de déploiement, le déploiement basé sur le cloud a représenté 67,58 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 17,81 % jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises ont représenté 68,54 % du chiffre d'affaires en 2026, tandis que les PME devraient se développer à un CAGR de 16,72 % jusqu'en 2032.
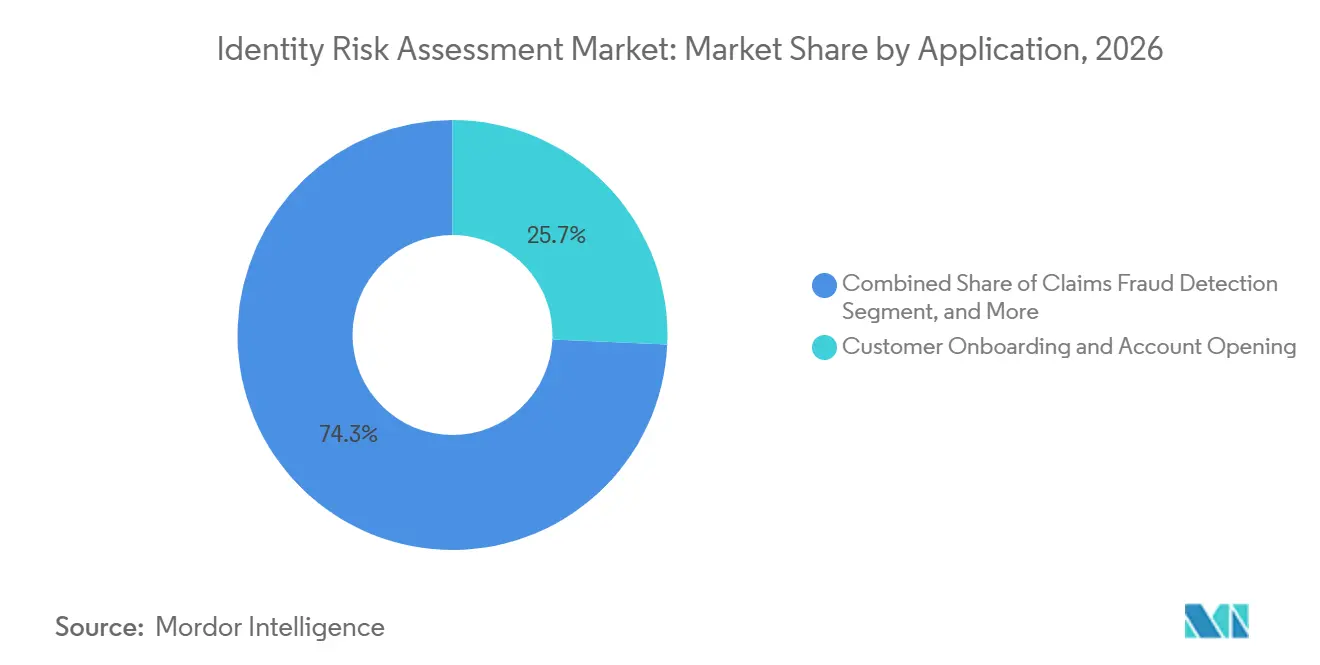
- Par application, l'Intégration des Clients et l'Ouverture de Compte ont représenté 25,71 % du chiffre d'affaires sur le marché de l'évaluation des risques d'identité en 2026, tandis que l'Autorisation de Paiement et la Surveillance des Transactions devraient se développer à un CAGR de 16,72 % jusqu'en 2032.
- Par utilisateur final, le secteur BFSI a représenté 26,69 % du chiffre d'affaires en 2026, tandis que le Gouvernement et l'Administration Publique devraient se développer à un CAGR de 19,22 % jusqu'en 2032.
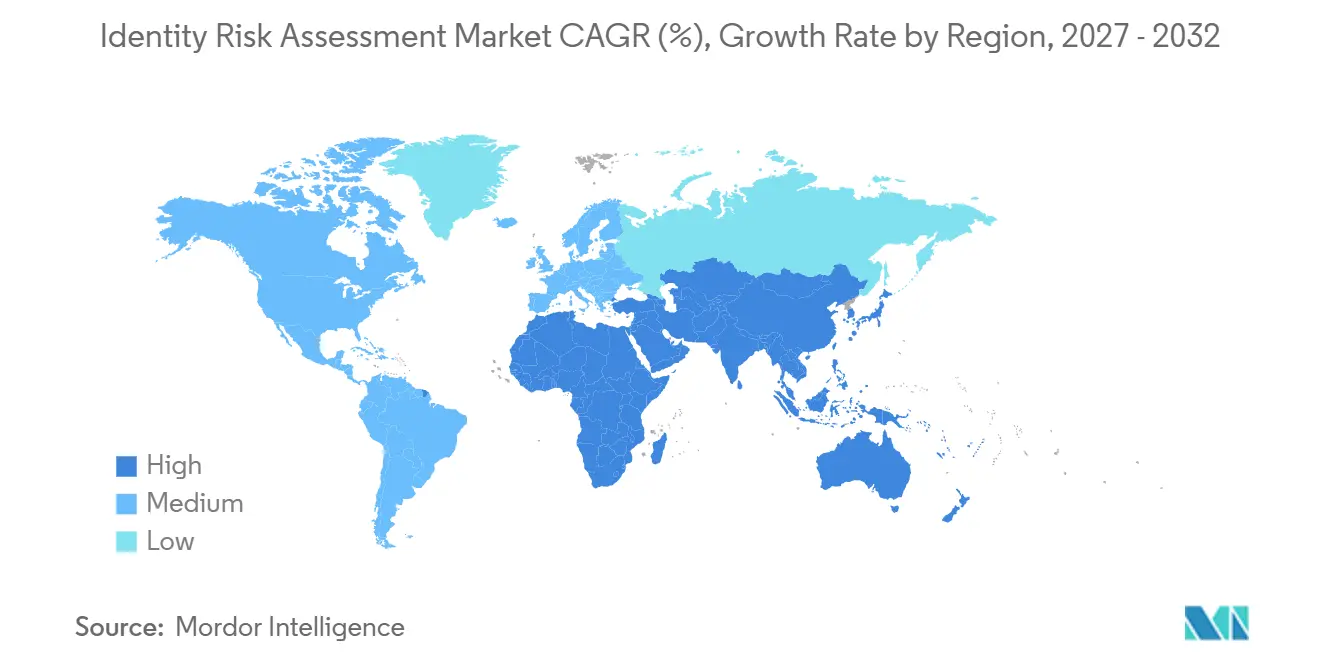
- Par géographie, l'Amérique du Nord a représenté 41,64 % du chiffre d'affaires du marché de l'évaluation des risques d'identité en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 17,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| MOTEUR | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Escalade de la Fraude par Identité Synthétique et Deepfake | +3.8% | Mondial, avec une concentration aiguë en Amérique du Nord, dans les marchés clés d'Asie-Pacifique et dans les services financiers de l'UE | Court terme (≤ 2 ans) |
| Exigences Plus Strictes en Matière de KYC, LBC, d'Identité Numérique et de Protection des Données | +3.2% | Mondial, avec le plus grand effet dans l'UE, en Amérique du Nord et dans les marchés d'Asie-Pacifique avec des mandats d'identité numérique | Moyen terme (2-4 ans) |
| Intégration Numérique et Acquisition de Clients à Distance | +2.9% | Mondial, avec la plus grande vélocité dans le secteur fintech d'Asie-Pacifique, la néobanque en Amérique du Sud et les services financiers de l'UE | Court terme (≤ 2 ans) |
| Paiements en Temps Réel et Expansion de la Finance Intégrée | +1.5% | Mondial, avec le plus grand impact en Inde, au Moyen-Orient, dans l'UE et aux États-Unis | Moyen terme (2-4 ans) |
| Convergence des Signaux d'Identité Multicanaux | +1.1% | Amérique du Nord et UE, avec des répercussions sur les marchés d'Asie-Pacifique axés sur le numérique | Moyen terme (2-4 ans) |
| Demande de Gouvernance des Identités Non Humaines et des Agents d'IA | +1.0% | Mondial, avec la plus grande urgence dans les technologies d'entreprise nord-américaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Escalade de la Fraude par Identité Synthétique et Deepfake
Les attaques d'identité générées par l'intelligence artificielle orientent les investissements en produits sur l'ensemble du marché de l'évaluation des risques d'identité, car une fausse identité plausible peut passer les contrôles conçus pour détecter les anciennes attaques par documents et images. Entrust a signalé que les deepfakes représentaient 1 tentative de fraude biométrique sur 5 en 2026. La société a également enregistré une augmentation de 40 % d'une année sur l'autre des attaques par injection, où un attaquant présente un contenu manipulé à un processus de vérification.[1] Les tentatives de selfie deepfaké ont augmenté de 58 % en 2025. Ces tendances nécessitent des contrôles qui évaluent le risque à la fois après l'intégration et lors d'une vérification d'identité initiale, en particulier lorsqu'un compte commence à effectuer des transactions ou à demander un accès. Les organisations se tournent donc vers une re-notation continue lors des transactions et des événements d'accès, ce qui étend le rôle du marché de l'évaluation des risques d'identité au-delà de l'ouverture de compte.
Exigences Plus Strictes en Matière de KYC, LBC, d'Identité Numérique et de Protection des Données
Le Règlement Anti-Blanchiment de l'UE s'applique à partir du 10 juillet 2027 et remplace les exigences de transposition nationales distinctes par un règlement directement applicable. L'Autorité de Lutte contre le Blanchiment de Capitaux opère depuis Francfort depuis le 1er juillet 2025. Les États membres de l'UE sont tenus de mettre à disposition au moins 1 Portefeuille d'Identité Numérique européen certifié d'ici décembre 2026. Les secteurs réglementés sont tenus d'accepter ces portefeuilles pour l'authentification d'ici décembre 2027. Le marché de l'évaluation des risques d'identité bénéficie lorsque les institutions ont besoin de contrôles qui alignent la validation d'identité, la tenue de registres et la surveillance continue sur une échéance commune. Les équipes de conformité doivent également traduire ces exigences en processus d'intégration et d'authentification opérationnels. Ces échéances raccourcissent la période disponible pour la sélection des fournisseurs et l'intégration au sein du marché de l'évaluation des risques d'identité.
Intégration Numérique et Acquisition de Clients à Distance
L'intégration numérique est un canal d'acquisition important pour les prestataires de services financiers, mais c'est aussi un point d'entrée exposé à la fraude. Sumsub a signalé que la vérification sans document a augmenté de 338 % d'une année sur l'autre et est conforme dans plus de 20 pays. Les vérifications basées sur des bases de données peuvent réduire les frictions lorsque les exigences d'assurance sont satisfaites, ce qui peut être important là où les clients s'attendent à ce qu'un compte soit ouvert rapidement. Un candidat légitime rejeté peut également représenter une opportunité d'acquisition perdue. Cela accroît la demande d'outils qui sélectionnent les méthodes de vérification en fonction du risque, du type de transaction et de la juridiction.[2] Le marché de l'évaluation des risques d'identité s'étend par conséquent au-delà des vérifications de documents vers des capacités de flux de travail et d'orchestration qui gèrent la séquence des décisions.
Paiements en Temps Réel et Expansion de la Finance Intégrée
Les systèmes de paiement instantané réduisent le temps disponible pour identifier les activités suspectes et laissent moins de place à une enquête avant qu'un virement soit effectué. Le Service FedNow américain a augmenté sa limite de transaction de 1 million USD à 10 millions USD en novembre 2025. La limite plus élevée étend l'utilisation des paiements instantanés aux activités de trésorerie des entreprises. Les prestataires de paiement ont besoin de signaux d'identité et de fraude qui opèrent pendant le flux de paiement plutôt qu'après le règlement. Les plateformes de finance intégrée ont également besoin de ces contrôles au sein des interfaces de programmation d'applications, où un processus de révision manuelle distinct peut être peu pratique. Le marché de l'évaluation des risques d'identité répond avec des produits qui fournissent une notation rapide des risques et des règles de décision configurables, y compris des règles pouvant être adaptées à un flux de transaction spécifique.
Analyse de l'Impact des Contraintes*
| CONTRAINTE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Coûts Élevés d'Intégration et de Qualité des Données pour les Petits Acheteurs | -2.1% | Mondial, avec le plus grand effet dans les marchés à forte concentration de PME en Amérique du Sud, en Asie du Sud-Est et en Europe du Sud | Court terme (≤ 2 ans) |
| Contraintes liées à la Confidentialité, au Consentement Biométrique et à la Localisation des Données | -1.5% | UE, Asie du Sud-Est, Inde et Amérique du Nord | Moyen terme (2-4 ans) |
| Faux Positifs, Friction Client et Exposition aux Biais des Modèles | -0.9% | Mondial, avec le plus grand effet dans les services financiers aux consommateurs et le commerce électronique | Court terme (≤ 2 ans) |
| Infrastructure d'Identité Fragmentée et Pénurie de Talents Spécialisés | -0.6% | Mondial, avec le plus grand effet dans les marchés émergents et les entreprises de taille moyenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés d'Intégration et de Qualité des Données pour les Petits Acheteurs
Les organisations de plus petite taille font souvent face à des obstacles matériels d'intégration et de qualité des données lors de l'adoption de contrôles d'identité avancés. Des dossiers clients incomplets peuvent augmenter les faux positifs et les révisions manuelles, même lorsque l'outil de vérification fonctionne comme prévu. LSEG a constaté que 77 % des institutions financières interrogées ont identifié cette charge opérationnelle comme un défi majeur. La migration, la configuration du système et la refonte des flux de travail peuvent nécessiter des ressources dont les petits acheteurs sont dépourvus. Le marché de l'évaluation des risques d'identité présente donc un écart d'adoption pratique entre les plateformes sophistiquées et les acheteurs à capacité technique limitée. Les plans basés sur la consommation et les outils sans code peuvent abaisser les barrières à l'entrée, mais ils n'éliminent pas le besoin de données fiables et de gouvernance. Cette contrainte ralentit l'adoption de l'évaluation des risques d'identité parmi les acheteurs sans équipes de conformité ou d'ingénierie dédiées.
Contraintes liées à la Confidentialité, au Consentement Biométrique et à la Localisation des Données
Les données biométriques bénéficient d'une protection renforcée en vertu de l'Article 9 du Règlement Général sur la Protection des Données. Les organisations utilisant la reconnaissance faciale ou les données d'empreintes digitales doivent répondre aux exigences de consentement explicite et d'évaluation de la protection des données. L'autorité de protection des données du Kenya exige qu'au moins 1 copie de service des données biométriques soit conservée dans un centre de données local. Le BSI et l'ANSSI ont également indiqué que les prestataires de services dans de nombreux pays de l'UE ne peuvent pas accéder aux données des documents d'identité électroniques sans modification législative. Le marché de l'évaluation des risques d'identité doit donc prendre en charge différents modèles de traitement des données selon les pays, plutôt que de s'appuyer sur un flux de travail mondial uniforme. Ces exigences augmentent la complexité des déploiements multinationaux. Elles peuvent également limiter la réutilisation d'une seule plateforme d'identité dans plusieurs juridictions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
La Détection de Fraude Soutient une Architecture de Risque MulticoucheLa Détection et Prévention de la Fraude a représenté 26,34 % du chiffre d'affaires en 2026, la part la plus importante parmi les types de produits. La taille du marché de l'évaluation des risques d'identité pour ce produit reflète l'exposition financière directe des banques, des détaillants et des plateformes numériques, où une fausse demande réussie ou une prise de contrôle de compte peut engendrer des coûts financiers et de conformité. Les identités synthétiques peuvent combiner des informations personnelles authentiques avec des détails fabriqués, rendant les règles conventionnelles moins fiables. Les fournisseurs se tournent vers des modèles entraînés qui répondent aux schémas d'attaque changeants et comparent plusieurs signaux plutôt qu'un seul résultat de document. Cela fait de la détection de fraude une capacité opérationnelle continue sur le marché de l'évaluation des risques d'identité plutôt qu'un point de décision unique.
La Détection et Réponse aux Menaces d'Identité devrait se développer à un CAGR de 17,32 % jusqu'en 2032. Huntress a signalé que 74 % des organisations prévoyaient de mettre en œuvre l'ITDR dans les 12 mois en 2025. La surveillance continue de l'identité, la notation des risques et l'orchestration gagnent en importance à mesure que les organisations gèrent une identité tout au long de son cycle de vie. La couche d'orchestration peut déterminer quelle source de données, quel contrôle et quel modèle s'appliquent à un événement particulier et peut acheminer les cas incertains pour un examen approfondi. Les outils de vérification et de validation sont de plus en plus regroupés avec l'analyse comportementale et la notation des risques. Ce regroupement exerce une pression sur les fournisseurs de vérification de documents autonomes.

Par Mode de Déploiement :
La Livraison Cloud Étend la Portée de la PlateformeLe déploiement basé sur le cloud a représenté 67,58 % du chiffre d'affaires en 2026. Cette part reflète l'utilisation plus large des interfaces de programmation d'applications par les banques, les entreprises fintech et les prestataires de finance intégrée. La livraison cloud permet aux clients de déployer des services sans construire toute l'infrastructure de vérification en interne. Elle peut également s'adapter aux variations du volume d'intégration ou de transaction. Le modèle soutient une activation plus rapide pour les organisations qui introduisent de nouveaux services numériques et testent de nouveaux parcours clients.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 17,81 % jusqu'en 2032. Les systèmes sur site servent toujours les environnements gouvernementaux, de défense et isolés. Ils restent également pertinents là où des règles de traitement local s'appliquent. Une approche hybride se développe dans les services financiers, avec le traitement biométrique sensible maintenu dans des environnements privés tandis que les services de flux de travail fonctionnent dans les clouds des fournisseurs. Les certifications de sécurité telles que ISO/IEC 27001 et SOC 2 Type II deviennent des exigences courantes en matière d'approvisionnement. Ces exigences peuvent favoriser les grands fournisseurs qui disposent des ressources nécessaires pour maintenir des programmes de certification et répondre aux processus de révision des acheteurs.
Par Taille d'Organisation :
Les Dépenses des Grandes Entreprises Ancrent les Revenus Tandis que les PME Étendent l'AdoptionLes grandes entreprises ont représenté 68,54 % du chiffre d'affaires en 2026. Leur part reflète les opérations de conformité mondiales, les exigences multi-juridictions et la capacité à intégrer un large ensemble de contrôles avec les systèmes centraux. Le secteur de l'évaluation des risques d'identité sert ces organisations avec des outils de vérification de documents, de détection de vivacité, de filtrage, de surveillance et de réponse. Les grandes banques disposent également du budget nécessaire pour combiner la technologie avec des équipes de spécialistes internes. Leurs exigences sont souvent plus complexes car les politiques de risque varient selon les groupes de clients, les produits et les juridictions sur le marché de l'évaluation des risques d'identité.
Les PME devraient se développer à un CAGR de 16,72 % jusqu'en 2032. La tarification basée sur la consommation peut aligner les coûts sur le nombre de vérifications plutôt que d'exiger un engagement initial important. Le CFIT a constaté que 85 % des PME britanniques paieraient pour un service d'Identité Numérique d'Entreprise en 2025.[3] Les petites entreprises peuvent encore manquer du personnel nécessaire pour définir des seuils, examiner les exceptions et surveiller les performances des modèles. Cela crée une demande pour des services gérés qui combinent une plateforme avec un support opérationnel. L'opportunité pour les PME dépend de la capacité des fournisseurs à fournir des contrôles utilisables sans travail de mise en œuvre à l'échelle des grandes entreprises.
Par Application :
L'Intégration Reste le Point d'Entrée pour la Gestion Continue des RisquesL'Intégration des Clients et l'Ouverture de Compte ont représenté 25,71 % du chiffre d'affaires en 2026. La taille du marché de l'évaluation des risques d'identité dans cette application est soutenue par les exigences d'identification des clients au début d'une relation bancaire ou de service numérique. Les institutions financières doivent déterminer si un candidat est réel, éligible et cohérent avec les dossiers disponibles avant de fournir un compte ou un service. Cela crée une demande de base pour les vérifications de documents, de bases de données et biométriques. L'intégration reste un contrôle central même lorsque les plateformes s'étendent aux événements d'identité ultérieurs.
L'Autorisation de Paiement et la Surveillance des Transactions devraient se développer à un CAGR de 16,72 % jusqu'en 2032. L'activité de paiement en temps réel nécessite des signaux d'identité à chaque transaction plutôt qu'uniquement lors de l'ouverture de compte. L'authentification comportementale peut utiliser la posture de l'appareil, les anomalies de session et les schémas d'interaction pour réduire les défis répétés pour les utilisateurs légitimes. La notation des risques d'identité soutient également la souscription de crédit en identifiant les comptes frauduleux dès leur création. La détection de fraude aux sinistres et la gestion des risques des places de marché étendent les mêmes outils à l'assurance et au commerce de plateforme, élargissant le rôle des contrôles d'identité tout au long de la relation client.
Par Utilisateur Final :
Le BFSI Fournit la Plus Grande Base et l'Utilisation Gouvernementale s'AccélèreLe BFSI a représenté 26,69 % du chiffre d'affaires en 2026. La part de marché de l'évaluation des risques d'identité de ce segment est portée par l'exposition directe à la fraude, les exigences réglementaires et les canaux clients numériques à fort volume. LexisNexis Risk Solutions a déclaré que chaque dollar perdu à cause de la fraude coûte aux institutions financières nord-américaines 5 USD en pertes totales en 2025. La même étude a rapporté que 44 % des institutions s'appuyaient principalement sur des processus manuels. Cet écart encourage l'investissement dans l'automatisation capable d'évaluer le risque d'identité avant qu'une perte ne survienne.
Le Gouvernement et l'Administration Publique devraient se développer à un CAGR de 19,22 % jusqu'en 2032. Les services publics numériques, les programmes biométriques aux frontières et les justificatifs mobiles soutiennent cette demande. Login.gov a introduit la vérification d'identité à distance basée sur le passeport en août 2025, couvrant 170 millions de détenteurs de passeports américains valides au lancement. Les prestataires de soins de santé utilisent des contrôles d'identité pour prévenir la fraude aux ordonnances et accréditer les cliniciens.[4] Les détaillants, les places de marché en ligne et les opérateurs de télécommunications utilisent des outils similaires pour contrôler les refus erronés, le risque commercial et la fraude par échange de carte SIM.
Analyse Géographique
Marché de l'évaluation des risques liés à l'identité en Amérique du Nord
L'Amérique du Nord détenait 41,64 % des revenus en 2026. Cette part est soutenue par une large base d'institutions financières et de fournisseurs de technologies d'identité. L'économie des pertes liées à la fraude encourage un passage de l'investigation manuelle vers l'intervention en temps réel. Les réseaux de paiement instantané exigent également des vérifications lors des opérations de paiement. ProSight a rapporté qu'en 2026, 87 % des répondants bancaires interrogés ont déclaré que l'intelligence artificielle accélérait la fraude plus rapidement que les capacités de prévention ne pouvaient y répondre, renforçant ainsi la demande sur le marché de l'évaluation des risques liés à l'identité.
Marché de l'évaluation des risques liés à l'identité en Europe
L'Europe est une région réglementaire très active pour le marché de l'évaluation des risques liés à l'identité. L'AMLR et l'eIDAS 2.0 créent un cycle de conformité synchronisé entre les États membres de l'UE. France Identité avait enregistré 3,5 millions de citoyens à la fin de 2025 et prend en charge l'intégration numérique pour plus de 1 800 services gouvernementaux. Le BSI et l'ANSSI ont mis en évidence les limites persistantes de l'accès des prestataires de services aux données des documents d'identité électroniques.
Marché de l'évaluation des risques liés à l'identité en APAC, en Amérique du Sud et au MEA
L'Asie-Pacifique devrait se développer à un CAGR de 17,93 % jusqu'en 2032. L'Inde combine une infrastructure d'identité liée à Aadhaar avec une large base de paiements en temps réel. L'Agence des services financiers du Japon a testé un KYC électronique basé sur des justificatifs vérifiables avec Mitsubishi UFJ Trust Bank et 34 autres organisations en mars 2026. L'expérience a testé l'interopérabilité entre les justificatifs émis par différentes organisations. L'Amérique du Sud, le Moyen-Orient et l'Afrique ajoutent de la demande grâce aux infrastructures de paiement, aux programmes de finance numérique et aux initiatives d'inclusion financière.
Paysage Concurrentiel
Le marché de l'évaluation des risques d'identité présente un niveau supérieur modérément concentré et un groupe fragmenté de fournisseurs spécialisés. Les grands réseaux de données, les plateformes de cybersécurité et les entreprises de renseignement sur l'identité se font concurrence sur la couverture des données, les performances des modèles et l'étendue des produits. Les fournisseurs spécialisés répondent aux exigences spécifiques à un pays, à un flux de travail ou à un secteur. L'axe concurrentiel se déplace des vérifications uniques vers des contrôles liés pour les identités humaines, machines et agents d'intelligence artificielle. Cela favorise les fournisseurs capables de connecter la vérification, la surveillance, les contrôles d'accès et les capacités de réponse.
Palo Alto Networks a finalisé son acquisition de CyberArk pour 25 milliards USD en février 2026. La société a intégré la Plateforme de Sécurité des Identités sous la marque Idira. CrowdStrike a annoncé un accord d'acquisition de SGNL pour 740 millions USD en janvier 2026, étendant l'autorisation juste-à-temps à travers l'identité cloud et les systèmes de logiciels en tant que service. CrowdStrike a également élargi sa relation avec Microsoft pour proposer la plateforme Falcon via Microsoft Marketplace. Ces mouvements montrent que les grandes plateformes de sécurité ajoutent des capacités d'identité par le biais d'acquisitions et de partenariats de distribution.
Des opportunités ouvertes subsistent dans les contrôles pour les identités non humaines et les agents d'intelligence artificielle, les services axés sur les PME et l'orchestration transfrontalière. Le partage de signaux de fraude en consortium peut renforcer les modèles prédictifs lorsque les fournisseurs disposent de larges réseaux d'identités vérifiées. La détection des attaques par présentation et les normes d'assurance d'identité deviennent des tests d'approvisionnement importants. Ces normes augmentent les exigences techniques pour entrer sur le marché de l'évaluation des risques d'identité et peuvent remodeler davantage ce marché.
Leaders du Secteur de l'Évaluation des Risques d'Identité
-
LexisNexis Risk Solutions
-
Experian Information Solutions, Inc.
-
Equifax Inc.
-
TransUnion LLC
-
Thales Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'évaluation des risques liés à l'identité Entreprises couvertes dans ce rapport
- LexisNexis Risk Solutions
- Experian Information Solutions, Inc.
- Equifax Inc.
- TransUnion LLC
- Thales Group
- Mastercard Incorporated
- GB Group plc
- Entrust Corporation
- Jumio, Inc.
- Trulioo Information Services Inc.
- Mitek Systems, Inc.
- IDEMIA Identity & Security France S.A.S.
- Socure, Inc.
- Alloy, Inc.
- Persona Identities, Inc.
- Sumsub
- Veriff OÜ
- Sift Science, Inc.
- SAS Institute Inc.
- NICE Ltd.
- CyberArk Software Ltd.
- Microsoft Corporation
- Okta, Inc.
- CrowdStrike Holdings, Inc.
- Silverfort, Inc.
Développements industriels récents dans Marché de l'évaluation des risques liés à l'identité
- Octobre 2026 : Equifax a lancé Signal Score pour l'E-mail et Signal Score pour l'Appareil, 2 nouvelles solutions de renseignement alimentées par l'IA conçues pour aider les détaillants de commerce électronique, les institutions financières et les opérateurs de télécommunications à détecter les réseaux de fraude automatisée sophistiqués sur les plateformes numériques, livrées via des API pour intégration dans les infrastructures de fraude existantes.
- Septembre 2026 : LexisNexis Risk Solutions a lancé Emailage Adaptive, une solution de détection de fraude par IA auto-calibrante qui apprend en continu à partir des données de transaction et des schémas de fraude propres à chaque organisation sans intervention manuelle, remportant le Prix Platine 2026 pour l'Innovation en Prévention de la Fraude aux Paiements.
- Juin 2026 : Silverfort a intégré des contrôles de sécurité d'identité pour agents d'IA avec Microsoft Copilot Studio, appliquant des politiques de sécurité d'identité en ligne au moment précis où un agent Copilot tente d'agir et bloquant les accès non autorisés avant l'exécution.
- Février 2026 : Palo Alto Networks a finalisé son acquisition de CyberArk pour environ 25 milliards USD, intégrant la Plateforme de Sécurité des Identités dans son écosystème sous la marque Idira en tant qu'élément central de sa stratégie de plateformisation couvrant les identités humaines, machines et agentiques.
Périmètre du Rapport sur le Marché Mondial de l'Évaluation des Risques d'Identité
Le marché de l'évaluation des risques d'identité couvre les solutions et services utilisés pour évaluer, noter, surveiller et atténuer les risques liés à l'identité des clients, employés, partenaires, marchands, machines et agents d'IA. Il comprend la notation des risques d'identité, la détection de fraude, la surveillance continue, la détection et réponse aux menaces d'identité, et la prise de décision basée sur le risque.
Le Marché de l'Évaluation des Risques d'Identité est Segmenté par Type de Produit (Solutions de Vérification et de Validation d'Identité, Notation des Risques d'Identité et Prise de Décision, Détection et Prévention de la Fraude, Surveillance Continue de l'Identité, Détection et Réponse aux Menaces d'Identité, et Orchestration et Flux de Travail d'Identité), Mode de Déploiement (Basé sur le Cloud, Sur Site, et Hybride), Taille de l'Organisation (Grandes Entreprises, et Petites et Moyennes Entreprises), Application (Intégration des Clients et Ouverture de Compte, Autorisation de Paiement et Surveillance des Transactions, Authentification et Accès Renforcé, Souscription de Crédit et Décision de Prêt, Détection de Fraude aux Sinistres, Gestion des Risques des Marchands et des Places de Marché, et Autres Applications), Secteur d'Activité des Utilisateurs Finaux (Banque, Services Financiers et Assurance (BFSI), Gouvernement et Administration Publique, Santé et Sciences de la Vie, Commerce de Détail et Commerce Électronique, Télécommunications et Médias, Voyage et Hôtellerie, et Autres Secteurs Verticaux), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
Aperçu de la segmentation
| Solutions de Vérification et de Validation d'Identité |
| Notation des Risques d'Identité et Prise de Décision |
| Détection et Prévention de la Fraude |
| Surveillance Continue de l'Identité |
| Détection et Réponse aux Menaces d'Identité |
| Orchestration et Flux de Travail d'Identité |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Intégration des Clients et Ouverture de Compte |
| Autorisation de Paiement et Surveillance des Transactions |
| Authentification et Accès Renforcé |
| Souscription de Crédit et Décision de Prêt |
| Détection de Fraude aux Sinistres |
| Gestion des Risques des Marchands et des Places de Marché |
| Autres Applications |
| Banque, Services Financiers et Assurance (BFSI) |
| Gouvernement et Administration Publique |
| Santé et Sciences de la Vie |
| Commerce de Détail et Commerce Électronique |
| Télécommunications et Médias |
| Voyage et Hôtellerie |
| Autres Secteurs Verticaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Reste de l'Afrique |
| Par Type de Produit | Solutions de Vérification et de Validation d'Identité | |
| Notation des Risques d'Identité et Prise de Décision | ||
| Détection et Prévention de la Fraude | ||
| Surveillance Continue de l'Identité | ||
| Détection et Réponse aux Menaces d'Identité | ||
| Orchestration et Flux de Travail d'Identité | ||
| Par Mode de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Application | Intégration des Clients et Ouverture de Compte | |
| Autorisation de Paiement et Surveillance des Transactions | ||
| Authentification et Accès Renforcé | ||
| Souscription de Crédit et Décision de Prêt | ||
| Détection de Fraude aux Sinistres | ||
| Gestion des Risques des Marchands et des Places de Marché | ||
| Autres Applications | ||
| Par Utilisateur Final | Banque, Services Financiers et Assurance (BFSI) | |
| Gouvernement et Administration Publique | ||
| Santé et Sciences de la Vie | ||
| Commerce de Détail et Commerce Électronique | ||
| Télécommunications et Médias | ||
| Voyage et Hôtellerie | ||
| Autres Secteurs Verticaux | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché de l'évaluation des risques d'identité ?
La taille du marché de l'évaluation des risques d'identité est projetée à 12,51 milliards USD en 2026, 14,63 milliards USD en 2027, et devrait atteindre 29,87 milliards USD d'ici 2032, avec un CAGR de 15,34 % de 2027 à 2032.
Qu'est-ce qui stimule la demande d'outils d'évaluation des risques d'identité ?
Les attaques par deepfake, la fraude par identité synthétique, l'intégration numérique, les paiements en temps réel et les exigences réglementaires accroissent la demande.
Quel type de produit génère le plus de revenus ?
La Détection et Prévention de la Fraude est en tête des revenus par type de produit, avec une part de 26,34 % en 2026.
Quel modèle de déploiement est le plus utilisé ?
Le déploiement basé sur le cloud représente 67,58 % du chiffre d'affaires en 2026 et devrait se développer à un CAGR de 17,81 % jusqu'en 2032.
Quel groupe d'utilisateurs finaux se développe le plus rapidement ?
Le Gouvernement et l'Administration Publique devraient se développer à un CAGR de 19,22 % jusqu'en 2032.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 17,93 % jusqu'en 2032, soutenue par l'infrastructure d'identité numérique et de paiement.