
Wachsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
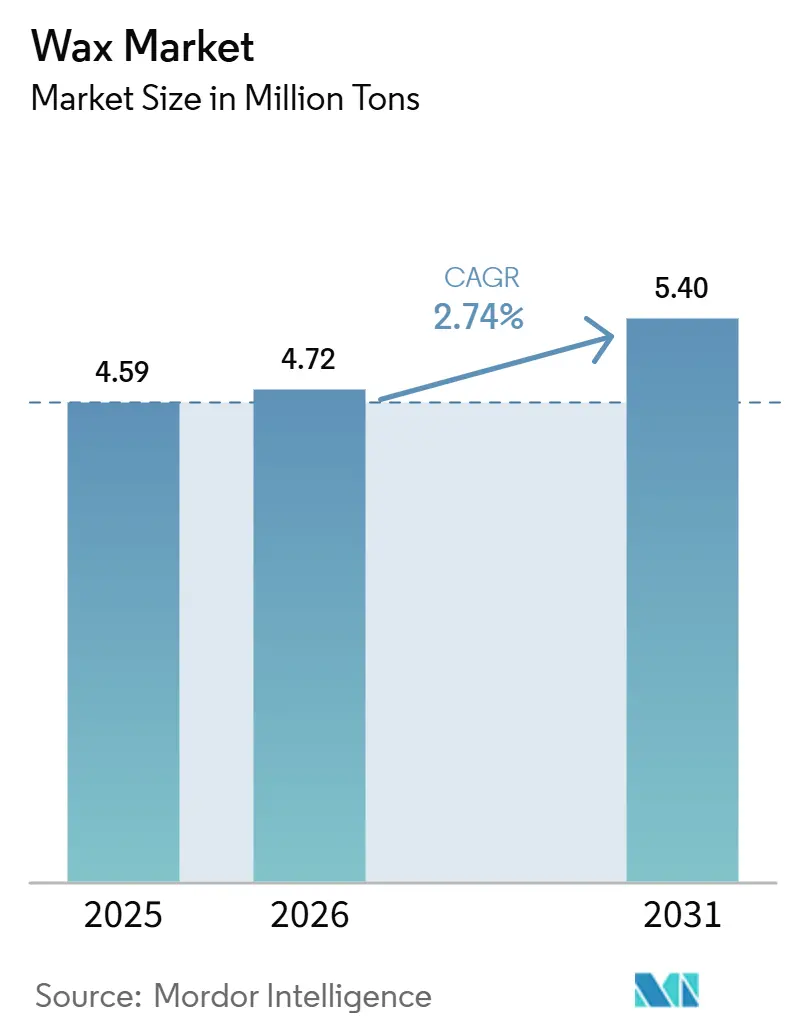
| Marktvolumen (2026) | 4.72 Millionen Tonnen |
| Marktvolumen (2031) | 5.40 Millionen Tonnen |
| Wachstumsrate (2026 - 2031) | 2.74 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Wachsmarktanalyse von Mordor Intelligence
Die Größe des Wachsmarktes wird voraussichtlich von 4,59 Millionen Tonnen im Jahr 2025 und 4,72 Millionen Tonnen im Jahr 2026 auf 5,40 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 2,74% während des Prognosezeitraums (2026-2031). Das Wachstum wird durch die große Produktionsbasis im asiatisch-pazifischen Raum, den Boom bei Premium-Kerzen in Nordamerika und markenseitige Clean-Label-Reformulierungen in Europa gestützt. Integrierte Raffinerien nutzen kostengünstige Slack-Wax-Ströme, während Spezialanbieter kohlenstoffarme Fischer-Tropsch (FT)-Innovationen vorantreiben, um Margen zu verteidigen. Das Angebots-Nachfrage-Gleichgewicht hängt zudem vom Ausbau der Ethan-Cracker-Anlagen in den Vereinigten Staaten ab, der die Kosten für Polyethylenwachs senkt, sowie von den PAK-Grenzwerten der Europäischen Union, die höhere Reinheitsgrade begünstigen. Chancen in noch unerschlossenen Bereichen liegen bei Separatoren für Lithium-Ionen-Batterien und biobasierten FT-Wachsen, die aus abgeschiedenem CO₂ hergestellt werden.
Wichtigste Erkenntnisse des Berichts
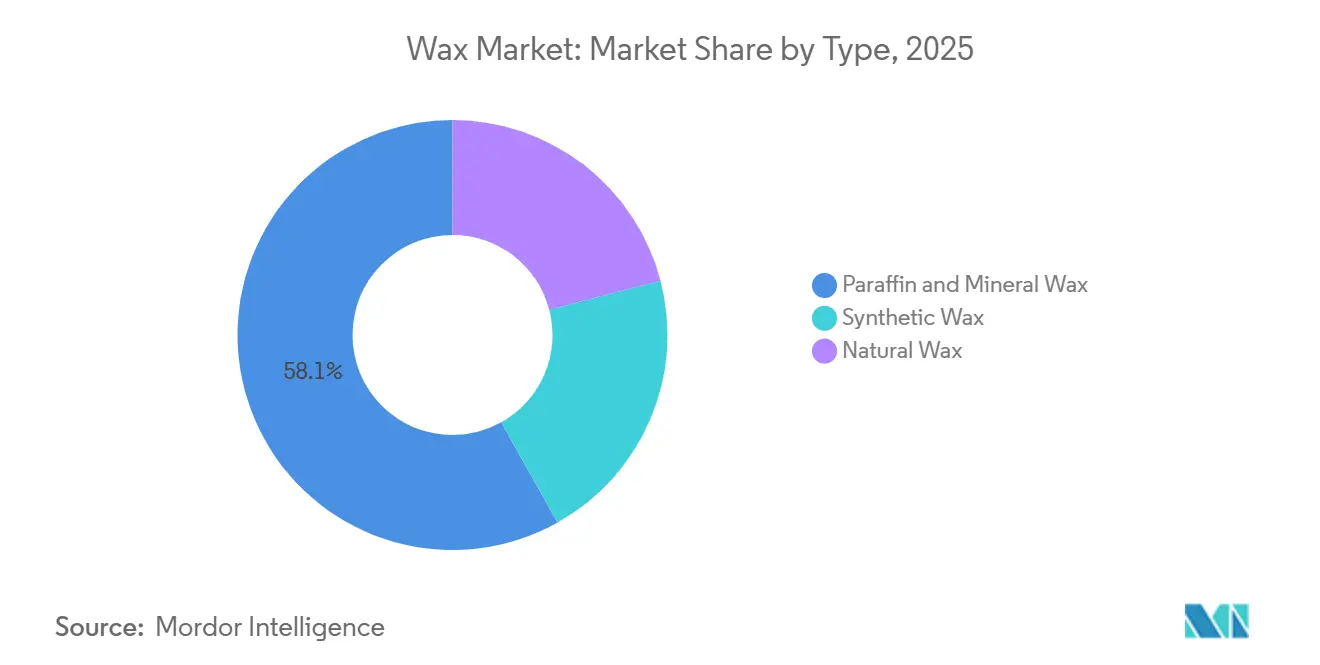
- Paraffin- und Mineralwachse führten mit einem Anteil von 58,12 % am Wachsmarkt im Jahr 2025, während Naturwachse bis 2031 mit einer CAGR von 3,45 % wachsen sollen.
- Die Kerzenherstellung machte 60,32 % des Volumens im Jahr 2025 aus, doch Kosmetika verzeichnen mit einer CAGR von 3,68 % bis 2031 das stärkste Wachstum.
- Industriequalitäten machten 65,24 % des Volumens im Jahr 2025 aus, doch Kosmetik- und Pharmaqualitäten sind auf dem Weg zu einer CAGR von 3,39 % bis 2031.
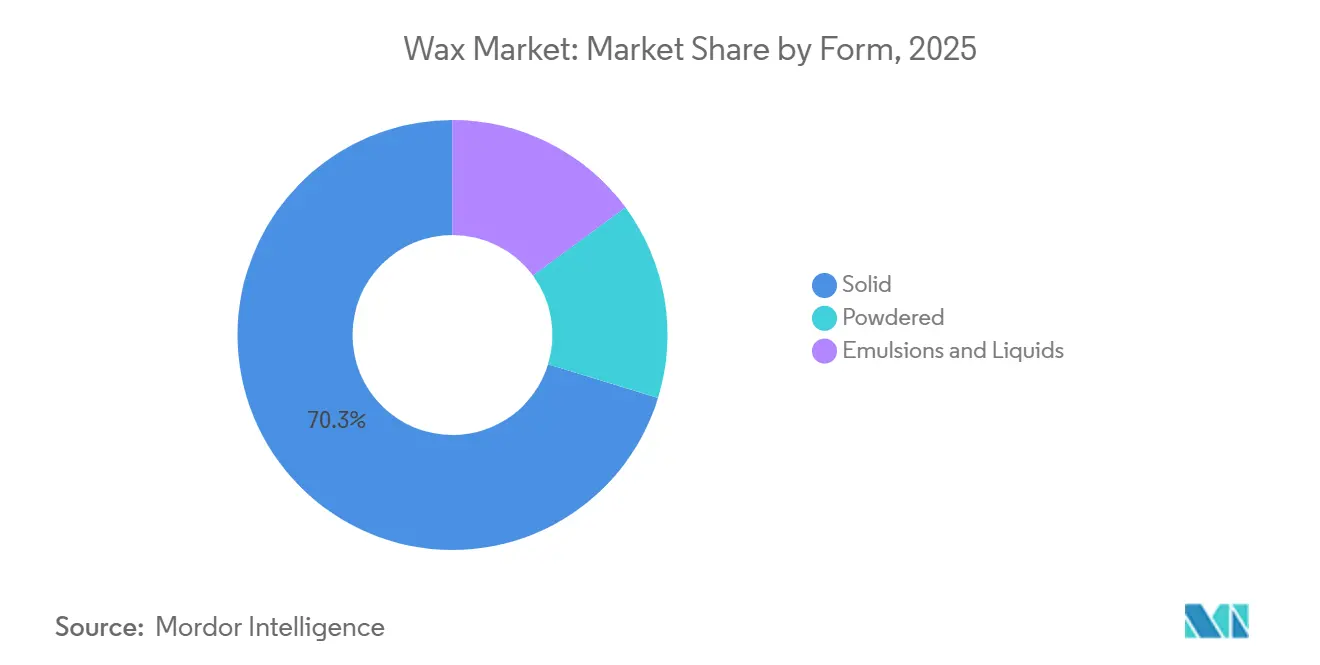
- Feste Wachse hielten 70,26 % des Volumens im Jahr 2025, während Emulsionen und Flüssigkeiten bis 2031 mit einer CAGR von 3,31 % wachsen werden.
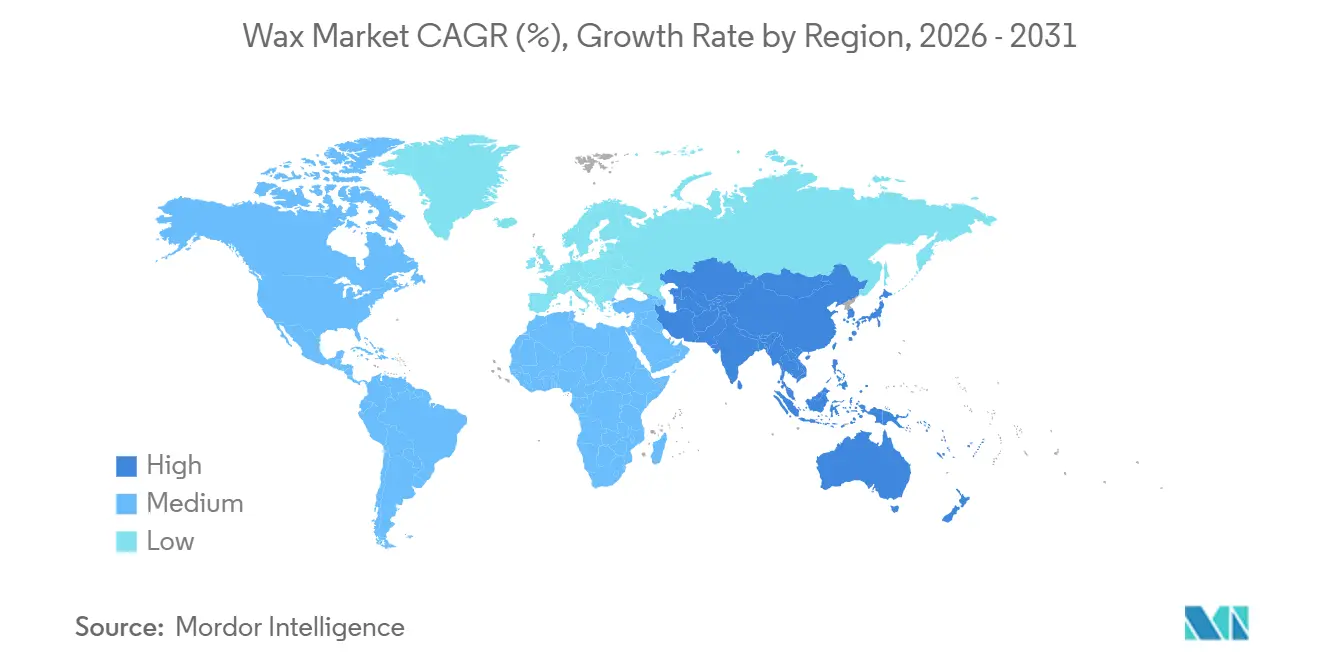
- Der asiatisch-pazifische Raum machte 45,54 % des Volumens im Jahr 2025 aus und soll bis 2031 mit der höchsten CAGR von 3,27 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| E-Commerce-Boom im asiatisch-pazifischen Raum steigert Nachfrage nach Schmelzklebstoff-Verpackungen und FT-Wachs | +0.9% | China, Indien, ASEAN; Ausstrahlungseffekte auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Clean-Label-Kosmetika in Europa beschleunigen den Wechsel zu pflanzen- und bienenbasierten Wachsen | +0.6% | Deutschland, Frankreich, Vereinigtes Königreich; Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Ausbau der Ethan-Cracker-Kapazitäten in Nordamerika senkt die Kostenkurve für PE-Wachs | +0.5% | Vereinigte Staaten, Kanada; indirekter Nutzen für asiatisch-pazifische Importeure | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Kerzen und Wellness-Trend steigern die globale Paraffinwachsnachfrage | +0.4% | Global, frühe Gewinne in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Biobasierte Oleogele ersetzen gesättigte Fette durch Naturwachse | +0.3% | Europa, Nordamerika, Brasilien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Boom im asiatisch-pazifischen Raum steigert Nachfrage nach Schmelzklebstoff-Verpackungen und FT-Wachs
Der Wachsverbrauch im asiatisch-pazifischen Raum wächst aufgrund der raschen Industrialisierung in der Region erheblich. Die monatlichen chinesischen Paraffinexporte erreichten im Mai 2025 70.800 Tonnen, was die starke Nachfrage der nachgelagerten Verpackungsverarbeiter belegt[1]Chinesischer Zoll, „Monatliche Paraffinexportstatistik,” customs.gov.cn. Sasol führte im August 2024 SASOLWAX LC100 ein und reduzierte damit den CO₂-Fußabdruck des Produkts um 35 %, um Premium-E-Commerce-Verpackungen anzusprechen. Clariants reiskleiebasiertes Ceridust 1310, eingeführt im April 2025, sichert die Leistung von Druckfarben bei verbesserten Nachhaltigkeitskennzahlen. Da es keine strengen wachsspezifischen Vorschriften gibt, beeinflussen ISO-9001-Zertifizierung und betriebliche CO₂-Berichterstattung nun die Lieferantenauswahl.
Clean-Label-Kosmetika in Europa beschleunigen den Wechsel zu pflanzen- und bienenbasierten Wachsen
Europäische Marken formulieren ihre Produkte neu, um synthetische Kohlenwasserstoffe auszuschließen, was die Nachfrage nach Candelilla-, Carnauba-, Reiskleie- und Sonnenblumenwachs-Alternativen ankurbelt. Licocare RBW Vita reduziert den CO₂-Fußabdruck im Vergleich zu Carnauba um 80 % und repliziert dabei Härte und Glanz, was Premium-Marken hilft, ihre Scope-3-Ziele zu erreichen. Bienenwachs behält seinen multifunktionalen Reiz, steht jedoch vor Substitution, da vegane Produktlinien zunehmen und schwankende Honigerträge die Versorgungsplanung erschweren. Das EU-Verbot von Mikroplastik in abzuspülenden Kosmetika, das im Oktober 2028 in Kraft tritt, lenkt die Formulierungsentscheidungen hin zu natürlichen Texturierungsmitteln. Die Compliance-Kosten steigen unter der EU-Verordnung 1223/2009 und REACH, doch dieselben Vorschriften stützen höhere Verkaufspreise für zertifizierte Qualitäten.
Ausbau der Ethan-Cracker-Kapazitäten in Nordamerika senkt die Kostenkurve für PE-Wachs
Die US-amerikanische Ethanproduktion betrug im Mai 2024 durchschnittlich 3,0 Millionen Barrel pro Tag und stützt damit wettbewerbsfähige Ethylen- und Polyethylenwachsketten[2]US-amerikanische Energieinformationsbehörde, „Petroleum Supply Monthly,” eia.gov. ExxonMobils Erweiterung in Baytown, die für 2028 geplant ist, mischt Basisöle der Gruppe III mit Spezialwachsen und erzielt Margengewinne aus integrierten Betrieben. Braskems Polyethylenwachs auf Zuckerrohrbasis zeigt das erneuerbare Potenzial, bleibt jedoch in Brasilien kapazitätsbeschränkt. Niedrigere US-amerikanische Rohstoffkosten verringern den Preisabstand zu Paraffin und steigern die Durchdringung von PE-Wachs in Verpackungen und Kerzen. Europäische Raffinerien hingegen steigen aus dem Kraftstoffmassengeschäft aus – wie bei der Umgestaltung von Shells Raffinerie in Wesseling zu sehen – um höherwertige Spezialitäten anzustreben.
Premiumisierung von Kerzen und Wellness-Trend steigern die globale Paraffinwachsnachfrage
Premium-Kerzen erfordern Paraffinwachs mit hohem Schmelzpunkt für eine längere Brenndauer und überlegene Duftentfaltung bei Rohstoffkosten von 1,50–2,00 USD pro kg, weit unter dem Bienenwachsbereich von 8–12 USD pro kg. Die Wellness-Positionierung hält den Absatz das ganze Jahr über stabil, wobei die US-amerikanischen Importe von Duftkerzen im Jahr 2025 um 5 % im Jahresvergleich gestiegen sind. China produzierte im Juli 2025 123.800 Tonnen Paraffin, von denen der Großteil in exportorientierte Kerzenwerke floss. Einzelhändler schreiben zunehmend Drittanbieter-PAK-Tests vor, um innerhalb des EU-Grenzwerts von 50 mg/kg zu bleiben, was Lieferanten zu Investitionen in Hydrobehandlungsanlagen drängt. Mikrokristalline Wachse, die für ihre Ölbindungskapazität geschätzt werden, gewinnen ebenfalls an Beliebtheit, da Marken ihre Produktlinien um Wachsschmelzen erweitern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| REACH-PAK-Grenzwerte der Europäischen Union verschärfen sich für Paraffin in Spielzeug und Kosmetika | -0.4% | EU-27, Vereinigtes Königreich; indirekter Einfluss auf Exporteure in die EU | Kurzfristig (≤ 2 Jahre) |
| Rohöl- und Gaspreisvolatilität drückt synthetische und Paraffinmargen | -0.3% | Global, akut in Europa und von ASEAN-Importen abhängigen Ländern | Kurzfristig (≤ 2 Jahre) |
| Vegane Kosmetik-Neuformulierungen ersetzen Bienenwachs durch Oleochemikalien | -0.2% | Europa, Nordamerika, städtischer asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
REACH-PAK-Grenzwerte der Europäischen Union verschärfen sich für Paraffin in Spielzeug und Kosmetika
Ab April 2026 begrenzt die REACH-Änderung polyzyklische aromatische Kohlenwasserstoffe in Tontauben, Spielzeug und paraffinhaltige Kosmetika auf 50 mg/kg. Slack-Wax-basiertes Paraffin weist einen höheren inhärenten PAK-Gehalt auf, was Investitionen in die Hydrobehandlung erfordert, die die Kosten um 100–200 USD pro Tonne erhöhen. Clariants PFAS-freies Additivportfolio ergänzt diese Änderungen und positioniert das Unternehmen günstig bei Premium-Formulierern. Die Beschränkung erstreckt sich auf lebensmittelkontaktierende Druckfarben gemäß EU-Verordnung 1935/2004, wo Migrationstests nun Teil von Lieferantenaudits sind. Asiatische Exporteure, die nicht an REACH gebunden sind, behalten einen Kostenvorteil, doch multinationale Unternehmen harmonisieren zunehmend regionsübergreifend, um die Compliance zu vereinfachen.
Rohöl- und Gaspreisvolatilität drückt synthetische und Paraffinmargen
Paraffinmargen sinken, wenn der Rohölpreis schneller steigt als die Heizöl-Crack-Spreads, während FT-Wachse den Druck durch Spot-LNG-Spitzen spüren. Sasols Wachssparte verzeichnete im Jahr 2025 Wertminderungen von 364 Millionen ZAR, was die Sensitivität gegenüber Erdgaspreisen verdeutlicht. Die Verfügbarkeit von Slack Wax folgt der Schmierstoffnachfrage; jeder Rückgang der Fahrleistung im Automobilbereich verknappt das Rohstoffangebot für Paraffinproduzenten. FT-Akteure mit langfristigen Gasverträgen – wie Pearl GTL in Katar – dämpfen die Volatilität, bleiben jedoch exponiert, wenn sich das Brent/LNG-Verhältnis ungünstig verschiebt. Kleinere unabhängige Unternehmen sichern sich durch Lohnverarbeitung oder Festpreisvereinbarungen für Rohstoffe ab, obwohl diese die Flexibilität in Boomzeiten einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Paraffinvorherrschaft steht vor Disruption durch NaturwachseParaffin hielt 2025 einen Volumenanteil von 58,12 %, gestützt durch Chinas Produktion von 2 Millionen Tonnen und einen Kostenvorteil von 1,50–2,00 USD pro kg. Natürliche Sorten, darunter Zuckerrohwachs, wachsen mit einem CAGR von 3,45 % – dem höchsten unter allen Typen – da europäische Marken pflanzliche Wachse für sauberere Etiketten bevorzugen. Synthetische FT- und Polyethylenwachse füllen Hochleistungsnischen in Schmelzklebstoffen und Beschichtungen. SASOLWAX LC100, 2024 vorgestellt, senkt den CO₂-Fußabdruck um 35 % und erweitert die Attraktivität für Premium-Verpackungen. Clariant's Reiskleie-basierte Licocare-Serie demonstriert kohlenstoffarme Innovation bei Naturwachsen und unterstreicht eine stetige Abkehr von reinen Mineralwachsen.
Chinas Anteil an den Paraffinexporten hält den Wachsmarkt liquide, doch verschärfte PAH-Normen in der EU schaffen Anreize für Mischungen mit gereinigten mikrokristallinen Fraktionen. Während Paraffin aufgrund seiner überlegenen Duftentfaltung im Kerzenguss führend bleibt, gewinnen Soja- und Kokosmischungen in veganen Linien Marktanteile. Mikrokristalline Fraktionen bedienen Spezialanwendungen in Kautschuk und Kosmetik und erzielen Aufpreise für Schmelzpunkte von 55–100 °C. Brasiliens Carnaubawachs-Produktion von 17.844 Tonnen verleiht Naturwachslieferanten Verhandlungsmacht bei Preisverhandlungen. Insgesamt lassen diese Dynamiken eine langsame, aber stetige Erosion des Marktanteils von Paraffin im Wachsmarkt im nächsten Jahrzehnt erwarten.


Nach Anwendung:
Kosmetika übertreffen Kerzen beim WachstumstempoDie Kerzenherstellung absorbierte 60,32 % des Volumens im Jahr 2025, doch Kosmetika werden bis 2031 mit der höchsten CAGR von 3,68 % wachsen, angetrieben durch PFAS-freie und vegane Neuformulierungen. Verpackungen, gestützt durch den E-Commerce im asiatisch-pazifischen Raum, profitieren von wachsreichen Schmelzklebstoffsystemen. Gummianwendungen stützen sich auf Paraffin bei etwa 1 phr in Reifenformeln zum Schutz vor Ozonrissen. Kosmetikqualitäts-Bienenwachs, Carnauba und Candelilla liefern Emulgierung und Glanz und rechtfertigen Preise von 8–12 USD pro kg.
Die Schmelzklebstoffnachfrage hebt Polyethylen- und FT-Fraktionen mit engen Molekulargewichtsverteilungen an. Buntstifte, Polituren und elektrische Isolierungen stellen Nischen-, aber beständige Absatzmärkte für mikrokristalline Qualitäten dar. Clariants Ceridust 1310 bringt Reiskleiewachs in Druckfarben ein und beleuchtet anwendungsübergreifende Innovation. Wellness-inspirierte Kerzen, die nun ganzjährig verkauft werden, ziehen Paraffin mit hohem Schmelzpunkt an und halten feste Wachse dominant. Die überlegene Wachstumsdynamik der Kosmetika signalisiert dennoch, dass die mit Schönheitsanwendungen verbundene Wachsmarktgröße inkrementellen Wert gewinnen wird.
Nach Qualitätsstufe:
Industriewachs führt, Kosmetikqualitäten beschleunigen sichIndustriequalitäten machten 65,24 % des Volumens im Jahr 2025 aus und bedienen Klebstoffe, Gummi und Textilbeschichtungen. Kosmetik- und Pharmaqualitäten werden jedoch bis 2031 mit einer CAGR von 3,39 % wachsen, da regulatorische Schwellenwerte für PAK und UV-Absorption unter FDA 21 CFR 172.886 und EU E 903 strenger werden. Die Einhaltung der Lebensmittelqualität erfordert ebenfalls Molekulargewichtsprüfungen gemäß FDA 172.888, was die Qualitätskontrollausgaben erhöht.
Carnauba- und Reiskleiewachse erzielen Aufschläge für ihren GRAS-Status, wobei Carnauba bei etwa 10 USD pro kg FOB Brasilien gehandelt wird. Hydrobehandlungs-Upgrades erhöhen die Produktionskosten für Paraffin, verringern Preisunterschiede und drängen Kunden die Reinheitsskala hinauf. Clariants PFAS-freies Portfolio hilft Formulierern, sich vor den Mikroplastikverboten 2028 abzusichern. Folglich wird die Wachsmarktgröße für höherwertige Materialien die Massenvolumina übertreffen und Wert-über-Tonnage-Dynamiken verstärken.
Nach Form:
Feste Wachse dominieren, Emulsionen gewinnen in der VerpackungFeste Wachse hielten 70,26 % des Angebots im Jahr 2025, dank der Normen für die Kerzen-, Kosmetik- und Gummiverarbeitung. Emulsionen und Flüssigkeiten werden jedoch mit einer CAGR von 3,31 % steigen, da Verpackungslinien gebrauchsfertige, VOC-arme Systeme bevorzugen. Sasols LC-Spray-Serie, eingeführt im Februar 2025, reduziert den CO₂-Fußabdruck um 32 % für mikronisierte Beschichtungsanwendungen und unterstützt den Wandel hin zu wässrigen Dispersionen.
Pulverförmige Wachse liefern Mattierung in Pulverbeschichtungen, während flüssiges oxidiertes Polyethylen die PVC-Verarbeitung durch Reduzierung des Schmelzdrehmoments unterstützt. Verarbeiter im asiatisch-pazifischen Raum bevorzugen Emulsionen für die Wellpappenproduktion, um den Energieverbrauch zu minimieren, was die Nachfrage nach Spezialdispersionen stärkt. Insgesamt wird der Trend zu Flüssigkeiten und Emulsionen den Marktanteil fester Wachse allmählich verringern, aber die aggregierten Margen steigern.
Geografische Analyse
APAC-Wachsmarkt
Der asiatisch-pazifische Raum kontrollierte 45,54 % des globalen Volumens im Jahr 2025 und wird voraussichtlich mit einem regionführenden CAGR von 3,27 % bis 2031 wachsen, angetrieben durch Chinas Produktion von 2 Millionen Tonnen und den robusten E-Commerce-Verpackungssektor. Die Auslastung der Wachsanlagen von CNPC liegt im Durchschnitt bei 90 %, was die Versorgungszuverlässigkeit unterstreicht. Indiens inländische Kerzen- und Kosmetikcluster beginnen, Importe zu verdrängen, sind jedoch weiterhin auf Slack-Wax-Lieferungen aus China und dem Nahen Osten angewiesen.
Nordamerika-Wachsmarkt
Nordamerika profitiert von einem durch Schiefergas bedingten Kostenvorteil: Ethan zu Henry-Hub-Parität hält Polyethylenwachs wettbewerbsfähig. Hochwertige Kerzenverkäufe und Handelsmarkenverpackungen stützen die Nachfrage, während Mexiko sich als kostengünstiger Verarbeiter positioniert, der die US-amerikanischen Automobil- und E-Commerce-Kanäle beliefert. Fortlaufende Erweiterungen von Ethan-Crackern deuten darauf hin, dass der Wachsmarkt der Region einen strukturellen Inputkostenvorteil genießen wird.
EMEA- und Südamerika-Wachsmarkt
Europa sieht sich mit Gegenwind konfrontiert: REACH-PAK-Grenzwerte zwingen Lieferanten, in die Hydrierbehandlung zu investieren, was die Break-even-Kosten um 150 USD pro Tonne erhöht. Clean-Label-Initiativen in Deutschland und Frankreich fördern die Nachfrage nach Naturwachs, doch Raffinerieabgänge – wie der Schwenk von Shell in Wesseling – verknappen das lokale Angebot. Südamerika ist stark auf Brasiliens Carnaubawachs-Ernte von 17.844 Tonnen für Exporterlöse angewiesen, während Petrobras Paraffinnebenprodukte aus seinem Raffinierungssystem mit 1,851 Millionen Barrel pro Tag gewinnt. Der Nahe Osten und Afrika bleiben trotz reichlich vorhandener Rohölvorkommen Nettoimporteure: Saudi-Arabien importierte im Jahr 2023 2.077 Tonnen Wachs, was ein Missverhältnis zwischen Rohstoffverfügbarkeit und Spezialverarbeitung verdeutlicht.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Wachs beginnt mit Rohstoffen, die sich in drei Hauptrouten aufteilen: erdölbasierte Ströme (Slack Wax und andere Raffinerienebenprodukte), synthetische Wachse (insbesondere Fischer-Tropsch- und auf Polyethylen basierende Wachse, die mit Gas-to-Liquids-, Coal-to-Liquids- und Polymerwertschöpfungsketten verbunden sind) und biobasierte Routen (Pflanzenöle, Reiskleie und andere landwirtschaftliche Ausgangsstoffe). Die vorgelagerte Verfügbarkeit wird durch Änderungen der Raffineriekonfiguration und Rationalisierungen von Group I geprägt, die die Erdölwachsproduktion verringern, während landwirtschaftliche Wachsrouten mit Saisonalität und Rohstoffzyklen (zum Beispiel palmbasierte Vorprodukte) konfrontiert sind, die die Kontinuität einschränken und die Bestandsplanung erschweren können.
Die Mittelstromumwandlung und -veredelung umfasst Entölung, Hydrotreating und Reinigung für höherwertige Paraffine und mikrokristalline Wachse sowie Mikronisierung oder Emulgierung für Beschichtungen, Druckfarben und Verpackungsklebstoffe. Nachgelagert benötigen spezialisierte Formulierer und Verarbeiter (Kerzen, Verpackungen, Kosmetik, Gummi und Beschichtungen) zunehmend engere Spezifikationen und Lieferantenqualifizierung, wobei für neue Spezialqualitäten häufig Vorlaufzeiten von 6-12 Monaten genannt werden, insbesondere wenn Konformitätsprüfungen für Lebensmittelkontakt oder Kosmetik Teil des Onboardings sind. Der Vertrieb stützt sich auf Fachhändler für Chemikalien und erweiterte regionale Partnerschaften (zum Beispiel die Erweiterung der Vertriebsrechte von Biesterfeld mit DEUREX in Europa im Januar 2025), während neue Kapazitäten und Lokalisierungsinitiativen (wie die von Gulbrandsen angekündigte Erweiterung der Polyethylenwachskapazität und eine Anlage für funktionale Polymere in Dahej, Indien, mit geplanter Inbetriebnahme Mitte 2026) auf eine verbesserte Versorgungssicherheit und kürzere Vorlaufzeiten für Verarbeiter abzielen.
Wettbewerbslandschaft
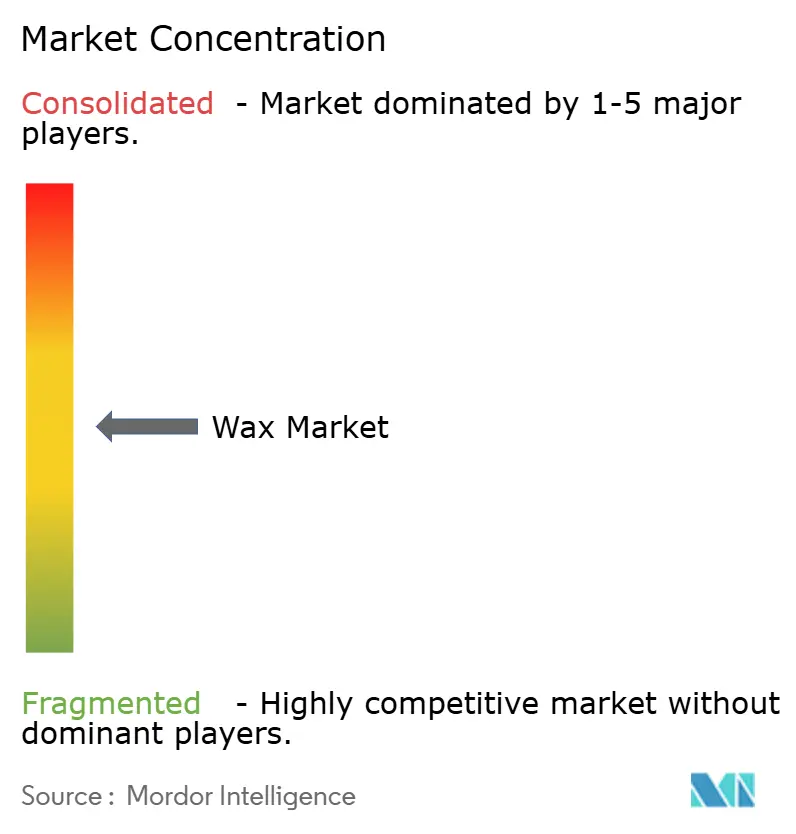
Der Wachsmarkt ist mäßig konsolidiert, wobei führende Akteure captive Rohstoffe nutzen, um Kostenführerschaft zu behaupten. Sasol und Clariant treiben kohlenstoffarme Innovationen voran: SASOLWAX LC100 senkt den CO₂-Fußabdruck um 35 % und zielt auf Premium-Verpackungen ab, während Clariants PFAS-freies Sortiment Kosmetika und lebensmittelkontaktierende Polymere bedient. Die Übernahme der Sasol Wax GmbH durch die AWAX Group im Januar 2025 signalisiert europäische Konsolidierung und den Appetit auf Portfoliobreite. Batterieseparatorwachse stellen eine lukrative Grenze dar und erfordern ultrareines Paraffin, das die Dendritenbildung verhindert. Das Fraunhofer IKTS erprobt FT-Wachs aus Biogas und CO₂ und weist auf eine zukünftige grüne Versorgung hin. Oleochemische Herausforderer, die Palm-Kern- und Sonnenblumen-Rohstoffe nutzen, umwerben vegane Kosmetika und bedrohen Bienenwachs-Platzhirsche. Braskems Polyethylenwachs auf Zuckerrohrbasis beweist, dass erneuerbare Rohstoffe Leistungsanforderungen erfüllen können, doch die Skalierung bleibt ein Hindernis. Vertikale Integration, Produktverantwortung und Lebenszyklusoffenlegungen entwickeln sich zu entscheidenden Differenzierungsmerkmalen im Wachsmarkt.
Marktführer der Wachsbranche
Exxon Mobil Corporation
China Petrochemical Corporation
Shell plc
Sasol Ltd.
H&R GROUP
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Wachsmarkt
- BASF SE
- BP p.l.c.
- Calumet, Inc.
- CALWAX
- China Petrochemical Corporation
- CLARIANT
- Evonik Industries AG
- Exxon Mobil Corporation
- H&R GROUP
- Honeywell International Inc.
- Ilumina Wax d.o.o.
- Koster Keunen
- Moeve
- NIPPON SEIRO CO., LTD.
- Petrobras
- Petro-Canada Lubricants Inc.
- Sasol Ltd.
- Shell plc
- Strahl & Pitsch LLC
- The International Group, Inc.

Marktchancen und Zukunftsaussichten
Ein zentrales Chancenfeld konzentriert sich darauf, eingeschränktes oder sich verknappendes traditionelles Wachsangebot durch skalierbare synthetische und erneuerbare Alternativen zu ersetzen, die dennoch den Leistungsspezifikationen für Verpackungen, Beschichtungen und Kosmetik entsprechen. Formulierer haben zunehmend Ersatzstoffe qualifiziert, da sich das Angebot an bestimmten Spezialwachsen verknappt; so verwies beispielsweise Hydrocarbon Processing (April 2026) auf verstärkte Aufmerksamkeit für erneuerbare Alternativen in Schmierstoff- und Polymeradditivanwendungen, wobei Clariant Licocare RBW Vita (aus Reiskleie gewonnen) als Option mit erneuerbarem Kohlenstoff im Zusammenhang mit der sich ändernden Wachsverfügbarkeit positioniert. Parallel dazu bewegen sich CO2-zu-synthetischen-Kohlenwasserstoff-Pfade von Pilotprojekten hin zu benannten Anlagen, einschließlich der Einweihung der ERA-ONE-Anlage in Frankfurt Hoechst im Juni 2025, die mit der Katalysatortechnologie von Clariant jährlich 8.000 Tonnen CO2 in synthetische Kraftstoffe und Wachse umwandelt und die langfristige Rohstoffdiversifizierung für wachsähnliche Spezialkohlenwasserstoffe unterstützt.
Kapazitätserweiterungen und Aufwertungen nachgelagerter Formate schaffen zudem Weißraum bei mikronisierten Wachsen, Emulsionen und speziellen Polyethylenwachsen für wasserbasierte und VOC-arme Systeme, die in Verpackungen und Druckfarben eingesetzt werden. Gulbrandsen nannte beispielsweise Mitte 2026 als Zeitpunkt für die Inbetriebnahme seiner Erweiterung in Dahej, Indien, um die Produktion von speziellen Polyethylenwachsen und die Versorgungssicherheit zu erhöhen, und TIANSWAX berichtete über den Abschluss von Phase II seiner Wachspulveranlage in Nanjing im Jahr 2026, wodurch Kapazitäten bei mikronisiertem Wachs, wasserbasierten Wachsemulsionen, PE-Wachs und oxidiertem PE-Wachs hinzukommen. Auf der biobasierten Seite werden die Wirtschaftlichkeit von Palmwachs in Südostasien durch Biodiesel-Beimischungsvorgaben in Indonesien (Umsetzung von B50 und vorgeschlagenes B60, wie in der Handelsberichterstattung 2026 erwähnt) neu gestaltet, was die Verfügbarkeit von RBD-Palmstearin verknappt und die Nachfrage in Richtung höherwertiger oleochemischer Derivate drängt, wodurch Strategien mit mehreren Rohstoffquellen für Marken und Verarbeiter, die pflanzliche Wachsvorprodukte spezifizieren, relevanter werden.
Recent Industry Developments in Wachsmarkt
- Juni 2026: Bharat Petroleum Corporation Limited (BPCL) kündigte eine strategische Partnerschaft mit Shell India Private Limited und Tiki Tar an, um wertschöpfende Bitumen- und Kreislauflösungen zu erweitern. Obwohl der Fokus auf Straßenbaumaterialien liegt, stärkt die Zusammenarbeit Shells nachgelagertes Ökosystem in Indien und unterstützt den umfassenderen Ausbau von Plattformen für Spezialbindemittel und Additive, die um Raffinerie- und synthetische Kohlenwasserstoffressourcen konkurrieren, die den Wachswertschöpfungsketten benachbart sind.
- Juli 2025: Shell MDS Malaysia führte auf der International Energy Week 2025 die GTL-SaraCare-Produktreihe ein, die als hochreines synthetisches Wachs für Anwendungen in der Körperpflege und Kosmetik positioniert ist. Das Unternehmen verstärkte seinen Vorstoß in hochwertige, spezifikationsgetriebene Wachsnischen, in denen die Anforderungen an Rückverfolgbarkeit und Reinheit strenger sind als bei Rohstoffparaffin.
- Juli 2024: Shell MDS Malaysia stellte in seiner Anlage in Bintulu, Sarawak, das eigenen Angaben zufolge weltweit erste synthetische mikrokristalline Wachs im kommerziellen Maßstab aus Gas-to-Liquids (GTL) vor. Dies schuf einen kommerziellen Referenzpunkt für die Versorgung mit GTL-basiertem mikrokristallinem Wachs und erweiterte das Wettbewerbsumfeld für hochleistungsfähige Wachse, die in Spezialformulierungen verwendet werden.


Wachsmarkt Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Wachsmarkt kommerzielle Wachsmaterialien, die an Endverbrauchsindustrien verkauft werden. Er wird als physisches Wachsangebot erfasst, das produziert und gehandelt und anschließend in verschiedenen Anwendungen verbraucht wird.
Ausschlüsse aus dem Umfang: Fertige Konsumgüter, die nur einen geringen Wachsanteil enthalten, werden nicht berücksichtigt; ebenso ausgeschlossen sind angrenzende chemische Additive, die nicht als Wachs verkauft werden.
Segmentierungsübersicht
- Nach Typ
- Paraffin- und Mineralwachs
- Synthetisches Wachs
- Naturwachs
- Nach Anwendung
- Kerzenherstellung
- Verpackung
- Kosmetika
- Klebstoffe
- Gummi
- Sonstige Anwendungen
- Nach Qualitätsstufe
- Lebensmittelqualität
- Industriequalität
- Kosmetik- und Pharmaqualität
- Nach Form
- Fest
- Pulverförmig
- Emulsionen und Flüssigkeiten
- Nach Geografie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- ASEAN
- Übriger asiatisch-pazifischer Raum
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Übriger Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgröße und Validierung
Desk Research
Desk Research wurde eingesetzt, um die Marktgrenzen festzulegen und das Modell mit beobachtbaren Angebots- und Nachfragesignalen zu verankern. Wir beziehen uns in der Regel auf öffentliche Quellen wie nationale Zoll- und Handelsstatistiken, Energie- und Petrochemiestatistikbehörden, Industrieproduktionsindizes sowie Umwelt- oder Chemikaliensicherheitsbehörden, die Standards veröffentlichen, die sich auf Wachsformulierungen auswirken.
Darüber hinaus haben wir Geschäftsberichte von Unternehmen, Investorenpräsentationen, Pressemitteilungen und Verbandswebsites ausgewertet, um Kapazitätsveränderungen, Werksanläufe und Anwendungstrends wie Kerzenverbrauch und Verpackungsnachfrage zu verstehen. Bei Bedarf wurden kostenpflichtige Abonnements für Unternehmensfinanzdaten und Brancheninformationen, Patentdatenbanken sowie Import- und Exportdaten auf Sendungsebene genutzt, um Volumina und Preisentwicklungen gegenzuprüfen. Diese Liste ist nur illustrativ; viele weitere Quellen wurden ebenfalls für die Datenerhebung, Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärinterviews und Umfragen wurden mit Wachsproduzenten, Distributoren, Compoundeuren und großen Endverbrauchern durchgeführt, um Versorgungsverfügbarkeit, Handelsflussannahmen und anwendungsbezogene Nachfrageaufteilungen zu überprüfen. Da es sich um einen globalen Markt handelt, wurden die Eingaben über die wichtigsten Produktions- und Verbrauchsregionen hinweg abgeglichen, unter Verwendung einheitlicher Annahmen zu gelieferten Volumina und Preisen, sodass die Signale nicht von einer einzelnen Region dominiert wurden.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 39 % | CXOs: 15 % | APAC: 41 % |
| Mittlere Ebene: 41 % | Funktions-/Bereichsleiter: 42 % | EMEA: 36 % |
| Kleinere Marktteilnehmer: 20 % | Manager: 43 % | Amerika: 23 % |
Marktgröße und Prognose
Die Größenbestimmung erfolgte nach einem Top-down- und Bottom-up-Ansatz, wobei der Kern aus der Rekonstruktion von Produktions- und Handelsdaten nach Wachstyp aufgebaut wurde, bereinigt um Umwandlungsausbeuten und typische Verluste vor der Ermittlung des vermarktbaren Wachsangebots. Diese Gesamtwerte wurden anschließend mit den anwendungsbezogenen Nachfragepools unter Verwendung von Verbrauchstreibern abgeglichen; selektive Lieferanten-Rollups und stichprobenartige Preisüberprüfungen pro Tonne wurden eingesetzt, um die Wertrechnung realistisch zu halten.
Zu den wichtigsten Eingangsgrößen, die das Modell leiteten, gehörten Kapazitätserweiterungen und Auslastungsentwicklungen in der Wachsproduktion, Import- und Exportbilanzen nach wichtigen Handelszentren, Aktivitätsindikatoren für Kerzen und Verpackungen, die Verschiebung im Mix zwischen Paraffin-, synthetischen und Naturwachsen sowie die Entwicklung der Durchschnittsverkaufspreise, die durch Rohstoff- und Energiekosten beeinflusst wird. Wenn für kleinere Länder keine Bottom-up-Details verfügbar waren, wurden Lücken durch regionale Handelsstellvertreter und Pro-Kopf-Verbrauchsbandbreiten geschlossen, die in Interviews validiert wurden.
Für die Prognose wurde eine Szenarioanalyse angewendet, damit Zeitpläne für Angebotsausweitungen, Rohstoffschwankungen und Nachfragezyklen in den Endmärkten abgebildet werden konnten, ohne einen einzigen linearen Trend zu erzwingen. Annahmen wurden erst nach Expertenrückmeldungen finalisiert, die bestätigten, ob der Basisszenario mit kurzfristigen Vertragsabschlüssen, dem Lagerverhalten und den erwarteten Substitutionsmustern zwischen Wachstypen übereinstimmte.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse wurden durch Triangulation zwischen Angebotssignalen, Handelsströmen und nachfrageseitigen Indikatoren überprüft und anschließend auf Ausreißer wie unrealistische regionale Verbräuche oder Preissprünge, die nicht mit Rohstoffbewegungen übereinstimmten, einem Stresstest unterzogen. Überstieg eine Abweichung das in Interviews als normal bezeichnete Maß, wurde der zugrunde liegende Treiber erneut geöffnet und die Annahme durch zusätzliche Rückfragen überprüft.
Vor der Freigabe durchlaufen das Modell und die Berechnungen eine mehrstufige Analystenprüfung, damit Einheiten, Umrechnungen und Währungszeitpunkte über alle Regionen hinweg konsistent sind. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen bei wesentlichen Ereignissen wie einer größeren Kapazitätsveränderung oder einer starken Rohstoffverschiebung. Unmittelbar vor der Auslieferung wird ein abschließender Durchlauf vorgenommen, um sicherzustellen, dass die Kunden die aktuellste verfügbare Einschätzung erhalten.
Mordor Intelligence's Wachsmarktgröße im Vergleich zu anderen veröffentlichten Schätzungen
Verschiedene veröffentlichte Wachsmarktzahlen können weit auseinanderliegen, da der Markt mit unterschiedlichen Einheiten und Abgrenzungen gemessen und anschließend mit unterschiedlichen Preis- und Mixannahmen in Werte umgerechnet wird. In der Praxis kann eine Schätzung den Umsatz über viele wachsabgeleitete Produkte hinweg erfassen, während eine andere näher am primären Wachsangebot und am Endverbrauch bleibt.
Import- und Exportbilanzen, die Entwicklung der Kapazitätsauslastung sowie Anwendungsnachfragechecks aus den Bereichen Kerzen und Verpackungen sind die Signale, die Mordor Intelligence mit einem definierten physischen Wachsnachfragepool verbinden, bevor der Wert aus Preis-pro-Tonne-Annahmen abgeleitet wird. Lücken entstehen auch dadurch, ob synthetische Wachse und pflanzliche Wachse vollständig einbezogen sind, wie regionale Preisunterschiede behandelt werden und ob das Basisjahr nach großen Rohstoffschwankungen aktualisiert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 8,12 Milliarden USD (2026) | |
| Branchenpublisher A | 9,20 Milliarden USD (2024) | Verwendet ein Basisjahr 2024 und einen umsatzorientierten Ansatz, bei dem Preisgestaltung und Segmentanteile im Vordergrund stehen, physische Angebotsüberprüfungen wie handelsbereingte Verfügbarkeit jedoch weniger sichtbar sind, was den Ausgangswert bei hohen Preisen anheben kann. |
| Branchenpublisher B | 8,68 Milliarden USD (2024) | Zeigt widersprüchliche Ausgangswerte für 2024 in derselben Veröffentlichung und scheint eine breitere segmentbezogene Umsatzberichterstattung einzuschließen, was die Gesamtwerte verschieben kann, je nachdem, wie der Endverbrauchsumsatz auf Wachs zurückgerechnet und wie der Währungszeitpunkt behandelt wird. |
Die Streuung zwischen den drei Zahlen erklärt sich hauptsächlich durch die Wahl des Basisjahres, wie eng der Umfang auf das Wachsangebot gegenüber breiteren Umsatzpools begrenzt wird und wie die Preisgestaltung bei Mixveränderungen angewendet wird. Indem das Modell auf Angebots- und Handelssignale zurückverfolgbar gehalten und die Nachfrageaufteilung durch Interviews validiert wird, bleibt die Schätzung reproduzierbar und von Jahr zu Jahr leichter prüfbar.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Wachsmarkt im Jahr 2026?
Die Größe des Wachsmarktes wird voraussichtlich von 4,59 Millionen Tonnen im Jahr 2025 und 4,72 Millionen Tonnen im Jahr 2026 auf 5,40 Millionen Tonnen bis 2031 anwachsen, bei einer CAGR von 2,74% während des Prognosezeitraums (2026-2031).
Welche Region wächst bis 2031 am schnellsten?
Der asiatisch-pazifische Raum führt mit einer prognostizierten CAGR von 3,27 %, gestützt durch Chinas große Paraffinproduktion und die Nachfrage nach E-Commerce-Verpackungen.
Welches Segment zeigt das schnellste Wachstum?
Kosmetische Wachsanwendungen wachsen mit einer CAGR von 3,68 % und übertreffen damit Kerzen und Verpackungen.
Wie wirken sich EU-Vorschriften auf Paraffinlieferanten aus?
REACH-Grenzwerte von 50 mg/kg PAK, die ab April 2026 gelten, zwingen Raffinerien, in die Hydrobehandlung zu investieren oder auf natürliche und synthetische Alternativen umzusteigen.
Warum sind biobasierte Oleogele wichtig?
Mit Naturwachsen strukturierte Oleogele senken den Trans- und Sättigungsfettgehalt in Lebensmitteln und entsprechen damit Ernährungsrichtlinien und Clean-Label-Trends.
Welche Unternehmen führen bei kohlenstoffarmen Wachsinnovationen?
Sasol mit seiner SASOLWAX LC100-Linie und Clariant mit Licocare RBW Vita und PFAS-freien Additiven sind Vorreiter bei kohlenstoffreduzierten Wachslösungen.
Seite zuletzt aktualisiert am:



