
Taille et part du marché du transport par camion complet (FTL) en Arabie Saoudite
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 9.71 Milliards de dollars |
| Taille du Marché (2027) | 10.22 Milliards de dollars |
| Taille du Marché (2032) | 13.15 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.17 % |
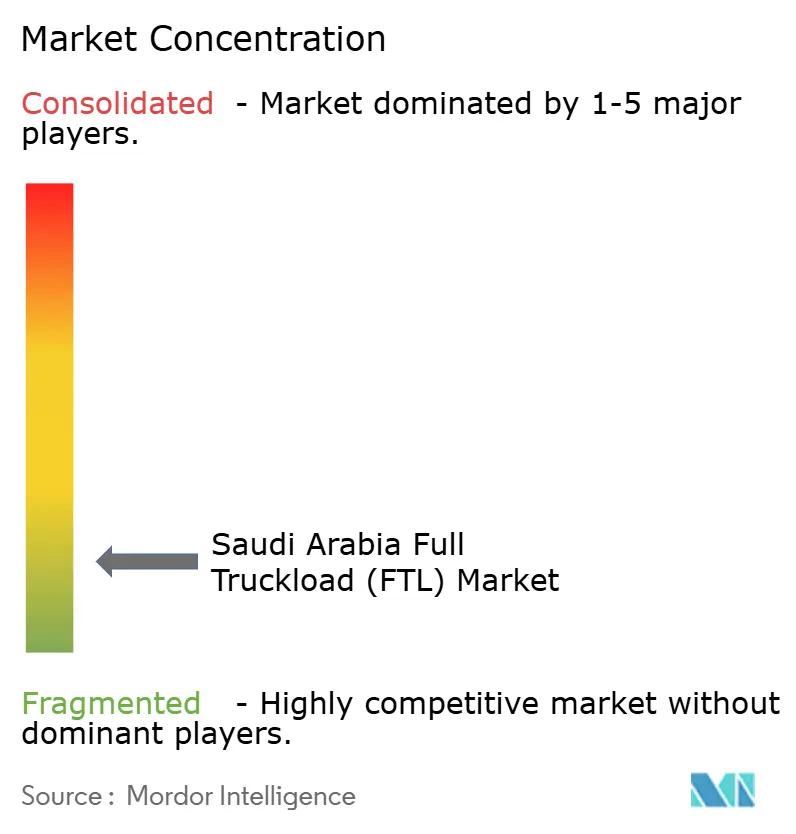
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport par camion complet (FTL) en Arabie Saoudite par Mordor Intelligence
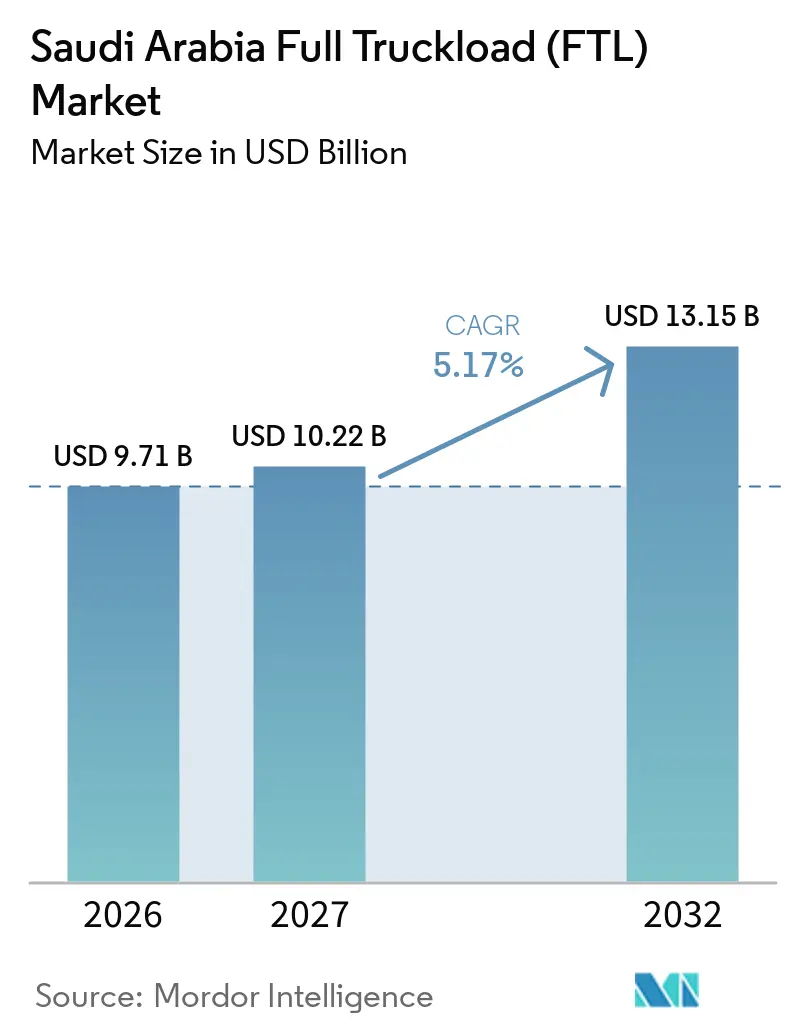
La taille du marché du transport par camion complet (FTL) en Arabie Saoudite est évaluée à 9,71 milliards USD en 2026. Il est estimé qu'il progressera de 10,22 milliards USD en 2027 pour atteindre 13,15 milliards USD d'ici 2032, à un CAGR de 5,17 % durant la période de prévision (2027-2032).
La croissance du marché est soutenue par les investissements dans les infrastructures de transport et de logistique dans le cadre du programme Vision 2030 de l'Arabie Saoudite, par l'activité de construction associée aux projets de développement à grande échelle, et par la demande de transport de marchandises industrielles, de détail et de grande consommation. Le fret routier reste important pour les expéditions nécessitant une livraison directe vers des destinations non desservies par le rail. La croissance du commerce électronique et des infrastructures de distribution accroît le besoin de mouvements de fret planifiés entre les ports, les entrepôts, les installations industrielles et les centres de distribution au détail. L'expansion de la logistique à température contrôlée crée également des opportunités pour les transporteurs équipés pour acheminer des produits alimentaires et pharmaceutiques dans des conditions spécifiées. Cependant, la hausse des prix du carburant, la disponibilité des chauffeurs, les exigences de conformité des flottes et les coûts d'exploitation continuent de peser sur les marges des transporteurs. Ces conditions renforcent l'importance de l'optimisation des itinéraires, de l'utilisation des flottes, de la planification du fret de retour et des volumes contractuels fiables.
Points clés du rapport
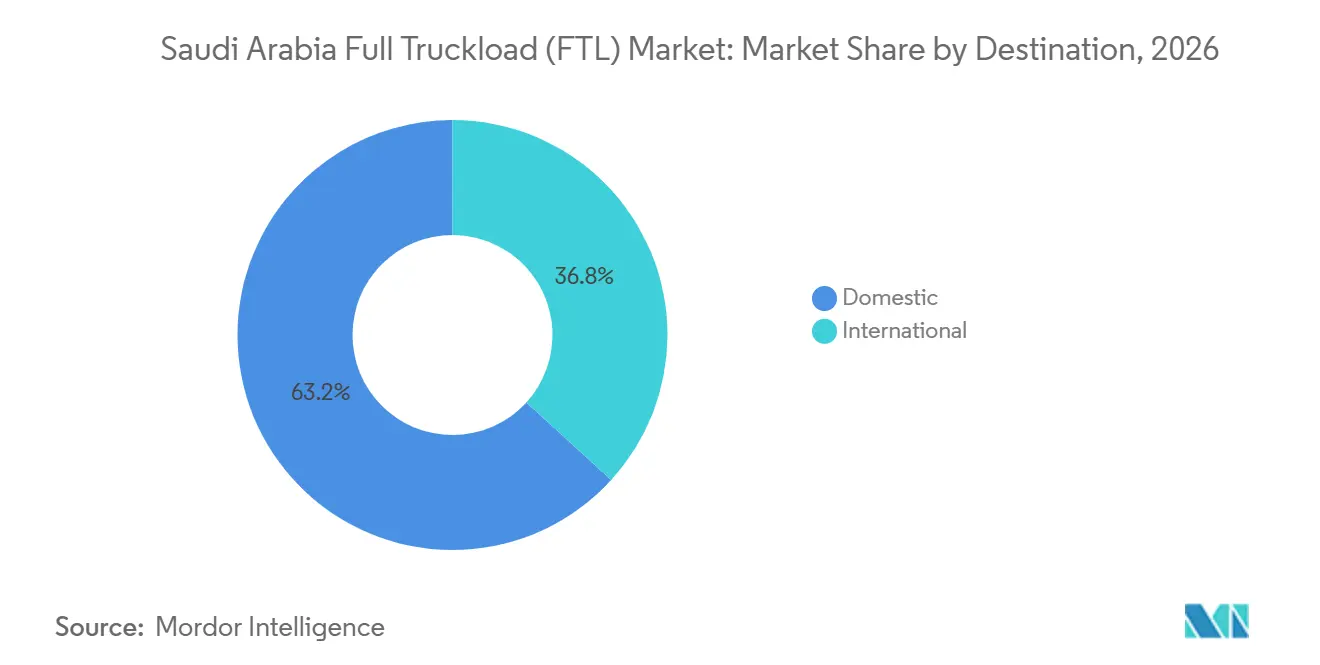
- Par destination, les trajets nationaux représentent 63,23 % de la taille du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026, tandis que les trajets internationaux devraient enregistrer un CAGR de 6,36 % jusqu'en 2032.
- Par contrôle de température, le fret sec représente 72,18 % de la part du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026, tandis que le fret frigorifique devrait enregistrer un CAGR de 7,83 % jusqu'en 2032.
- Par longueur de trajet, le fret longue distance représente 72,86 % de la taille du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026, tandis que les trajets locaux de moins de 100 miles devraient enregistrer un CAGR de 6,97 % jusqu'en 2032.
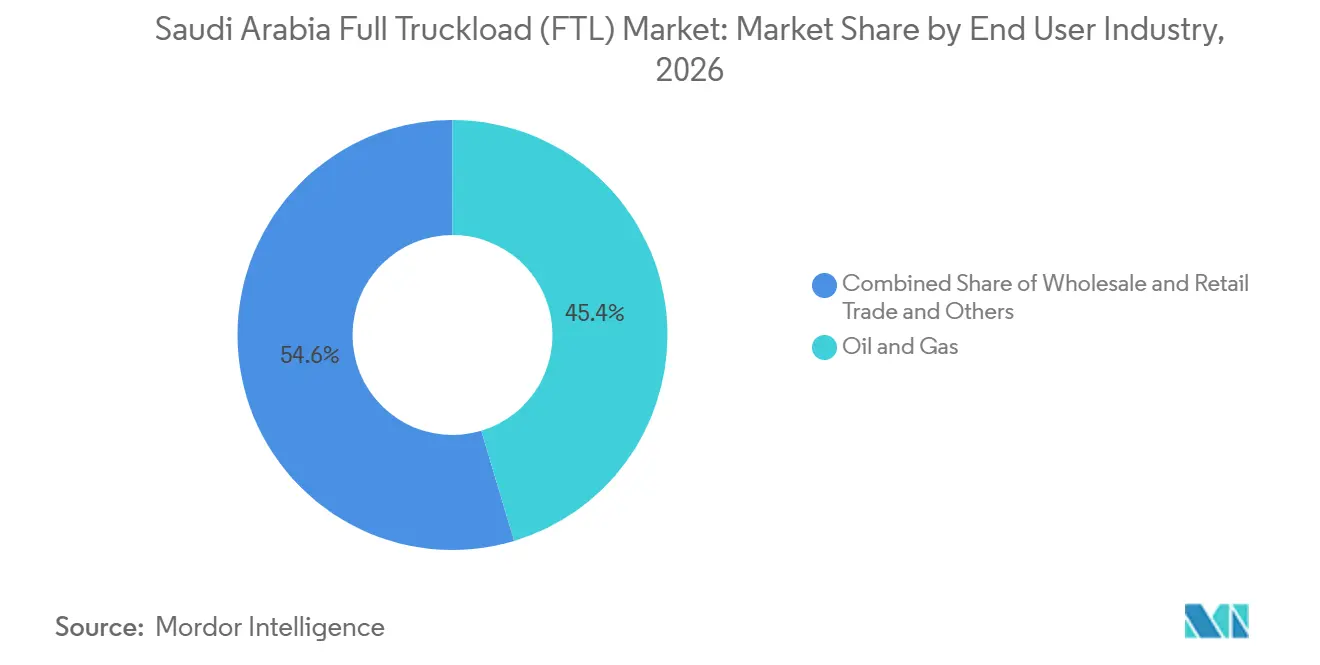
- Par secteur d'utilisateur final, le pétrole et le gaz représentent 45,36 % de la part du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026, tandis que le commerce de gros et de détail devrait enregistrer un CAGR de 6,23 % jusqu'en 2032.
- Par région, la région Centre représente 32,45 % de la taille du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026, tandis que la région Nord devrait enregistrer un CAGR de 6,96 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du transport par camion complet (FTL) en Arabie Saoudite
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Vision 2030 : les infrastructures accélèrent la demande de fret des méga-projets | +1.4% | National, concentré dans les corridors Ouest (NEOM, mer Rouge) et Centre (Riyad). | Long terme (≥ 4 ans) |
| La croissance du commerce électronique et de la distribution omnicanale élargit la demande de transport par camion complet (FTL) | +1.1% | Centre (Riyad) et Ouest (Djeddah) en priorité ; débordement vers l'Est et le Nord | Moyen terme (2 à 4 ans) |
| La diversification industrielle et la localisation accroissent la demande de transport par camion complet (FTL) | +0.9% | Est (Jubail, Dammam), Ouest (Yanbu), avec des zones industrielles émergentes au Nord | Long terme (≥ 4 ans) |
| La distribution alimentaire et pharmaceutique à température contrôlée élargit la demande de transport par camion complet (FTL) | +0.7% | National ; avec une intensité précoce au Centre (Riyad), à l'Ouest (Djeddah, La Mecque, Médine) | Moyen terme (2 à 4 ans) |
| La numérisation des flottes des PME améliore l'efficacité de l'orchestration du transport par camion complet (FTL) | +0.5% | National ; plus prononcé dans les corridors logistiques Centre et Est | Court terme (≤ 2 ans) |
| L'optimisation du fret de retour port-industrie améliore la rentabilité des kilomètres à vide | +0.4% | Ouest (port islamique de Djeddah, port de NEOM), Est (Dammam, Jubail), débordement vers le Centre | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Vision 2030 : les infrastructures accélèrent la demande de fret des méga-projets
Les programmes d'infrastructure et de développement de l'Arabie Saoudite soutiennent la demande de mouvements de camions complets dédiés pour les matériaux de construction, les équipements industriels et les marchandises de projet. Les développements associés à NEOM et à d'autres projets à grande échelle nécessitent une coordination entre les ports, les fournisseurs, les chantiers de construction et les installations industrielles. Selon la nature des marchandises, ces mouvements peuvent nécessiter des remorques à plateau, des équipements surbaissés, des véhicules de transport lourd ou une capacité de fret sec standard. Cette demande est pertinente pour le marché du transport par camion complet (FTL) car les grandes expéditions nécessitent souvent des véhicules dédiés, une manutention spécialisée et des fenêtres de livraison planifiées. L'ampleur et le calendrier des projets individuels déterminent le volume de demande incrémentale qui parvient aux transporteurs routiers.
La croissance du commerce électronique et de la distribution omnicanale élargit la demande de transport par camion complet (FTL)
L'expansion du commerce électronique et de la distribution omnicanale accroît le besoin de réapprovisionnement des centres de traitement des commandes, des entrepôts et des installations de distribution au détail. Bien que les livraisons individuelles de colis soient généralement gérées par des réseaux de colis et de livraison au dernier kilomètre, les mouvements en amont de stocks palettisés et de marchandises en vrac peuvent nécessiter des services de transport par camion complet (FTL). Riyad, Djeddah et la Province de l'Est sont d'importants centres logistiques et de consommation, reliant les points d'entrée des importations aux réseaux de distribution intérieurs. À mesure que les détaillants et les prestataires logistiques développent leur capacité de distribution, les services de transport par camion complet (FTL) sous contrat peuvent soutenir le réapprovisionnement régulier, les transferts entre installations et les mouvements planifiés entre entrepôts. L'effet sur la demande de transport par camion complet (FTL) dépend des volumes de stocks, des emplacements des entrepôts et de la proportion de fret acheminé en charges complètes.
La distribution alimentaire et pharmaceutique à température contrôlée élargit la demande de transport par camion complet (FTL)
Les exigences de transport alimentaire de l'Arabie Saoudite créent un besoin de véhicules capables de maintenir des conditions spécifiées lors du transport de produits réglementés. En juin 2025, l'Autorité saoudienne des aliments et des médicaments a publié des exigences relatives au transport des produits alimentaires. Ces exigences renforcent l'importance de véhicules appropriés, de procédures de manutention et de contrôle de la température le cas échéant[1]. Les opérateurs de transport par camion complet (FTL) frigorifique peuvent prendre en charge les expéditions nécessitant un transport dédié et des conditions d'exploitation documentées. Cependant, les opérations frigorifiques engendrent des coûts supplémentaires liés aux équipements spécialisés, à la maintenance, à la surveillance et à la conformité réglementaire. Les transporteurs disposant de ces capacités sont mieux positionnés pour décrocher des contrats alimentaires et pharmaceutiques, à condition de satisfaire aux exigences applicables propres à chaque produit.
L'optimisation du fret de retour port-industrie améliore l'utilisation des kilomètres à vide
Les installations logistiques liées aux ports peuvent améliorer la coordination entre le fret d'importation, la demande industrielle et les expéditions sortantes. Lorsque les transporteurs associent une livraison sortante à un chargement de retour approprié, ils peuvent réduire les trajets à vide et améliorer l'utilisation des véhicules. Cela est particulièrement pertinent pour les itinéraires reliant les installations portuaires de l'Ouest et de l'Est aux centres industriels et de distribution de la région Centre. L'optimisation efficace du fret de retour dépend du calendrier des expéditions, de la compatibilité des marchandises, de la disponibilité des véhicules et des emplacements des expéditeurs. Les plateformes numériques de fret et une coordination plus étroite entre expéditeurs et transporteurs peuvent soutenir ce processus, bien que l'étendue des économies varie selon l'itinéraire et les conditions d'exploitation.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| La volatilité des prix du carburant augmente les coûts d'exploitation sur les trajets longue distance | -0.8% | National, avec une exposition la plus aiguë sur les corridors longue distance Centre–Ouest et Centre–Est | Court terme (≤ 2 ans) |
| La pénurie de chauffeurs de poids lourds augmente les coûts de conformité à la saoudisation | -0.6% | National ; intensité de la saoudisation la plus élevée sur les marchés Centre (Riyad) et Est (Dammam) | Moyen terme (2 à 4 ans) |
| Les déséquilibres de fret de retour Arabie Saoudite–CCG réduisent l'efficacité d'utilisation des chargements de retour | -0.4% | Corridors transfrontaliers : Arabie Saoudite–Émirats arabes unis, Arabie Saoudite–Bahreïn, Arabie Saoudite–Koweït en priorité | Long terme (≥ 4 ans) |
| Les lacunes de données frigorifiques affaiblissent la conformité de la chaîne de traçabilité à température contrôlée | -0.3% | National ; plus aiguë sur les itinéraires desservant les régions Nord et Sud avec une infrastructure de surveillance clairsemée | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des prix du carburant augmente les coûts d'exploitation sur les trajets longue distance
Les prix du carburant constituent un déterminant important des coûts d'exploitation du fret routier en Arabie Saoudite. Le prix intérieur du gazole a augmenté à 1,66 SAR (0,44 USD) par litre à compter de janvier 2025, avant de remonter à 1,79 SAR (0,48 USD) par litre en janvier 2026[2]. Une dépense de gazole plus élevée peut réduire les marges des transporteurs lorsque les contrats ne permettent pas d'ajustements rapides des coûts de carburant. La planification des itinéraires, l'entretien des véhicules, la consolidation des charges et l'optimisation du fret de retour peuvent améliorer l'efficacité, mais ils n'éliminent pas l'exposition aux variations des prix du carburant. Les itinéraires longue distance sont particulièrement sensibles car la consommation de carburant s'accumule sur de longs trajets.
Disponibilité des chauffeurs de poids lourds et coûts de localisation
Le secteur logistique de l'Arabie Saoudite est confronté à des exigences de développement de la main-d'œuvre et de localisation à mesure que la demande de services de transport s'accroît. Le ministère des Ressources humaines et du Développement social a identifié la demande de main-d'œuvre et de compétences spécialisées dans son cadre de compétences pour le secteur de la logistique et du transport. Les initiatives de localisation affectant les postes de chauffeurs de bus et de camions peuvent influencer les exigences en matière de recrutement, de formation et de fidélisation. Pour les opérateurs de transport par camion complet (FTL), ces facteurs affectent les coûts d'exploitation et la capacité disponible de la flotte. Les opérations spécialisées, notamment le transport de matières dangereuses et le fret frigorifique, nécessitent des capacités supplémentaires. Les grandes flottes sont mieux positionnées pour répartir les coûts de formation et de recrutement sur une base de clientèle plus large, tandis que les transporteurs plus petits peuvent disposer de moins de flexibilité.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par destination : les trajets nationaux ancrent la demande, les corridors internationaux s'élargissent
Les trajets nationaux représentent 63,23 % de la taille du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026. La demande est soutenue par les mouvements récurrents de produits industriels, de matériaux de construction, de marchandises liées à la pétrochimie et de biens de consommation entre les principaux centres économiques. Riyad, Djeddah et Dammam relient d'importantes activités industrielles, commerciales, portuaires et de distribution. Le transport routier national dessert également les installations et points de livraison qui ne disposent pas d'un accès ferroviaire direct. Les trajets internationaux concernent les mouvements transfrontaliers qui nécessitent une documentation douanière appropriée, une coordination aux frontières et des calendriers de livraison fiables.
Les trajets internationaux devraient enregistrer un CAGR de 6,36 % de 2027 à 2032. Le commerce transfrontalier et les connexions logistiques entre l'Arabie Saoudite et les marchés du Golfe voisins soutiennent la demande de fret routier international. Les procédures douanières électroniques et une meilleure coordination peuvent réduire les retards évitables, bien que les performances dépendent des conditions aux frontières et de la documentation des expéditions. Les services ferroviaires et multimodaux peuvent offrir des alternatives sur certains itinéraires, mais le transport routier reste important pour la collecte et la livraison directes, les mouvements de premier kilomètre et la livraison finale au-delà des terminaux ferroviaires.

Par contrôle de température : le fret sec domine, la demande frigorifique croît plus vite
Le fret sec représente 72,18 % de la part du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026. Sa position dominante reflète la diversité des marchandises non sensibles à la température transportées à travers le Royaume, notamment les produits industriels, les matériaux de construction, les marchandises emballées et le fret général. Les véhicules de fret sec standard peuvent servir un large éventail de clients et d'itinéraires sans les exigences supplémentaires en matière d'équipement et de surveillance associées au transport frigorifique. La demande de fret sec est donc liée à l'activité industrielle, à la construction, à la distribution en gros et au transport de biens de consommation.
Le fret frigorifique devrait enregistrer un CAGR de 7,83 % de 2027 à 2032. La demande est soutenue par la distribution alimentaire, la logistique pharmaceutique et la nécessité de maintenir des conditions de transport appropriées pour les produits sensibles à la température. Les exigences de transport alimentaire de l'Autorité saoudienne des aliments et des médicaments, publiées en juin 2025, renforcent l'importance de dispositions de transport adaptées et de la conformité propre à chaque produit. Les opérateurs frigorifiques doivent gérer les équipements de réfrigération, la surveillance de la température, la maintenance et les coûts d'exploitation. La croissance dépendra de l'expansion de la distribution en chaîne du froid et des exigences des clients en matière de conditions de transport fiables et documentées.
Par longueur de trajet : la longue distance domine, les mouvements locaux s'élargissent
Le fret longue distance représente 72,86 % de la taille du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026. L'échelle géographique du Royaume et la répartition des installations industrielles, des ports, des chantiers de construction et des centres de population soutiennent la demande de transport routier interurbain. Les mouvements longue distance peuvent inclure des approvisionnements industriels, des matériaux de construction, des biens de consommation et des marchandises de projet. Les transporteurs opérant sur ces itinéraires doivent gérer les dépenses de carburant, la disponibilité des chauffeurs, les calendriers de maintenance, les délais de livraison et la disponibilité de chargements de retour appropriés. Le fret ferroviaire peut constituer une alternative pour certains mouvements en vrac et longue distance, tandis que les camions restent nécessaires pour les destinations hors du réseau ferroviaire et pour la collecte et la livraison.
Les trajets locaux de moins de 100 miles devraient enregistrer un CAGR de 6,97 % de 2027 à 2032. Les entrepôts, les zones industrielles, les ports et les installations de distribution au détail génèrent des mouvements de fret sur courte distance qui relient les grands réseaux de transport à leurs destinations finales. Le transport portuaire et les transferts entre installations de distribution peuvent également nécessiter des camions dédiés lorsque les volumes d'expédition ou les caractéristiques des marchandises justifient un véhicule complet. La croissance des installations logistiques urbaines peut soutenir la demande locale de transport par camion complet (FTL), bien que certaines expéditions de moindre volume soient prises en charge par des réseaux de transport partiel ou de colis. L'expansion ferroviaire est plus susceptible de modifier la composition de l'activité de transport sur certains corridors que d'éliminer le besoin de transport routier local.
Par secteur d'utilisateur final : le pétrole et le gaz dominent, le commerce de détail s'élargit
Le pétrole et le gaz représentent 45,36 % de la taille du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026. Le secteur génère une demande pour le transport d'approvisionnements industriels, d'équipements énergétiques, de matériaux de maintenance et de marchandises liées à la pétrochimie. Certaines expéditions nécessitent des véhicules dédiés, des remorques spécialisées, une planification de transport lourd ou des procédures de sécurité spécifiques. Les clusters industriels autour de la Province de l'Est et d'autres sites liés à l'énergie soutiennent des besoins de transport récurrents. Ces opérations peuvent impliquer des arrangements complexes de chargement et de déchargement, un accès contrôlé aux sites et une coordination avec les calendriers de projet, ce qui fait de la disponibilité des équipements et de la fiabilité opérationnelle des critères de sélection importants.
Le commerce de gros et de détail devrait enregistrer un CAGR de 6,23 % de 2027 à 2032. La distribution au détail, le réapprovisionnement des stocks et l'expansion des réseaux de traitement des commandes du commerce électronique peuvent accroître la demande de mouvements entre les ports, les entrepôts, les centres de distribution et les magasins. Les services de transport par camion complet (FTL) sont particulièrement pertinents lorsque les volumes d'expédition sont suffisants pour justifier un véhicule dédié ou lorsque les clients exigent une livraison directe et des délais de transit prévisibles. La fabrication, l'exploitation minière et des carrières, l'agriculture, la pêche et la sylviculture, ainsi que d'autres secteurs contribuent également à la demande de fret. Leurs exigences varient selon la taille des expéditions, les caractéristiques des marchandises, les besoins en équipement et les calendriers de livraison.
Analyse géographique
La région Centre représente 32,45 % de la part du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026. Riyad constitue un important centre de distribution intérieur, reliant les marchés de consommation, les installations industrielles, les entrepôts et l'activité commerciale aux ports et aux centres de production ailleurs dans le Royaume. Al-Qassim et Hail contribuent aux mouvements agricoles, alimentaires et de distribution régionale. La position centrale de la région soutient les connexions routières entre les corridors économiques Ouest et Est et les liaisons vers les destinations du Nord. Une combinaison de fret interurbain, de mouvements d'approvisionnement industriel et d'activité de distribution soutient la demande de transport par camion complet (FTL).
Les régions Ouest et Est sont d'importantes portes d'entrée pour le fret national et international. Le port islamique de Djeddah et d'autres installations logistiques de l'Ouest relient les importations maritimes aux réseaux de distribution intérieurs, tandis que la Province de l'Est combine les opérations portuaires avec l'activité énergétique, pétrochimique et industrielle. Les transporteurs routiers assurent le transport en aval depuis ces points d'entrée vers les entrepôts, les installations de fabrication, les chantiers de construction et les centres de distribution au détail. La région Sud génère de la demande grâce à l'agriculture, au commerce régional et à l'activité industrielle, bien que les volumes de fret varient selon les emplacements et les secteurs. Les investissements dans les installations logistiques peuvent soutenir ces régions en améliorant la manutention des marchandises, le stockage et la connexion entre le transport maritime et routier[3].
La région Nord devrait enregistrer un CAGR de 6,96 % de 2027 à 2032, ce qui en fait la région à la croissance la plus rapide. Ses perspectives sont soutenues par la demande potentielle liée à l'exploitation minière, au développement industriel, à la distribution régionale et aux liaisons logistiques avec les marchés voisins. Les infrastructures ferroviaires peuvent faciliter certains flux de fret, tandis que le transport routier reste nécessaire pour les sites et les clients sans accès ferroviaire direct.
Paysage concurrentiel
Le marché du transport par camion complet (FTL) en Arabie Saoudite est fragmenté, avec un large éventail de clients industriels, de détail, de construction et de grande consommation. La concurrence implique des opérateurs de transport nationaux, des prestataires logistiques régionaux, des entreprises internationales de logistique tierce partie et des plateformes numériques de fret. Les opérateurs se concurrencent sur la couverture du réseau, la disponibilité des véhicules, les prix, la sécurité, la fiabilité du service et leur capacité à gérer des marchandises spécialisées.
En février 2026, DSV a annoncé que l'intégration des opérations saoudiennes de DB Schenker avait atteint sa mise en service, réunissant les équipes et les capacités opérationnelles au sein d'une seule organisation[4]. L'intégration a renforcé la capacité de DSV à coordonner le transport routier avec le fret aérien et maritime et la logistique contractuelle. Les capacités douanières et transfrontalières de Kuehne+Nagel sont également pertinentes pour les services de fret international, tandis que les entreprises de transport nationales se concurrencent grâce à leur connaissance opérationnelle locale et leurs relations clients.
La technologie et la conformité restent des facteurs concurrentiels importants. Les plateformes numériques de fret peuvent aider à mettre en relation les expéditeurs avec les camions disponibles, à améliorer la visibilité des expéditions et à soutenir la découverte des prix et l'utilisation des véhicules. Les grands opérateurs peuvent bénéficier de réseaux plus étendus, de contrats clients établis et d'une capacité d'investissement, tandis que les transporteurs plus petits peuvent se concurrencer grâce à une spécialisation régionale et un service flexible. À mesure que les clients exigent de plus en plus un suivi fiable, une documentation et des niveaux de service constants, les opérateurs capables de répondre à ces exigences sont mieux positionnés pour remporter des contrats récurrents.
Leaders du secteur du transport par camion complet (FTL) en Arabie Saoudite
-
CEVA Almajdouie Logistics
-
ALDREES Petroleum & Transport Services Co.
-
Al-Khaldi Logistics Company
-
DSV A/S
-
DHL Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : le port de NEOM et CEVA Almajdouie Logistics ont signé un protocole d'accord pour explorer des solutions logistiques de bout en bout le long d'un corridor multimodal reliant l'Europe, l'Égypte, l'Arabie Saoudite, la région du Conseil de coopération du Golfe et l'Irak.
- Juillet 2026 : Mawani a signé sept contrats d'une valeur combinée de 1 milliard SAR (267 millions USD) avec des entreprises nationales et internationales pour construire et agrandir des centres logistiques au port islamique de Djeddah et dans la zone d'Al-Khumrah, couvrant plus de 384 000 m² de capacité de stockage, de consolidation et de réexportation.
- Février 2026 : DSV a annoncé que l'intégration des opérations saoudiennes de DB Schenker avait atteint sa mise en service. Le développement a réuni les équipes et les capacités au sein d'une organisation unifiée.
- Août 2025 : DHL eCommerce a finalisé l'acquisition d'une participation minoritaire dans AJEX Logistics Services. La transaction a renforcé la coopération stratégique des entreprises sur le marché de la logistique du commerce électronique en Arabie Saoudite et dans la région élargie. Les opérations régionales d'AJEX et les capacités internationales de logistique du commerce électronique de DHL constituent une base pour l'expansion des services à mesure que les volumes de colis transfrontaliers et nationaux se développent.
Périmètre du rapport sur le marché du transport par camion complet (FTL) en Arabie Saoudite
| National |
| International |
| Sec |
| Frigorifique |
| Longue distance (plus de 500 miles) |
| Régional (100 à 500 miles) |
| Local (moins de 100 miles) |
| Agriculture |
| Pêche et sylviculture |
| Construction |
| Fabrication |
| Pétrole et gaz |
| Exploitation minière et des carrières |
| Commerce de gros et de détail |
| Autres |
| Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) |
| Nord (Al-Jouf et Arar) |
| Sud (Asir, Jazan et Najran) |
| Par destination | National |
| International | |
| Par contrôle de température | Sec |
| Frigorifique | |
| Par longueur de trajet | Longue distance (plus de 500 miles) |
| Régional (100 à 500 miles) | |
| Local (moins de 100 miles) | |
| Par secteur d'utilisateur final | Agriculture |
| Pêche et sylviculture | |
| Construction | |
| Fabrication | |
| Pétrole et gaz | |
| Exploitation minière et des carrières | |
| Commerce de gros et de détail | |
| Autres | |
| Par région | Centre (Riyad, Al-Qassim et Hail) |
| Est (Ash-Sharqiyah) | |
| Ouest (Al-Bahah, La Mecque, Médine et Tabuk) | |
| Nord (Al-Jouf et Arar) | |
| Sud (Asir, Jazan et Najran) |
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour les services de transport par camion complet en Arabie Saoudite ?
Le marché du transport par camion complet (FTL) en Arabie Saoudite devrait enregistrer un CAGR de 5,17 % de 2027 à 2032, pour atteindre 13,15 milliards USD d'ici 2032.
Quel segment de destination domine le fret par camion complet en Arabie Saoudite ?
Les trajets nationaux représentent 63,23 % du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026. Les mouvements de fret entre les centres industriels, les ports, les entrepôts, les installations de distribution au détail et les chantiers de construction soutiennent la demande.
Quel segment de contrôle de température connaît la croissance la plus rapide en Arabie Saoudite ?
Le fret frigorifique devrait enregistrer un CAGR de 7,83 % jusqu'en 2032. La distribution alimentaire sensible à la température, la logistique pharmaceutique et le besoin d'un transport frigorifique conforme soutiennent la demande.
Pourquoi le transport longue distance représente-t-il la majeure partie de la demande de transport par camion complet en Arabie Saoudite ?
Le fret longue distance représente 72,86 % du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026. La répartition géographique des installations industrielles, des ports, des projets de construction et des centres de population crée une demande de transport interurbain.
Quel secteur d'utilisateur final génère la plus grande demande de transport par camion complet dédié ?
Le pétrole et le gaz représentent 45,36 % du marché du transport par camion complet (FTL) en Arabie Saoudite en 2026. Les chaînes d'approvisionnement liées à l'énergie nécessitent des mouvements d'équipements industriels, de matériaux de maintenance et d'autres marchandises, impliquant parfois des véhicules et des arrangements de manutention spécialisés.
Quel est le principal défi opérationnel pour les transporteurs en Arabie Saoudite ?
Les dépenses de carburant et la disponibilité des chauffeurs constituent d'importants défis opérationnels pour les transporteurs de camions complets (FTL) saoudiens. La hausse des prix du gazole peut peser sur les marges, tandis que les exigences de recrutement, de formation et de localisation affectent les coûts de main-d'œuvre et la disponibilité des flottes.