
Taille et part du marché du transport de marchandises en groupage (LTL) au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 5.14 Milliards de dollars |
| Taille du Marché (2027) | 5.54 Milliards de dollars |
| Taille du Marché (2032) | 7.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.35 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport de marchandises en groupage (LTL) au Vietnam par Mordor Intelligence
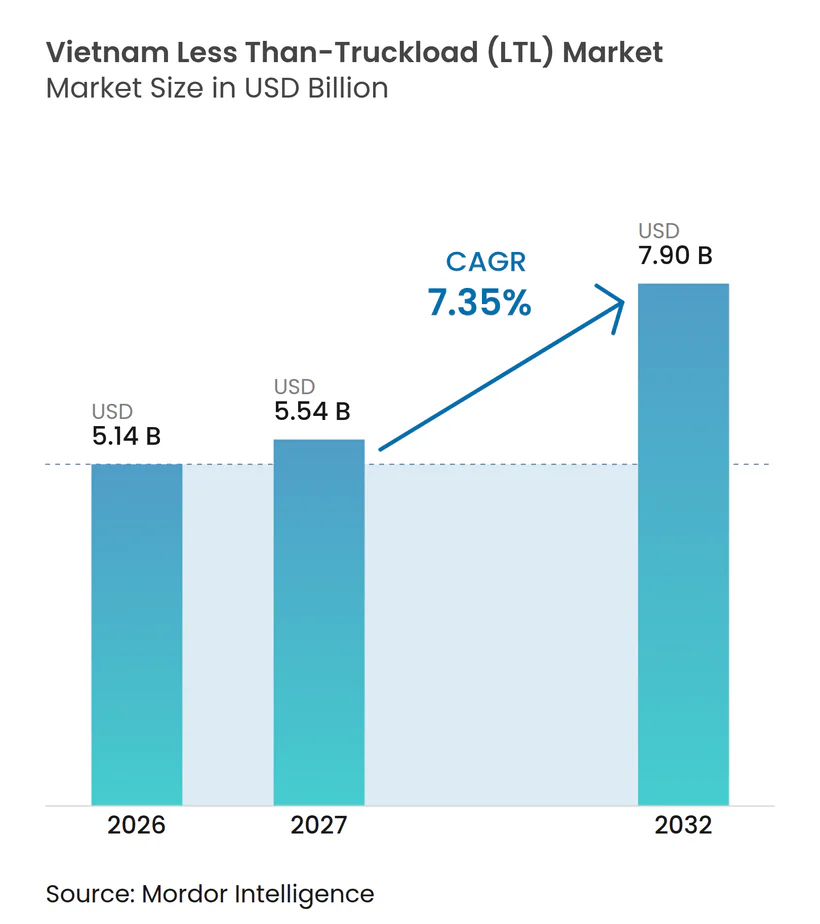
La taille du marché du transport de marchandises en groupage (LTL) au Vietnam est évaluée à 5,14 milliards USD en 2026 et devrait croître de 5,54 milliards USD en 2027 pour atteindre 7,90 milliards USD d'ici 2032, à un CAGR de 7,35 % durant la période de prévision (2027-2032).
L'approvisionnement industriel, la fragmentation des commandes du commerce électronique et l'expansion du commerce moderne accroissent la nécessité de consolider des envois plus petits sur de longs corridors nationaux. Le chiffre d'affaires des importations-exportations du Vietnam a dépassé 930 milliards USD en 2025, ce qui a soutenu les flux de fret entre les usines, les centres de distribution et les ports. Le marché du transport de marchandises en groupage (LTL) au Vietnam évolue également vers des modèles de service plus formels, les expéditeurs exigeant une visibilité, une manutention documentée et des fenêtres de livraison prévisibles. Les grands opérateurs répondent par des investissements dans des hubs, des ajouts de flotte, des coentreprises et des capacités d'entreposage, tandis que les transporteurs plus petits font face à des exigences de conformité et d'exploitation plus élevées. Le marché du transport de marchandises en groupage (LTL) au Vietnam offre donc des opportunités aux prestataires capables de combiner densité de routes, capacité de transbordement et expédition numérique sans dépendre de camions complets à sens unique.
Principaux enseignements du rapport
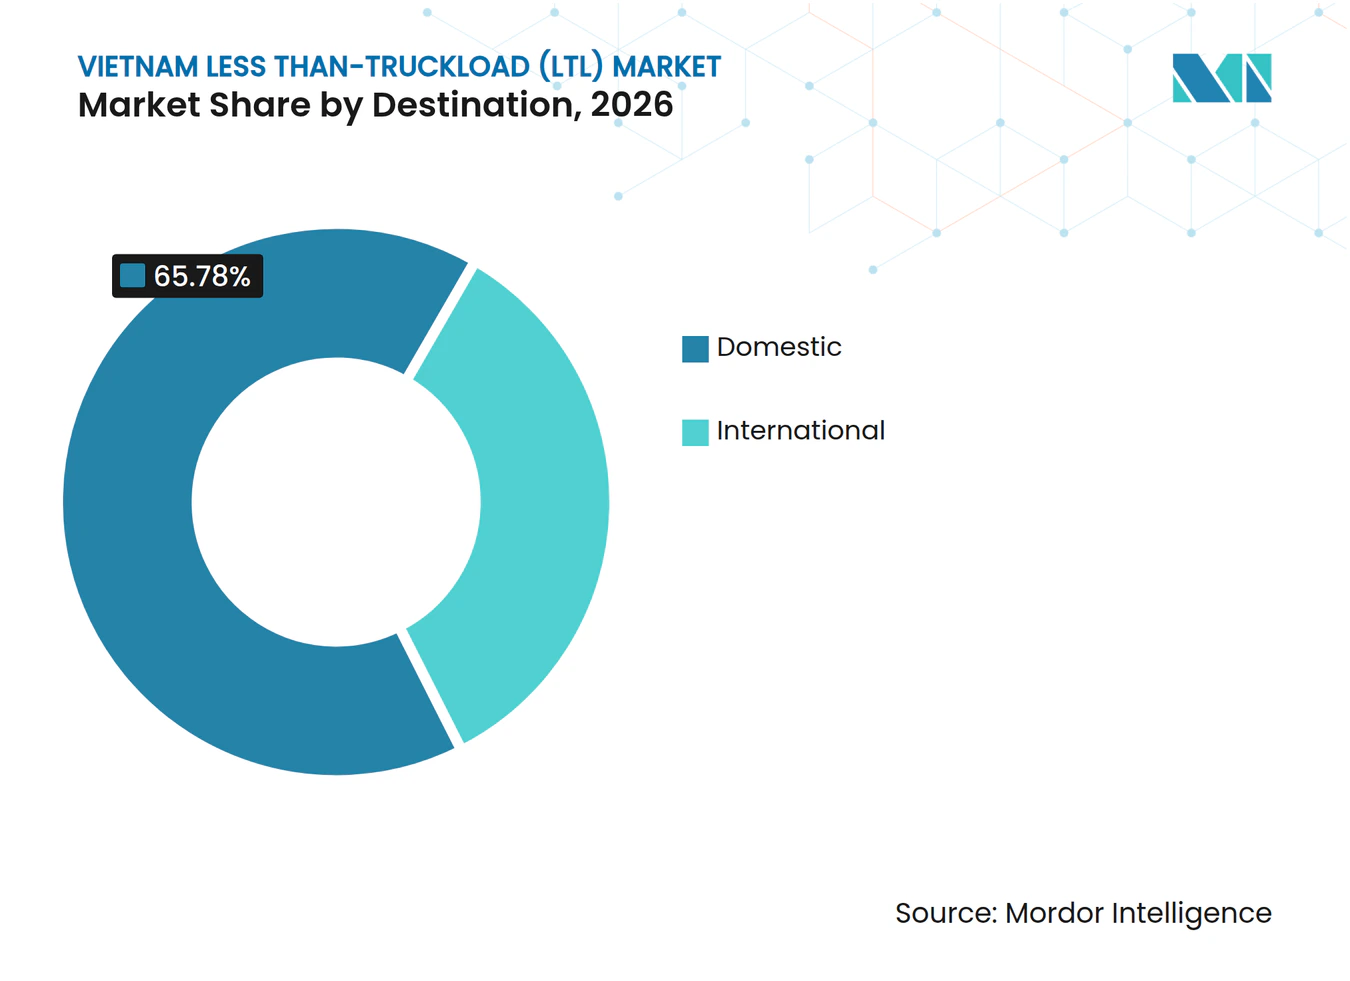
- Par destination, les envois nationaux représentent 65,78 % de la part du marché du transport de marchandises en groupage (LTL) au Vietnam en 2026, tandis que le LTL international devrait enregistrer un CAGR de 9,39 % jusqu'en 2032.
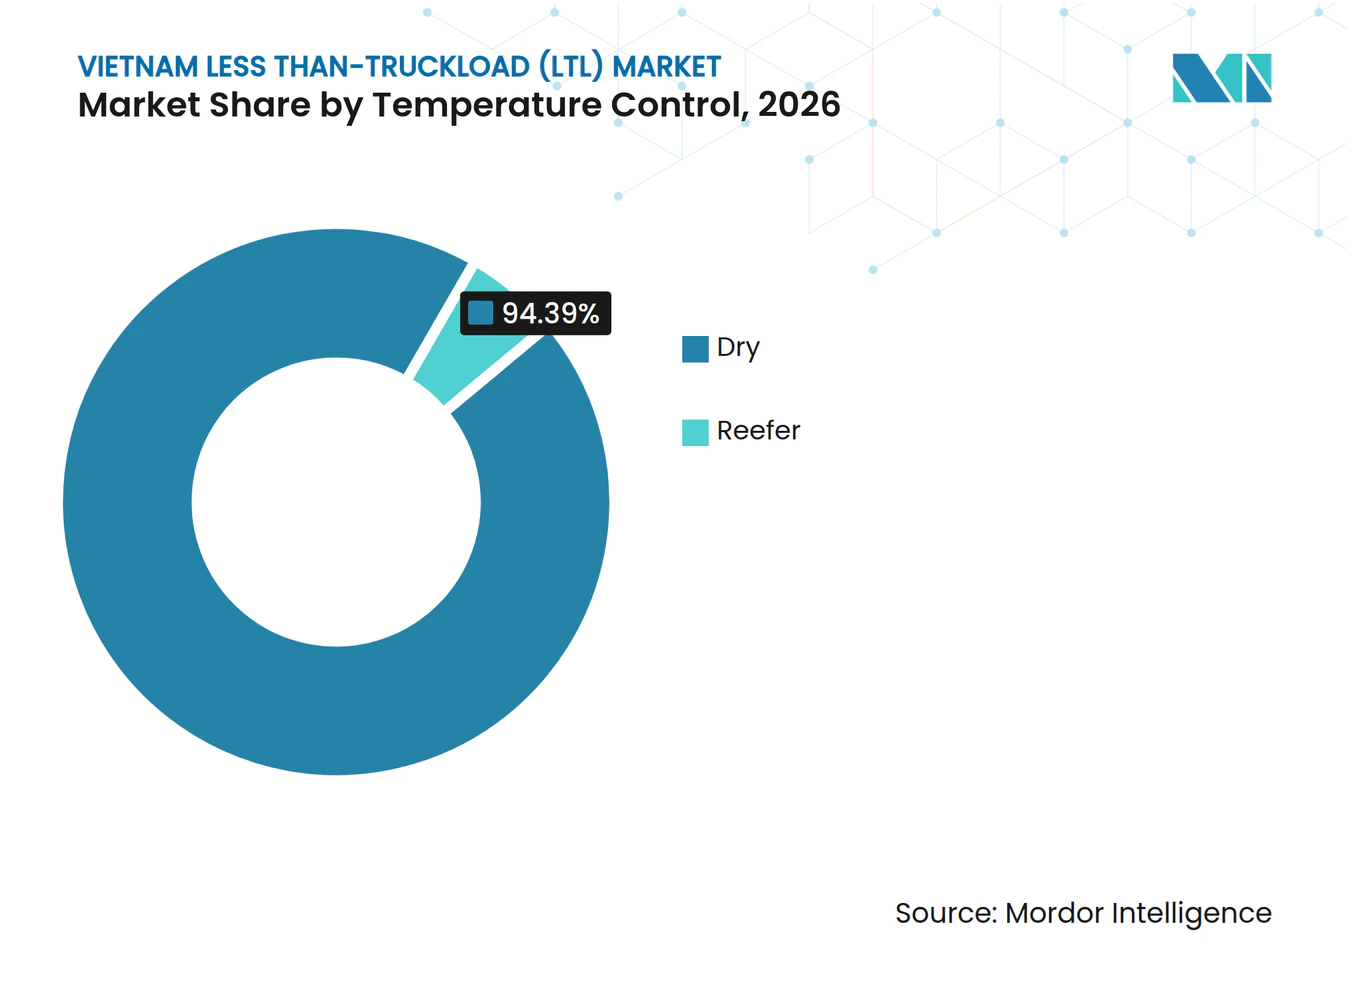
- Par contrôle de la température, le fret sec représente 94,39 % de la taille du marché du transport de marchandises en groupage (LTL) au Vietnam en 2026, tandis que le frigorifique devrait croître à un CAGR de 10,56 % jusqu'en 2032.
- Par secteur d'activité des utilisateurs finaux, l'industrie manufacturière représente 35,83 % de la part du marché du transport de marchandises en groupage (LTL) au Vietnam en 2026, tandis que le commerce de gros et de détail devrait enregistrer un CAGR de 8,97 % jusqu'en 2032.
- Par région, le Sud du Vietnam représente 43,62 % de la taille du marché du transport de marchandises en groupage (LTL) au Vietnam en 2026, tandis que le Centre du Vietnam devrait enregistrer un CAGR de 9,24 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché du transport de marchandises en groupage (LTL) au Vietnam
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance du commerce électronique et consolidation des envois | +1.8% | National, concentré à Hanoï, Hô-Chi-Minh-Ville et Da Nang | Moyen terme (2-4 ans) |
| Expansion des zones industrielles et demande de distribution | +1.5% | Nord du Vietnam et Sud du Vietnam | Long terme (≥ 4 ans) |
| Commerce moderne et demande de réapprovisionnement | +1.2% | Sud et Nord du Vietnam, s'étendant vers le Centre et les zones rurales | Moyen terme (2-4 ans) |
| Exportations agricoles et demande de fret consolidé | +0.9% | Centre et Sud du Vietnam | Moyen terme (2-4 ans) |
| Mise en correspondance numérique du fret et utilisation du fret de retour | +0.8% | National, porté par le corridor Hô-Chi-Minh-Ville–Hanoï | Court terme (≤ 2 ans) |
| Professionnalisation du réseau et fiabilité du service | +0.6% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La croissance du commerce électronique accroît la demande de consolidation des envois fragmentés
Le marché du transport de marchandises en groupage (LTL) au Vietnam bénéficie du commerce en direct et du commerce en ligne qui génèrent des commandes petites et fréquentes nécessitant une collecte et une consolidation depuis des sites de traitement régionaux. Les chargements plus petits sont moins adaptés aux routes de camions dédiées en raison de la variabilité des horaires d'expédition et des schémas de destination au cours de la journée. Les règles du commerce électronique vietnamien de 2026 renforcent les exigences de conformité des plateformes et de transparence fiscale, ce qui favorise les prestataires logistiques capables de répondre à des normes de service documentées. Les grandes places de marché peuvent également fixer des exigences de livraison plus cohérentes pour leurs partenaires prestataires logistiques tiers. Cette combinaison soutient une formalisation plus large des services LTL sur les corridors du commerce électronique.
L'expansion des zones industrielles renforce la demande de distribution régionale
Le marché du transport de marchandises en groupage (LTL) au Vietnam bénéficie du mouvement de composants, d'emballages, de produits finis et de fournitures de maintenance entre usines et entrepôts. La coentreprise VSIP a reçu l'approbation pour 5 parcs industriels à Haïphong, Nghê An, Hué, Hà Nam et Hô-Chi-Minh-Ville en 2026. Le Vietnam a enregistré 38,4 milliards USD d'investissements directs étrangers enregistrés en 2025, l'industrie manufacturière recevant la plus grande part. Ces installations créent des flux de fret multidirectionnels qui ne justifient souvent pas une capacité de camion complet. Les clusters industriels offrent également aux opérateurs de terminaux une base plus claire pour développer la densité de routes et des services de collecte planifiés.
L'expansion du commerce moderne accroît la fréquence des envois de réapprovisionnement
Le chiffre d'affaires du commerce de détail et des services aux consommateurs au Vietnam a atteint 269 milliards USD en 2025, dont 57 milliards USD dans le commerce moderne. Le marché du transport de marchandises en groupage (LTL) au Vietnam est soutenu lorsque les supermarchés, les mini-marchés et les commerces de proximité ont besoin d'un réapprovisionnement fréquent en petites quantités. Masan prévoyait d'étendre le réseau WinMart et WiN à 6 100 magasins d'ici fin 2026, avec 70 % des ouvertures ciblant les zones rurales et périurbaines. Central Retail s'est engagé à investir 1,4 milliard USD jusqu'en 2027, tandis qu'Aeon Vietnam s'est engagé à investir 1,5 milliard USD sur 10 ans pour les réseaux de distribution vietnamiens. Les réseaux de magasins en dehors des plus grandes villes ont souvent besoin de 3 à 5 livraisons par semaine à des volumes inférieurs à la palette. Ces schémas favorisent des services planifiés à arrêts multiples plutôt que des livraisons en camion complet dédié.
La croissance des exportations agricoles accroît la demande de fret consolidé
Les exportations agricoles, forestières et halieutiques ont dépassé 70 milliards USD pour la première fois en 2025, le gouvernement fixant un objectif de 100 milliards USD pour 2030. Le marché du transport de marchandises en groupage (LTL) au Vietnam est pertinent pour la collecte à la ferme, l'agrégation et le transport vers les installations de transformation ou les ports. Les producteurs du delta du Mékong, des Hauts Plateaux du Centre et des provinces côtières génèrent couramment des volumes inférieurs à un camion complet. Les coûts logistiques représentaient 20 à 25 % de la valeur des produits agricoles, créant une forte incitation à améliorer la consolidation. La décision n° 5223/QĐ-BNNMT prévoit l'expansion des centres logistiques frigorifiques dans les zones de production importantes. Cette orientation politique soutient une capacité de collecte et de distribution sous température contrôlée plus importante[1].
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Propriétaires-exploitants fragmentés et cohérence du service | -1.0% | National, plus aigu sur les routes longue distance Nord-Sud | Moyen terme (2-4 ans) |
| Déséquilibres des retours à vide et efficacité du réseau | -0.8% | National, plus aigu sur les routes Hô-Chi-Minh-Ville–Hanoï en direction nord | Long terme (≥ 4 ans) |
| Congestion urbaine et fiabilité des livraisons | -0.6% | Hô-Chi-Minh-Ville, Hanoï et Da Nang | Court terme (≤ 2 ans) |
| Conformité de la chaîne du froid et coûts d'exploitation | -0.5% | National, concentré dans les corridors d'exportation agricole et les hubs pharmaceutiques. | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les propriétaires-exploitants fragmentés limitent la capacité et la cohérence du service
En 2025, 84 % des camions vietnamiens appartenaient selon les rapports à des propriétaires-exploitants gérant des flottes de moins de 10 véhicules[2]. Cette structure limite la capacité du marché du transport de marchandises en groupage (LTL) au Vietnam à standardiser la technologie des flottes et les pratiques d'expédition à grande échelle. Le décret 168/2024/ND-CP a renforcé les exigences de conformité dans le cadre de la loi sur la circulation routière de 2025. Les transporteurs plus petits peuvent avoir du mal à planifier les périodes de repos et à respecter les fenêtres de livraison sans systèmes d'expédition formels. Cet écart crée une ouverture pour les structures de partage de flotte et de hub-and-spoke permettant aux petits propriétaires d'accéder à une capacité partagée. Cela accroît également la valeur des opérateurs capables d'offrir un service documenté et prévisible aux expéditeurs institutionnels.
Les déséquilibres des retours à vide réduisent l'efficacité du réseau longue distance
Une part significative des trajets en direction nord sur la route Hô-Chi-Minh-Ville–Hanoï revient à vide, mettant en évidence des déséquilibres persistants du fret de retour. Ce déséquilibre réduit l'utilisation des actifs et peut exercer une pression sur les prix des trajets en direction sud mieux remplis. Le marché du transport de marchandises en groupage (LTL) au Vietnam résout en partie ce problème en combinant des envois de retour plus petits sur une route partagée. Cependant, la consolidation des routes nécessite une densité de terminaux suffisante et une participation régulière des expéditeurs. La mise en correspondance numérique au comptant seule peut ne pas créer suffisamment de volume régulier sur les routes nord à plus faible densité. Seino-ITL Logistics et DHL Supply Chain ont développé des capacités de hub à Hung Yen, ce qui pourrait soutenir une consolidation en direction nord plus structurée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par destination : le réseau national domine tandis que les flux transfrontaliers s'accélèrent
Les envois nationaux représentent 65,78 % de la part du marché du transport de marchandises en groupage (LTL) au Vietnam en 2026. Le réseau national dessert les liaisons manufacturières Nord-Centre-Sud et les routes de réapprovisionnement du commerce moderne à travers le pays. La géographie administrative et productive du Vietnam crée des flux interprovinciaux réguliers de composants, de biens de consommation et d'emballages. Ces mouvements de marchandises restent souvent en dessous d'un camion complet dédié. Le secteur LTL au Vietnam peut améliorer l'utilisation des camions en combinant des chargements compatibles dans des hubs régionaux. La densité des routes nationales offre également aux opérateurs une base pour des horaires fixes, des collectes répétées et des engagements de livraison. Une plus grande cohérence des routes peut rendre les envois plus petits plus pratiques pour les usines et les détaillants.
Le LTL international devrait enregistrer un CAGR de 9,39 % de 2027 à 2032. Le Cambodge, le Laos et le sud-ouest de la Chine sont les principales zones transfrontalières. Le Système de transit douanier de l'ASEAN simplifie progressivement les procédures dans 6 États membres de l'ASEAN. Le fret transfrontalier nécessite des contrôles douaniers, documentaires et de service plus rigoureux que les routes nationales. Seino-ITL Logistics prévoyait de développer des services nationaux interrégionaux tout en utilisant l'empreinte nationale d'ITL. Cette approche relie la densité de collecte nationale aux opportunités de consolidation vers l'extérieur. La croissance internationale dépend donc d'opérations disciplinées de hub national ainsi que de la connectivité aux frontières.


Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par contrôle de la température : le fret sec ancre le marché, tandis que le frigorifique attire les investissements
Le fret sec représente 94,39 % de la taille du marché du transport de marchandises en groupage (LTL) au Vietnam en 2026. Les produits manufacturés, les vêtements et les composants électroniques constituent une grande partie de ce trafic et ne nécessitent généralement pas de contrôle de la température lors du transit national. L'ampleur du fret sec constitue la base de volume principale pour les routes régulières de collecte et de transport principal LTL. Elle offre également aux opérateurs de larges opportunités de combiner des marchandises de plusieurs expéditeurs. La taille du marché du transport de marchandises en groupage (LTL) au Vietnam pour le fret sec a été soutenue par les mouvements d'usine à port et inter-usines dans les principales zones industrielles. La qualité du service dépend d'une manutention fiable, d'une planification des chargements et d'une documentation de livraison. Le fret sec reste essentiel même si le trafic à température contrôlée de plus grande valeur croît plus rapidement.
Le transport frigorifique devrait enregistrer un CAGR de 10,56 % de 2027 à 2032. Les exigences des exportations agricoles et les besoins de manutention pharmaceutique accroissent la demande de couloirs sous température contrôlée surveillés. Seulement 20 à 21 % des produits agricoles vietnamiens étaient stockés dans des conditions de température contrôlée. Cet écart soutient l'investissement dans des capacités de chaîne du froid partagées. LOTTE Global Logistics a commencé la construction d'une installation de chaîne du froid à Dong Nai début 2025, avec un investissement de 34 millions USD. Les chargements frigorifiques à arrêts multiples nécessitent une surveillance attentive de la température et du timing. Les prestataires qui maintiennent ces contrôles peuvent servir des expéditeurs plus petits qui n'ont pas besoin d'un véhicule réfrigéré dédié.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par secteur d'activité des utilisateurs finaux : l'industrie manufacturière ancre la demande tandis que le commerce moderne stimule la croissance incrémentale
L'industrie manufacturière représente 35,83 % de la part du marché du transport de marchandises en groupage (LTL) au Vietnam en 2026. Le secteur génère des flux entrants de composants et d'emballages et des mouvements sortants de produits finis. Ses usines nécessitent souvent un service répété entre fournisseurs, usines d'assemblage, entrepôts et ports. Le marché du transport de marchandises en groupage (LTL) au Vietnam est étroitement lié à ce réseau de production car de nombreux chargements sont inférieurs au volume d'un camion complet. Les investissements directs étrangers enregistrés ont atteint 38,4 milliards USD en 2025, et l'industrie manufacturière a reçu la plus grande part. Cette base d'investissement soutient la demande de services de fret récurrents et planifiés. Elle accroît également l'importance de la visibilité des envois et des fenêtres de réception prévisibles.
Le commerce de gros et de détail devrait enregistrer un CAGR de 8,97 % de 2027 à 2032. Les chaînes d'épicerie et autres formats modernes ont besoin de livraisons à haute fréquence vers des sites suburbains et ruraux. Le secteur LTL au Vietnam répond à ce besoin en combinant des commandes inférieures à la palette dans plusieurs points de vente. L'agriculture, la pêche et la sylviculture ajoutent du fret de collecte à la ferme vers l'agrégation qui est généralement trop petit pour des camions complets à expéditeur unique. La construction, le pétrole et le gaz, les mines et les carrières créent des flux plus axés sur les projets vers des sites dispersés. La catégorie autres comprend la distribution pharmaceutique, le fret après-vente électronique et les retours du commerce électronique. Ces cas d'usage renforcent le rôle de la consolidation dans le service à des profils d'envoi diversifiés.
Analyse géographique
Le Sud du Vietnam représente 43,62 % de la part du marché du transport de marchandises en groupage (LTL) au Vietnam en 2026. La demande se concentre sur le triangle manufacturier Hô-Chi-Minh-Ville–Binh Duong–Dong Nai. La zone combine une activité de commerce de détail dense, une production industrielle, des entrepôts et un accès portuaire. Ce mélange en fait la principale zone d'alimentation pour le fret à destination de l'exportation. Gemadept développe le port en eau profonde Gemalink Phase 2 à Cai Mep-Thi Vai avec CMA CGM, un investissement de 250 millions USD qui devrait ajouter 1,25 million d'EVP de capacité annuelle d'ici le quatrième trimestre 2027. L'expansion du réseau de commerce de détail par Masan, Central Retail et Aeon Vietnam soutient également les chargements de réapprovisionnement fréquents. Le marché du transport de marchandises en groupage (LTL) au Vietnam dans le Sud doit équilibrer cette densité face à la congestion et aux restrictions de livraison à Hô-Chi-Minh-Ville.
Le Nord du Vietnam est un site majeur pour les nouveaux investissements logistiques et industriels. Le Nord du Vietnam devrait ajouter 5 050 hectares de terrains industriels et plus de 1 million de m² d'espaces d'usines prêts à l'emploi entre 2026 et 2029. Les usines électroniques, les entrepôts sous douane et le port de Lach Huyen créent des flux récurrents adaptés au transport consolidé. DHL Supply Chain a posé la première pierre de son campus logistique Nord d'une valeur de 63 millions EUR (73,88 millions USD) à Hung Yen en juillet 2026. Le marché du transport de marchandises en groupage (LTL) au Vietnam bénéficie de telles installations car elles peuvent servir de nœuds de collecte et de distribution prévisibles. Le hub de Hung Yen de Seino-ITL ajoute un site de transbordement dédié avec transbordement et accès aux poids lourds 24h/24 et 7j/7. Les routes du Nord peuvent également soutenir le fret routier transfrontalier vers la Chine lorsque la documentation de service et la coordination douanière sont en place.
Le Centre du Vietnam devrait enregistrer le CAGR régional le plus rapide à 9,24 % jusqu'en 2032. Da Nang, Nghê An, Hué et Hà Tinh reçoivent des projets industriels et logistiques[3]. Le développement proposé de zone de libre-échange à Da Nang comprend une zone de 276 hectares soutenue par les plans VSIP. Les améliorations portuaires à Cua Lo et Dong Hoi pourraient offrir des options de passerelle alternatives au fil du temps. La région reste moins dense que le Sud du Vietnam, de sorte que les opérateurs ont besoin d'un positionnement discipliné des terminaux et d'engagements des expéditeurs avant d'étendre les routes. Le marché du transport de marchandises en groupage (LTL) au Vietnam a l'opportunité d'établir des services de consolidation avant que la région ne devienne plus compétitive. La croissance du fret dans les centres secondaires peut contribuer à améliorer la rentabilité des collectes régulières et des services de transport principal.
Paysage concurrentiel
Concentration du Marché
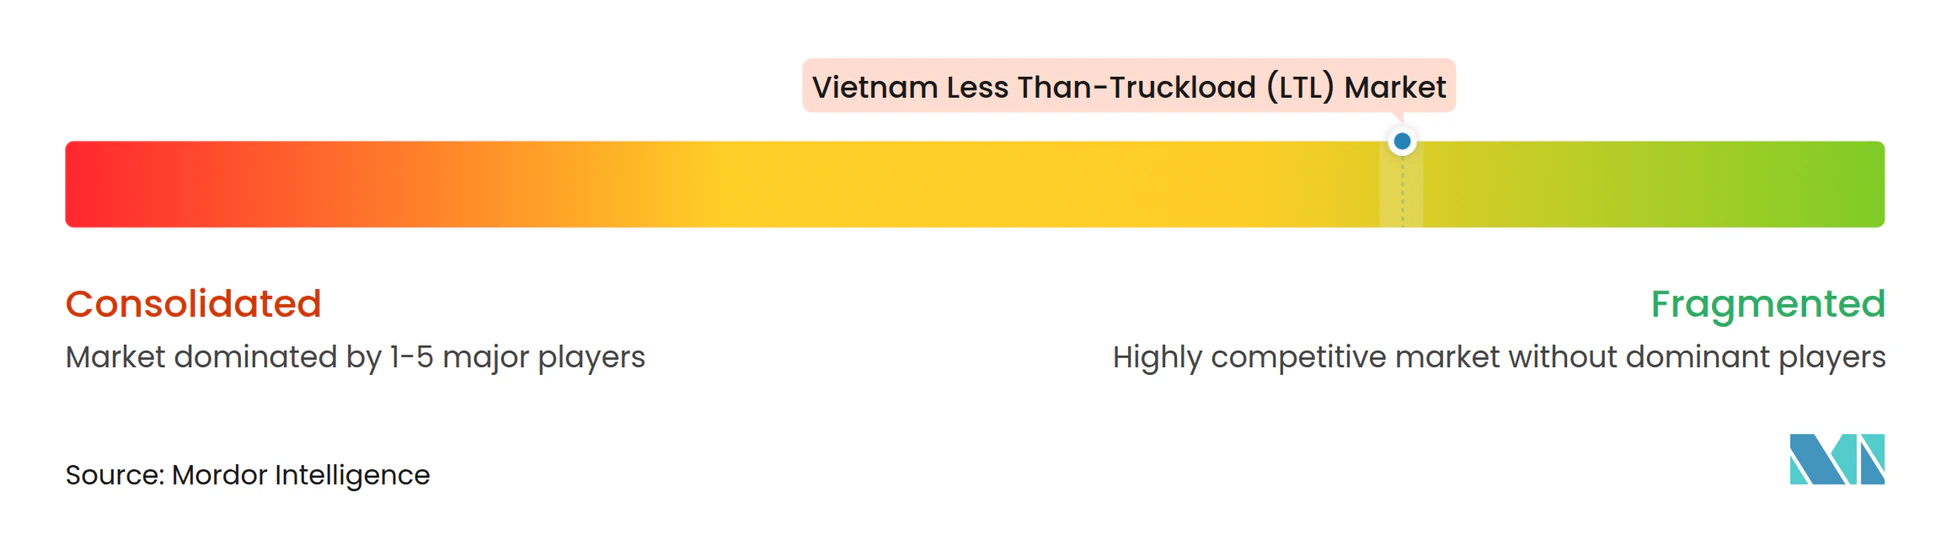
Le marché du transport de marchandises en groupage (LTL) au Vietnam reste fragmenté. Cette structure limite la concentration des actifs des transporteurs même si les grands prestataires logistiques tiers formalisent les normes de service. ITL Corporation et Transimex disposent de réseaux logistiques nationaux, tandis que Seino-ITL apporte un modèle d'exploitation LTL plus spécifique au Vietnam. ITL Corporation et Seino Holdings ont lancé leur coentreprise en août 2025, combinant un réseau national de 40 agences avec les 90 ans d'expérience LTL de Seino. Seino-ITL a ouvert son hub de Hung Yen en août 2026 pour soutenir le transbordement, l'accès aux zones industrielles et les connexions longue distance. La société prévoyait également d'augmenter la capacité de camions longue distance de plus de 35 %. Ces mouvements montrent comment la standardisation des services et l'investissement dans les terminaux peuvent créer une position plus solide dans le fret institutionnel.
Les prestataires multinationaux renforcent leurs réseaux physiques vietnamiens. DHL Supply Chain investit 63 millions EUR (73,88 millions USD) dans son campus de Hung Yen, qui couvrira 82 500 m² répartis en 4 bâtiments de classe A[4]. Maersk a ouvert son premier entrepôt sous douane au parc industriel de Nam Dinh Vu. DSV a finalisé son acquisition de DB Schenker le 30 avril 2025 pour 14,3 milliards EUR (16,77 milliards USD), ajoutant les relations clients de Schenker et sa couverture logistique routière à sa plateforme. Ces engagements d'actifs élèvent le seuil concurrentiel pour les opérateurs qui ne s'appuient que sur des capacités informelles.
CJ Logistics a acquis les 49,1 % restants dans CJ Gemadept Logistics Holding en avril 2026, prenant la pleine propriété de la coentreprise prestataire logistique tiers vietnamienne. Gemadept et CJ Logistics ont ensuite formalisé un accord de coopération stratégique en mars 2026, dans lequel Gemadept se concentre sur les ports et le transport maritime tandis que CJ Logistics gère les activités de prestataire logistique tiers. Le marché du transport de marchandises en groupage (LTL) au Vietnam dispose encore d'un espace ouvert dans le Centre du Vietnam car aucun grand prestataire n'a établi un système hub-and-spoke complet dans cette région. La décision n° 2229/QĐ-TTg favorise les services logistiques documentés et dotés de technologies dans les hubs clés. Les opérateurs disposant de capacités de suivi, de reporting, de contrôle de flotte et de transbordement sont positionnés pour concourir à des contrats de fret plus formels. La structure concurrentielle reste dispersée au niveau des transporteurs malgré la hausse des investissements des grands groupes logistiques.
Leaders du secteur du transport de marchandises en groupage (LTL) au Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Seino-ITL Logistics a ouvert le hub de Hung Yen dans le village de Dao Khe, commune de Yen My, province de Hung Yen, une installation de transbordement LTL dédiée avec accès aux poids lourds 24h/24 et 7j/7, capacité de transbordement et connectivité directe à la route nationale 39A, desservant les zones industrielles de Yen My et Pho Noi A.
- Juillet 2026 : Vietnam Post Logistics et DSV Contract Logistics (Vietnam) ont signé un renouvellement de contrat principal de 3 ans, formalisant un partenariat continu de chaîne d'approvisionnement B2B. L'accord combine la portée de distribution nationale de Vietnam Post Logistics avec le réseau mondial de DSV couvrant plus de 90 pays pour fournir des solutions intégrées de chaîne d'approvisionnement aux clients B2B.
- Avril 2026 : CJ Logistics (Corée du Sud) a acquis les 49,1 % restants dans CJ Gemadept Logistics Holding, atteignant 100 % de propriété de sa coentreprise prestataire logistique tiers au Vietnam, précédemment co-détenue avec Gemadept Corporation. Simultanément, Gemadept a acquis la participation de 49 % de CJ dans la coentreprise de transport maritime, permettant à chaque partie de se concentrer sur son activité principale et accélérant l'investissement de CJ Logistics dans les centres logistiques vietnamiens en utilisant la technologie du TES Logistics Research Institute.
- Mars 2026 : Gemadept Corporation et CJ Logistics ont formalisé un nouvel accord de coopération stratégique, Gemadept se concentrant sur les opérations portuaires et le transport maritime tandis que CJ Logistics gère toutes les activités logistiques de prestataire logistique tiers.
Périmètre du rapport sur le marché du transport de marchandises en groupage (LTL) au Vietnam
| National |
| International |
| Sec |
| Frigorifique |
| Agriculture, pêche et sylviculture |
| Construction |
| Industrie manufacturière |
| Pétrole et gaz, mines et carrières |
| Commerce de gros et de détail |
| Autres |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par destination | National |
| International | |
| Par contrôle de la température | Sec |
| Frigorifique | |
| Par secteur d'activité des utilisateurs finaux | Agriculture, pêche et sylviculture |
| Construction | |
| Industrie manufacturière | |
| Pétrole et gaz, mines et carrières | |
| Commerce de gros et de détail | |
| Autres | |
| Par région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur LTL au Vietnam d'ici 2032 ?
Le secteur LTL au Vietnam devrait atteindre 7,90 milliards USD d'ici 2032, avec un CAGR de 7,35 %.
Quelle destination d'envoi est en tête de la demande au Vietnam ?
Les envois nationaux ont dominé la demande avec une part de 65,78 % en 2026, soutenus par les corridors manufacturiers et le réapprovisionnement du commerce de détail.
Quel service sous température contrôlée connaît la croissance la plus rapide ?
Les services frigorifiques devraient enregistrer un CAGR de 10,56 % jusqu'en 2032 à mesure que les exigences de manutention agricole et pharmaceutique augmentent.
Quel groupe d'utilisateurs finaux génère le plus de demande LTL au Vietnam ?
L'industrie manufacturière représente 35,83 % de la demande en 2026 car les usines nécessitent des mouvements récurrents de composants et de produits finis.
Quelle région vietnamienne affiche la croissance LTL attendue la plus rapide ?
Le Centre du Vietnam devrait enregistrer un CAGR de 9,24 % jusqu'en 2032 à mesure que les investissements industriels et logistiques se développent.
Dans quelle mesure les prestataires de transport routier vietnamiens sont-ils fragmentés ?
En 2025, 84 % des camions vietnamiens appartenaient à des opérateurs possédant moins de 10 véhicules, ce qui a limité la standardisation du réseau.