
Taille et part du marché du transport routier transfrontalier au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 9.57 Milliards de dollars |
| Taille du Marché (2026) | 10.33 Milliards de dollars |
| Taille du Marché (2031) | 14.75 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.39 % |
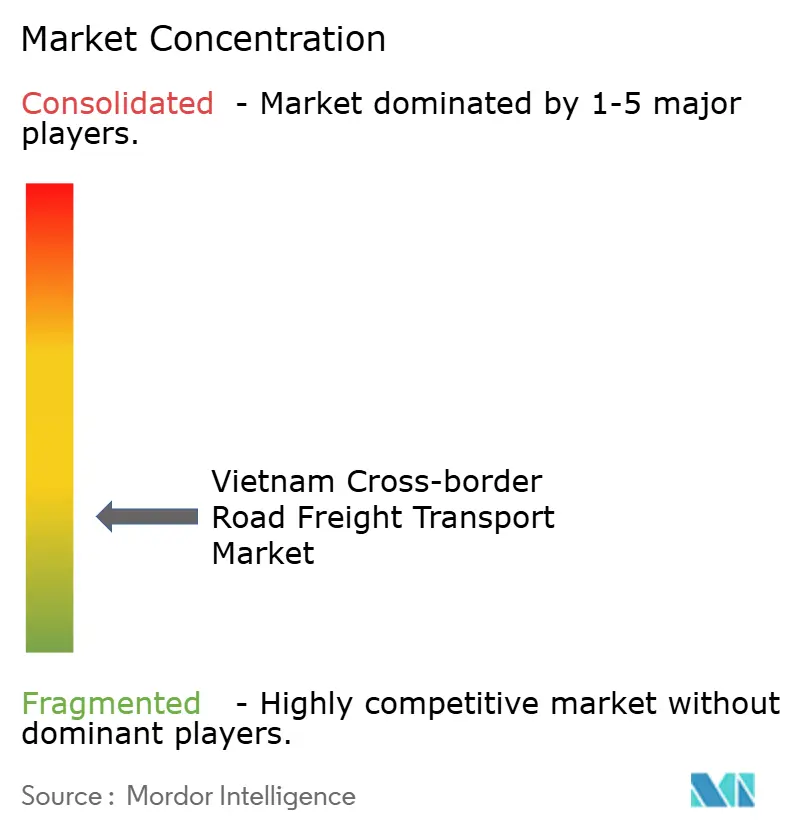
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport routier transfrontalier au Vietnam par Mordor Intelligence
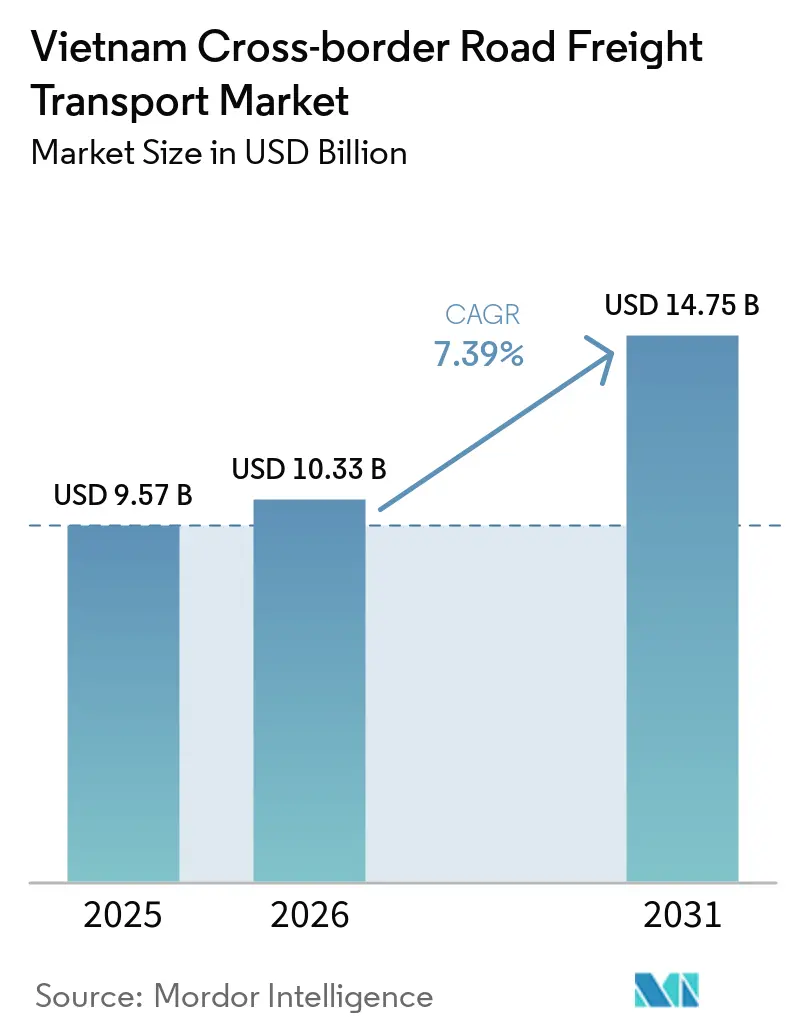
La taille du marché du transport routier transfrontalier au Vietnam était évaluée à 9,57 milliards USD en 2025 et devrait croître de 10,33 milliards USD en 2026 pour atteindre 14,75 milliards USD d'ici 2031, à un CAGR de 7,39 % durant la période de prévision de 2026 à 2031.
La délocalisation industrielle, l'intégration commerciale régionale et les nouvelles liaisons autoroutières soutiennent la demande de transport routier transfrontalier. Les sites d'assemblage au Vietnam nécessitent des livraisons régulières de composants en provenance de Chine et le mouvement sortant en temps voulu des produits finis. La Chine et le Vietnam ont enregistré 256,5 milliards USD d'échanges bilatéraux en 2025, ce qui a renforcé l'importance des corridors de fret du nord. La numérisation des frontières et la capacité logistique sous douane sont devenues plus importantes à mesure que les expéditeurs recherchent un dédouanement prévisible. Le marché du transport routier transfrontalier au Vietnam est également confronté à une demande de fret de retour inégale, à des files d'attente aux frontières et à une large base de petits transporteurs qui s'appuient encore sur la réservation manuelle.
Points clés du rapport
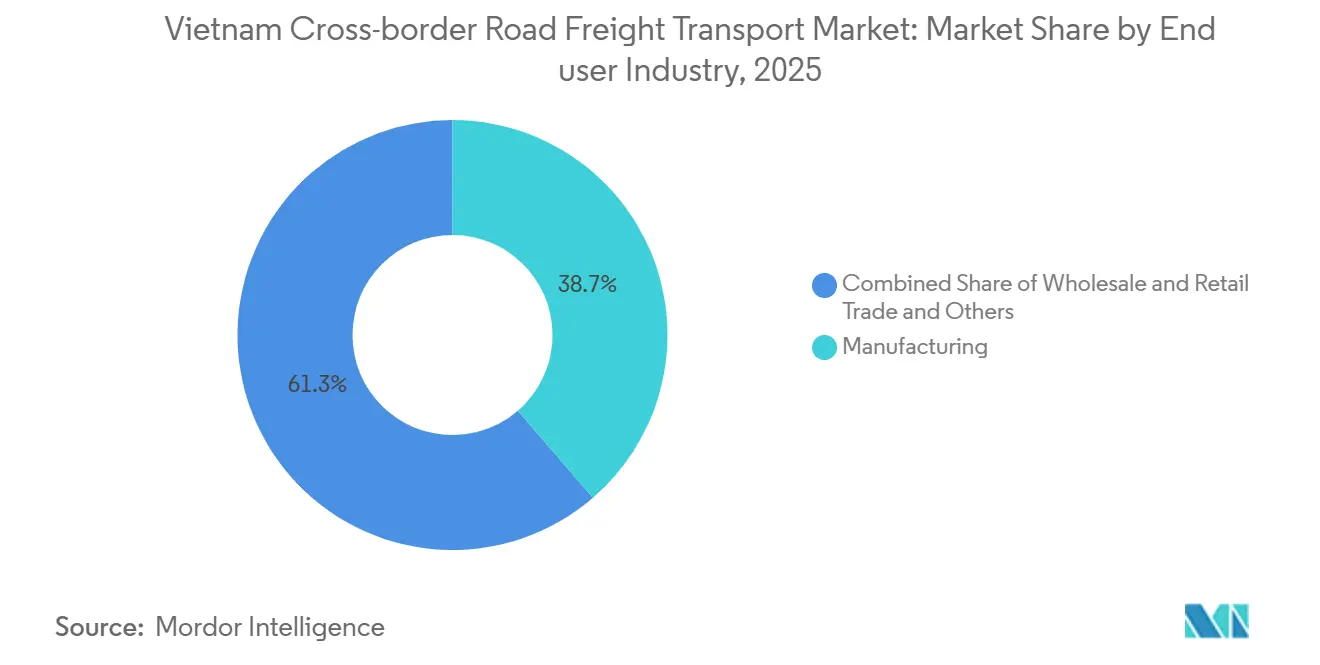
- Par secteur d'utilisateur final, la fabrication détenait 38,65 % de la part du marché du transport routier transfrontalier au Vietnam en 2025, tandis que le commerce de gros et de détail devrait enregistrer un CAGR de 8,46 % jusqu'en 2031.
- Par spécification de chargement, le chargement complet (FTL) détenait 82,39 % de la taille du marché du transport routier transfrontalier au Vietnam en 2025, tandis que le chargement partiel (LTL) devrait enregistrer un CAGR de 9,34 % jusqu'en 2031.
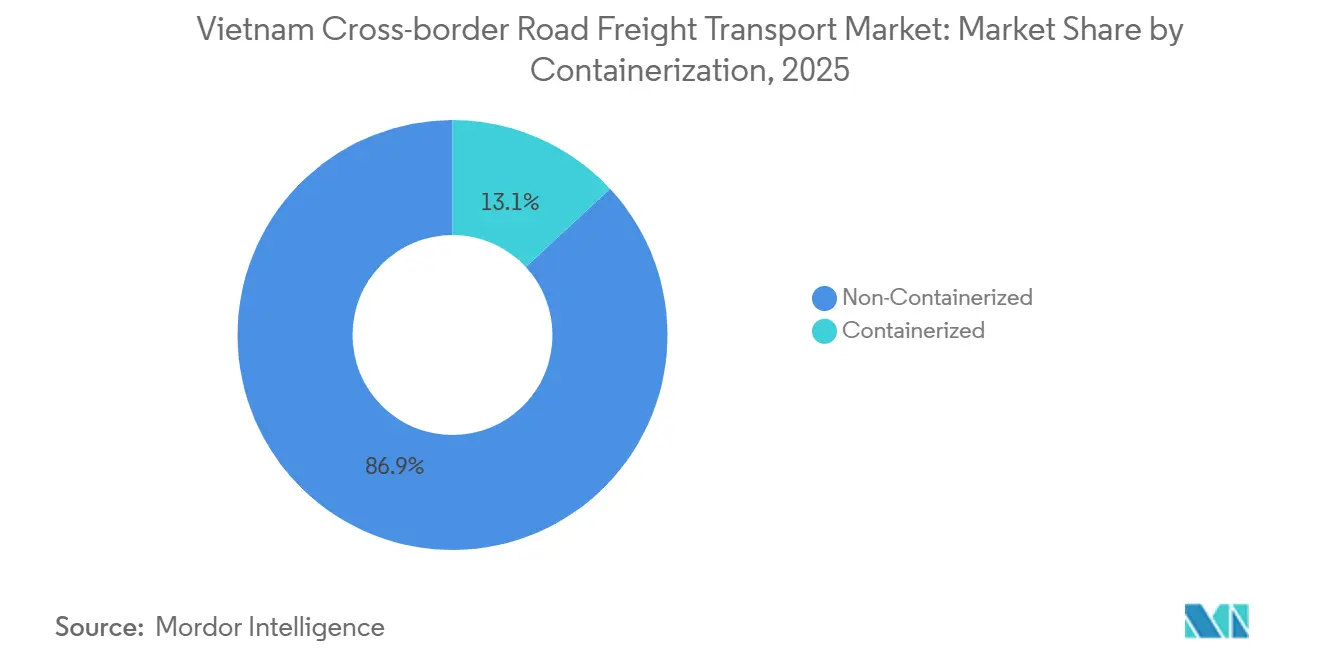
- Par conteneurisation, le fret non conteneurisé représentait 86,91 % de la part du marché du transport routier transfrontalier au Vietnam en 2025, tandis que la carga conteneurisée devrait enregistrer un CAGR de 10,24 % jusqu'en 2031.
- Par distance, les routes longue distance représentaient 73,16 % de la taille du marché du transport routier transfrontalier au Vietnam en 2025, tandis que les routes courte distance devraient enregistrer un CAGR de 8,29 % jusqu'en 2031.
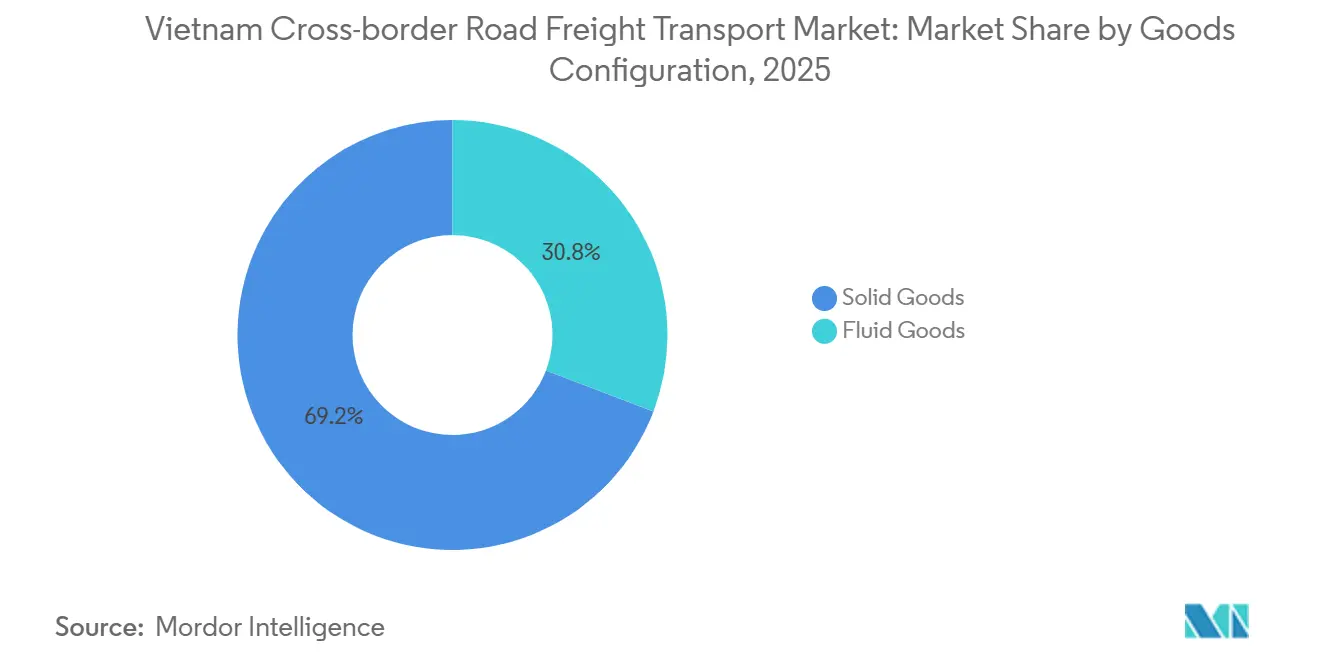
- Par configuration de marchandises, les marchandises solides détenaient 69,22 % de la taille du marché du transport routier transfrontalier au Vietnam en 2025, tandis que les marchandises fluides devraient enregistrer un CAGR de 8,36 % jusqu'en 2031.
- Par contrôle de température, le fret non soumis à contrôle de température détenait 92,42 % de la part du marché du transport routier transfrontalier au Vietnam en 2025, tandis que le fret à température contrôlée devrait enregistrer un CAGR de 10,39 % jusqu'en 2031.
- Par couloir transfrontalier, le couloir Vietnam-Chine détenait 47,39 % de la taille du marché du transport routier transfrontalier au Vietnam en 2025, tandis que le couloir Vietnam-Thaïlande devrait enregistrer un CAGR de 9,82 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché du transport routier transfrontalier au Vietnam
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Délocalisation industrielle augmentant la demande de fret transfrontalier | +1.8% | National, concentré dans les zones industrielles du nord et du sud près des frontières avec la Chine et la Thaïlande. | Moyen terme (2 à 4 ans) |
| Intégration du RCEP renforçant les corridors commerciaux routiers régionaux | +1.3% | Couloirs Vietnam-Chine et Vietnam-ASEAN, s'étendant à travers les corridors frontaliers bilatéraux | Moyen terme (2 à 4 ans) |
| Expansion des autoroutes améliorant la connectivité du fret aux postes frontières | +1.1% | National, avec pertinence pour les corridors de Lang Son, Cao Bang, Lao Cai et Tay Ninh | Long terme (≥ 4 ans) |
| Croissance du commerce électronique élargissant la demande de consolidation transfrontalière des PME | +0.9% | National, avec le plus fort impact sur les couloirs Hô-Chi-Minh-Ville–Cambodge et Hô-Chi-Minh-Ville–Thaïlande | Court terme (≤ 2 ans) |
| Expansion de la chaîne du froid augmentant la demande de fret routier spécialisé | +0.7% | National, notamment les couloirs d'exportation agricole Vietnam-Chine et les corridors du sud | Moyen terme (2 à 4 ans) |
| Sceaux numériques améliorant la traçabilité des expéditions transfrontalières | +0.5% | Couloir Vietnam-Chine, avec des retombées sur le Vietnam-Laos et le Vietnam-Thaïlande | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Délocalisation industrielle augmentant la demande de fret transfrontalier
La production d'électronique, de textiles et de meubles continue de soutenir les mouvements réguliers de camions transfrontaliers au Vietnam en 2026. Le Vietnam est devenu un site de production plus permanent pour les fabricants qui diversifient leurs chaînes d'approvisionnement au-delà de la Chine. En août 2025, BW Industrial et Acclime ont indiqué que la diversification des chaînes d'approvisionnement devenait une considération de plus en plus importante pour les fabricants au Vietnam. Ce changement crée une demande entrante de composants et de matériaux ainsi qu'une demande sortante de produits finis. Le marché du transport routier transfrontalier au Vietnam bénéficie lorsque les transporteurs peuvent faire correspondre ces deux flux sur le même itinéraire. La documentation est devenue une part plus importante du service, car les exportateurs doivent démontrer l'origine des marchandises acheminées vers les marchés étrangers. Les fabricants basés au Vietnam s'adaptent également à un contrôle plus strict des marchandises transbordées. Un tarif douanier américain de 40 % sur les marchandises transbordées via le Vietnam en provenance de pays tiers, contre un taux de 20 % sur les marchandises d'origine vietnamienne. Cette différence encourage les exportateurs à investir dans les registres d'origine et la documentation officielle de transport. Les transporteurs capables de connecter les données d'expédition aux systèmes douaniers peuvent offrir un service plus complet aux exportateurs d'électronique. Les routes du nord sont particulièrement importantes car elles relient les clusters d'assemblage aux fournisseurs de composants chinois. Les routes du sud bénéficient également des sites de production qui desservent le Cambodge, la Thaïlande et les réseaux de distribution régionaux.
Intégration du RCEP renforçant les corridors commerciaux routiers régionaux
Le Partenariat économique régional global soutient les échanges commerciaux entre le Vietnam, la Chine, le Laos et le Cambodge. Ses calendriers tarifaires et règles d'origine encouragent les fournisseurs à utiliser les réseaux de production régionaux. Le marché du transport routier transfrontalier au Vietnam bénéficie lorsque davantage d'intrants traversent régulièrement les frontières terrestres plutôt que par des expéditions ponctuelles. Les échanges commerciaux entre la Chine et le Vietnam ont atteint 66,7 milliards USD au cours des 2 premiers mois de 2026. Ces flux nécessitent un dédouanement prévisible et un accès cohérent des véhicules aux postes frontières. Les calendriers tarifaires et les règles d'origine du RCEP continuent de soutenir les réseaux de production régionaux impliquant le Vietnam et ses principaux partenaires commerciaux asiatiques. Ces calendriers favorisent les transporteurs disposant de connexions de planification des ressources d'entreprise aux plateformes douanières. Cela réduit l'avantage relatif de la documentation manuelle et du traitement par des courtiers. L'intégration numérique peut réduire les temps d'attente et le risque de surestaries sur les couloirs à haute fréquence. Les opérateurs de plus petite taille peuvent trouver les systèmes requis coûteux à mettre en place. Cela crée un environnement de service plus divisé entre les prestataires intégrés et les opérateurs qui n'offrent que de la capacité de transport.
Expansion des autoroutes améliorant la connectivité du fret aux postes frontières
Le Vietnam coordonne la construction de 2 000 km de nouvelles autoroutes entre 2026 et 2030, ce qui porterait le réseau autoroutier national à 5 000 km[1]. L'investissement soutient le marché du transport routier transfrontalier au Vietnam en améliorant l'accès aux postes frontières et aux zones industrielles. Des connexions routières plus rapides sont surtout importantes là où les camions sont en concurrence avec le rail ou les routes côtières pour les marchandises nécessitant un réapprovisionnement rapide. Le projet Huu Nghi-Chi Lang relie les postes frontières de Lang Son à l'autoroute Bac Giang-Lang Son. Le projet Huu Nghi-Chi Lang a ouvert 50 km à la circulation en décembre 2025[2]. En septembre 2026, les travaux de construction et de libération des emprises restants se poursuivaient, la date d'achèvement contractuelle étant reportée à décembre 2026. L'autoroute Hô-Chi-Minh-Ville–Moc Bai a débuté sa construction en juillet 2026. Elle reliera Hô-Chi-Minh-Ville plus directement à la frontière cambodgienne. L'autoroute Vinh-Thanh Thuy a démarré sa construction en mai 2026 et ferait partie du corridor Hanoi-Vientiane. Ces projets peuvent réduire le coût du recours aux camions pour les déplacements régionaux de courte distance. Ils peuvent également rendre plus pratiques des livraisons plus fréquentes pour les clients du commerce de détail et de la fabrication. Les gains dépendront du traitement aux frontières, de la sécurité routière et de la disponibilité de conducteurs et de véhicules conformes.
Croissance du commerce électronique élargissant la demande de consolidation transfrontalière des PME
Le commerce électronique transfrontalier accroît la demande d'expéditions de fret plus petites et plus fréquentes. Les petites et moyennes entreprises se détournent de certains services de messagerie aérienne à mesure que les volumes d'expédition deviennent adaptés à la consolidation par voie routière. Le marché du transport routier transfrontalier au Vietnam peut servir ces flux grâce aux réseaux de chargement partiel (LTL). En novembre 2025, Amazon Global Logistics a lancé son service Vietnam–États-Unis, faisant du Vietnam le deuxième pays d'origine d'exportation FBA du programme après la Chine. Cet accord offre aux petits exportateurs des mouvements de palettes plus structurés et des besoins de consolidation prévisibles. La Décision n° 2229/QD-TTg a fixé des objectifs visant à ramener les coûts logistiques à 12-15 % du PIB et a préconisé au moins 5 centres logistiques de dimension internationale d'ici 2035. L'orientation politique soutient des installations de consolidation plus importantes et des processus de documentation plus formels. La Loi sur le commerce électronique n° 122/2025/QH15 est entrée en vigueur en juillet 2026. Elle renforce les exigences de conformité pour les prestataires logistiques connectés aux plateformes en ligne. Les opérateurs disposant de registres douaniers électroniques et d'une planification fiable des chargements sont mieux placés pour servir ces clients. Il en résulte un glissement progressif des arrangements informels de colis vers des services de fret planifiés et documentés.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Variabilité des temps de séjour aux frontières augmentant l'incertitude de transit | -1.2% | National, avec la plus forte variabilité aux passages Vietnam-Chine, notamment Huu Nghi, Mong Cai et Lao Cai | Court terme (≤ 2 ans) |
| Fragmentation des transporteurs ralentissant l'adoption du fret numérique | -0.9% | National, notamment les opérations de courte distance et de chargement partiel (LTL) sur tous les couloirs | Long terme (≥ 4 ans) |
| Déséquilibres du fret de retour réduisant l'utilisation de la flotte transfrontalière | -0.7% | Couloir Vietnam-Chine, couloir Vietnam-Cambodge et couloir Vietnam-Laos | Moyen terme (2 à 4 ans) |
| Lacunes en matière de permis et d'interopérabilité des véhicules limitant l'efficacité | -0.5% | Corridors Vietnam-Cambodge et Vietnam-Laos, notamment les routes hors du Sous-groupe régional du Grand Mékong | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Variabilité des temps de séjour aux frontières augmentant l'incertitude de transit
Les temps d'attente aux frontières restent une contrainte directe sur le fret routier sensible au temps. Les camions peuvent subir des retards de plusieurs jours aux postes frontières du nord pendant les périodes de volumes élevés d'exportations agricoles et d'exigences d'inspection supplémentaires. Ce retard peut réduire la qualité et augmenter le risque auquel sont confrontés les expéditeurs de marchandises réfrigérées. Les volumes montrent pourquoi la capacité des postes et les conditions d'exploitation restent importantes pour le marché du transport routier transfrontalier au Vietnam. Des délais de transit incertains rendent le fret routier moins attractif pour les produits pharmaceutiques et les denrées périssables de grande valeur. Les opérateurs de véhicules frigorifiques peuvent ajouter des primes de risque lorsque le calendrier du dédouanement est incertain. Ces coûts peuvent réduire la différence de prix entre le transport routier et le fret aérien. Les systèmes frontaliers numériques peuvent améliorer le processus de documentation, mais ils ne répondent pas entièrement aux pics saisonniers, aux inspections ou à la capacité physique des cours. Le frein est le plus prononcé aux passages Vietnam-Chine car ils supportent le trafic le plus dense. Une meilleure planification, une coordination des postes et une capacité de stationnement accrue amélioreraient la fiabilité du service.
Fragmentation des transporteurs ralentissant l'adoption du fret numérique
Le Vietnam comptait plus de 34 000 entreprises logistiques en novembre 2025, tandis que le secteur du transport routier restait très fragmenté, avec une large base de petits opérateurs de flotte. Cette structure limite la capacité des petits transporteurs à financer des systèmes de réservation numérique, de suivi et d'intégration douanière. La réservation par téléphone reste courante pour de nombreux services de courte distance et de chargement partiel. Le marché du transport routier transfrontalier au Vietnam a besoin de réseaux de transporteurs plus denses avant que la mise en correspondance numérique puisse réduire de manière cohérente les kilomètres à vide. La faible densité de flotte rend également plus difficile l'assemblage de chargements de retour fiables. Les centres de co-chargement formels peuvent aider, mais leur succès dépend de données fiables, de règles d'exploitation standardisées et d'un flux régulier de transporteurs participants. Les intégrateurs internationaux construisent de telles installations car ils peuvent combiner la commission de transport, l'entreposage et le transport routier. Les petites entreprises s'appuient souvent sur des relations avec des courtiers locaux difficiles à intégrer dans des plateformes numériques standardisées. La structure fragmentée est susceptible de ralentir l'adoption de systèmes numériques standardisés, notamment parmi les petits transporteurs disposant de capitaux limités pour l'investissement technologique. La longue période d'ajustement laisse de la place à la fois pour la consolidation et les partenariats spécialisés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisateur final : la fabrication domine la demande actuelle tandis que le commerce de détail croît plus rapidement
La fabrication représentait 38,65 % de la part du marché du transport routier transfrontalier au Vietnam en 2025, soutenue par les sites d'assemblage électronique près de Hanoi et les usines textiles dans le sud du Vietnam. Le secteur du transport routier transfrontalier au Vietnam dessert les composants entrants en provenance de Chine et le mouvement sortant des produits finis. L'agriculture, la pêche et la sylviculture utilisent les postes frontières du nord pour les exportations de durian, de fruits de mer et de litchi. La construction achemine des équipements via le Cambodge et le Laos, tandis que le pétrole, le gaz, les mines et les carrières nécessitent des permis plus spécialisés et des arrangements de transport en vrac.
Le commerce de gros et de détail devrait enregistrer le CAGR le plus élevé de 8,46 % jusqu'en 2031, car les chaînes de distribution et les prestataires de logistique de commerce électronique nécessitent un réapprovisionnement régulier entre le Vietnam et les marchés voisins. Le transport manufacturier est devenu plus intensif en documentation à mesure que les exportateurs recherchent des registres d'origine clairs. BW Industrial et Acclime ont déclaré que la diversification des chaînes d'approvisionnement hors de Chine devenait une nécessité opérationnelle pour les entreprises multinationales. Cela soutient le fret conteneurisé et planifié qui peut respecter les calendriers de production. Les transporteurs qui gèrent les composants dans un sens et les produits finis dans l'autre peuvent améliorer l'utilisation des actifs. Les expéditions agricoles restent importantes mais sont plus exposées à la demande saisonnière et aux retards aux frontières. Le fret de détail donne aux prestataires une raison d'investir dans des systèmes de chargement partagé. La combinaison d'utilisateurs finaux favorise donc une combinaison de contrats de fabrication à volume élevé et de services de consolidation flexibles.

Par spécification de chargement : le chargement complet conserve son échelle tandis que les services de chargement partiel se développent
Les configurations de chargement complet (FTL) représentaient 82,39 % de la taille du marché du transport routier transfrontalier au Vietnam en 2025. Les machines, les textiles et les composants électroniques peuvent remplir un véhicule sur les principaux itinéraires Vietnam-Chine et Vietnam-Cambodge. Le marché du transport routier transfrontalier au Vietnam s'appuie sur des centres de consolidation pour rendre les chargements partiels économiques. Le fret en chargement complet reste le service privilégié pour les flux de fabrication importants et prévisibles.
Le fret en chargement partiel (LTL) devrait enregistrer un CAGR de 9,34 % jusqu'en 2031, soutenu par des expéditions plus petites provenant de vendeurs de commerce électronique et de distributeurs régionaux. La sélection du Vietnam par Amazon Global Logistics comme origine FBA stratégique soutient des mouvements de palettes plus standardisés de la part des petits et moyens exportateurs. L'Accord de transport transfrontalier du Sous-groupe régional du Grand Mékong soutient également le mouvement direct des véhicules vers la destination. Un itinéraire Chongqing-Hai Duong, lancé en août 2025, a effectué un trajet de 1 500 km sans transbordement intermédiaire. Ce modèle peut réduire les coûts de manutention qui favorisaient auparavant les expéditions en chargement complet. Les prestataires disposant d'installations de co-chargement près des postes frontières peuvent constituer des réseaux de chargement partiel plus denses. Les opérateurs purement en chargement complet peuvent faire face à une pression tarifaire accrue là où l'utilisation des chargements de retour est faible.
Par conteneurisation : le fret non conteneurisé domine tandis que les conteneurs gagnent du terrain
Le fret non conteneurisé représentait 86,91 % de la part du marché du transport routier transfrontalier au Vietnam en 2025. Les matières premières, les produits agricoles et les marchandises industrielles surdimensionnées se déplacent souvent sans standardisation de conteneurs ISO. Les fabricants d'équipements électroniques d'origine et les fournisseurs de rang 1 utilisent de plus en plus des conteneurs ISO de 20 pieds et 40 pieds. Les conteneurs peuvent réduire les dommages de manutention et simplifier les processus aux terminaux sous douane. Le marché du transport routier transfrontalier au Vietnam a de la marge pour une utilisation accrue des conteneurs, là où les expéditeurs ont besoin d'un meilleur contrôle des marchandises.
Le fret conteneurisé devrait enregistrer un CAGR de 10,24 % jusqu'en 2031, soutenu par une adoption croissante parmi les fabricants d'équipements électroniques d'origine et les fournisseurs de rang 1. Les terminaux à conteneurs sous douane nécessitent des capitaux, des opérations agréées et des quipements de manutention appropriés. DHL Global Forwarding a étendu sa station de fret à conteneurs de Hô-Chi-Minh-Ville de 4 600 m² à 6 800 m² et a augmenté son installation de Hai Phong à 4 000 m² en novembre 2025. L'action de l'entreprise indique que les clients à l'exportation ont besoin de davantage de capacité de consolidation. Les prestataires internationaux peuvent utiliser ces installations pour combiner l'entreposage, le soutien douanier et le transport routier. Les transporteurs nationaux peuvent participer par sous-traitance ou expertise des routes locales. La croissance des conteneurs peut donc accroître la concurrence pour le fret à plus haute valeur ajoutée, tandis que le fret conventionnel en vrac continue de dominer les volumes.
Par distance : les routes longue distance transportent la majorité du fret tandis que la demande courte distance s'élargit
Les routes longue distance représentaient 73,16 % de la demande basée sur la distance dans le marché du transport routier transfrontalier au Vietnam en 2025. Les principaux corridors entre Hô-Chi-Minh-Ville et les postes frontières du nord de la Chine peuvent s'étendre sur 1 200 à 1 500 km. Le réapprovisionnement du commerce de détail et la fabrication en flux tendu créent une demande de mouvements plus rapides à travers les frontières proches. Le corridor Hô-Chi-Minh-Ville–Moc Bai est important car la frontière est proche de la ville. Les améliorations routières peuvent modifier la perception des clients quant à ce qui peut être desservi dans un cycle de livraison le jour même ou le lendemain.
Les routes courte distance devraient enregistrer un CAGR de 8,29 % jusqu'en 2031, soutenues par le réapprovisionnement du commerce de détail et les exigences de fabrication en flux tendu à travers les frontières proches. L'autoroute Hô-Chi-Minh-Ville–Moc Bai devrait réduire le temps de trajet jusqu'à la frontière cambodgienne d'environ 3 heures à moins de 2 heures à la vitesse de conception. L'expansion Yen Bai-Lao Cai a également débuté en octobre 2025, couvrant 121 km. Des vitesses améliorées peuvent soutenir des cycles de fret de nuit entre Hanoi et la province du Yunnan. Les services longue distance continueront de transporter la majeure partie du trafic industriel. Les services courte distance sont susceptibles de gagner en pertinence là où les réseaux de commerce électronique et de détail nécessitent des passages fréquents aux frontières.
Par configuration de marchandises : les marchandises solides dominent, tandis que les marchandises fluides soutiennent les services spécialisés
Les marchandises solides représentaient 69,22 % de la part du marché du transport routier transfrontalier au Vietnam en 2025. L'électronique, les machines, les textiles, les produits de consommation emballés et les produits agricoles constituent cette large base de fret. Le marché du transport routier transfrontalier au Vietnam dispose d'une large base de fret conventionnel mais d'un segment spécialisé plus restreint avec des exigences d'exploitation plus strictes. Ce dernier peut soutenir des tarifs de service plus élevés là où la capacité qualifiée est limitée.
Les marchandises fluides devraient enregistrer un CAGR de 8,36 % jusqu'en 2031, soutenues par la demande de produits pétrochimiques, d'huiles alimentaires et de produits chimiques spéciaux nécessitant des conteneurs-citernes, des semi-remorques citernes et des équipements dédiés. Les marchandises fluides nécessitent une certification des véhicules, une assurance spécifique et une documentation sur les matières dangereuses. Les itinéraires Vietnam-Laos et Vietnam-Cambodge sont importants pour les mouvements de produits chimiques et de carburants. Ces exigences limitent la concurrence directe par les prix avec les services standard de marchandises solides. Les investissements étrangers dans les plastiques, les produits agrochimiques et le mélange de lubrifiants autour des zones frontalières du sud soutiennent une clientèle croissante. Les opérateurs de citernes certifiés peuvent développer des relations avec des expéditeurs qui valorisent la conformité et des équipements fiables. L'opportunité est plus étroite que dans le fret conventionnel, mais elle offre une base plus claire pour une tarification spécialisée. Les prestataires doivent encore gérer la sécurité, les autorisations d'itinéraire et l'exposition aux assurances.
Par contrôle de température : le fret ambiant domine tandis que les services de chaîne du froid connaissent la croissance la plus rapide
Le fret non soumis à contrôle de température représentait 92,42 % de la taille du marché du transport routier transfrontalier au Vietnam en 2025. L'électronique, les textiles et les matériaux industriels ne nécessitent pas de gestion active de la température pendant le transport routier. Ce segment reste la base de fret dominante dans le marché du transport routier transfrontalier au Vietnam, tandis que les services à température contrôlée répondent à des exigences de fret plus spécialisées.
Le fret à température contrôlée devrait enregistrer un CAGR de 10,39 % jusqu'en 2031, soutenu par la demande de produits frais, de fruits de mer, de produits laitiers et de produits pharmaceutiques nécessitant une continuité vérifiée de la chaîne du froid. La croissance dépend de la disponibilité des équipements ainsi que de la capacité à dédouaner les postes frontières sans longs délais. La capacité réfrigérée peut commander une prime car les expéditeurs font face à des risques de détérioration et de conformité. En août 2026, Viettel Logistics a annoncé un investissement dans 160 nouveaux conteneurs réfrigérés pour étendre sa capacité de chaîne du froid transfrontalière. Ce déploiement montre un prestataire national qui s'étend vers des équipements spécialisés. Les réseaux de chaîne du froid nécessitent du stockage, de la maintenance, des équipes formées et une visibilité en temps réel. Un transporteur capable de protéger la qualité des produits tout au long de l'itinéraire peut réduire l'exposition à la pression sur les marges courante dans le fret ambiant.
Analyse géographique
Le couloir Vietnam-Chine détenait 47,39 % de la taille du marché du transport routier transfrontalier au Vietnam en 2025. Le corridor relie les usines d'assemblage du Vietnam à la base d'approvisionnement en composants de la Chine. Les échanges bilatéraux ont atteint 256,5 milliards USD en 2025 et 66,7 milliards USD au cours des 2 premiers mois de 2026. Les camions acheminent des composants et des machines vers le Vietnam, puis transportent des produits finis et des produits agricoles vers le nord. L'itinéraire présente une densité de trafic élevée, mais cette densité crée également des files d'attente et des défis de fret de retour. La Chine et le Vietnam ont convenu en avril 2026 d'utiliser des robots d'inspection automatisés à 9 postes frontières terrestres. Le projet vise à réduire le temps de traitement aux sites pilotes de 10 minutes à 2-3 minutes, avec un déploiement plus large prévu pour 2027-2028. L'autoroute Huu Nghi-Chi Lang améliore encore l'accès depuis les postes de Lang Son vers le réseau routier national. Ces changements soutiennent le fret routier pour les expéditions de moins de 1 000 km. Ils ne suppriment pas la nécessité d'une gestion saisonnière des files d'attente ou d'une coordination douanière.
Le couloir Vietnam-Thaïlande devrait enregistrer un CAGR de 9,82 % jusqu'en 2031, le plus rapide parmi les corridors transfrontaliers identifiés. Le Corridor économique Est-Ouest relie Da Nang à la Thaïlande via le Laos et soutient la fabrication et la distribution régionales. Kuehne+Nagel a investi dans environ 40 tracteurs et 100 conteneurs en Thaïlande en octobre 2025 pour étendre ses services transfrontaliers en Asie du Sud-Est, y compris au Vietnam[3]. Le couloir Vietnam-Laos gagne en importance grâce à l'autoroute Vinh-Thanh Thuy, dont la construction a débuté en mai 2026 et dont l'achèvement est prévu pour fin 2028.
Le couloir Vietnam-Cambodge soutient le commerce de détail, les biens de consommation à rotation rapide et la logistique de commerce électronique entre Hô-Chi-Minh-Ville et Phnom Penh. Sa distance plus courte convient au réapprovisionnement fréquent, bien que les quotas de véhicules restent une contrainte. L'autorité douanière vietnamienne a proposé une révision des règles de quota de véhicules du Cambodge pour refléter les volumes commerciaux. D'autres itinéraires, notamment les mouvements triangulaires via le Laos vers la Thaïlande, sont plus modestes aujourd'hui. Ils offrent des options futures à mesure que l'infrastructure du Sous-groupe régional du Grand Mékong devient plus complète. Les réseaux de transporteurs capables de combiner des couloirs peuvent améliorer l'utilisation des équipements. La combinaison géographique favorise donc de solides opérations Vietnam-Chine tout en offrant une croissance plus rapide en Thaïlande et sur certains itinéraires du sud.
Paysage concurrentiel
Le marché du transport routier transfrontalier au Vietnam est fragmenté parmi les transporteurs nationaux mais plus concentré dans les services logistiques premium. Indo Trans Logistics, Bee Logistics, VINATRANS et Transimex se font concurrence grâce à la connaissance des itinéraires et à la tarification dans le fret conventionnel. DHL Group, Kuehne+Nagel, DSV, GEODIS et Nippon Express Holdings ont des positions plus solides dans les installations certifiées, la chaîne du froid et les services à technologie avancée. Ces capacités sont pertinentes pour les clients de l'électronique et des produits pharmaceutiques qui ont besoin d'une manutention documentée. L'écart entre le transport routier de base et la logistique intégrée crée différentes formes de concurrence. Les entreprises nationales peuvent maintenir des relations locales tandis que les prestataires mondiaux utilisent des installations et des systèmes pour servir des contrats complexes.
CJ Logistics a acquis les 49,1 % restants de CJ Gemadept Logistics Holding en avril 2026. Gemadept et CJ Logistics ont achevé la restructuration connexe des activités maritimes et logistiques en juin 2026. CJ Logistics a en outre déclaré qu'elle accélérerait les investissements dans l'infrastructure logistique, les centres de distribution et la technologie au Vietnam. Cette démarche donne à chaque partie une orientation plus claire sur ses opérations principales. Elle signale également un intérêt continu pour l'échelle et l'intégration verticale au sein des services logistiques.
DHL Supply Chain a posé la première pierre de son Campus logistique Nord dans la province de Hung Yen en juillet 2026. L'installation représente un investissement de 1,9 billion VND (76 millions USD) et couvre 82 500 m², ce qui en fait le plus grand complexe de catégorie A de DHL en Asie du Sud-Est[4]. L'investissement en équipements de Kuehne+Nagel pour le transport transfrontalier en Asie du Sud-Est est un autre exemple de prestataires qui développent leur capacité régionale. Les opportunités inexploitées comprennent les chargements partiels à température contrôlée, la mise en correspondance numérique des chargements et les services sur le couloir premium Vietnam-Thaïlande.
Leaders du secteur du transport routier transfrontalier au Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
THACO
-
GEODIS
-
DSV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juillet 2026 : DHL Supply Chain a posé la première pierre du Campus logistique Nord DHL dans la province de Hung Yen le 24 juillet 2026, investissant 76 millions USD. Le complexe de catégorie A de 82 500 m², le plus grand de DHL en Asie du Sud-Est, dessert les expéditeurs des secteurs de l'électronique, de l'automobile et des produits pharmaceutiques, avec la Phase 1 ciblée pour le premier semestre 2027.
- Juin 2026 : Gemadept Corporation a achevé sa restructuration avec CJ Logistics le 30 juin 2026. Gemadept a pris 100 % de la propriété de la coentreprise maritime. En comparaison, CJ Logistics a assumé 100 % du contrôle de CJ Gemadept Logistics Holding, permettant à chaque entreprise d'accélérer indépendamment le déploiement de capital dans ses activités principales au Vietnam.
- Mai 2026 : La construction a commencé sur l'autoroute Vinh-Thanh Thuy de 60 km, d'une valeur de 1,37 milliard USD. Le projet relie Nghe An à la frontière laotienne et est ciblé pour achèvement d'ici fin 2028.
- Avril 2026 : CJ Logistics a acquis les 49,1 % restants de CJ Gemadept Logistics Holding le 1er avril 2026, assumant 100 % de la propriété. CJ Logistics prévoit d'accélérer les investissements dans l'infrastructure logistique au Vietnam, notamment de nouveaux centres de distribution et des technologies de son Institut de recherche logistique TES.
Périmètre du rapport sur le marché du transport routier transfrontalier au Vietnam
| Agriculture, pêche et sylviculture |
| Construction |
| Fabrication |
| Pétrole et gaz, mines et carrières |
| Commerce de gros et de détail |
| Autres |
| Chargement complet (FTL) |
| Chargement partiel (LTL) |
| Conteneurisé |
| Non conteneurisé |
| Longue distance |
| Courte distance |
| Marchandises fluides |
| Marchandises solides |
| Non soumis à contrôle de température |
| À température contrôlée |
| Vietnam-Chine |
| Vietnam-Laos |
| Vietnam-Cambodge |
| Vietnam-Thaïlande |
| Autres couloirs de fret routier transfrontalier |
| Par secteur d'utilisateur final | Agriculture, pêche et sylviculture |
| Construction | |
| Fabrication | |
| Pétrole et gaz, mines et carrières | |
| Commerce de gros et de détail | |
| Autres | |
| Par spécification de chargement | Chargement complet (FTL) |
| Chargement partiel (LTL) | |
| Par conteneurisation | Conteneurisé |
| Non conteneurisé | |
| Par distance | Longue distance |
| Courte distance | |
| Par configuration de marchandises | Marchandises fluides |
| Marchandises solides | |
| Par contrôle de température | Non soumis à contrôle de température |
| À température contrôlée | |
| Par couloir transfrontalier | Vietnam-Chine |
| Vietnam-Laos | |
| Vietnam-Cambodge | |
| Vietnam-Thaïlande | |
| Autres couloirs de fret routier transfrontalier |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du transport routier transfrontalier au Vietnam d'ici 2031 ?
Il devrait atteindre 14,75 milliards USD d'ici 2031, en hausse par rapport à 10,33 milliards USD en 2026, à un CAGR de 7,39 %.
Quel groupe d'utilisateurs finaux présente la plus forte demande de fret routier transfrontalier au Vietnam ?
La fabrication a dominé la demande avec une part de 38,65 % en 2025, soutenue par les flux de composants et les exportations de produits finis.
Quel service de fret devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Le fret à température contrôlée devrait enregistrer un CAGR de 10,39 % jusqu'en 2031, porté par les expéditions alimentaires, de fruits de mer et pharmaceutiques.
Pourquoi le corridor Vietnam-Chine est-il important pour les transporteurs routiers ?
Le couloir détenait 47,39 % de la valeur totale en 2025 et relie les usines du Vietnam à la base d'approvisionnement en composants de la Chine.
Qu'est-ce qui limite les performances du transport routier transfrontalier au Vietnam ?
La variabilité des temps de séjour aux frontières, la fragmentation des réseaux de transporteurs, le déséquilibre du fret de retour et les lacunes en matière de permis peuvent augmenter les coûts et l'incertitude de transit.
Quels projets d'infrastructure peuvent améliorer les itinéraires de transport routier régionaux ?
Les projets d'autoroutes Huu Nghi-Chi Lang, Hô-Chi-Minh-Ville–Moc Bai et Vinh-Thanh Thuy peuvent améliorer l'accès à la Chine, au Cambodge et au Laos.