
ベトナム越境道路フレート輸送市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
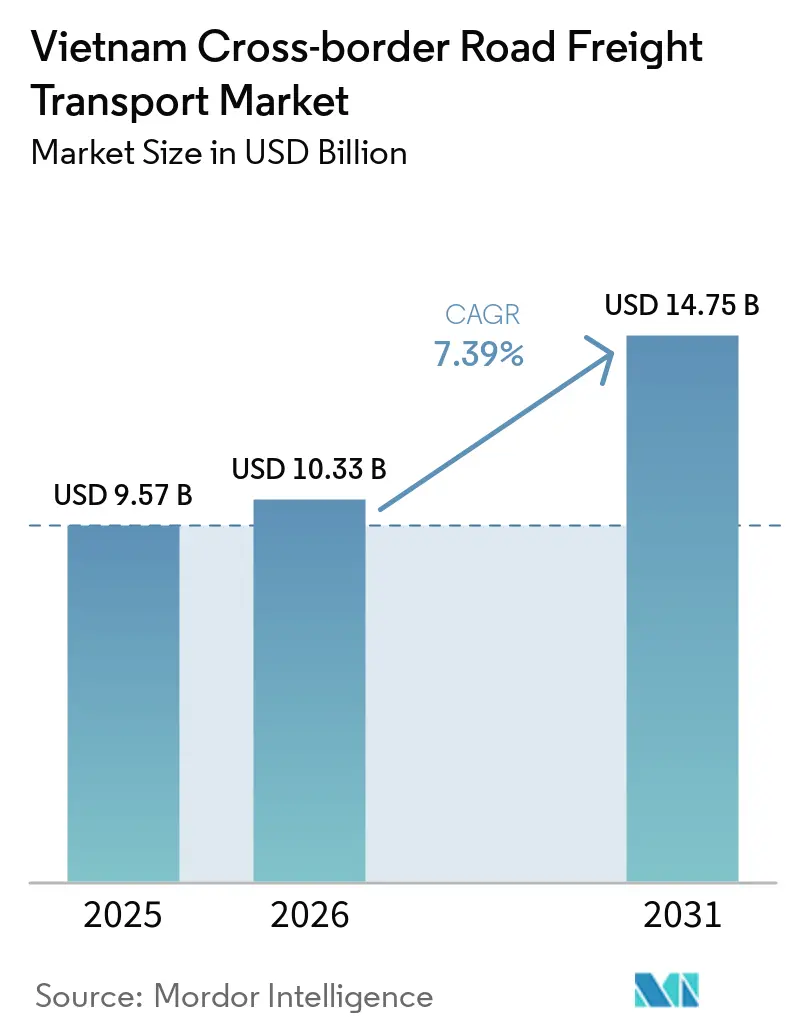
| 基準年の市場規模 (2025) | 9.57 十億米ドル |
| 市場規模 (2026) | 10.33 十億米ドル |
| 市場規模 (2031) | 14.75 十億米ドル |
| 成長率 (2026 - 2031) | 7.39 % |
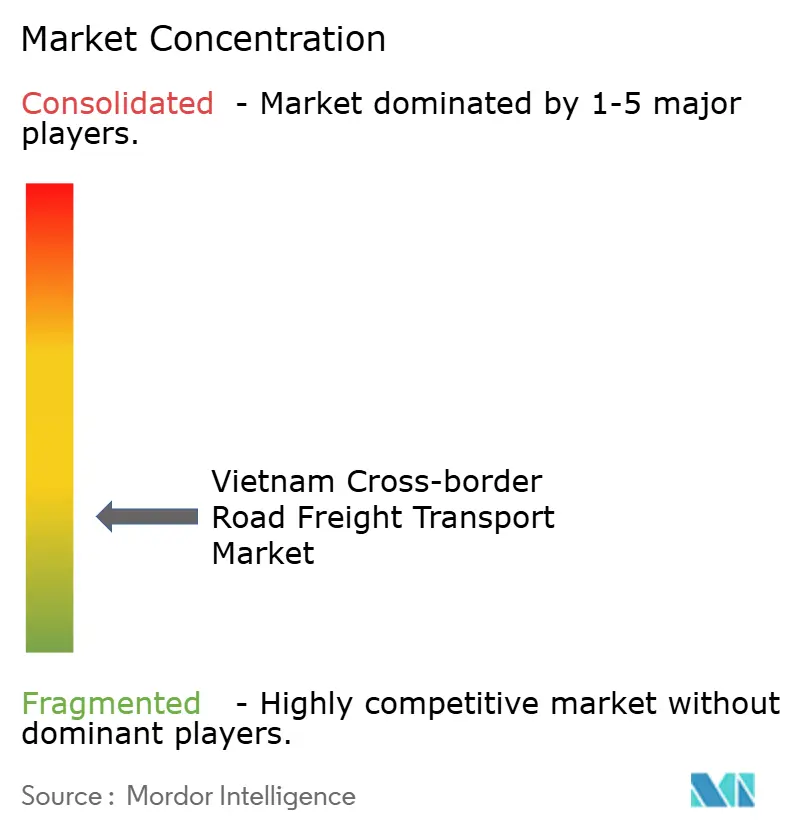
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム越境道路フレート輸送市場分析
ベトナム越境道路フレート輸送市場規模は2025年に95.7 ビリオン 米ドルと評価され、2026年の103.3 ビリオン 米ドルから2031年には147.5 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中のCAGRは7.39%です。
製造業の移転、地域貿易統合、および新たな高速道路の整備が越境トラック輸送の需要を支えています。ベトナムの組立拠点は中国からの部品の定期的な納入と完成品の適時な搬出を必要としています。中国とベトナムは2025年に2,565 ビリオン 米ドルの二国間貿易を記録し、北部フレート回廊の重要性が改めて確認されました。荷主が予測可能な通関を求める中、国境のデジタル化と保税物流能力の重要性が高まっています。ベトナム越境道路フレート輸送市場は、不均衡なバックホール需要、国境での渋滞、および手動予約に依存する小規模事業者の多い基盤という課題にも直面しています。
主要レポートのポイント
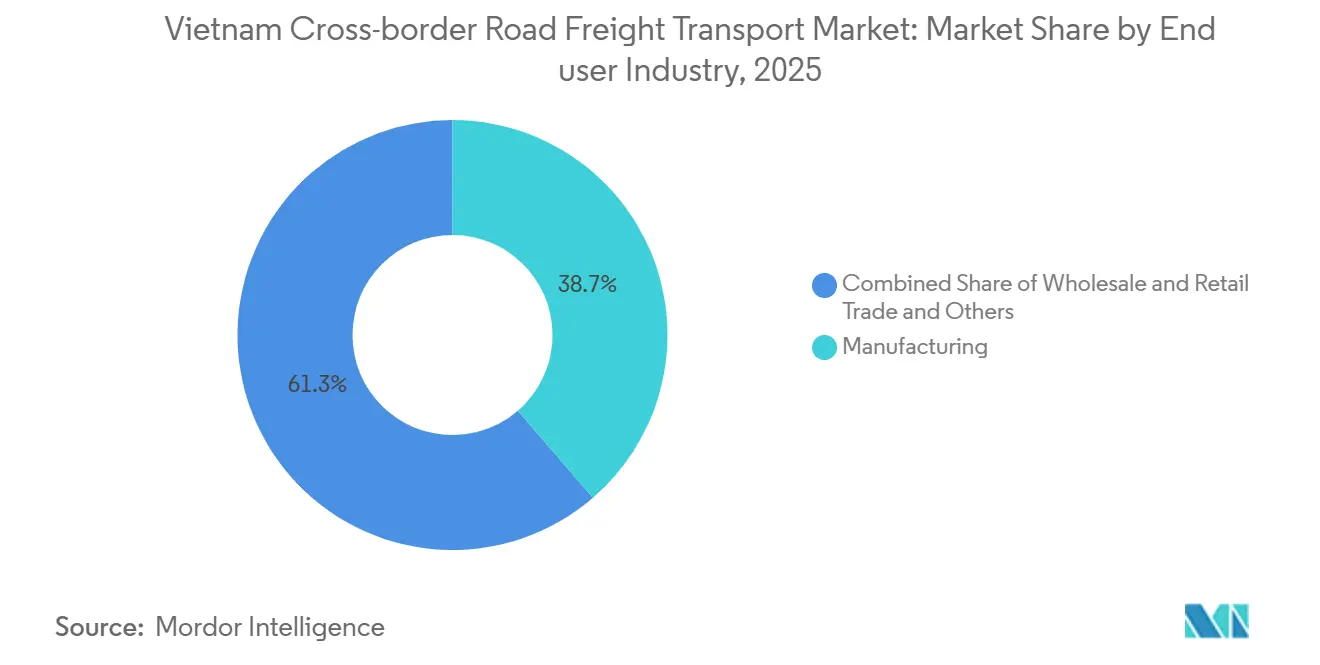
- エンドユーザー産業別では、製造業が2025年のベトナム越境道路フレート輸送市場シェアの38.65%を占め、卸売・小売業は2031年までに8.46%のCAGRで成長すると予測されています。
- トラック積載量仕様別では、フルトラックロードが2025年のベトナム越境道路フレート輸送市場規模の82.39%を占め、積合せ輸送(LTL)は2031年までに9.34%のCAGRで成長すると予測されています。
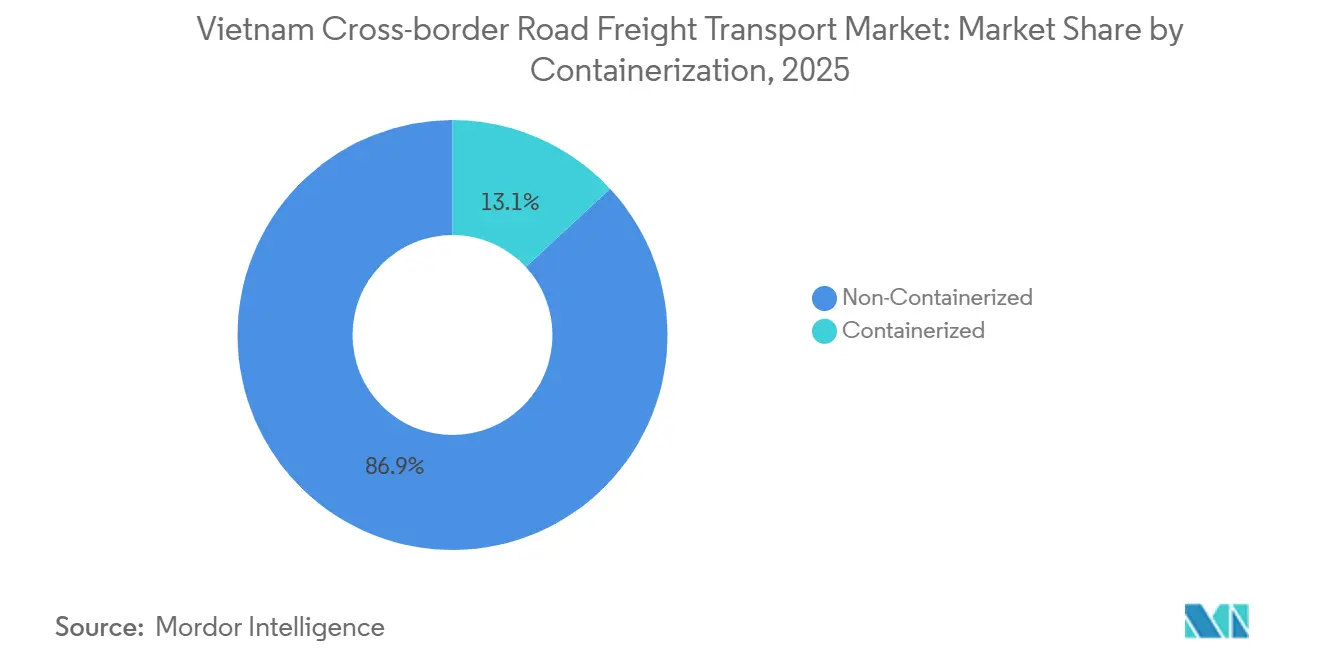
- コンテナ化別では、非コンテナ化フレートが2025年のベトナム越境道路フレート輸送市場シェアの86.91%を占め、コンテナ化カーゴは2031年までに10.24%のCAGRで成長すると予測されています。
- 距離別では、長距離ルートが2025年のベトナム越境道路フレート輸送市場規模の73.16%を占め、短距離ルートは2031年までに8.29%のCAGRで成長すると予測されています。
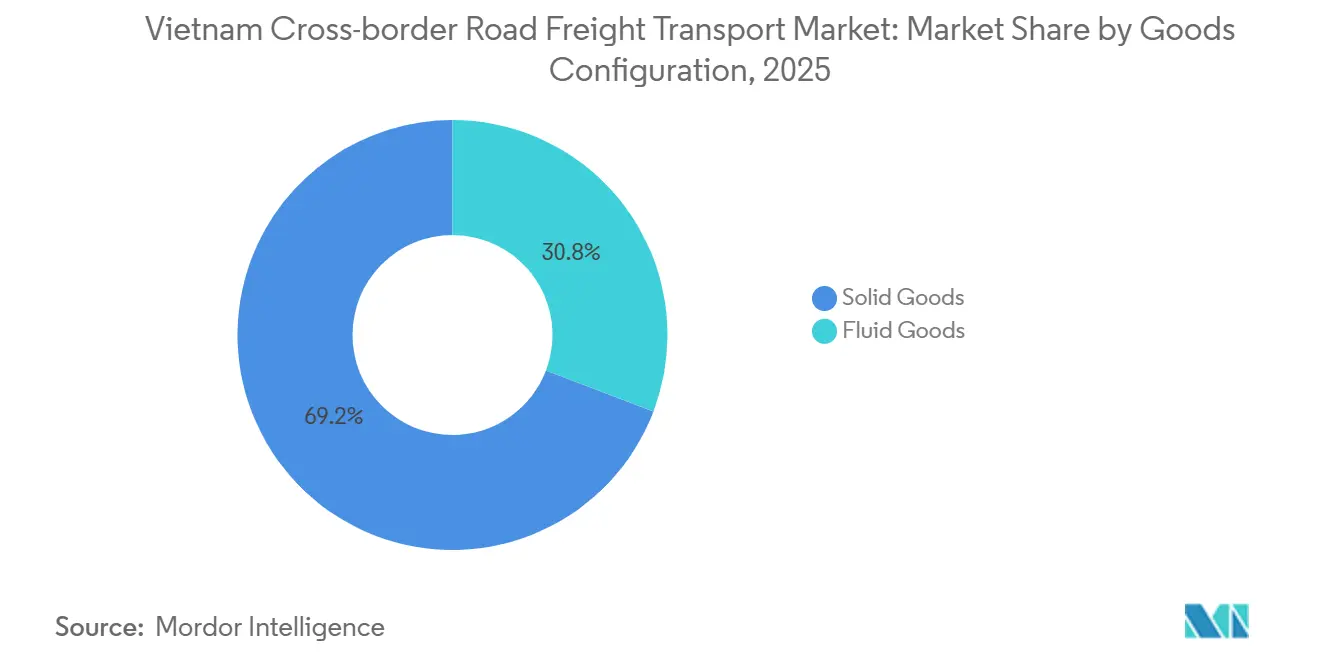
- 貨物形態別では、固体貨物が2025年のベトナム越境道路フレート輸送市場規模の69.22%を占め、液体貨物は2031年までに8.36%のCAGRで成長すると予測されています。
- 温度管理別では、温度管理なしフレートが2025年のベトナム越境道路フレート輸送市場シェアの92.42%を占め、温度管理フレートは2031年までに10.39%のCAGRで成長すると予測されています。
- 越境レーン別では、ベトナム-中国が2025年のベトナム越境道路フレート輸送市場規模の47.39%を占め、ベトナム-タイレーンは2031年までに9.82%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ベトナム越境道路フレート輸送市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造業のニアショアリングによる越境フレート需要の増加 | +1.8% | 国内全体、特に中国およびタイ国境に近い北部・南部の工業地帯に集中 | 中期(2〜4年) |
| RCEP統合による地域道路貿易回廊の強化 | +1.3% | ベトナム-中国およびベトナム-ASEANレーン、二国間国境回廊全体に拡大 | 中期(2〜4年) |
| 高速道路拡張による国境ゲートのフレート接続性向上 | +1.1% | 国内全体、特にランソンカオバン、ラオカイ、タイニン回廊に関連 | 長期(4年以上) |
| 電子商取引の成長によるSME越境混載需要の拡大 | +0.9% | 国内全体、特にホーチミン市-カンボジアおよびホーチミン市-タイレーンへの影響が最大 | 短期(2年以内) |
| コールドチェーンの拡大による特殊道路フレート需要の増加 | +0.7% | 国内全体、特にベトナム-中国農産物輸出レーンおよび南部回廊 | 中期(2〜4年) |
| デジタルシールによる越境貨物追跡可能性の向上 | +0.5% | ベトナム-中国レーン、ベトナム-ラオスおよびベトナム-タイへの波及効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製造業のニアショアリングによる越境フレート需要の増加
電子機器、繊維、家具の生産は2026年においてもベトナムにおける定期的な越境トラック輸送を支え続けています。ベトナムは、中国以外にサプライチェーンを多様化するメーカーにとって、より恒久的な生産拠点となっています。2025年8月、BW IndustrialとAcclimeは、サプライチェーンの多様化がベトナムのメーカーにとってますます重要な検討事項になりつつあると報告しました。この変化は、部品・材料の入庫需要と完成品の出庫需要を生み出しています。ベトナム越境道路フレート輸送市場は、同一ルートでこれら二つの流れを組み合わせられる運送業者が恩恵を受けます。輸出業者が海外市場向けの貨物の原産地を証明する必要があるため、書類作成がサービスのより重要な部分を占めるようになっています。ベトナムを拠点とするメーカーは、第三国経由で輸送される貨物に対する厳格な審査にも対応しています。ベトナムを経由して第三国から輸送される貨物に対する米国の関税は40%であるのに対し、ベトナム原産品には20%の税率が適用されます。この差異により、輸出業者は原産地記録と正式な輸送書類への投資を促されています。貨物データを税関システムと連携できる運送業者は、電子機器輸出業者により完全なサービスを提供できます。北部ルートは、組立クラスターと中国の部品サプライヤーを結ぶため特に重要です。南部ルートも、カンボジア、タイ、および地域流通ネットワークに向けた生産拠点から恩恵を受けています。
RCEP統合による地域道路貿易回廊の強化
地域的な包括的経済連携(RCEP)は、ベトナム、中国、ラオス、カンボジア間の貿易移動を支援しています。その関税スケジュールと原産地規則は、サプライヤーが地域生産ネットワークを活用することを促しています。ベトナム越境道路フレート輸送市場は、より多くの投入物が散発的なスポット輸送ではなく、陸上国境を繰り返し越えて移動するようになることで恩恵を受けます。2026年最初の2ヶ月間における中国-ベトナム貿易は667 ビリオン 米ドルに達しました。これらの流れには、予測可能な通関と国境ゲートでの一貫した車両アクセスが必要です。RCEPの関税スケジュールと原産地規則は、ベトナムおよびその主要アジア貿易相手国が関与する地域生産ネットワークを引き続き支援しています。これらのスケジュールは、税関プラットフォームへのERPシステム接続を持つ運送業者に有利です。手動書類作成とブローカー主導の処理の相対的な優位性を低下させます。デジタル統合により、高頻度レーンでの待機時間を短縮し、滞留損害のリスクを低減できます。小規模事業者は、必要なシステムの構築に費用がかかると感じる場合があります。これにより、統合プロバイダーと輸送能力のみを提供する事業者との間で、よ分断されたサービス環境が生まれます。
高速道路拡張による国境ゲートのフレート接続性向上
ベトナムは2026年から2030年の間に2,000 kmの新高速道路建設を調整しており、これにより国内高速道路ネットワークは5,000 kmに拡大する見込みです[1]。この投資は、国境ゲートや工業地帯へのアクセスを改善することで、ベトナム越境道路フレート輸送市場を支援します。迅速な補充を必要とする貨物において、トラックが鉄道や沿岸ルートと競合する場所では、道路接続の高速化が最も重要です。フーギー-チーラン事業はランソン国境ゲートとバクザン-ランソン高速道路を接続します。フーギー-チーラン事業は2025年12月に50 kmを開通させました[2]。2026年9月時点では、残りの建設および用地整理作業が継続しており、契約上の完成期日は2026年12月まで延長されています。ホーチミン市-モックバイ高速道路は2026年7月に着工しました。これによりホーチミン市とカンボジア国境がより直接的に結ばれます。ヴィン-タインタイ高速道路は2026年5月に着工し、ハノイ-ビエンチャン回廊の一部を形成する予定です。このような事業は、短距離地域輸送にトラックを使用するコストを削減できます。また、小売業や製造業の顧客にとって、より頻繁な配送を実現可能にします。その効果は、国境処理、道路安全、および適格なドライバーと車両の確保状況に依存します。
電子商取引の成長によるSME越境混載需要の拡大
越境電子商取引は、より小口かつ高頻度のフレート輸送需要を増加させています。中小企業は、輸送量が道路ベースの混載に適したものになるにつれ、一部の航空エクスプレス利用から離れつつあります。ベトナム越境道路フレート輸送市場は、積合せ輸送(LTL)ネットワークを通じてこれらの流れに対応できます。2025年11月、Amazon Global Logisticsはベトナム-米国サービスを開始し、ベトナムを中国に次ぐプログラムの第2のFBA輸出拠点としました。この取り組みにより、小規模輸出業者はより体系的なパレット輸送と予測可能な混載ニーズを得られます。決定第2229/QD-TTg号は、物流コストをGDPの12〜15%に削減する目標を設定し、2035年までに少なくとも5つの国際規模の物流センターを整備するよう求めています。この政策の方向性は、より大規模な混載施設とより正式な書類作成プロセスを支援します。電子商取引法第122/2025/QH15号は2026年7月に施行されました。これにより、オンラインプラットフォームと連携する物流プロバイダーのコンプライアンス要件が引き上げられます。電子税関記録と信頼性の高い積載計画を持つ事業者は、これらの顧客へのサービス提供においてより有利な立場にあります。その結果、非公式な小包手配から定期的・書類化されたフレートサービスへの段階的な移行が進んでいます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)%予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境滞留時間の変動による輸送不確実性の増大 | -1.2% | 国内全体、特にフーギー、モンカイ、ラオカイを含むベトナム-中国越境地点での変動が最大 | 短期(2年以内) |
| 分散した運送業者によるデジタルフレート導入の遅延 | -0.9% | 国内全体、特に全レーンにおける短距離輸送および積合せ輸送(LTL)業務 | 長期(4年以上) |
| バックホール不均衡による越境フリートの稼働率低下 | -0.7% | ベトナム-中国レーン、ベトナム-カンボジアレーン、ベトナム-ラオスレーン | 中期(2〜4年) |
| 許可証および車両相互運用性のギャップによる効率性の制限 | -0.5% | ベトナム-カンボジアおよびベトナム-ラオス回廊、特に大メコン圏以外のルート | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国境滞留時間の変動による輸送不確実性の増大
国境での待機時間は、時間に敏感な道路フレートに対する直接的な制約として残っています。農産物輸出量が多い時期や追加検査要件が発生する時期には、北部国境ゲートでトラックが数日間の遅延を経験することがあります。この遅延は品質を低下させ、冷蔵貨物の荷主が直面するリスクを高める可能性があります。これらの輸送量は、ゲート能力と運営条件がベトナム越境道路フレート輸送市場にとって引き続き重要である理由を示しています。不確実な輸送時間は、医薬品や高価値の生鮮品に対する道路フレートの魅力を低下させます。冷蔵輸送業者は、通関のタイミングが不明確な場合にリスクプレミアムを上乗せすることがあります。これらのコストは、トラック輸送と航空フレートの価格差を縮小させる可能性があります。デジタル国境システムは書類作成プロセスを改善できますが、季節的な需要急増、検査、または物理的なヤード容量の問題を完全には解決できません。この制約は、最も高い交通量を抱えるベトナム-中国越境地点で最も顕著です。スケジューリングの改善、ゲートの調整、および駐車容量の拡大がサービスの信頼性を向上させるでしょう。
分散した運送業者によるデジタルフレート導入の遅延
ベトナムには2025年11月時点で34,000社以上の物流企業があり、トラック輸送セクターは小規模フリート事業者の大きな基盤を持つ高度に分散した状態が続いています。この構造は、小規模運送業者がデジタル予約、追跡、および税関統合システムに投資する能力を制限しています。電話ベースの予約は、多くの短距離輸送や部分積載サービスで依然として一般的です。ベトナム越境道路フレート輸送市場がデジタルマッチングによって空車走行を一貫して削減するには、より密度の高い運送業者ネットワークが必要です。フリート密度が低いと、信頼性の高い帰り荷を確保することも難しくなります。正式な共同積載センターは役立ちますが、その成功は信頼できるデータ、標準的な運営ルール、および参加運送業者の安定した流れに依存します。国際的な統合業者は、フレート転送、倉庫保管、道路輸送を組み合わせられるため、このような施設を構築しています。小規模企業は、標準化されたデジタルプラットフォームとの統合が難しいローカルブローカー関係に依存することが多いです。分散した構造は、特に技術投資のための資本が限られた小規模運送業者の間で、標準化されたデジタルシステムの導入を遅らせる可能性が高いです。長い調整期間は、統合と専門的なパートナーシップの両方に余地を残しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー産業別:製造業が現在の需要をリードし、小売業がより速く成長
製造業は2025年のベトナム越境道路フレート輸送市場シェアの38.65%を占め、ハノイ近郊の電子機器組立拠点とベトナム南部の繊維工場に支えられています。ベトナム越境道路フレート輸送産業は、中国からの入庫部品と完成品の出庫移動に対応しています。農業、漁業、林業はドリアン、シーフード、ライチの輸出に北部ゲートを使用しています。建設業はカンボジアとラオスを通じて機材を輸送し、石油・ガス、鉱業・採石業はより専門的な許可証と大量輸送手配を必要とします。
卸売・小売業は2031年までに最高のCAGR 8.46%を記録すると予測されており、小売チェーンと電子商取引フルフィルメントプロバイダーがベトナムと近隣市場間の定期的な補充を必要とするためです。輸出業者が明確な原産地記録を求めるにつれ、製造業の輸送は書類作成がより集中的になっています。BW IndustrialとAcclimeは、中国以外へのサプライチェーン多様化が多国籍企業にとって運営上の必要性になりつつあると述べています。これは、生産スケジュールを満たせるコンテナ化された定期フレートを支援します。一方向に部品を、他方向に完成品を取り扱う運送業者は、資産稼働率を向上させることができます。農産物輸送は依然として重要ですが、季節的な需要と国境遅延の影響をより受けやすいです。小売フレートはプロバイダーに共同積載システムへの投資理由を与えます。したがって、エンドユーザーの組み合わせは、大量製造契約と柔軟な混載サービスの組み合わせを支持しています。

トラック積載量仕様別:フルトラックロードが規模を維持しながら積合せ輸送サービスが拡大
フルトラックロード構成は2025年のベトナム越境道路フレート輸送市場規模の82.39%を占めました。機械、繊維、電子部品は、主要なベトナム-中国およびベトナム-カンボジアルートで車両を満載にすることができます。ベトナム越境道路フレート輸送市場は、部分積載を経済的にするために混載センターに依存しています。フルトラックロードフレートは、大規模で予測可能な製造フローに対して引き続き好まれるサービスです。
積合せ輸送(LTL)フレートは2031年までに9.34%のCAGRで成長すると予測されており、電子商取引販売業者と地域流通業者からの小口輸送に支えられています。Amazon Global Logisticsがベトナムを戦略的なFBA輸出拠点として選定したことは、中小規模輸出業者からのより標準化されたパレット輸送を支援します。大メコン圏越境輸送協定も目的地への直接車両移動を支援しています。2025年8月に開始された重慶-ハイズオンルートは、中間での積み替えなしに1,500 kmの輸送を完了しました。このモデルは、以前はフルトラックロード輸送を有利にしていた取り扱いコストを削減できます。国境ゲート近くに共同積載施設を持つプロバイダーは、より密度の高い部分積載ネットワークを構築できます。純粋なフルトラックロード事業者は、帰り荷の稼働率が低い場合に価格競争圧力に直面する可能性があります。
コンテナ化別:非コンテナ化カーゴがリードしながらコンテナが地位を確立
非コンテナ化フレートは2025年のベトナム越境道路フレート輸送市場シェアの86.91%を占めました。原材料、農産物、および大型産業カーゴはISO規格コンテナを使用せずに輸送されることが多いです。電子機器の相手先ブランド製造業者(OEM)とTier-1サプライヤーは、20フィートおよび40フィートのISOコンテナをますます使用しています。コンテナは取り扱い損傷を低減し、保税ターミナルでのプロセスを簡素化できます。ベトナム越境道路フレート輸送市場には、荷主がより優れた貨物管理を必要とする場合に、コンテナ使用をさらに拡大する余地があります。
コンテナ化フレートは2031年までに10.24%のCAGRで成長すると予測されており、電子機器OEMおよびTier-1サプライヤーの間での採用増加に支えられています。保税コンテナターミナルには資本、ライセンス取得した運営、および適切な取り扱い機器が必要です。DHL Global Forwardingは2025年11月にホーチミン市のコンテナフレートステーションを4,600 m²から6,800 m²に拡張し、ハイフォン施設を4,000 m²に増設しました。同社の行動は、輸出顧客がより多くの混載能力を必要としていることを示しています。国際プロバイダーはこれらの施設を使用して、倉庫保管、税関サポート、道路輸送を組み合わせることができます。国内運送業者は、下請けまたはローカルルートの専門知識を通じて参加できます。したがって、コンテナの成長は高価値フレートの競争を激化させる一方、従来のバラ積みカーゴが引き続き輸送量を支配します。
距離別:長距離ルートが大半のフレートを担いながら短距離需要が拡大
長距離ルートは2025年のベトナム越境道路フレート輸送市場における距離ベース需要の73.16%を占めました。ホーチミン市と北部中国国境ゲート間の主要回廊は1,200〜1,500 kmに及ぶことがあります。小売補充とジャストインタイム製造は、近隣国境を越えたより迅速な輸送需要を生み出しています。ホーチミン市-モックバイ回廊は、国境が市街地に近いため重要です。道路改善により、同日または翌日サイクルで対応できる範囲についての顧客の見方が変わる可能性があります。
短距離ルートは2031年までに8.29%のCAGRで成長すると予測されており、近隣国境を越えた小売補充とジャストインタイム製造要件に支えられています。ホーチミン市-モックバイ高速道路は、設計速度でカンボジア国境までの移動時間を約3時間から2時間未満に短縮すると期待されています。イエンバイ-ラオカイ拡張工事も2025年10月に開始され、121 kmをカバーする予定です。速度の向上は、ハノイと雲南省間の夜間フレートサイクルを支援できます。長距離サービスは引き続き産業交通の大部分を担います。短距離サービスは、電子商取引と小売ネットワークが頻繁な国境越えを必要とする場所で重要性を増す可能性があります。
貨物形態別:固体貨物がリードし、液体カーゴが専門サービスを支援
固体貨物は2025年のベトナム越境道路フレート輸送市場シェアの69.22%を占めました。電子機器、機械、繊維、包装消費財、農産物がこの大規模なフレート基盤を構成しています。ベトナム越境道路フレート輸送市場は広範な従来型カーゴ基盤を持ちますが、より厳格な運営要件を持つ小規模な専門セグメントも存在します。後者は、適格な能力が限られている場合に、より高いサービス料金を支援できます。
液体貨物は2031年までに8.36%のCAGRで成長すると予測されており、タンクコンテナ、タンカートレーラー、専用機器を必要とする石油化学製品、食用油、特殊化学品への需要に支えられています。液体カーゴには車両認証、特定の保険、および危険物書類が必要です。ベトナム-ラオスおよびベトナム-カンボジアルートは化学品と燃料の輸送に重要です。これらの要件は、標準的な固体貨物サービスとの直接的な価格競争を制限します。南部国境地域周辺のプラスチック、農薬、潤滑油ブレンドへの外国投資は、成長する顧客基盤を支援します。認定タンカー事業者は、コンプライアンスと信頼性の高い機器を重視する荷主との関係を構築できます。機会は従来型フレートよりも狭いですが、専門的な価格設定のより明確な根拠を提供します。プロバイダーは依然として安全性、ルート許可、および保険リスクを管理する必要があります。
温度管理別:常温フレートが支配しながらコールドチェーンサービスが最速で成長
温度管理なしフレートは2025年のベトナム越境道路フレート輸送市場規模の92.42%を占めました。電子機器、繊維、産業材料は道路輸送中に積極的な温度管理を必要としません。このセグメントはベトナム越境道路フレート輸送市場における支配的なフレート基盤であり続け、温度管理サービスはより専門的なカーゴ要件に対応しています。
温度管理フレートは2031年までに10.39%のCAGRで成長すると予測されており、検証済みのコールドチェーン継続性を必要とする生鮮農産物、シーフード、乳製品、医薬品への需要に支えられています。成長は機器の可用性と、長時間の遅延なしに国境ゲートを通過する能力に依存します。荷主が腐敗とコンプライアンスリスクに直面するため、冷蔵能力はプレミアムを要求できます。2026年8月、Viettel Logisticsは越境コールドチェーン能力を拡大するために160台の新しい冷蔵コンテナへの投資を発表しました。この展開は、国内プロバイダーが専門機器に参入していることを示しています。コールドチェーンネットワークには保管、メンテナンス、訓練されたチーム、およびリアルタイムの可視性が必要です。ルート全体を通じて製品品質を保護できる運送業者は、常温フレートに一般的なマージン圧力へのリスクを低減できます。
地理的分析
ベトナム-中国レーンは2025年のベトナム越境道路フレート輸送市場規模の47.39%を占めました。この回廊はベトナムの組立工場と中国の部品供給基盤を結んでいます。二国間貿易は2025年に2,565 ビリオン 米ドル、2026年最初の2ヶ月間に667 ビリオン 米ドルに達しました。トラックは部品と機械をベトナムに運び込み、完成品と農産物を北方向に輸送します。このルートは高い交通密度を持ちますが、その密度は渋滞とバックホールの課題も生み出しています。中国とベトナムは2026年4月に9つの陸上国境越境地点で自動検査ロボットを使用することに合意しました。このプロジェクトは、パイロット地点での処理時間を10分から2〜3分に短縮することを目的としており、2027〜2028年に広範な展開が計画されています。フーギー-チーラン高速道路はランソンゲートから国道ネットワークへのアクセスをさらに改善します。これらの変化は、1,000 km未満の輸送に対する道路フレートを支援します。季節的な渋滞管理や税関調整の必要性を排除するものではありません。
ベトナム-タイレーンは2031年までに9.82%のCAGRで成長すると予測されており、特定された越境回廊の中で最速です。東西経済回廊はダナンとタイをラオスを経由して結び、地域の製造業と流通を支援しています。Kuehne+Nagelは2025年10月にタイで約40台のプライムムーバーと100台のコンテナに投資し、ベトナムを含む東南アジアの越境サービスを拡大しました[3]。ベトナム-ラオスルートは、2026年5月に着工し2028年末の完成を目標としているヴィン-タインタイ高速道路を通じて重要性を増しています。
ベトナム-カンボジアレーンは、ホーチミン市とプノンペン間の小売、日用消費財、電子商取引フルフィルメントを支援しています。その短い距離は頻繁な補充に適していますが、車両割当が依然として制約となっています。ベトナムの税関当局は、貿易量を反映するためにカンボジアの車両割当規則の見直しを提案しました。ラオスを経由してタイへの三角輸送を含む他のルートは現在規模が小さいです。大メコン圏インフラが整備されるにつれ、将来の選択肢を提供します。レーンを組み合わせられる運送業者ネットワークは機器稼働率を向上させる可能性があります。したがって、地理的な組み合わせは強力なベトナム-中国業務を支持しながら、タイおよび選択された南部ルートでのより速い成長を提供します。
競争環境
ベトナム越境道路フレート輸送市場は国内運送業者間では分散していますが、プレミアム物流サービスではより集中しています。Indo Trans Logistics、Bee Logistics、VINATRANS、Transimexは従来型フレートにおいてルート知識と価格設定で競争しています。DHL Group、Kuehne+Nagel、DSV、GEODIS、Nippon Express Holdingsは認定施設、コールドチェーン、テクノロジー対応サービスにおいてより強い地位を持っています。これらの能力は、書類化された取り扱いを必要とする電子機器および医薬品顧客に関連しています。基本的なトラック輸送と統合物流の間のギャップは、異なる形態の競争を生み出しています。国内企業はローカル関係を維持できる一方、グローバルプロバイダーは施設とシステムを使用して複雑な契約に対応します。
CJ Logisticsは2026年4月にCJ Gemadept Logistics Holdingの残り49.1%の持分を取得しました。GemadeptとCJ Logisticsは関連する海運・物流の再編を2026年6月に完了しました。CJ Logisticsはさらに、ベトナムの物流インフラ、流通センター、テクノロジーへの投資を加速すると述べました。この動きにより、各当事者はコア業務により明確な焦点を当てることができます。また、物流サービス内での規模と垂直統合への継続的な関心を示しています。
DHL Supply Chainは2026年7月にフンイェン省で北部物流キャンパスの起工式を行いました。この施設は1兆9,000 ビリオン ベトナムドン(7,600 ミリオン 米ドル)の投資を表し、82,500 m²をカバーし、東南アジアにおけるDHLの最大のグレードA複合施設となっています[4]。東南アジアの越境輸送向けKuehne+Nagelの機器投資は、プロバイダーが地域能力を構築しているもう一つの例です。ホワイトスペースの機会には、温度管理部分積載、デジタル積載マッチング、ベトナム-タイプレミアムレーンサービスが含まれます。
ベトナム越境道路フレート輸送産業のリーダー企業
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
THACO
-
GEODIS
-
DSV
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:DHL Supply Chainは2026年7月24日にフンイェン省でDHL北部物流キャンパスの起工式を行い、7,600 ミリオン 米ドルを投資しました。東南アジアにおけるDHL最大の82,500 m²グレードA複合施設は、電子機器、自動車、医薬品の荷主に対応し、フェーズ1は2027年上半期を目標としています。
- 2026年6月:Gemadept Corporationは2026年6月30日にCJ Logisticsとの再編を完了しました。Gemadeptは海運合弁事業の100%所有権を取得しました。一方、CJ LogisticsはCJ Gemadept Logistics Holdingの100%支配権を取得し、各社がベトナムのコア事業における資本展開を独立して加速できるようになりました。
- 2026年5月:全長60 kmのヴィン-タインタイ高速道路の建設が開始され、その価値は13.7 ビリオン 米ドルです。このプロジェクトはゲアン省とラオス国境を結び、2028年末の完成を目標としています。
- 2026年4月:CJ Logisticsは2026年4月1日にCJ Gemadept Logistics Holdingの残り49.1%の株式を取得し、100%の所有権を確保しました。CJ Logisticsはベトナムでの物流インフラ投資を加速する計画であり、TES物流研究所からの新しい流通センターとテクノロジーを含みます。
ベトナム越境道路フレート輸送市場レポートの範囲
| 農業、漁業、林業 |
| 建設業 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| フルトラックロード(FTL) |
| 積合せ輸送(LTL) |
| コンテナ化 |
| 非コンテナ化 |
| 長距離輸送 |
| 短距離輸送 |
| 液体貨物 |
| 固体貨物 |
| 温度管理なし |
| 温度管理あり |
| ベトナム-中国 |
| ベトナム-ラオス |
| ベトナム-カンボジア |
| ベトナム-タイ |
| その他の越境道路フレートレーン |
| エンドユーザー産業別 | 農業、漁業、林業 |
| 建設業 | |
| 製造業 | |
| 石油・ガス、鉱業・採石業 | |
| 卸売・小売業 | |
| その他 | |
| トラック積載量仕様別 | フルトラックロード(FTL) |
| 積合せ輸送(LTL) | |
| コンテナ化別 | コンテナ化 |
| 非コンテナ化 | |
| 距離別 | 長距離輸送 |
| 短距離輸送 | |
| 貨物形態別 | 液体貨物 |
| 固体貨物 | |
| 温度管理別 | 温度管理なし |
| 温度管理あり | |
| 越境レーン別 | ベトナム-中国 |
| ベトナム-ラオス | |
| ベトナム-カンボジア | |
| ベトナム-タイ | |
| その他の越境道路フレートレーン |
レポートで回答される主要な質問
2031年までのベトナム越境道路フレート輸送の予測値は?
2026年の103.3 ビリオン 米ドルから7.39%のCAGRで成長し、2031年までに147.5 ビリオン 米ドルに達すると予測されています。
ベトナムの越境道路フレートに対する需要が最も大きいエンドユーザーグループはどれですか?
製造業は2025年に38.65%のシェアで需要をリードし、部品フローと完成品輸出に支えられています。
2031年までに最も速く成長すると予測されるフレートサービスはどれですか?
温度管理フレートは食品、シーフード、医薬品輸送に牽引され、2031年までに10.39%のCAGRで成長すると予測されています。
ベトナム-中国回廊が道路運送業者にとって重要な理由は何ですか?
このレーンは2025年の総価値の47.39%を占め、ベトナムの工場と中国の部品供給基盤を結んでいます。
ベトナムの越境トラック輸送パフォーマンスを制限しているものは何ですか?
国境滞留時間の変動、分散した運送業者ネットワーク、バックホール不均衡、および許可証のギャップがコストと輸送の不確実性を増大させる可能性があります。
地域のトラック輸送ルートを改善できるインフラプロジェクトはどれですか?
フーギー-チーラン、ホーチミン市-モックバイ、ヴィン-タインタイ高速道路プロジェクトは、中国、カンボジア、ラオスへのアクセスを改善できます。