
Marktgröße und Marktanteil des grenzüberschreitenden Straßengüterverkehrs in Vietnam
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
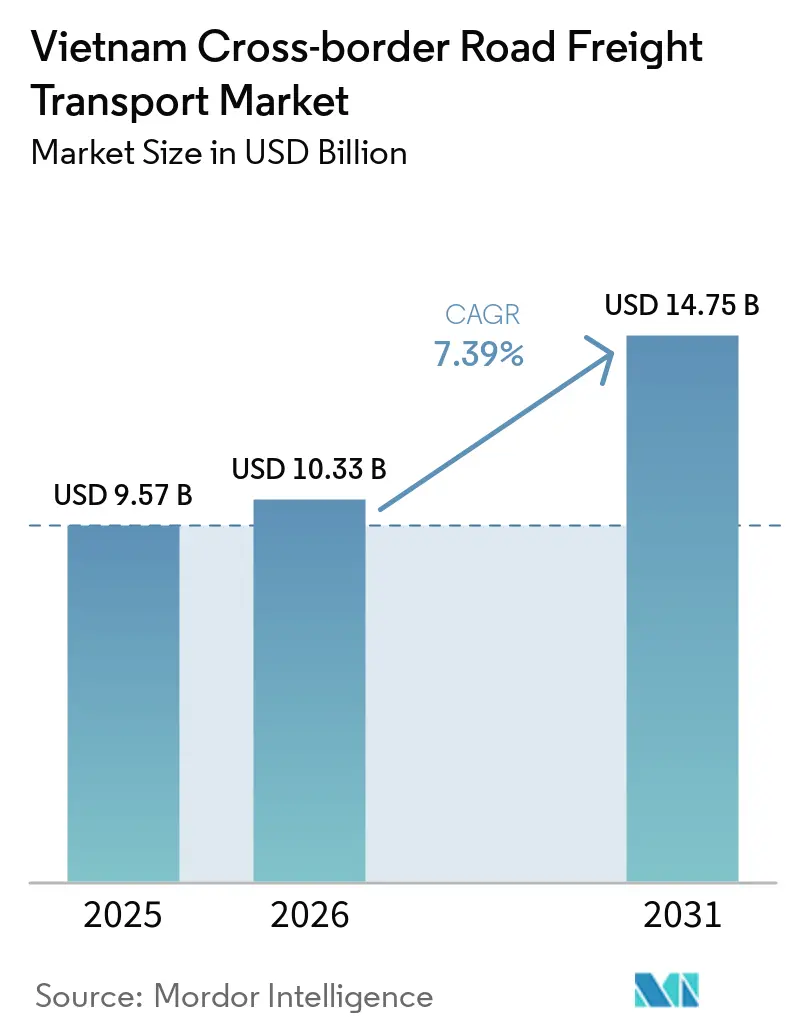
| Marktgröße im Basisjahr (2025) | 9.57 Milliarden US-Dollar |
| Marktgröße (2026) | 10.33 Milliarden US-Dollar |
| Marktgröße (2031) | 14.75 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.39 % |
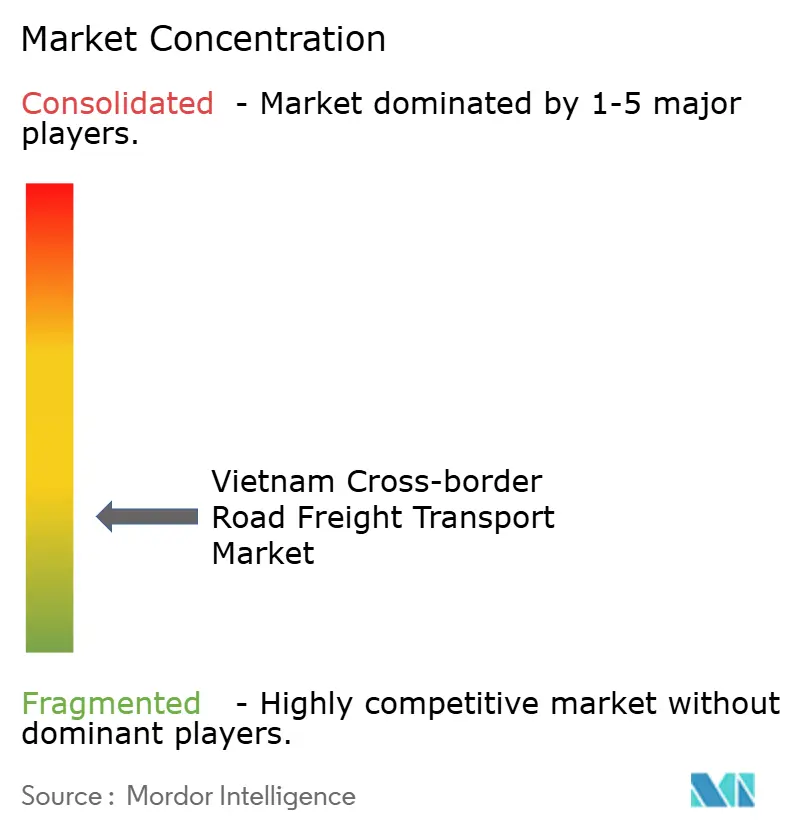
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des grenzüberschreitenden Straßengüterverkehrs in Vietnam von Mordor Intelligence
Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam wurde im Jahr 2025 auf 9,57 Milliarden USD geschätzt und wird voraussichtlich von 10,33 Milliarden USD im Jahr 2026 auf 14,75 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,39 % während des Prognosezeitraums von 2026 bis 2031.
Die Verlagerung von Fertigungsstandorten, die regionale Handelsintegration und neue Autobahnverbindungen stützen die Nachfrage nach grenzüberschreitendem Lkw-Transport. Vietnams Montagestandorte benötigen regelmäßige Lieferungen von Komponenten aus China sowie den zeitnahen Abtransport von Fertigprodukten. China und Vietnam verzeichneten im Jahr 2025 einen bilateralen Handel von 256,5 Milliarden USD, was die Bedeutung der nördlichen Frachtkorridore unterstreicht. Die Digitalisierung an Grenzübergängen und die Kapazität für gebundene Logistik sind wichtiger geworden, da Verlader eine vorhersehbare Zollabfertigung anstreben. Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam sieht sich zudem mit ungleichmäßiger Rückfrachtnachfrage, Warteschlangen an Grenzübergängen und einer großen Basis kleiner Spediteure konfrontiert, die noch auf manuelle Buchung angewiesen sind.
Wesentliche Erkenntnisse des Berichts
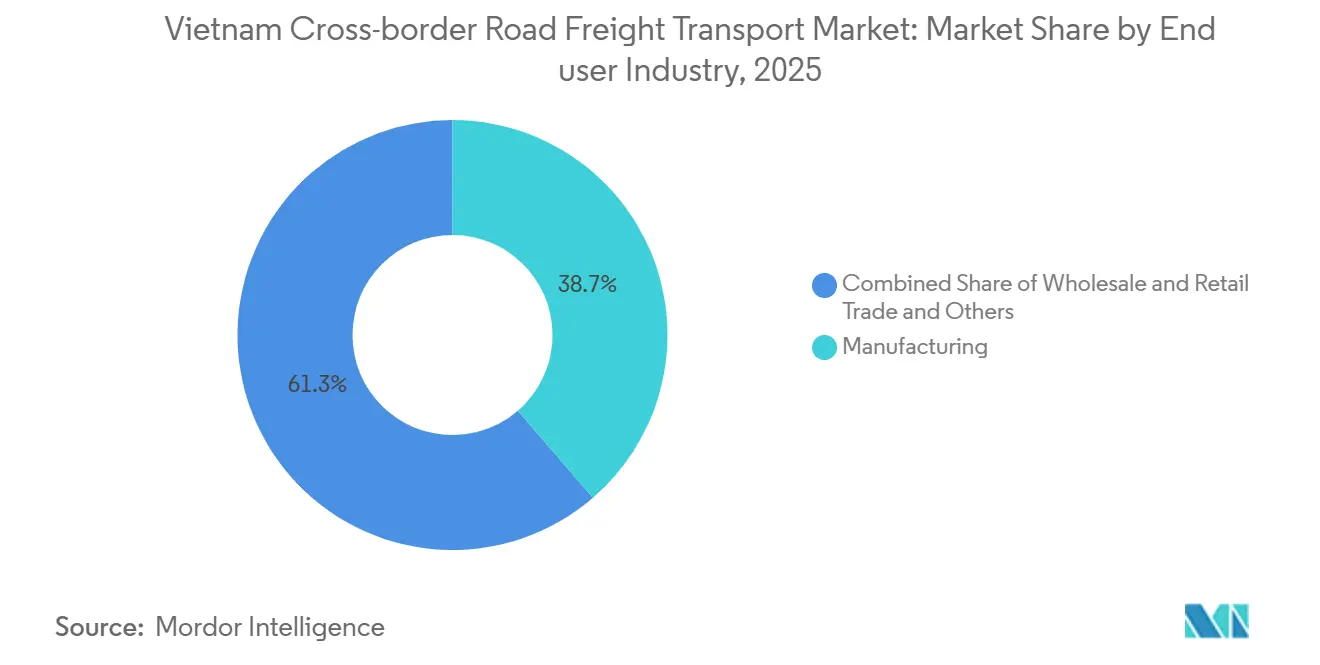
- Nach Endnutzerbranche hielt die Fertigung im Jahr 2025 einen Anteil von 38,65 % am Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam, während der Groß- und Einzelhandel bis 2031 voraussichtlich einen CAGR von 8,46 % verzeichnen wird.
- Nach Ladekapazität entfiel im Jahr 2025 ein Anteil von 82,39 % der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Vietnam auf Komplettladungen, während Teilladungen bis 2031 voraussichtlich einen CAGR von 9,34 % verzeichnen werden.
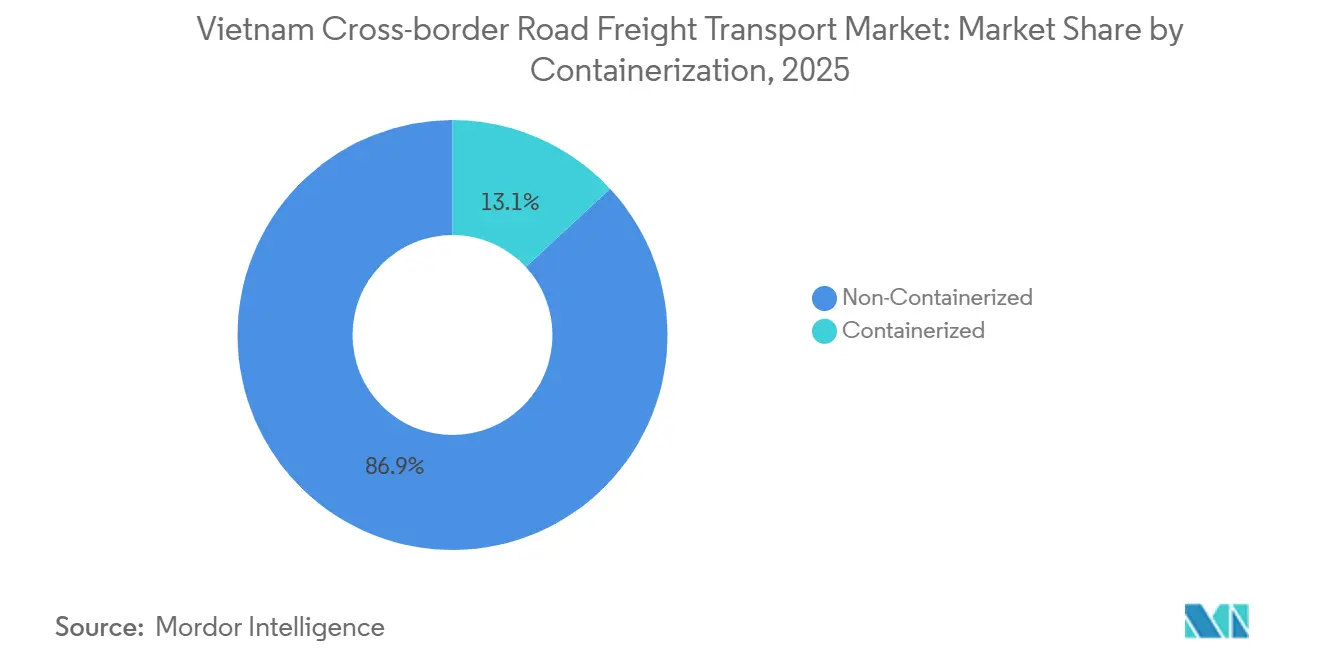
- Nach Containerisierung entfiel im Jahr 2025 ein Anteil von 86,91 % des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Vietnam auf nicht containerisierte Fracht, während containerisierte Ladung bis 2031 voraussichtlich einen CAGR von 10,24 % verzeichnen wird.
- Nach Entfernung entfielen im Jahr 2025 73,16 % der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Vietnam auf Fernverkehrsrouten, während Nahverkehrsrouten bis 2031 voraussichtlich einen CAGR von 8,29 % verzeichnen werden.
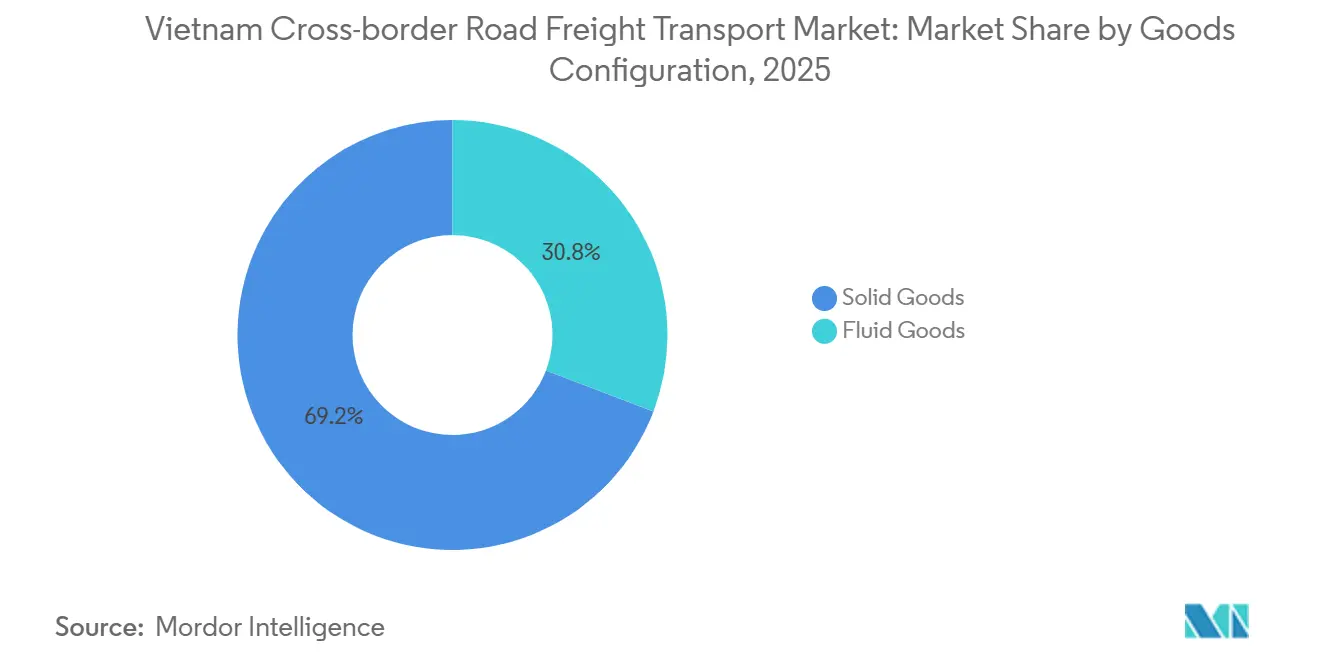
- Nach Güterkonfiguration hielten Festgüter im Jahr 2025 einen Anteil von 69,22 % an der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Vietnam, während Flüssiggüter bis 2031 voraussichtlich einen CAGR von 8,36 % verzeichnen werden.
- Nach Temperaturkontrolle entfiel im Jahr 2025 ein Anteil von 92,42 % des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Vietnam auf nicht temperaturgeführte Fracht, während temperaturgeführte Fracht bis 2031 voraussichtlich einen CAGR von 10,39 % verzeichnen wird.
- Nach grenzüberschreitender Route hielt Vietnam–China im Jahr 2025 einen Anteil von 47,39 % an der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Vietnam, während die Route Vietnam–Thailand bis 2031 voraussichtlich einen CAGR von 9,82 % verzeichnen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam
Analyse der Auswirkungen von Wachstumstreibern*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung von Fertigungsstandorten erhöht die grenzüberschreitende Frachtnachfrage | +1.8% | National, konzentriert in nördlichen und südlichen Industriezonen nahe der Grenzen zu China und Thailand. | Mittelfristig (2–4 Jahre) |
| RCEP-Integration stärkt regionale Straßenhandelskorridore | +1.3% | Routen Vietnam–China und Vietnam–ASEAN, die sich über die bilateralen Grenzkorridore erstrecken | Mittelfristig (2–4 Jahre) |
| Autobahnausbau verbessert die Frachtanbindung an Grenzübergänge | +1.1% | National, mit Relevanz für die Korridore Lang Son, Cao Bang, Lao Cai und Tay Ninh | Langfristig (≥ 4 Jahre) |
| Wachstum des E-Commerce erhöht die grenzüberschreitende Konsolidierungsnachfrage von KMU | +0.9% | National, mit dem höchsten Einfluss auf die Routen Ho-Chi-Minh-Stadt–Kambodscha und Ho-Chi-Minh-Stadt–Thailand | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Kühlkette erhöht die Nachfrage nach spezialisiertem Straßengüterverkehr | +0.7% | National, insbesondere die vietnamesisch-chinesischen Agrarexportrouten und die südlichen Korridore | Mittelfristig (2–4 Jahre) |
| Digitale Siegel verbessern die Rückverfolgbarkeit grenzüberschreitender Sendungen | +0.5% | Route Vietnam–China, mit Ausstrahlungseffekten auf Vietnam–Laos und Vietnam–Thailand | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung von Fertigungsstandorten erhöht die grenzüberschreitende Frachtnachfrage
Die Produktion von Elektronik, Textilien und Möbeln stützt im Jahr 2026 weiterhin regelmäßige grenzüberschreitende Lkw-Bewegungen in Vietnam. Vietnam hat sich zu einem dauerhafteren Produktionsstandort für Hersteller entwickelt, die ihre Lieferketten über China hinaus diversifizieren. Im August 2025 berichteten BW Industrial und Acclime, dass die Diversifizierung der Lieferkette für Hersteller in Vietnam zu einem immer wichtigeren Gesichtspunkt werde. Dieser Wandel schafft eingehende Nachfrage nach Komponenten und Materialien sowie ausgehende Nachfrage nach Fertigwaren. Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam profitiert, wenn Spediteure diese beiden Ströme auf derselben Route zusammenführen können. Die Dokumentation ist zu einem größeren Bestandteil der Dienstleistung geworden, da Exporteure den Ursprung von Waren nachweisen müssen, die auf Überseemärkte gelangen. In Vietnam ansässige Hersteller passen sich zudem einer strengeren Kontrolle von Transitwaren an. Ein US-Zoll von 40 % auf Waren, die aus Drittländern über Vietnam umgeschlagen werden, verglichen mit einem Satz von 20 % auf Waren vietnamesischen Ursprungs. Dieser Unterschied veranlasst Exporteure, in Ursprungsnachweise und formelle Transportdokumentation zu investieren. Spediteure, die Sendungsdaten mit Zollsystemen verknüpfen können, bieten Elektronikexporteuren einen umfassenderen Service. Nördliche Routen sind besonders wichtig, da sie Montagestandorte mit chinesischen Komponentenlieferanten verbinden. Südliche Routen profitieren ebenfalls von Produktionsstandorten, die Kambodscha, Thailand und regionale Vertriebsnetze bedienen.
RCEP-Integration stärkt regionale Straßenhandelskorridore
Die Regionale Umfassende Wirtschaftspartnerschaft unterstützt den Handelsverkehr zwischen Vietnam, China, Laos und Kambodscha. Ihre Zollpläne und Ursprungsregeln ermutigen Lieferanten, regionale Produktionsnetzwerke zu nutzen. Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam gewinnt, wenn mehr Vorleistungen wiederholt über Landgrenzen transportiert werden, anstatt über gelegentliche Spotlieferungen. Der Handel zwischen China und Vietnam erreichte in den ersten 2 Monaten des Jahres 2026 66,7 Milliarden USD. Diese Warenströme erfordern eine vorhersehbare Zollabfertigung und einen konsistenten Fahrzeugzugang an Grenzübergängen. Die Zollpläne und Ursprungsregeln der RCEP stützen weiterhin regionale Produktionsnetzwerke, an denen Vietnam und seine wichtigsten asiatischen Handelspartner beteiligt sind. Diese Pläne begünstigen Spediteure mit ERP-Verbindungen zu Zollplattformen. Dies verringert den relativen Vorteil manueller Dokumentation und maklergeführter Abwicklung. Die digitale Integration kann Wartezeiten verkürzen und das Demurrage-Risiko auf hochfrequentierten Routen senken. Kleinere Betreiber könnten die erforderlichen Systeme als kostspielig in der Einrichtung empfinden. Dies schafft ein stärker gespaltenes Dienstleistungsumfeld zwischen integrierten Anbietern und Betreibern, die nur Transportkapazität anbieten.
Autobahnausbau verbessert die Frachtanbindung an Grenzübergänge
Vietnam koordiniert den Bau von 2.000 km neuer Autobahnen zwischen 2026 und 2030, was das nationale Autobahnnetz auf 5.000 km erweitern würde[1]. Die Investition stützt den Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam, indem sie den Zugang zu Grenzübergängen und Industriegebieten verbessert. Schnellere Straßenverbindungen sind dort am wichtigsten, wo Lkw mit der Bahn oder Küstenrouten um Ladung konkurrieren, die eine schnelle Nachversorgung benötigt. Das Projekt Huu Nghi–Chi Lang verbindet die Grenzübergänge von Lang Son mit der Autobahn Bac Giang–Lang Son. Das Projekt Huu Nghi–Chi Lang eröffnete im Dezember 2025 einen 50 km langen Abschnitt für den Verkehr[2]. Stand September 2026 liefen noch Bau- und Geländeräumungsarbeiten, wobei der vertragliche Fertigstellungstermin auf Dezember 2026 verlängert wurde. Die Autobahn Ho-Chi-Minh-Stadt–Moc Bai begann im Juli 2026 mit dem Bau. Sie wird Ho-Chi-Minh-Stadt direkter mit der kambodschanischen Grenze verbinden. Die Autobahn Vinh–Thanh Thuy begann im Mai 2026 mit dem Bau und würde Teil des Korridors Hanoi–Vientiane bilden. Solche Projekte können die Kosten für den Einsatz von Lkw bei kürzeren regionalen Transporten senken. Sie können auch häufigere Lieferungen für Einzel- und Fertigungskunden praktikabel machen. Die Gewinne werden von der Grenzabfertigung, der Straßenverkehrssicherheit sowie der Verfügbarkeit konformer Fahrer und Fahrzeuge abhängen.
Wachstum des E-Commerce erhöht die grenzüberschreitende Konsolidierungsnachfrage von KMU
Der grenzüberschreitende E-Commerce erhöht die Nachfrage nach kleineren und häufigeren Frachtlieferungen. Kleine und mittlere Unternehmen reduzieren die Nutzung von Luftexpress, da die Sendungsvolumina für straßenbasierte Konsolidierung geeignet werden. Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam kann diese Ströme über Teilladungsnetzwerke bedienen. Im November 2025 startete Amazon Global Logistics seinen Dienst Vietnam–USA und machte Vietnam nach China zum zweiten FBA-Exportursprung des Programms. Diese Vereinbarung bietet kleineren Exporteuren strukturiertere Palettenbewegungen und vorhersehbare Konsolidierungsanforderungen. Entscheidung Nr. 2229/QD-TTg setzte Ziele für die Senkung der Logistikkosten auf 12–15 % des BIP und forderte bis 2035 mindestens 5 Logistikzentren in internationalem Maßstab. Die politische Ausrichtung unterstützt größere Konsolidierungseinrichtungen und formalisiertere Dokumentationsprozesse. Das Gesetz über den elektronischen Handel Nr. 122/2025/QH15 trat im Juli 2026 in Kraft. Es erhöht die Compliance-Anforderungen für Logistikdienstleister, die mit Online-Plattformen verbunden sind. Betreiber mit elektronischen Zollunterlagen und zuverlässiger Ladeplanung sind besser positioniert, um diese Kunden zu bedienen. Das Ergebnis ist eine schrittweise Verlagerung von informellen Paketsendungen hin zu geplanten, dokumentierten Frachtdienstleistungen.
Analyse der Auswirkungen von Markthemmnissen*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Variabilität der Grenzverweildauer erhöht die Transitunsicherheit | -1.2% | National, mit der höchsten Variabilität an den vietnamesisch-chinesischen Grenzübergängen, einschließlich Huu Nghi, Mong Cai und Lao Cai | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Spediteure verlangsamen die Einführung digitaler Frachtlösungen | -0.9% | National, insbesondere Nah- und Teilladungsverkehr auf allen Routen | Langfristig (≥ 4 Jahre) |
| Rückfrachtungleichgewichte reduzieren die grenzüberschreitende Flottenauslastung | -0.7% | Route Vietnam–China, Route Vietnam–Kambodscha und Route Vietnam–Laos | Mittelfristig (2–4 Jahre) |
| Lücken bei Genehmigungen und Fahrzeugkompatibilität schränken die Effizienz ein | -0.5% | Korridore Vietnam–Kambodscha und Vietnam–Laos, insbesondere Nicht-Mekong-Subregion-Routen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Variabilität der Grenzverweildauer erhöht die Transitunsicherheit
Wartezeiten an Grenzen bleiben eine direkte Einschränkung für zeitkritischen Straßengüterverkehr. Lkw können an nördlichen Grenzübergängen während Perioden hoher Agrarexportvolumina und zusätzlicher Inspektionsanforderungen mehrtägige Verzögerungen erleiden. Diese Verzögerung kann die Qualität mindern und das Risiko für Verlader von Kühlgütern erhöhen. Die Volumina zeigen, warum Torkapazität und Betriebsbedingungen für den Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam weiterhin wichtig sind. Ungewisse Transitzeiten machen den Straßengüterverkehr für pharmazeutische und hochwertige verderbliche Güter weniger attraktiv. Kühlfahrzeugbetreiber können Risikoaufschläge hinzufügen, wenn der Zeitpunkt der Zollabfertigung unklar ist. Diese Kosten können den Preisunterschied zwischen Lkw-Transport und Luftfracht verringern. Digitale Grenzsysteme können den Dokumentationsprozess verbessern, beheben jedoch nicht vollständig saisonale Spitzen, Inspektionen oder die physische Kapazität von Abfertigungsanlagen. Das Hemmnis ist an den vietnamesisch-chinesischen Grenzübergängen am ausgeprägtesten, da diese das höchste Verkehrsaufkommen aufweisen. Bessere Terminplanung, Torkoordination und Parkkapazität würden die Zuverlässigkeit des Dienstes verbessern.
Fragmentierte Spediteure verlangsamen die Einführung digitaler Frachtlösungen
Vietnam hatte im November 2025 mehr als 34.000 Logistikunternehmen, während der Lkw-Sektor stark fragmentiert blieb, mit einer großen Basis kleiner Flottenoperatoren. Diese Struktur schränkt die Fähigkeit kleinerer Spediteure ein, digitale Buchungs-, Tracking- und Zollintegrationssysteme zu finanzieren. Telefonbasierte Buchungen sind für viele Nah- und Teilladungsdienstleistungen nach wie vor üblich. Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam benötigt dichtere Spediteursnetzwerke, bevor digitales Matching Leerfahrten konsistent reduzieren kann. Eine geringe Flottendichte erschwert es zudem, zuverlässige Rückfrachten zusammenzustellen. Formelle Co-Loading-Zentren können helfen, aber ihr Erfolg hängt von vertrauenswürdigen Daten, standardisierten Betriebsregeln und einem stetigen Strom teilnehmender Spediteure ab. Internationale Integratoren bauen solche Einrichtungen, weil sie Spedition, Lagerhaltung und Straßentransport kombinieren können. Kleinere Unternehmen verlassen sich oft auf lokale Maklerbeziehungen, die schwer in standardisierte digitale Plattformen zu integrieren sind. Die fragmentierte Struktur wird die Einführung standardisierter digitaler Systeme voraussichtlich verlangsamen, insbesondere bei kleineren Spediteuren mit begrenztem Kapital für Technologieinvestitionen. Der lange Anpassungszeitraum lässt Raum für Konsolidierung und spezialisierte Partnerschaften.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Endnutzerbranche: Fertigung führt die aktuelle Nachfrage an, während der Einzelhandel schneller wächst
Die Fertigung machte im Jahr 2025 38,65 % des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Vietnam aus, gestützt durch Elektronikmontagebetriebe in der Nähe von Hanoi und Textilfabriken in Südvietnam. Die Branche des grenzüberschreitenden Straßengüterverkehrs in Vietnam bedient eingehende Komponenten aus China und den Abtransport von Fertigwaren. Landwirtschaft, Fischerei und Forstwirtschaft nutzen nördliche Grenzübergänge für den Export von Durian, Meeresfrüchten und Lychees. Das Bauwesen transportiert Ausrüstung durch Kambodscha und Laos, während Öl, Gas, Bergbau und Steinbrüche speziellere Genehmigungen und Massenguttransportarrangements erfordern.
Der Groß- und Einzelhandel wird voraussichtlich den höchsten CAGR von 8,46 % bis 2031 verzeichnen, da Einzelhandelsketten und E-Commerce-Fulfillment-Anbieter eine regelmäßige Nachversorgung zwischen Vietnam und benachbarten Märkten benötigen. Der Fertigungstransport ist dokumentationsintensiver geworden, da Exporteure klare Ursprungsnachweise anstreben. BW Industrial und Acclime erklärten, dass die Diversifizierung der Lieferkette weg von China für multinationale Unternehmen zu einer betrieblichen Notwendigkeit werde. Dies unterstützt containerisierten und geplanten Frachttransport, der Produktionszeitpläne einhalten kann. Spediteure, die Komponenten in eine Richtung und Fertigwaren in die andere transportieren, können die Anlagenauslastung verbessern. Agrarsendungen bleiben wichtig, sind aber stärker saisonaler Nachfrage und Grenzverzögerungen ausgesetzt. Einzelhandelsfracht gibt Anbietern einen Anreiz, in Sammelladesysteme zu investieren. Die Endnutzermischung begünstigt daher eine Kombination aus hochvolumigen Fertigungsverträgen und flexiblen Konsolidierungsdienstleistungen.


Nach Ladekapazität: Komplettladungen behalten ihre Größenordnung, während Teilladungsdienstleistungen expandieren
Komplettladungskonfigurationen machten im Jahr 2025 82,39 % der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Vietnam aus. Maschinen, Textilien und elektronische Komponenten können ein Fahrzeug auf den wichtigsten Routen Vietnam–China und Vietnam–Kambodscha füllen. Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam ist auf Konsolidierungszentren angewiesen, um Teilladungen wirtschaftlich zu machen. Komplettladefracht bleibt der bevorzugte Service für große und planbare Fertigungsströme.
Teilladefracht wird bis 2031 voraussichtlich einen CAGR von 9,34 % verzeichnen, gestützt durch kleinere Sendungen von E-Commerce-Verkäufern und regionalen Distributoren. Die Auswahl Vietnams durch Amazon Global Logistics als strategischen FBA-Ursprung unterstützt standardisiertere Palettenbewegungen von kleinen und mittleren Exporteuren. Das Grenzüberschreitende Transportabkommen der Großen Mekong-Subregion unterstützt ebenfalls den direkten Fahrzeugverkehr zum Bestimmungsort. Eine im August 2025 gestartete Route Chongqing–Hai Duong absolvierte eine 1.500 km lange Strecke ohne Zwischenumladung. Das Modell kann Umschlagskosten senken, die zuvor Komplettladungssendungen begünstigten. Anbieter mit Co-Loading-Einrichtungen in der Nähe von Grenzübergängen können dichtere Teilladungsnetzwerke aufbauen. Reine Komplettladungsoperatoren könnten einem stärkeren Preisdruck ausgesetzt sein, wenn die Rückfrachtauslastung schwach ist.
Nach Containerisierung: Nicht containerisierte Ladung führt, während Container an Bedeutung gewinnen
Nicht containerisierte Fracht machte im Jahr 2025 86,91 % des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Vietnam aus. Rohstoffe, landwirtschaftliche Güter und übergroße Industrieladung werden oft ohne ISO-Container-Standardisierung transportiert. Elektronik-Originalgerätehersteller und Tier-1-Lieferanten verwenden zunehmend 20-Fuß- und 40-Fuß-ISO-Container. Container können Handhabungsschäden reduzieren und Prozesse an gebundenen Terminals vereinfachen. Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam hat Spielraum für eine weitere Containernutzung, wo Verlader eine bessere Ladungskontrolle benötigen.
Containerisierte Fracht wird bis 2031 voraussichtlich einen CAGR von 10,24 % verzeichnen, gestützt durch zunehmende Akzeptanz bei Elektronik-Originalgeräteherstellern und Tier-1-Lieferanten. Gebundene Containerterminals erfordern Kapital, lizenzierte Betriebe und geeignete Umschlagsausrüstung. DHL Global Forwarding erweiterte seine Container-Frachtstation in Ho-Chi-Minh-Stadt im November 2025 von 4.600 m² auf 6.800 m² und vergrößerte seine Anlage in Hai Phong auf 4.000 m². Die Maßnahme des Unternehmens zeigt, dass Exportkunden mehr Konsolidierungskapazität benötigen. Internationale Anbieter können diese Einrichtungen nutzen, um Lagerhaltung, Zollunterstützung und Straßentransport zu kombinieren. Inländische Spediteure können durch Subunternehmerschaft oder lokale Routenkenntnisse teilnehmen. Das Containerwachstum kann daher den Wettbewerb um höherwertige Fracht intensivieren, während konventionelle Stückgutladung weiterhin das Volumen dominiert.
Nach Entfernung: Fernverkehrsrouten transportieren den Großteil der Fracht, während die Nahverkehrsnachfrage zunimmt
Fernverkehrsrouten machten im Jahr 2025 73,16 % der entfernungsbasierten Nachfrage im Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam aus. Wichtige Korridore zwischen Ho-Chi-Minh-Stadt und nördlichen chinesischen Grenzübergängen können sich über 1.200–1.500 km erstrecken. Die Nachversorgung des Einzelhandels und die Just-in-time-Fertigung schaffen Nachfrage nach schnelleren Transporten über nahe gelegene Grenzen. Der Korridor Ho-Chi-Minh-Stadt–Moc Bai ist wichtig, weil die Grenze nahe an der Stadt liegt. Straßenverbesserungen können die Kundensicht darauf verändern, was im Tages- oder Nachtlieferzyklus bedient werden kann.
Nahverkehrsrouten werden bis 2031 voraussichtlich einen CAGR von 8,29 % verzeichnen, gestützt durch Anforderungen der Einzelhandelsnachversorgung und der Just-in-time-Fertigung über nahe gelegene Grenzen. Die Autobahn Ho-Chi-Minh-Stadt–Moc Bai soll die Reisezeit zur kambodschanischen Grenze von etwa 3 Stunden auf unter 2 Stunden bei Auslegungsgeschwindigkeit reduzieren. Der Ausbau Yen Bai–Lao Cai begann ebenfalls im Oktober 2025 und würde 121 km umfassen. Verbesserte Geschwindigkeiten können Übernacht-Frachtzyklen zwischen Hanoi und der Provinz Yunnan unterstützen. Fernverkehrsdienstleistungen werden weiterhin den Großteil des Industrieverkehrs tragen. Nahverkehrsdienstleistungen werden voraussichtlich dort an Bedeutung gewinnen, wo E-Commerce- und Einzelhandelsnetzwerke häufige Grenzüberquerungen erfordern.
Nach Güterkonfiguration: Festgüter führen, während Flüssiggüter spezialisierte Dienstleistungen unterstützen
Festgüter machten im Jahr 2025 69,22 % des Marktanteils des grenzüberschreitenden Straßengüterverkehrs in Vietnam aus. Elektronik, Maschinen, Textilien, verpackte Konsumgüter und landwirtschaftliche Erzeugnisse bilden diese große Frachtbasis. Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam verfügt über eine breite konventionelle Ladungsbasis, aber ein kleineres Spezialsegment mit strengeren Betriebsanforderungen. Letzteres kann höhere Servicepreise erzielen, wo qualifizierte Kapazitäten begrenzt sind.
Flüssiggüter werden bis 2031 voraussichtlich einen CAGR von 8,36 % verzeichnen, gestützt durch die Nachfrage nach Petrochemikalien, Speiseölen und Spezialchemikalien, die Tankcontainer, Tankauflieger und dedizierte Ausrüstung erfordern. Flüssigladung erfordert Fahrzeugzertifizierung, spezifische Versicherungen und Gefahrgutdokumentation. Die Routen Vietnam–Laos und Vietnam–Kambodscha sind für Chemikalien- und Kraftstofftransporte wichtig. Diese Anforderungen begrenzen den direkten Preiswettbewerb mit Standard-Festgutdienstleistungen. Ausländische Investitionen in Kunststoffe, Agrochemikalien und Schmierstoffmischung rund um die südlichen Grenzgebiete unterstützen eine wachsende Kundenbasis. Zertifizierte Tankfahrzeugbetreiber können Beziehungen zu Verladern aufbauen, die Compliance und zuverlässige Ausrüstung schätzen. Die Chance ist enger als im konventionellen Frachtbereich, bietet aber eine klarere Grundlage für spezialisierte Preisgestaltung. Anbieter müssen weiterhin Sicherheit, Streckengenehmigungen und Versicherungsrisiken managen.
Nach Temperaturkontrolle: Umgebungstemperaturfracht dominiert, während Kühlkettendienstleistungen am schnellsten wachsen
Nicht temperaturgeführte Fracht machte im Jahr 2025 92,42 % der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Vietnam aus. Elektronik, Textilien und Industriematerialien benötigen während des Straßentransports keine aktive Temperatursteuerung. Dieses Segment bleibt die dominierende Frachtbasis im Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam, während temperaturgeführte Dienstleistungen speziellere Ladungsanforderungen abdecken.
Temperaturgeführte Fracht wird bis 2031 voraussichtlich einen CAGR von 10,39 % verzeichnen, gestützt durch die Nachfrage nach Frischprodukten, Meeresfrüchten, Milchprodukten und pharmazeutischen Produkten, die eine verifizierte Kühlkettenkontinuität erfordern. Das Wachstum hängt von der Verfügbarkeit von Ausrüstung sowie der Fähigkeit ab, Grenzübergänge ohne lange Verzögerungen zu passieren. Kühlkapazität kann einen Aufpreis erzielen, da Verlader Verderb- und Compliance-Risiken ausgesetzt sind. Im August 2026 kündigte Viettel Logistics eine Investition in 160 neue Kühlcontainer an, um seine grenzüberschreitende Kühlkettenkapazität zu erweitern. Dieser Einsatz zeigt einen inländischen Anbieter, der in spezialisierte Ausrüstung expandiert. Kühlkettennetzwerke benötigen Lagerung, Wartung, geschulte Teams und Echtzeittransparenz. Ein Spediteur, der die Produktqualität auf der gesamten Route schützen kann, kann die Exposition gegenüber dem Margendruck reduzieren, der im Umgebungstemperaturfracht üblich ist.
Geografische Analyse
Die Route Vietnam–China hielt im Jahr 2025 47,39 % der Marktgröße des grenzüberschreitenden Straßengüterverkehrs in Vietnam. Der Korridor verbindet Vietnams Montagewerke mit Chinas Komponentenlieferbasis. Der bilaterale Handel erreichte im Jahr 2025 256,5 Milliarden USD und in den ersten 2 Monaten des Jahres 2026 66,7 Milliarden USD. Lkw transportieren Komponenten und Maschinen nach Vietnam und befördern dann Fertigprodukte und landwirtschaftliche Güter in nördlicher Richtung. Die Route weist eine hohe Verkehrsdichte auf, aber diese Dichte schafft auch Warteschlangen und Rückfrachtprobleme. China und Vietnam einigten sich im April 2026 darauf, automatisierte Inspektionsroboter an 9 Landgrenzübergängen einzusetzen. Das Projekt soll die Bearbeitungszeit an Pilotstandorten von 10 Minuten auf 2–3 Minuten reduzieren, mit einer breiteren Einführung für 2027–2028 geplant. Die Autobahn Huu Nghi–Chi Lang verbessert weiter den Zugang von den Grenzübergängen Lang Son zum nationalen Straßennetz. Diese Änderungen unterstützen den Straßengüterverkehr für Sendungen unter 1.000 km. Sie beseitigen nicht die Notwendigkeit eines saisonalen Warteschlangenmanagements oder der Zollkoordination.
Die Route Vietnam–Thailand wird bis 2031 voraussichtlich einen CAGR von 9,82 % verzeichnen, den schnellsten unter den identifizierten grenzüberschreitenden Korridoren. Der Ost-West-Wirtschaftskorridor verbindet Da Nang über Laos mit Thailand und unterstützt regionale Fertigung und Distribution. Kuehne+Nagel investierte im Oktober 2025 in rund 40 Zugmaschinen und 100 Container in Thailand, um grenzüberschreitende Dienstleistungen in Südostasien, einschließlich Vietnam, auszubauen[3]. Die Route Vietnam–Laos gewinnt durch die Autobahn Vinh–Thanh Thuy an Bedeutung, deren Bau im Mai 2026 begann und die bis Ende 2028 fertiggestellt werden soll.
Die Route Vietnam–Kambodscha unterstützt den Einzelhandel, schnelldrehende Konsumgüter und E-Commerce-Fulfillment zwischen Ho-Chi-Minh-Stadt und Phnom Penh. Ihre kürzere Distanz eignet sich für häufige Nachversorgung, obwohl Fahrzeugkontingente eine Einschränkung bleiben. Vietnams Zollbehörde schlug eine Überprüfung der kambodschanischen Fahrzeugkontingentregeln vor, um die Handelsvolumina widerzuspiegeln. Andere Routen, einschließlich dreieckiger Bewegungen durch Laos nach Thailand, sind heute kleiner. Sie bieten zukünftige Optionen, wenn die Infrastruktur der Großen Mekong-Subregion vollständiger wird. Spediteursnetzwerke, die Routen kombinieren können, können die Ausrüstungsauslastung verbessern. Die geografische Mischung begünstigt daher starke Vietnam–China-Operationen und bietet gleichzeitig schnelleres Wachstum in Thailand und ausgewählten südlichen Routen.
Wettbewerbslandschaft
Der Markt für grenzüberschreitenden Straßengüterverkehr in Vietnam ist unter inländischen Spediteuren fragmentiert, aber bei Premium-Logistikdienstleistungen stärker konzentriert. Indo Trans Logistics, Bee Logistics, VINATRANS und Transimex konkurrieren durch Routenkenntnisse und Preisgestaltung im konventionellen Frachtbereich. DHL Group, Kuehne+Nagel, DSV, GEODIS und Nippon Express Holdings haben stärkere Positionen bei zertifizierten Einrichtungen, Kühlkette und technologiegestützten Dienstleistungen. Diese Fähigkeiten sind für Elektronik- und Pharmakunden relevant, die eine dokumentierte Handhabung benötigen. Die Lücke zwischen einfachem Lkw-Transport und integrierter Logistik schafft unterschiedliche Wettbewerbsformen. Inländische Unternehmen können lokale Beziehungen aufrechterhalten, während globale Anbieter Einrichtungen und Systeme nutzen, um komplexe Verträge zu bedienen.
CJ Logistics erwarb im April 2026 den verbleibenden 49,1 %-Anteil an CJ Gemadept Logistics Holding. Gemadept und CJ Logistics schlossen die damit verbundene Restrukturierung von Schifffahrt und Logistik im Juni 2026 ab. CJ Logistics erklärte ferner, dass es die Investitionen in die vietnamesische Logistikinfrastruktur, Vertriebszentren und Technologie beschleunigen werde. Dieser Schritt gibt jeder Partei einen klareren Fokus auf ihre Kerngeschäfte. Er signalisiert auch ein anhaltendes Interesse an Größe und vertikaler Integration innerhalb der Logistikdienstleistungen.
DHL Supply Chain legte im Juli 2026 den Grundstein für seinen North Logistics Campus in der Provinz Hung Yen. Die Anlage stellt eine Investition von 1,9 Billionen VND (76 Millionen USD) dar und umfasst 82.500 m², was sie zu DHL's größtem Komplex der Klasse A in Südostasien macht[4]. Kuehne+Nagels Ausrüstungsinvestition für den grenzüberschreitenden Transport in Südostasien ist ein weiteres Beispiel für Anbieter, die regionale Kapazitäten aufbauen. Chancen in unerschlossenen Bereichen umfassen temperaturgeführte Teilladungen, digitales Ladungsmatching und Premium-Routendienstleistungen Vietnam–Thailand.
Marktführer im grenzüberschreitenden Straßengüterverkehr in Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
THACO
-
GEODIS
-
DSV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: DHL Supply Chain legte am 24. Juli 2026 den Grundstein für den DHL North Logistics Campus in der Provinz Hung Yen mit einer Investition von 76 Millionen USD. Der 82.500 m² große Komplex der Klasse A, DHL's größter in Südostasien, bedient Verlader aus den Bereichen Elektronik, Automobil und Pharmazeutika, wobei Phase 1 für die erste Hälfte des Jahres 2027 geplant ist.
- Juni 2026: Gemadept Corporation schloss am 30. Juni 2026 seine Restrukturierung mit CJ Logistics ab. Gemadept übernahm 100 % der Eigentumsrechte am Schifffahrts-Joint-Venture. Im Gegenzug übernahm CJ Logistics die 100 %-ige Kontrolle über CJ Gemadept Logistics Holding, was es jedem Unternehmen ermöglicht, den Kapitaleinsatz in seinem Kerngeschäft in Vietnam unabhängig zu beschleunigen.
- Mai 2026: Der Bau der 60 km langen Autobahn Vinh–Thanh Thuy mit einem Wert von 1,37 Milliarden USD begann. Das Projekt verbindet Nghe An mit der laotischen Grenze und soll bis Ende 2028 fertiggestellt werden.
- April 2026: CJ Logistics erwarb am 1. April 2026 den verbleibenden 49,1 %-Anteil an CJ Gemadept Logistics Holding und übernahm damit 100 % der Eigentumsrechte. CJ Logistics plant, die Investitionen in die Logistikinfrastruktur in Vietnam zu beschleunigen, einschließlich neuer Vertriebszentren und Technologie aus seinem TES Logistics Research Institute.


Berichtsumfang des Marktes für grenzüberschreitenden Straßengüterverkehr in Vietnam
| Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen |
| Fertigung |
| Öl und Gas, Bergbau und Steinbrüche |
| Groß- und Einzelhandel |
| Sonstige |
| Komplettladung (FTL) |
| Teilladung (LTL) |
| Containerisiert |
| Nicht containerisiert |
| Fernverkehr |
| Nahverkehr |
| Flüssiggüter |
| Festgüter |
| Nicht temperaturgeführt |
| Temperaturgeführt |
| Vietnam–China |
| Vietnam–Laos |
| Vietnam–Kambodscha |
| Vietnam–Thailand |
| Sonstige grenzüberschreitende Straßengüterverkehrsrouten |
| Nach Endnutzerbranche | Landwirtschaft, Fischerei und Forstwirtschaft |
| Bauwesen | |
| Fertigung | |
| Öl und Gas, Bergbau und Steinbrüche | |
| Groß- und Einzelhandel | |
| Sonstige | |
| Nach Ladekapazität | Komplettladung (FTL) |
| Teilladung (LTL) | |
| Nach Containerisierung | Containerisiert |
| Nicht containerisiert | |
| Nach Entfernung | Fernverkehr |
| Nahverkehr | |
| Nach Güterkonfiguration | Flüssiggüter |
| Festgüter | |
| Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | |
| Nach grenzüberschreitender Route | Vietnam–China |
| Vietnam–Laos | |
| Vietnam–Kambodscha | |
| Vietnam–Thailand | |
| Sonstige grenzüberschreitende Straßengüterverkehrsrouten |


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der grenzüberschreitende Straßengüterverkehr in Vietnam bis 2031 erreichen?
Es wird prognostiziert, dass er bis 2031 einen Wert von 14,75 Milliarden USD erreichen wird, ausgehend von 10,33 Milliarden USD im Jahr 2026 bei einem CAGR von 7,39 %.
Welche Endnutzergruppe hat die größte Nachfrage nach grenzüberschreitendem Straßengüterverkehr in Vietnam?
Die Fertigung führte die Nachfrage im Jahr 2025 mit einem Anteil von 38,65 % an, gestützt durch Komponentenströme und Fertigwarenexporte.
Welcher Frachtdienst wird bis 2031 voraussichtlich am schnellsten wachsen?
Temperaturgeführte Fracht wird bis 2031 voraussichtlich einen CAGR von 10,39 % verzeichnen, angetrieben durch Lebensmittel-, Meeresfrüchte- und Pharmalieferungen.
Warum ist der Korridor Vietnam–China für Straßenspediteure wichtig?
Die Route hielt im Jahr 2025 47,39 % des Gesamtwerts und verbindet Vietnams Fabriken mit Chinas Komponentenlieferbasis.
Was schränkt die Leistung des grenzüberschreitenden Lkw-Transports in Vietnam ein?
Variabilität der Grenzverweildauer, fragmentierte Spediteursnetzwerke, Rückfrachtungleichgewichte und Genehmigungslücken können Kosten und Transitunsicherheit erhöhen.
Welche Infrastrukturprojekte können regionale Lkw-Routen verbessern?
Die Autobahnprojekte Huu Nghi–Chi Lang, Ho-Chi-Minh-Stadt–Moc Bai und Vinh–Thanh Thuy können den Zugang zu China, Kambodscha und Laos verbessern.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
