
Tamaño y Participación del Mercado de Transporte de Carga por Carretera Transfronterizo de Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
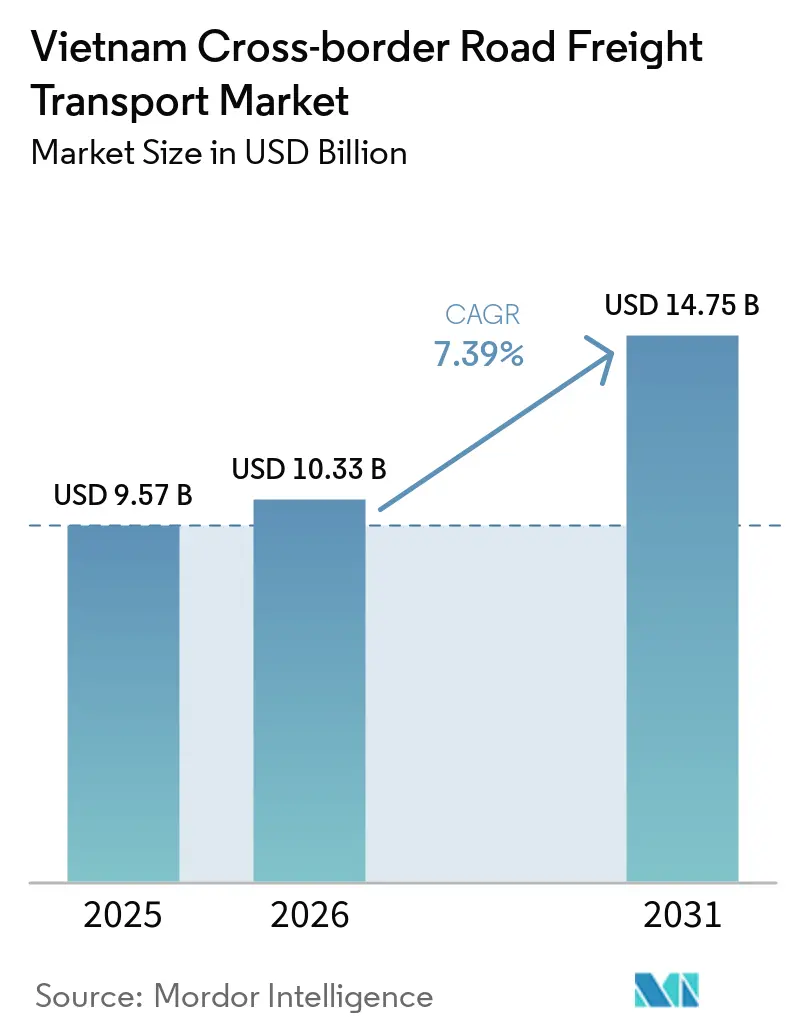
| Tamaño del mercado en el año base (2025) | 9.57 Mil millones de dólares |
| Tamaño del Mercado (2026) | 10.33 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.75 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.39 % |
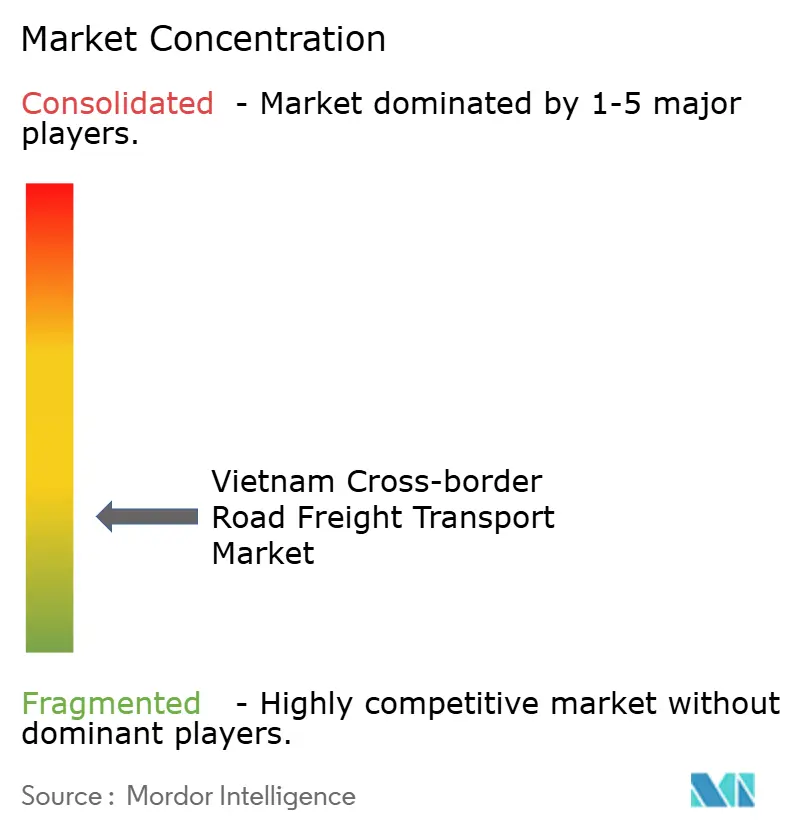
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Transporte de Carga por Carretera Transfronterizo de Vietnam por Mordor Intelligence
El tamaño del mercado de transporte de carga por carretera transfronterizo de Vietnam fue valorado en 9,57 mil millones de USD en 2025 y se estima que crecerá desde 10,33 mil millones de USD en 2026 hasta alcanzar 14,75 mil millones de USD en 2031, a una CAGR del 7,39% durante el período de pronóstico de 2026 a 2031.
La reubicación de la manufactura, la integración del comercio regional y los nuevos enlaces de autopistas apoyan la demanda de transporte de carga transfronterizo por carretera. Los centros de ensamblaje de Vietnam necesitan entregas regulares de componentes provenientes de China y el movimiento oportuno de productos terminados hacia el exterior. China y Vietnam registraron 256,5 mil millones de USD en comercio bilateral durante 2025, lo que reforzó la importancia de los corredores de flete del norte. La digitalización fronteriza y la capacidad logística en zonas francas se han vuelto más importantes a medida que los cargadores buscan un despacho predecible. El mercado de transporte de carga por carretera transfronterizo de Vietnam también enfrenta una demanda de carga de retorno desigual, colas en las fronteras y una gran base de pequeños transportistas que aún dependen de la reserva manual.
Conclusiones Clave del Informe
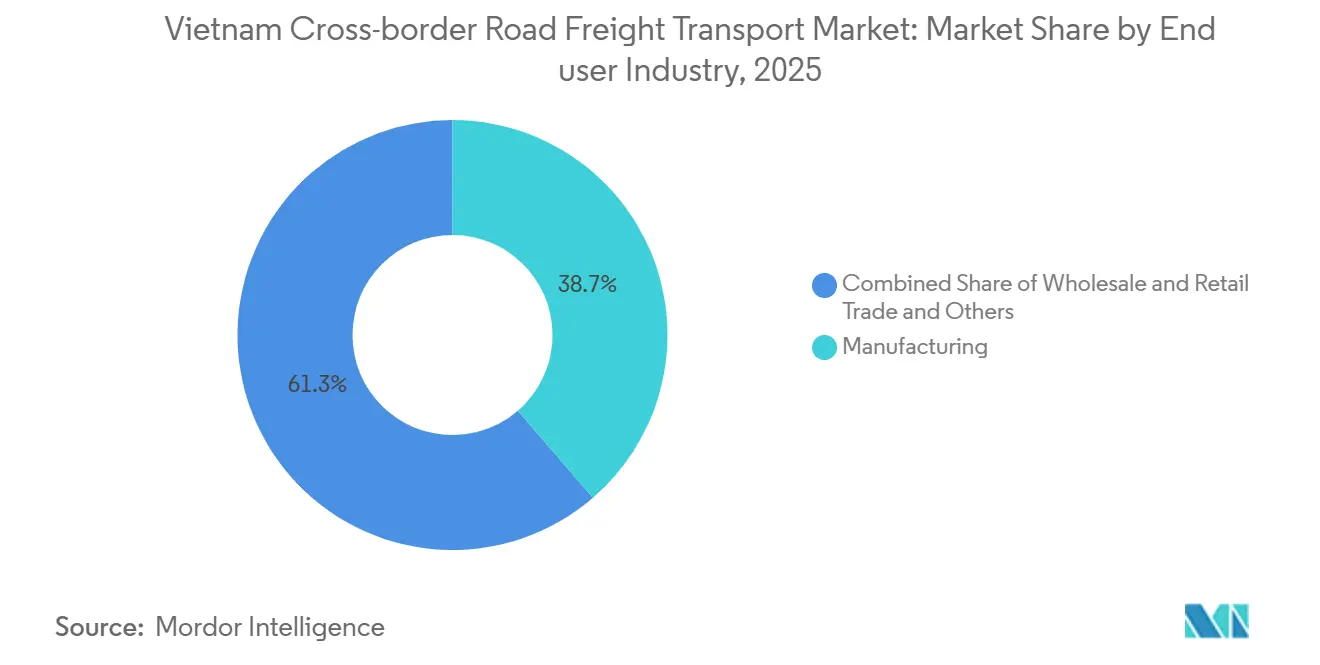
- Por industria de usuario final, la manufactura representó el 38,65% de la participación del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025, mientras que se prevé que el comercio mayorista y minorista registre una CAGR del 8,46% hasta 2031.
- Por especificación de carga, la carga completa representó el 82,39% del tamaño del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025, mientras que se prevé que la carga fraccionada registre una CAGR del 9,34% hasta 2031.
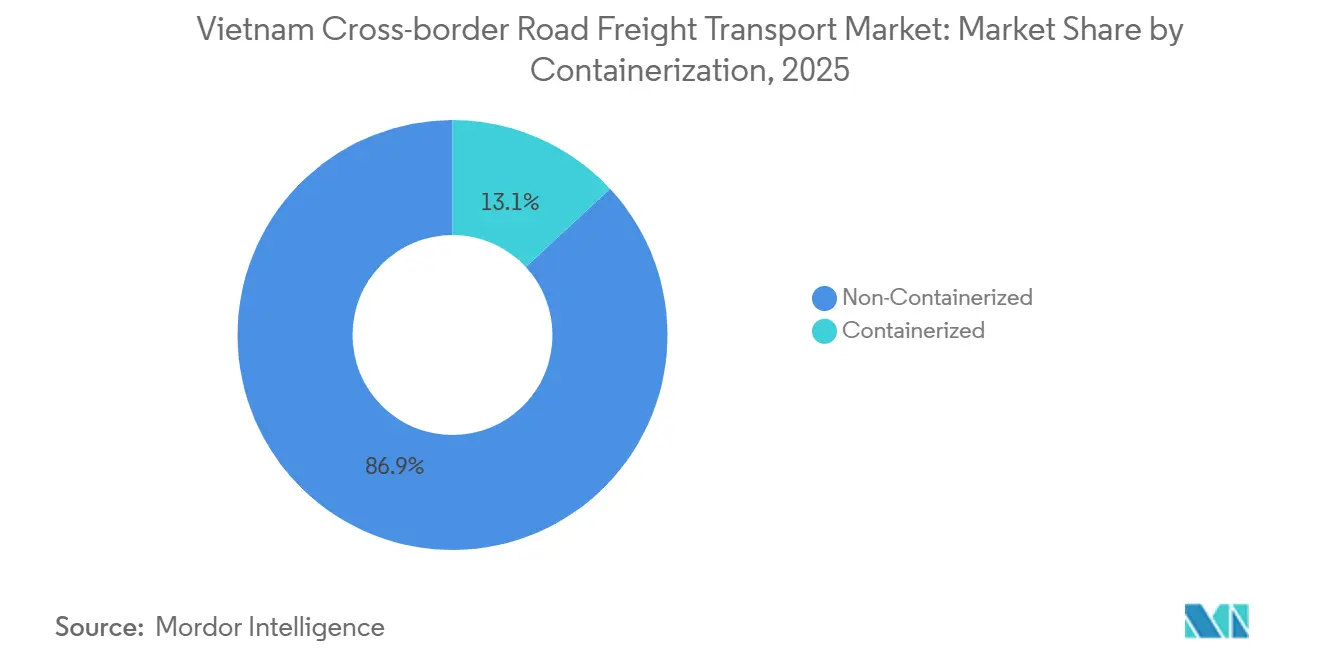
- Por contenedorización, la carga no contenedorizada representó el 86,91% de la participación del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025, mientras que se prevé que la carga contenedorizada registre una CAGR del 10,24% hasta 2031.
- Por distancia, las rutas de larga distancia representaron el 73,16% del tamaño del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025, mientras que se prevé que las rutas de corta distancia registren una CAGR del 8,29% hasta 2031.
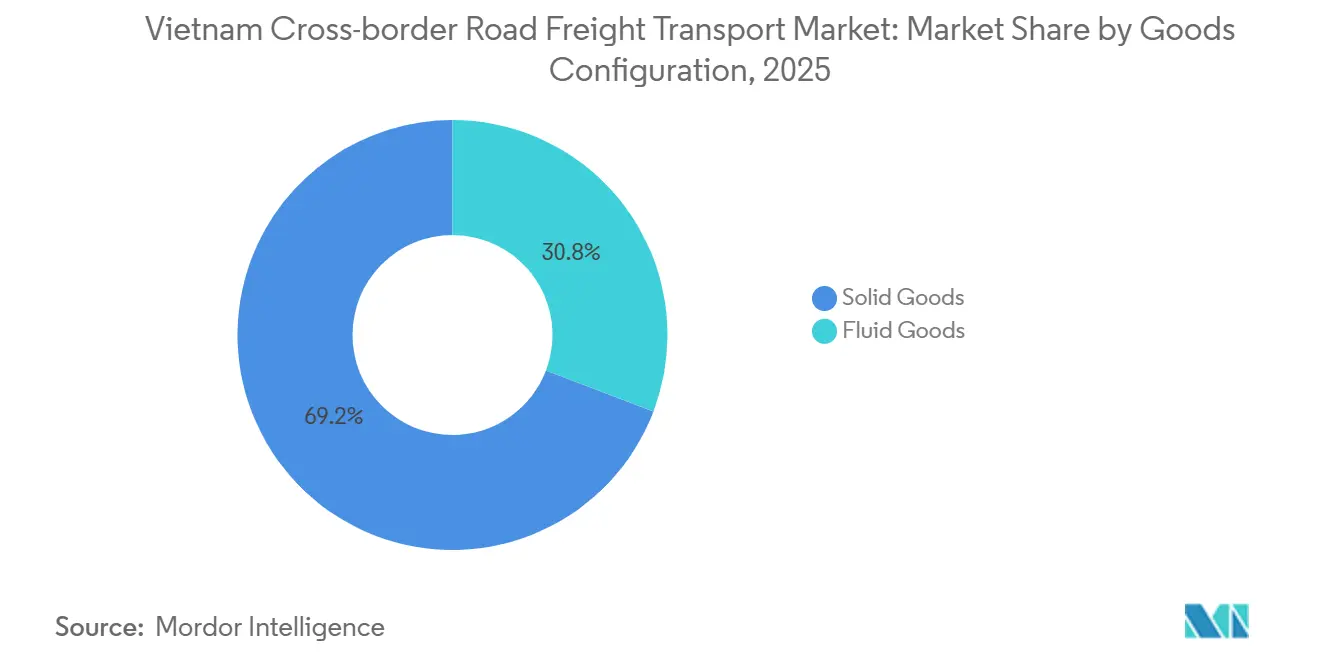
- Por configuración de mercancías, las mercancías sólidas representaron el 69,22% del tamaño del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025, mientras que se prevé que las mercancías fluidas registren una CAGR del 8,36% hasta 2031.
- Por control de temperatura, el flete sin control de temperatura representó el 92,42% de la participación del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025, mientras que se prevé que el flete con control de temperatura registre una CAGR del 10,39% hasta 2031.
- Por corredor transfronterizo, Vietnam-China representó el 47,39% del tamaño del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025, mientras que se prevé que el corredor Vietnam-Tailandia registre una CAGR del 9,82% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Transporte de Carga por Carretera Transfronterizo de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Relocalización de la Manufactura que Incrementa la Demanda de Flete Transfronterizo | +1.8% | Nacional, concentrado en las zonas industriales del norte y del sur cercanas a las fronteras con China y Tailandia. | Mediano plazo (2-4 años) |
| Integración del RCEP que Fortalece los Corredores de Comercio Regional por Carretera | +1.3% | Corredores Vietnam-China y Vietnam-ASEAN, extendiéndose a lo largo de los corredores fronterizos bilaterales | Mediano plazo (2-4 años) |
| Expansión de Autopistas que Mejora la Conectividad de Flete en Puestos Fronterizos | +1.1% | Nacional, con relevancia para los corredores de Lang Son, Cao Bang, Lao Cai y Tay Ninh | Largo plazo (≥ 4 años) |
| Crecimiento del Comercio Electrónico que Amplía la Demanda de Consolidación Transfronteriza de las PYME | +0.9% | Nacional, con el mayor impacto en los corredores Ciudad Ho Chi Minh-Camboya y Ciudad Ho Chi Minh-Tailandia | Corto plazo (≤ 2 años) |
| Expansión de la Cadena de Frío que Incrementa la Demanda de Flete por Carretera Especializado | +0.7% | Nacional, particularmente los corredores de exportación agrícola Vietnam-China y los corredores del sur | Mediano plazo (2-4 años) |
| Sellos Digitales que Mejoran la Trazabilidad de los Envíos Transfronterizos | +0.5% | Corredor Vietnam-China, con extensión a Vietnam-Laos y Vietnam-Tailandia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Relocalización de la Manufactura que Incrementa la Demanda de Flete Transfronterizo
La producción de electrónica, textiles y muebles continúa apoyando los movimientos regulares de camiones transfronterizos en Vietnam en 2026. Vietnam se ha convertido en una ubicación de producción más permanente para los fabricantes que diversifican sus cadenas de suministro más allá de China. En agosto de 2025, BW Industrial y Acclime informaron que la diversificación de la cadena de suministro se estaba convirtiendo en una consideración cada vez más importante para los fabricantes en Vietnam. Este cambio crea demanda entrante de componentes y materiales, así como demanda saliente de bienes terminados. El mercado de transporte de carga por carretera transfronterizo de Vietnam se beneficia cuando los transportistas pueden hacer coincidir esos dos flujos en la misma ruta. La documentación se ha convertido en una parte más importante del servicio porque los exportadores necesitan demostrar el origen de las mercancías que se mueven hacia los mercados extranjeros. Los fabricantes con sede en Vietnam también se están adaptando a un mayor escrutinio de las mercancías transbordadas. Un arancel del 40% de los Estados Unidos sobre las mercancías transbordadas a través de Vietnam desde terceros países, en comparación con una tasa del 20% sobre las mercancías de origen vietnamita. Esta diferencia alienta a los exportadores a invertir en registros de origen y documentación formal de transporte. Los transportistas que pueden conectar los datos de los envíos con los sistemas aduaneros pueden ofrecer un servicio más completo a los exportadores de electrónica. Las rutas del norte son especialmente importantes porque vinculan los clústeres de ensamblaje con los proveedores de componentes chinos. Las rutas del sur también se benefician de los centros de producción que sirven a Camboya, Tailandia y las redes de distribución regional.
Integración del RCEP que Fortalece los Corredores de Comercio Regional por Carretera
La Asociación Económica Integral Regional apoya el movimiento comercial entre Vietnam, China, Laos y Camboya. Sus calendarios arancelarios y normas de origen alientan a los proveedores a utilizar redes de producción regionales. El mercado de transporte de carga por carretera transfronterizo de Vietnam se beneficia cuando más insumos se mueven repetidamente a través de las fronteras terrestres en lugar de a través de envíos puntuales ocasionales. El comercio entre China y Vietnam alcanzó 66,7 mil millones de USD en los primeros 2 meses de 2026. Estos flujos requieren un despacho predecible y un acceso vehicular consistente en los puestos fronterizos. Los calendarios arancelarios y las normas de origen del RCEP continúan apoyando las redes de producción regional que involucran a Vietnam y sus principales socios comerciales asiáticos. Estos calendarios favorecen a los transportistas con conexiones de planificación de recursos empresariales a las plataformas aduaneras. Reduce la ventaja relativa de la documentación manual y el procesamiento a través de intermediarios. La integración digital puede reducir el tiempo de espera y disminuir el riesgo de demora en los corredores de alta frecuencia. Los operadores más pequeños pueden encontrar costoso establecer los sistemas requeridos. Esto crea un entorno de servicio más dividido entre los proveedores integrados y los operadores que solo ofrecen capacidad de transporte.
Expansión de Autopistas que Mejora la Conectividad de Flete en Puestos Fronterizos
Vietnam está coordinando la construcción de 2.000 km de nuevas autopistas entre 2026 y 2030, lo que elevaría la red nacional de autopistas a 5.000 km[1]. La inversión apoya el mercado de transporte de carga por carretera transfronterizo de Vietnam al mejorar el acceso a los puestos fronterizos y las zonas industriales. Las conexiones viales más rápidas importan más donde los camiones compiten con el ferrocarril o las rutas costeras para la carga que necesita reabastecimiento rápido. El proyecto Huu Nghi-Chi Lang conecta los puestos fronterizos de Lang Son con la autopista Bac Giang-Lang Son. El proyecto Huu Nghi-Chi Lang abrió 50 km al tráfico en diciembre de 2025[2]. A septiembre de 2026, continuaban las obras de construcción y desalojo restantes, con la fecha de finalización contractual extendida hasta diciembre de 2026. La autopista Ciudad Ho Chi Minh-Moc Bai inició su construcción en julio de 2026. Conectará Ciudad Ho Chi Minh más directamente con la frontera camboyana. La autopista Vinh-Thanh Thuy inició su construcción en mayo de 2026 y formaría parte del corredor Hanói-Vientián. Dichos proyectos pueden reducir el costo de utilizar camiones para movimientos regionales más cortos. También pueden hacer más prácticas las entregas más frecuentes para clientes del sector minorista y manufacturero. Los beneficios dependerán del procesamiento fronterizo, la seguridad vial y la disponibilidad de conductores y vehículos que cumplan con los requisitos.
Crecimiento del Comercio Electrónico que Amplía la Demanda de Consolidación Transfronteriza de las PYME
El comercio electrónico transfronterizo está incrementando la demanda de envíos de flete más pequeños y frecuentes. Las pequeñas y medianas empresas están reduciendo el uso del transporte aéreo urgente a medida que los volúmenes de envíos se vuelven adecuados para la consolidación por carretera. El mercado de transporte de carga por carretera transfronterizo de Vietnam puede atender estos flujos a través de redes de carga fraccionada. En noviembre de 2025, Amazon Global Logistics lanzó su servicio Vietnam-Estados Unidos, convirtiendo a Vietnam en el segundo origen de exportación FBA del programa después de China. Este acuerdo proporciona a los exportadores más pequeños movimientos de palés más estructurados y necesidades de consolidación predecibles. La Decisión N.° 2229/QD-TTg estableció objetivos para que los costos logísticos cayeran al 12-15% del PIB y exigió al menos 5 centros logísticos de escala internacional para 2035. La dirección de la política apoya instalaciones de consolidación más grandes y procesos de documentación más formales. La Ley de Comercio Electrónico N.° 122/2025/QH15 entró en vigor en julio de 2026. Eleva los requisitos de cumplimiento para los proveedores de logística conectados con plataformas en línea. Los operadores con registros aduaneros electrónicos y una planificación de carga confiable están mejor posicionados para atender a estos clientes. El resultado es un cambio gradual desde los arreglos informales de paquetería hacia servicios de flete programados y documentados.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Variabilidad del Tiempo de Permanencia en Frontera que Incrementa la Incertidumbre en el Tránsito | -1.2% | Nacional, con la mayor variabilidad en los cruces Vietnam-China, incluidos Huu Nghi, Mong Cai y Lao Cai | Corto plazo (≤ 2 años) |
| Transportistas Fragmentados que Ralentizan la Adopción del Flete Digital | -0.9% | Nacional, particularmente en operaciones de corta distancia y carga fraccionada en todos los corredores | Largo plazo (≥ 4 años) |
| Desequilibrios de Carga de Retorno que Reducen la Utilización de la Flota Transfronteriza | -0.7% | Corredor Vietnam-China, corredor Vietnam-Camboya y corredor Vietnam-Laos | Mediano plazo (2-4 años) |
| Brechas de Permisos e Interoperabilidad Vehicular que Limitan la Eficiencia | -0.5% | Corredores Vietnam-Camboya y Vietnam-Laos, especialmente las rutas fuera de la Subregión del Gran Mekong | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Variabilidad del Tiempo de Permanencia en Frontera que Incrementa la Incertidumbre en el Tránsito
Los tiempos de espera en la frontera siguen siendo una restricción directa para el flete por carretera sensible al tiempo. Los camiones pueden experimentar retrasos de varios días en los puestos fronterizos del norte durante períodos de altos volúmenes de exportación agrícola y requisitos de inspección adicionales. Este retraso puede reducir la calidad y aumentar el riesgo que enfrentan los cargadores de mercancías refrigeradas. Los volúmenes muestran por qué la capacidad de los puestos y las condiciones operativas siguen siendo importantes para el mercado de transporte de carga por carretera transfronterizo de Vietnam. Los tiempos de tránsito inciertos hacen que el flete por carretera sea menos atractivo para productos farmacéuticos y perecederos de alto valor. Los operadores de vehículos refrigerados pueden añadir primas de riesgo cuando el momento del despacho es incierto. Esos costos pueden reducir la diferencia de precio entre el transporte por carretera y el aéreo. Los sistemas fronterizos digitales pueden mejorar el proceso de documentación, pero no abordan completamente los aumentos estacionales, las inspecciones ni la capacidad física de los patios. La restricción es más pronunciada en los cruces Vietnam-China porque soportan el mayor tráfico. Una mejor programación, coordinación de puestos y capacidad de estacionamiento mejorarían la fiabilidad del servicio.
Transportistas Fragmentados que Ralentizan la Adopción del Flete Digital
Vietnam contaba con más de 34.000 empresas de logística a noviembre de 2025, mientras que el sector del transporte por camión seguía siendo muy fragmentado, con una gran base de operadores de flotas pequeñas. Esta estructura limita la capacidad de los transportistas más pequeños para financiar sistemas de reserva digital, seguimiento e integración aduanera. La reserva telefónica sigue siendo común para muchos servicios de corta distancia y carga parcial. El mercado de transporte de carga por carretera transfronterizo de Vietnam necesita redes de transportistas más densas antes de que la correspondencia digital pueda reducir de manera consistente los kilómetros en vacío. La baja densidad de flota también dificulta el ensamblaje de cargas de retorno confiables. Los centros formales de co-carga pueden ayudar, pero su éxito depende de datos confiables, reglas operativas estándar y un flujo constante de transportistas participantes. Los integradores internacionales están construyendo dichas instalaciones porque pueden combinar la gestión de carga, el almacenamiento y el transporte por carretera. Las empresas más pequeñas a menudo dependen de relaciones con intermediarios locales que son difíciles de integrar con plataformas digitales estandarizadas. La estructura fragmentada probablemente ralentizará la adopción de sistemas digitales estandarizados, particularmente entre los transportistas más pequeños con capital limitado para inversión en tecnología. El largo período de ajuste deja espacio tanto para la consolidación como para las asociaciones especializadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Industria de Usuario Final: La Manufactura Lidera la Demanda Actual Mientras el Comercio Minorista Crece Más Rápido
La manufactura representó el 38,65% de la participación del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025, apoyada por centros de ensamblaje de electrónica cerca de Hanói y fábricas textiles en el sur de Vietnam. La industria de transporte de carga por carretera transfronterizo de Vietnam atiende los componentes entrantes de China y el movimiento saliente de bienes terminados. La agricultura, la pesca y la silvicultura utilizan los puestos del norte para las exportaciones de durián, mariscos y lichis. La construcción mueve equipos a través de Camboya y Laos, mientras que el petróleo, el gas, la minería y la extracción requieren permisos más especializados y arreglos de transporte a granel.
Se prevé que el comercio mayorista y minorista registre la CAGR más alta del 8,46% hasta 2031, a medida que las cadenas minoristas y los proveedores de cumplimiento de comercio electrónico requieren reabastecimiento regular entre Vietnam y los mercados cercanos. El transporte manufacturero se ha vuelto más intensivo en documentación a medida que los exportadores buscan registros de origen claros. BW Industrial y Acclime declararon que la diversificación de la cadena de suministro fuera de China se estaba convirtiendo en una necesidad operativa para las empresas multinacionales. Esto apoya el flete contenedorizado y programado que puede cumplir con los calendarios de producción. Los transportistas que manejan componentes en una dirección y bienes terminados en la otra pueden mejorar la utilización de activos. Los envíos agrícolas siguen siendo importantes pero están más expuestos a la demanda estacional y los retrasos fronterizos. El flete minorista da a los proveedores una razón para invertir en sistemas de carga compartida. La combinación de usuarios finales, por lo tanto, favorece una combinación de contratos de manufactura de alto volumen y servicios de consolidación flexibles.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Especificación de Carga: La Carga Completa Mantiene la Escala Mientras los Servicios de Carga Fraccionada se Expanden
Las configuraciones de carga completa representaron el 82,39% del tamaño del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025. La maquinaria, los textiles y los componentes electrónicos pueden llenar un vehículo en las principales rutas Vietnam-China y Vietnam-Camboya. El mercado de transporte de carga por carretera transfronterizo de Vietnam depende de los centros de consolidación para hacer económicas las cargas parciales. El flete de carga completa sigue siendo el servicio preferido para los flujos de manufactura grandes y predecibles.
Se prevé que el flete de carga fraccionada registre una CAGR del 9,34% hasta 2031, apoyado por envíos más pequeños de vendedores de comercio electrónico y distribuidores regionales. La selección de Vietnam por parte de Amazon Global Logistics como origen estratégico de FBA apoya movimientos de palés más estandarizados de exportadores pequeños y medianos. El Acuerdo de Transporte Transfronterizo de la Subregión del Gran Mekong también apoya el movimiento directo de vehículos hasta el destino. Una ruta Chongqing-Hai Duong, lanzada en agosto de 2025, completó un recorrido de 1.500 km sin transbordo intermedio. El modelo puede reducir los costos de manipulación que anteriormente favorecían los envíos de carga completa. Los proveedores con instalaciones de co-carga cerca de los puestos fronterizos pueden construir redes de carga parcial más densas. Los operadores de carga completa pura pueden enfrentar mayor presión de precios donde la utilización de la carga de retorno es débil.
Por Contenedorización: La Carga No Contenedorizada Lidera Mientras los Contenedores Ganan Terreno
La carga no contenedorizada representó el 86,91% de la participación del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025. Las materias primas, los productos agrícolas y la carga industrial de gran tamaño a menudo se mueven sin la estandarización de contenedores ISO. Los fabricantes de equipos originales de electrónica y los proveedores de primer nivel utilizan cada vez más contenedores ISO de 20 y 40 pies. Los contenedores pueden reducir los daños en la manipulación y simplificar los procesos en las terminales de zona franca. El mercado de transporte de carga por carretera transfronterizo de Vietnam tiene margen para un mayor uso de contenedores, donde los cargadores necesitan un mejor control de la carga.
Se prevé que la carga contenedorizada registre una CAGR del 10,24% hasta 2031, apoyada por la creciente adopción entre los fabricantes de equipos originales de electrónica y los proveedores de primer nivel. Las terminales de contenedores en zona franca requieren capital, operaciones con licencia y equipos de manipulación adecuados. DHL Global Forwarding amplió su Estación de Flete de Contenedores de Ciudad Ho Chi Minh de 4.600 m² a 6.800 m² y aumentó su instalación de Hai Phong a 4.000 m² en noviembre de 2025. La acción de la empresa indica que los clientes exportadores necesitan más capacidad de consolidación. Los proveedores internacionales pueden utilizar estas instalaciones para combinar almacenamiento, apoyo aduanero y transporte por carretera. Los transportistas nacionales pueden participar a través de subcontratación o experiencia en rutas locales. El crecimiento de los contenedores puede, por lo tanto, aumentar la competencia por el flete de mayor valor mientras la carga convencional a granel continúa dominando el volumen.
Por Distancia: Las Rutas de Larga Distancia Transportan la Mayor Parte del Flete Mientras la Demanda de Corta Distancia se Amplía
Las rutas de larga distancia representaron el 73,16% de la demanda basada en distancia en el mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025. Los principales corredores entre Ciudad Ho Chi Minh y los puestos fronterizos del norte de China pueden extenderse entre 1.200 y 1.500 km. El reabastecimiento minorista y la manufactura justo a tiempo crean demanda de movimientos más rápidos a través de las fronteras cercanas. El corredor Ciudad Ho Chi Minh-Moc Bai es importante porque la frontera está cerca de la ciudad. Las mejoras viales pueden cambiar la percepción de los clientes sobre lo que se puede atender en un ciclo del mismo día o del día siguiente.
Se prevé que las rutas de corta distancia registren una CAGR del 8,29% hasta 2031, apoyadas por el reabastecimiento minorista y los requisitos de manufactura justo a tiempo a través de las fronteras cercanas. Se espera que la autopista Ciudad Ho Chi Minh-Moc Bai reduzca el tiempo de viaje a la frontera camboyana de aproximadamente 3 horas a menos de 2 horas a velocidad de diseño. La expansión Yen Bai-Lao Cai también comenzó en octubre de 2025, cubriendo 121 km. Las velocidades mejoradas pueden apoyar ciclos de flete nocturno entre Hanói y la Provincia de Yunnan. Los servicios de larga distancia continuarán transportando la mayor parte del tráfico industrial. Es probable que los servicios de corta distancia ganen relevancia donde las redes de comercio electrónico y minoristas requieren cruces fronterizos frecuentes.
Por Configuración de Mercancías: Las Mercancías Sólidas Lideran, Mientras la Carga Fluida Apoya los Servicios Especializados
Las mercancías sólidas representaron el 69,22% de la participación del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025. La electrónica, la maquinaria, los textiles, los productos de consumo envasados y los productos agrícolas conforman esta gran base de flete. El mercado de transporte de carga por carretera transfronterizo de Vietnam tiene una amplia base de carga convencional pero un segmento especializado más pequeño con requisitos operativos más estrictos. Este último puede apoyar tarifas de servicio más altas donde la capacidad calificada es limitada.
Se prevé que las mercancías fluidas registren una CAGR del 8,36% hasta 2031, apoyadas por la demanda de petroquímicos, aceites comestibles y productos químicos especiales que requieren contenedores cisterna, semirremolques cisterna y equipos dedicados. La carga fluida necesita certificación vehicular, seguros específicos y documentación de materiales peligrosos. Las rutas Vietnam-Laos y Vietnam-Camboya son importantes para los movimientos de productos químicos y combustibles. Estos requisitos limitan la competencia directa de precios con los servicios estándar de mercancías sólidas. La inversión extranjera en plásticos, agroquímicos y mezcla de lubricantes alrededor de las zonas fronterizas del sur apoya una base de clientes en crecimiento. Los operadores de cisternas certificados pueden desarrollar relaciones con cargadores que valoran el cumplimiento y los equipos confiables. La oportunidad es más estrecha que en el flete convencional, pero ofrece una base más clara para la fijación de precios especializados. Los proveedores aún deben gestionar la seguridad, los permisos de ruta y la exposición al seguro.
Por Control de Temperatura: El Flete Ambiente Domina Mientras los Servicios de Cadena de Frío Crecen Más Rápido
El flete sin control de temperatura representó el 92,42% del tamaño del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025. La electrónica, los textiles y los materiales industriales no necesitan gestión activa de temperatura durante el transporte por carretera. Este segmento sigue siendo la base de flete dominante en el mercado de transporte de carga por carretera transfronterizo de Vietnam, mientras que los servicios con control de temperatura atienden requisitos de carga más especializados.
Se prevé que el flete con control de temperatura registre una CAGR del 10,39% hasta 2031, apoyado por la demanda de productos frescos, mariscos, lácteos y productos farmacéuticos que requieren continuidad verificada de la cadena de frío. El crecimiento depende de la disponibilidad de equipos, así como de la capacidad de despachar en los puestos fronterizos sin largas demoras. La capacidad refrigerada puede exigir una prima porque los cargadores enfrentan riesgos de deterioro y cumplimiento. En agosto de 2026, Viettel Logistics anunció una inversión en 160 nuevos contenedores refrigerados para ampliar su capacidad de cadena de frío transfronteriza. Este despliegue muestra a un proveedor nacional expandiéndose hacia equipos especializados. Las redes de cadena de frío necesitan almacenamiento, mantenimiento, equipos capacitados y visibilidad en tiempo real. Un transportista que puede proteger la calidad del producto a lo largo de toda la ruta puede reducir la exposición a la presión de márgenes común en el flete ambiente.
Análisis Geográfico
El corredor Vietnam-China representó el 47,39% del tamaño del mercado de transporte de carga por carretera transfronterizo de Vietnam en 2025. El corredor vincula las plantas de ensamblaje de Vietnam con la base de suministro de componentes de China. El comercio bilateral alcanzó 256,5 mil millones de USD en 2025 y 66,7 mil millones de USD durante los primeros 2 meses de 2026. Los camiones mueven componentes y maquinaria hacia Vietnam y luego transportan productos terminados y bienes agrícolas hacia el norte. La ruta tiene alta densidad de tráfico, pero esa densidad también genera colas y desafíos de carga de retorno. China y Vietnam acordaron en abril de 2026 utilizar robots de inspección automatizados en 9 cruces fronterizos terrestres. El proyecto tiene como objetivo reducir el tiempo de procesamiento en las ubicaciones piloto de 10 minutos a 2-3 minutos, con un despliegue más amplio previsto para 2027-2028. La autopista Huu Nghi-Chi Lang mejora aún más el acceso desde los puestos de Lang Son a la red vial nacional. Estos cambios apoyan el flete por carretera para consignaciones que se mueven menos de 1.000 km. No eliminan la necesidad de gestión de colas estacionales ni de coordinación aduanera.
Se prevé que el corredor Vietnam-Tailandia registre una CAGR del 9,82% hasta 2031, la más rápida entre los corredores transfronterizos identificados. El Corredor Económico Este-Oeste conecta Da Nang con Tailandia a través de Laos y apoya la manufactura y distribución regional. Kuehne+Nagel invirtió en alrededor de 40 tractocamiones y 100 contenedores en Tailandia durante octubre de 2025 para ampliar los servicios transfronterizos del Sudeste Asiático, incluido Vietnam[3]. La ruta Vietnam-Laos está ganando importancia a través de la autopista Vinh-Thanh Thuy, cuya construcción comenzó en mayo de 2026 y cuya finalización está prevista para finales de 2028.
El corredor Vietnam-Camboya apoya el comercio minorista, los bienes de consumo de alta rotación y el cumplimiento del comercio electrónico entre Ciudad Ho Chi Minh y Phnom Penh. Su menor distancia es adecuada para el reabastecimiento frecuente, aunque las cuotas de vehículos siguen siendo una restricción. La autoridad aduanera de Vietnam propuso una revisión de las normas de cuota de vehículos de Camboya para reflejar los volúmenes comerciales. Otras rutas, incluidos los movimientos triangulares a través de Laos hacia Tailandia, son más pequeñas hoy en día. Ofrecen opciones futuras a medida que la infraestructura de la Subregión del Gran Mekong se vuelve más completa. Las redes de transportistas que pueden combinar corredores pueden mejorar la utilización de equipos. La combinación geográfica, por lo tanto, favorece operaciones sólidas en Vietnam-China mientras ofrece un crecimiento más rápido en Tailandia y rutas seleccionadas del sur.
Panorama Competitivo
El mercado de transporte de carga por carretera transfronterizo de Vietnam está fragmentado entre los transportistas nacionales, pero más concentrado en los servicios logísticos premium. Indo Trans Logistics, Bee Logistics, VINATRANS y Transimex compiten a través del conocimiento de rutas y los precios en el flete convencional. DHL Group, Kuehne+Nagel, DSV, GEODIS y Nippon Express Holdings tienen posiciones más sólidas en instalaciones certificadas, cadena de frío y servicios habilitados por tecnología. Estas capacidades son relevantes para los clientes de electrónica y farmacéutica que necesitan manipulación documentada. La brecha entre el transporte básico por camión y la logística integrada crea diferentes formas de competencia. Las empresas nacionales pueden mantener relaciones locales mientras los proveedores globales utilizan instalaciones y sistemas para atender contratos complejos.
CJ Logistics adquirió el 49,1% restante de participación en CJ Gemadept Logistics Holding en abril de 2026. Gemadept y CJ Logistics completaron la reestructuración relacionada de transporte marítimo y logística en junio de 2026. CJ Logistics declaró además que aceleraría la inversión en infraestructura logística, centros de distribución y tecnología en Vietnam. Este movimiento da a cada parte un enfoque más claro en sus operaciones principales. También señala un interés continuo en la escala y la integración vertical dentro de los servicios logísticos.
DHL Supply Chain inició la construcción de su Campus Logístico Norte en la Provincia de Hung Yen en julio de 2026. La instalación representa una inversión de 1,9 billones de VND (76 millones de USD) y cubre 82.500 m², convirtiéndola en el complejo de Grado A más grande de DHL en el Sudeste Asiático[4]. La inversión en equipos de Kuehne+Nagel para el transporte transfronterizo del Sudeste Asiático es otro ejemplo de proveedores que construyen capacidad regional. Las oportunidades de espacio en blanco incluyen cargas parciales con control de temperatura, correspondencia digital de carga y servicios de corredor premium Vietnam-Tailandia.
Líderes de la Industria de Transporte de Carga por Carretera Transfronterizo de Vietnam
-
Indo Trans Logistics Corporation (ITL)
-
Bee Logistics Corporation
-
THACO
-
GEODIS
-
DSV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: DHL Supply Chain inició la construcción del Campus Logístico Norte de DHL en la Provincia de Hung Yen el 24 de julio de 2026, con una inversión de 76 millones de USD. El complejo de Grado A de 82.500 m², el más grande de DHL en el Sudeste Asiático, atiende a cargadores de electrónica, automotriz y farmacéutica, con la Fase 1 prevista para el primer semestre de 2027.
- Junio de 2026: Gemadept Corporation completó su reestructuración con CJ Logistics el 30 de junio de 2026. Gemadept asumió el 100% de la propiedad de la empresa conjunta de transporte marítimo. En comparación, CJ Logistics asumió el 100% del control de CJ Gemadept Logistics Holding, permitiendo a cada empresa acelerar el despliegue de capital en su negocio principal en Vietnam de forma independiente.
- Mayo de 2026: Comenzó la construcción de la autopista Vinh-Thanh Thuy de 60 km, con un valor de 1,37 mil millones de USD. El proyecto conecta Nghe An con la frontera laosiana y tiene como objetivo su finalización para finales de 2028.
- Abril de 2026: CJ Logistics adquirió el 49,1% restante de participación en CJ Gemadept Logistics Holding el 1 de abril de 2026, asumiendo el 100% de la propiedad. CJ Logistics planea acelerar la inversión en infraestructura logística en Vietnam, incluidos nuevos centros de distribución y tecnología de su Instituto de Investigación Logística TES.


Alcance del Informe del Mercado de Transporte de Carga por Carretera Transfronterizo de Vietnam
| Agricultura, Pesca y Silvicultura |
| Construcción |
| Manufactura |
| Petróleo y Gas, Minería y Extracción |
| Comercio Mayorista y Minorista |
| Otros |
| Carga Completa (FTL) |
| Carga Fraccionada (LTL) |
| Contenedorizado |
| No Contenedorizado |
| Larga Distancia |
| Corta Distancia |
| Mercancías Fluidas |
| Mercancías Sólidas |
| Sin Control de Temperatura |
| Con Control de Temperatura |
| Vietnam-China |
| Vietnam-Laos |
| Vietnam-Camboya |
| Vietnam-Tailandia |
| Otros Corredores de Flete por Carretera Transfronterizo |
| Por Industria de Usuario Final | Agricultura, Pesca y Silvicultura |
| Construcción | |
| Manufactura | |
| Petróleo y Gas, Minería y Extracción | |
| Comercio Mayorista y Minorista | |
| Otros | |
| Por Especificación de Carga | Carga Completa (FTL) |
| Carga Fraccionada (LTL) | |
| Por Contenedorización | Contenedorizado |
| No Contenedorizado | |
| Por Distancia | Larga Distancia |
| Corta Distancia | |
| Por Configuración de Mercancías | Mercancías Fluidas |
| Mercancías Sólidas | |
| Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | |
| Por Corredor Transfronterizo | Vietnam-China |
| Vietnam-Laos | |
| Vietnam-Camboya | |
| Vietnam-Tailandia | |
| Otros Corredores de Flete por Carretera Transfronterizo |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del transporte de carga por carretera transfronterizo de Vietnam para 2031?
Se proyecta que alcance 14,75 mil millones de USD para 2031, aumentando desde 10,33 mil millones de USD en 2026 a una CAGR del 7,39%.
¿Qué grupo de usuarios finales tiene la mayor demanda de flete por carretera transfronterizo en Vietnam?
La manufactura lideró la demanda con una participación del 38,65% en 2025, apoyada por los flujos de componentes y las exportaciones de bienes terminados.
¿Qué servicio de flete se espera que crezca más rápido hasta 2031?
Se prevé que el flete con control de temperatura registre una CAGR del 10,39% hasta 2031, impulsado por envíos de alimentos, mariscos y productos farmacéuticos.
¿Por qué es importante el corredor Vietnam-China para los transportistas por carretera?
El corredor representó el 47,39% del valor total en 2025 y conecta las fábricas de Vietnam con la base de suministro de componentes de China.
¿Qué está limitando el desempeño del transporte por camión transfronterizo en Vietnam?
La variabilidad del tiempo de permanencia en frontera, las redes de transportistas fragmentadas, el desequilibrio de la carga de retorno y las brechas de permisos pueden aumentar los costos y la incertidumbre en el tránsito.
¿Qué proyectos de infraestructura pueden mejorar las rutas de transporte por camión regional?
Los proyectos de autopistas Huu Nghi-Chi Lang, Ciudad Ho Chi Minh-Moc Bai y Vinh-Thanh Thuy pueden mejorar el acceso a China, Camboya y Laos.


 Sus datos están seguros y nunca se venden ni se comparten.
