
Taille et part du marché du transport routier transfrontalier sous douane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 85.48 Milliards de dollars |
| Taille du Marché (2031) | 111.21 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.41 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du transport routier transfrontalier sous douane par Mordor Intelligence
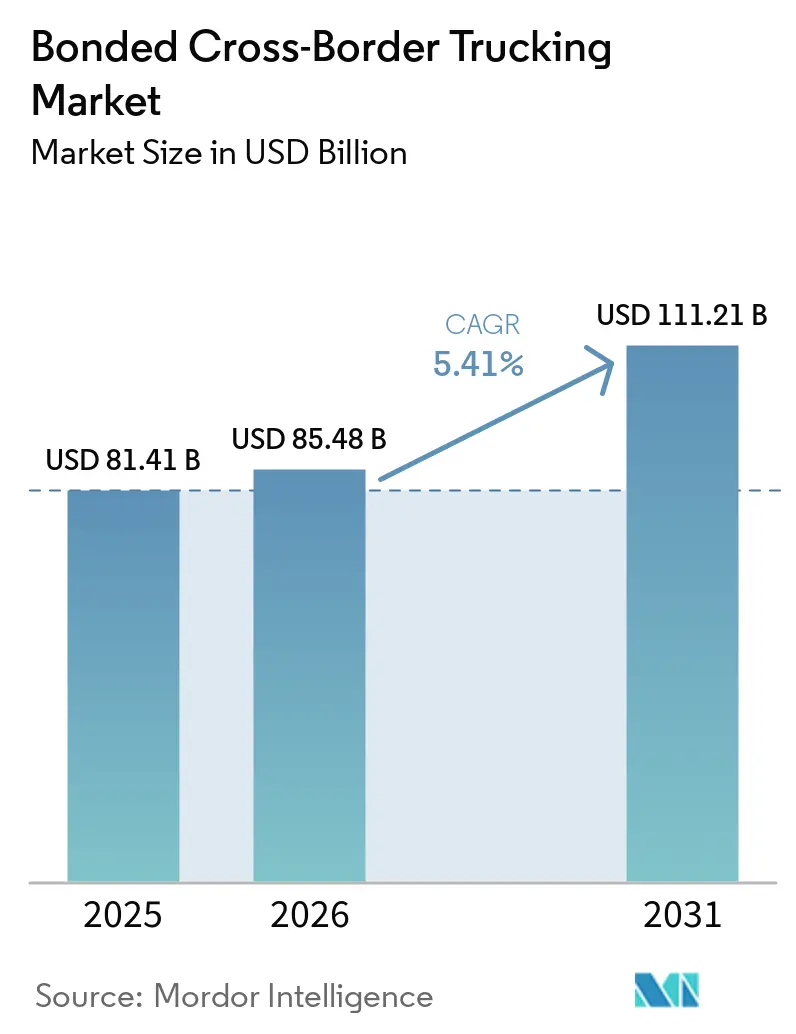
La taille du marché du transport routier transfrontalier sous douane était évaluée à 81,41 milliards USD en 2025 et devrait croître de 85,48 milliards USD en 2026 pour atteindre 111,21 milliards USD d'ici 2031, à un CAGR de 5,41 % durant la période de prévision (2026-2031).
Le marché du transport routier transfrontalier sous douane est façonné par des liens de production régionaux plus étroits, notamment entre les États-Unis, le Mexique et le Canada. Le report de droits de douane est devenu plus important à mesure que les importateurs gèrent leur exposition aux tarifs changeants et cherchent un meilleur contrôle sur la libération des stocks. Le marché du transport routier transfrontalier sous douane bénéficie également lorsque les transporteurs combinent le transport avec le courtage en douane, l'entreposage sous douane, les services de transbordement et la livraison locale. Les procédures douanières numériques valorisent davantage la précision de la documentation et les données anticipées sur les marchandises.[1] Les contraintes de capacité aux principaux points de passage, les pénuries de chauffeurs et l'incertitude politique continuent d'influencer les choix d'itinéraires et les conditions contractuelles.
Points clés du rapport
- Par secteur d'utilisateur final, la fabrication détenait 34,50 % de la part du marché du transport routier transfrontalier sous douane en 2025, tandis que le commerce de gros et de détail enregistrait le CAGR projeté le plus élevé à 7,28 % jusqu'en 2031.
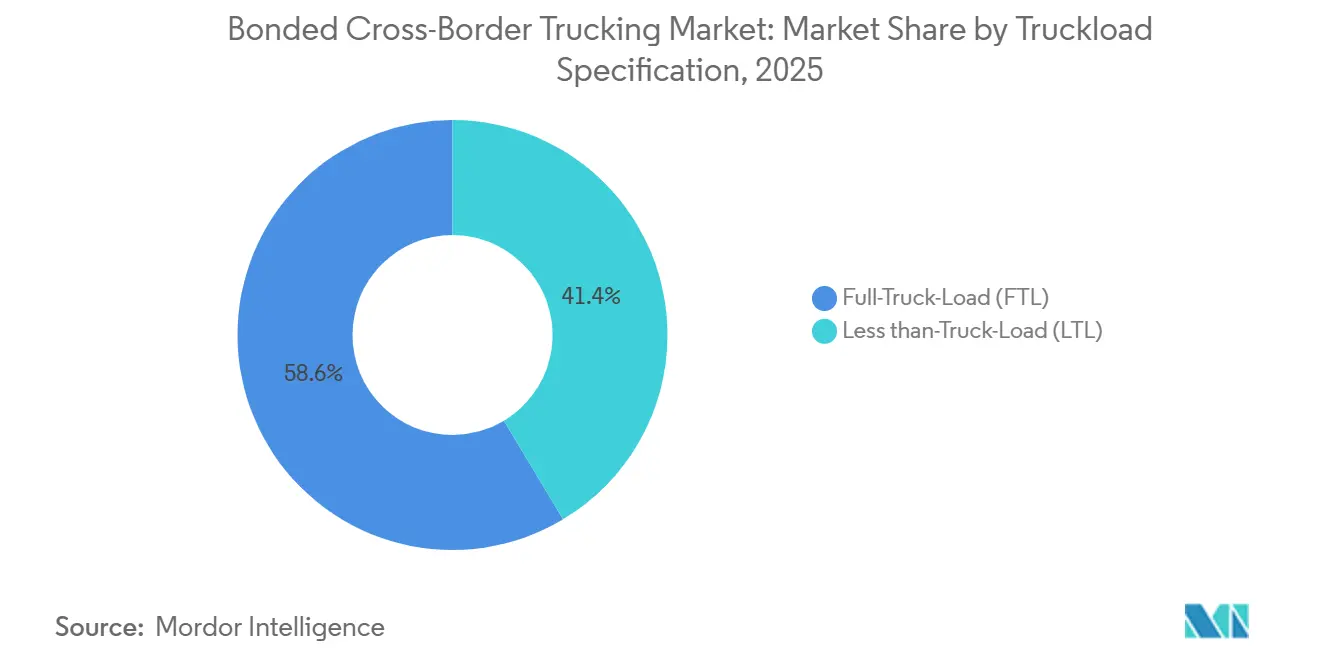
- Par spécification de chargement, le chargement complet (FTL) détenait 58,60 % de la part du marché du transport routier transfrontalier sous douane en 2025, tandis que le chargement partiel (LTL) enregistrait le CAGR projeté le plus élevé à 6,95 % jusqu'en 2031.
- Par conteneurisation, le fret non conteneurisé détenait 56,70 % de la part du marché du transport routier transfrontalier sous douane en 2025, tandis que le fret conteneurisé enregistrait le CAGR projeté le plus élevé à 7,15 % jusqu'en 2031.
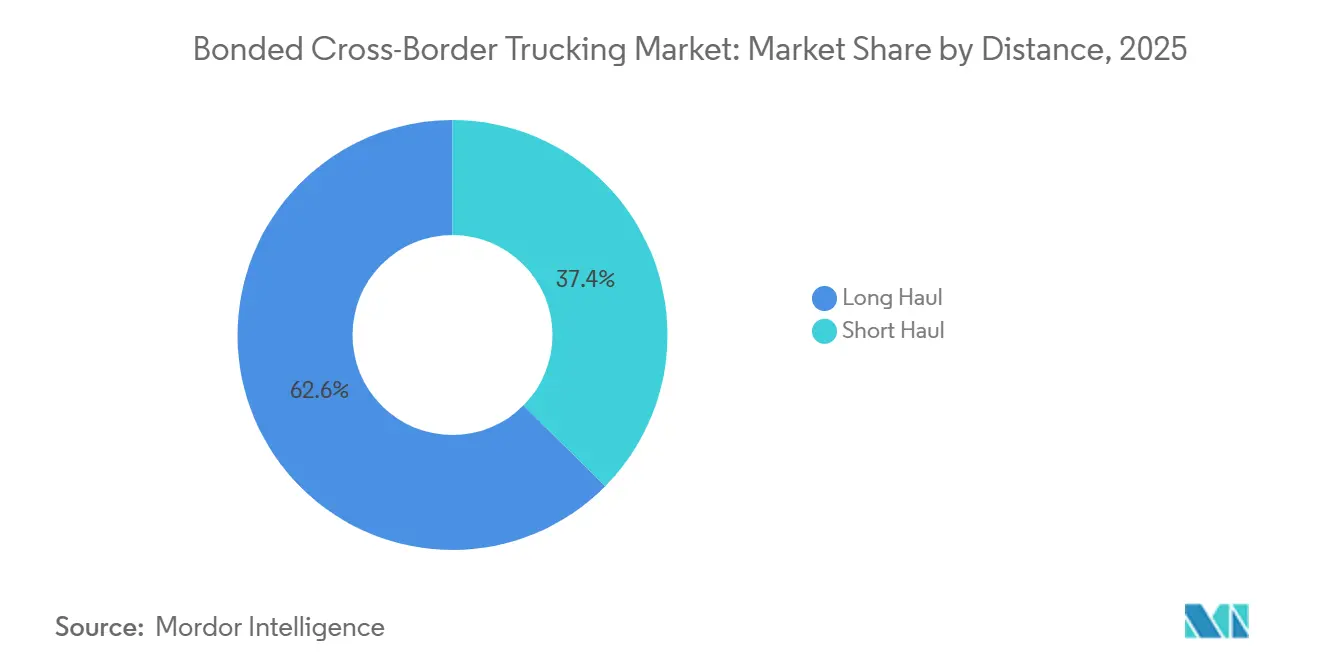
- Par distance, la longue distance représentait 62,55 % de la taille du marché du transport routier transfrontalier sous douane en 2025, tandis que la courte distance enregistrait le CAGR projeté le plus élevé à 7,06 % jusqu'en 2031.
- Par configuration des marchandises, les marchandises solides représentaient 73,25 % de la taille du marché du transport routier transfrontalier sous douane en 2025, tandis que les marchandises liquides enregistraient le CAGR projeté le plus élevé à 7,12 % jusqu'en 2031.
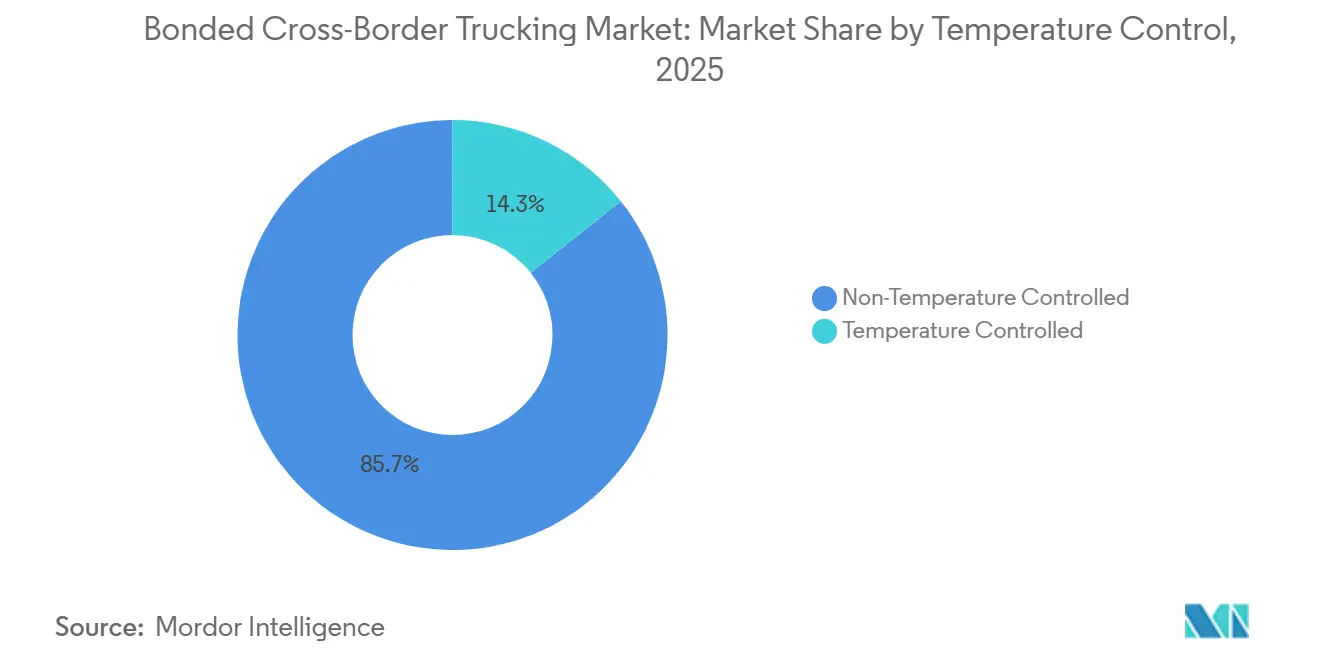
- Par contrôle de température, les expéditions non soumises au contrôle de température représentaient 85,65 % de la part du marché du transport routier transfrontalier sous douane en 2025, tandis que le fret à température contrôlée enregistrait le CAGR projeté le plus élevé à 6,87 % jusqu'en 2031.
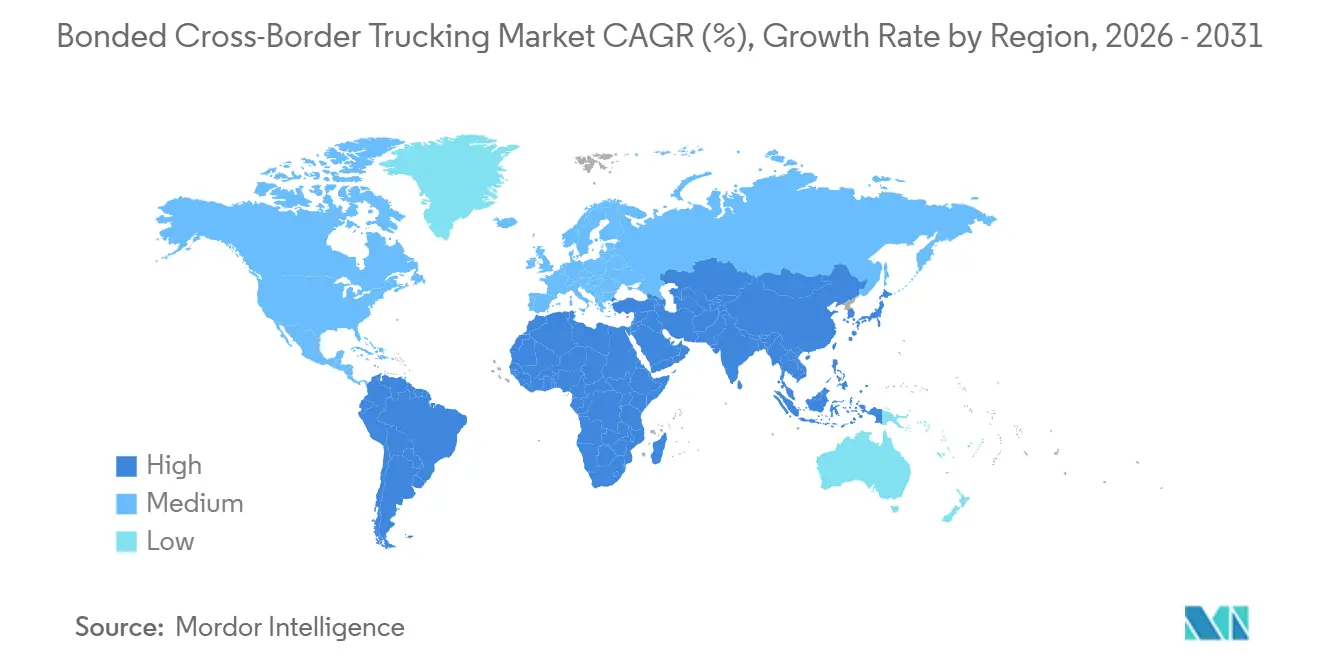
- Par géographie, l'Amérique du Nord détenait 31,50 % de la part du marché du transport routier transfrontalier sous douane en 2025, tandis que l'Asie-Pacifique enregistrait le CAGR projeté le plus élevé à 6,93 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du transport routier transfrontalier sous douane
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Délocalisation de proximité et expansion de la fabrication régionale | +1.3% | Amérique du Nord, ASEAN, Asie du Sud | Court terme (≤ 2 ans) |
| Consolidation des colis e-commerce et retours | +0.9% | Mondial, notamment Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences de report de droits de douane et d'optimisation tarifaire | +0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Croissance des marchandises sensibles au temps et réglementées | +0.6% | Mondial, avec l'Europe et l'Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Numérisation de la documentation douanière et du traitement aux frontières | +0.5% | Mondial, avec l'Europe, l'Amérique du Nord et l'ASEAN progressant le plus rapidement | Moyen terme (2-4 ans) |
| Expansion des corridors de transit terrestre multi-pays et de transit par pays tiers | +0.4% | ASEAN, Asie centrale et UE-Europe de l'Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Délocalisation de proximité et expansion de la fabrication régionale
Le Mexique a enregistré 40,87 milliards USD d'investissements directs étrangers en 2025, tandis que les projets d'usines annoncés dépassaient 80 milliards USD. Le développement industriel dans le cadre du Plan Mexico a soutenu les activités automobiles, aérospatiales, électroniques, de dispositifs médicaux et logistiques dans 10 États. Ces installations créent des flux de fret récurrents une fois la production lancée et renforcent la demande de services frontaliers fiables. Le marché du transport routier transfrontalier sous douane bénéficie lorsque les fabricants doivent acheminer des composants à travers plusieurs juridictions sans paiement immédiat des droits de douane. Laredo est resté central dans cette activité et a traité 46 % de la valeur du commerce bilatéral États-Unis-Mexique transporté par camion durant 2025-2026. L'électronique et la fabrication avancée ont accru le besoin de mouvements de fret fréquents et à haute valeur. Les exportations mexicaines d'équipements électriques et électroniques ont augmenté de 134 % en glissement annuel en juillet 2026.[2] Ces marchandises peuvent représenter une exposition aux droits de douane plus importante par chargement complet que de nombreuses expéditions conventionnelles. Les transporteurs disposant d'une capacité de stockage sous douane à proximité des points de passage peuvent donc offrir une proposition de fonds de roulement plus avantageuse. Ce schéma élargit le marché du transport routier transfrontalier sous douane au-delà des corridors automobiles traditionnels. Il accroît également le besoin de registres douaniers fiables, d'une manutention sécurisée et de transferts frontaliers prévisibles.
Consolidation des colis e-commerce et retours
Les modifications apportées au traitement de minimis aux États-Unis début 2025 ont contraint les consolidateurs de colis à renforcer leurs capacités de dédouanement. Cela a orienté davantage de petits envois vers la manutention sous douane formelle et le mouvement consolidé. Le marché du transport routier transfrontalier sous douane bénéficie lorsque les transporteurs peuvent regrouper les expéditions avant la distribution finale. Le transport consolidé réduit les transactions frontalières fragmentées et facilite la gestion de la documentation. Il rend également les entrepôts sous douane situés à proximité des plateformes de colis plus précieux. En juin 2026, UPS et Flexport ont lancé un réseau de consolidation hybride qui acheminait le fret international via des nœuds d'entrepôts sous douane avant l'entrée dans le réseau terrestre d'UPS. Le dispositif a réduit l'exposition à la tarification transcontinentale par zones sur les mouvements d'origine vers les plateformes américaines. La modification de minimis de l'Union européenne en 2026 a également encouragé l'exécution en vrac au sein de la région. La France a mis en œuvre l'Enveloppe Logistique Obligatoire à partir d'avril 2026 pour les camions transmanche, exigeant un code-barres unique scannable pour les documents douaniers et de sécurité avant l'approche du port. Ces changements favorisent les prestataires capables de gérer à la fois la consolidation du fret et la documentation dans un seul processus opérationnel.
Exigences de report de droits de douane et d'optimisation tarifaire
Les modifications tarifaires depuis 2025 ont accru la valeur pratique du déplacement des stocks sous douane. L'utilisation des entrepôts sous douane est passée de 10 % des entrées douanières américaines en 2024 à 16 % en 2025. Les importateurs utilisent le report de droits de douane pour contrôler le calendrier des paiements et conserver des options de réexportation. Cela a fait évoluer le marché du transport routier transfrontalier sous douane d'un service spécialisé vers un choix plus large dans la chaîne d'approvisionnement. Cela a également rendu la connaissance douanière plus pertinente dans la sélection des transporteurs. Les itinéraires sous douane peuvent aider les expéditeurs à retirer des stocks lorsque les conditions tarifaires changent ou à les acheminer sans paiement de droits lorsque l'exportation reste l'option privilégiée. Le Federal Register a annoncé un test de manifeste d'exportation électronique de l'Agence des douanes et de la protection des frontières des États-Unis pour le fret routier en septembre 2026.[3] Le test exige que les informations du manifeste d'exportation soient soumises au moins 24 heures avant le départ et vise à améliorer la sécurité des marchandises et à réduire les inspections après chargement. Les transporteurs disposant de processus de données matures sont mieux placés pour répondre à cette exigence. Le marché du transport routier transfrontalier sous douane devient donc de plus en plus dépendant de systèmes qui transforment les informations douanières en décisions opérationnelles.
Numérisation de la documentation douanière et du traitement aux frontières
Les systèmes frontaliers numériques modifient la rapidité et la fiabilité de la mainlevée des marchandises transfrontalières. Le système relie les systèmes logistiques des opérateurs à la douane autrichienne et utilise des données de marchandises pré-notifiées et la reconnaissance des plaques d'immatriculation des camions. L'Autorité des ports terrestres de l'Inde a introduit son Système de gestion des ports terrestres en juin 2026. La plateforme connecte le traitement des marchandises, la réservation de créneaux, le paiement, le suivi et les guichets uniques de dédouanement dans les ports terrestres. La fiabilité du système reste importante car les défaillances de service peuvent rapidement perturber le fret. Le rapport de l'Alliance canadienne du camionnage sur les pannes de l'Agence des services frontaliers du Canada en 2025 a montré comment les défaillances numériques ont forcé le traitement papier et retardé les chauffeurs à la frontière. Descartes a introduit des capacités de gestion documentaire pour le traitement douanier et des expéditions en août 2026. Le marché du transport routier transfrontalier sous douane a besoin de ces systèmes pour réduire la saisie manuelle et améliorer la préparation à la mainlevée. Une meilleure intégration peut réduire les taux d'erreur et améliorer l'utilisation des capacités aux points de passage fréquentés. Elle peut également rendre les opérateurs plus petits plus compétitifs lorsqu'ils se connectent à des outils de conformité partagés.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Procédures douanières fragmentées et exigences documentaires | -0.5% | Mondial, avec une forte friction au Moyen-Orient et en Afrique, en Amérique du Sud et dans les corridors intra-ASEAN | Moyen terme (2-4 ans) |
| Congestion aux frontières et capacité limitée de transbordement sous douane | -0.4% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Responsabilité cautionnelle, vol de marchandises et exposition aux assurances | -0.3% | Amérique du Nord et Moyen-Orient et Afrique | Court terme (≤ 2 ans) |
| Réglementations divergentes sur le transport routier zéro émission selon les juridictions | -0.2% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Procédures douanières fragmentées et exigences documentaires
Un seul mouvement sous douane à travers plusieurs juridictions peut impliquer des formats de déclaration, des classifications et des exigences de pré-arrivée distincts. Une erreur documentaire peut entraîner une inspection, une rétention ou un re-cautionnement à un point de passage intermédiaire. Cela génère des coûts qui augmentent rapidement lorsque davantage de frontières sont impliquées. Le marché du transport routier transfrontalier sous douane reste plus facile à développer sur des corridors aux procédures douanières prévisibles. Les transporteurs orientent donc les volumes vers des points de passage établis et des relations de courtage éprouvées. Les pannes du système de l'Agence des services frontaliers du Canada en septembre 2025 ont interrompu le pré-dédouanement numérique et renvoyé les transporteurs aux processus papier. L'Alliance canadienne du camionnage a indiqué que les perturbations ont engendré des coûts supplémentaires et mis à rude épreuve les chaînes d'approvisionnement. Les retards peuvent persister après une panne car les expéditions accumulées nécessitent encore un traitement. Les points de passage moins utilisés peuvent rester sous-utilisés même lorsqu'ils disposent d'une capacité physique. Il en résulte un débit inégal à travers les réseaux régionaux. Des normes de données harmonisées et des procédures de contingence fiables réduiraient cette contrainte pour le marché du transport routier transfrontalier sous douane.
Congestion aux frontières et capacité limitée de transbordement sous douane
Laredo a traité 38,8 % des camions commerciaux entrants en provenance du Mexique, et le World Trade Bridge a traité entre 15 000 et 18 000 mouvements de camions commerciaux par jour en 2025. L'ampleur de ce trafic laisse peu de marge pour les perturbations durant les périodes de pointe. L'extension des heures d'ouverture le samedi à partir de septembre 2026 reflétait le besoin d'une plus grande disponibilité des points de passage. La congestion peut allonger les temps d'attente, affaiblir l'utilisation des équipements et rendre les horaires moins fiables. Le marché du transport routier transfrontalier sous douane est particulièrement exposé car le fret nécessite souvent des zones de stockage sécurisées avant le dédouanement ou le transbordement. La capacité limitée de transbordement accentue la pression autour des principaux points frontaliers. Les installations de stockage multi-expéditeurs peuvent également faire face à des risques de vol de marchandises lorsque le contrôle d'accès est incohérent. CargoNet a enregistré une augmentation de 60 % des pertes liées au vol de marchandises en 2025, atteignant près de 725 millions USD en Amérique du Nord. Les exigences de sécurité peuvent augmenter les coûts d'assurance et obliger les transporteurs à investir dans des parcs surveillés, des transferts vérifiés et des contrôles opérationnels plus stricts.[4] Ces exigences favorisent les opérateurs disposant d'une infrastructure locale établie. Elles peuvent également limiter l'entrée sur les routes de fret sous douane à haute valeur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisateur final : la fabrication ancre les volumes, le commerce de détail accélère
La fabrication représentait 34,50 % de la part du marché du transport routier transfrontalier sous douane en 2025. Les réseaux de fournisseurs intégrés pour la production automobile, électronique et industrielle soutiennent cette position. Les composants peuvent circuler sous douane avant que l'entrée de consommation finale ne déclenche le paiement des droits. Cela soutient la gestion du fonds de roulement dans les chaînes d'approvisionnement qui traversent plusieurs frontières. La demande manufacturière est liée à des cycles de production planifiés et à des mouvements fréquents de composants.
Le commerce de gros et de détail devrait enregistrer un CAGR de 7,28 % jusqu'en 2031. Les détaillants utilisent le stockage sous douane transfrontalier plus proche des centres de demande plutôt que de s'appuyer uniquement sur les stocks de sécurité nationaux. L'agriculture, la pêche et la sylviculture, la construction, le pétrole et le gaz, les mines et les carrières génèrent également des volumes de fret significatifs. Leur demande est plus sensible aux cycles des matières premières et des projets. Le secteur du transport routier transfrontalier sous douane élargit donc sa base de clientèle tandis que la fabrication reste la principale source de volume.
Par spécification de chargement : le FTL mène en volume, le LTL surpasse en croissance
Le chargement complet (FTL) détenait 58,60 % de la part du marché du transport routier transfrontalier sous douane en 2025. Les pièces automobiles, les équipements industriels et les expéditions agricoles en vrac s'adaptent souvent aux mouvements de remorques dédiées. Une remorque complète peut simplifier la documentation douanière et réduire l'exposition au transbordement à la frontière. Le FTL reste utile pour les envois à volume élevé avec des horaires stables. Il s'aligne également sur les besoins opérationnels des corridors de fabrication établis.
Le chargement partiel (LTL) devrait progresser à un CAGR de 6,95 % jusqu'en 2031. Les petits envois deviennent plus courants à mesure que le réapprovisionnement des détaillants et la distribution e-commerce se développent. C.H. Robinson a lancé un service de consolidation transfrontalière au Mexique en septembre 2025 combinant consolidation, transport, courtage en douane et entreposage sous douane. Le service répondait aux limites de consolidation liées aux courtiers pour les mouvements vers le Mexique. La flotte de camions de marchandises du Mexique a diminué de 0,2 % en glissement annuel en 2025, ce qui plaide en faveur d'une meilleure utilisation des équipements grâce à la consolidation.
Par conteneurisation : le non conteneurisé domine, le conteneurisé prêt à réduire l'écart
Le fret non conteneurisé détenait 56,70 % de la part du marché du transport routier transfrontalier sous douane en 2025. Les fourgons secs et les plateaux restent l'équipement standard pour une grande partie du commerce États-Unis-Mexique et États-Unis-Canada. Ces unités conviennent au fret routier et aux mouvements directs d'installation à installation. Elles s'adaptent également au modèle opérationnel établi du transport terrestre nord-américain. Cette structure explique la persistance de la prédominance du fret non conteneurisé.
Le fret conteneurisé devrait enregistrer un CAGR de 7,15 % jusqu'en 2031. Les services rail-route et les itinéraires Asie-Amérique du Nord introduisent davantage de conteneurs au format ISO dans les corridors sous douane intérieurs. J.B. Hunt, BNSF et GMXT ont lancé Quantum de Mexico en mai 2025 avec un taux de livraison à l'heure supérieur à 95 % et un transit jusqu'à 1 jour plus rapide que le service intermodal traditionnel. Le service couvrait 6 points d'échange frontaliers et 24 États mexicains. Cela élargit l'utilisation pratique du fret conteneurisé là où les expéditeurs valorisent un mouvement longue distance prévisible.
Par distance : la longue distance commande la part, la courte distance gagne en dynamisme
La longue distance représentait 62,55 % de la taille du marché du transport routier transfrontalier sous douane en 2025. Les principaux corridors comprennent les liaisons de Mexico à Chicago et du centre du Mexique vers les centres de distribution de l'est des États-Unis. Les itinéraires multi-pays Chine-ASEAN s'appuient également sur des mouvements plus longs. La valeur du report de droits peut augmenter lorsqu'un chargement parcourt une longue distance avant son entrée de consommation finale. Cela maintient la prédominance des services sous douane longue distance.
La courte distance devrait enregistrer un CAGR de 7,06 % jusqu'en 2031. Les parcs industriels proches des frontières créent une demande accrue de transbordement, de cross-docking et de distribution sous douane locale. L'expansion du pont Pharr à Tamaulipas visait une achèvement à mi-2026 et avait pour objectif de presque doubler la capacité commerciale sur le corridor Reynosa-Sud du Texas. Le projet pilote d'extension des heures du World Trade Bridge soutient également des mouvements à rotation plus rapide en 2026. Ces investissements offrent au marché du transport routier transfrontalier sous douane une plus grande capacité pour les cycles de fret proches de la frontière. Ils soutiennent également des mouvements plus courts entre les usines, les sites de stockage et les ports d'entrée.
Par configuration des marchandises : les marchandises solides dominent, le fret liquide accélère
Les marchandises solides représentaient 73,25 % de la taille du marché du transport routier transfrontalier sous douane en 2025. Les pièces automobiles, l'électronique, les biens de consommation emballés, les matériaux de construction et les machines industrielles représentent une grande partie de ce trafic. Les fourgons secs standard et les plateaux peuvent servir ces marchandises sur les principaux corridors. La large gamme de types de marchandises maintient une grande base adressable pour les transporteurs de marchandises solides. Les exportations mexicaines d'équipements électriques et électroniques ont augmenté de 134 % en glissement annuel en juillet 2026, soutenant cette prédominance.
Les marchandises liquides devraient enregistrer un CAGR de 7,12 % jusqu'en 2031. Les produits chimiques liquides, les pétrochimiques, les liquides alimentaires et les dérivés bruts nécessitent des équipements et une manutention spécialisés. Les conteneurs-citernes et les remorques-citernes ISO peuvent nécessiter une certification spécifique du transporteur et une classification des matières dangereuses. Certains itinéraires nécessitent également des procédures de passage dédiées. Ces obstacles concentrent les mouvements de liquides parmi les transporteurs disposant d'une infrastructure de conformité établie. La croissance du commerce pétrolier et gazier, minier et agro-industriel soutient la demande pour ces services spécialisés.
Par contrôle de température : le fret conventionnel mène, la chaîne du froid surpasse le marché
Les expéditions non soumises au contrôle de température représentaient 85,65 % de la taille du marché du transport routier transfrontalier sous douane en 2025. Les marchandises sèches restent la plus grande partie du trafic de camions transfrontaliers. L'équipement conventionnel soutient la plupart des frets automobiles, industriels et de biens de consommation emballés. Cela confère aux mouvements non soumis au contrôle de température la plus grande base d'équipements installés. Cela reflète également le poids continu des services de fourgons secs standard dans le commerce terrestre.
Le fret à température contrôlée devrait enregistrer un CAGR de 6,87 % jusqu'en 2031. La logistique pharmaceutique, les produits frais, les produits biologiques, les vaccins et les aliments réfrigérés soutiennent la demande de transport contrôlé. En juin 2026, UPS couvrait 27 installations de transbordement de fret à température contrôlée aux États-Unis, en Europe, en Asie et dans les Amériques. La participation des transporteurs dépend de plus en plus des procédures de Bonnes Pratiques de Distribution et des exigences CEIV Pharma de l'Association du transport aérien international. Ces conditions créent un seuil opérationnel plus élevé pour le service de fret en chaîne du froid réglementée.
Analyse géographique
L'Amérique du Nord détenait 31,50 % de la part du marché du transport routier transfrontalier sous douane en 2025. Le commerce États-Unis-Mexique par camion a dépassé 480 milliards USD en 2025, selon le Bureau of Transportation Statistics. Les exportations mexicaines vers les États-Unis ont augmenté de 13 % en glissement annuel au premier semestre 2026. L'électronique, l'automobile et la fabrication avancée ont contribué à cette activité. Le pont international Gordie Howe a ouvert en juillet 2026 et a ajouté une option de passage commercial entre Windsor et Detroit.
L'Asie-Pacifique devrait enregistrer un CAGR de 6,93 % jusqu'en 2031. Les mouvements transfrontaliers Chine-ASEAN ont dépassé 11 000 trajets de camions entre janvier et octobre 2025. La valeur des marchandises a dépassé 2,12 milliards USD sur la même période. Le port intelligent de Friendship Pass a commencé ses opérations d'essai en avril 2026 et a permis un dédouanement 24 heures sur 24. Kuehne+Nagel a ajouté près de 40 tracteurs et 100 conteneurs en Thaïlande dans le cadre de son programme d'investissement 2025 et 2026.
L'Europe, le Moyen-Orient et l'Afrique, ainsi que l'Amérique du Sud offrent également des corridors commerciaux pertinents pour le marché du transport routier transfrontalier sous douane. L'Enveloppe Logistique Obligatoire française et le système Smart Border Austria prévu en Autriche standardisent les processus de données anticipées et de documentation. Nippon Express et cargo-partner ont lancé le réseau ONE Road en mai 2025 pour intégrer les services de groupage, LTL et FTL à travers l'Europe. L'Amérique du Sud, le Moyen-Orient et l'Afrique font face à des infrastructures plus faibles et à des systèmes de dédouanement numérique moins développés, mais les investissements dans les corridors peuvent améliorer l'accès à long terme.
Paysage concurrentiel
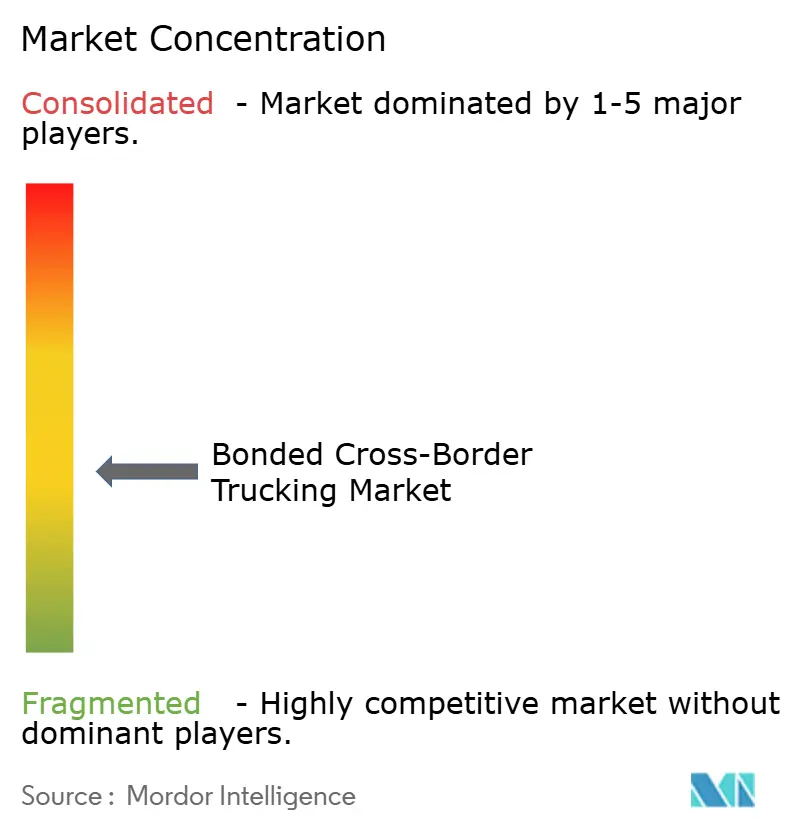
Le marché du transport routier transfrontalier sous douane est modérément fragmenté car l'expertise locale en matière de conformité et l'infrastructure frontalière restent importantes. Les 10 premiers opérateurs détiennent une part de marché significative mais non dominante. DSV a finalisé l'acquisition de DB Schenker en avril 2025 pour 15,9 milliards USD. L'entité combinée opère dans plus de 90 pays et a créé un niveau de référence plus élevé pour la couverture réseau. Les réseaux plus importants peuvent combiner le transport routier transfrontalier avec l'entreposage sous douane, la commission de transport et le soutien douanier.
CEVA Logistics a obtenu un accès à une présence plus importante dans la logistique contractuelle en Amérique du Nord grâce à l'accord de CMA CGM en juillet 2026 pour acquérir FedEx Supply Chain pour 1,4 milliard USD. La transaction soutient un ensemble plus large de services d'entreposage, de transport routier et de livraison au dernier kilomètre. Schneider National a également collaboré avec CPKC sur le corridor Mexique-Chicago en 2025. Schneider a rapporté un taux de sécurité transfrontalière de 99,98 % et des délais de transit jusqu'à 3 jours plus rapides que la moyenne sectorielle de 7 jours. Ces mouvements montrent comment l'échelle et la spécialisation par corridor peuvent coexister.
Les opérations numériques influencent de plus en plus la tarification, la fiabilité du service et les marges des transporteurs. Le test de manifeste d'exportation électronique de l'Agence des douanes et de la protection des frontières des États-Unis récompense les prestataires capables de soumettre des informations précises avant le départ. XPO a rapporté que sa plateforme automatisée a apparié 99,7 % des chargements en juillet 2025, tandis que Werner a rapporté une amélioration de 20 % de la productivité du courtage par employé grâce à son système de gestion du transport EDGE. Des opportunités régionales subsistent dans la consolidation LTL sous douane sur les corridors de l'Alliance du Pacifique en Amérique du Sud et au sein de l'ASEAN.
Leaders du secteur du transport routier transfrontalier sous douane
-
DHL Group
-
United Parcel Service of America, Inc. (UPS)
-
C.H. Robinson Worldwide, Inc.
-
Landstar System, Inc.
-
Schneider National, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : BNSF Railway et Spearpoint Logistics ont annoncé un partenariat stratégique à la Barstow International Gateway dans le sud de la Californie, où Spearpoint établira des opérations d'entreposage et de transport pour offrir aux clients des options supplémentaires pour acheminer le fret international à travers l'Amérique du Nord, en s'appuyant sur l'installation intermodale planifiée de BNSF et son programme de partenaires de co-implantation.
- Avril 2026 : Nippon Express Holdings a accepté d'acquérir Metro Supply Chain Group, un prestataire logistique tiers canadien opérant au Canada, aux États-Unis et au Royaume-Uni, dans le cadre d'une transaction évaluée à environ 200 milliards JPY (1,25 milliard USD), dont la clôture est prévue d'ici décembre 2026 ; l'accord donne à Nippon Express une position plus solide dans la logistique transfrontalière nord-américaine et les capacités de logistique contractuelle.
- Avril 2026 : Werner Enterprises a étendu son service intermodal à base d'actifs au Mexique, déployant des conteneurs appartenant à Werner sur 12 ports de passage frontaliers avec environ 400 conteneurs en exploitation et prévoyant de doubler la flotte à environ 800 d'ici la fin 2026, en réponse à la demande de fret générée par la délocalisation de proximité des fabricants du centre du Mexique.
- Mars 2026 : CTT et DHL eCommerce ont conclu un partenariat stratégique pour établir un réseau conjoint de distribution de colis en Espagne et au Portugal, visant plus d'un million d'expéditions par jour après la clôture de la transaction. DHL eCommerce a acquis une participation de 25 % dans CTT Expresso, et CTT Expresso a acquis une participation de 25 % dans DHL eCommerce Spain.
Portée du rapport mondial sur le marché du transport routier transfrontalier sous douane
| Agriculture, pêche et sylviculture |
| Construction |
| Fabrication |
| Pétrole et gaz, mines et carrières |
| Commerce de gros et de détail |
| Autres |
| Chargement complet (FTL) |
| Chargement partiel (LTL) |
| Conteneurisé |
| Non conteneurisé |
| Longue distance |
| Courte distance |
| Marchandises liquides |
| Marchandises solides |
| Non soumis au contrôle de température |
| À température contrôlée |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Pérou | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Asie du Sud-Est (ASEAN) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Afrique du Sud | |
| Nigéria | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par secteur d'utilisateur final | Agriculture, pêche et sylviculture | |
| Construction | ||
| Fabrication | ||
| Pétrole et gaz, mines et carrières | ||
| Commerce de gros et de détail | ||
| Autres | ||
| Par spécification de chargement | Chargement complet (FTL) | |
| Chargement partiel (LTL) | ||
| Par conteneurisation | Conteneurisé | |
| Non conteneurisé | ||
| Par distance | Longue distance | |
| Courte distance | ||
| Par configuration des marchandises | Marchandises liquides | |
| Marchandises solides | ||
| Par contrôle de température | Non soumis au contrôle de température | |
| À température contrôlée | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Pérou | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Asie du Sud-Est (ASEAN) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Afrique du Sud | ||
| Nigéria | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur du transport routier transfrontalier sous douane en 2026 ?
Le secteur est estimé à 85,48 milliards USD en 2026 et devrait atteindre 111,21 milliards USD d'ici 2031. Le CAGR de la période de prévision est de 5,41 %.
Qu'est-ce qui stimule la demande de services de transport sous douane ?
La délocalisation de proximité, le report de droits de douane, la consolidation e-commerce, les marchandises réglementées et les procédures douanières numériques soutiennent la demande. Ces facteurs accroissent la valeur des services intégrés de douane et de transport.
Quel secteur d'utilisateur final détenait la plus grande part en 2025 ?
La fabrication détenait 34,50 % en 2025, soutenue par des réseaux d'approvisionnement intégrés dans l'automobile, l'électronique et l'industrie. Le commerce de gros et de détail est le segment d'utilisateur final à la croissance la plus rapide avec un CAGR de 7,28 % jusqu'en 2031.
Quel format de service connaît la croissance la plus rapide ?
Le fret conteneurisé devrait croître à un CAGR de 7,15 % jusqu'en 2031, devançant les autres formats de conteneurisation. Les services intermodaux rail-route élargissent le rôle des conteneurs sur les corridors transfrontaliers.
Quelle région connaît la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 6,93 %, soutenue par le corridor Chine-ASEAN et la numérisation des frontières. L'Amérique du Nord détenait la plus grande part régionale à 31,50 % en 2025.
Quels risques affectent les transporteurs sous douane transfrontaliers ?
Les différences documentaires, la congestion aux frontières, l'exposition à la sécurité des marchandises, la capacité limitée de transbordement et les réglementations divergentes sur les émissions zéro peuvent perturber les opérations. Ces problèmes peuvent affecter les délais de transit, l'utilisation des équipements et les exigences d'assurance.