
Taille et parts du marché des revêtements muraux et de la décoration murale aux États-Unis
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
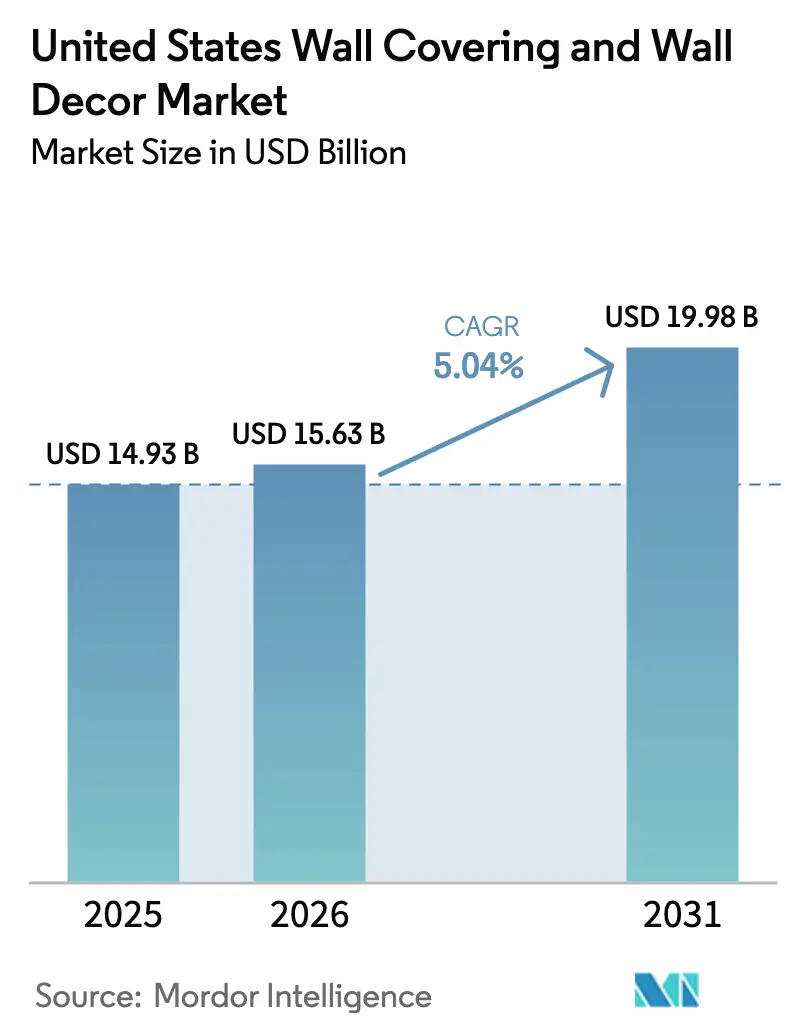
| Taille du marché de l'année de base (2025) | 14.93 Milliards de dollars |
| Taille du Marché (2026) | 15.63 Milliards de dollars |
| Taille du Marché (2031) | 19.98 Milliards de dollars |
| Growth Rate (2026 - 2031) | 5.04 % |
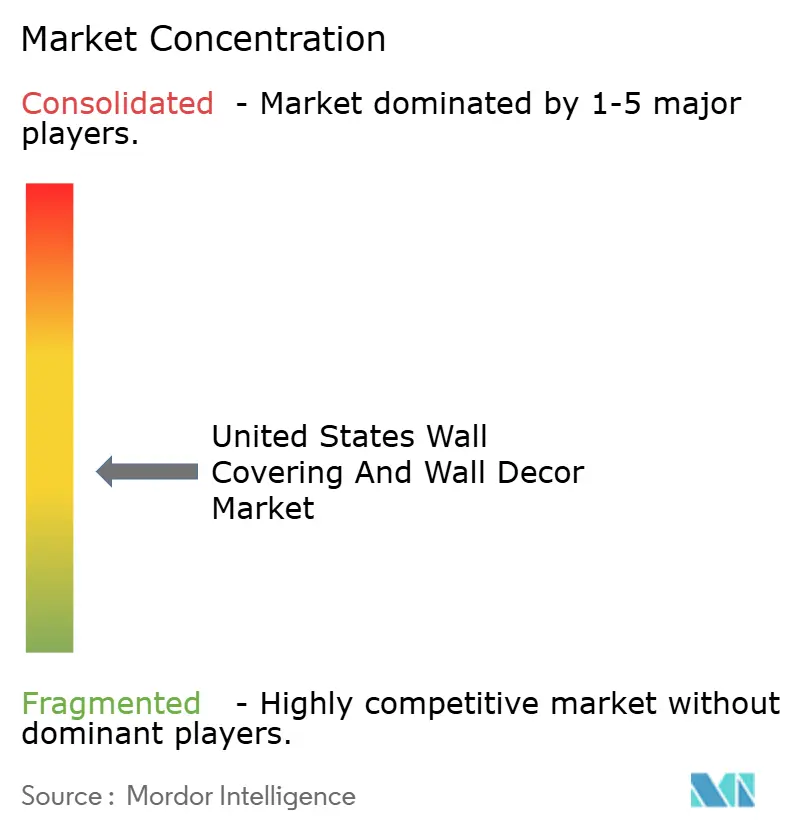
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des revêtements muraux et de la décoration murale aux États-Unis par Mordor Intelligence
La taille du marché des revêtements muraux et de la décoration murale aux États-Unis devrait passer de 14,93 milliards USD en 2025 à 15,63 milliards USD en 2026, pour atteindre 19,98 milliards USD d'ici 2031, avec un TCAC de 5,04 % sur la période 2026-2031. Cette dynamique est portée par une construction résidentielle robuste, une pénétration croissante du commerce électronique et des cycles de rénovation intérieure plus courts qui favorisent les formats amovibles à coller, adaptés aux locataires. Le papier peint vinyle continue de dominer les spécifications commerciales, tandis que l'impression numérique élargit les choix de design et réduit les quantités minimales de commande. L'inflation des coûts des intrants liée aux droits de douane et un déficit croissant de main-d'œuvre qualifiée parmi les installateurs freinent la croissance des volumes, mais accélèrent également le passage vers les produits à faire soi-même. Ces forces maintiennent collectivement le marché des revêtements muraux et de la décoration murale aux États-Unis sur une trajectoire de croissance stable dans un contexte de forte rivalité concurrentielle.
Principaux enseignements du rapport
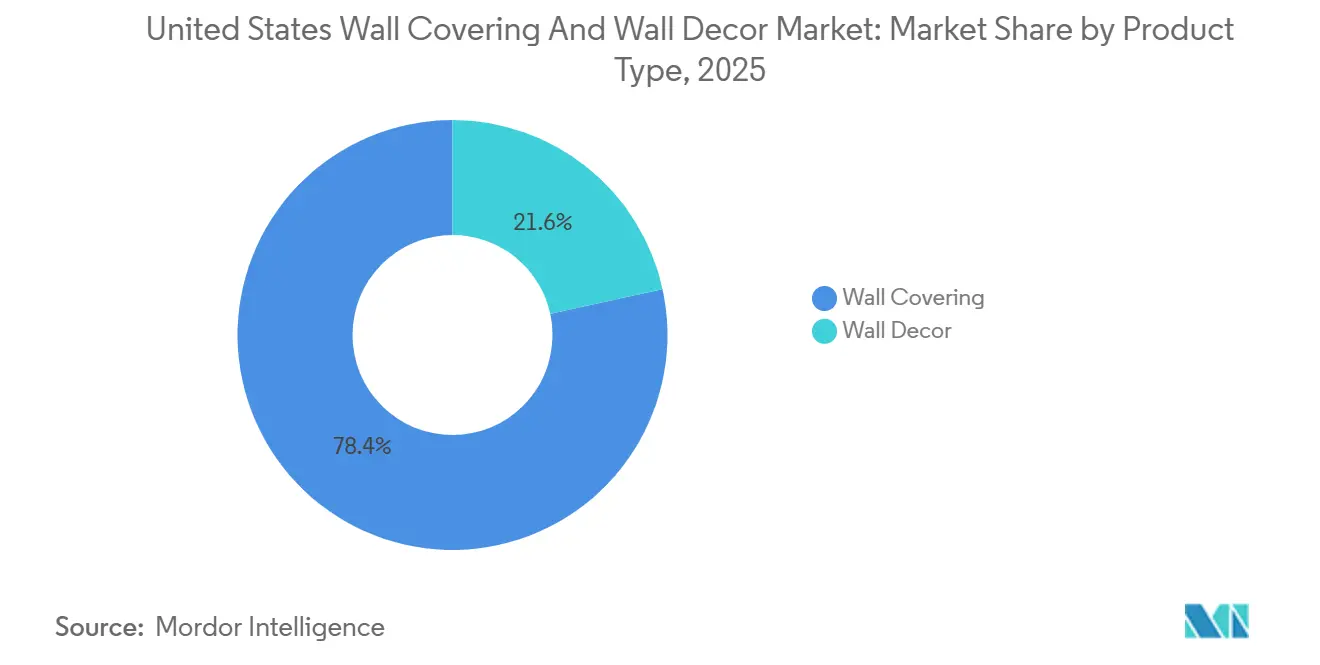
- Par type de produit, les revêtements muraux ont dominé avec une part de revenus de 78,42 % en 2025, tandis que la décoration murale devrait se développer à un TCAC de 6,42 % jusqu'en 2031.
- Par matériau, le vinyle a conservé 38,43 % des parts du marché des revêtements muraux et de la décoration murale aux États-Unis en 2025, tandis que les revêtements muraux métalliques devraient croître à un TCAC de 6,64 % jusqu'en 2031.
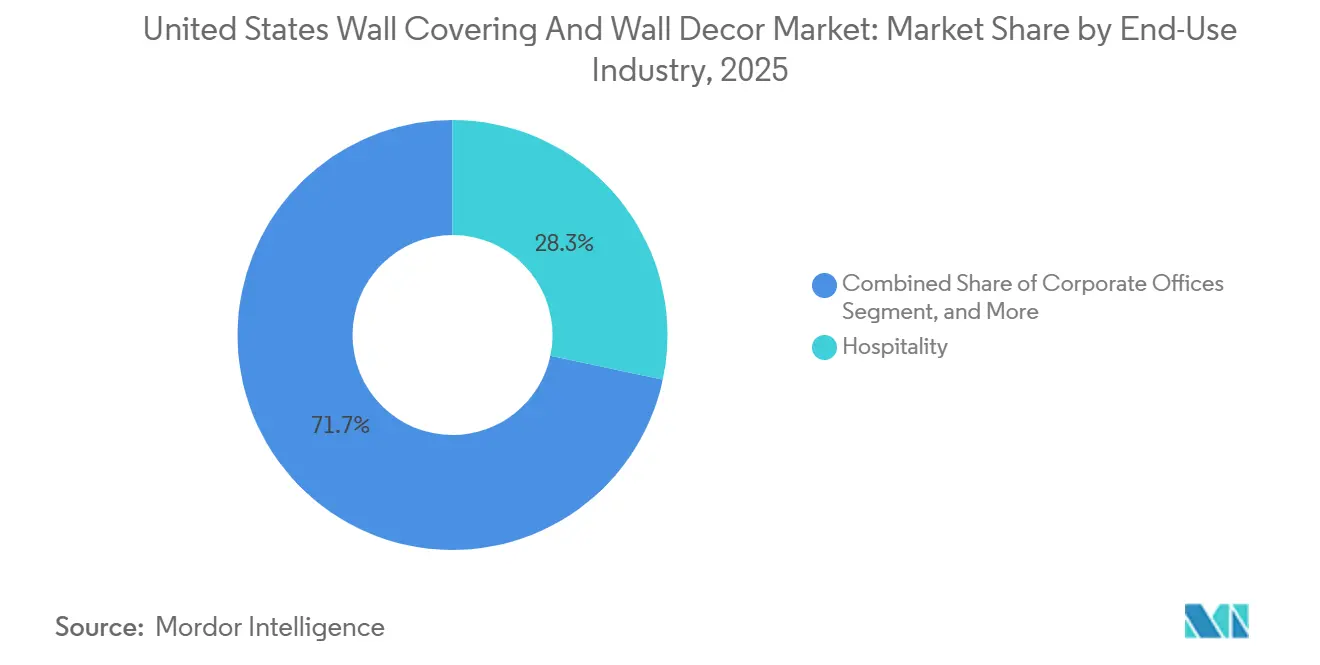
- Par secteur d'utilisation finale, l'hôtellerie a capté 28,32 % des parts de revenus en 2025, tandis que le logement résidentiel devrait enregistrer un TCAC de 7,38 % sur la période 2026-2031.
- Par canal de distribution, les magasins spécialisés ont représenté 31,21 % des ventes de 2025, tandis que le commerce électronique devrait afficher le TCAC le plus rapide, à 7,52 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des revêtements muraux et de la décoration murale aux États-Unis
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Reprise de l'activité de construction résidentielle | +1.2% | Métropoles de la ceinture solaire et répercussions nationales | Moyen terme (2-4 ans) |
| Demande croissante de solutions à impression numérique et d'approvisionnement en ligne d'œuvres d'art murales | +0.9% | Centres urbains et marchés côtiers | Court terme (≤ 2 ans) |
| Hausse des revenus disponibles et des dépenses de rénovation résidentielle | +0.8% | Zones statistiques métropolitaines | Moyen terme (2-4 ans) |
| Essor des locations à court terme stimulant des cycles de renouvellement rapide de l'esthétique intérieure | +0.7% | Pôles touristiques tels que New York, Miami, Los Angeles, Nashville | Court terme (≤ 2 ans) |
| Développement des substrats amovibles à coller et à faible teneur en COV répondant aux règles favorables aux locataires et aux exigences de durabilité | +0.6% | Leadership de la Californie et du Nord-Est, diffusion nationale | Moyen terme (2-4 ans) |
| Intégration de fonctionnalités antimicrobiennes et acoustiques dans les revêtements muraux pour des bâtiments sains post-pandémie | +0.5% | Projets de santé et de bureaux dans les grandes métropoles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Reprise de l'activité de construction résidentielle
Les mises en chantier ont atteint 1,43 million d'unités en 2025, une progression qui se répercute sur la demande de matériaux de finition à mesure que les projets passent du gros œuvre aux aménagements intérieurs.[1]U.S. Census Bureau, "Rapport trimestriel sur le commerce électronique T3 2025," census.gov La construction de maisons individuelles domine à nouveau, mais les projets multifamiliaux fournissent des volumes concentrés qui spécifient souvent des revêtements muraux commerciaux de type II. Les dépenses de rénovation ont atteint 509 milliards USD en 2025, une hausse progressive portée par des propriétaires disposant de capitaux propres importants qui réinvestissent dans leurs biens. Les États de la ceinture solaire apportent un élan supplémentaire grâce à des dynamiques migratoires et d'emploi favorables. Le marché des revêtements muraux et de la décoration murale aux États-Unis évolue donc en parallèle des achèvements de logements, faisant des mises en chantier un indicateur avancé des expéditions d'unités.
Demande croissante de solutions à impression numérique et d'approvisionnement en ligne d'œuvres d'art murales
Les avancées des systèmes à jet d'encre grand format permettent aux marques d'imprimer des tirages sur mesure en quelques jours, rendant possible la personnalisation de masse à des prix accessibles aux consommateurs. Le chiffre d'affaires domestique de Wayfair de 2,728 milliards USD au T3 2025, avec 63 % des commandes passées via mobile, souligne comment les canaux numériques redéfinissent le comportement d'achat.[2]Wayfair Inc., "Communiqué de résultats T3 2025," investor.wayfair.com Les outils de réalité augmentée sur mobile réduisent l'incertitude stylistique, incitant les acheteurs à des paniers de valeur plus élevée. Les fabricants capables d'intégrer des portails de commande pilotés par API atteignent désormais la longue traîne des préférences de design que les magasins spécialisés peinaient à stocker. En conséquence, le marché des revêtements muraux et de la décoration murale aux États-Unis trouve des volumes supplémentaires en ligne sans élargir son empreinte physique.
Hausse des revenus disponibles et des dépenses de rénovation résidentielle
Les revenus médians des ménages dans les grandes métropoles continuent de dépasser l'inflation, permettant aux propriétaires à revenus élevés de réaliser des améliorations discrétionnaires malgré la volatilité macroéconomique. Quatre-vingt-dix pour cent des propriétaires interrogés en 2024 prévoyaient une rénovation dans les 12 mois, en privilégiant les zones à fort impact visuel comme les cuisines et les murs d'accent. Les décisions de rénovation suivent généralement un refinancement hypothécaire ou un retrait de capitaux propres, de sorte que des valorisations plus élevées catalysent les dépenses. Les papiers peints haut de gamme à support non tissé séduisent ces clients car ils associent une esthétique raffinée à une dépose facilitée lors de la revente. Les projets portés par les revenus soutiennent ainsi le marché des revêtements muraux et de la décoration murale aux États-Unis, même lorsque les budgets intermédiaires se resserrent.
Essor des locations à court terme stimulant des cycles de renouvellement rapide de l'esthétique intérieure
Les hôtes sur Airbnb et des plateformes similaires renouvellent leurs intérieurs tous les 18 à 24 mois pour maintenir la visibilité de leurs annonces, un cycle bien plus court que celui de 5 à 7 ans des logements occupés par leurs propriétaires. Le papier peint amovible à coller élimine la main-d'œuvre d'un entrepreneur, permettant aux opérateurs de répondre rapidement aux tendances décoratives changeantes tout en évitant les frais de dommages. Les concentrations d'occupation à New York, Miami, Los Angeles et Nashville amplifient la rotation des produits, faisant de la densité locative un indicateur précis de la demande locale. Le phénomène stimule la fréquence des transactions et, comme les locataires privilégient les imprimés audacieux pour différencier les espaces, les valeurs moyennes des commandes ont tendance à augmenter, élargissant davantage le marché des revêtements muraux et de la décoration murale aux États-Unis.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte concurrence du segment de la peinture | -0.8% | Marchés intérieurs et ruraux sensibles aux prix | Moyen terme (2-4 ans) |
| Impact de la récente volatilité macroéconomique sur les dépenses des consommateurs | -0.6% | Ménages à revenus intermédiaires à l'échelle nationale | Court terme (≤ 2 ans) |
| Extension des droits de douane américains sur les pigments spéciaux et les composés vinyliques, entraînant une hausse des coûts des intrants | -0.5% | Fabricants dépendants des importations | Court terme (≤ 2 ans) |
| Pénurie d'installateurs qualifiés augmentant le coût total et retardant les projets commerciaux | -0.4% | Métropoles à forte croissance de la ceinture solaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte concurrence du segment de la peinture
La peinture maintient sa domination en termes de volume car elle coûte environ un tiers d'une installation de papier peint d'entrée de gamme et ne nécessite aucune compétence spécialisée pour son application. Les rénovateurs soucieux de leur budget optent souvent pour une nouvelle couche de peinture plutôt que pour un revêtement mural à motifs lorsque l'inflation étire les budgets de projet. Les marques de peinture ont également lancé des finitions texturées et des outils de visualisation en ligne qui réduisent l'écart esthétique avec les revêtements muraux. Cette rivalité est la plus aiguë dans les comtés ruraux où le revenu par habitant est inférieur aux moyennes côtières, créant un frein constant sur le marché des revêtements muraux et de la décoration murale aux États-Unis.
Impact de la récente volatilité macroéconomique sur les dépenses des consommateurs
Le sentiment des consommateurs a fléchi en 2025 avec la hausse des défauts de paiement sur cartes de crédit et le ralentissement de la croissance des salaires réels, poussant 74 à 77 % des acheteurs à déclasser leurs achats dans toutes les catégories. Les revêtements muraux de milieu de gamme, pilier traditionnel des magasins spécialisés, ont subi le plus gros des réductions de dépenses, tandis que les gammes premium et budget ont continué à trouver des acheteurs aux deux extrémités du spectre des revenus. Les détaillants avec des frais généraux fixes ont eu du mal à ajuster leurs prix, poussant certains indépendants à quitter le marché. Bien que les plateformes de commerce électronique aient utilisé des promotions algorithmiques pour amortir le choc, la faiblesse des dépenses discrétionnaires maintient les volumes à court terme en deçà de leur potentiel sur le marché des revêtements muraux et de la décoration murale aux États-Unis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la domination des revêtements muraux masque la vélocité de la décoration murale
Les revêtements muraux ont représenté 78,42 % des revenus de 2025, ancrés par le papier peint vinyle, les panneaux stratifiés et les carreaux céramiques qui répondent aux codes de durabilité stricts pour les installations hôtelières et de santé. La richesse des bibliothèques d'impression du papier peint et sa disponibilité croissante en encres à faible teneur en COV continuent de garantir des spécifications répétées pour les espaces à fort trafic. En revanche, la décoration murale devrait se développer à un TCAC de 6,42 % jusqu'en 2031, portée par les toiles personnalisées, les miroirs encadrés et les décalcomanies amovibles qui séduisent les locataires férus de design. Les marques de commerce électronique associent de plus en plus les œuvres d'art murales à des applications de visualisation, réduisant les frictions décisionnelles et augmentant les valeurs des paniers. Le marché des revêtements muraux et de la décoration murale aux États-Unis présente ainsi un segment central à fort volume couplé à une catégorie auxiliaire à croissance plus rapide.
La croissance des intérieurs numériques stimule également la demande de murales amovibles à coller, permettant aux propriétaires d'essayer des motifs audacieux sans engagement permanent. Les pièces hybrides où un mur d'accent s'associe à des œuvres d'art coordonnées illustrent comment les ventes inter-catégories convergent. Les fournisseurs qui proposent des collections coordonnées gagnent des parts de marché car ils simplifient la cohérence stylistique pour les consommateurs qui commandent en ligne. À mesure que ces offres groupées se multiplient, le marché des revêtements muraux et de la décoration murale aux États-Unis resserre le lien entre revêtement et décoration, augmentant la valeur totale adressable par projet.


Par matériau : base installée du vinyle face à la prime de performance du métal
Le vinyle représentait 38,43 % des revenus matériaux de 2025, bénéficiant de décennies de base installée dans les couloirs, les chambres d'hôtes et les espaces publics nécessitant des surfaces lessivables. Les innovations en plastifiants sans phtalates visent à préserver ce leadership tout en respectant les seuils CDPH 01350 de Californie.[3]Département de la santé publique de Californie, "Méthode standard 01350," cdph.ca.gov Les substrats en papier et non tissés gagnent en popularité dans les rénovations résidentielles où la respirabilité compense une moindre résistance à l'abrasion. Les revêtements muraux métalliques, bien que représentant une part plus modeste aujourd'hui, devraient atteindre un TCAC de 6,64 % jusqu'en 2031, les architectes spécifiant des panneaux en cuivre ou en aluminium avec des supports acoustiques pour satisfaire les critères sonores WELL v2.
Des coefficients de réduction du bruit compris entre 0,75 et 0,95 positionnent des produits comme les panneaux Symphony en tant que solutions clés en main pour les bureaux en open space. Simultanément, les carreaux en cuivre antimicrobien démontrant une réduction bactérienne de 99,9 % en deux heures élargissent leur adoption dans les hôpitaux et les établissements de soins de longue durée. Ces atouts de performance aident les fabricants à défendre leurs marges face aux substitutions par la peinture et soutiennent la premiumisation au sein du marché des revêtements muraux et de la décoration murale aux États-Unis.
Par secteur d'utilisation finale : la base de l'hôtellerie, la vélocité du logement
L'hôtellerie a contribué à hauteur de 28,32 % des revenus de 2025, les normes de marque exigeant des renouvellements de décoration tous les cinq à sept ans, générant un volume de base stable pour les revêtements muraux à forte impression. Les opérateurs de luxe et de boutique commandent de plus en plus des motifs sur mesure pour renforcer leur positionnement expérientiel, soutenant des prix plus élevés au mètre. Le logement résidentiel, cependant, devrait enregistrer un TCAC de 7,38 % jusqu'en 2031, porté par 1,43 million de mises en chantier annuelles et des dépenses de rénovation en hausse. Les revêtements amovibles à coller séduisent les locataires et les primo-accédants qui recherchent des améliorations rapides avec un minimum d'outils.
La densité des locations à court terme amplifie la fréquence des cycles, les hôtes renouvelant les unités pour améliorer les algorithmes de réservation. Les promoteurs de projets multifamiliaux appliquent des revêtements muraux antimicrobiens à faible teneur en COV dans les espaces communs pour atteindre les objectifs de certification WELL, enrichissant la demande fonctionnelle. À mesure que les mandats de bâtiments sains se multiplient, le marché des revêtements muraux et de la décoration murale aux États-Unis capte à la fois les dépenses esthétiques et de performance dans les couloirs résidentiels.
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par canal de distribution : empreinte des magasins spécialisés face à la vélocité du commerce électronique
Les magasins spécialisés ont maintenu une part de 31,21 % en 2025, s'appuyant sur l'échantillonnage en showroom et les recommandations d'installateurs essentiels aux grandes soumissions commerciales. Les professionnels du secteur s'appuient encore sur l'évaluation tactile en personne avant d'approuver des spécifications à haute valeur ajoutée. Le commerce électronique, dont la croissance est prévue à un TCAC de 7,52 % jusqu'en 2031, capte les commandes des consommateurs pour des designs à impression numérique et amovibles à coller livrés directement à domicile. Le taux de clients récurrents de 80,1 % de Wayfair illustre la confiance construite grâce aux retours gratuits et aux technologies de visualisation.
Les fabricants adoptent de plus en plus des modèles hybrides, ouvrant des points de vente éphémères à service limité qui orientent les acheteurs vers des catalogues en ligne pour des assortiments plus larges. Les microsites en vente directe aux consommateurs prospèrent également, offrant une cohérence des couleurs au niveau du lot et des dimensions personnalisées indisponibles dans la grande distribution. La convergence des canaux élargit donc l'accessibilité, consolidant les perspectives de croissance du marché des revêtements muraux et de la décoration murale aux États-Unis.
Analyse géographique
Les mises en chantier résidentielles se concentrent au Texas, en Floride, en Arizona et en Caroline du Nord, où des politiques favorables aux entreprises, la croissance de l'emploi et les migrations entrantes stimulent la demande de papier peint vinyle d'entrée de gamme. Ces États de la ceinture solaire représentent une part croissante des achèvements totaux, positionnant les distributeurs locaux pour écouler rapidement les volumes. Les métropoles côtières telles que San Francisco, Los Angeles, Boston et New York appliquent des codes d'émissions stricts, favorisant une adoption plus rapide des substrats à faible teneur en COV, en papier et biosourcés. Les fabricants certifient souvent leurs gammes nationales selon la norme CDPH 01350 de Californie pour éviter des stocks doubles, propageant ainsi la norme à l'échelle nationale.
Les centres urbains concentrent les projets hôteliers et les locations à court terme qui renouvellent leurs intérieurs plus souvent que les logements occupés par leurs propriétaires. La forte fréquentation touristique à Miami Beach et à Manhattan se traduit par des projets récurrents pour les hôtels boutique à la recherche de traitements muraux propices aux réseaux sociaux. À l'inverse, les comtés ruraux de l'intérieur restent centrés sur la peinture en raison de revenus plus faibles et d'une culture du bricolage plus développée, limitant la pénétration des revêtements muraux.
Le commerce électronique érode les disparités géographiques en livrant à l'échelle nationale en quelques jours, mais les coûts de fret et les délais favorisent encore les centres de distribution centralisés proches des grands corridors logistiques. Ainsi, Memphis, Atlanta et Dallas émergent comme des nœuds de distribution stratégiques, permettant des livraisons plus rapides et renforçant la position concurrentielle du marché des revêtements muraux et de la décoration murale aux États-Unis dans des régions disparates.
Paysage réglementaire
Les fournisseurs américains de revêtements muraux et de décoration murale opèrent sous des exigences chevauchantes en matière de qualité de l'air intérieur, de sécurité chimique et d'émissions de fabrication qui influencent le choix des matériaux et les processus de production. Les règles de l'EPA sur l'air pour les opérations d'impression s'appliquent aux installations utilisant l'impression rotogravure et flexographique grande largeur en vertu du NESHAP, ce qui favorise les investissements dans des encres à émissions plus faibles et la capture de solvants dans le cadre de dispositions telles que le 40 CFR 63.825. Côté produit et installation, les régimes d'essais de tenue au feu et de performance suivent des normes telles que CCC-W-408D, tandis que la réglementation de 2022 de la US Consumer Product Safety Commission, qui qualifie les cordons dangereux des revêtements de fenêtre de danger substantiel pour le produit au titre du Consumer Product Safety Act, façonne les décisions d'assortiment dans les offres groupées de décoration murale et de traitements de fenêtre.
Analyse de la chaîne de valeur
La chaîne de valeur comprend des matières premières telles que le papier et les substrats non tissés, les composés vinyliques, les pigments, les encres, les adhésifs et les couches de finition protectrices. La transformation et l'impression utilisent généralement la gravure, la sérigraphie et, de plus en plus, le jet d'encre numérique pour les petites séries, suivies d'étapes de finition telles que la stratification, le gaufrage, les revêtements antimicrobiens et les doublures acoustiques. Aux États-Unis, la capacité domestique reste plus concentrée sur les produits haute performance et personnalisés, tandis que le volume du marché de masse dépend davantage des importations, si bien que la pression sur les coûts des intrants liée aux tarifs douaniers accroît la valeur de la flexibilité d'approvisionnement pour les composés vinyliques et les pigments.
En aval, les distributeurs et les magasins spécialisés gèrent des flux d'échantillonnage qui relient les spécifications des architectes aux commandes, tandis que le commerce électronique et les portails web-to-print réduisent les délais pour les modèles autocollants repositionnables. Les services d'installation et d'après-vente comptent pour la demande commerciale, les réseaux d'installateurs tels que la Wallcovering Installers Association soutenant les besoins de documentation liés aux normes de qualité de l'air intérieur et de performance. Les prestataires logistiques consolident également de plus en plus les références en expéditions prêtes pour le chantier.
Paysage concurrentiel
Aucune entreprise ne contrôle plus d'un chiffre d'affaires à un seul chiffre, maintenant le marché largement fragmenté. Les géants de la peinture établis Sherwin-Williams et Benjamin Moore exploitent leurs réseaux d'entrepreneurs pour vendre des papiers peints de marque en complément, tandis que des spécialistes régionaux comme York Wallcoverings se concentrent sur des archives de design qui séduisent les restaurations patrimoniales. Des perturbateurs comme Tempaper et Chasing Paper exploitent les formats amovibles à coller, associant l'impression numérique à la demande au marketing sur les réseaux sociaux pour engager les locataires de la génération Y.
Les fabricants acquièrent des presses à jet d'encre haute vitesse qui optimisent l'économie des petites séries, intègrent des configurateurs web-to-print et se connectent directement aux applications de réalité augmentée. Cette intégration verticale réduit les délais de livraison de semaines à jours, un avantage difficile à égaler pour les imprimeurs héliographiques conventionnels. La série acoustique Symphony de CertainTeed satisfait les critères acoustiques WELL, tandis que les panneaux en alliage de cuivre de fabricants spécialisés ciblent les budgets de contrôle des infections.
Les collaborations entre fournisseurs de substrats et entreprises de technologie de finition accélèrent l'innovation. Par exemple, les revêtements antimicrobiens développés conjointement avec des géants de la chimie garantissent la conformité réglementaire sans compromettre la fidélité d'impression. Les entreprises qui joignent des dossiers de certification aux expéditions de produits allègent la charge de travail des architectes, obtenant une inclusion répétée dans les spécifications maîtresses. Compte tenu de ces dynamiques, le marché des revêtements muraux et de la décoration murale aux États-Unis récompense les acteurs agiles qui allient agilité de design et revendications de performance validées.
Leaders de l'industrie des revêtements muraux et de la décoration murale aux États-Unis
Benjamin Moore & Co.
York Wall Coverings
Crossville Inc. Tile
F. Schumacher & Co.
Brewster Home Fashion LLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les innovations en matière de matériaux et de chimie créent des espaces vierges pour les clients recherchant une durabilité de qualité commerciale avec des ingrédients plus propres et une documentation de conformité plus claire. Dans les revêtements muraux vinyliques de Type II utilisés dans l'hôtellerie et d'autres usages à fort trafic, Momentum Textiles & Wallcovering a lancé Circon en juin 2024, un vinyle de Type II biosourcé et neutre en carbone développé avec Versa Designed Surfaces, illustrant une voie permettant aux fournisseurs de se différencier au-delà du design d'impression. Les fournisseurs qui associent des substrats, des encres et une logistique à faibles émissions à des dossiers d'appel d'offres incluant des listes de contrôle sur la qualité de l'air intérieur et l'ESG renforcent également leur position dans les appels d'offres concurrentiels.
Les programmes de circularité et d'infrastructure ajoutent des opportunités d'exécution dans l'ensemble de la décoration murale, notamment pour l'emballage, l'échantillonnage et les modèles de commerce électronique à forte incidence de retours. En janvier 2026, Circular Action Alliance a continué de développer les programmes de responsabilité élargie des producteurs (REP) et a distribué 8 millions de USD aux installations de recyclage pour des mises à niveau, ce qui soutient la capacité du système de recyclage avec laquelle les fournisseurs peuvent s'aligner via des emballages repensés, des expéditions consolidées et des initiatives de reprise. Sur les matériaux de performance, Len-Tex mettant en avant sa base de fabrication de North Walpole et son positionnement Clean Vinyl Technology soutient une proposition de valeur premium et axée sur la conformité pour les acheteurs commerciaux qui équilibrent durabilité, considérations de qualité de l'air intérieur et récits de durabilité de marque.
Développements récents du secteur
- Juin 2026 : une collaboration entre Benjamin Moore et ses partenaires de vente au détail et de design étend la palette Color Trends 2026 au-delà des murs, permettant une intégration inter-catégories avec des programmes de revêtements muraux et de décoration qui soutiennent des cycles de design cohérents. Cette action lie la stratégie couleur à la planification de la décoration murale et à l'exécution en magasin, élargissant les opportunités de merchandising coordonné entre catégories.
- Juin 2025 : Benjamin Moore a annoncé un partenariat pluriannuel dans le domaine de la maison avec des marques de Williams-Sonoma, notamment Pottery Barn, West Elm et Rejuvenation, pour concevoir des palettes de couleurs et des expériences de design en magasin. La collaboration renforce les liens de merchandising omnicanal entre la couleur murale, la décoration murale et les assortiments plus larges d'ameublement.
- Octobre 2024 : une collection menée par une designer chez F. Schumacher & Co. en partenariat avec Johanna Ortiz couvre les tissus, les revêtements muraux et les garnitures. Ce lancement soutient la premiumisation et un renouvellement plus rapide des motifs, s'alignant sur des collections différenciées et découvrables numériquement.


Cadre de la méthodologie de recherche et portée du rapport
Définition et portée du marché
Ce marché est comptabilisé comme la valeur des produits de revêtement mural et de décoration murale vendus aux États-Unis pour les intérieurs résidentiels et non résidentiels, couvrant les articles qui finissent la surface du mur ou qui sont montés sur le mur à des fins de décoration.
Exclusions de portée : nous excluons les services de main-d'œuvre et d'installation sur site, ainsi que les peintures générales et les matériaux de préparation de surface.
Aperçu de la segmentation
- Par type de produit
- Revêtement mural
- Panneau mural
- Papier peint
- Papier peint vinyle
- Papier peint non tissé
- Papier peint à base de papier
- Papier peint en tissu
- Autres types de papier peint
- Carreau
- Revêtement mural métallique
- Autres types de produits
- Décoration murale
- Art mural
- Décalcomanie murale
- Cadres muraux (miroirs, etc.)
- Autres décorations murales
- Revêtement mural
- Par matériau
- À base de papier
- Tissu/Textile
- À base de bois
- Vinyle
- Métal
- Plastique
- Autres matériaux
- Par secteur d'utilisation finale
- Hôtellerie
- Santé
- Commerce de détail
- Bureaux d'entreprise
- Éducation
- Logement résidentiel
- Installations industrielles
- Autres secteurs d'utilisation finale
- Par canal de distribution
- Magasin spécialisé
- Magasin franchisé
- Commerce électronique
- Autres canaux de distribution
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire nous a aidés à établir le scénario de demande de base et les principaux points de contrôle pour le marché américain, avant l'application de toute hypothèse issue des entretiens. Nous nous sommes appuyés sur des sources publiques telles que les données de construction et de logement du US Census Bureau, les indices de prix du Bureau of Labor Statistics et les statistiques commerciales de la US International Trade Commission pour comprendre les cycles de rénovation, l'orientation des prix et l'exposition aux importations. Nous avons également utilisé des sources telles que l'American Institute of Architects (pour les signaux de facturation en architecture), et les orientations de l'EPA sur les matériaux intérieurs pour comprendre quels changements de produits étaient discutés sur le marché.
Du côté de l'offre, nous avons utilisé des rapports annuels, des présentations aux investisseurs et une presse spécialisée réputée pour cartographier les mix produits et l'accent mis sur les canaux, en particulier là où les panneaux muraux, le papier peint, les carreaux et l'art mural se chevauchent au détail. Un abonnement payant axé sur les données financières des entreprises et un autre axé sur les enregistrements d'importation et d'exportation au niveau des expéditions ont été utilisés de manière sélective pour recouper les pools de revenus et les hypothèses de flux de produits. Les sources listées ci-dessus sont illustratives, et de nombreuses autres références publiques ont été examinées pour collecter des données, les valider et clarifier les questions ouvertes.
Entretiens et enquêtes primaires
Des entretiens primaires et de courtes enquêtes ont été utilisés pour convertir des signaux larges en données de dimensionnement exploitables, notamment les fourchettes de prix typiques, les marges des canaux, les schémas de demande liés à la rénovation et les évolutions de mix entre revêtement et décoration. Nous avons échangé avec des fabricants, des distributeurs, des détaillants spécialisés, des installateurs et des prescripteurs commerciaux, puis comparé les retours entre les principales régions américaines afin de réduire le biais lié à une seule région et de combler les lacunes laissées par les données publiques.
Répartition des répondants du travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 32 % | Dirigeants (CXO) : 12 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 32 % |
| Acteurs plus petits : 16 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement de base commence par une construction descendante qui reconstitue le pool de dépenses à partir de l'activité de logement aux États-Unis et des signaux d'aménagement commercial, puis le filtre en demande de revêtement mural et de décoration murale à l'aide des taux de pénétration et des cycles de remplacement. Une fois ce grand pool constitué, nous le corroborons par des vérifications ascendantes sélectives telles que des points de prix échantillonnés par type de produit, des répartitions de canaux issues des entretiens et des fourchettes de revenus des fournisseurs lorsque des données divulguées existent.
Les principaux intrants utilisés dans le modèle comprenaient les mises en chantier de logements et l'orientation des dépenses de rénovation, la part de la demande de rénovation par rapport à la construction neuve, l'intensité des importations par groupe de matériaux, l'évolution des prix observée via les indicateurs d'inflation et de commerce pertinents, et le mix des canaux de distribution entre magasins spécialisés, points de vente franchisés et commerce électronique. Pour les prévisions, une analyse de scénarios a été appliquée autour de la rotation du parc de logements et du calendrier de rénovation commerciale, puis la trajectoire finale a été alignée sur le consensus des entretiens concernant les évolutions de prix et de mix à court terme (par exemple, panneaux muraux contre papier peint, et cadres et stickers au sein de la décoration). Lorsque les vérifications ascendantes étaient incomplètes pour les petits acteurs locaux, l'écart a été traité à l'aide de facteurs d'échelle basés sur les canaux, testés par rapport aux signaux de flux commerciaux et d'intensité de vente au détail.
Validation des données et cycle de mise à jour
La validation a été effectuée en plusieurs passes, où les résultats du modèle ont été comparés à des signaux indépendants tels que l'orientation de l'activité de construction, les tendances des importations et les prix de vente moyens implicites par type de produit. Les écarts importants ont été signalés, les hypothèses sous-jacentes ont été examinées, et des reprises de contact ciblées ont été déclenchées lorsqu'un écart ne pouvait pas être expliqué par un événement de marché clair.
Avant validation finale, un second examen par un analyste est réalisé pour vérifier l'arithmétique, la cohérence des unités et si les hypothèses correspondent toujours aux dernières publications publiques. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient la demande de logement, la tarification ou le comportement des canaux. Avant la livraison, une dernière passe est effectuée afin que les clients reçoivent la vision la plus récente.
Comparaison du dimensionnement du marché américain des revêtements muraux et de la décoration murale de Mordor Intelligence avec d'autres estimations publiées
Les chiffres publiés pour ce marché peuvent sembler très éloignés les uns des autres, car chaque éditeur définit différemment la ligne de produits, utilise des points de prix différents et actualise ses hypothèses à des moments différents. L'année sélectionnée, le calendrier de conversion des devises et la manière dont les ventes en commerce électronique par rapport aux ventes en magasin sont traitées ont également tendance à faire varier la valeur finale.
Les services d'installation se situent hors du périmètre de Mordor Intelligence, si bien que les chiffres qui regroupent la main-d'œuvre des entrepreneurs avec les ventes de produits seront naturellement plus élevés, même si les volumes unitaires sont similaires. Un autre facteur d'écart est l'étendue de la catégorie décoration, certaines estimations intégrant des accessoires domestiques plus larges qui ne sont pas fixés au mur, puis appliquant des taux de croissance de détail généraux sans vérifier les cycles de rénovation et les marges des canaux.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 14,93 milliards de USD (2025) | |
| Cabinet de conseil mondial A | 28,40 milliards de USD (2026) | Utilise un pool de revenus plus large qui semble combiner les ventes de produits avec des dépenses axées sur les services et des catégories de vente au détail de décoration plus larges, et il est également rapporté sur une année de base différente, ce qui ajoute des effets d'inflation et de calendrier de cycle. |
| Blog sectoriel B | 12,00 milliards de USD (2023) | Reflète probablement une définition plus étroite, plus proche des revêtements muraux uniquement, et repose sur des statistiques publiques limitées avec une projection de croissance simple, ce qui peut manquer les compléments de décoration murale et les effets de mix de canaux. |
Globalement, l'écart entre les totaux publiés s'explique principalement par l'inclusion ou non de la main-d'œuvre et des articles d'accessoires domestiques au sens large, et par la manière dont la tarification et les canaux sont mis à jour d'une année à l'autre. L'utilisation de limites claires centrées uniquement sur le produit et la vérification des hypothèses par rapport aux signaux du logement, du commerce et des canaux permettent de garder le chiffre final traçable jusqu'à des intrants reproductibles.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché des revêtements muraux et de la décoration murale aux États-Unis ?
Le marché est évalué à 15,63 milliards USD en 2026 et devrait atteindre 19,98 milliards USD d'ici 2031.
Quelle catégorie de produits détient la plus grande part ?
Les revêtements muraux représentent 78,42 % de la part de marché totale en 2025, reflétant leur utilisation généralisée dans les projets commerciaux et résidentiels.
Quel canal connaît la croissance la plus rapide ?
Le commerce électronique devrait se développer à un TCAC de 7,52 % jusqu'en 2031, stimulé par les achats sur mobile et les outils de visualisation numérique.
Pourquoi les revêtements muraux métalliques gagnent-ils du terrain ?
Les panneaux en cuivre et en aluminium offrent des performances antimicrobiennes et acoustiques conformes aux directives WELL et de contrôle des infections.
À quelle fréquence les hôtes de locations à court terme renouvellent-ils leurs intérieurs ?
Les annonces renouvellent généralement leur décoration tous les 18 à 24 mois, bien plus rapidement que les cycles traditionnels des logements occupés par leurs propriétaires, favorisant les solutions amovibles à coller.
Quel est le principal frein à la croissance du marché ?
La concurrence par les prix de la peinture reste un frein majeur, en particulier dans les régions sensibles aux coûts et pour les rénovations de milieu de gamme.
Dernière mise à jour de la page le:



