
Taille et part du marché européen de l'assurance habitation
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 177.80 Milliards de dollars |
| Taille du Marché (2026) | 184.5 Milliards de dollars |
| Taille du Marché (2031) | 225.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.10 % |
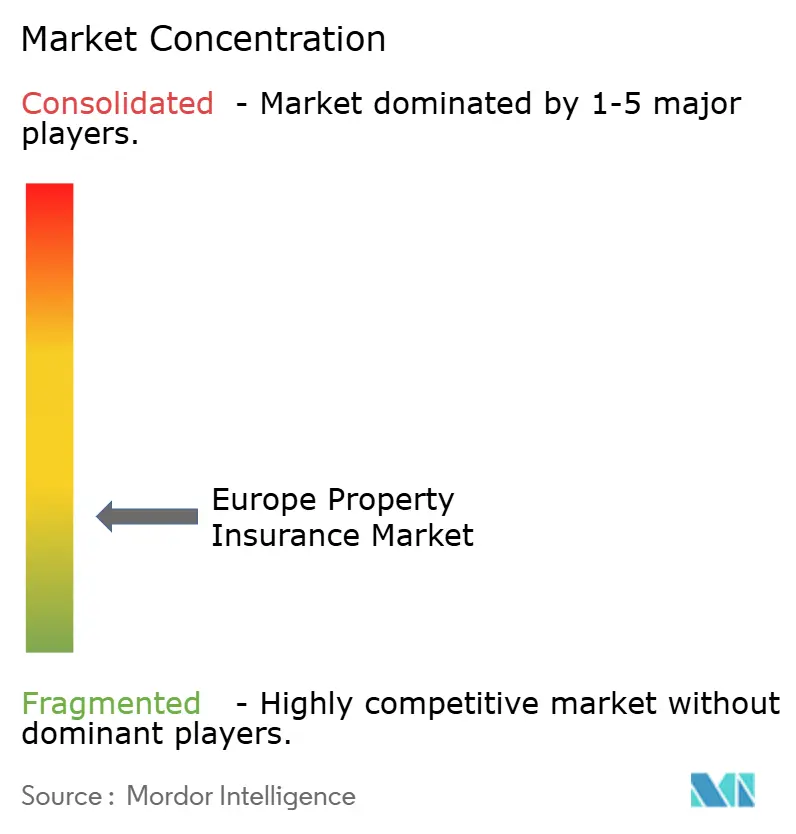
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen de l'assurance habitation par Mordor Intelligence
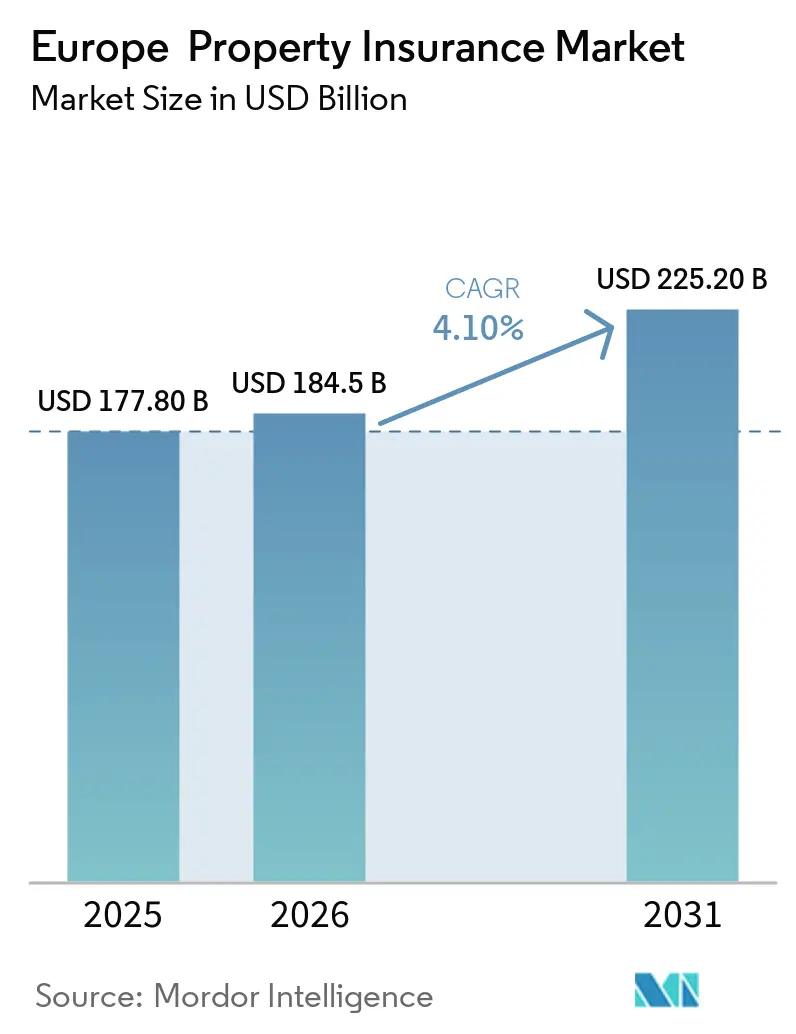
La taille du marché européen de l'assurance habitation devrait passer de 177,80 milliards USD en 2025 à 184,5 milliards USD en 2026 et atteindre 225,20 milliards USD d'ici 2031, à un CAGR de 4,10 % sur la période 2026-2031.
Les pertes liées aux catastrophes naturelles ont accru le besoin d'une protection plus large des biens dans toute la région, tandis qu'une part significative des pertes reste non assurée. L'EIOPA a indiqué que seulement 25 % des pertes dues aux catastrophes naturelles dans l'Union européenne ont été assurées au cours des dernières décennies, ce qui laisse un important déficit de protection à combler par les assureurs et les autorités publiques. L'exposition aux risques immobiliers dans les pays européens modélisés a augmenté de 7 % par an de 2021 à 2025, en raison de l'activité de construction et de la hausse des valeurs d'actifs. Les mesures réglementaires, les dispositifs de partage des risques et la distribution numérique élargissent les perspectives de croissance des primes sur le marché européen de l'assurance habitation. La hausse des coûts de réparation, les contraintes d'accessibilité financière et l'incertitude quant aux futures pertes climatiques limitent également la capacité des assureurs à étendre la couverture dans les zones à haut risque.
Points clés du rapport
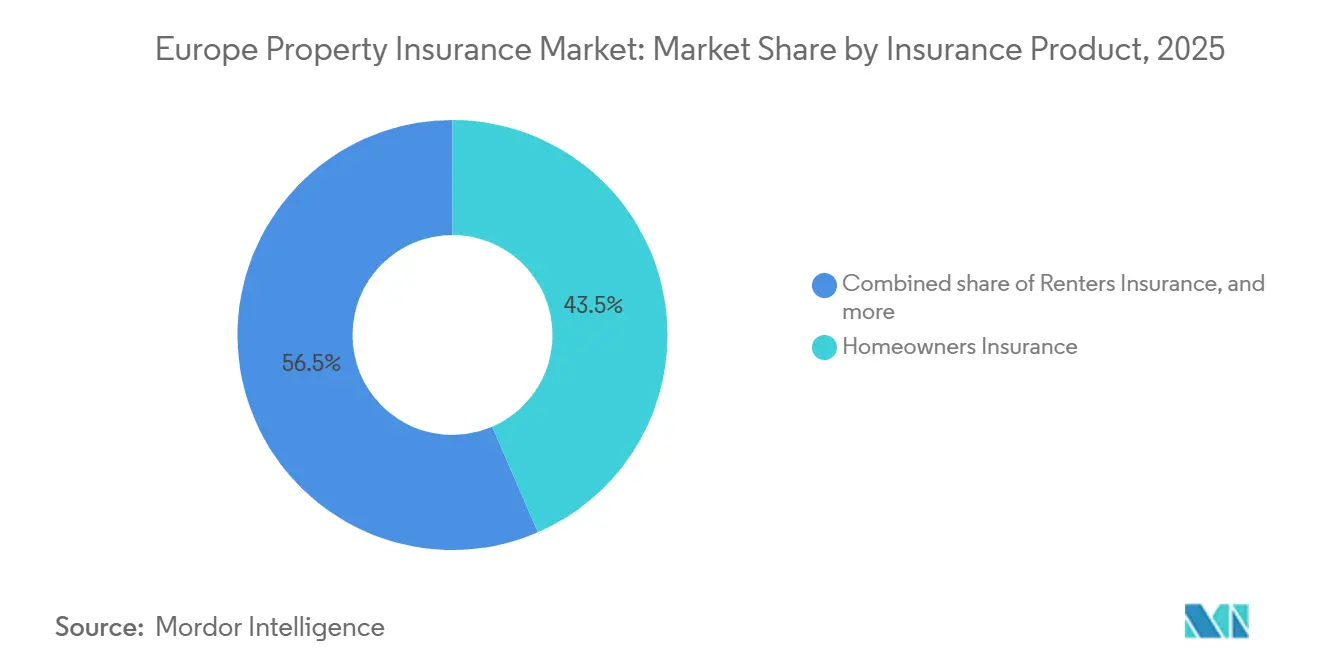
- Par produit d'assurance, l'assurance propriétaires occupants a représenté 43,5 % de la part du marché européen de l'assurance habitation en 2025, tandis que l'assurance propriétaires bailleurs devrait croître à un CAGR de 5,6 % jusqu'en 2031.
- Par type de couverture, la couverture des bâtiments et des structures a représenté 60,3 % de la part du marché européen de l'assurance habitation en 2025, tandis que la couverture des pertes d'exploitation et de revenus devrait croître à un CAGR de 5,1 % jusqu'en 2031.
- Par type de bien, les biens résidentiels ont représenté 56,2 % du marché européen de l'assurance habitation en 2025, tandis que les biens industriels et manufacturiers devraient croître à un CAGR de 5,8 % jusqu'en 2031.
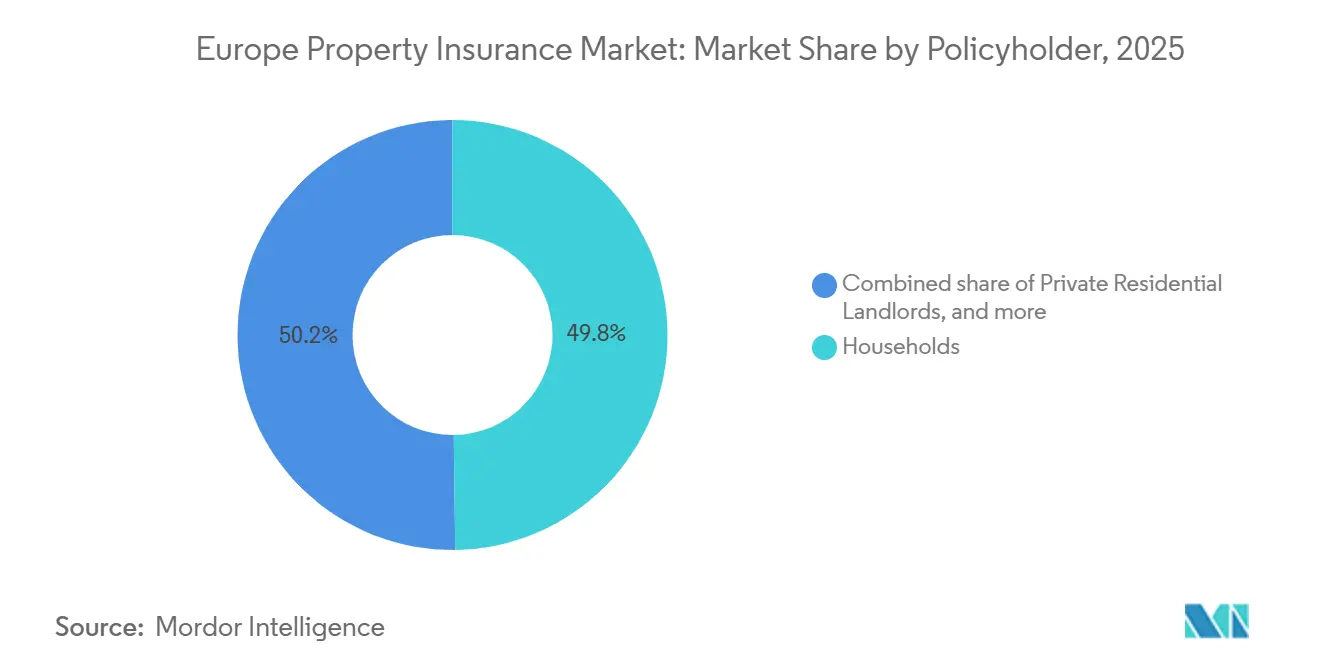
- Par souscripteur, les ménages ont représenté 49,8 % du marché européen de l'assurance habitation en 2025, tandis que les propriétaires immobiliers professionnels devraient croître à un CAGR de 6 % jusqu'en 2031.
- Par canal de distribution, les agents et courtiers ont représenté 67,4 % du marché européen de l'assurance habitation en 2025, tandis que les canaux intégrés et affinitaires devraient croître à un CAGR de 9,6 % jusqu'en 2031.
- Par géographie, l'Allemagne a représenté 18,4 % du marché européen de l'assurance habitation en 2025, tandis que l'Italie devrait croître à un CAGR de 5,4 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen de l'assurance habitation
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fréquence et gravité accrues des risques climatiques pesant sur les biens | +1.2% | Europe, notamment l'Italie, l'Espagne, la France, l'Allemagne et l'Europe centrale et orientale | Court terme (≤ 2 ans) |
| Hausse des valeurs immobilières et de l'exposition dans les zones à haut risque | +0.8% | Europe du Nord et de l'Ouest, notamment le Royaume-Uni, l'Allemagne, le BENELUX et la France | Moyen terme (2-4 ans) |
| Hausse des coûts de construction, de réparation et de remplacement | +0.7% | Europe, avec une pression particulière au Royaume-Uni et en Allemagne | Court terme (≤ 2 ans) |
| Élargissement de la couverture des catastrophes naturelles et partage public-privé des risques | +0.6% | Italie, Europe du Sud, France, Espagne et Allemagne | Moyen terme (2-4 ans) |
| Solutions paramétriques et fondées sur les données pour les risques immobiliers | +0.4% | Allemagne, France, Royaume-Uni, Italie et Europe au sens large | Moyen terme (2-4 ans) |
| Adoption des technologies de prévention des risques immobiliers | +0.3% | Pays nordiques, Royaume-Uni et Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'accélération de la fréquence des catastrophes naturelles redéfinit la tarification du risque immobilier européen
Les aléas naturels constituent désormais un enjeu de souscription durable pour le marché européen de l'assurance habitation, et non plus un simple événement de sinistres ponctuel. L'EIOPA a noté que les 4 années précédant 2026 figuraient parmi les 5 années les plus coûteuses en Europe en matière de pertes liées au climat depuis 1980[1]. La fréquence croissante des inondations, des tempêtes, des incendies de forêt et d'autres aléas renforce la valeur d'une couverture habitation complète pour les ménages et les entreprises. Elle accroît également l'importance d'une cartographie précise des risques, de la rédaction des conditions de police et de la protection en réassurance lors de la tarification de nouveaux contrats. Le marché européen de l'assurance habitation peut bénéficier de la demande de couverture, mais la hausse des sinistres attendus peut réduire les marges de souscription si la tarification et la protection ne suivent pas le rythme. Les assureurs accordent donc une importance croissante à la prévention et à la sélection des risques, en complément du règlement des sinistres après perte.
La hausse des valeurs immobilières et de l'exposition urbaine amplifie le potentiel de pertes assurées
La hausse des valeurs des bâtiments et les nouvelles constructions ont augmenté les valeurs assurées exposées aux sinistres immobiliers à travers l'Europe. Verisk a constaté que l'exposition aux risques immobiliers dans ses pays européens modélisés a progressé de 7 % par an entre 2021 et 2025, soutenue par la construction et la hausse des valeurs d'actifs. Au Royaume-Uni, les coûts de reconstruction résidentielle ont augmenté de 4,9 % au cours de l'année jusqu'en janvier 2026, après une hausse de 3,8 % l'année précédente[2]. Des valeurs de remplacement plus élevées peuvent accroître les primes émises sur le marché européen de l'assurance habitation, mais elles augmentent également le risque de sous-assurance lorsque les polices ne sont pas mises à jour. Les bâtiments commerciaux et industriels nécessitent une réévaluation régulière, car leurs coûts de réparation peuvent évoluer plus rapidement que l'indexation annuelle standard. Cela fait de la valorisation au renouvellement une pratique importante de souscription et de maîtrise des pertes pour les assureurs et les courtiers.
Les dispositifs public-privé de couverture des catastrophes naturelles élargissent la protection et les primes adressables
Les dispositifs public-privé deviennent une voie importante pour élargir la protection contre les catastrophes naturelles sur le marché européen de l'assurance habitation. Le régime italien d'assurance obligatoire des entreprises contre les catastrophes naturelles a été étendu des grandes entreprises en mars 2025 aux petites et moyennes entreprises en janvier 2026, couvrant les risques de tremblement de terre, d'inondation, de glissement de terrain et de submersion pour les actifs des entreprises. L'association allemande des assureurs a proposé Elementar Re en décembre 2025 pour soutenir la protection de 400 000 bâtiments à haut risque par le biais d'un partage des risques financé par le secteur[3]. L'EIOPA et le Mécanisme européen de stabilité ont modélisé un pool européen de couverture en excédent de sinistres catastrophiques susceptible de réduire le déficit de protection immobilière de 50 % à 10 %. De tels dispositifs pourraient permettre aux assureurs privés de fournir une couverture en première ligne, tandis que les mécanismes publics absorberaient les pertes les plus sévères. Cette approche pourrait améliorer la disponibilité de la couverture dans les zones où une couverture entièrement privée est difficile à maintenir.
Les solutions paramétriques et fondées sur les données redéfinissent la frontière de l'innovation
Les produits paramétriques et fondés sur les données élargissent l'éventail des risques pouvant être couverts par le marché européen de l'assurance habitation. AXA XL et AXA Climate utilisent des structures paramétriques pour des risques tels que les pertes d'exploitation sans dommages matériels causées par des vagues de chaleur ou des sécheresses, les données météorologiques permettant un règlement des sinistres plus rapide. Generali a étendu l'utilisation de la plateforme Aquarius RMA d'Intermap à la Pologne, à la Hongrie et à la Slovénie en juin 2026 afin de renforcer la souscription des risques d'inondation et de catastrophes naturelles[4]. Ces outils peuvent permettre une tarification au niveau de l'adresse là où les données historiques seules sont moins fiables. Ils peuvent également réduire le travail de gestion des sinistres lorsqu'un événement mesurable déclenche un paiement prédéfini. Le marché européen de l'assurance habitation voit les outils numériques utilisés à la fois pour les décisions de souscription et pour la prévention des risques avant qu'un sinistre ne survienne.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Contraintes d'accessibilité financière liées à la hausse des primes immobilières et des catastrophes naturelles | -0.6% | Italie, Espagne, Grèce et zones à haut risque en Allemagne et au Royaume-Uni | Court terme (≤ 2 ans) |
| Risque climatique, incertitude et contraintes d'assurabilité | -0.5% | Côtes méditerranéennes, couloirs d'inondation allemands et zones d'incendies de forêt au Royaume-Uni | Moyen terme (2-4 ans) |
| Inflation des coûts de sinistres et contraintes de capacité de réparation | -0.4% | Europe, avec une pression aiguë au Royaume-Uni et en Allemagne | Court terme (≤ 2 ans) |
| Sous-assurance persistante des catastrophes naturelles et lacunes de couverture | -0.3% | Europe de l'Est, Europe du Sud et zones rurales à haut risque | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'accessibilité financière des primes freine la souscription là où elle est la plus nécessaire
L'accessibilité financière peut limiter la souscription sur le marché européen de l'assurance habitation, même là où le besoin physique de protection augmente. L'enquête de l'EIOPA de 2025 a révélé que 17 % des répondants européens détenaient une couverture habitation contre les dommages liés aux catastrophes naturelles. L'enquête a identifié les limites de revenus, la complexité des conditions de police et les attentes d'un soutien public comme des obstacles à la demande. En Allemagne, 41 % des bâtiments résidentiels ne disposaient pas d'une couverture contre les dommages élémentaires en 2025, et les biens à haut risque faisaient face à des primes annuelles supérieures à 2 000 EUR (2 200 USD), contre 608 EUR (668,8 USD) pour une police habitation standard avec couverture élémentaire. La hausse des coûts de réparation peut exercer une pression supplémentaire en augmentant les primes et en créant des contraintes sur la capacité des entrepreneurs après des événements majeurs. Si les clients à faible risque quittent les pools d'assurance volontaire, le pool restant peut devenir plus exposé et plus difficile à tarifer de manière abordable.
L'incertitude climatique contraint l'assurabilité à la marge
L'incertitude climatique rend plus difficile pour les assureurs la détermination de prix durables et de conditions de couverture dans les zones exposées. L'EIOPA et le Mécanisme européen de stabilité ont estimé que 50 % des risques immobiliers européens restaient non assurés selon leur approche de modélisation des catastrophes. L'estimation était de 75 % selon les données historiques de sinistres, car cette approche couvre une base de pertes économiques plus large. L'exposition de l'Allemagne évolue d'un profil dominé par les tempêtes vers un profil avec davantage de risques d'inondation, à mesure que les processus de fortes précipitations s'intensifient. Les assureurs ont besoin de données de localisation plus détaillées et de mesures de prévention lorsque les tables de sinistres passées ne représentent pas pleinement les nouveaux schémas de risques émergents. Ces conditions peuvent réduire la capacité sur le marché européen de l'assurance habitation, notamment dans les zones côtières méditerranéennes, les couloirs d'inondation et les zones rurales présentant des lacunes de couverture persistantes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit d'assurance : l'assurance propriétaires occupants ancre le marché tandis que la couverture propriétaires bailleurs s'accélère
L'assurance propriétaires occupants représentait 43,5 % du marché européen de l'assurance habitation en 2025 et demeurait la plus grande catégorie de produits. Son importance reflète les larges populations de propriétaires occupants en Europe occidentale et les exigences des prêteurs liées aux hypothèques. L'investissement résidentiel soutient également la demande de couvertures protégeant les bâtiments et les actifs des ménages. L'Association of British Insurers a signalé 307 millions GBP (414,5 millions USD) de règlements pour affaissement au Royaume-Uni en 2025. Le sinistre moyen réglé pour affaissement a atteint 17 820 GBP (24 057 USD) au premier trimestre 2026, soit 9 % de plus qu'un an auparavant. Ces sinistres illustrent pourquoi des valeurs de reconstruction précises restent importantes pour les polices propriétaires occupants. Les sinistres liés aux fuites d'eau et à l'affaissement peuvent affecter les résultats lorsque les valeurs assurées ne reflètent pas les coûts de réparation actuels. Cette catégorie de produits reste centrale sur le marché européen de l'assurance habitation car elle combine une large clientèle avec des valeurs d'actifs assurés substantielles. Ses performances futures dépendront de la tarification des assureurs, de la conception des polices et de la gestion préventive des risques.
L'assurance propriétaires bailleurs devrait croître à un CAGR de 5,6 % jusqu'en 2031, ce qui en fait le produit d'assurance à la croissance la plus rapide. Cette catégorie bénéficie des portefeuilles professionnels d'investissement locatif et de l'utilisation continue des plateformes de location à court terme. Ces risques nécessitent des conditions spécialisées qui vont au-delà des conditions standard des polices propriétaires occupants. L'assurance des biens commerciaux est plus modeste en volume, mais bénéficie de valeurs assurées plus élevées dans les actifs logistiques, les centres de données et les bureaux de haute spécification. L'assurance locataires reste moins développée en Europe du Sud et de l'Est, car la conception des produits et la distribution se sont historiquement concentrées sur les propriétaires occupants. Le secteur européen de l'assurance habitation adapte également son approche de souscription pour les propriétaires bailleurs disposant de plusieurs biens et de profils de locataires variés. Les conditions de police doivent refléter l'utilisation du bâtiment, la vacance, la responsabilité civile et les exigences d'entretien des biens. Cela crée une opportunité distincte pour les assureurs capables de combiner couverture immobilière et services de gestion des risques. Cela nécessite également une attention particulière à la fréquence des sinistres dans les biens gérés professionnellement et les locations à court terme. Le marché européen de l'assurance habitation présente donc des moteurs de croissance différents au sein des lignes de produits personnels et commerciaux.
Par type de couverture : la couverture structurelle domine mais les lignes pertes d'exploitation gagnent en dynamisme
La couverture des bâtiments et des structures représentait 60,3 % du marché européen de l'assurance habitation en 2025. Elle constitue le fondement de la protection pour les polices immobilières personnelles et commerciales. Cette catégorie couvre la structure physique, ce qui la rend indispensable pour les logements adossés à des hypothèques et les locaux commerciaux. Sa large part reflète le coût élevé de remplacement des bâtiments après un incendie, une inondation, une tempête et d'autres dommages couverts. La couverture du contenu et des biens personnels complète la protection structurelle pour les biens ménagers et le matériel professionnel. Les appareils connectés à domicile et les capteurs intelligents peuvent aider les assureurs à détecter plus tôt les fuites d'eau et les risques d'incendie. Cela peut réduire la gravité des sinistres lorsque les clients utilisent régulièrement les outils de prévention. Le marché européen de l'assurance habitation continue de s'appuyer sur la couverture structurelle comme principale ligne de protection. Les valeurs des bâtiments et les coûts de réparation resteront des données de tarification importantes pour cette catégorie. L'ampleur de la couverture structurelle crée également un fort besoin de mise à jour des capitaux assurés au renouvellement.
La couverture des pertes d'exploitation et de revenus devrait croître à un CAGR de 5,1 % jusqu'en 2031. Les locataires commerciaux et les propriétaires d'actifs recherchent une protection contre les interruptions de revenus, car leurs activités dépendent de plus en plus d'un accès continu aux bâtiments et aux équipements. La rédaction des conditions de police a également fait l'objet d'une attention accrue à la suite de litiges sur la couverture des pertes d'exploitation. AXA XL a identifié les interruptions sans dommages matériels causées par des vagues de chaleur et des sécheresses comme un domaine prioritaire pour les structures paramétriques. Les polices paramétriques peuvent répondre à un déclencheur météorologique défini sans nécessiter de dommages physiques à un bâtiment. Elles peuvent offrir un règlement plus rapide et des besoins de gestion des sinistres moindres que les polices d'indemnisation conventionnelles. Cela favorise l'extension de la couverture des interruptions à des risques que les produits traditionnels ont souvent exclus. Le secteur européen de l'assurance habitation peut utiliser ces structures pour servir les entreprises exposées aux perturbations liées aux conditions météorologiques. Les assureurs doivent néanmoins rendre les déclencheurs de police clairs afin que les clients comprennent quand le paiement interviendra. L'utilisation plus large de la couverture des pertes d'exploitation ajoute une source de revenus aux côtés de la protection conventionnelle des bâtiments.
Par type de bien : les actifs résidentiels fournissent la base de volume tandis que le risque industriel mène la croissance
Les biens résidentiels représentaient 56,2 % du marché européen de l'assurance habitation en 2025. Ce segment est soutenu par le large parc de logements occupés par leurs propriétaires et loués dans la région. La protection du logement reste étroitement liée au crédit hypothécaire, aux valeurs de reconstruction et à la protection des actifs des ménages. Les risques résidentiels génèrent également des sinistres récurrents liés aux fuites d'eau, à l'affaissement, aux incendies et aux événements météorologiques. Le segment présente un large volume de polices et une grande base de bâtiments assurés. Il est donc important pour les assureurs de maintenir des processus de distribution et de gestion des sinistres efficaces. La hausse des coûts de reconstruction accroît la nécessité pour les assurés de réviser les valeurs déclarées. Les différences régionales en matière d'exposition aux inondations, aux incendies de forêt et aux tempêtes influencent également la tarification des produits. Les biens résidentiels constituent la base de volume du marché européen de l'assurance habitation. Leur profil de risque rend les services de prévention et des conditions de couverture claires de plus en plus pertinents.
Les biens industriels et manufacturiers devraient croître à un CAGR de 5,8 % jusqu'en 2031. Les centres de données, les installations de stockage de batteries et les actifs d'énergie distribuée soutiennent la demande en raison de leurs valeurs de remplacement élevées et de leurs profils de risque spécialisés. Ces installations peuvent nécessiter des conditions de couverture non disponibles dans les polices immobilières standard. Les bâtiments commerciaux bénéficient également de l'investissement logistique, du développement à usage mixte et de la reprise de l'activité hôtelière. Les bâtiments publics et institutionnels peuvent faire face à une sous-assurance, car les règles de marchés publics peuvent ne pas refléter les coûts de remise en état commerciaux. Les bâtiments agricoles restent une catégorie plus modeste mais stratégiquement pertinente au sein du marché européen de l'assurance habitation. Un service paramétrique introduit par CNH Capital, BNP Paribas Leasing Solutions, Shepherd Compello et Swiss Re a débuté son déploiement européen en Espagne en 2026. Ce service couvre les arrêts de machines lors de conditions météorologiques extrêmes et est lié à des accords de financement d'équipements. Cet exemple montre comment la couverture peut être intégrée dans des arrangements de propriété à forte intensité d'actifs. Il illustre également le rôle des produits spécialisés dans l'extension de la protection aux expositions immobilières non traditionnelles.
Par souscripteur : les ménages dominent le volume mais les propriétaires immobiliers professionnels mènent la croissance
Les ménages représentaient 49,8 % du marché européen de l'assurance habitation en 2025. Cette position reflète la large base de propriétaires occupants et de locataires qui utilisent la couverture immobilière personnelle à travers l'Europe. Les polices ménages combinent généralement la couverture des bâtiments, du contenu, de la responsabilité civile et des options de protection supplémentaires. Les besoins de couverture varient selon que les résidents sont propriétaires, locataires ou occupent des biens dans des zones à risque élevé de catastrophes naturelles. La sensibilité au prix reste une considération majeure pour ce groupe. Des conditions de police claires sont importantes car certains clients peuvent supposer que les polices immobilières standard couvrent tous les risques liés au climat. Les assureurs doivent également équilibrer l'accessibilité financière avec des capitaux assurés adéquats et une tarification basée sur le risque. La demande des ménages fournit une base de volume large et stable pour le marché européen de l'assurance habitation. Les services de sinistres numériques et les appareils de prévention peuvent améliorer l'expérience client pour ce segment. Cette catégorie reste étroitement affectée par l'inflation de la reconstruction et l'exposition aux risques locaux.
Les propriétaires immobiliers professionnels devraient croître à un CAGR de 6 % jusqu'en 2031. La propriété institutionnelle via les SIIC, le capital-investissement immobilier et les fonds d'infrastructure accroît le besoin de programmes de transfert de risques au niveau du portefeuille. Ces acheteurs nécessitent souvent des structures personnalisées plutôt que des polices standard. Les petites et moyennes entreprises occupantes restent mal desservies dans de nombreux pays, car elles peuvent ne conserver qu'une couverture incendie et vol sans protection contre les inondations ou les dommages élémentaires. L'Italie fait exception, car son exigence de couverture des catastrophes naturelles s'appliquait aux petites et moyennes entreprises depuis janvier 2026. Les grandes entreprises utilisent de plus en plus les captives, les couches paramétriques, les incitations à la prévention et la couverture d'indemnisation traditionnelle conjointement. Les occupants du secteur public et les entités publiques présentent également un enjeu distinct, car les infrastructures publiques sont incluses dans l'estimation de l'EIOPA des pertes non assurées. Le secteur européen de l'assurance habitation répond avec des programmes plus adaptés pour les propriétaires d'actifs avec des expositions concentrées. Ces programmes doivent tenir compte de la localisation des biens, de l'utilisation des actifs et de la capacité du client à retenir le risque. Les propriétaires professionnels constituent la partie à croissance la plus rapide du marché européen de l'assurance habitation, car leurs exigences de couverture deviennent de plus en plus complexes.
Par canal de distribution : les courtiers commandent l'échelle mais les canaux intégrés redéfinissent l'agenda de croissance
Les agents et courtiers représentaient 67,4 % du marché européen de l'assurance habitation en 2025. Leur position reflète des relations clients établies et les besoins en conseil pour les risques immobiliers commerciaux complexes. Les exigences réglementaires en matière de divulgation soutiennent également le rôle continu des ventes intermédiées. Les courtiers peuvent aider les clients à évaluer les valeurs de remplacement, les exclusions de couverture et les besoins en gestion des risques. Cela est particulièrement pertinent pour les entreprises disposant de plusieurs sites ou exposées aux inondations et aux sinistres météorologiques. Le canal offre aux assureurs un accès aux clients nécessitant des structures de couverture personnalisées. Il soutient également la gestion des polices lorsque les exigences en matière de sinistres et de renouvellement sont complexes. Les agents et courtiers restent une base de distribution clé pour le marché européen de l'assurance habitation. Leur rôle devrait rester important même si les canaux numériques gagnent en importance. Les besoins de souscription complexes continuent de favoriser la distribution par le conseil.
Les canaux intégrés et affinitaires devraient croître à un CAGR de 9,6 % jusqu'en 2031. ING et bolttech ont introduit l'assurance habitation intégrée aux Pays-Bas, en Italie, en Pologne et en Belgique en 2026. IKEA et Urban Jungle ont également lancé une couverture habitation et contenu au Royaume-Uni au moment de l'achat de meubles en août 2026. Ces dispositifs lient l'assurance aux moments où les clients aménagent un logement, signent un bail ou financent un équipement. Les canaux directs des assureurs investissent dans des parcours de devis numériques et une tarification basée sur le comportement. La bancassurance reste importante en France, en Allemagne et en Italie, car les relations hypothécaires et d'épargne constituent un canal de vente naturel. Le marché européen de l'assurance habitation peut utiliser la distribution intégrée pour améliorer la sensibilisation lorsque les clients effectuent des achats liés à l'immobilier. Elle peut également réduire les coûts d'acquisition de clients et améliorer la sélection des risques au point de vente. Les assureurs doivent maintenir des divulgations claires lorsque des marques non assurantielles originent des polices. La croissance des canaux intégrés transforme la distribution sans supprimer le besoin d'intermédiaires conventionnels.
Analyse géographique
L'Allemagne représentait 18,4 % du marché européen de l'assurance habitation en 2025, ce qui constituait la plus grande position de marché dans la région. Le pays dispose d'une base d'assurance mature soutenue par Allianz, R+V Versicherung et l'unité HDI de Talanx. L'exposition de l'Allemagne aux catastrophes naturelles évolue vers un rôle plus important pour le risque d'inondation et les fortes précipitations. L'Association allemande des assureurs a signalé 1,4 milliard EUR (1,5 milliard USD) de pertes assurées liées aux risques naturels dans le segment immobilier en 2025, dont 400 millions EUR (440 millions USD) liés aux inondations et aux crues soudaines. L'accord de coalition allemand a soutenu la couverture obligatoire des dommages élémentaires pour les nouvelles polices habitation. Gothaer Allgemeine a également lancé Yardstick Re, une obligation catastrophe axée sur les inondations ciblant 100 millions EUR (110 millions USD) de protection en réassurance sur 4 ans en 2026. Le Royaume-Uni est le deuxième marché d'assurance habitation d'Europe. Aviva a finalisé l'intégration de Direct Line en 2025 et a consolidé une position de leader sur les lignes personnelles au Royaume-Uni. Les règlements pour affaissement au Royaume-Uni ont atteint 307 millions GBP (414,5 millions USD) en 2025, tandis que les coûts de construction ont augmenté de 39,7 % de 2020 à 2026. Ces conditions créent une pression persistante de sous-assurance tant dans la couverture personnelle que commerciale.
L'Italie devrait croître à un CAGR de 5,4 % jusqu'en 2031 et est le pays à la croissance la plus rapide au sein du marché européen de l'assurance habitation. Sa croissance est liée à l'exigence progressive d'assurance obligatoire des entreprises contre les catastrophes naturelles. Les grandes entreprises sont entrées dans le champ d'application en mars 2025, les entreprises de taille intermédiaire ont suivi en octobre 2025, et les petites et moyennes entreprises ainsi que les micro-entreprises ont suivi en janvier 2026. Le superviseur des assurances italien peut imposer des pénalités et limiter l'accès aux appels d'offres publics pour les entreprises non conformes. La France bénéficie des augmentations de la surtaxe CatNat, de la refonte des produits liée au climat, des services de prévention et de l'activité de rénovation énergétique des bâtiments. L'Espagne est soutenue par le Consorcio de Compensación de Seguros, qui fournit un filet de sécurité contre les catastrophes naturelles pour les biens côtiers à haut risque et exposés aux incendies de forêt. Les inondations de Valence d'octobre 2024 ont accru la demande de couverture plus large contre les inondations et les dommages élémentaires en Espagne. L'Italie, la France et l'Espagne illustrent comment la réglementation, le soutien public et les récents événements météorologiques affectent la demande d'assurance habitation. Leur expérience montre également pourquoi les structures de polices spécifiques à chaque pays restent importantes pour le marché européen de l'assurance habitation. Les États-Unis et l'Asie-Pacifique sont hors du champ de cette analyse centrée sur l'Europe.
Les pays du BENELUX affichent une forte pénétration de l'assurance et sont soutenus par des assureurs, notamment Achmea et Ageas, aux Pays-Bas et en Belgique. Le déploiement de l'assurance intégrée d'ING avec Bolttech en 2026 a débuté aux Pays-Bas et illustre le rôle croissant de la distribution numérique dans la région. Le Danemark, la Finlande, la Norvège, la Suède et l'Islande forment le groupe nordique, qui dispose de marchés d'assurance habitation matures et d'une forte pénétration. La concurrence dans ces pays se concentre de plus en plus sur la surveillance des logements connectés et la prévention des dégâts des eaux. Onics a déployé une surveillance par capteurs via des partenariats avec les principaux assureurs nordiques pour réduire les sinistres liés aux fuites d'eau. L'Europe centrale et orientale offre une opportunité à plus long terme, car la pénétration de l'assurance reste inférieure à celle des pays européens plus matures. Les données de l'EIOPA ont montré que certains pays d'Europe centrale et orientale assuraient historiquement moins de 5 % des pertes liées aux catastrophes naturelles. Generali a étendu l'utilisation de la plateforme de souscription d'Intermap à la Pologne, à la Hongrie et à la Slovénie en juin 2026.
Paysage concurrentiel
Le marché européen de l'assurance habitation est fragmenté, avec Allianz, AXA, Generali, Aviva, Zurich et Talanx occupant des positions régionales de premier plan. Les assureurs mutuels de plus petite taille et les opérateurs spécialisés continuent de servir les marchés nationaux et de niche. Allianz a déclaré 17,4 milliards EUR (19,1 milliards USD) de bénéfice opérationnel pour 2025 et un ratio Solvabilité II de 218 %. Cette solidité financière soutient les investissements dans la technologie, la distribution et les acquisitions. AXA a acquis Prima, un assureur direct italien ayant déclaré 1,2 milliard EUR (1,3 milliard USD) de primes en 2024. L'acquisition a renforcé la capacité de distribution numérique directe d'AXA dans l'assurance de détail européenne. Les grands groupes utilisent leur solidité financière et leur distribution établie pour maintenir leurs positions sur le marché européen de l'assurance habitation. Leur taille soutient également l'accès à la réassurance et l'investissement dans les capacités de gestion des sinistres. Les assureurs nationaux restent pertinents là où les relations locales et la connaissance des polices sont importantes. La structure du marché laisse de la place aux spécialistes capables de servir des groupes de clients distincts ou des expositions aux risques spécifiques.
Les fusions, acquisitions et accords de bancassurance restent des outils concurrentiels importants. Zurich a accepté en mars 2026 d'acquérir les opérations irlandaises de dommages de Generali, connues sous le nom de RedClick, pour 337 millions EUR (369 millions USD) en numéraire. Allianz a engagé des discussions avancées en juin 2026 pour acquérir l'assureur portugais Caravela Seguros pour 150 millions EUR (165 millions USD). Allianz a également confirmé un accord avec la Banque nationale de Grèce incluant une participation de 30 % dans Allianz European Reliance et un accord de distribution en bancassurance de 10 ans. Ces transactions montrent comment les grands assureurs construisent des positions nationales et sécurisent l'accès aux clients via des partenaires. La consolidation peut renforcer la distribution et les ressources en capital, mais elle peut également accroître la nécessité de différencier les produits et la qualité de service. Le marché européen de l'assurance habitation reste concurrentiel car les acteurs nationaux et les assureurs spécialisés détiennent des positions locales significatives. Les entreprises qui acquièrent des portefeuilles établis peuvent obtenir un accès immédiat aux assurés et aux capacités de souscription locales. La valeur à long terme de ces opérations dépend de l'intégration, de la rétention et de la capacité à gérer les sinistres liés au climat. Les partenariats stratégiques sont donc aussi importants que les acquisitions pour les assureurs de premier plan.
La distribution numérique et les services de prévention créent un domaine de concurrence distinct au sein du marché européen de l'assurance habitation. Le déploiement d'ING et bolttech dans 4 pays européens montre comment les banques peuvent devenir un point d'origination d'assurance via les plateformes bancaires numériques. Le lancement au Royaume-Uni d'IKEA et Urban Jungle montre que les détaillants peuvent également proposer une couverture habitation lorsque les clients achètent des biens liés à l'immobilier. Le déploiement de la plateforme de Generali en juin 2026 en Pologne, en Hongrie et en Slovénie reflète l'utilisation d'outils géospatiaux pour la souscription des risques d'inondation et de catastrophes naturelles. Sampo, via If P&C, et Tryg utilisent des appareils connectés et des données de prévention des sinistres sur les marchés nordiques. Ces services peuvent aider les clients à identifier les fuites d'eau et d'autres risques avant qu'un sinistre ne survienne. Les challengers numériques sont les plus pertinents dans la distribution intégrée et les services de prévention des risques. Les assureurs établis doivent combiner ces outils avec une souscription fiable, un soutien aux sinistres et une conformité réglementaire. Le secteur européen de l'assurance habitation n'est pas défini uniquement par la tarification des primes, car la conception des services et la distribution influencent également la rétention. La concurrence reste modérée plutôt que très concentrée, car les spécialistes nationaux et les nouveaux modèles portés par la technologie continuent de façonner l'accès aux clients.
Leaders du secteur européen de l'assurance habitation
-
Assicurazioni Generali S.p.A.
-
Sampo plc
-
Allianz SE
-
AXA SA
-
Zurich Insurance Group AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Allianz Seguros s'est associé à la start-up climtech Satellites on Fire pour déployer un système de détection des incendies de forêt par intelligence artificielle et multi-satellites surveillant plus de 50 millions d'hectares à travers l'Espagne durant l'été 2026, représentant un changement stratégique de l'indemnisation post-sinistre vers la prévention proactive des risques au niveau des actifs pour les propriétaires et les entreprises assurés.
- Août 2026 : IKEA et Urban Jungle ont lancé un produit d'assurance habitation intégrée au Royaume-Uni, offrant une couverture flexible du contenu et des bâtiments au moment de l'achat de meubles via la plateforme numérique d'Urban Jungle ; la FCA a ensuite admis Urban Jungle dans son unité Scale-Up, offrant une voie de soutien réglementaire dédiée.
- Juin 2026 : Generali a étendu sa collaboration avec Intermap Technologies pour déployer la plateforme Aquarius Risk Management & Analytics (RMA) dotée d'intelligence artificielle en Pologne, en Hongrie et en Slovénie, améliorant la précision de la souscription des risques d'inondation et de catastrophes naturelles sur 3 marchés d'Europe centrale et orientale.
- Juin 2026 : Allianz a engagé des discussions avancées pour l'acquisition de l'assureur portugais Caravela Seguros dans le cadre d'une transaction évaluée à 150 millions EUR (165 millions USD), étendant son empreinte non-vie en Europe du Sud à la suite de mouvements antérieurs en Italie et en Grèce.
Périmètre du rapport sur le marché européen de l'assurance habitation
| Assurance propriétaires occupants |
| Assurance locataires |
| Assurance propriétaires bailleurs |
| Assurance des biens commerciaux |
| Couverture des bâtiments / structures |
| Couverture du contenu / des biens personnels professionnels |
| Couverture des pertes d'exploitation / de revenus |
| Biens résidentiels |
| Biens commerciaux |
| Biens industriels / manufacturiers |
| Biens publics et institutionnels |
| Bâtiments agricoles |
| Ménages (propriétaires occupants et locataires) |
| Propriétaires bailleurs résidentiels privés |
| Occupants petites et moyennes entreprises (PME) |
| Occupants grandes entreprises |
| Propriétaires immobiliers professionnels |
| Secteur public / entreprises publiques |
| Agents et courtiers |
| Canaux directs / appartenant aux assureurs |
| Canaux de bancassurance et autres institutions financières |
| Canaux intégrés / affinitaires |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| BENELUX (Belgique, Pays-Bas et Luxembourg) |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) |
| Reste de l'Europe |
| Par produit d'assurance | Assurance propriétaires occupants |
| Assurance locataires | |
| Assurance propriétaires bailleurs | |
| Assurance des biens commerciaux | |
| Par type de couverture | Couverture des bâtiments / structures |
| Couverture du contenu / des biens personnels professionnels | |
| Couverture des pertes d'exploitation / de revenus | |
| Par type de bien | Biens résidentiels |
| Biens commerciaux | |
| Biens industriels / manufacturiers | |
| Biens publics et institutionnels | |
| Bâtiments agricoles | |
| Par souscripteur | Ménages (propriétaires occupants et locataires) |
| Propriétaires bailleurs résidentiels privés | |
| Occupants petites et moyennes entreprises (PME) | |
| Occupants grandes entreprises | |
| Propriétaires immobiliers professionnels | |
| Secteur public / entreprises publiques | |
| Par canal de distribution | Agents et courtiers |
| Canaux directs / appartenant aux assureurs | |
| Canaux de bancassurance et autres institutions financières | |
| Canaux intégrés / affinitaires | |
| Par géographie | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe |
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché européen de l'assurance habitation d'ici 2031 ?
Le marché européen de l'assurance habitation devrait atteindre 225,2 milliards USD d'ici 2031, avec un CAGR de 4,1 % à partir de 2026.
Quelle catégorie de produits détient la plus grande part dans l'assurance habitation en Europe ?
L'assurance propriétaires occupants était en tête avec une part de 43,5 % en 2025, soutenue par les exigences liées aux hypothèques et la large demande des propriétaires occupants.
Quel canal de distribution devrait connaître la croissance la plus rapide en Europe ?
Les canaux intégrés et affinitaires devraient croître à un CAGR de 9,6 % jusqu'en 2031, les banques, les détaillants et les partenaires numériques proposant des couvertures aux points d'achat.
Pourquoi l'Italie croît-elle plus vite que les autres pays européens ?
L'Italie devrait croître à un CAGR de 5,4 % jusqu'en 2031, car la couverture obligatoire des entreprises contre les catastrophes naturelles a été étendue aux petites et moyennes entreprises en 2026.
Comment les risques climatiques affectent-ils la couverture immobilière européenne ?
Les inondations, les tempêtes, les incendies de forêt et d'autres aléas accroissent la demande de couverture, tandis que la hausse des sinistres et les contraintes d'accessibilité financière peuvent réduire la capacité dans les zones à haut risque.
Quel groupe de souscripteurs devrait se développer le plus rapidement ?
Les propriétaires immobiliers professionnels devraient croître à un CAGR de 6 % jusqu'en 2031, les portefeuilles immobiliers institutionnels nécessitant des programmes de transfert de risques plus adaptés.