
Analyse du marché de la floriculture aux États-Unis par Mordor Intelligence
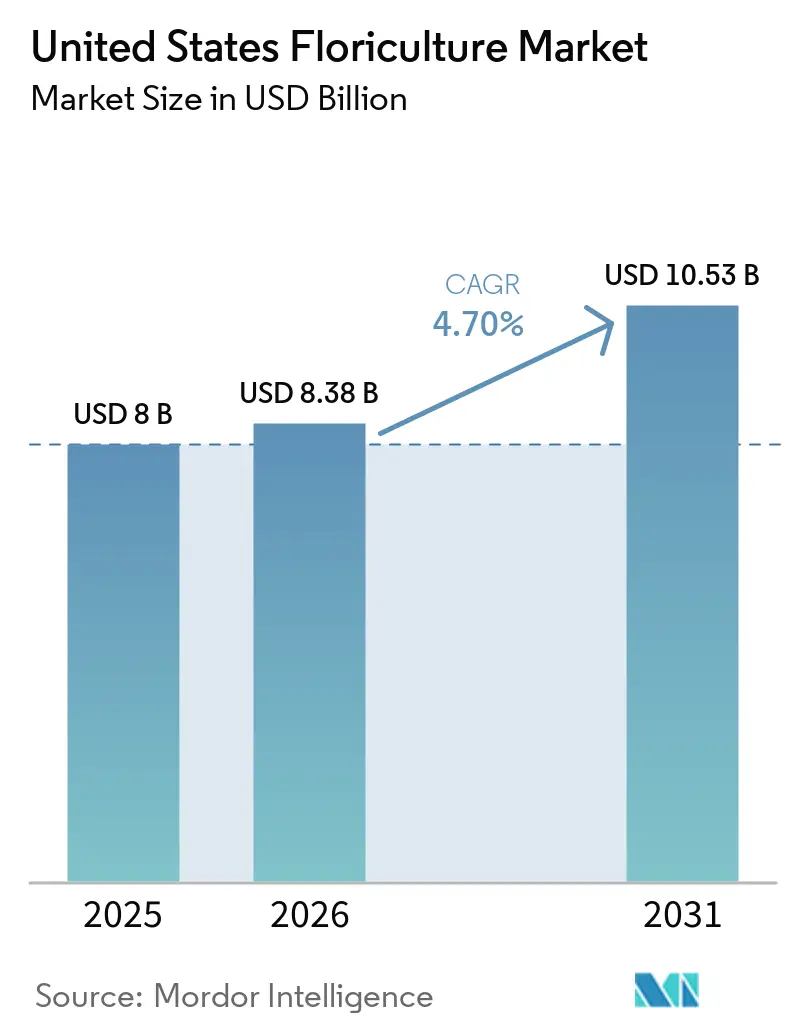
La taille du marché de la floriculture aux États-Unis devrait s'étendre de 8,0 milliards USD en 2025 et 8,38 milliards USD en 2026 à 10,53 milliards USD d'ici 2031, enregistrant un CAGR de 4,70 % de 2026 à 2031. Cette croissance est portée par les dépenses constantes des consommateurs dans les domaines des cadeaux, de la décoration intérieure et des applications biophiliques commerciales, garantissant que la demande reste diversifiée plutôt que concentrée sur un seul cas d'usage. Selon le Programme de floriculture du Service national des statistiques agricoles (NASS) du Département de l'agriculture des États-Unis, la production nationale reste significative, avec 11 262 exploitations de producteurs et 969 millions de pieds carrés de superficie de production couverte recensés en 2024. Malgré cela, le marché dépend fortement des fleurs coupées importées, qui influencent les prix, les coûts de fret et les stratégies de production tout au long de la chaîne de valeur. Des facteurs tels que les investissements dans les serres, les modèles d'achat par abonnement et l'achat croissant de plantes motivé par le bien-être élargissent la base de la demande au-delà des pics traditionnels des fêtes et des événements ponctuels. Le soutien fédéral aux cultures spécialisées, les achats par les secteurs de l'hôtellerie et des espaces de travail, ainsi qu'une préférence croissante pour des cultivars premium différenciés localement bénéficient aux producteurs nationaux. Cependant, des défis tels que les droits de douane, la hausse des coûts de main-d'œuvre et les restrictions en matière d'eau continuent d'impacter les marges bénéficiaires sur le marché de la floriculture aux États-Unis.
Principaux enseignements du rapport
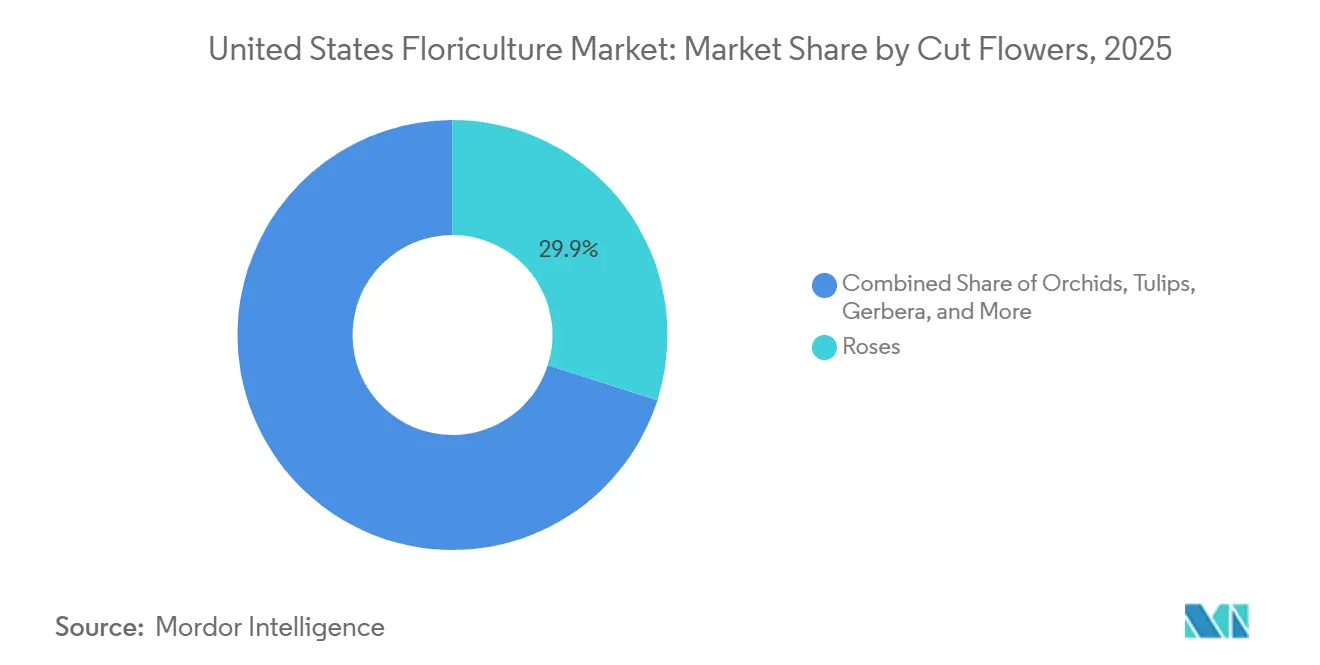
- Par type de fleur coupée, les roses ont représenté la plus grande part du marché de la floriculture aux États-Unis, soit 29,9 %, en 2025. La taille du marché de la floriculture aux États-Unis pour le segment des orchidées devrait croître au CAGR le plus rapide, soit 4,9 %, de 2026 à 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Adoption des technologies de serres à contrôle climatique | +1.0% | Californie, Floride, Michigan et Caroline du Nord | Moyen terme (2 à 4 ans) |
| Expansion du commerce en ligne et des achats floraux par abonnement | +0.8% | National, plus fort dans les zones métropolitaines de New York, Los Angeles et Chicago | Court terme (≤ 2 ans) |
| Demande liée au jardinage à domicile et au bien-être par les plantes d'intérieur | +0.7% | National, plus fort dans les marchés périurbains du Sud et du Midwest | Court terme (≤ 2 ans) |
| Demande biophilique de l'hôtellerie et des espaces de travail | +0.5% | National, concentré à New York, San Francisco et Miami | Moyen terme (2 à 4 ans) |
| Soutien aux cultures spécialisées pour la récupération des coûts des serres | +0.6% | National, allocations les plus importantes en Californie, Floride et Washington | Moyen terme (2 à 4 ans) |
| Demande de détail pour des cultivars locaux et à longue durée de vie en vase | +0.4% | National, porté par les circuits de distribution de la côte Ouest et du Nord-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption des technologies de serres à contrôle climatique
Les serres à contrôle climatique transforment la dynamique de l'offre sur le marché de la floriculture aux États-Unis. Selon le Département de l'agriculture des États-Unis, la superficie de production floricole couverte a atteint 969 millions de pieds carrés en 2024, marquant une augmentation de 13,8 % par rapport à l'année précédente [1]. La culture sous abri permet aux producteurs de gérer avec précision la lumière, la température et l'humidité, réduisant ainsi la saisonnalité et minimisant les pertes de récoltes. Cela est particulièrement significatif pour des cultures telles que les lys, les chrysanthèmes et les orchidées, où une disponibilité constante tout au long de l'année renforce la compétitivité des producteurs nationaux face à l'offre importée. À mesure que les avancées en matière d'automatisation, de capteurs et de contrôles énergétiques améliorent la faisabilité des projets, les extensions de capacité s'étendent au-delà de la Californie vers des États tels que le Michigan, la Caroline du Nord et la Virginie.
Expansion du commerce en ligne et des achats floraux par abonnement
Le commerce en ligne et les commandes par abonnement ont transformé les habitudes d'achat des consommateurs sur le marché de la floriculture aux États-Unis. Les achats numériques ont réduit la dépendance à quelques pics de fêtes, car les consommateurs peuvent désormais programmer des livraisons récurrentes pour leurs domiciles, leurs cadeaux et leurs espaces de travail. Les programmes d'abonnement offrent aux producteurs et aux grossistes des engagements de volume plus stables, facilitant la planification de la production en serre et les programmes d'arrangements. Cette stabilité minimise les fluctuations des approvisionnements et facilite une meilleure planification des assortiments tout au long de la chaîne d'approvisionnement. De plus, les consommateurs plus jeunes considèrent de plus en plus les achats floraux comme faisant partie du bien-être quotidien et de la vie à domicile, contribuant à une fréquence d'achat plus élevée au fil du temps.
Demande liée au jardinage à domicile et au bien-être par les plantes d'intérieur
Le jardinage à domicile et l'entretien des plantes d'intérieur continuent de stimuler la demande sur le marché de la floriculture aux États-Unis. Selon les recherches de Monrovia sur les attitudes envers le jardinage en 2025, publiées par Greenhouse Grower, un nombre croissant de propriétaires considèrent le jardinage comme un moyen de relaxation et de bien-être émotionnel. Cela souligne le lien croissant entre les achats de plantes et les modes de vie axés sur le bien-être. De plus, les ménages plus jeunes manifestent un intérêt accru pour les variétés de plantes spécialisées, les options d'approvisionnement local et les plantes d'intérieur haut de gamme, en privilégiant ces facteurs par rapport aux décisions purement axées sur le prix. Ce changement réoriente les dépenses de floriculture vers une demande domestique et liée aux loisirs plus régulière, permettant aux producteurs d'atteindre des ventes plus stables tout au long de l'année, au-delà des cycles d'achat floraux traditionnels liés aux événements.
Demande biophilique de l'hôtellerie et des espaces de travail
Les achats commerciaux des hôtels et des espaces de travail contribuent de manière significative à la demande sur le marché de la floriculture aux États-Unis. Les arrangements floraux frais, les installations de feuillage et les éléments conservés sont de plus en plus associés à l'amélioration de l'expérience des clients et à l'amélioration des environnements de travail des employés, plutôt qu'à de simples éléments décoratifs. Selon des recherches menées par l'Arboretum du paysage de l'Université du Minnesota, les environnements biophiliques ont démontré une augmentation de la productivité de 6 % et une amélioration des scores de bien-être de 15 %, offrant une incitation pratique aux acheteurs à maintenir ces programmes [2]. Les achats contractuels auprès de ces clients commerciaux offrent une demande plus prévisible par rapport aux ventes au détail portées par les fêtes, aidant les fournisseurs à atténuer les fluctuations saisonnières des revenus. Cela crée un marché régulier pour les programmes floraux et de feuillage dans les grandes villes passerelles et les zones commerciales densément peuplées.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Inflation des coûts de main-d'œuvre et pénurie de main-d'œuvre qualifiée | -1.2% | National, plus fort en Californie, en Floride et en Caroline du Nord | Court terme (≤ 2 ans) |
| Concurrence des importations et volatilité du fret aérien | -0.9% | National, exposition la plus élevée dans les corridors d'importation de Miami et de Los Angeles | Moyen terme (2 à 4 ans) |
| Restrictions d'utilisation de l'eau et volatilité climatique | -0.7% | Vallée centrale de Californie, côte sud et Pacifique Nord-Ouest | Long terme (≥ 4 ans) |
| Conformité phytosanitaire et coûts de gestion des ravageurs | -0.5% | National, exposition la plus élevée des importateurs à l'aéroport international de Miami | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Inflation des coûts de main-d'œuvre et pénurie de main-d'œuvre qualifiée
L'inflation des coûts de main-d'œuvre et la pénurie de main-d'œuvre qualifiée constituent des défis opérationnels importants sur le marché de la floriculture aux États-Unis. Le taux de salaire à effet défavorable (AEWR) du programme H-2A a atteint 19,97 USD de l'heure en Californie et 16,23 USD de l'heure en Floride en 2025. Les données du recensement des spécialités horticoles de 2024 indiquent que la main-d'œuvre représentait 36 % du total des dépenses horticoles, ce qui en fait la principale catégorie de coûts [3]. Ces salaires plus élevés et ces coûts de conformité rendent la production à forte intensité de main-d'œuvre et en plein champ moins compétitive, surtout lorsque l'offre importée continue d'influencer significativement les prix du marché.
Concurrence des importations et volatilité du fret aérien
La concurrence des importations et la volatilité du fret aérien continuent d'agir comme des contraintes structurelles sur le marché de la floriculture aux États-Unis. Les importations de fleurs coupées fraîches ont atteint 2,7 milliards USD en 2024. En mars 2026, le Service agricole étranger (FAS) du Département de l'agriculture des États-Unis a rapporté que le droit de douane de 10 % imposé sur les importations de fleurs colombiennes en avril 2025, combiné à la hausse des coûts de main-d'œuvre colombiens et à l'appréciation du peso, a entraîné une compression significative des marges dans l'ensemble du secteur, ajoutant plus de 200 millions USD de coûts annuels. Bien que les producteurs nationaux bénéficient dans une certaine mesure de la hausse des coûts à l'importation, la sensibilité aux prix des consommateurs pourrait conduire à une réduction des occasions d'achat plutôt qu'à un simple changement de source d'approvisionnement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de fleur coupée :
les roses dominent tandis que les orchidées définissent la frontière de croissance premiumLe segment des roses a représenté la plus grande part du marché de la floriculture aux États-Unis, soit 29,9 %, en 2025. Leur forte présence commerciale persiste en raison de leur utilisation répandue dans les cadeaux, les décorations d'événements, les arrangements floraux de détail et les programmes de bouquets premium à l'échelle nationale. Les roses à longues tiges importées répondent à la demande de la grande distribution et des supermarchés, tandis que les producteurs nationaux se concentrent davantage sur les roses de jardin spécialisées et les variétés premium d'origine locale. La différenciation basée sur la qualité de la floraison, le parfum, la durée de vie en vase et les pratiques de culture durable devient de plus en plus significative dans les circuits de distribution. Les habitudes d'achat des consommateurs tout au long de l'année, portées par les fêtes, les mariages, l'hôtellerie et les occasions de cadeaux personnels, continuent de soutenir la demande de roses.
La taille du marché de la floriculture aux États-Unis pour le segment des orchidées devrait croître au CAGR le plus rapide, soit 4,9 %, de 2026 à 2031. Les orchidées gagnent en popularité à mesure que les consommateurs les associent de plus en plus à la décoration intérieure haut de gamme, aux modes de vie axés sur le bien-être et aux arrangements floraux plus durables. La demande commerciale des établissements hôteliers, des bureaux d'entreprise et des programmes de décoration résidentielle haut de gamme stimule également une croissance plus forte des ventes d'orchidées à l'échelle nationale. Les avancées dans la production en serre à contrôle climatique et les techniques de propagation améliorées permettent aux fournisseurs nationaux d'élargir la disponibilité des orchidées premium. Bien que les tulipes, les lys, les chrysanthèmes, les œillets et les gerberas maintiennent une demande stable, les orchidées émergent comme un moteur clé de la croissance premium et à marges plus élevées au sein du marché de détail de la floriculture.



Analyse géographique
Selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis, la Floride a enregistré 1,13 milliard USD de ventes de floriculture en 2024, la Floride et la Californie contribuant ensemble à 32 % des ventes nationales sur le marché de la floriculture aux États-Unis. Ces États occupent des positions solides dans la production de plantes à feuillage, de plantes de massif, de plantes à fleurs en pot et de fleurs coupées, qui sont fournies aux chaînes de distribution, aux supermarchés et aux jardineries à l'échelle nationale. La concentration de la production dans ces régions accroît la sensibilité à des facteurs tels que la disponibilité de la main-d'œuvre, la gestion de l'eau et les perturbations d'approvisionnement liées aux conditions météorologiques. D'autres États, notamment le Michigan, la Caroline du Nord, le Texas et le New Jersey, développent leurs activités de floriculture pour renforcer la résilience de l'approvisionnement régional et réduire les délais de transport pour les produits floraux hautement périssables.
Le Michigan a mené le pays en nombre d'exploitations de floriculture, avec 1 043 entreprises en 2024, dépassant les 806 de la Californie, selon les données du Département de l'agriculture des États-Unis. Cette base opérationnelle soutient les jardineries régionales et les détaillants en épicerie du Midwest, démontrant que le marché de la floriculture aux États-Unis s'étend au-delà des deux États représentant les plus grandes ventes. La Caroline du Nord, le New Jersey et le Texas jouent également des rôles significatifs en raison de leur proximité avec des centres de demande de détail denses, ce qui contribue à réduire les délais de transit pour les produits sensibles au temps. Cette diversification géographique répond aux défis liés à l'eau et à la main-d'œuvre dans les corridors de production traditionnels.
Le Pacifique Nord-Ouest renforce son rôle dans la production de floriculture spécialisée, notamment dans les bulbes de tulipes, le feuillage ornemental et les plantes de pépinière cultivées en serre. Washington et l'Oregon bénéficient de conditions de culture favorables, d'une infrastructure de serres établie et d'une proximité avec les marchés de détail de l'Ouest, qui soutiennent la demande en horticulture ornementale. Les investissements dans l'expansion des serres, les installations de propagation et les chaînes d'approvisionnement régionales augmentent à mesure que les producteurs cherchent à améliorer la résilience opérationnelle et à diversifier les sites de production. L'étiquetage d'origine nationale et les stratégies de marque florale locale gagnent en importance pour la différenciation au détail, notamment à mesure que les consommateurs accordent de plus en plus d'importance à la fraîcheur, à la durabilité et aux produits de plantes ornementales d'origine locale dans les grands marchés métropolitains.
Paysage concurrentiel
La structure concurrentielle du marché de la floriculture commerciale reste diversifiée en raison de la participation de grands exploitants de serres, de producteurs régionaux, de distributeurs en gros et de producteurs floraux spécialisés dans diverses catégories de produits et marchés géographiques. Les grandes entreprises de serres commerciales bénéficient d'économies d'échelle de production, d'une coordination logistique et de partenariats avec les détaillants nationaux, notamment les supermarchés, les chaînes de bricolage et les jardineries. En revanche, les producteurs plus petits et régionaux se démarquent en proposant des variétés de plantes spécialisées, en employant des stratégies d'approvisionnement local, en garantissant une qualité florale premium et en maintenant des relations directes avec les fleuristes indépendants et les détaillants régionaux.
L'intégration verticale gagne en importance à mesure que les grandes entreprises étendent leurs activités pour inclure la sélection, la propagation, la culture en serre et la distribution en gros. Les entreprises renforcent leur résilience opérationnelle par des acquisitions, des projets d'expansion de serres et une couverture géographique plus large, garantissant une disponibilité des produits tout au long de l'année. La cohérence de l'approvisionnement au détail et l'efficacité logistique deviennent essentielles à mesure que les grands acheteurs commerciaux privilégient des partenaires d'approvisionnement floral fiables dotés de capacités de distribution à l'échelle nationale. Les investissements dans l'automatisation des serres, les contrôles environnementaux et la surveillance de la qualité des cultures améliorent encore l'efficacité de la production et soutiennent le positionnement premium dans les catégories de plantes ornementales et de produits floraux compétitifs aux États-Unis.
Selon le Service national des statistiques agricoles du Département de l'agriculture des États-Unis, il y avait 11 262 exploitations de producteurs de floriculture dans le pays en 2024, reflétant la participation étendue des producteurs à l'horticulture ornementale et à la production florale. Les grands exploitants de serres continuent d'influencer les programmes de vente au détail nationaux grâce à leur échelle et à leur portée de distribution, tandis que les producteurs régionaux restent compétitifs en se concentrant sur des offres spécialisées et un positionnement sur les marchés locaux. La consolidation du secteur, portée par les acquisitions et les partenariats de serres, renforce les capacités opérationnelles des grands fournisseurs commerciaux. Cette structure concurrentielle équilibre l'efficacité de la production à l'échelle nationale avec la diversité des produits régionaux et la culture spécialisée de plantes ornementales.
Développements industriels récents dans Marché de la floriculture aux États-Unis
- Mars 2026 : Le Sénat de Géorgie a approuvé le projet de loi sénatorial 240, désignant officiellement le magnolia à feuilles persistantes comme fleur de l'État, remplaçant la rose Cherokee. Le projet de loi établit également de manière permanente le mois d'avril comme « Mois des plantes indigènes de Géorgie ».
- Février 2026 : Les importations de fleurs pour la Saint-Valentin à l'aéroport international de Miami ont augmenté malgré la hausse des droits de douane et des coûts d'expédition. Le pays a enregistré une croissance de 6 % d'une année sur l'autre des expéditions florales pré-fêtes, traitant environ 990 millions de tiges dans les semaines précédant le 14 février.
- Janvier 2026 : Metrolina Greenhouses, Inc. a finalisé sa fusion avec South Central Growers. L'entreprise unifiée, qui continue sous la marque Metrolina Greenhouses, livre environ 70 millions de plantes par an dans 19 États.
Périmètre du rapport sur le marché de la floriculture aux États-Unis
La floriculture englobe la culture, la production et la commercialisation de plantes à fleurs et ornementales à des fins décoratives, de cadeaux, d'aménagement paysager et d'usage commercial. Elle comprend la production en serre et en plein champ de fleurs coupées et de plantes ornementales, notamment les roses, les tulipes, les lys, les glaïeuls, les mufliers, les gerberas, les orchidées, les chrysanthèmes et les œillets. Ces plantes sont couramment utilisées dans les arrangements floraux, la décoration intérieure, les jardins, les établissements hôteliers, les événements et les programmes floraux de détail.
Le rapport sur le marché de la floriculture aux États-Unis est segmenté par type de fleur coupée (roses, tulipes, lys et autres). Le rapport comprend une analyse de la production (volume), une analyse de la consommation (valeur et volume), une analyse des exportations (valeur et volume), une analyse des importations (valeur et volume), une analyse et prévision des tendances des prix de gros, ainsi qu'une analyse de la saisonnalité. Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (tonnes métriques).
Aperçu de la segmentation
Par type de fleur coupée
| Roses | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Analyse des échanges commerciaux (valeur et volume) | Analyse du marché des importations | Valeur et volume des importations | |
| Principaux marchés fournisseurs | |||
| Analyse du marché des exportations | Valeur et volume des exportations | ||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Tulipes | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Valeur et volume des importations | |||
| Principaux marchés fournisseurs | |||
| Valeur et volume des exportations | |||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Lys | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Valeur et volume des importations | |||
| Principaux marchés fournisseurs | |||
| Valeur et volume des exportations | |||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Glaïeuls | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Valeur et volume des importations | |||
| Principaux marchés fournisseurs | |||
| Valeur et volume des exportations | |||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Mufliers | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Valeur et volume des importations | |||
| Principaux marchés fournisseurs | |||
| Valeur et volume des exportations | |||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Gerberas | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Valeur et volume des importations | |||
| Principaux marchés fournisseurs | |||
| Valeur et volume des exportations | |||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Orchidées | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Valeur et volume des importations | |||
| Principaux marchés fournisseurs | |||
| Valeur et volume des exportations | |||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Chrysanthèmes | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Valeur et volume des importations | |||
| Principaux marchés fournisseurs | |||
| Valeur et volume des exportations | |||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Œillets | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | |||
| Analyse de la consommation (valeur et volume) | |||
| Valeur et volume des importations | |||
| Principaux marchés fournisseurs | |||
| Valeur et volume des exportations | |||
| Principaux marchés de destination | |||
| Analyse et prévision des tendances des prix de gros | |||
| Analyse de la saisonnalité | |||
| Par type de fleur coupée | Roses | Analyse de la production | Volume de production | |
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Analyse des échanges commerciaux (valeur et volume) | Analyse du marché des importations | Valeur et volume des importations | ||
| Principaux marchés fournisseurs | ||||
| Analyse du marché des exportations | Valeur et volume des exportations | |||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
| Tulipes | Analyse de la production | Volume de production | ||
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Valeur et volume des importations | ||||
| Principaux marchés fournisseurs | ||||
| Valeur et volume des exportations | ||||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
| Lys | Analyse de la production | Volume de production | ||
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Valeur et volume des importations | ||||
| Principaux marchés fournisseurs | ||||
| Valeur et volume des exportations | ||||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
| Glaïeuls | Analyse de la production | Volume de production | ||
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Valeur et volume des importations | ||||
| Principaux marchés fournisseurs | ||||
| Valeur et volume des exportations | ||||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
| Mufliers | Analyse de la production | Volume de production | ||
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Valeur et volume des importations | ||||
| Principaux marchés fournisseurs | ||||
| Valeur et volume des exportations | ||||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
| Gerberas | Analyse de la production | Volume de production | ||
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Valeur et volume des importations | ||||
| Principaux marchés fournisseurs | ||||
| Valeur et volume des exportations | ||||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
| Orchidées | Analyse de la production | Volume de production | ||
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Valeur et volume des importations | ||||
| Principaux marchés fournisseurs | ||||
| Valeur et volume des exportations | ||||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
| Chrysanthèmes | Analyse de la production | Volume de production | ||
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Valeur et volume des importations | ||||
| Principaux marchés fournisseurs | ||||
| Valeur et volume des exportations | ||||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
| Œillets | Analyse de la production | Volume de production | ||
| Superficie récoltée et rendement | ||||
| Analyse de la consommation (valeur et volume) | ||||
| Valeur et volume des importations | ||||
| Principaux marchés fournisseurs | ||||
| Valeur et volume des exportations | ||||
| Principaux marchés de destination | ||||
| Analyse et prévision des tendances des prix de gros | ||||
| Analyse de la saisonnalité | ||||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des ventes de floriculture aux États-Unis en 2026 ?
La taille actuelle du marché de la floriculture aux États-Unis est de 8,38 milliards USD en 2026.
Quelle catégorie de fleurs coupées génère le plus de revenus aux États-Unis ?
Les roses ont représenté la plus grande catégorie, détenant 29,9 % de la part de marché en 2025.
Quelle catégorie de fleurs devrait connaître la croissance la plus rapide d'ici 2031 ?
Les orchidées devraient afficher la croissance la plus rapide, avec un CAGR de 4,9 % de 2026 à 2031.
Quelles sont les principales pressions sur les coûts auxquelles font face les producteurs actuellement ?
Les coûts de main-d'œuvre, la concurrence des importations, la volatilité du fret, les restrictions en matière d'eau et la conformité phytosanitaire sont les principales pressions qui façonnent les marges des producteurs et la stratégie d'implantation.