
Análisis del Mercado de Floricultura de los Estados Unidos por Mordor Intelligence
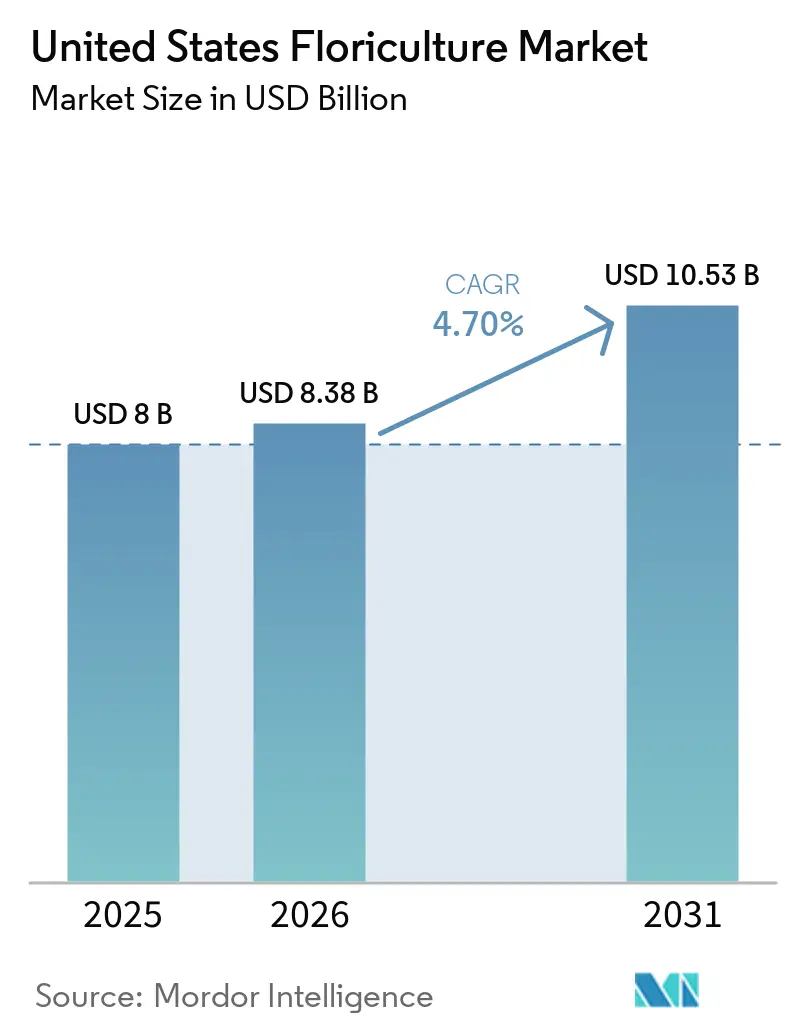
Se proyecta que el tamaño del mercado de floricultura de los Estados Unidos se expanda de 8,0 mil millones de USD en 2025 y 8,38 mil millones de USD en 2026 a 10,53 mil millones de USD para 2031, registrando una CAGR del 4,70% de 2026 a 2031. Este crecimiento está impulsado por el gasto constante de los consumidores en obsequios, decoración del hogar y aplicaciones biofílicas comerciales, lo que garantiza que la demanda permanezca diversificada en lugar de concentrarse en un único caso de uso. Según el Programa de Floricultura del Servicio Nacional de Estadísticas Agrícolas (NASS) del Departamento de Agricultura de los Estados Unidos, la producción nacional sigue siendo significativa, con 11.262 operaciones de productores y 969 millones de pies cuadrados de área de producción cubierta reportados en 2024. A pesar de esto, el mercado depende en gran medida de las flores cortadas importadas, que influyen en los precios, los costos de flete y las estrategias de producción a lo largo de la cadena de valor. Factores como las inversiones en invernaderos, los modelos de compra por suscripción y la creciente adquisición de plantas impulsada por el bienestar están ampliando la base de demanda más allá de los picos tradicionales de temporada festiva y los eventos únicos. El apoyo federal a los cultivos especiales, las adquisiciones por parte de los sectores de hostelería y lugares de trabajo, y una creciente preferencia por cultivares premium diferenciados localmente benefician a los productores nacionales. Sin embargo, desafíos como los aranceles, el aumento de los costos laborales y las restricciones hídricas continúan impactando los márgenes de beneficio en el mercado de floricultura de los Estados Unidos.
Conclusiones Clave del Informe
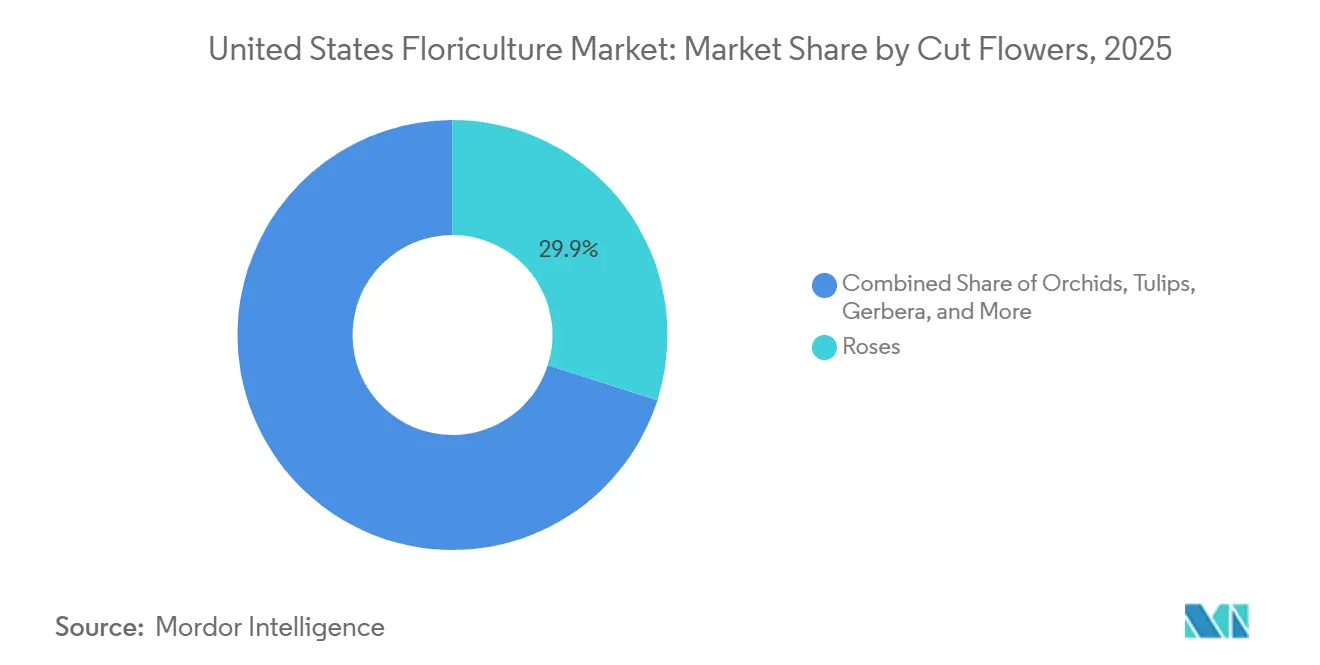
- Por tipo de flor cortada, las rosas lideraron con la mayor participación del 29,9% del mercado de floricultura de los Estados Unidos en 2025. Se proyecta que el tamaño del mercado de floricultura de los Estados Unidos para el segmento de orquídeas crezca a la CAGR más rápida del 4,9% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción de tecnología de invernaderos con control climático | +1.0% | California, Florida, Michigan y Carolina del Norte | Mediano plazo (2-4 años) |
| Expansión del comercio electrónico y la compra floral por suscripción | +0.8% | Nacional, más fuerte en las áreas metropolitanas de Nueva York, Los Ángeles y Chicago | Corto plazo (≤ 2 años) |
| Demanda de jardinería doméstica y bienestar con plantas de interior | +0.7% | Nacional, más fuerte en los mercados suburbanos del Sur y el Medio Oeste | Corto plazo (≤ 2 años) |
| Demanda biofílica de hostelería y lugares de trabajo | +0.5% | Nacional, concentrada en Nueva York, San Francisco y Miami | Mediano plazo (2-4 años) |
| Apoyo a cultivos especiales para la recuperación de ingresos en invernaderos | +0.6% | Nacional, mayores asignaciones en California, Florida y Washington | Mediano plazo (2-4 años) |
| Demanda minorista de cultivares locales y de mayor vida en florero | +0.4% | Nacional, liderada por los canales minoristas de la Costa Oeste y el Noreste | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de Tecnología de Invernaderos con Control Climático
Los invernaderos con control climático están transformando la dinámica de la oferta en el mercado de floricultura de los Estados Unidos. Según el Departamento de Agricultura de los Estados Unidos, el área de producción florícola cubierta alcanzó los 969 millones de pies cuadrados en 2024, lo que representa un aumento del 13,8% en comparación con el año anterior [1]. El cultivo protegido permite a los productores gestionar con precisión la luz, la temperatura y la humedad, reduciendo la estacionalidad y minimizando las pérdidas de cultivos. Esto es particularmente significativo para cultivos como lirios, crisantemos y orquídeas, donde la disponibilidad constante durante todo el año mejora la competitividad de los productores nacionales frente a la oferta importada. A medida que los avances en automatización, sensores y controles de energía mejoran la viabilidad de los proyectos, las expansiones de capacidad se están extendiendo más allá de California hacia estados como Michigan, Carolina del Norte y Virginia.
Expansión del Comercio Electrónico y la Compra Floral por Suscripción
El comercio electrónico y los pedidos por suscripción han transformado los patrones de compra de los consumidores en el mercado de floricultura de los Estados Unidos. Las compras digitales han reducido la dependencia de unos pocos picos festivos, ya que los consumidores ahora pueden programar entregas recurrentes para el hogar, obsequios y lugares de trabajo. Los programas de suscripción proporcionan a los productores y mayoristas compromisos de volumen más estables, lo que facilita la planificación de la producción en invernaderos y los programas de arreglos florales. Esta estabilidad minimiza las fluctuaciones en las adquisiciones y facilita una mejor planificación del surtido a lo largo de la cadena de suministro. Además, los consumidores más jóvenes consideran cada vez más las compras florales como parte del bienestar cotidiano y la vida en el hogar, lo que contribuye a una mayor frecuencia de compra a lo largo del tiempo.
Demanda de Jardinería Doméstica y Bienestar con Plantas de Interior
La jardinería doméstica y el cuidado de plantas de interior continúan impulsando la demanda en el mercado de floricultura de los Estados Unidos. Según la investigación sobre actitudes de jardinería 2025 de Monrovia, publicada por Greenhouse Grower, un número creciente de propietarios de viviendas considera la jardinería como un medio de relajación y bienestar emocional. Esto subraya la creciente conexión entre la compra de plantas y los estilos de vida orientados al bienestar. Además, los hogares más jóvenes están demostrando un mayor interés en variedades de plantas especiales, opciones de origen local y plantas de interior premium, priorizando estos factores sobre las decisiones puramente basadas en el precio. Este cambio está redirigiendo el gasto en floricultura hacia una demanda doméstica y relacionada con aficiones más constante, lo que permite a los productores lograr ventas más estables durante todo el año más allá de los ciclos tradicionales de compra floral impulsados por eventos.
Demanda Biofílica de Hostelería y Lugares de Trabajo
Las compras comerciales de hoteles y lugares de trabajo contribuyen significativamente a la demanda dentro del mercado de floricultura de los Estados Unidos. Los arreglos florales frescos, las instalaciones de follaje y los elementos preservados se asocian cada vez más con la mejora de las experiencias de los huéspedes y la mejora de los entornos de los empleados, en lugar de servir únicamente como elementos decorativos. Según una investigación realizada por el Arboreto del Paisaje de la Universidad de Minnesota, se ha demostrado que los entornos biofílicos aumentan la productividad en un 6% y mejoran las puntuaciones de bienestar en un 15%, lo que proporciona un incentivo práctico para que los compradores mantengan estos programas [2]. Las compras por contrato de estos clientes comerciales ofrecen una demanda más predecible en comparación con las ventas minoristas impulsadas por festividades, lo que ayuda a los proveedores a mitigar las fluctuaciones estacionales de ingresos. Esto crea un mercado consistente para los programas florales y de follaje en las principales ciudades de entrada y en las zonas comerciales densamente pobladas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Inflación de costos laborales y escasez de mano de obra calificada | -1.2% | Nacional, más fuerte en California, Florida y Carolina del Norte | Corto plazo (≤ 2 años) |
| Competencia de importaciones y volatilidad del flete aéreo | -0.9% | Nacional, mayor exposición en los corredores de importación de Miami y Los Ángeles | Mediano plazo (2-4 años) |
| Restricciones de uso del agua y volatilidad climática | -0.7% | Valle Central de California, Costa Sur y Noroeste del Pacífico | Largo plazo (≥ 4 años) |
| Cumplimiento fitosanitario y costos de gestión de plagas | -0.5% | Nacional, mayor exposición de importadores en el Aeropuerto Internacional de Miami | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Inflación de Costos Laborales y Escasez de Mano de Obra Calificada
La inflación laboral y la escasez de mano de obra calificada son desafíos operativos significativos en el mercado de floricultura de los Estados Unidos. La Tasa Salarial de Efecto Adverso (AEWR) del programa H-2A alcanzó los 19,97 USD por hora en California y los 16,23 USD por hora en Florida en 2025. Los datos del Censo de Especialidades Hortícolas de 2024 indican que la mano de obra representó el 36% del total de gastos en horticultura, convirtiéndola en la categoría de costos más grande [3]. Estos salarios más altos y los costos de cumplimiento hacen que la producción intensiva en mano de obra y a campo abierto sea menos competitiva, especialmente cuando la oferta importada continúa influyendo significativamente en los precios del mercado.
Competencia de Importaciones y Volatilidad del Flete Aéreo
La competencia de importaciones y la volatilidad del flete aéreo continúan actuando como restricciones estructurales en el mercado de floricultura de los Estados Unidos. Las importaciones de flores cortadas frescas alcanzaron los 2,7 mil millones de USD en 2024. En marzo de 2026, el Servicio Agrícola Exterior (FAS) del Departamento de Agricultura de los Estados Unidos informó que el arancel del 10% impuesto a las importaciones de flores colombianas en abril de 2025, combinado con los mayores costos laborales colombianos y la apreciación del peso, resultó en una compresión significativa de los márgenes en todo el sector comercial, añadiendo más de 200 millones de USD en costos anuales. Si bien los productores nacionales se benefician en cierta medida del aumento de los costos de importación en destino, la sensibilidad al precio entre los consumidores puede llevar a una reducción de las ocasiones de compra en lugar de un cambio directo en el abastecimiento.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Flor Cortada:
Las Rosas Lideran Mientras las Orquídeas Definen la Frontera de Crecimiento PremiumEl segmento de rosas representó la mayor participación del 29,9% del mercado de floricultura de los Estados Unidos en 2025. Su fuerte presencia comercial persiste debido a su uso generalizado en obsequios, decoraciones para eventos, arreglos florales minoristas y programas de ramos premium a nivel nacional. Las rosas de tallo largo importadas satisfacen la demanda del comercio minorista masivo y los supermercados, mientras que los productores nacionales se están enfocando más en rosas de jardín especiales y variedades premium de origen local. La diferenciación basada en la calidad de la flor, la fragancia, la vida en florero y las prácticas de cultivo sostenible es cada vez más significativa en los canales minoristas. Los patrones de compra de los consumidores durante todo el año, impulsados por festividades, bodas, hostelería y ocasiones de obsequios personales, continúan apoyando la demanda de rosas.
Se proyecta que el tamaño del mercado de floricultura de los Estados Unidos para el segmento de orquídeas crezca a la CAGR más rápida del 4,9% de 2026 a 2031. Las orquídeas están ganando popularidad a medida que los consumidores las asocian cada vez más con la decoración de interiores premium, los estilos de vida orientados al bienestar y los arreglos florales de mayor duración. La demanda comercial de establecimientos de hostelería, oficinas corporativas y programas de decoración residencial de lujo también está impulsando un mayor crecimiento de las ventas de orquídeas a nivel nacional. Los avances en la producción en invernaderos con control climático y las técnicas de propagación mejoradas están permitiendo a los proveedores nacionales ampliar la disponibilidad de orquídeas premium. Si bien los tulipanes, lirios, crisantemos, claveles y gerberas mantienen una demanda estable, las orquídeas están emergiendo como un impulsor clave del crecimiento premium y de mayor margen dentro del mercado minorista de floricultura.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos, Florida registró 1,13 mil millones de USD en ventas de floricultura durante 2024, con Florida y California contribuyendo conjuntamente al 32% de las ventas nacionales en el mercado de floricultura de los Estados Unidos. Estos estados tienen posiciones sólidas en la producción de plantas de follaje, plantas de jardín, plantas en maceta con flores y flores cortadas, que se suministran a cadenas minoristas, supermercados y centros de jardinería a nivel nacional. La concentración de la producción en estas regiones aumenta la sensibilidad a factores como la disponibilidad de mano de obra, la gestión del agua y las interrupciones del suministro relacionadas con el clima. Otros estados, incluidos Michigan, Carolina del Norte, Texas y Nueva Jersey, están expandiendo sus operaciones de floricultura para mejorar la resiliencia regional de la oferta y reducir los tiempos de transporte de los productos florales altamente perecederos.
Michigan lideró el país en número de operaciones de floricultura, con 1.043 empresas en 2024, superando las 806 de California, según datos del Departamento de Agricultura de los Estados Unidos. Esta base operativa apoya a los centros de jardinería regionales y a los minoristas de comestibles en todo el Medio Oeste, lo que demuestra que el mercado de floricultura de los Estados Unidos se extiende más allá de los dos estados con mayores ventas. Carolina del Norte, Nueva Jersey y Texas también desempeñan roles significativos debido a su proximidad a los centros de demanda minorista densa, lo que ayuda a reducir los tiempos de tránsito para productos sensibles al tiempo. Esta diversificación geográfica aborda los desafíos hídricos y laborales en los corredores de producción tradicionales.
El Noroeste del Pacífico está fortaleciendo su papel en la producción de floricultura especializada, particularmente en bulbos de tulipán, follaje ornamental y plantas de vivero cultivadas en invernadero. Washington y Oregón se benefician de condiciones de cultivo favorables, infraestructura de invernaderos establecida y proximidad a los mercados minoristas del oeste, que apoyan la demanda de horticultura ornamental. La inversión en expansión de invernaderos, instalaciones de propagación y cadenas de suministro regionales está aumentando a medida que los productores buscan mejorar la resiliencia operativa y diversificar las ubicaciones de cultivo. El etiquetado de origen nacional y las estrategias de marca floral de producción local están ganando importancia para la diferenciación minorista, especialmente a medida que los consumidores priorizan cada vez más la frescura, la sostenibilidad y los productos de plantas ornamentales de origen local en los principales mercados metropolitanos.
Panorama Competitivo
La estructura competitiva del mercado de floricultura comercial sigue siendo diversa debido a la participación de grandes operadores de invernaderos, productores regionales, distribuidores mayoristas y productores florales especializados en diversas categorías de productos y mercados geográficos. Las grandes empresas comerciales de invernaderos se benefician de la escala de producción, la coordinación logística y las asociaciones con minoristas nacionales, incluidos supermercados, cadenas de mejoras para el hogar y centros de jardinería. En contraste, los productores más pequeños y regionales compiten ofreciendo variedades de plantas especiales, empleando estrategias de abastecimiento local, garantizando calidad floral premium y manteniendo relaciones directas con floristas independientes y minoristas regionales.
La integración vertical está ganando importancia a medida que las principales empresas amplían sus operaciones para incluir la cría, la propagación, el cultivo en invernadero y la distribución mayorista. Las empresas están mejorando la resiliencia operativa a través de adquisiciones, proyectos de expansión de invernaderos y una cobertura geográfica más amplia, garantizando la disponibilidad de productos durante todo el año. La consistencia en el suministro minorista y la eficiencia logística se están volviendo críticas a medida que los grandes compradores comerciales priorizan socios de abastecimiento floral confiables con capacidades de distribución a nivel nacional. Las inversiones en automatización de invernaderos, controles ambientales y monitoreo de la calidad de los cultivos están mejorando aún más la eficiencia de la producción y apoyando el posicionamiento premium dentro de las categorías competitivas de plantas ornamentales y productos florales en los Estados Unidos.
Según el Servicio Nacional de Estadísticas Agrícolas del Departamento de Agricultura de los Estados Unidos, había 11.262 operaciones de productores de floricultura en el país en 2024, lo que refleja la amplia participación de los productores en la horticultura ornamental y la producción floral. Los grandes operadores de invernaderos continúan influyendo en los programas minoristas nacionales a través de su escala y alcance de distribución, mientras que los productores regionales siguen siendo competitivos al enfocarse en ofertas especiales y posicionamiento en el mercado local. La consolidación de la industria, impulsada por adquisiciones y asociaciones de invernaderos, está fortaleciendo las capacidades operativas de los proveedores comerciales más grandes. Esta estructura competitiva equilibra la eficiencia de producción a escala nacional con la diversidad de productos regionales y el cultivo especializado de plantas ornamentales.
Desarrollos recientes de la industria en Mercado de Floricultura de los Estados Unidos
- Marzo de 2026: El Senado de Georgia aprobó el Proyecto de Ley del Senado 240, designando oficialmente la magnolia de bahía como la flor estatal, reemplazando a la rosa Cherokee. El proyecto de ley también establece permanentemente abril como el "Mes de las Plantas Nativas de Georgia".
- Febrero de 2026: Las importaciones de flores para el Día de San Valentín en el Aeropuerto Internacional de Miami aumentaron a pesar del aumento de los aranceles y los mayores costos de envío. El país reportó un crecimiento interanual del 6% en los envíos florales previos a la festividad, manejando aproximadamente 990 millones de tallos en las semanas previas al 14 de febrero.
- Enero de 2026: Metrolina Greenhouses, Inc. ha completado su fusión con South Central Growers. La empresa unificada, que continúa bajo la marca Metrolina Greenhouses, entrega aproximadamente 70 millones de plantas anualmente en 19 estados.
Alcance del Informe del Mercado de Floricultura de los Estados Unidos
La floricultura abarca el cultivo, la producción y la comercialización de plantas con flores y ornamentales para uso decorativo, de obsequio, paisajismo y comercial. Incluye la producción en invernadero y a campo de flores cortadas y plantas ornamentales, incluidas rosas, tulipanes, lirios, gladiolos, bocas de dragón, gerberas, orquídeas, crisantemos y claveles. Estas plantas se utilizan comúnmente en arreglos florales, decoración de interiores, jardines, establecimientos de hostelería, eventos y programas florales minoristas.
El Informe del Mercado de Floricultura de los Estados Unidos está segmentado por tipo de flor cortada (rosas, tulipanes, lirios y más). El informe incluye análisis de producción (volumen), análisis de consumo (valor y volumen), análisis de exportaciones (valor y volumen), análisis de importaciones (valor y volumen), análisis y pronóstico de tendencias de precios mayoristas, y análisis de estacionalidad. Las previsiones del mercado se presentan en términos de valor (USD) y volumen (toneladas métricas).
Resumen de la segmentación
Por Tipo de Flor Cortada
| Rosas | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Análisis Comercial (Valor y Volumen) | Análisis del Mercado de Importaciones | Valor y Volumen de Importaciones | |
| Principales Mercados Proveedores | |||
| Análisis del Mercado de Exportaciones | Valor y Volumen de Exportaciones | ||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Tulipanes | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Lirios | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Gladiolos | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Bocas de Dragón | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Gerberas | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Orquídeas | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Crisantemos | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Claveles | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | |||
| Análisis de Consumo (Valor y Volumen) | |||
| Valor y Volumen de Importaciones | |||
| Principales Mercados Proveedores | |||
| Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | |||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | |||
| Análisis de Estacionalidad | |||
| Por Tipo de Flor Cortada | Rosas | Análisis de Producción | Volumen de Producción | |
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Análisis Comercial (Valor y Volumen) | Análisis del Mercado de Importaciones | Valor y Volumen de Importaciones | ||
| Principales Mercados Proveedores | ||||
| Análisis del Mercado de Exportaciones | Valor y Volumen de Exportaciones | |||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
| Tulipanes | Análisis de Producción | Volumen de Producción | ||
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
| Lirios | Análisis de Producción | Volumen de Producción | ||
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
| Gladiolos | Análisis de Producción | Volumen de Producción | ||
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
| Bocas de Dragón | Análisis de Producción | Volumen de Producción | ||
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
| Gerberas | Análisis de Producción | Volumen de Producción | ||
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
| Orquídeas | Análisis de Producción | Volumen de Producción | ||
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
| Crisantemos | Análisis de Producción | Volumen de Producción | ||
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
| Claveles | Análisis de Producción | Volumen de Producción | ||
| Área Cosechada y Rendimiento | ||||
| Análisis de Consumo (Valor y Volumen) | ||||
| Valor y Volumen de Importaciones | ||||
| Principales Mercados Proveedores | ||||
| Valor y Volumen de Exportaciones | ||||
| Principales Mercados de Destino | ||||
| Análisis y Pronóstico de Tendencias de Precios Mayoristas | ||||
| Análisis de Estacionalidad | ||||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de ventas de floricultura en los Estados Unidos en 2026?
El tamaño actual del mercado de floricultura de los Estados Unidos es de 8,38 mil millones de USD en 2026.
¿Qué categoría de flor cortada lidera los ingresos en los Estados Unidos?
Las rosas representaron la categoría más grande, con una participación de mercado del 29,9% en 2025.
¿Qué categoría de flores se proyecta que crezca más rápido hasta 2031?
Se proyecta que las orquídeas registren el crecimiento más rápido, con una CAGR del 4,9% de 2026 a 2031.
¿Cuáles son las principales presiones de costos que enfrentan los productores actualmente?
Los costos laborales, la competencia de importaciones, la volatilidad del flete, las restricciones hídricas y el cumplimiento fitosanitario son las principales presiones que dan forma a los márgenes de los productores y a la estrategia de ubicación.