
Taille et part du marché de l'emballage en carton ondulé du Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 12.13 Milliards de dollars |
| Taille du Marché (2026) | 12.6 Milliards de dollars |
| Taille du Marché (2031) | 15.21 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.85 % |
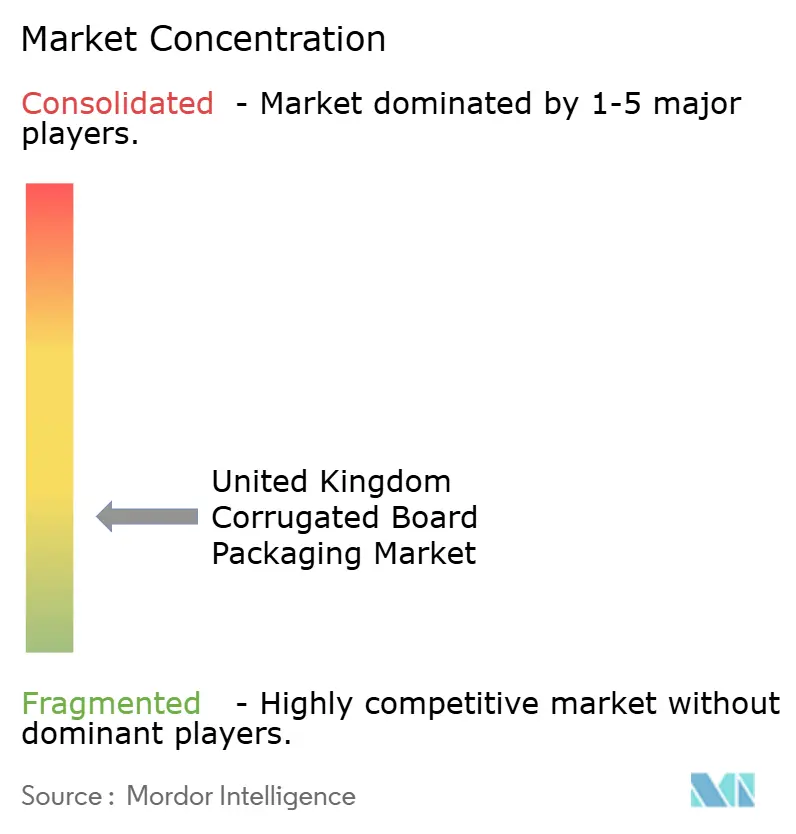
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
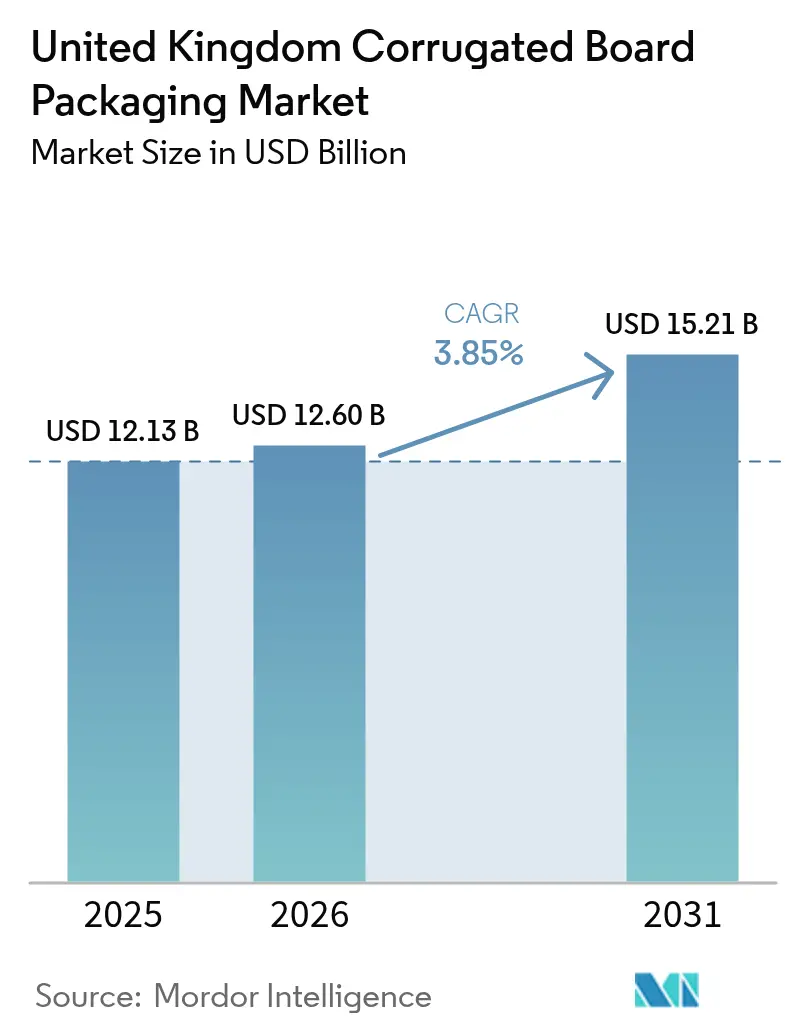
Analyse du marché de l'emballage en carton ondulé du Royaume-Uni par Mordor Intelligence
La taille du marché de l'emballage en carton ondulé du Royaume-Uni en 2026 est estimée à 12,6 milliards USD, en hausse par rapport à la valeur de 2025 de 12,13 milliards USD, avec des projections pour 2031 affichant 15,21 milliards USD, progressant à un CAGR de 3,85 % sur la période 2026-2031. La demande soutenue liée à l'exécution des commandes du commerce électronique, les incitations réglementaires favorisant les solutions à base de fibres, et la technologie de cannelure légère à coût optimisé soutiennent collectivement cette trajectoire. Le secteur bénéficie des règles de Responsabilité Élargie des Producteurs (REP) qui transfèrent les coûts de fin de vie aux producteurs, stimulant un basculement décisif vers l'abandon des plastiques à usage unique et renforçant le leadership en matière de récupération des matériaux dont jouissent déjà les substrats ondulés. Les propriétaires de marques s'appuient également sur la recyclabilité et la polyvalence d'impression du format pour rehausser la présence en rayon, tandis que les transformateurs poursuivent des améliorations de l'efficacité énergétique pour atténuer l'impact de la volatilité des prix des services publics. L'intensification de la consolidation, couronnée par l'acquisition de DS Smith par International Paper, élargit la capacité intégrée, augmente l'échelle opérationnelle du secteur et exerce une pression sur les acteurs de niveau intermédiaire pour qu'ils se taillent des niches défendables. Dans ce contexte, une croissance modérée signale un environnement à maturité mais encore riche en opportunités, dans lequel les investissements technologiques, les atouts en matière d'économie circulaire et les modèles de services de proximité façonnent l'avantage concurrentiel.
Principaux enseignements du rapport
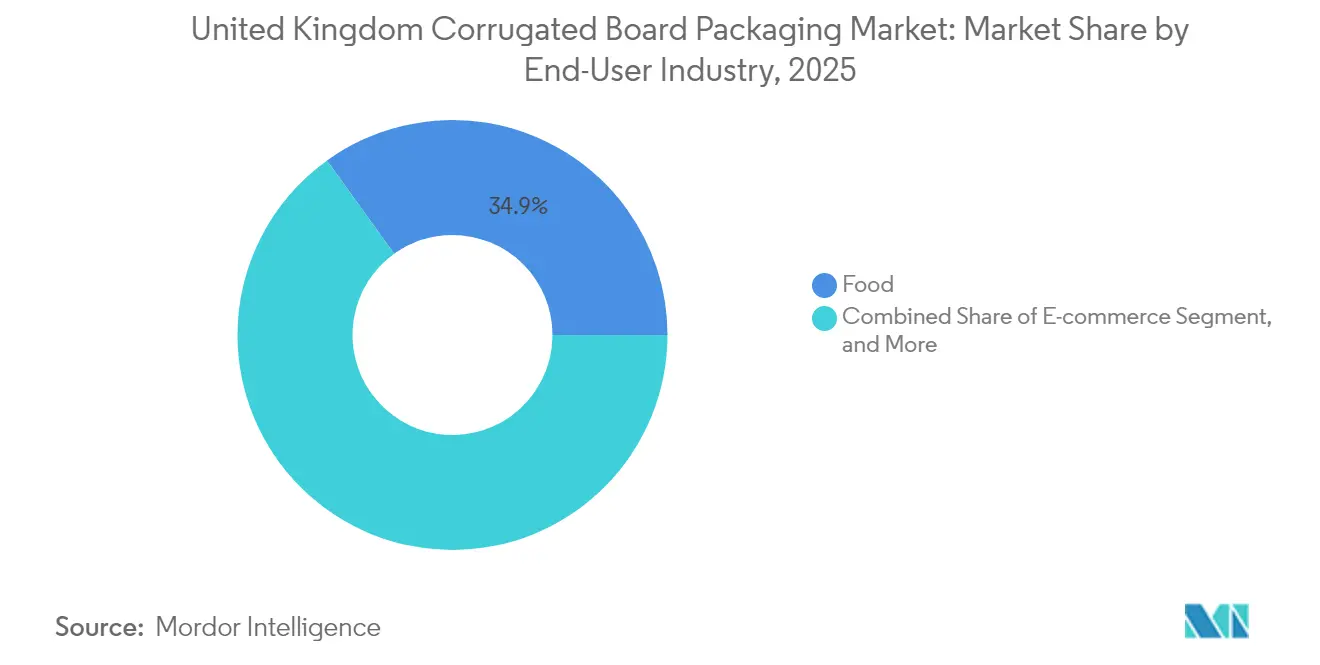
- Par secteur d'utilisation finale, les applications alimentaires ont représenté 34,92 % de la part du marché de l'emballage en carton ondulé du Royaume-Uni en 2025, tandis que le commerce électronique devrait s'accélérer à un CAGR de 5,16 % d'ici 2031.
- Par type de cannelure, la cannelure C a conservé la première place avec une part de 31,74 % en 2025 ; la micro-cannelure F/N devrait afficher la croissance la plus rapide, à un CAGR de 4,80 % jusqu'en 2031.
- Par construction de carton, les designs simple paroi ont représenté 38,88 % du marché en 2025, mais les configurations triple paroi devraient afficher la croissance la plus forte, progressant à un CAGR de 4,82 % sur la période de prévision.
- Par procédé d'impression, la flexographie a représenté 28,02 % du chiffre d'affaires en 2025, tandis que l'impression numérique est prête pour un CAGR de 5,04 % grâce à la personnalisation et à la demande de tirages courts.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché de l'emballage en carton ondulé du Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse du volume d'exécution des commandes du commerce électronique | +1.2% | National, plus forte concentration à Londres, Manchester et Birmingham | Moyen terme (2-4 ans) |
| Basculement des détaillants vers l'emballage prêt pour le rayon | +0.8% | Tous les principaux corridors de distribution au détail | Court terme (≤ 2 ans) |
| Substitution des plastiques à usage unique | +0.6% | National | Long terme (≥ 4 ans) |
| Technologie de cannelure légère à coût optimisé | +0.5% | Ceintures de fabrication des Midlands et du nord de l'Angleterre | Moyen terme (2-4 ans) |
| Systèmes de boîtes à la demande pilotés par l'IA | +0.4% | Clusters technologiques du sud-est de l'Angleterre | Long terme (≥ 4 ans) |
| Mandats d'étiquetage de l'empreinte carbone | +0.3% | National | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse du volume d'exécution des commandes du commerce électronique
Le commerce en ligne nécessite environ 30 % d'emballages de protection supplémentaires par colis par rapport aux circuits traditionnels, ce qui stimule la demande en carton ondulé à mesure que le nombre de colis augmente. [1]Office des statistiques nationales, « Ventes au détail : janvier 2025 », ons.gov.uk Les ventes du commerce électronique au Royaume-Uni ont bondi de 15,8 % en 2024, consolidant des changements comportementaux qui s'étendent à des catégories allant de l'habillement aux petits appareils électroniques. Les transformateurs intègrent des équipements de boîtes à la demande pilotés par l'IA qui réduisent l'utilisation de matériaux jusqu'à 25 % sans sacrifier la résistance, permettant des solutions d'expédition adaptées aux dimensions qui maîtrisent les frais de poids volumétrique. Les flux de données directs depuis les boutiques en ligne du commerce électronique vers les systèmes d'exécution de la fabrication réduisent les stocks et améliorent les délais de réponse, un avantage décisif pour les marques ciblant des expériences de déballage haut de gamme. Les transformateurs spécialisés surfant sur cette vague mettent souvent l'accent sur l'impression numérique, permettant des graphismes variables et des campagnes événementielles à un coût de mise en route minimal.
Basculement des détaillants vers l'emballage prêt pour le rayon
Les grandes chaînes d'épicerie telles que Tesco et ASDA ont élargi leurs mandats d'emballage prêt pour le rayon dans les allées de produits ambiants, réduisant la main-d'œuvre en magasin jusqu'à 50 % et diminuant drastiquement les taux de dommages lors du réassortiment.[2]Consortium britannique du commerce de détail, « Directives mises à jour sur l'emballage prêt pour le rayon », brc.org.uk Les designs en carton ondulé dotés de perforations et de languettes de déchirement facile à ouvrir répondent au double besoin de résistance au transport et de présentation rapide. La collaboration entre les marques, les détaillants et les transformateurs s'intensifie, car la géométrie d'affichage, le nombre de caisses et l'intégrité d'empilage doivent être harmonisés. Les transformateurs régionaux plus petits fidélisent leur clientèle grâce à un prototypage rapide et un service local, tandis que les acteurs nationaux tirent de la valeur des économies d'échelle en découpe à l'emporte-pièce et des presses flexo à haute capacité. La récompense pour les participants qui réussissent est un chiffre d'affaires unitaire plus élevé grâce aux caractéristiques structurelles haut de gamme et une meilleure conformité en tête de gondole.
Substitution des plastiques à usage unique
Les prélèvements de REP moyennant 400 à 600 GBP par tonne sur les emballages plastiques élargissent l'écart de coût par rapport aux fibres ondulées, stimulant des substitutions rapides de matériaux dans les barquettes de produits frais, les supports de boissons et les multi-packs. L'amélioration des revêtements barrières et des doublures résistantes à l'humidité permet désormais aux boîtes en carton ondulé de résister à l'humidité de la chaîne du froid, ouvrant des volumes adressables dans les filières des fruits, des légumes et des plats préparés. Les partenariats de recherche entre les papeteries et les fournisseurs de produits chimiques se concentrent sur les revêtements à base d'eau qui maintiennent la recyclabilité tout en repoussant la condensation. Les détaillants affichent de plus en plus les solutions à base de fibres comme preuve visible de leur engagement en faveur du développement durable, poussant leurs concurrents à suivre. Les fabricants qui ont investi tôt dans des lignes de revêtement spécialisées détiennent désormais une avance technologique qui leur permet de pratiquer des tarifs premium.
Technologie de cannelure légère à coût optimisé
Les profils de cannelure F et N avancés réduisent la fibre de 15 à 20 % tout en maintenant la résistance à la compression, une réponse directe à la fois à l'inflation des coûts des intrants et aux objectifs de réduction carbone. Les onduleuses de précision et les adhésifs à base d'amidon de nouvelle génération permettent des pas de cannelure plus serrés qui aplatissent l'épaisseur du carton sans compromettre les exigences de résistance au bord. Les avantages logistiques découlent de boîtes plus légères qui augmentent les rendements des palettes et réduisent les émissions de fret. L'intensité capitalistique augmente cependant : les usines doivent installer une surveillance des jeux contrôlée par laser et des sections de pré-chauffage améliorées. Les multinationales bien capitalisées peuvent absorber ces dépenses, tandis que de nombreuses usines indépendantes collaborent avec des équipementiers pour rénover des mises à niveau décisives. L'adoption rapide se poursuit partout où les tarifs d'expédition volumétriques entraînent une économie de coûts.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Raréfaction renouvelée de la disponibilité du papier recyclé | -0.7% | National, particulièrement sévère dans les zones urbaines denses | Court terme (≤ 2 ans) |
| Volatilité des prix de l'énergie pesant sur les marges des papeteries | -0.5% | Corridors de fabrication d'Écosse et du nord de l'Angleterre | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre dans la logistique du Royaume-Uni | -0.4% | Réseaux de distribution nationaux, plus grave dans le sud-est | Court terme (≤ 2 ans) |
| Concurrence des importations d'Europe de l'Est | -0.3% | Ports et principaux centres de distribution | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Raréfaction renouvelée de la disponibilité du papier recyclé
Les valeurs des bons de récupération de papier (PRN) ont atteint des niveaux record sur vingt ans à 180-200 GBP par tonne en 2024, exposant le déséquilibre entre la production de collecte et les besoins des papeteries. [3]Confédération des industries du papier, « Fiches d'information sur le recyclage », paper.org.uk La contamination dans les flux municipaux mixtes érode la qualité des fibres, contraignant les transformateurs soit à rechercher des grades triés plus coûteux, soit à importer du papier récupéré auprès de fournisseurs continentaux. Les producteurs intégrés répondent en acquérant des flottes de collecte et des installations de tri, sécurisant l'approvisionnement en matières premières et réduisant leur exposition au marché spot. Les indépendants plus petits, sans cette envergure, subissent des arrêts épisodiques ou augmentent les prix des boîtes finies, risquant de perdre des parts de marché. La volatilité des devises ajoute une couche de coûts supplémentaire lorsque les importations libellées en euros augmentent par rapport à la livre sterling, compliquant les couvertures d'approvisionnement.
Volatilité des prix de l'énergie pesant sur les marges des papeteries
Des variations trimestrielles de 25 à 40 % des tarifs d'électricité industrielle en 2024 ont ébranlé les budgets opérationnels des onduleuses à forte consommation d'énergie. Les producteurs s'empressent de signer des accords d'achat d'électricité à long terme liés à des projets d'énergies renouvelables promettant stabilité des coûts et crédits carbone. L'investissement dans des centrales de cogénération (CHP) dans certaines papeteries réduit déjà les factures d'énergie jusqu'à 30 % et réduit les émissions de portée 1, mais les obstacles en termes de dépenses d'investissement restent importants. Les installations incapables de verrouiller des tarifs prévisibles risquent de subir un impact sur les flux de trésorerie et des budgets de maintenance réduits, accélérant la mise hors service des équipements vétustes. Parallèlement, les audits énergétiques mettent en lumière les fuites d'air comprimé et les inefficacités des rouleaux à manchon, soulignant des économies sans regrets que les équipes de direction priorisent désormais.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par secteur d'utilisation finale : la domination de l'alimentation stimule l'innovation en matière de développement durable
Les applications alimentaires ont représenté 34,92 % du marché de l'emballage en carton ondulé du Royaume-Uni en 2025, reflétant une dépendance ancrée aux emballages de transit à base de fibres dans les filières des produits frais, de l'épicerie ambiante et des boissons. La croissance du segment reste liée à la substitution des plastiques difficiles à recycler, notamment pour les barquettes de fruits frais intégrant des revêtements résistants à l'humidité. L'adoption par les détaillants s'accélère à mesure que les supermarchés mettent en avant le discours sur la recyclabilité auprès des acheteurs, consolidant les volumes pour les transformateurs dotés d'une capacité de traitement barrière. Le commerce électronique, bien que plus modeste, devrait progresser à un CAGR de 5,16 %, soutenu par des formats d'expédition directe aux consommateurs qui exigent souvent une résistance à l'éclatement égale à celle des boîtes de transit mais avec des graphismes raffinés destinés au déballage par l'utilisateur final. La taille du marché de l'emballage en carton ondulé du Royaume-Uni pour les expéditions du commerce électronique devrait augmenter parallèlement au nombre de colis, fournissant des travaux rentables à tirage court aux usines équipées de presses numériques.
Les conditionneurs au service des boissons maintiennent une dynamique régulière grâce aux supports multi-packs, exploitant la capacité haute vitesse de la flexographie pour le marquage promotionnel aligné sur les calendriers sportifs et festifs. Les niches de l'électronique et des soins personnels, bien que comparativement modestes en tonnage, génèrent un chiffre d'affaires plus élevé par mètre carré grâce aux doublures antistatiques et à l'impression haut de gamme. La diversification des utilisations finales amortit ainsi la demande globale contre les fluctuations cycliques dans toute catégorie de consommation unique, une couverture stratégique adoptée par les acteurs intégrés plus grands.


Par type de cannelure : l'innovation en micro-cannelure défie les configurations traditionnelles
La cannelure C détient une tranche de 31,74 % de la part du marché de l'emballage en carton ondulé du Royaume-Uni, appréciée pour son amortissement équilibré et sa surface d'impression. Pourtant, la micro-cannelure F/N vole la vedette avec un CAGR projeté de 4,80 % ; son profil ultra-mince permet des graphismes plus fins tout en réduisant le poids dimensionnel, un attribut très prisé dans les réseaux de colis où les transporteurs facturent au volume. La taille du marché de l'emballage en carton ondulé du Royaume-Uni allouée aux designs en micro-cannelure devrait augmenter à mesure que les expéditeurs d'habillement et de cosmétiques exigent une présentation prête pour les réseaux sociaux sans espace superflu.
Les grades de cannelure A et B restent essentiels pour les articles lourds ou fragiles où la performance aux tests de chute prime sur les besoins d'optimisation volumétrique. La cannelure E, positionnée entre l'esthétique d'affichage et l'intégrité structurelle, prospère dans les formats prêts pour le rayon dont la face extérieure doit également servir de panneau de merchandising. La diversification continue des cannelures complique la planification des stocks, incitant les transformateurs à déployer des logiciels de jumeau numérique qui simulent les performances à différents grammages avant d'engager le papier. Les gagnants équilibrent de larges arsenaux de cannelures avec des changements agiles, minimisant les temps d'arrêt et les rebuts.
Par type de carton : la triple paroi gagne du terrain dans les applications lourdes
Les constructions simple paroi ont représenté 38,88 % du volume total en 2025, grâce à des prix compétitifs et une large plage d'utilité. La triple paroi, bien que actuellement de niche, enregistre la meilleure dynamique prévisionnelle à un CAGR de 4,82 %, principalement parce que les acteurs du commerce électronique recherchent des solutions robustes capables de protéger les biens de consommation de grande valeur tout au long d'une distribution multi-nœuds. La taille du marché de l'emballage en carton ondulé du Royaume-Uni pour les formats triple paroi devrait donc dépasser l'expansion moyenne du secteur, même si sa part reste inférieure à un dixième du tonnage agrégé d'ici 2031.
La double paroi conserve sa pertinence là où une résistance d'empilage de niveau intermédiaire suffit — pensez aux boissons, aux outils de bricolage et aux produits d'épicerie de poids modéré — permettant aux détaillants d'éviter la prime de poids de la triple paroi. Les feuilles simple face prospèrent comme enveloppes intérieures et calages qui protègent les pièces en plastique moulé ou en métal contre l'abrasion. Les âmes en nid d'abeille spécialisées, bien qu'en dehors du courant dominant, attirent les équipementiers automobiles à la recherche d'une absorption des chocs à un poids moindre que les caisses en contreplaqué. La variation des types de carton oblige les transformateurs à affiner la logistique de planification, car les constructions plus épaisses nécessitent des vitesses d'onduleuse plus lentes et des cycles de séchage prolongés.

Par technologie d'impression : la révolution numérique transforme la personnalisation
La flexographie a capturé 28,02 % du chiffre d'affaires en 2025, portée par ses faibles coûts d'encre et sa mise en route rapide pour les tirages à haut débit. Pourtant, les presses numériques — jet d'encre et électrophotographiques — sont prévues pour un CAGR de 5,04 %, gagnant des parts en permettant des tailles de lots aussi petites qu'une unité tout en répondant aux normes de couleur de marque. La taille du marché de l'emballage en carton ondulé du Royaume-Uni est attribuée à la production numérique se développant chaque fois qu'une marque directe aux consommateurs passe du kraft brun générique aux graphismes plein format expédiés dans les 48 heures.
Les feuilles de couverture litho-laminées continuent de dominer les présentoirs haut de gamme sur les lieux de vente où le rendu photographique et le vernis brillant sont non négociables. La sérigraphie occupe un coin plus modeste mais défendable au service des applications de vernis tactile et de diffusion de parfum. Les architectures hybrides combinant la pré-impression flexo avec une personnalisation numérique en phase finale attirent les spécialistes marketing qui lancent des campagnes nationales suivies de superpositions spécifiques à une région ou à un événement, comprimant les délais et les stocks. Les usines ajoutant une capacité numérique doivent recycler les opérateurs sur les flux de travail RIP et le profilage colorimétrique ICC, un investissement de plus en plus considéré comme un prérequis incontournable plutôt que spéculatif.
Paysage réglementaire
Le marché britannique de l'emballage en carton ondulé fonctionne sous le régime des Producer Responsibility Obligations (Packaging and Packaging Waste) Regulations 2024, avec des amendements introduits via les 2025 Amendment Regulations entrant en vigueur à partir du 1er janvier 2026. Dans le cadre de la responsabilité élargie des producteurs (REP), les producteurs assujettis doivent déclarer les données d'emballage, respecter des obligations de recyclage (y compris via des PRNs/PERNs), et payer des frais de traitement des déchets d'emballage ménagers, ce qui accroît la nécessité d'une classification précise des matériaux pour les formats papier et carton.
À partir de 2026, PackUK agit comme administrateur du régime pour la mise en œuvre de la REP, reliant les résultats de conformité aux coûts des producteurs via des processus d'administration, de validation des données et de fixation des frais. Les définitions réglementaires se resserrent également pour les emballages composites à base de fibres et les emballages papier/carton à partir du 1er janvier 2026, incluant un seuil de masse de 5 % pour les couches plastiques dans les emballages à base de papier, ce qui affecte le traitement des solutions ondulées enduites et laminées dans le cadre des obligations. En juillet 2026, PackUK a annoncé une date limite de resoumission fixée au 1er septembre 2026 pour les données d'emballage de 2025, afin de soutenir les calculs de frais 2026/27 et les Notices of Liability, renforçant l'importance d'aligner les systèmes de données internes et la gestion des spécifications sur les échéances du régulateur.
Analyse de la chaîne de valeur
La chaîne de valeur de l'emballage en carton ondulé au Royaume-Uni débute par l'approvisionnement en fibres (kraft vierge et papier récupéré), suivi de la fabrication de carton pour caisses, de la production de plaques ondulées, puis de la conversion en caisses, packs prêts à l'étalage et emballages de protection. Les groupes intégrés combinent papeteries, onduleurs et sites de transformation, tandis que les transformateurs indépendants et les usines de découpe achètent du carton pour caisses ou des plaques et se différencient par leur réactivité, leur conception structurelle et leurs capacités d'impression ; des organismes professionnels tels que la Confederation of Paper Industries (CPI) et la Sheet Plant Association (SPA) accompagnent le secteur sur les questions de conformité et les pratiques opérationnelles.
La logistique et la proximité des centres de demande sont importantes car l'emballage ondulé est volumineux et sensible au coût du transport. Les modèles opérationnels associant la production de carton et la transformation sur un même site, comme l'approche Packaging Park utilisée par eCorrugated Ltd et Prowell Ltd, réduisent les distances de transport et les émissions tout en raccourcissant les délais pour les clients du commerce de détail et du e-commerce. L'investissement dans la capacité de transformation et l'automatisation façonne également la compétitivité, illustré par le site Manor Packaging de Fencor Packaging Group exploitant une ligne à grande vitesse capable de produire 10 000 boîtes par heure (annoncé en juin 2026), ce qui améliore le service pour les commandes à délai court et forte diversité alors que les chaînes d'approvisionnement s'adaptent aux exigences d'efficacité matérielle induites par la REP.
Paysage concurrentiel
Début 2025, la hiérarchie du secteur a été remodelée lorsqu'International Paper a finalisé son acquisition de DS Smith pour 5,8 milliards GBP (7,2 milliards USD), forgeant un acteur de premier plan avec un chiffre d'affaires mondial supérieur à 28 milliards USD et environ 65 000 employés. Les plans d'intégration intègrent 500 000 à 600 000 tonnes de carton ondulé du Royaume-Uni dans le système de papeteries de l'acquéreur, portant la couverture d'approvisionnement interne vers 90 % et visant 514 millions USD de synergies à l'horizon de la 4e année. Cette opération comprime les transformateurs de niveau intermédiaire sur le levier d'approvisionnement et les prix de vente, contraignant certains à forger des alliances d'approvisionnement ou à se concentrer sur des travaux de niche à haute complexité.
Smurfit WestRock, elle-même fraîchement issue d'une fusion transatlantique, a déclaré un chiffre d'affaires net de 7,5 milliards USD au quatrième trimestre 2024 et a annoncé une capture de synergies de 400 millions USD d'ici fin 2025, soulignant les économies d'échelle qui dictent désormais le rythme concurrentiel. VPK Packaging a approfondi sa présence au Royaume-Uni en investissant dans Fencor Packaging, un spécialiste des solutions ondulées à forte valeur de design, preuve que des groupes plus modestes mais agiles peuvent encore créer de la valeur en ciblant des besoins sur mesure en dehors des grades courants. L'acquisition de The Packaging Company par Antalis Packaging étend le modèle hybride distributeur-transformateur, amplifiant l'intensité de service dans les Midlands.
Les thèmes stratégiques se concentrent sur l'intégration verticale pour garantir l'approvisionnement en fibres, associée à des flux de travail numériques qui réduisent les délais de mise sur le marché exigés par les marques directes aux consommateurs. Les dépenses d'investissement gravitent vers des onduleuses à économie d'énergie, une maintenance prédictive pilotée par l'IA et des parcs d'impression numérique qui traitent les œuvres d'art variables sans changement de plaque. Les accréditations en matière de développement durable s'intensifient dans les audits clients, faisant passer la certification ISO 14001 et la chaîne de contrôle FSC du statut de « souhaitable » à « obligatoire ». Dans cette arène en évolution, les transformateurs incapables de suivre le rythme des investissements en capital ou de se différencier par le service risquent une érosion des marges et un rachat potentiel.
Leaders du secteur de l'emballage en carton ondulé du Royaume-Uni
Smurfit WestRock
International Paper Company
Mondi plc
GWP Group Ltd.
Belmont Packaging Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
L'administration de la REP par PackUK, y compris l'orientation opérationnelle pour 2026 à 2027 et les avancées sur la conception des frais, lie plus directement les choix de conception d'emballage aux coûts des producteurs. Cela crée un espace pour les fournisseurs d'emballages ondulés capables de fournir une recyclabilité vérifiable, une classification des matériaux plus claire (y compris les structures composites ou enduites à base de papier), et des spécifications prêtes pour les données facilitant le reporting client. Les solutions de cannelure allégée et de dimensionnement optimal s'inscrivent également dans les efforts des producteurs pour réduire le tonnage assujetti tout en conservant une protection suffisante pendant le transit pour les formats e-commerce et prêts à l'étalage.
Les ajouts de capacité et les mises à niveau technologiques offrent aux transformateurs des voies pratiques vers des segments à plus forte valeur de service, incluant les petites séries, les découpes complexes et les packs prêts à l'étalage à délai rapide. L'achèvement par Eren Holdings de la réhabilitation de l'usine Shotton Paper Mill dans le Flintshire, au Pays de Galles (incluant une machine à carton pour caisses de 750 000 tonnes/an et une installation d'ondulation pour 110 000 tonnes de boîtes par an, achevée en juin 2026) et l'achèvement par Sheard Packaging de son investissement dans une troisième découpeuse rotative Gopfert avec une quatrième ligne d'encolleuse Bahmuller prévue pour arriver en juin 2026 dans son usine du Yorkshire soutiennent cette évolution. Du côté de la demande, les exigences des détaillants en matière de prêt-à-l'étalage (par exemple, les mandats de Tesco et ASDA) et la croissance continue de l'activité de commerce en ligne au Royaume-Uni créent un surcroît de travail pour les transformateurs combinant services de conception, prototypage rapide et graphisme variable via des flux d'impression numérique.
Développements récents du secteur
- Juin 2026 : Eren Holding a achevé la réhabilitation de l'usine Shotton Paper Mill dans le Flintshire, au Pays de Galles, ajoutant une machine à carton pour caisses de 750 000 tonnes/an et une installation d'ondulation dimensionnée pour 110 000 tonnes de boîtes par an. Cette étape augmente les options d'approvisionnement intégré national pour les acheteurs d'emballages ondulés au Royaume-Uni et renforce la disponibilité locale de couverture et de cannelure pour les transformateurs.
- Avril 2026 : Smurfit WestRock a lancé un processus de consultation sur l'avenir de son usine papetière Birmingham SSK, un site fournissant environ 200 000 tonnes de cannelure et de couverture au marché ondulé britannique et irlandais. Cette action s'inscrit dans un programme plus large d'optimisation des actifs et peut modifier l'approvisionnement régional et la planification des délais pour les producteurs d'emballages ondulés en aval.
- Octobre 2024 : VPK Packaging a investi dans Fencor Packaging Group, renforçant sa présence dans le secteur de l'emballage ondulé au Royaume-Uni. Cette opération soutient une expansion vers des solutions ondulées sur mesure axées sur le design et accroît l'intensité concurrentielle pour les transformateurs indépendants axés sur les travaux à forte complexité.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, nous considérons le marché comme la valeur totale de l'emballage en carton ondulé vendu pour un usage au Royaume-Uni, couvrant les boîtes et formats ondulés associés utilisés pour protéger, expédier et manipuler des marchandises dans différents secteurs.
Exclusions du périmètre (non comptabilisées) : l'emballage papier non ondulé (comme les boîtes pliantes), l'emballage de protection plastique, et les services de logistique retour qui ne sont pas vendus en tant que valeur d'emballage ondulé.
Aperçu de la segmentation
- Par secteur d'utilisation finale
- Alimentation
- Aliments transformés
- Aliments frais et produits frais
- Boissons
- Commerce électronique
- Électricité et électronique
- Soins personnels et cosmétiques
- Autres secteurs d'utilisation finale
- Alimentation
- Par type de cannelure
- Cannelure A
- Cannelure B
- Cannelure C
- Cannelure E
- Micro-cannelure F/N
- Autres types de cannelure
- Par type de carton
- Simple face
- Simple paroi
- Double paroi
- Triple paroi
- Par technologie d'impression
- Flexographie
- Impression numérique
- Litho-lamination
- Sérigraphie
- Autres technologies d'impression
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction du contexte d'offre et de demande britannique sous-jacent à l'utilisation de l'emballage ondulé. Nous nous appuyons sur des signaux publics du secteur et des échanges commerciaux, tels que les statistiques d'emballage et de carton provenant de sources gouvernementales britanniques (par exemple, l'ONS), les séries de flux commerciaux de HMRC, et les bases de données douanières ou commerciales montrant les mouvements de papier et de carton.
Pour garder des hypothèses réalistes, nous examinons également des sources telles que les publications de la Confederation of Paper Industries, les fiches d'information sur le secteur de l'ondulé provenant des organismes professionnels, les articles évalués par des pairs sur les taux de recyclage du papier et du carton, et les documents de politique publique liés aux déchets d'emballage et à la responsabilité élargie des producteurs. Les rapports annuels d'entreprises, les présentations aux investisseurs et la presse fiable sont utilisés pour vérifier les ajouts de capacité, les gains de contrats majeurs et les commentaires sur les prix. Nous utilisons également des abonnements payants uniquement lorsqu'ils apportent une structure supplémentaire, y compris des données financières d'entreprises et des bases de brevets, ainsi qu'une base de données d'expéditions import-export lorsqu'une vérification commerciale est nécessaire. Les sources listées ici sont illustratives, et de nombreuses autres références publiques sont utilisées pour clarifier, valider et combler les lacunes au cours du travail.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens et de courtes enquêtes menées auprès de transformateurs d'emballages, d'acteurs du papier et du carton, de parties prenantes axées sur la distribution, et de grands acheteurs d'emballages dans les principales catégories d'usage final au Royaume-Uni telles que l'alimentation, les boissons et le e-commerce. Nous utilisons ces échanges pour confirmer ce qui est réellement acheté en tant qu'emballage en carton ondulé, valider la logique d'évolution des prix, et tester comment la demande évolue avec l'intensité des expéditions et les modes de traitement des commandes au détail.
Répartition des répondants aux travaux de recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 26 % | Dirigeants (CXOs) : 12 % |
| Rang intermédiaire : 58 % | Responsables fonctionnels/de division : 30 % |
| Petits acteurs : 16 % | Managers : 58 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit à l'aide d'une combinaison descendante et ascendante pouvant être reproduite avec des données pratiques. L'approche descendante reconstruit le bassin de valeur de l'emballage ondulé au Royaume-Uni en reliant la demande d'emballage à l'intensité des expéditions liées à l'usage final et aux besoins de traitement des commandes, puis en appliquant des niveaux de prix reflétant ce que les acheteurs paient réellement sur le marché.
Pour maintenir la fiabilité du modèle, nous suivons les variables qui font typiquement évoluer la catégorie, telles que les signaux d'activité manufacturière et commerciale au Royaume-Uni, les indicateurs d'intensité des colis et de livraison e-commerce, l'évolution du coût des intrants papier et carton, les indices de disponibilité des fibres recyclées, et les évolutions observées du mix d'emballage vers des grades de carton plus légers ou plus résistants. Ces éléments sont ensuite corroborés par des approximations ascendantes sélectives, comme des fourchettes de prix de vente moyens échantillonnées lors d'entretiens, le contexte de revenus des transformateurs issu de documents publics, et des vérifications de canal sur l'évolution des prix et des volumes selon les formats de boîtes courants. Lorsque les informations communiquées par les entreprises sont incomplètes, les lacunes sont traitées par allocation basée sur des ratios, en utilisant des indices de mix de production et les schémas d'achat des acheteurs partagés lors des entretiens.
Les prévisions sont élaborées à l'aide d'une analyse de scénarios. Dans le scénario de base, nous suivons la demande attendue des principaux utilisateurs finaux et une trajectoire de prix réaliste reflétant l'évolution des coûts de l'énergie et des fibres. Nous testons ensuite la prévision par rapport aux attentes des experts concernant les cadences de production, le sentiment d'utilisation des capacités, et le comportement d'approvisionnement, afin d'éviter de réagir de manière excessive aux pics de prix à court terme.
Validation des données et cycle de mise à jour
Les résultats sont vérifiés selon plusieurs étapes avant la finalisation des chiffres. Nous comparons les résultats à des signaux indépendants tels que l'orientation des échanges commerciaux, les calendriers des politiques publiques d'emballage, et la cohérence des prix implicites par rapport aux fourchettes issues des entretiens, puis nous signalons les variations brusques qui ne correspondent pas à la dynamique de la demande.
Une seconde revue par un analyste est effectuée pour vérifier les formules, les unités et les évolutions d'une année à l'autre, suivie d'une revue logique finale qui remet en question les principales hypothèses et sensibilités. Lorsque la variance est élevée ou qu'un nouvel événement modifie les perspectives, nous recontactons certains participants sélectionnés pour retester les principales données avant validation finale. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas de changements significatifs, et une dernière vérification est effectuée juste avant la livraison afin de fournir la vue la plus récente possible.
Taille du marché de l'emballage en carton ondulé au Royaume-Uni selon Mordor Intelligence, comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'emballage en carton ondulé au Royaume-Uni peuvent paraître très éloignées les unes des autres, même lorsque les études décrivent le même secteur en termes généraux. Les principaux facteurs d'écart sont les différences dans ce qui est comptabilisé comme valeur d'emballage ondulé, la manière dont les variations de prix sont traitées sur l'année de base, et si l'estimation est liée à de réels signaux de demande ou principalement à des totaux d'emballage globaux.
Certains chiffres publiés semblent inclure un panier d'emballage papier plus large ou ajouter des services connexes, ce qui augmente le total. Chez Mordor Intelligence, la valeur est comptabilisée uniquement pour l'emballage en carton ondulé vendu pour un usage au Royaume-Uni, et la trajectoire des prix est validée par des entretiens et des vérifications croisées plutôt que reportée à partir d'un seul indice.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 12,13 milliards USD (2025) | |
| Plateforme sectorielle A | 19,06 milliards USD (2024) | Cette estimation est nettement plus élevée, et l'écart s'explique généralement lorsque l'emballage ondulé au sens large et des formats d'emballage papier connexes sont regroupés, et lorsque la tarification est reportée à partir d'une année de forte inflation sans validation suffisante côté acheteur. |
| Répertoire manufacturier B | 8,29 milliards USD (2026) | Ce chiffre s'approche davantage d'un dimensionnement basé sur le chiffre d'affaires manufacturier, ce qui peut sous-estimer la valeur d'emballage vendue au Royaume-Uni lorsque certaines parties de la chaîne de valeur se situent hors d'une définition manufacturière restreinte, ou lorsque les flux commerciaux et de transformation ne sont pas entièrement réconciliés. |
Le tableau montre que les plus grands écarts proviennent de ce qui est inclus autour de l'emballage en carton ondulé et de la manière dont la tarification est convertie en valeur sur plusieurs années. En limitant le périmètre aux ventes d'emballage en carton ondulé et en testant ensuite les volumes et les prix par rapport à plusieurs signaux de demande britanniques, notre estimation reste traçable à des données claires et peut être revérifiée lorsque les conditions changent.


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'emballage en carton ondulé du Royaume-Uni en 2026 ?
Il s'établit à 12,6 milliards USD, avec un CAGR de 3,85 % projeté pour porter la valeur à 15,21 milliards USD d'ici 2031.
Quel utilisateur final contribue le plus grand volume ?
Les catégories alimentaires sont en tête avec 34,92 % du chiffre d'affaires 2025 grâce aux larges besoins de l'épicerie et des produits frais.
Quel segment connaît la croissance la plus rapide ?
L'emballage pour le commerce électronique affiche la dynamique la plus forte, avec un CAGR de 5,16 % jusqu'en 2031.
Comment l'impression numérique influence-t-elle l'offre d'emballages ?
Les presses numériques permettent des travaux à faible volume et à haute qualité graphique, alimentant un CAGR de 5,04 % dans ce segment technologique.
Pourquoi les cartons triple paroi gagnent-ils du terrain ?
L'augmentation des poids de colis et l'allongement des distances de livraison poussent la demande vers la protection renforcée de la triple paroi, soutenant un CAGR de 4,82 % dans cette construction.
Quelle réglementation clé fait évoluer les choix de matériaux ?
Les redevances de Responsabilité Élargie des Producteurs sur les plastiques incitent les propriétaires de marques à adopter des alternatives en carton ondulé pour des avantages en termes de coût et de développement durable.
Dernière mise à jour de la page le:



